Árutőzsde, Árupiacok: Hogyan működik? Termékek, kockázatok
Bejegyzésünkben az árutőzsdék, árupiac működésével, a kereskedéshez, befektetéshez szükséges tudnivalókkal foglalkozunk. Ezen túl pedig az árupiaci termékeket, és a helyettesítő befektetési lehetőségeket is megbeszéljük. A bejegyzés témái:
- Mi az az árutőzsde, árupiac?
- Mire jók az árupiaci termékek (hozamok, kockázatok, korreláció)?
- Árutőzsde határidős, futures kereskedés
- Árutőzsde CFD termékek
- Árutőzsde ETF termékek
- Fizikai árupiaci ETF-ek
- Határidős árupiaci ETF-ek
- Árupiaci ETN termékek
- Mire lesz szükséged az árutőzsdei kereskedéshez?
- Hogyan fektess be az árupiacon, árutőzsdén?
- Melyek a legjobb árupiaci befektetések?
- Mire figyeljünk az árupiaci, árutőzsdei befektetések során?
- Befektetési portfólió kialakítása árupiaci termékekből
- Hogyan válasszunk árupiaci befektetési alapot?
Mi az az árutőzsde, árupiac?
Az árupiacokon energiahordozókkal, ipari és nemesfémekkel, valamint mezőgazdasági termékekkel kereskednek. Ilyen az olaj, a földgáz, a réz, az arany, a búza, a kukorica és a kávé. A szervezett határidős tőzsdéken a szerződések meghatározott mennyiségre szólnak, ezért a standard kontraktusok névértéke jelentős lehet. A ténylegesen szükséges kezdeti fedezet ennél alacsonyabb, a nyereség és a veszteség azonban a teljes pozícióra számítódik.
Emiatt az átlagos kisbefektető számára problémás, kockázatos lehet az árupiaci kereskedés. Ugyanakkor ma már több olyan termék is van, melynél csökkentett kontraktus mérettel (mini és mikro) kontraktusokkal lehet kereskedni. A fentiek mellett számos olyan termék is elérhető, melyek az árupiaci termék árfolyamát követik, de az ügyletet nem a határidős tőzsdék kötjük, hanem a hagyományos tőzsdei kereskedésben, vagy tőzsdék kívül, OTC piacon. Ezek a termékek azért előnyösek, mert a kontraktus méret kisebb, és akár hosszabb időtávú befektetést is lehetővé tesznek.
Melyek az árupiaci termékek?
Az árupiaci termékek közé az energiahordozók, a fémek, a mezőgazdasági alapanyagok és egyes állati termékek tartoznak. Ezekkel fizikai piacon, kétoldalú szerződésekkel és szabványosított tőzsdei határidős ügyletekkel is kereskednek. Az árupiaci befektető számára fontos különbség, hogy a fizikai, azonnali ár és a határidős befektetés hozama eltérhet. A határidős ügyletek működéséről külön cikkben írtunk. A fontosabb árupiaci termékek:
- Arany
- Ezüst
- Platinum
- Réz (copper)
- Palládium
- Kukorica (Corn)
- Szója olaj (Soybean oil)
- Szója (Soybean étkezési)
- Zab (Oats)
- Rough Rice (rizs)
- Szójabab (Soybeans)
- Búza (wheat)
- Repce (Canola)
- Kakaó (Cocoa)
- Pamut (Cotton)
- Narancslé, koncentrátum (Orange Juice)
- Kávé (Coffee)
- Fa (Lumber)
- Cukor (Sugar)
- WTI olaj
- Brent olaj
- benzin (Gasoline)
- fűtőolaj (Heating Oil)
- földgáz (Natural Gas)
- Ethanol
Milyen tényezők hatnak az árupiaci termékek árára hosszú távon?
Az árupiaci árakat a globális gazdasági aktivitás mellett a kínálati kapacitások, a technológia, az időjárás, a készletek és a geopolitikai események is befolyásolják. A Commodity-Price Comovement and Global Economic Activity című kutatás a közös ármozgások és a globális konjunktúra kapcsolatát vizsgálta. A tanulmányban becsült magyarázóerő nem értelmezhető úgy, hogy a gazdasági aktivitás minden egyes nyersanyag árának 60-70%-át meghatározza.
A gazdaság bővülése növelheti a nyersanyagok iránti keresletet, de az árakra a kínálati alkalmazkodás is hat. Az infláció önmagában sem garantálja, hogy minden árupiaci termék megőrzi a reálértékét. Egyes nyersanyagok ára hosszú távon is csökkenhet reálértéken, ráadásul a spotárfolyam változása nem azonos az árupiaci befektetési termék befektetői hozamával. Két további szempontot érdemes figyelembe venni.
Az egyik ok, hogy az egyedi árupiaci termékek ára hosszú távon is csökkenhet számos ok miatt. Például helyettesítő termék jelenik meg a piacon, egészségtudatosabbak lesznek a vásárlók, és ez eredményezi a kereslet csökkenést, vagy a technológia fejlődésével az előállítási költségek alacsonyabbak lesznek, így a kínálat növekszik, esetleg kedvező vagy épp kedvezőtlen éghajlati változások következnek be.
Érdemes azt is figyelembe venni, hogy egyes árupiaci termékek iránti kereslet rugalmasabb, más termékek esetében rugalmatlan. Például az élelmiszer alapanyagok iránti kereslet magasabb árak mellett is megmaradhat, de van egy felső határa a keresletnek, hiszen hiába lesz nagyobb a jövedelme az embereknek, egy bizonyos szint fölött nem fognak több kávét meginni naponta. Az alábbi grafikonokon a különböző árupiaci termékek árának (inflációval korrigált) változását követhetjük nyomon 1965-2015 közötti időszakon. Legyünk arra tekintettel, hogy spot, azaz azonnali piaci árakat látunk. Ennek azért van jelentősége, mert az azonnali, piaci áron nem tudunk befektetni az árupiacba (kivéve akkor ha fizikailag megvásároljuk). Néhány bekezdéssel lentebb lesz még szó ennek a jelentőségéről.
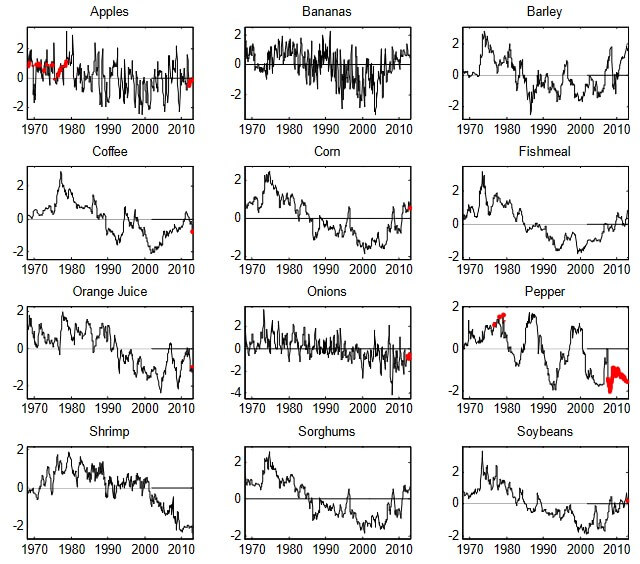

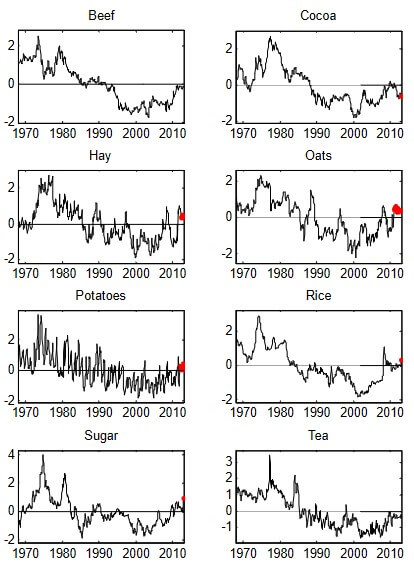

forrás: Commodity-Price Comovement and Global Economic..
Az ábrák az egyes árupiaci termékek inflációval korrigált spotárának történeti alakulását mutatják. A termékek között lényeges eltérések figyelhetők meg, ezért az összes nyersanyagra nem lehet egységes hosszú távú reálhozamot megadni. Az ábrákból ráadásul nem olvasható ki közvetlenül egy határidős alap vagy árupiaci ETF tényleges teljesítménye. A befektetési időtáv is fontos: néhány éves időszakokban jelentős nyereség és veszteség egyaránt előfordulhat.
Mire jók az árupiaci termékek?
A fizikai nyersanyagok azonnali ára és a befektethető határidős stratégia hozama között jelentős eltérés lehet. A teljesen fedezett határidős befektetés hozamában a határidős ár változása, a kontraktusok görgetésének hatása és a fedezetként elhelyezett pénzeszközök kamatbevétele is szerepet játszhat. Contango esetén a hosszabb lejárat ára magasabb a közeli lejáraténál, ami más feltételek változatlansága mellett hátrányos lehet a folyamatosan hosszú pozíciót tartó befektetőnek. Backwardation esetén ennek ellenkezője is előfordulhat. A görgetéskor nem pusztán az új, drágább kontraktus megvásárlása miatt keletkezik azonnali veszteség: a hozamhatás a határidős árak későbbi változásában és a lejárati görbe alakulásában jelenik meg. Erről a contango és backwardation témájú cikkben írtunk. Gorton és Rouwenhorst Facts and Fantasies about Commodity Futures című kutatásában 36 árupiaci határidős termék egyenlően súlyozott, rendszeresen újrasúlyozott portfólióját vizsgálták az 1959-2004 közötti időszakban. A 2015-ös újravizsgálat szerint a fő történeti eredmények a későbbi mintában nagyrészt fennmaradtak, de ez nem jelenti azt, hogy a jövőben is azonos hozam várható.

Az alábbi táblázatban látható az átlagos éves hozam havi, éves rebalancing, és rebalancing nélküli indexkialakítás esetében. Mindegyik esetben magasabb a hozam mint a spot index esetében.

A következő grafikonon már a részvénypiaccal, kötvénypiaccal vethető össze az árupiac teljesítménye.

A bemutatott történeti mintában az egyenlően súlyozott, fedezett árupiaci határidős portfólió pozitív átlagos többlethozamot mutatott. A táblázatban szereplő 5,23%-os érték az adott portfólióra és vizsgálati időszakra vonatkozik, ezért nem tekinthető az árupiac egészére érvényes, biztosan elérhető kockázati prémiumnak. A 3 körüli t-statisztika statisztikai bizonyítékot jelent a nulla átlaghozammal szemben az alkalmazott modell feltételezései mellett, de nem azt jelenti, hogy 99% a prémium létezésének valószínűsége.

A következő táblázatban azt láthatjuk, hogy milyen kapcsolat van az árupiaci termékek és a részvények (stocks), kötvények (bonds), illetve az infláció között. Jól látható, hogy havi, negyedéves időtávon a korrelációs együtthatók alacsonyak, de egy és különösen öt éves időtávon már magasabb korrelációs együtthatókat látunk. Eszerint az árupiac és a részvénypiac között negatív kapcsolat mutatható ki (-0,42 a korrelációs együttható, magyarázat itt), az árupiac és az infláció között pedig pozitív a kapcsolat (korrelációs együttható 0,45).

A történeti adatok alapján az árupiaci határidős portfólió bizonyos időszakokban kedvező diverzifikációs tulajdonságokat mutatott. A bemutatott kutatásban a részvénypiac legrosszabb hónapjaiban az árupiaci portfólió átlagosan pozitív hozamot ért el. Ez a múltbeli minta fontos megfigyelése, de válságok idején az eszközosztályok közötti korreláció megváltozhat, így az árupiaci befektetés nem garantál védelmet részvénypiaci esés esetén. Az árupiaci hozamok és az infláció között a vizsgált időszakban pozitív kapcsolat mutatkozott, de az infláció elleni védelem ereje termékenként, időszakonként és a befektetési konstrukciótól függően eltérhet.
A vizsgált portfólió módszertana lényeges a hozamok értelmezéséhez. Az egyenlő súlyozás és a rendszeres újrasúlyozás eltérhet a kereskedelmi árupiaci indexek szabályaitól. Az árupiaci indexeket rendszerint termelési vagy likviditási szempontok alapján súlyozzák, nem a részvényindexeknél megszokott piaci kapitalizáció szerint. A termékek lejárati választása, görgetési gyakorisága, költségei és az alap jogi konstrukciója is befolyásolja a befektető tényleges hozamát. Ezért a kutatás eredményei közvetlenül nem azonosíthatók bármely árupiaci ETF teljesítményével.
Mi az az árupiaci szuperciklus (hosszú távú hatások)?
Ahogy a részvénypiacokon is kialakulnak a gazdasági ciklusoknak megfelelően ciklusok, úgy az árupiacokon is megfigyelhetők ciklusok. Azonban ellentétben a részvénypiaci ciklusokkal az árupiacokon sokkal hosszabb időszak alatt futnak le ezek a ciklusok, és ezért illetjük a "szuper" jelzővel, ami tulajdonképpen a ciklus hosszúságára utal. Az árupiaci termékek volatilisek. Túltermelés, háborúk, készlethiány, konfliktusok, időjárás és számos tényező hatással van erre a piacra, azonban ennek ellenére megfigyelhető, hogy a ciklusok hosszú éveken keresztül, több évtizedig tartanak.
Az árupiaci szuperciklusok tehát hasonlóan a részvénypiaci ciklusokhoz:
- csökkenő és emelkedő időszakból állnak,
- akár több évtizedig is tart egy ciklus,
- az árfolyam mozgás sokkal volatilisebb
Az árupiaci szuperciklusokkal kapcsolatban több tanulmányt, összegző munkát is találhatsz az interneten. Az egyik legjobb tanulmány a Kanadai Központi Bank honlapján található, ami nem véletlen, hiszen a nyersanyagokat kitermelő Kanadának egyáltalán nem mindegy, hogy a jövőben milyen nyersanyagárak várhatók, így nem meglepő, hogy több tanulmányban is foglalkoznak az árupiaci szuperciklusokkal.
Ahhoz, hogy a ciklus lefutását megértsd, először térjünk ki arra, hogyan mérhető az árupiacon elérhető különböző termékek árfolyamának változása. Erre a célra számos árupiaci indexet találsz az interneten. Az általam használt és vizsgált, a Kanadai Központi bank árupiaci indexe, amit BCPI (Bank of Canada Commodity Price Index) néven találsz meg itt.

Forrás: https://www.bankofcanada.ca/
Az indexbe 24 különböző (a fenti hivatkozáson részletes listát láthatsz) árupiaci termék árfolyama található meg, például olaj, szén, gáz, arany, ezüst, nikkel, réz, alumínium, ólom, vas, fa, búza, kukorica, vágómarha, hal, stb... Az egyes árupiaci termékek indexben szereplő súlya pedig az alábbiak szerint változott az elmúlt 40 évben.

Forrás: https://www.bankofcanada.ca/
Az alábbi történeti grafikon az árupiaci árak hosszabb távú hullámzását szemlélteti. A négy szuperciklusra vonatkozó felosztás egy adott kutatás adatain és ciklusazonosítási módszerén alapul. A ciklusok pontos kezdete és vége nem olyan rögzített tény, amelyből önmagában a következő fordulópont időpontja meghatározható lenne.

Forrás: https://www.bankofcanada.ca/
Mit érdemes tudni az eddigi négy szuperciklusról?
A grafikonon szereplő görbét, és a négy szuperciklust vizsgáljuk meg kicsit részletesebben is.
1. árupiaci szuperciklus (1899-1932)
Ahogy az alábbi táblázatban is látható, az első árupiaci szuperciklus 1899-ben kezdődött és 1932-ig, azaz három évtizedig tartott. Feltehetően az Egyesült Államok iparosodása volt hatással erre a szuperciklusra. Itt mindössze 5 évig tapasztalhattunk árfolyam emelkedést (táblázat Upswing sora) és 28 éven keresztül estek az árak (Downswing sor).

Forrás: https://www.bankofcanada.ca/
2. árupiaci szuperciklus (1933-1961)
A második árupiaci szuperciklus 29 évig tartott (fenti táblázat Length of cycle.. sora). Gyakorlatilag a második világháborút megelőző időszak, így a háború és a háborúra történő felkészülés volt hatással a nyersanyag árakra. Itt 15 évig emelkedtek, 14 évig estek az árak.
3. árupiaci szuperciklus (1962-1995)
A harmadik árupiaci ciklus 34 évig tartott és 17 évig emelkedtek, 17 évig estek az árak. Ez az időszak Európa és Japán újraépítéséről szólt, így a nyersanyag árak változására is ez a tényező gyakorolhatott hatást. Itt már tapasztalható a nagyfokú volatilitás is, ugyanis a hosszútávú trendtől az árfolyam csúcs itt távolodik el először a legjobban (Peak of supercycle from.. sor) 19,5 százalékra. Korábban sokkal kisebb volatilitással emelkedett a piac, ezért láthattunk 10,2 százalék és 14,1 százalékos eltérést a csúcs és az átlag között. Itt már megfigyelhető a volatilitás a csökkenő trendben is (Trough of supercycle from... sor), azaz amikor az árak a mélypontra esnek 38,1%-ra távolodnak el a hosszútávú mozgóátlagtól. Itt már gyakorlatilag megjelenik a spekulatív tőke a piacon és nagyfokú tőkeáttétel miatt a kereskedési volumen meghaladja a valódi, fizikai forgalmat. Ez magyarázatot adhat részben a volatilitásra. A nagy volatilitás, árfolyam kilengés pedig egyúttal kockázatossá teszi a befektetést, a kereskedést az árupiacokon (később megmutatom, hogy nem minden termékre igaz a nagyfokú volatilitás).
4. árupiaci szuperciklus (1996-tól)
A negyedik, a történeti felosztásban 1996-tól számított árupiaci szuperciklust nagyrészt Kína iparosodásához és a nyersanyagkereslet bővüléséhez kötik. Az ábra a 2020 előtti időszakra épül, ezért a további évek ármozgását nem mutatja. A 2020 utáni járványhatások, ellátási zavarok és geopolitikai események miatt a grafikon önmagában nem alkalmas a jelenlegi ciklusszakasz meghatározására. Az energia-, fém- és mezőgazdasági piacok ráadásul eltérően reagálhatnak ugyanazokra a gazdasági eseményekre.

Miért alakulnak ki emelkedő szakaszok?
A pénz vásárlóértékének (esetünkben a dollár) folyamatos romlása hosszútávon a nyersanyag árak emelkedésével jár együtt, de ehhez még vegyük hozzá, hogy minden árupiaci terméknek van keresleti és kínálati oldala is. Például új bányákat kell létesíteni, ami az infláció miatt több pénzbe kerül a távoli jövőben, ezzel együtt a bányászás is költségesebb lesz (munkabér és egyéb költségek növekedése miatt), és így szépen lassan az infláció beépül az árupiaci termékek árában. Ugyanezen folyamatok megfigyelhetők a mezőgazdasági termékek esetében is. Azonban a kínálat a legtöbbször lassan változik, például új bányák építése időbe telik. Ezzel szemben a kereslet gyorsan változhat, ez pedig azt eredményezi, hogy tartósan túlkereslet időszaka alakul ki, majd idővel a kínálat ehhez alkalmazkodik, esetleg túlkínálat alakul ki. Ez eredményezi az árupiaci szuperciklus csökkenő szakaszát, amelynek szintén vége lesz előbb utóbb. Vagy azért, mert a kínálat lecsökken (alacsonyabb árak miatt nem éri meg kibányászni, bányák zárnak be) vagy azért, mert a kereslet ismét növekedésnek indul. Például nagyobb lélekszámú országok az iparosodás útjára lépnek, lásd Kína esetét az alábbi grafikon. Azt láthatod, hogy a világ nyersanyag fogyasztásának mekkora részé kapcsolódik Kínához 2002-ben, és 2015-ben. Amíg 2002-ben Kína használta fel az összes kibányászott vasérc (Iron ore) 20%-át, addig 2015-ben már a világon kitermelt vasérc 50%-át fogyasztotta el. Kína mára hatszor nagyobb gazdaság, mint évekkel ezelőtt, amikor a negyedik árupiaci szuperciklus kezdődött.

Mikor kezdődik a következő árupiaci szuperciklus?
A múltbeli szuperciklusokból nem lehet megbízhatóan megjósolni a következő tartós emelkedő szakasz kezdetét. Az olyan tényezők, mint India urbanizációja, az energiaátmenet vagy az infrastruktúra-fejlesztések hosszabb távon keresletet generálhatnak, de a kínálat bővülése, a helyettesítő technológiák, a gazdasági lassulás és a geopolitikai sokkok ellensúlyozhatják ezt. A következő ábra történeti demográfiai előrejelzéseket mutat, nem aktuális árupiaci befektetési jelzést.

Pontosan tehát nem lehet megmondani, hogy mikor kezdődik a következő szuperciklus, mivel a fenti tényezőkön kívül számos egyéb tényező is hatással van az árupiaci termékek árára.
Az árupiaci termékek árára középtávon ható tényezők
Fentebb láthattuk, hogy közép távon néhány éves távlatokban már lényegesen nagyobb árfolyamkilengéseket, kialakuló trendeket figyelhetünk meg az árupiaci termékek grafikonján. Ezeket a trendeket számos tényező befolyásolja. A két legfontosabb tényező a termék ára és a termelési kapacitások. Ezek jelentős hatást gyakorolnak a közép távú trendekre. A fentieknek egész egyszerűen az az oka, hogy az emelkedő vagy csökkenő árakra reagálnak a termelők, például beruháznak, kapacitást bővítenek, vagy épp leépítenek, mert gazdaságtalanná válik a termék előállítása. Ezeknek a lépéseknek a hatása azonban hónapok, akár évek múlva jelenik meg a piacon, így túlkereslet esetén tartósan magas árak maradhatnak, míg túlkínálat esetén tartósan csökkenő árakat láthatunk. A tartósan alatt hónapokat értünk. Az ár és kapacitás mellett azonban számos egyedi hatás is érheti a piacot, melyet egyedileg kell értékelni. Nézzük ezeket is.
Politikai tényezők
Természetesen a fenti ciklust (ár és termelési kapacitás) számos más tényező is befolyásolja. Például kormányzati döntések, támogatások, melyek célja a drágulás megállítása, vagy a hazai termelők védelem. Ha egy közelmúltbeli esetet nézzük, akkor az Egyesült Államok 2018-ban 25, illetve 10 százalékos vámot vezetett be az acél- és alumíniumimportra. Erre válaszul Kína számos termékköre pótvámot vezetett be. Közel 3600 terméket 20 és 25 százalékos pótvám alá helyeztek, például szója, zöldségek, kozmetikai cikkek.
Időjárási tényezők
Az időjárási tényezők leginkább az élelmiszer alapanyagok árazását befolyásoló tényező. Egy fontos, és meghatározó faktorról beszélünk ezeknél a termékeknél, mely az árakra jelentős hatást gyakorol. A középtávú időjárás előrejelzések, hosszabb aszályok, áradások, jégesők jelentős hatást gyakorolhatnak a terményárakra. Értelemszerűen nem a kis országok mozgatják a nemzetközi árakat, hanem az adott termény termelésében élen járó országok időjárása. Elérhetők különböző termény-előrejelzések, legtöbbször fizetős szolgáltatások, melyekből megtudhatják a kereskedők a várható termésmennyiséget, amelyből az árupiaci termék kínálati oldalárról kapunk képet.
Szezonalitás
Számos árupiaci termék esetében szezonalitást is megfigyelhetünk. Például a téli időszakban nagyobb mennyiségű olaj fogy, nagyobb a kereslet. Ugyanígy egyes termények ára gyakran visszaesik a betakarítás után.
Tárolás, tárolási költségek
Az árupiaci termékeket betakarítás, kibányászás után tárolni, és szállítani is kell. Ezeknek a költsége is hatással lesz az árupiaci termék árazására. Pontosan emiatt figyelik a kereskedők a különböző készletadatokat (legismertebb az olajkészlet adatok), mert egy bizonyos szint felett már nem lehet raktározni, vagy nagyon költségesen lehet raktározni az árupiaci terméket, így a jövőben nagyobb mennyiség kerülhet piacra, a nagyobb kínálat csökkenő árat eredményez.
Termelési, előállítási költségek
A kínálati oldal fontos tényezője a termékek előállítási, kibányászási költsége. Az előállítási költségekre azonban számos tényező hatást gyakorol, hosszú távon a legfontosabb azonban a technológiai fejlődés, az egyre olcsóbbá váló technológia nagyobb hatékonyságot (mélyebb bányák, ellenállóbb termény, gépesített földművelés), alacsonyabb előállítási költséget, nagyobb termékmennyiséget eredményez.
Pénzügyi tényezők
Nem elhanyagolható szempont az sem, hogy a határidős tőzsdék többségén dollárban denomináltak a termékek, azaz a dollár árfolyama is hatást gyakorol az árakra. A dollár árával pedig eljutottunk oda, hogy a Fed monetáris politikája, a kamatszint, az infláció és egy sor egyéb gazdasági adat közvetve is befolyásolja az árupiaci termékek árát.
Mit csinálnak a legnagyobb szereplők az árupiacokon?
Az amerikai Commodity Futures Trading Commission (CFTC) hetente közzéteszi a Commitments of Traders (COT) jelentéseket. A jelentések általában a keddi nyitott pozíciókat mutatják be, és pénteken jelennek meg. A disaggregated riportban a jelentésköteles kereskedőket Producer/Merchant/Processor/User, Swap Dealers, Managed Money és Other Reportables kategóriákba sorolják; a kisebb, nem jelentésköteles pozíciók külön jelennek meg. A besorolás a szereplő fő üzleti tevékenységét tükrözi, így nem minden producer ügylet fedezeti, és nem minden managed money pozíció azonos motivációjú. A COT riport hasznos a pozicionáltság vizsgálatára, de önmagában nem jelzi előre biztosan az árfolyam alakulását.

Az alábbi táblázatban példaképpen az arany COT riport egy részlete látható.
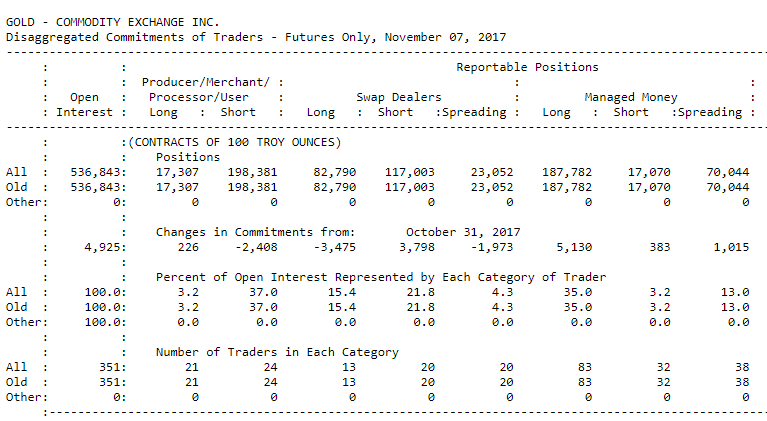
Az adatok 100 uncia aranyban vannak megadva, és az egyes piaci szereplők long és short állományát láthatjuk. Például a fenti táblázat szerint a Producer/Marchant/Processor/User kategóriában a short-állomány 10 szerese a vételi állománynak, ami nem meglepő, hiszen a kitermelők, kereskedők, felhasználók tartoznak ebbe a kategóriába. A kitermelő, bányász cégek elsősorban eladják az aranyat, vagy ún. fedezeti (hedge) ügyletet kötnek, azaz az arany piacán ők lesznek a hedgerek. A táblázat másik két jelentős kategóriája a Swap Dealers, Managed Money oszlopok, ebből ez utóbbi alatt találjuk a kereskedők, intézményi befektetőket, azaz a spekulánsokat. Míg a Swap ügyleteket kötők általában közel azonos long short állománnyal rendelkeznek, addig a Managed money alá sorolt intézményi befektetők esetében már jelentős eltérést láthatunk.
A bemutatott, történeti COT-riportban a Managed Money kategória hosszú pozícióinak állománya lényegesen meghaladta a rövid pozíciókét. A jelentés kontraktusokat tart nyilván, ezért a 100 unciás aranykontraktusok értelmezésekor külön kell választani a kontraktusok darabszámát és az általuk képviselt unciamennyiséget. A nettó hosszú pozíció emelkedése erős optimista pozicionáltságra utalhat, de ebből önmagában sem közelgő esés, sem további emelkedés nem következik. A pozícióállomány változását az árfolyam, a nyitott kötésállomány és az időbeli összehasonlítás figyelembevételével célszerű értékelni.
A fenti adatokat grafikonon is nyomon tudjuk követni, például a finviz.com oldal használatával. A finviz.com oldalon a felső menüsor futures pontja, majd a metals almenü alatt találjuk az arany árfolyamát és a fenti táblázat adatait. Egy másik oldal, a tradingster.com szintén vizualizálja a fenti táblázatban szereplő adatokat. Ennek használatáról itt beszéltünk.
Milyen termékekkel érhetők el az árupiacok?
1) Árutőzsde határidős, futures kereskedés
Az árupiacok egyik fő kereskedési formája a szabványosított tőzsdei határidős ügylet. A hagyományos kontraktusok névértéke jelentős lehet, de számos piacon kisebb, mini vagy mikro kontraktus is elérhető. Az arany hagyományos határidős kontraktusa például 100 troy unciára szól; a pozíció aktuális névértéke a mindenkori aranyártól függ, ezért a régi, 1350 dolláros példát nem szabad aktuális árként kezelni. A kontraktusok egy része fizikai teljesítésű, mások pénzügyi elszámolásúak. A brókercégek a fizikai teljesítés kockázata miatt az ügyfelek pozícióit már a lejárat előtt korlátozhatják vagy lezárhatják.
2) Árutőzsde CFD termékek
Az árupiaci CFD termékekkel jellemzően OTC brókercégek, vagy forex brókercégeknél találkozhatunk, de több hagyományos brókercég is kínál CFD kereskedési lehetőséget. A CFD kereskedés előnye a határidős kereskedéssel szemben, hogy kisebbek a pozíció méretek, így kisbefektető számára is elérhető kereskedési megoldást jelent. Az árupiaci CFD termékek széles köre érhető el CFD formában. Arany és ezüst, illetve réz kereskedési lehetőségek terjedtek el a legjobban, de kakaó, cukor, pamut, platina, kávé is elérhető a különböző forex brókercégeknél. De találkoztam már olyan brókercéggel, amelyik szarvasmarha, narancslé árupiaci határidős termékeit követte CFD formában.
Az árupiaci CFD-k tőkeáttételes, rendszerint tőzsdén kívüli ügyletek. A pozíció névértékének csak egy részét kell fedezetként elhelyezni, de a nyereség és a veszteség a teljes kitettség alapján változik. A lakossági ügyfelekre alkalmazható tőkeáttételt az európai szabályozás korlátozza; az 1%-os fedezet ezért nem tekinthető általánosan elérhető feltételnek. A napon túl tartott pozíció finanszírozási díja a kamatkörnyezettől és a szolgáltató felárától függően jelentős lehet. Befektetési döntés előtt a konkrét termék kondícióit kell ellenőrizni.
A legfontosabb szempont, hogy az árupiaci CFD termékeknek is van lejárata, de ez sem igaz minden termékre, és minden brókercégre. Azoknál a brókercégeknél, ahol lejárata van az egyes árupiaci termékeknek nézzük meg a lejárati időpontokat, és ezeket folyamatosan nyomon kell követni. Ugyanis ekkor automatikusan zárásra kerül a korábban megnyitott pozíció, és a kereskedő feladata az újonnan kiírt lejáratú árupiaci CFD termékben megnyitni a pozíciót ismét.
Ha árupiaci CFD termékekkel szeretnék kereskedni, akkor nemcsak a lejárati időpontok miatt érdemes a brókercég részletes CFD kereskedésről szóló dokumentumát tanulmányozni, hanem azért is, hogy a legkisebb kötésmérettel, kötésegységgel is tisztába legyünk. Fontos tisztába lenni, hogy a kötésegységek nem egységesek a különböző brókercégeknél. Például előfordulhat, hogy egyik brókercégnél a legkisebb nyitható pozíció WTI olajra 1 egység, ami 10 hordó olajnak felel meg, azaz 60 dolláros árfolyamnál az 1 egység 600 dolláros pozíció nyitását eredményezi. Ugyanakkor másik brókercégnél a WTI olajra a 0,01 egység a legkisebb pozíció méret, ami 1 hordó olajnak felel meg. Ha ez utóbb brókercégnél a 0,01 egység helyett 1 egység WTI CFD pozíciót nyitunk, akkor az 100 hordó olajnak, azaz 6000 dolláros pozíciónak felel meg. A CFD kereskedés sajátosságai tehát az árupiaci CFD termékekre is igazak, a CFD kereskedés sajátosságait a következő cikkekben tárgyaltuk részletesen: CFD kereskedés.
3) Árutőzsde ETF termékek
Az árupiaci ETF-ek tőzsdén kereskedett alapok, amelyek meghatározott indexet vagy árupiaci befektetési stratégiát követnek. Az alap árfolyama a nettó eszközérték körül mozoghat, de rövid távon eltérés is előfordulhat. Fontos ellenőrizni, hogy a termék fizikai árut tart, határidős szerződéseket használ vagy más konstrukciót alkalmaz. Az európai piacon a fizikai nemesfémeket követő, egyetlen nyersanyagra épülő termékek gyakran ETC-ként érhetők el, és jogi felépítésük eltérhet az UCITS ETF-ekétől.
Fizikai árupiaci ETF alapok
Az árupiaci ETF-ek két nagy csoportra bonthatók. Ezek közül az egyik az ún. fizikai ETF kategória, ami azt jelenti, hogy az árupiaci terméket megvásárolja az ETF és tárolja. Főleg arany, ezüst esetében találkozhatunk ilyen fizikai ETF alapokkal.
Határidős árupiaci ETF alapok
A másik esetben pedig nem fizikai termékekből képezik ki a portfóliót, hanem határidős termékekkel alakítják ki az ETF árupiaci portfólióját. Ez utóbbi esetben azonban hosszú távon nem biztos, hogy pontosan tudja az árupiaci termék árát követni az ETF. Az alábbi WTI példán keresztül szemléltetem, mi a különbség az árupiaci termék árváltozása és egy olaj ETF alap árfolyamának változása között.
Egy határidős olajtermék hozama hosszabb időtávon eltérhet a WTI olaj spotárának változásától. Ennek fő oka a lejáró kontraktusok rendszeres görgetése és a határidős görbe alakja. Tartós contango esetén a görgetési hozam kedvezőtlen lehet, backwardation esetén pedig kedvező. A magasabb árú távolabbi szerződésre való váltás nem jelent automatikus, egyszeri veszteséget a tranzakció pillanatában; a különbség a határidős hozamfolyamaton keresztül válik fontossá. A pontos eredmény a termék szabályaitól, a költségektől és az árak változásától függ. Részletesen a contango hatásáról szóló cikkben írtunk.
A tőzsdei árupiaci alapok költségei között az éves alapkezelési díj, a kereskedési spread és egyes konstrukcióknál a görgetés hatása is megjelenik. A határidős alap hozamában a fedezet kamatbevétele is szerepet kaphat. A CFD-k napon túli finanszírozási terhét nem célszerű egy korábbi, alacsony kamatkörnyezet alapján az ETF díjaihoz hasonlítani. A termékek költségét és tényleges kitettségét az aktuális dokumentáció alapján érdemes összevetni.
4) Árupiaci ETN termékek
Az árupiaci ETN-ek tőzsdén kereskedett, rendszerint fedezetlen adósságinstrumentumok, amelyek kifizetése valamely indexhez vagy árupiaci stratégiához kapcsolódik. A befektető a piaci kockázat mellett a kibocsátó hitelkockázatát is viseli. Egy ETN követheti a meghatározott index szabályait, de ha maga az index határidős görgetésre épül, annak hozamhatásai az ETN-ben is megjelennek. Az ETN ezért általában nem szünteti meg a contango következményeit, és nem garantálja a spotár pontos követését. Az ETF és ETN közötti különbségekről külön cikkben is írtunk.
Mire lesz szükséged az árutőzsdei kereskedéshez?
Ha tehát az árutőzsdén szeretnék kereskedni, árupiaci termékekkel, akkor alapvetően két dolgot kell megértened a kereskedés előtt. Az egyik, hogy az árupiaci tőzsdék, árutőzsdék határidős tőzsdék, így a határidős ügyletekkel és a tőkeáttétes kereskedéssel kapcsolatban mindenképpen szerezz ismereteket. Ebben segíthet a következő bejegyzés: Határidős ügylet, futures, foward ügylet fogalma, jelentése.
Hogyan fektess be az árupiacon, árutőzsdén?
Az árupiaci befektetések közé az energiahordozók, nemes- és ipari fémek, illetve mezőgazdasági termékek ármozgásához kapcsolódó konstrukciók tartoznak. Az arany és az olaj mellett például földgáz, réz, kukorica, szójabab, cukor, kávé és kakaó is elérhető különböző befektetési termékeken keresztül. A közvetlen árukitettség és a nyersanyagtermelő vállalatok részvényeinek kockázata eltér.
Az infláció csökkenti a pénz vásárlóerejét, és az árupiaci termékek áremelkedése hozzájárulhat az infláció gyorsulásához. Bizonyos nyersanyagok, illetve diverzifikált árupiaci határidős portfóliók egyes történeti időszakokban pozitívan reagáltak az inflációs meglepetésekre. Ez azonban nem jelent automatikus vagy teljes inflációvédelmet: a befektető tényleges hozamát a kiválasztott termék, a görgetési hozam, a devizaárfolyam és a költségek is befolyásolják. A nyersanyagáraktól független keresleti és monetáris tényezők szintén alakíthatják az inflációt.
Hogyan válasszunk árupiaci befektetési alapot?
Árupiaci alap választásakor elsőként a tényleges kitettséget kell ellenőrizni. Fontos, hogy az alap milyen termékeket tart, milyen súlyozást és görgetési szabályt alkalmaz, illetve mennyire koncentrálódik az energia- vagy fémipari piacokra. Az alábbi súlyok egy történeti, szemléltető portfólióból származnak, ezért nem tekinthetők egy jelenleg forgalmazott alap naprakész összetételének.
- NY Harbor ULSD (Heating Oil) 13.52%
- Brent Crude Oil 13.41%
- Gasoline RBOB 13.35%
- Sweet Light Crude Oil (WTI) 12.28%
- Gold 7.14%
- Soybean 5.96%
- Wheat 5.24%
- Sugar 5.21%
- Corn 5.00%
- Natural Gas 4.73%
- Copper 4.30%
- Aluminum 3.96%
- Zinc 3.73%
- Silver 2.17%
A bemutatott összetétel egyetlen történeti példa. Árupiaci alap kiválasztásakor az éves költséghányad mellett a spreadet, a mögöttes indexet, a hozamváltozatot (price, excess vagy total return), a devizakitettséget, a görgetési szabályt, a likviditást és a jogi konstrukciót is érdemes vizsgálni. A díjak termékenként változnak, ezért a régi, 0,5-1%-os sáv nem tekinthető általános aktuális árszintnek.
Magyarországon is elérhetők különböző árupiaci befektetési alapok és külföldi tőzsdén kereskedett termékek, de a hozzáférés függ a szolgáltatótól és a befektető ügyfélminősítésétől. Az alapok alapja konstrukcióknál a közvetlen és közvetett költségeket együttesen kell vizsgálni. Egy korábbi, 2-3%-os díjszint ma nem kezelhető minden termékre érvényes általános adatként; a döntéshez az aktuális KID-et és kezelési szabályzatot kell ellenőrizni.
További vizsgálatok, összefüggések az árupiaccal kapcsolatban: Nyersanyag-kereskedés, befektetés: Hogyan? Mire figyelj?