
Jelzi a részvényhozam és a kötvényspread a gazdasági növekedést?
A gazdasági változások előrejelzése a befektetők körében népszerű téma. Jellemzően szakértői vélemények, anekdotikus bizonyítékok alapján zajlanak az ilyen jellegű előrejelzések a gazdasági médiában, ugyanakkor ez a téma évek óta vizsgált területe a pénzügyi közgazdaságtannak, és számos összefüggésre van bizonyítékunk, melyek a jövőbeni gazdasági változásokkal, gazdasági növekedéssel összefüggésbe hozhatók. Ezeket a tényezőket fogjuk megbeszélni cikksorozatunkban, melynek első részében a részvénypiacra, a kötvényspreadekre fókuszálunk. Témáink:
- A gazdasági válságok előrejelzése
- A GDP-növekedés előrejelzése
- A részvény- és kötvénypiac jelzi a gazdasági növekedést?
- A részvénypiaci hozamok jelzik, a kötvényspread már nem?
A gazdasági válságok előrejelzése
A gazdasági válságokkal kapcsolatos előrejelzések népszerű témája a gazdasági médiának, azonban ahogy egy korábbi cikkünkben beszéltünk erről, a témával kapcsolatban előkerülő indikátorok, jelzések mögött legtöbbször anekdotikus bizonyítékok vannak. Ilyen gyakran megjelenő indikátorokból egy tucatot felsoroltam a fenti cikkben, és a recessziók, gazdasági válságokkal kapcsolatos bizonyítékon alapuló vélemény jelenleg az, hogy nem lehet előre jelezni ezeket az eseményeket, nem beszélhetünk egy válságról determinisztikus, csak probabilisztikus úton. Ha ezekre az alapokra helyezzük át a vizsgálatot, akkor mindössze pár összefüggés marad:
Amíg azonban a recessziók bekövetkezése egy ritka, nehezen előre jelezhető esemény, addig a gazdasági növekedést, a GDP-növekedést számos tényező jelzi előre.
A GDP-növekedés előrejelzése
A gazdasági növekedéssel, a GDP növekedéssel összefüggésben számos tényező szóba kerülhet, és a 2008-2009-es gazdasági válságot megelőzően a vizsgálatok nagyrészt a hagyományos termelő, szolgáltató vállalkozásokra, különböző makrogazdasági tényezőkre fókuszáltak. A gazdasági növekedéssel kapcsolatban ezek alapján a három legfontosabb tényező:
- a tőke felhalmozása, melyet beruházásra fordítanak,
- a munkaerő növelése (több dolgozó, több munkaóra, jobb termelékenység),
- a technológiai fejlődés.
A fenti három tényező mögött (bővebben itt beszéltünk erről) számos indikátort, összefüggést találunk. Kezdve azzal, hogy a tőke felhalmozására hatást gyakorol a jegybanki alapkamat, a megtakarítási ráta, a bankrendszer állapota, a vállalatok eladósodottsága, így nem meglepő, hogy Ben Bernake (korábbi Fed elnök) és Mark Gertler (aki a 20 legtöbbször hivatkozott közgazdász egyike) a 90-es évek végén még a hitelfelvevők mérlegének minőségére fókuszálva próbálták a növekedést előrejelezni (lásd itt). Ennek alapja, hogy a gyenge vállalati mérleg (magas eladósodottság) kisebb hitelkihelyezést tesz lehetővé, ami negatívan hat a gazdasági növekedésre.
A 2008-2009-es gazdasági válságot követően azonban a vizsgálatok fókusza áttevődött a tőkepiacokra, a pénzügyi rendszerre, így az ingatlanárak, az eszközárak növekedése, a banki likviditás, a kötvényspreadek (term-spread) előrejelző képességével kapcsolatos elméletek is megszülettek, melyeket több esetben empirikus vizsgálatok támasztottak alá. Így jutottunk el oda, hogy ma már több olyan tényező ismert, melyek összefüggésbe hozhatók a gazdasági növekedéssel, és az alábbiakban összegzem, hogy mit tudunk a pénz- és tőkepiacok gazdaságra gyakorolt hatásaival, gazdasági növekedéssel kapcsolatos összefüggéseiről.
A részvény- és kötvénypiac jelzi a gazdasági növekedést?
A pénz- és tőkepiacok nagyon jó indikátorai a jövőbeni gazdasági változásoknak. Ennek oka, hogy az eszközárak hozamainak megváltozása jól tükrözi, hogy a piaci szereplők mit gondolnak a jövőbeni gazdaságról. Például ha a lakosság és a vállalkozások a jövőben nagy gazdasági növekedésre számítanak, akkor ez emelkedő részvényárakat eredményez a jelenben. A befektetők általában azoknak a társaságoknak a részvényeit vásárolják, melyek esetében nagy nyereségbővülést várnak a jövőben, így ezen társaságok emelkedő ára szintén egy jelzés arról, hogy mint gondolnak a piaci szereplők. A lakosság és a vállalkozások döntései a kötvénypiacra is kihatnak, hiszen ha növelik a fogyasztásukat és a beruházásokat, akkor a hosszú kötvények hozamai emelkedni fognak a jövőben. A részvény- és kötvénypiacok tehát képesek előre jelezni a gazdasági válságokat. A fenti állítást több múltbeli vizsgálat is alátámasztja (lásd itt és itt). A témával kapcsolatban két új tanulmány is a rendelkezésünkre áll: egy 2019-es és egy néhány hete megjelent vizsgálat. Mindkettő arra kereste a választ, hogy a GDP jövőbeni változása és a részvénypiaci, illetve kötvénypiaci hozamok között van-e bármiféle összefüggés.
A Predicting GDP Growth with Stock and Bond Markets cím alatti anyagban 12 fejlett ország gazdaságát vizsgálták meg. A kutatás kiterjedt a részvényárak változása és a jövőbeni GDP változása, illetve a kötvénypiaci spread (10 éves lejáratú és a 3 hónapos lejáratú kötvények hozamkülönbsége) változása és a jövőbeni GDP változásának vizsgálatára 1973-2017 közötti időszakon. Az alábbi grafikonon az Egyesült Államok kötvénypiaci spreadje látható sárga színnel. Növekvő érték azt jelzi, hogy a 10 éves lejáratú kötvény hozama növekszik a 3 hónapos lejáratú kötvényhez képest.
forrás: saját szerkesztés
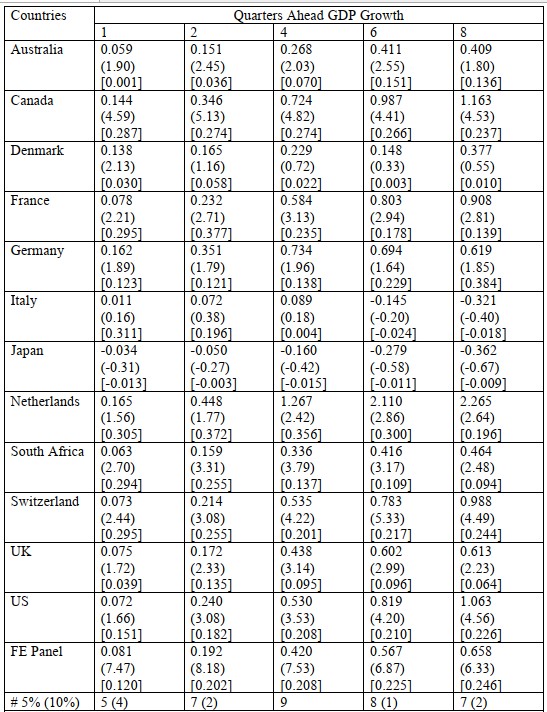
Az alábbi táblázatban 12 országra lebontva látható a kötvénypiaci spread változása és a következő 1-8 negyedév GDP növekedése közötti kapcsolat. Ahogy a táblázatból látható, a kötvénypiaci spread (term-spread) változása és a következő 1-8 negyedév gazdasági növekedése között pozitív a kapcsolat szinte minden országban (kivéve Japán, Olaszország). Ez gyakorlatilag összhangban van azzal a véleménnyel, mely szerint az emelkedő, meredekké váló hozamgörbe gazdasági növekedést, az inverzzé váló hozamgörbe gazdasági csökkenést jelez.
forrás: Predicting GDP Growth with Stock and Bond Markets
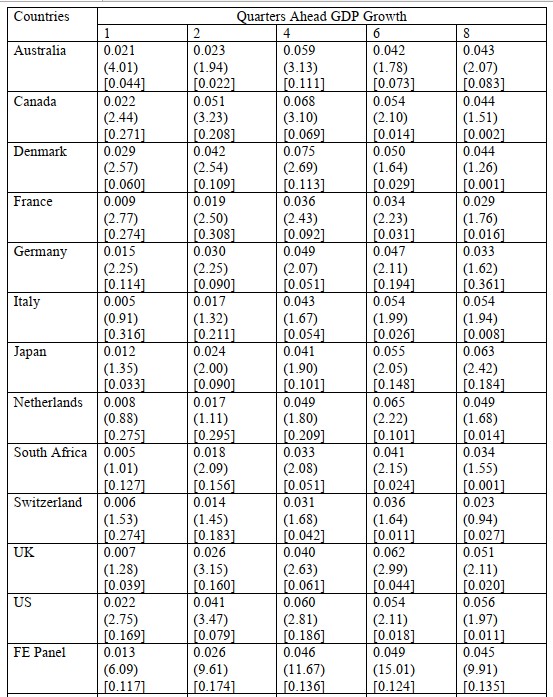
A következő táblázat már a részvénypiaci hozamok és a jövőbeni gazdasági növekedés közötti pozitív kapcsolatról árulkodik. A részvénypiaci hozamok változásának tehát van előrejelző képessége, legerősebben a 2, 4, 6 negyedéves időszakon.
forrás: Predicting GDP Growth with Stock and Bond Markets
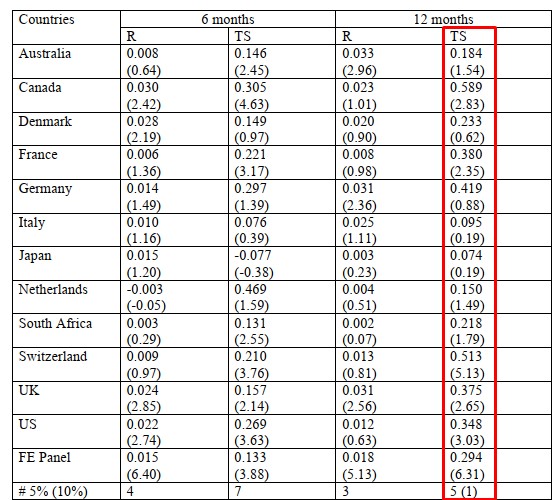
A pozitív kapcsolat erősségét a korrelációs együtthatók mutatják, melyet az alábbi táblázat foglal össze. Az R oszlopokban a részvénypiaci hozamok, a TS oszlopokban a kötvénypiaci spread és a jövőbeni gazdasági növekedés közötti kapcsolat erőssége látható. A mezőkben szereplő számok a korrelációs együtthatók, melyek értéke 0-1 között változik. A nullához közeli érték alacsony, míg az 1-es érték szoros kapcsolatot jelez (bővebb magyarázat itt). Az adatokból kiderül, hogy erős kapcsolatot 12 hónapos időtávon a kötvényspread esetében tapasztalhatunk.
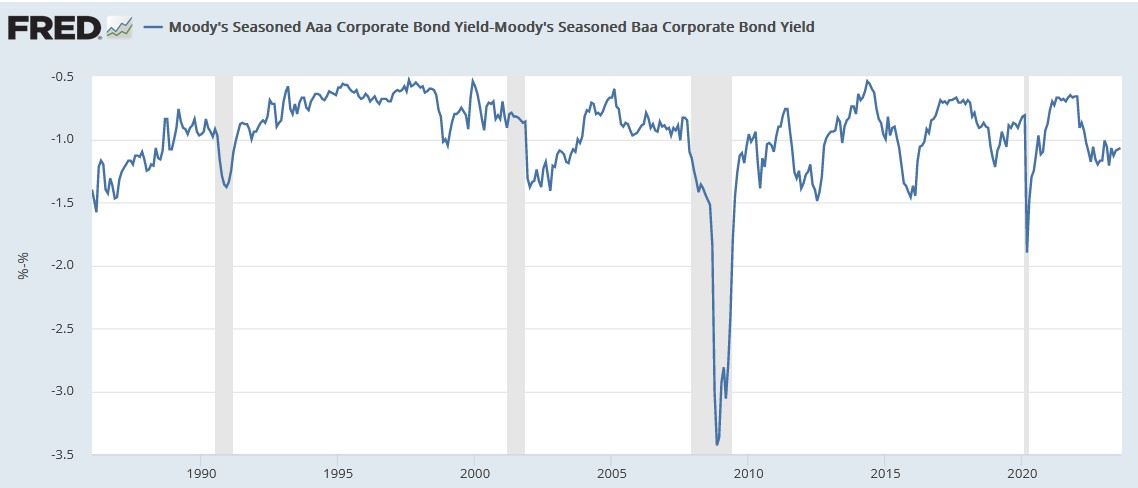
A fentiek alapján azt láthatjuk, hogy a kötvénypiac magasabb megbízhatósággal jelzi a jövőbeni gazdasági növekedést, mint a részvénypiaci hozamok változása. A kötvénypiac tehát hasznos indikátora a jövőbeni növekedés előrejelzésének, és az újabb adatok azt mutatják, hogy a fenti összefüggés meglehetősen robusztus, ugyanis nemcsak az államkötvények, hanem a nem pénzügyi vállalatok kötvénypiacán is erős előrejelző képessége van. Ennek a kötvényspreadnek gyakran a Moodys hitelminősítő besorolása adja az alapját, és a kötvényspread az AAA és a BAA kötvények hozamkülönbségét mutatja, lásd alábbi grafikonon.
forrás: fred
A részvénypiaci hozamok jelzik, a kötvényspread már nem?
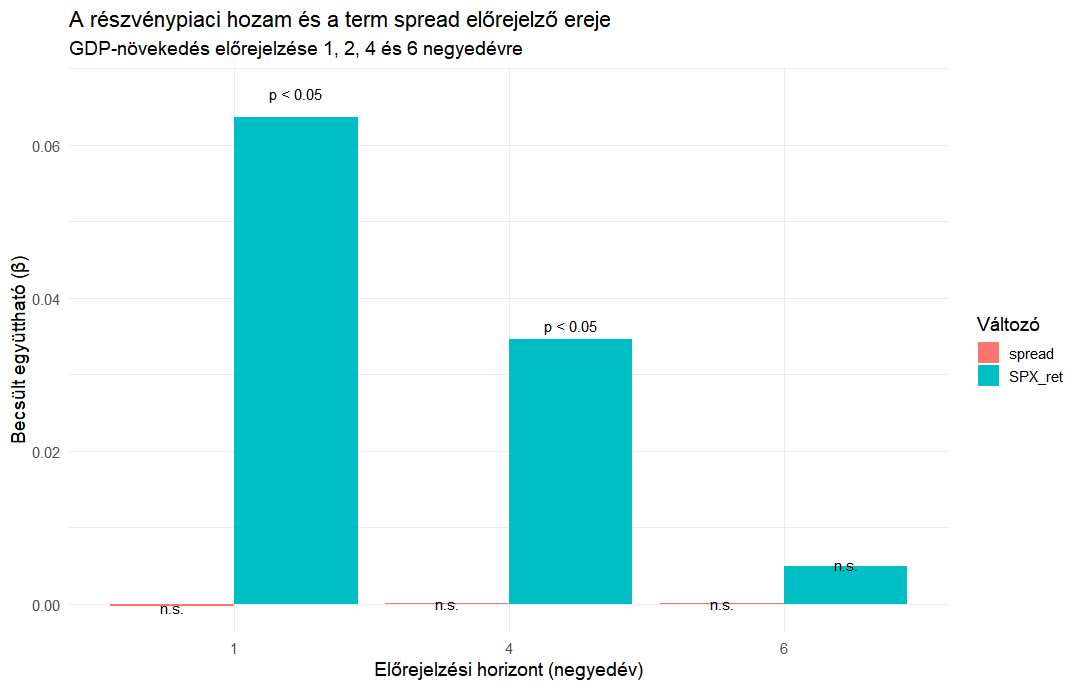
A nemzetközi szakirodalom alapján azt várhatnánk, hogy a kötvénypiaci hozamkülönbség, vagyis a term-spread (10Y–3M) megbízható előrejelzője a jövőbeni gazdasági növekedésnek. A múltbeli empirikus eredmények ugyanis azt mutatták, hogy a meredekké váló hozamgörbe historikusan erős gazdasági növekedést jelez, míg az inverzzé váló hozamgörbe lassulást vagy recessziót vetít előre. A saját vizsgálatunk viszont az Egyesült Államok 1990–2025 közötti negyedéves adatai alapján egészen más eredményre jutott. A negyedéves S&P 500 hozamok és a jövőbeni GDP-növekedés kapcsolatát elemezve azt kaptuk, hogy:
- 1 negyedéves előrejelzési horizonton a kapcsolat pozitív és szignifikáns (p < 0.05).
- 4 negyedéves távon szintén szignifikáns jelzés mutatkozik.
- 6 negyedéves távon a kapcsolat gyengül, pozitív, de nem szignifikáns.
Ugyanakkor a term spread és a következő negyedévek GDP-növekedése között nem találtunk érdemi kapcsolatot. Az alábbi ábrán a negyedéves részvényhozamok mellett a term spread jövőbeli GDP-re gyakorolt hatását is feltüntettük. Látható, hogy a term spread becsült együtthatói gyakorlatilag nem térnek el a nullától, vagyis a vizsgált időszakban nem mutatott szignifikáns előrejelző erőt.
forrás: saját szerkesztés
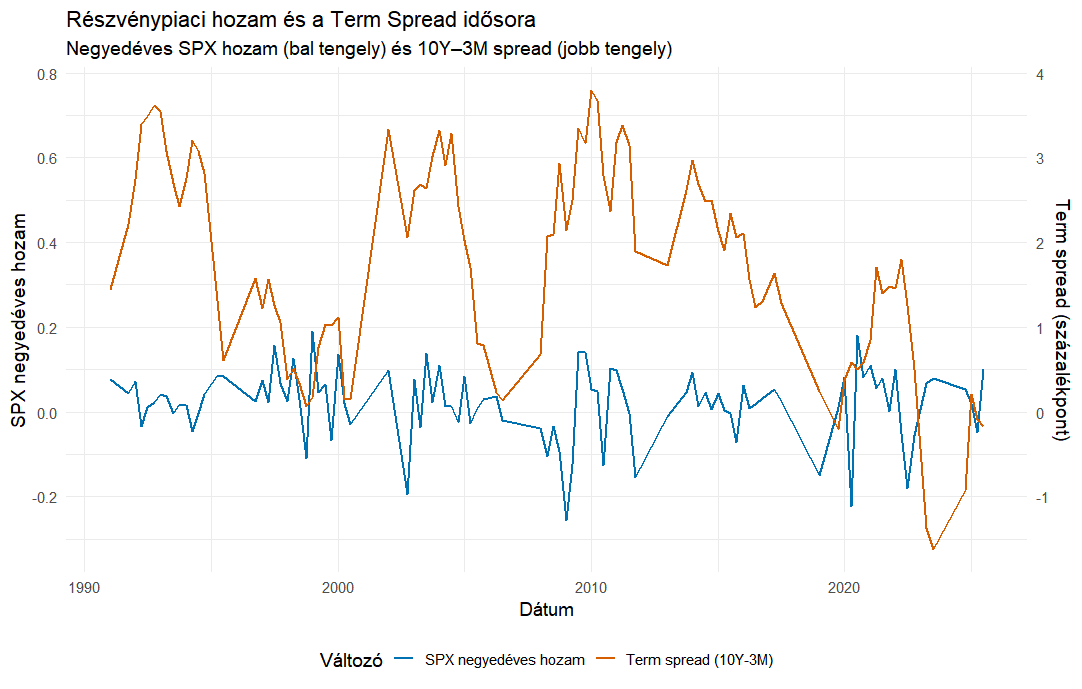
Az alábbi ábrán az amerikai részvénypiac negyedéves hozamának idősorát (kék) és a term spread alakulását (narancs) láthatjuk. Az utolsó adatpont 2025 második negyedévének végére esik, mivel a harmadik negyedéves GDP-adat a kormányzati leállás miatt még nem áll rendelkezésre.
forrás: saját szerkesztés
A nemzetközi szakirodalom hosszú időn át azt mutatta, hogy a pénz- és tőkepiacok – különösen a részvénypiaci hozamok és a kötvénypiaci term-spread (10Y–3M) – megbízható előrejelzői a gazdasági növekedésnek. A Predicting GDP Growth with Stock and Bond Markets című tanulmány például 12 fejlett ország 1973–2017 közötti adatai alapján arra jutott, hogy a term-spread szinte minden országban pozitívan jelzi előre a következő negyedévek GDP-növekedését, és a részvénypiaci hozamok is jól tükrözik a gazdasági szereplők várakozásait.
Saját elemzésünk ugyanakkor más eredményt hozott, amikor kizárólag az Egyesült Államok 1990–2025 közötti negyedéves adataira fókuszáltunk. A negyedéves S&P 500 hozamok és a jövőbeni GDP-növekedés között erős, szignifikáns kapcsolatot találtunk: az 1 és 4 negyedéves előrejelzési horizonton a részvénypiac kifejezetten jó indikátornak bizonyult. Ezzel szemben a term-spread esetében egyetlen vizsgált időtávon sem sikerült kimutatni szignifikáns összefüggést. A becsült együtthatók gyakorlatilag nullához közelítettek, vagyis a hozamgörbe meredeksége a modern amerikai adatokon már nem jelzi érdemben a GDP jövőbeni változását.
A korábbi, több évtizedes eredmények és a friss amerikai adatok közötti eltérés arra utal, hogy a kötvénypiac információtartalma az elmúlt időszakban gyengült – részben a monetáris politika változásai, a jegybanki kötvényvásárlások és a hozamgörbe torzulása miatt. A részvénypiac viszont továbbra is érzékenyen reagál a gazdasági szereplők várakozásaira, így a jelenlegi adatok alapján sokkal erősebb jelzést ad a rövid távú gazdasági növekedés irányáról, mint a term-spread.