Digitális jegybankpénz, CBDC: Mit jelent? Mire jó? Előnyei?
Cikkünkben a CBDC fogalmát, a digitális jegybankpénz jelentését beszéljük meg. A témához kapcsolódóan kitérünk arra is, hogy hol vezették már be a digitális jegybankpénzt, és mi várható a jövőben. Szó lesz arról is, hogy mi a különbség a kriptovaluták, a bankbetétek és a CBDC között, illetve milyen előnyökkel és kockázatokkal járhat az új fizetési forma. Témáink:
- Mit jelent a digitális jegybankpénz, CBDC?
- Nemzetközi kezdeményezések
- Milyen hatása lehet a digitális jegybankpénznek a bankrendszerre?
- Mi a különbség a készpénz, a bitcoin és a digitális jegybankpénzek között?
- Olcsóbb tranzakciók a CBDC-nek köszönhetően?
- Megbízhatóság és a CBDC
- Lehet-e bankszámla nélkül fizetni?
- A digitális jegybankpénz és a monetáris politika
- Mi a probléma a digitális jegybankpénzzel?
- Hol vezettek már be digitális jegybankpénzt?
Mit jelent a digitális jegybankpénz, CBDC?
A digitális jegybankpénz, angolul Central Bank Digital Currency (CBDC) egy központi bank által kibocsátott digitális pénzt jelent. Legfontosabb tulajdonsága, hogy a jegybank közvetlen kötelezettsége, vagyis a pénz birtokosa a jegybankkal szemben rendelkezik követeléssel. A digitális jegybankpénz elektronikus formában létezik, és kialakításától függően akár hagyományos bankszámla nélkül is használható. A CBDC-nek több formája van. A lakossági digitális jegybankpénz (retail CBDC) a háztartások és vállalkozások fizetéseit szolgálhatja, a nagykereskedelmi digitális jegybankpénz (wholesale CBDC) pedig elsősorban a pénzügyi intézmények közötti elszámolásokra használható. A szakirodalomban előfordul a szintetikus CBDC (synthetic CBDC) elnevezés is. Ennél a konstrukciónál a pénzt egy magánszereplő bocsátja ki, jegybankpénzben tartott fedezettel. Szigorú értelemben ez nem valódi CBDC, mivel a pénz a magánkibocsátó kötelezettsége marad.
Érdemes egy fontos különbséget már az elején tisztázni. A bankszámlánkon tartott pénz ma is digitális formában létezik. Ha például 100 000 forint van a bankszámlánkon, akkor az a kereskedelmi bankkal szembeni követelésünk. A készpénz viszont közvetlenül a jegybank által kibocsátott pénz. A lakossági CBDC olyan digitális fizetési lehetőséget teremtene, amelynél a pénz a készpénzhez hasonlóan a jegybank kötelezettsége lenne. Ezért is fontos a különbség a digitális bankbetét és a digitális jegybankpénz között.
A digitális jegybankpénz ötlete nem a semmiből született, hiszen számos országban csökken a készpénzes fizetések aránya, miközben az elektronikus fizetési megoldások és a magánkibocsátású digitális pénzek egyre nagyobb figyelmet kapnak. A jegybankok egyik fő motivációja, hogy a lakosság a jövőben is hozzáférhessen jegybank által kibocsátott pénzhez, és a fizetési rendszerek működése ne függjön kizárólag magánszereplőktől. A Facebook korábbi, Libra, majd Diem néven ismert digitálispénz-terve is ráirányította a figyelmet erre a kérdésre, bár a projektet 2022-ben megszüntették. A CBDC fejlesztésének további célja lehet a fizetések hatékonyságának és a pénzügyi rendszer ellenálló képességének javítása.
Nemzetközi kezdeményezések
Megfigyelhető azonban, hogy a digitális jegybankpénzek iránti érdeklődés jóval nagyobb, mint a tényleges bevezetések száma. A Nemzetközi Fizetések Bankjának (BIS) 2025-ben publikált, a 2024-es állapotot felmérő kutatásában a megkérdezett 93 jegybank 91%-a vizsgálta a lakossági vagy a nagykereskedelmi CBDC lehetőségét. Az Atlantic Council 2026 májusában frissített nyilvántartása szerint 146 ország és valutaunió foglalkozik a digitális jegybankpénzzel, de országos szinten mindössze három ország vezetett be lakossági CBDC-t. A Bahama-szigeteken a Sand Dollar, Nigériában az e-Naira, Jamaicában pedig a JAM-DEX működik. A bevezetés ugyanakkor önmagában még nem jelenti azt, hogy a lakosság széles körben használja ezeket a fizetési eszközöket.
Kína 2020 óta folytat nagyszabású kísérleteket a digitális jüannal, amelynek használatát több térségben és fizetési helyzetben is tesztelték. Európában Svédország e-korona-projektje és az Európai Központi Bank által előkészített digitális euró érdemel figyelmet. A svéd jegybank a technológiai kísérleteket 2023-ban lezárta, 2026-ban pedig azt javasolta, hogy készítsék elő az esetleges bevezetéshez szükséges jogszabályi változások vizsgálatát. Svédországban tehát továbbra sem született döntés az e-korona kibocsátásáról.
A digitális euró fejlesztése is előrehaladt, de a pénz bevezetéséről még nincs végleges döntés. Az Európai Központi Bank 2026-ban 36 pénzforgalmi szolgáltatót választott ki a 2027 második felében induló, egy évig tartó kísérleti programhoz. A jelenlegi tervek szerint 2029-ben kerülhet sor a digitális euró esetleges kibocsátására, amennyiben a szükséges uniós jogszabályokat elfogadják, és az EKB később a bevezetés mellett dönt. A digitális euró célja a készpénz kiegészítése és egy széles körben használható, jegybank által kibocsátott digitális fizetési lehetőség biztosítása. A digitális euró kísérleti programjának részletei az EKB oldalán követhetők.
Milyen hatása lehet a digitális jegybankpénznek a bankrendszerre?
A központi banki digitális pénzek (CBDC-k) megjelenése a mindennapi fizetéseken túl a bankrendszer működését is átalakíthatja. A fő probléma ugyanis az, hogy ha a lakosság nagy tömegben váltaná bankbetétjét digitális jegybankpénzre, az banki forráskivonást okozhatna. A kereskedelmi bankok a betétekből is finanszírozzák működésüket és hitelezési tevékenységüket. Ha ezeknek a forrásoknak egy része a jegybankpénz felé áramlik, a bankoknak más finanszírozási lehetőségeket kell találniuk, ami növelheti a költségeiket és hatással lehet a hitelezésre.
Sajnos azonban válsághelyzetben a probléma még súlyosabbá válhat. Ha a betétesek egy bank pénzügyi helyzete miatt aggódnak, a digitális jegybankpénz gyors és könnyen elérhető alternatívát jelenthet számukra. Így a bankbetétek kivonása felgyorsulhat, ami pénzügyi stabilitási kockázatot okozhat. A fenti problémára több megoldás is szóba került. Ilyen az egy személy által tartható CBDC-egyenleg korlátozása, a kamatfizetés mellőzése és az olyan kétszintű rendszer, amelyben a kereskedelmi bankok továbbra is fontos szerepet töltenek be a fizetési szolgáltatásokban. A kétszintű rendszer önmagában még nem akadályozza meg a betétkivonást, ezért a különböző eszközöket együtt érdemes vizsgálni.
Az EKB tervei szerint a digitális euró után nem járna kamat, és a felhasználók egyenlegére felső korlát vonatkozna. A jegybank 2025-ös technikai vizsgálata 500 és 3000 euró közötti feltételezett egyenlegkorlátok mellett elemezte a bankrendszeri következményeket. Az eredmények szerint ezekkel a korlátozásokkal a digitális euró napi fizetésekre történő használata nem veszélyeztetné érdemben az euróövezet pénzügyi stabilitását. Fontos azonban, hogy ezek modellszámítások, és a végleges szabályokról még nem született döntés. A tervezett működésről az EKB összefoglalójában olvashatunk bővebben.
Ugyanakkor a CBDC előnyei sem elhanyagolhatók. A kialakítástól függően egyszerűbbé teheti a fizetéseket, javíthatja a pénzügyi szolgáltatások elérhetőségét, és a határon átnyúló elszámolások költségét is csökkentheti. A kihívás abban áll, hogyan lehet ezeket az előnyöket úgy elérni, hogy közben a bankrendszer hitelezési képessége és a pénzügyi stabilitás is fennmaradjon.
Mi a különbség a készpénz, a bitcoin és a digitális jegybankpénzek között?
Az alábbi ábra áttekintésével jól megérthető a különbség a különböző pénzformák között. Az ábra egy 2020-as IMF-tanulmányból származik, ezért a digitális pénzek akkori típusait és tulajdonságait szemlélteti. Az egyes sorok magyarázatai:
- Central Bank Issued: központi bank által kibocsátott
- Legal Tender: törvényes fizetőeszköz
- Central Bank-Backed: jegybankpénzzel fedezett vagy jegybanki kötelezettséghez kapcsolódó
- Fiat Pegged: hivatalos pénz, például dollár vagy euró értékéhez kötött
- Peer to peer: közvetlenül két felhasználó között lebonyolítható tranzakció
- Programmable: programozható

Forrás - A Survey of Research on Retail Central Bank Digital Currency
A fenti ábrán jól látható, hogy a készpénz (cash) jegybank által kibocsátott pénz, melynek fizikai formájához nem rendelhetők automatikusan végrehajtott felhasználási feltételek. Egy digitális jegybankpénznél technikailag megvalósíthatók ilyen funkciók, de a programozhatóság nem kötelező tulajdonsága a CBDC-nek. Érdemes különválasztani a programozható pénzt és az automatizált, feltételes fizetéseket. Az utóbbi esetben például egy átutalás akkor teljesülhet, amikor a megrendelt árut kézbesítik. Ettől a pénz maga még szabadon felhasználható marad.
Nézzünk egy másik példát. Tegyük fel, hogy a kormány egyszeri karácsonyi támogatást szeretne nyújtani a háztartásoknak, kifejezetten gazdaságösztönzés céljából (helikopter-pénz). Elméletileg elképzelhető lenne olyan digitális juttatás, amelyet csak meghatározott időpontig lehet elkölteni, és a határidő lejártával a fel nem használt összeg elvész. Ezt ma például kuponokkal vagy utalványokkal is meg lehet oldani. Ez azonban egy célhoz kötött támogatási konstrukció lenne, és nem következik automatikusan a CBDC bevezetéséből. Az EKB a digitális eurónál kifejezetten kizárja, hogy a pénz felhasználását lejárati időhöz, termékkörhöz vagy meghatározott kereskedőkhöz kössék. A feltételes fizetések lehetőségét ugyanakkor vizsgálja, ahogy azt a digitális euró működését bemutató ismertetőjében is leírja.
Ha tovább megyünk a fenti ábrán, akkor a kriptovalutákat is megtaláljuk. Ezek közül a stablecoinok általában abban térnek el a bitcointól, hogy értéküket egy hagyományos pénzhez, leggyakrabban a dollárhoz vagy az euróhoz igyekeznek kötni. Ettől azonban még magánkibocsátású eszközök maradnak, és értékük stabilitása a fedezettől, a visszaváltás feltételeitől és a kibocsátó működésétől is függ. A bitcoin ezzel szemben decentralizált rendszerben működik, kibocsátásáért nem felel központi bank, árfolyama pedig jelentősen ingadozhat.
A digitális jegybankpénzek és a kriptovaluták működésében lehetnek technológiai hasonlóságok, de a CBDC-hez nincs feltétlenül szükség blokkláncra. A bitcoinnal kapcsolatban pedig vegyük figyelembe, hogy az alaprétegen végzett tranzakciók kapacitása korlátozott, így a gyors és olcsó tömeges fizetések területén hátrányai vannak. Ezekről a problémákról itt írtam. Ugyanakkor a Lightning Network és más kiegészítő megoldások éppen a gyorsabb, olcsóbb bitcointranzakciókat célozzák, bár ezeknek is vannak korlátaik. A bitcoin befektetési és spekulációs eszközként is jelentős szerepet kapott, míg a lakossági CBDC-ket elsősorban fizetési célra fejlesztik. Nézzük az előnyöket.
1) Olcsóbb tranzakciók a CBDC-nek köszönhetően?
A digitális jegybankpénzekkel bizonyos fizetések olcsóbbá válhatnak, és a készpénz kezelésével összefüggő költségek egy része is megtakarítható. A tényleges költségek azonban a rendszer kialakításától és üzemeltetésétől függnek. Az EKB tervei szerint például a digitális euró alapvető használata a lakosság számára díjmentes lenne. Nemzetközi fizetéseknél a különböző rendszerek összekapcsolása is szükséges ahhoz, hogy az átutalások valóban gyorsabbak és olcsóbbak legyenek.
A bitcoin esetében gyakran felmerül a hálózat energiaigénye, amelyről korábban részletesen írtam. Fontos azonban, hogy a hálózat teljes üzemeltetési költsége és egy adott átutalásért fizetett tranzakciós díj két különböző dolog. A CBDC-k gazdasági előnyének megítélésénél ezért az egy tranzakcióra jutó költségeket, a rendszer fenntartásának kiadásait és a meglévő elektronikus fizetési lehetőségeket is érdemes összehasonlítani.
2) Megbízhatóság és a CBDC
Ha követted a stablecoin témájú írásomat, abból kiderül, hogy a magánkibocsátású digitális pénzeknél a fedezet és a visszaválthatóság alapvető kérdés. A stablecoinok mögött különböző eszközök állhatnak, és a tulajdonos számára kockázatot jelenthet a kibocsátó fizetőképessége, a fedezet minősége vagy a visszaváltás átmeneti akadálya. A Tetherrel kapcsolatos korábbi viták is jól mutatják, hogy a fedezet átláthatósága mennyire fontos.
Ezzel szemben a digitális jegybankpénz a kibocsátó jegybank közvetlen kötelezettsége lenne. Emiatt a kereskedelmi bankok vagy a stablecoin-kibocsátók hitelkockázata közvetlenül nem terhelné a pénz birtokosát. Ez persze nem jelenti azt, hogy a CBDC használata minden szempontból kockázatmentes. Az informatikai hibák, a kibertámadások, a fizetési rendszer rendelkezésre állása és az adatvédelem továbbra is fontos kérdések maradnak.
3) Lehet-e bankszámla nélkül fizetni?
A világ számos pontján problémát okoz az embereknek az, hogy nehezen tudnak bankszámlát nyitni vagy fenntartani. Egy megfelelően kialakított digitális jegybankpénz lehetővé tehetné, hogy hagyományos bankszámla vagy bankkártya nélkül is pénzügyi tranzakciókat bonyolítsanak le. Ez javíthatja a pénzügyi szolgáltatásokhoz való hozzáférést azok körében, akik ma kiszorulnak a bankrendszerből.
Ahogy fentebb beszéltünk róla, ez nem jelenti a kereskedelmi bankok szerepének megszűnését. A digitális euró tervezett rendszerében a bankok és más felügyelt pénzforgalmi szolgáltatók biztosítanák a felhasználók hozzáférését a digitális pénzhez. Az új fizetési rendszer akkor segíthet igazán a bankszámlával nem rendelkezőknek, ha a regisztráció, a hozzáférés és a használat költségei számukra is vállalhatók. Ebben az offline fizetési lehetőségnek is szerepe lehet.
4) A digitális jegybankpénz és a monetáris politika
Ahogy fentebb már utaltam rá, a digitális jegybankpénz megjelenése a monetáris politika működésére is hatással lehet. Ha a lakosság a bankbetétek egy részét CBDC-re váltja, az módosíthatja a bankok forrásköltségét, a betéti kamatokat és a jegybanki kamatdöntések gazdaságba történő begyűrűzését. A hatás nagysága függ a CBDC kamatozásától, az egyenlegkorlátoktól és attól, hogy a háztartások mennyire használnák az új pénzformát.
Tegyük a fentiekhez hozzá, hogy a digitális jegybankpénz állami támogatások kifizetésére is alkalmas lehet. Ha például a kormány közvetlenül utal támogatást a háztartásoknak, akkor ez alapvetően fiskális politikai intézkedés. A CBDC ebben az esetben a pénz eljuttatásának eszköze lenne. A monetáris politikai következményeket ettől elkülönítve kell vizsgálni.
Mi a probléma a digitális jegybankpénzzel?
Fogalmazzunk meg kritikákat is a rendszerrel kapcsolatban. A digitális fizetési lehetőségek terjedése ellenére ma is sok olyan ember van, aki a mindennapokban a készpénzre támaszkodik. Egy 2019-es, Egyesült Királyságban végzett felmérés szerint a lakosság 17%-a nehezen boldogulna egy teljesen készpénzmentes társadalomban. A készpénzhasználat mögött számos ok állhat, például a digitális szolgáltatásokhoz való nehéz hozzáférés, a kiadások követhetősége, az életkorral vagy egészségi állapottal összefüggő akadályok és az elektronikus fizetési infrastruktúra hiányosságai. Az alábbi, 2019-es jelentésből származó grafikon is azt szemlélteti, hogy a készpénz egyes országokban milyen fontos szerepet töltött be a mindennapi fizetésekben.
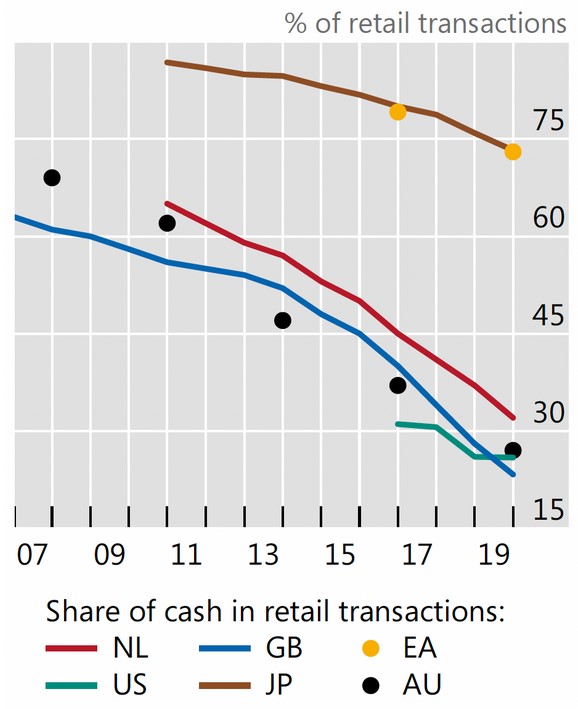
Forrás - Access to Cash Review, 2019
A készpénznek tehát továbbra is van szerepe a fizetési rendszerben, ráadásul a digitális szolgáltatások sem érhetők el egyformán mindenhol. Áramkimaradás, internetes vagy banki rendszerhiba esetén a készpénz olyan tartalék fizetési eszköz lehet, amelynek használatához nincs szükség működő elektronikus hálózatra. Egy digitális jegybankpénz offline működése javíthatna ezen a problémán, de az eszközök elérhetőségét, a rendszer biztonságát és az egyszerű használhatóságot ekkor is biztosítani kell. Emiatt a legtöbb jegybank a CBDC-t a készpénz kiegészítéseként vizsgálja.
További problémát jelent az adatvédelem. A készpénzes fizetés jellemzően lehetővé teszi, hogy a vásárlásról ne keletkezzen központilag nyilvántartott elektronikus tranzakciós adat. A CBDC esetében az adatkezelés attól függ, hogyan építik fel a rendszert. Egy központilag követhető digitális pénz felvetheti a túlzott állami ellenőrzés veszélyét, de léteznek olyan technikai megoldások is, amelyek korlátozzák a tranzakciós adatokhoz való hozzáférést.
Az Európai Központi Bank például azt tervezi, hogy az offline digitáliseuro-fizetések személyes tranzakciós adatait csak a fizető és a fogadó fél ismerné. Az online fizetéseknél a pénzforgalmi szolgáltatók a jogszabályok teljesítéséhez szükséges adatokat kezelnék, az eurórendszer pedig a tervek szerint nem tudná közvetlenül egy adott személyhez kapcsolni a fizetést. Ezek egyelőre a tervezett rendszer tulajdonságai, a tényleges adatvédelmi garanciákat a végleges szabályok és a megvalósítás alapján lehet majd értékelni. A részletekről az EKB adatvédelmi tájékoztatójában olvashatunk.
Megfigyelhető azonban, hogy a kérdés túlmutat a technológián. Ha egy digitális fizetési rendszer működését kevés szereplő ellenőrzi, akkor jelentőssé válik, milyen adatokhoz férhetnek hozzá, milyen esetekben korlátozható a hozzáférés, és milyen független ellenőrzés védi az állampolgárokat. Ezek a kérdések a jegybanki digitális pénzeknél éppen olyan fontosak, mint a fizetés gyorsasága vagy költsége.
Hol vezettek már be digitális jegybankpénzt?
A CBDC területén a kínaiak élen járnak a nagyszabású kísérletekben. A kínai digitális jegybankpénz kétszintű rendszerben működik, amelynek felső szintjén a kínai jegybank, a PBOC áll. A jegybank bocsátja ki a digitális jüant, a lakossági hozzáférésben pedig a kereskedelmi bankok és más kijelölt szolgáltatók vesznek részt. A digitális jüan fejlesztésének egyik célja az elektronikus fizetések új lehetőségeinek tesztelése. A rendszer kialakítása ugyanakkor adatvédelmi és ellenőrzési kérdéseket is felvet. A digitális jegybankpénz első nagyobb kínai kísérletei 2020-ban indultak, többek között az alábbi városokban:
- Shenzhen
- Suzhou
- Xiongan
- Chengdu
Kína mellett Svédország is végzett kísérleteket a svéd e-koronával. A program technológiai szakasza 2023-ban lezárult, a jegybank azonban továbbra is figyelemmel kíséri a digitális pénzek fejlődését. Jamaica 2022-ben vezette be a digitális jamaicai dollárt, a JAM-DEX-et. A Bahama-szigeteken már 2020-ban elindult a Sand Dollar, Nigériában pedig 2021-ben az e-Naira. Ezek a bevezetett lakossági CBDC-k ugyanakkor nem váltották fel a készpénzt vagy a bankbetéteket, és a használatuk elterjedése több nehézségbe ütközött.
Az egyes országok helyzetét érdemes folyamatosan követni, mert egy kutatási program, egy korlátozott tesztüzem és az országos bevezetés között nagy különbség van. A digitális jegybankpénzek aktuális országonkénti státuszát az Atlantic Council interaktív CBDC-térképén, valamint a CBDC Tracker oldalán lehet megtekinteni.
Paradox módon a bitcoin és a kriptopiac fejlődése is hozzájárult ahhoz, hogy a digitális pénzek és a fizetési rendszerek jövője a gazdaságpolitikai viták középpontjába kerüljön. A CBDC-k azonban nem feltétlenül használják a kriptovaluták technológiáját, és az sem következik a bevezetésükből, hogy az állam minden fizetést közvetlenül nyomon követhet majd. A lehetőségek és a kockázatok a konkrét rendszer kialakításától függnek.
A digitális jegybankpénzek tehát egyszerre kínálnak lehetőséget a pénzügyi rendszer modernizálására és vetnek fel új kérdéseket a pénzügyi stabilitással, az adatvédelemmel és az állami ellenőrzéssel kapcsolatban. A döntő kérdés az, hogy a CBDC milyen többletet nyújthat a már működő fizetési rendszerekhez képest, és az előnyei meghaladják-e a bevezetés költségeit és kockázatait.