Volatilitás: Mit jelent? Miért fontos a részvénypiacon?
Cikkünkben áttekintjük, mit jelent a volatilitás, hogyan mérhető, és miért fontos a befektetők számára. Szó lesz a részvénypiaci értelmezéséről, a szórás gyakorlati használatáról, valamint arról is, hogy milyen kapcsolat figyelhető meg a volatilitás és a részvények későbbi hozama között. Témáink:
- Mit jelent a volatilitás?
- Mit jelent a volatilitás pénzügyi értelemben?
- Miért fontos a volatilitás a részvénypiacon?
- Hogyan mérhető a volatilitás?
- Miért jelent problémát a magas volatilitás?
- Magasabb kockázat mellett valóban magasabb hozam várható?
- A volatilitás-effektus a tőzsdéken
Mit jelent a volatilitás?
A volatilitás általános értelemben azt mutatja meg, hogy egy piac, részvény vagy más kereskedési termék árfolyama milyen mértékben ingadozik. Nagy volatilitás esetén jelentősebb árfolyammozgások figyelhetők meg, míg alacsony volatilitás mellett kisebbek a kilengések. A volatilitás vizsgálata a hosszú távú befektetők és a rövidebb időtávon kereskedők számára is fontos lehet, bár eltérő okokból. Egy hosszú távú befektető számára elsősorban a portfólió kockázatának egyik mérőszáma, míg egy rövid távú kereskedő számára az árfolyammozgások nagysága, a pozícióméretezés vagy a stop szintek meghatározása miatt lehet lényeges.
A volatilitás gyakran használt kifejezés az újságírók, elemzők és tőzsdei kereskedők körében. Gyakran olvashatunk magas vagy alacsony piaci volatilitásról. Fontos azonban, hogy a volatilitás önmagában nem az árfolyammozgás irányát mutatja. Egy piac lehet erősen volatilis emelkedés és esés közben is.
Mit jelent a volatilitás pénzügyi értelemben?
Pénzügyi értelemben a historikus volatilitást általában a hozamok szórásával mérjük. A mutató azt fejezi ki, hogy az egyes időszakokban elért hozamok milyen mértékben térnek el az átlagos hozamtól.
Minél nagyobb a hozamok szórása, annál nagyobb árfolyam-ingadozások fordultak elő a vizsgált időszakban. A volatilitás ezért a befektetési kockázat egyik fontos mérőszáma. Ugyanakkor nem azonos a kockázat teljes fogalmával. Nem mutatja meg például közvetlenül a tartós tőkevesztés, a likviditási problémák, a hitelkockázat vagy más befektetési kockázatok nagyságát. A témáról bővebben az alábbi hivatkozásokon beszéltünk:
- Kockázat, volatilitás, nyerési valószínűségek a tőzsdén, részvénypiacon
- Modern portfólióelmélet (MPT): Mit jelent? Hogyan alkalmazható?
Miért fontos a volatilitás a részvénypiacon?
Hosszú távú befektetések esetében a volatilitás segítségével a befektetési stratégia árfolyam-ingadozásának nagyságát mérhetjük. Ebben az esetben jellemzően a hozamok szórását számítjuk ki. Ez megmutatja, hogy az egyes időszakok hozamai milyen mértékben tértek el az átlagtól.
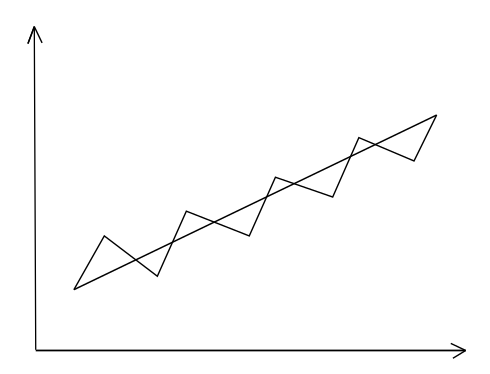
Az alábbi ábrákat megvizsgálva jól látható, miért fontos a volatilitás. Az első ábrán egy befektetési eszköz árfolyamának változását láthatod. Az egyenes vonal az árfolyam hosszabb távú trendjét szemlélteti.
A következő ábrán egy másik befektetési eszköz árfolyamváltozása látható. Az árfolyamkilengések itt jóval nagyobbak, miközben a hosszabb távú hozam hasonló az első példában látotthoz.
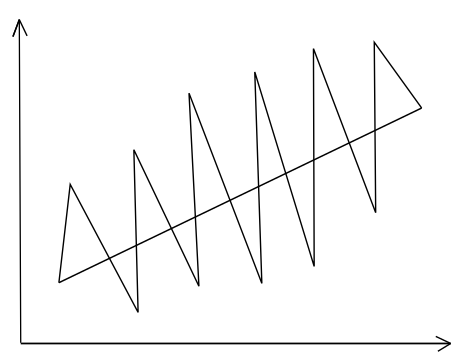
A két befektetési eszközzel tehát hasonló hozamot lehetett elérni, de eltérő árfolyam-ingadozás mellett. Ez jól mutatja, hogy önmagában a hozam alapján nem célszerű befektetési stratégiákat összehasonlítani. A hozam mellett azt is érdemes megvizsgálni, hogy mekkora volatilitás mellett értük el az eredményt.
A volatilitás lehetővé teszi, hogy a különböző befektetési stratégiákat a kockázat egyik fontos dimenziója alapján is összehasonlítsuk. Léteznek olyan mutatók is, amelyek a hozamot a vállalt volatilitáshoz viszonyítják. Ezek segítségével eltérő stratégiák kockázattal korrigált teljesítménye is összevethető. Ha érdekelnek ilyen mutatók, akkor a következő bejegyzést olvasd el.
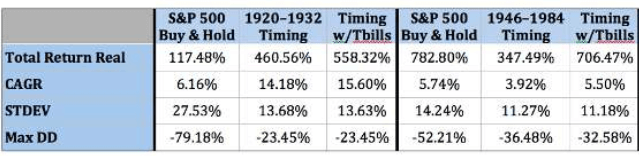
Az alábbi táblázatokban különböző befektetési stratégiák eredményeit hasonlítjuk össze. A következő képen például a vedd meg és tartsd módszert és egy mozgóátlag-stratégiát vetünk össze. A volatilitás az STDEV sorban található. A mozgóátlag-stratégia esetében a vizsgált időszakban 27,53% helyett 13,68%-os volatilitás alakult ki.
A koncentráltabb portfólióknál arra is érdemes figyelni, hogy a portfólióban szereplő részvények árfolyama mennyire érzékenyen reagál a teljes piac mozgására. Erre használható többek között a béta mutató, amely azt fejezi ki, hogy egy részvény hozama milyen mértékben mozog együtt a piaci hozammal. A béta nem azonos a teljes volatilitással, de fontos információt ad a részvény piaci kockázatáról. Részleteket itt találsz.
Az alábbi előadáson a volatilitás témáját beszéljük át részletesen.
Hogyan mérhető a volatilitás a tőzsdéken?
A volatilitás mérésének több módszere létezik. A historikus volatilitás egyik leggyakrabban használt mérőszáma a hozamok szórása, angolul standard deviation. A szórás azt mutatja meg, hogy az adatsor egyes elemei milyen mértékben térnek el az átlagtól.
Ha nagy a szórás, akkor az adatsor értékei jelentősebben szóródnak az átlag körül. Kisebb szórás esetén az eltérések kisebbek. A szórás kiszámításának egyik formája az alábbi képlettel szemléltethető.

Jelmagyarázat:
- Xi = az adatsor egy eleme
- X felülvonással = az adatsor átlaga
- n = az adatok száma
A fenti képlet az n-nel történő osztás miatt a teljes vizsgált sokaság szórását számítja. Ha egy nagyobb sokaságból vett minta alapján becsüljük a szórást, akkor a mintaszórás számításánál jellemzően n-1 szerepel a nevezőben.
A számítás lényegét egy egyszerű példán keresztül is meg lehet érteni. Legyen az adatsor például hat év éves hozama.
- adatsor százalékban = 1, 4, 5, 8, 10, 10
- átlag = 6,33
Az átlagtól való eltérések:
- 1 - 6,33 = -5,33
- 4 - 6,33 = -2,33
- 5 - 6,33 = -1,33
- 8 - 6,33 = 1,67
- 10 - 6,33 = 3,67
- 10 - 6,33 = 3,67
Minden eltérést négyzetre emelünk, majd ezeket összeadjuk. Az eltérések négyzetösszege megközelítőleg 65,33. Ezt 6-tal elosztva, majd az eredményből négyzetgyököt vonva körülbelül 3,30-as szórást kapunk.
Ha ugyanezt a műveletet egy jóval szélsőségesebb adatsoron végezzük el, például az 1, 10, 4, 8, 10, 50 értékeken, akkor az átlag 13,83, a teljes sokaságra számított szórás pedig körülbelül 16,50. Jól látható, hogy az 50-es szélsőséges érték jelentősen megnöveli a szórást. További példákat a szórás számításához itt találsz.
A részvénypiacon azonban jellemzően nem az árfolyamszintek, hanem a hozamok szórását használjuk a volatilitás mérésére. Ez azért fontos, mert az árfolyamszintek időben változó trendje miatt az árfolyam átlagától való eltérés nem ugyanazt az információt hordozza, mint a periódusonkénti hozamok szóródása.
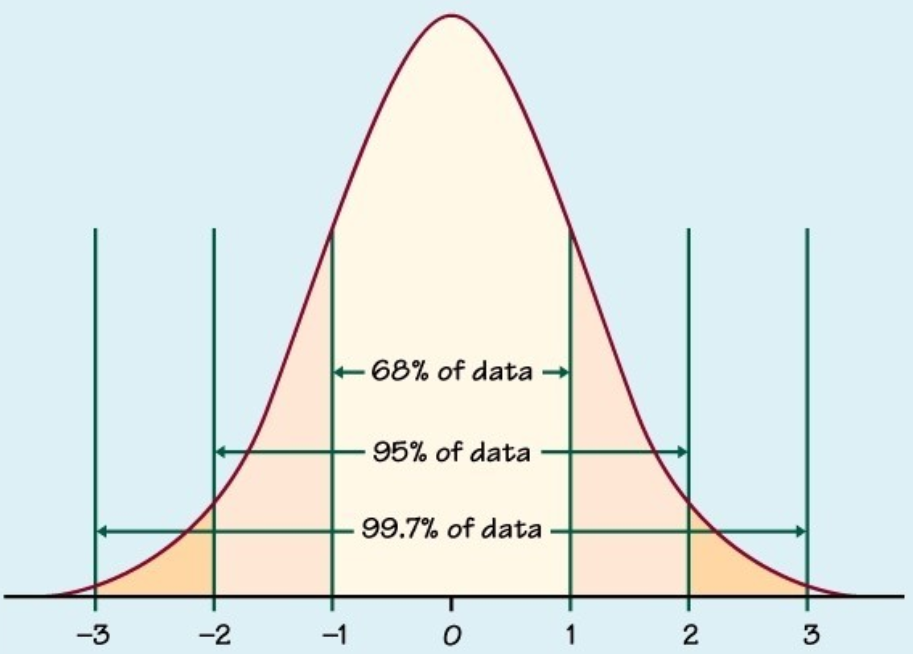
Tegyük fel, hogy egy részvényindex éves átlaghozama 10%, az éves hozamok szórása pedig 15%. Ha a hozamok normális eloszlását feltételezzük, akkor az esetek körülbelül 68%-ában a hozam az átlagtól egy szóráson belül helyezkedne el. Ebben a példában ez nagyjából -5% és +25% közötti tartományt jelentene.
Két szórás mellett a normális eloszlás alapján az esetek körülbelül 95%-a esne -20% és +40% közé. Három szórás esetén a tartomány körülbelül -35% és +55% lenne, amely normális eloszlás mellett az esetek körülbelül 99,7%-át fedné le.
Fontos azonban, hogy ez csak szemléltető közelítés. A részvénypiaci hozamok eloszlása a gyakorlatban eltérhet a normális eloszlástól, és a szélsőséges árfolyammozgások gyakrabban fordulhatnak elő annál, mint amit a normális eloszlás alapján várnánk.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik és mi nem a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Volatilitás mérése a tőzsdéken a gyakorlatban
A fentiek után felmerül a kérdés, hogyan állapítható meg, hogy egy részvény volatilitása alacsony vagy magas. Erre a célra számos részvényszűrő használható. Ilyen például a finviz.com, de a TradingView is képes különböző volatilitási mutatók megjelenítésére.
A TradingView indikátorai között a szórás is megtalálható Standard Deviation néven.
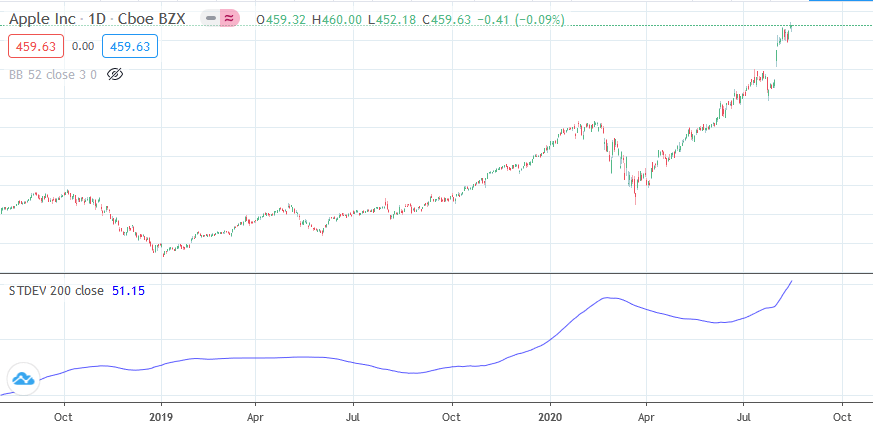
A kereskedők körében népszerű Bollinger-szalag szintén a szórásra épül. A középső vonal jellemzően egy mozgóátlag, a felső és alsó szalag pedig ennek meghatározott számú szórással eltolt változata.
Az alábbi képen egy 20 napos Bollinger-szalagot láthatsz, ahol a szalagok a 20 napos mozgóátlagtól számított kétszeres szórás alapján kerülnek meghatározásra. A normális eloszlás esetén a megfigyelések körülbelül 95%-a esne az átlagtól számított két szóráson belül, de ebből nem következik, hogy egy részvény árfolyama a gyakorlatban pontosan az idő 95%-ában a Bollinger-szalagokon belül marad.

Miért probléma, ha magas egy részvény volatilitása?
A volatilitással kapcsolatos alapok után térjünk rá a befektetések egyik fontos gyakorlati kérdésére. A nagy árfolyamkilengések azért jelentenek problémát, mert egy nagy veszteség ledolgozásához arányosan még nagyobb későbbi hozam szükséges.
A veszteségek matematikája jól szemléltethető néhány egyszerű példával:
- Ha egy részvény árfolyama 10%-ot esik, akkor 11,1%-os emelkedés szükséges a kiindulási érték eléréséhez.
- Ha egy részvény árfolyama 25%-ot esik, akkor 33,3%-os emelkedés szükséges.
- Ha egy részvény árfolyama 50%-ot esik, akkor 100%-os emelkedés szükséges.
- Ha egy részvény árfolyama 80%-ot esik, akkor 400%-os emelkedés szükséges.
Az utolsó példában tehát az eredeti szint visszaszerzéséhez ötszörösére kell emelkednie a veszteség után megmaradt tőkének. Ez 400%-os hozamnak felel meg.
Magasabb kockázat vállalásával érhető el nagyobb hozam?
A klasszikus pénzügyi elméletekben a várható hozam és a kockázat között kapcsolat áll fenn. Az eszközárazási modellek szerint a befektetők bizonyos kockázatok vállalásáért magasabb várható hozamot igényelnek. Ez azonban nem jelenti azt, hogy minden magas volatilitású részvény automatikusan magasabb későbbi hozamot biztosít.
A hatékony piacok elmélete ehhez kapcsolódó, de eltérő kérdéssel foglalkozik. Az elmélet központi gondolata az, hogy az elérhető információk gyorsan beépülnek az árakba, ezért tartós és kockázattal korrigált többlethozam megszerzése nehéz.
A részvénypiaci adatok vizsgálata ugyanakkor több olyan összefüggést is feltárt, amelyek nem illeszkednek egyszerűen ahhoz az elképzeléshez, hogy a nagyobb volatilitást minden esetben magasabb jövőbeni hozam követi. Ezek közé tartozik az alacsony volatilitású részvényekhez kapcsolódó volatilitás-effektus.
Volatilitás-effektus és az alacsony kockázatú részvények
Jól ismert részvénypiaci jelenség, hogy a részvények volatilitása időben változik. Számos kutatás vizsgálta azt is, hogy milyen kapcsolat figyelhető meg az egyedi részvények volatilitása és későbbi hozama között.
A klasszikus kockázat-hozam megközelítés alapján arra számíthatnánk, hogy a magasabb kockázat vállalásáért a befektetők magasabb várható hozamot kapnak. Az empirikus eredmények azonban azt mutatták, hogy ez az összefüggés az egyedi részvények volatilitása esetében nem ilyen egyszerű.
Clarke, de Silva és Thorley 2006-os kutatásában mintegy 1000 részvényt vizsgáltak az 1968-2005 közötti időszakban.
Ugyanebben az évben Ang, Hodrick, Xing és Zhang is részletesen vizsgálta a kérdést az 1963-2000 közötti időszak adatai alapján. Eredményeik szerint a magas idioszinkratikus volatilitású részvények későbbi átlagos hozama alacsonyabb volt. Az eredmény azért vált ismertté, mert nem azt a kapcsolatot mutatta, amelyet a kockázat és várható hozam közötti egyszerű összefüggésből várhatnánk.
David C. Blitz és Pim van Vliet The Volatility Effect: Lower Risk Without Lower Return című kutatása szintén fontos eredményeket közölt. A szerzők 1986-2006 között az amerikai, európai és japán részvénypiacot is megvizsgálták, összesen mintegy 2000 részvény felhasználásával.
A vizsgálatban a részvényeket a korábbi három év volatilitása alapján tíz csoportba sorolták. A D1 kategóriába kerültek a legalacsonyabb volatilitású részvények, míg a D10 kategóriába a legmagasabb volatilitású részvények.
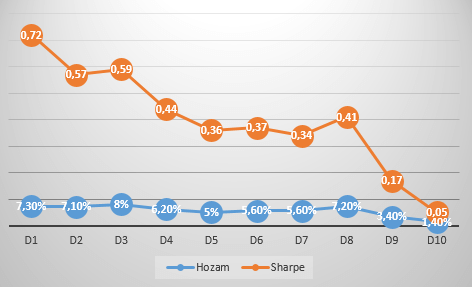
A D1 portfólió szórása 10,1% volt, a D10 portfólióé pedig 27,5%. A standard deviation sorban jól látható, hogy balról jobbra haladva folyamatosan emelkedik a portfóliók volatilitása.
Az excess return sor a kockázatmentes hozam felett elért átlagos éves többlethozamot mutatja. A D1 kategóriában ez 7,3%, míg a D10 kategóriában 1,4% volt. A legalacsonyabb és a legmagasabb volatilitású részvényekből kialakított portfóliók közötti különbség így 5,9 százalékpontot tett ki.
Az Univ oszlop a teljes vizsgált részvényuniverzum eredményét mutatja. A D1, D2 és D3 portfóliók többlethozama meghaladta a teljes univerzum körülbelül 6%-os többlethozamát, míg a legmagasabb volatilitású kategóriák teljesítménye elmaradt ettől.
A többlethozam mellett a kockázattal korrigált teljesítményt is érdemes megvizsgálni. Erre használható többek között a Sharpe-ráta. A mutató a kockázatmentes hozam feletti hozamot viszonyítja a hozamok szórásához.
A D1 portfólió Sharpe-rátája 0,72 volt, míg a D10 portfólióé mindössze 0,05. Ez azt mutatja, hogy a vizsgált időszakban az alacsony volatilitású részvényekből kialakított portfólió jóval kedvezőbb kockázattal korrigált teljesítményt ért el. A teljes piac Sharpe-rátája körülbelül 0,4 volt.

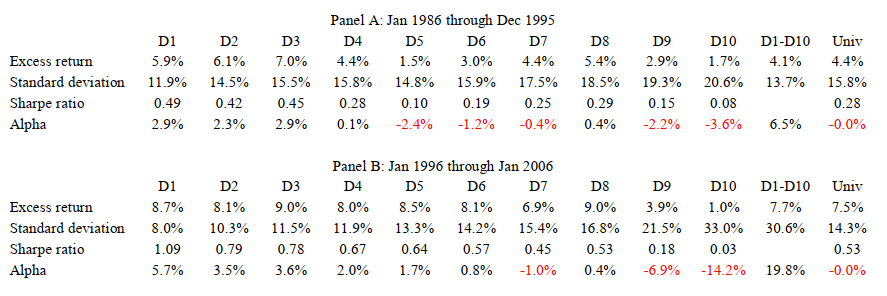
Érdemes a Panel B eredményeit is megvizsgálni. A szerzők külön választották azokat a hónapokat, amikor emelkedett a piac, illetve amikor csökkent. A vizsgált hónapok 59%-ában emelkedett, 41%-ában pedig csökkent a részvénypiac.
A vizsgált időszakban az emelkedő hónapokban a magasabb volatilitású részvények teljesítménye volt kedvezőbb. Csökkenő hónapokban azonban megfordult a helyzet, és az alacsony volatilitású részvények relatív teljesítménye vált jobbá.
A D10 kategória hosszabb távú gyenge eredményéhez jelentősen hozzájárult, hogy a csökkenő hónapokban ennek a portfóliónak nagyon rossz volt a teljesítménye. A táblázat szerint ezekben a hónapokban -2,9%-os hozamot ért el.
A maximális visszaesés is jelentősen különbözött a két szélső portfólió között. A D1 kategória maximális visszaesése 26% volt, míg a D10 kategóriáé 86%. A teljes piac maximális visszaesése 38% körül alakult.
A kutatásban rövidebb időszakokat is külön megvizsgáltak. Az 1986-1995 közötti időszakban a D1 és D10 kategóriák között 4,1 százalékpontos hozamkülönbséget mértek, míg 1996-2006 között 7,7 százalékpont volt a különbség. Mindkét időszakban a legalacsonyabb volatilitású részvényekből kialakított portfólió teljesített jobban a legmagasabb volatilitású portfóliónál.
Az alábbi táblázat azt mutatja, hogy az Egyesült Államok, Európa és Japán részvénypiacán milyen eredményeket kaptak.
|
|
|
Többlethozam |
Sharpe |
|
USA |
D1 |
6,9% |
0,58 |
|
D10 |
3,8% |
0,10 |
|
|
Tőzsdeindex |
8,1% |
0,47 |
|
|
Európa |
D1 |
6,0% |
0,49 |
|
D10 |
0% |
0 |
|
|
Tőzsdeindex |
4,9% |
0,28 |
|
|
Japán |
D1 |
5,1% |
0,34 |
|
D10 |
-2,3% |
-0,07 |
|
|
Tőzsdeindex |
3,8% |
0,18 |
Más tőzsdei anomáliákkal is összemérhető a volatilitás-effektus
A fenti kutatásban a volatilitás-effektust más ismert részvénypiaci összefüggésekkel is összevetették. Ezek eredményeit a következő táblázat foglalja össze.
|
|
D1-D10 |
|
Volatilitás-effektus |
5,9% |
|
0,9% |
|
|
7,3% |
|
|
11,2% |
|
|
Tőzsdeindex |
6% |
A táblázatban a D1 és D10 kategóriák közötti különbség szerepel. Ez a megközelítés hasonló ahhoz, ahogyan számos faktorkutatásban long-short portfóliókat alakítanak ki.
A vizsgált adatok alapján a magasabb volatilitás nem járt együtt automatikusan magasabb hozammal. A legmagasabb volatilitású D10 kategória teljesítménye gyenge volt, miközben a legalacsonyabb volatilitású D1 kategória magasabb átlagos többlethozamot mutatott.
A kockázattal korrigált eredmény még látványosabb. D1-től D10 felé haladva a Sharpe-ráta nagyrészt csökkent. Ez azt jelzi, hogy a vizsgált időszakban a magasabb volatilitás vállalása nem javította a volatilitáshoz viszonyított hozamot.
Ez felveti annak lehetőségét is, hogy azonos célvolatilitás mellett egy alacsony volatilitású portfólió mérsékelt tőkeáttétellel kedvezőbb tulajdonságokat mutathat, mint egy eleve magas volatilitású részvényekből összeállított portfólió. A gyakorlatban azonban a tőkeáttétel költségeit, a finanszírozási feltételeket és a nagyobb veszteségek kockázatát is figyelembe kell venni.
Miért létezhet a volatilitás-effektus?
A volatilitás-effektus magyarázatára több elmélet is született. Ezek egyike a lottó-effektus. Ennek lényege, hogy egyes befektetők előnyben részesítik azokat a részvényeket, amelyek kis valószínűséggel nagyon magas hozamot kínálhatnak.
Hasonló jelenséget figyelhetünk meg a szerencsejátékoknál is. A nagyon nagy lehetséges nyeremény vonzó lehet akkor is, ha annak bekövetkezési valószínűsége alacsony. A részvénypiacon ez növelheti az érdeklődést a látványos múltbeli hozamot produkáló, erősen volatilis részvények iránt.
Ha ezekre a részvényekre tartósan nagyobb kereslet irányul, az magasabb értékeltséghez vezethet, ami a későbbi várható hozamukat csökkentheti. Ez az egyik lehetséges viselkedési magyarázat arra, miért mutathattak gyengébb későbbi hozamot a nagyon magas volatilitású részvények.
Egy másik megközelítés a tőkeáttételi korlátokhoz kapcsolódik. Sok befektető és intézményi szereplő nem tud vagy nem akar tőkeáttételt használni. Ha magasabb célhozamot szeretnének elérni, akkor ennek egyik egyszerű módja lehet magasabb bétájú vagy magasabb volatilitású részvények vásárlása.
Ez többletkeresletet teremthet a magasabb kockázatú részvények iránt, miközben az alacsonyabb volatilitású részvények kevésbé keresettek maradhatnak. Ez szintén hozzájárulhat a későbbi hozamkülönbségek kialakulásához.
A tőkeáttétel alkalmazása ugyanakkor önmagában nem jelent biztos megoldást. Finanszírozási költsége van, növeli a veszteségek nagyságát, és szélsőséges piaci helyzetben likviditási problémákat is okozhat. Ezért az alacsony volatilitású részvények és a tőkeáttétel kombinációját sem célszerű kockázatmentes stratégiaként értelmezni.
1988-2018 közötti visszatesztelések
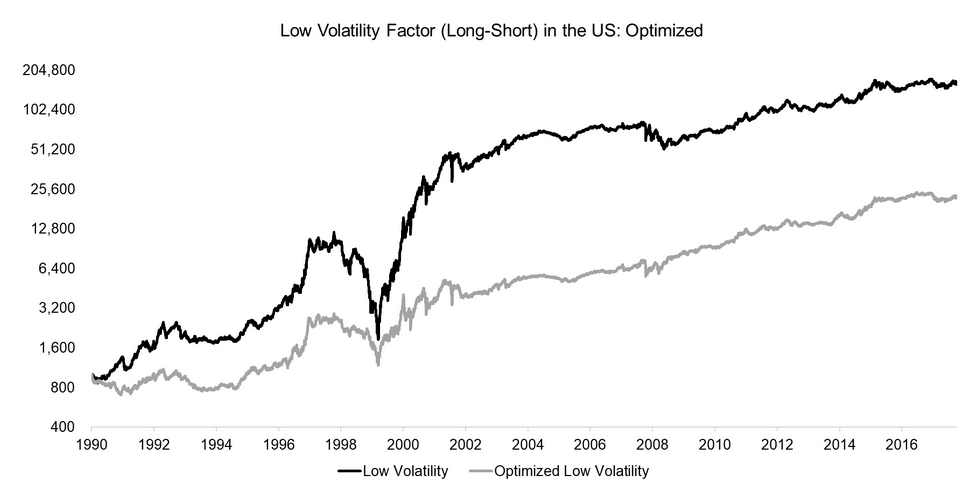
A volatilitás-effektust későbbi adatokon is vizsgálták. Az alábbi grafikon egy long-short stratégia eredményét mutatja az amerikai részvénypiacon.
A stratégia során a részvényeket az előző 12 hónap volatilitása alapján sorba rendezték. A legalacsonyabb volatilitású részvények 10%-át megvásárolták, miközben ugyanakkora értékben short pozíciót nyitottak a legmagasabb volatilitású részvények 10%-ában. A vizsgálatból az 1 milliárd dollár alatti vállalatokat kizárták.
A fekete görbe 1000 dollár kezdőtőke alakulását mutatja 1988-2018 között. Összehasonlításként az amerikai részvénypiacba fektetett 1000 dollár a vizsgált időszak végére körülbelül 19 414 dollárra növekedett.
Forrás: FactorResearch
Egy long-short stratégia működtetése a gyakorlatban bonyolultabb, mint egy hagyományos részvényportfólió kezelése. Short pozíciókat kell fenntartani, finanszírozási és kereskedési költségek merülnek fel, illetve a shortolás lehetősége sem minden részvény esetében egyformán adott.
A volatilitási faktor azonban long-only megközelítésben is alkalmazható. Ebben az esetben nem építünk ki short lábat, hanem például a teljes részvényuniverzum legalacsonyabb volatilitású 10%-ából alakítunk ki portfóliót. Erre a megközelítésre ETF-ek is léteznek, amelyek nevében gyakran szerepel a Low Volatility vagy Minimum Volatility megjelölés. Ezek konstrukciója azonban eltérhet egymástól, ezért érdemes megvizsgálni az adott index pontos kiválasztási és súlyozási szabályait.
A fentiekből az is következik, hogy a magasabb kockázati szintet vállaló befektető számára elméletileg felmerülhet az alacsony volatilitású eszközök mérsékelt tőkeáttételének lehetősége. Tegyük fel, hogy van egy ABC részvényünk, amelynek éves hozama az elmúlt időszakban 10%, volatilitása pedig 5%. Van egy DEF részvényünk is, amelynek éves hozama 20%, volatilitása pedig 15% volt.
Egy erősen leegyszerűsített, finanszírozási költségeket figyelmen kívül hagyó példában az ABC kitettségének háromszorosára növelése 15% körüli volatilitást eredményezne. A historikus hozam egyszerű felszorzása alapján 30%-os értéket kapnánk. A valóságban azonban a finanszírozási költségek, a tőkeáttétel fenntartása, az újrasúlyozás, az adók és más költségek miatt a tényleges eredmény ettől eltérhet.
A példa célja annak bemutatása, hogy azonos volatilitási szintet többféleképpen is el lehet érni. Egy eleve magas volatilitású eszköz megvásárlása helyett elméletileg alacsonyabb volatilitású eszköz kitettsége is növelhető. A kettő kockázati tulajdonságai azonban nem lesznek minden szempontból azonosak.
Arra is érdemes figyelni, hogy a fenti kutatások nagyszámú részvényből kialakított portfóliók átlagos eredményeit mutatják. Ebből nem következik, hogy minden alacsony volatilitású részvény magas hozamot ér el, vagy hogy minden magas volatilitású részvény rosszul teljesít. Egy pozitív átlagos összefüggés mellett is számos egyedi részvény eredménye eltérhet a csoport átlagától. A faktorstratégiák ezért jellemzően széles részvénykörből kialakított, diverzifikált portfóliókra épülnek.
A témánk itt folytatódik: Defenzív részvények, stratégiák felülteljesítenek?