Olajpiac: Hogyan fektess be, kereskedj a WTI, Brent olaj piacán
Cikkünkben az olajpiac működését, az olaj árát befolyásoló legfontosabb tényezőket, valamint a különböző olajpiaci befektetési és kereskedési termékek sajátosságait tekintjük át. Külön foglalkozunk a spot és határidős árak eltérésével, a contango és backwardation jelenségével, a futures alapú ETF-ek görgetési kockázatával, valamint azzal, hogy az olajár változása miért nem feltétlenül egyezik meg egy olajpiaci befektetés hozamával. Témáink:
- WTI olaj jelentése, fogalma
- Mi az a brent olaj?
- Honnan származik az urali olaj?
- További olajfajták, megnevezések
- Olajkínálat: A kitermelők hatása az olajpiacon
- Olajkereslet, fogyasztók
- Technológiai változások hatásai az olaj piacán
- Háború, konfliktusok, katasztrófák hatása az olaj árára
- Amerikai olajkészlet adatok, EIA előrejelzés
- Spekulánsok, intézményi befektetők az olaj piacán
- Mely szereplőkre figyeljünk az olaj piacán?
- Nyitott kötésállomány a határidős olajpiacon
- Hogyan fektesd be a pénzed az olaj piacán?
- Határidős olajügyletek problémái
- Spot ár, futures ár, contango és backwardation
- Olajpiaci ETF, ETC és befektetési alap
- Olajpiaci certifikát, warrantok
- Milyen előnye van az olajbefektetésnek?
- A spekuláció hajtja az olaj árát?
Az olajpiaci áttekintésünket kezdjük először a különböző olajtípusok magyarázatával.
WTI olaj jelentése, fogalma
A WTI (West Texas Intermediate) az egyik legfontosabb amerikai referencia-nyersolaj. Könnyű, alacsony kéntartalmú (light, sweet) olaj, amelyhez a New York Mercantile Exchange-en (NYMEX) kereskedett, fizikailag teljesíthető határidős kontraktus is kapcsolódik. A WTI futures egyik kulcsfontosságú fizikai teljesítési pontja Cushing, Oklahoma. Fontos azonban, hogy nem minden Egyesült Államokban kitermelt nyersolaj WTI: a WTI egy meghatározott minőségi és piaci referencia.
A WTI nemzetközi benchmark szerepet is betölt, ugyanakkor hagyományosan erősebben kötődik az észak-amerikai piachoz. A világ másik meghatározó referenciaára a Brent, amely az északi-tengeri nyersolajokhoz kapcsolódik. A két benchmark ára időnként jelentősen eltérhet egymástól a regionális kereslet-kínálati viszonyok, a szállítási kapacitások, a készletszintek és a minőségi különbségek miatt.
Mi az a brent olaj?
A Brent az Északi-tengerhez kapcsolódó egyik legfontosabb nemzetközi referencia-nyersolaj. A Brent is könnyű és viszonylag alacsony kéntartalmú olaj, ezért a light, sweet kategóriába sorolják. A „sweet” jelző az alacsonyabb kéntartalomra, a „light” pedig az alacsonyabb sűrűségre utal.
A Brent ára nemcsak az északi-tengeri olajok, hanem a nemzetközi fizikai olajkereskedelem jelentős részének fontos referenciaára. A WTI, a Brent, a Dubai/Oman és az Urals eltérő minőségű és eltérő földrajzi piacokhoz kapcsolódó benchmarkok, ezért az áruk között tartós vagy átmeneti különbségek alakulhatnak ki.
Honnan származik az urali olaj?
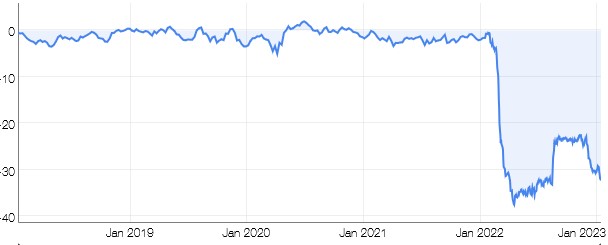
Az Urals egy orosz export-referenciaolaj, amely minőségében jellemzően a Brent alatt helyezkedik el, ezért ára gyakran diszkonttal forog a Brenthez képest. Normálabb piaci környezetben általában kisebb diszkonttal forgott a Brenthez képest, amely a háború és a szankciók után jelentősen megnőtt. Ahogy az alábbi grafikonon látható, 2022-ben az urali olaj hordónkénti ára 20-40 dollárral alacsonyabb volt a brent olaj áránál.
forrás: neste.com
További olajfajták, megnevezések
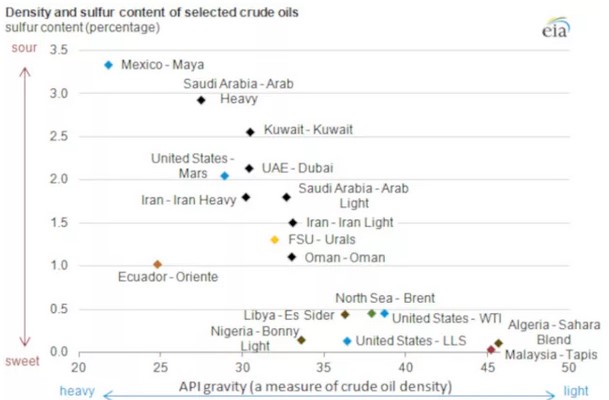
A különböző nyersolajokat többek között kéntartalmuk és sűrűségük alapján különböztetik meg. Az alacsony kéntartalmú olajokat sweet, a magasabb kéntartalmúakat sour jelzővel illetik; sűrűség szerint pedig light és heavy kategóriákat különböztetünk meg. Ezek a tulajdonságok befolyásolják a finomíthatóságot és a feldolgozás költségét, ezért az egyes olajfajták között minőségi prémium vagy diszkont alakulhat ki. Az árkülönbséget azonban nem kizárólag a minőség, hanem a földrajzi elhelyezkedés, a szállítási lehetőségek, a finomítói kereslet és az aktuális piaci egyensúly is meghatározza.
A következő bekezdésekben az olaj keresleti és kínálati oldalának legfontosabb összefüggéseit tekintjük át. Az olajárat hosszabb távon alapvetően a kereslet és kínálat egyensúlya határozza meg, rövidebb távon azonban a készletek, a várakozások, a geopolitikai kockázatok, a határidős piac és a piaci pozicionáltság is jelentős szerepet játszhat.
Olajkínálat: a kitermelők hatása az olajpiacon
Az olaj kínálati oldalán néhány nagy termelő és termelői csoport döntése különösen fontos. A befektetők rendszeresen figyelik az Egyesült Államok, Szaúd-Arábia, Oroszország és más jelentős termelők kitermelését, valamint az OPEC és az OPEC+ döntéseit. A pontos napi kitermelési adatok folyamatosan változnak, ezért a statikus országlisták helyett célszerű az aktuális OPEC-, IEA- és EIA-jelentéseket használni.
Az OPEC tagországai kitermelési politikájuk összehangolásával próbálhatják befolyásolni a világpiaci kínálatot. Az OPEC+ ennél szélesebb együttműködés: az OPEC-tagok mellett több, szervezeten kívüli nagy termelő is részt vesz benne. Emiatt az olajpiac szempontjából ma már nem elegendő kizárólag az OPEC döntéseit figyelni.
Különösen fontos fogalom a szabad kitermelési kapacitás (spare capacity). Nemcsak az számít, hogy egy konfliktus vagy termelési zavar miatt mennyi olaj esik ki a piacról, hanem az is, hogy más termelők milyen gyorsan és milyen mértékben képesek ezt pótolni. Ha jelentős szabad kapacitás áll rendelkezésre, egy kínálati sokk árhatása kisebb lehet; szűk kapacitások mellett viszont ugyanakkora kiesés sokkal nagyobb ármozgást okozhat.
A kínálat elemzésekor érdemes figyelni a kitermelési kvóták mellett a tényleges termelést, a kvóták betartását, a beruházásokat, a fúróberendezések számát, a palaolaj-termelés változását, a szállítási infrastruktúrát, a szankciókat és a stratégiai készletek változását is.
Az aktuális globális adatokat és előrejelzéseket az International Energy Agency (IEA) Oil Market Report, az EIA Short-Term Energy Outlook, illetve az OPEC havi jelentései alapján érdemes ellenőrizni. Az adatforrások összehasonlításakor arra is figyelni kell, hogy egyes statisztikák nyersolaj-kitermelést (crude oil), mások teljes folyékony szénhidrogén-termelést (petroleum and other liquids) mérnek, ezért a számok nem minden esetben hasonlíthatók össze közvetlenül.
Olajkereslet, fogyasztók
A keresleti oldalon elsősorban a nagy gazdaságok növekedése, az ipari termelés, a közlekedési aktivitás, a légi forgalom és a petrolkémiai felhasználás változása számít. Az Egyesült Államok, Kína, India és Európa folyamatai ezért kiemelt figyelmet kapnak az olajpiacon. A pontos fogyasztási rangsor és a napi felhasználás azonban időben változik, ezért itt is célszerű aktuális IEA- vagy EIA-adatokat használni.
Gazdasági fellendülés idején jellemzően nő az energia- és üzemanyag-kereslet, ami változatlan kínálat mellett felfelé hathat az olaj árára. Recesszió vagy a gazdasági aktivitás lassulása ezzel ellentétes hatást válthat ki. A kapcsolat azonban nem mechanikus: az árhatás mindig attól függ, hogyan változik a kínálat, a készletszint és a piaci várakozás a kereslettel párhuzamosan.
Befektetőként ezért nem önmagában egy ország GDP-növekedését érdemes figyelni, hanem azt, hogy a tényleges és várt olajkereslet hogyan változik a korábbi várakozásokhoz képest. A piac sokszor nem az abszolút adatot, hanem az elemzői konszenzustól való eltérést árazza.
Technológiai változások hatásai az olajpiacon
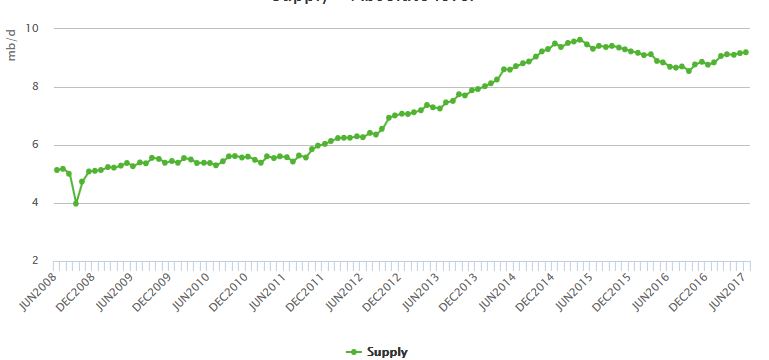
Harmadik, fontos szempont az olaj kereslet, kínálat vizsgálata során, a technológiai fejlődés. Jó példát láthattunk erre a múltban, ahogy a technológiai fejlődéssel újabb utak nyíltak az olaj költséghatékony kitermelésére (lásd amerikai palaolaj kitermelés), amely a kínálati oldalon meg is jelent (USA olajkitermelése növekedett). Az alábbi képen azt láthatjuk, hogy az Egyesült Államokban kitermelt olaj mennyisége 10 év alatt gyakorlatilag duplázódott.
Ugyanakkor a keresleti oldalon is történhetnek olyan változások, amelyek az olaj keresletének visszaesését (olaj árának esését) idézik elő a technológiai fejlődés hatásaként. Az elektromos autók terjedése hosszabb távon mérsékelheti a közúti közlekedés olajkeresletét, bár az összhatás más szektoroktól is függ.
Háború, konfliktusok, katasztrófák hatása az olaj árára
A háborúk és geopolitikai konfliktusok nem automatikusan emelik az olaj árát. Az árhatás elsősorban attól függ, hogy a konfliktus veszélyezteti-e a kitermelést, a finomítást, a csővezetékeket, a kikötőket vagy a fontos tengeri szállítási útvonalakat. Egy olajtermelés szempontjából kevésbé jelentős ország konfliktusa ezért kisebb hatást válthat ki, mint egy kulcsfontosságú termelő vagy szállítási útvonal kiesése.
A tényleges kiesés nagysága mellett legalább ennyire fontos a rendelkezésre álló szabad kitermelési kapacitás, a kereskedelmi és stratégiai készletek szintje, valamint az, hogy a kieső olaj milyen gyorsan helyettesíthető más forrásból. Emiatt nincs olyan általános szabály, hogy egy meghatározott napi hordómennyiség kiesése minden helyzetben ugyanakkora árhatást okoz.
A piac ráadásul előretekintő: már a tényleges kínálatkiesés előtt megjelenhet geopolitikai kockázati prémium az árban, ha a befektetők a jövőbeni ellátási zavar valószínűségét magasabbnak ítélik. Ha viszont a konfliktus ellenére a fizikai kínálat fennmarad, ez a kockázati prémium később gyorsan el is tűnhet.
Természeti katasztrófák esetén hasonló logika érvényesül. A hurrikánok, földrengések vagy más események ideiglenesen korlátozhatják a kitermelést és a finomítói kapacitást. Az árhatás iránya azonban attól is függ, hogy a kínálati és a keresleti oldal közül melyiket éri nagyobb zavar.
Amerikai olajkészlet-adatok, EIA-előrejelzés
Az Egyesült Államok olajpiaci adatai kiemelten fontosak, ezért a kereskedők rendszeresen figyelik az Energy Information Administration (EIA) heti készletjelentéseit. A jelentések többek között a kereskedelmi nyersolajkészletekről, a benzin- és desztillátumkészletekről, a finomítói aktivitásról és egyes termelési adatsorokról adnak információt.
A piac szempontjából általában nem pusztán az számít, hogy a készlet nőtt vagy csökkent, hanem az is, hogy a tényleges változás hogyan viszonyul a piaci várakozásokhoz. Egy vártnál nagyobb készletcsökkenés például pozitív árreakciót válthat ki, de az értelmezéshez érdemes egyidejűleg megnézni az importot, az exportot, a finomítói kapacitáskihasználtságot és az üzemanyagkészleteket is.
Fontos különbséget tenni a kereskedelmi készletek és a Strategic Petroleum Reserve (SPR), vagyis az amerikai stratégiai kőolajtartalék között. A két készlettípus eltérő célt szolgál, ezért változásukat sem célszerű azonos módon értelmezni. A WTI piacán külön figyelmet kaphatnak a cushingi készletek is, mivel Cushing a WTI határidős piac egyik meghatározó fizikai csomópontja.
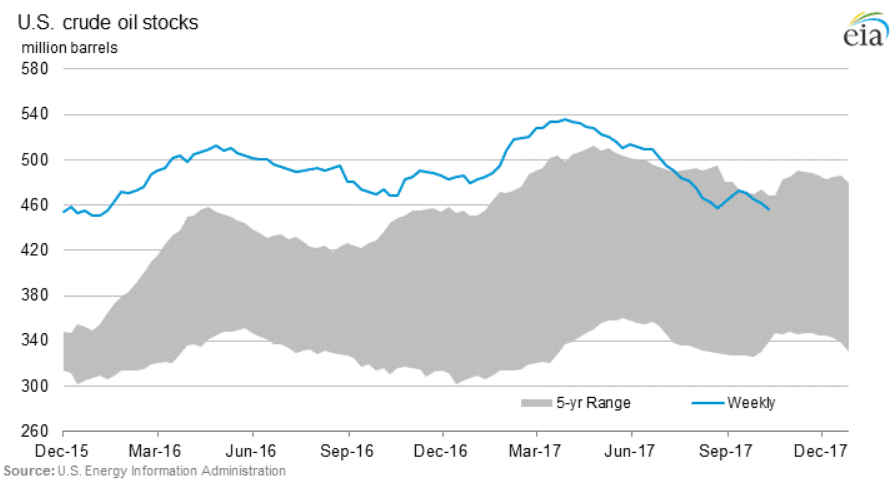
A fenti grafikon szemléltető példa, nem aktuális adat. A legfrissebb heti adatokat az EIA Weekly Petroleum Status Report oldalán találjuk. Az EIA emellett rövid távú előrejelzéseket is közzétesz a Short-Term Energy Outlook keretében.
Spekulánsok, intézményi befektetők az olajpiacon
A következő bekezdésekben az olaj határidős piacának nagy szereplőivel foglalkozunk. Az Egyesült Államokban a Commodity Futures Trading Commission (CFTC) heti rendszerességgel teszi közzé a Commitment of Traders (COT) jelentést, amely összesített képet ad a különböző kereskedői kategóriák pozícióiról. A jelentés a CFTC oldalán érhető el.
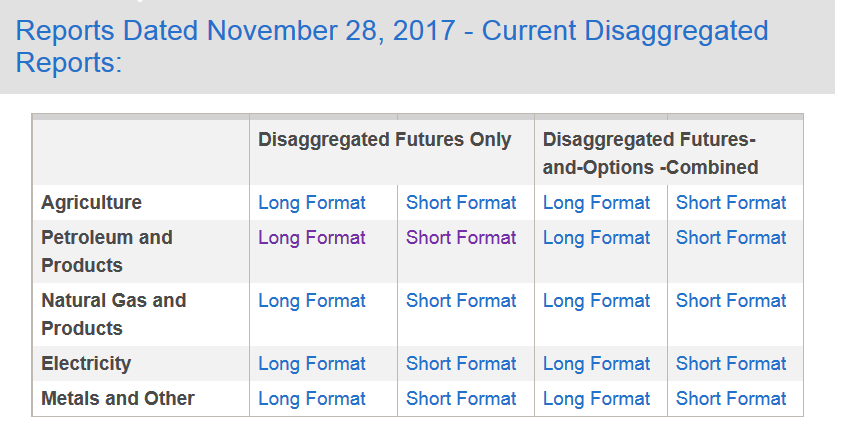
Ahogy a fenti képen látható, keressük meg a táblázatot az előbbi hivatkozáson, majd a "Petroleum and products" sorban a "Disaggregated Futures" oszlop alapján a Long Format hivatkozásra kattintva megtekinthetjük a részletes adatokat. A megnyíló táblázat az összes olajterméket tartalmazza, így a táblázat közepén fogjuk megtalálni a Crude Oil, Light Sweet (WTI) típust két táblázatban. Az egyik az ICE Futures, azaz az európai határidős piac adatait tartalmazza, míg a New York Mercantile Exchange az Egyesült Államok határidős WTI olaj piacáról tartalmazza az adatokat. Az alábbi képen egy mintát láthatsz (nem aktuális).

Mely szereplőkre figyeljünk az olaj piacán?
A COT-adatok értelmezéséhez a fő kategóriák jelentését kell ismernünk. A Producer/Merchant/Processor/User kategóriába jellemzően olyan kereskedelmi szereplők tartoznak, amelyek fizikai olajpiaci tevékenységük kockázatát fedezik. Emiatt nettó long vagy short pozíciójukat nem célszerű egyszerű árfolyam-előrejelzésként értelmezni. Egy termelő például természetes módon lehet jelentős short futures pozícióban, ha a jövőbeni termelésének árát fedezi.
Producer/Merchant/Processor/User: fizikai árupiaci tevékenységhez kapcsolódó kereskedelmi szereplők; pozícióik jelentős része fedezeti célú.
Swap Dealer: olyan intézmények, amelyek swap- és más derivatív ügyleteken keresztül közvetítenek vagy fedeznek árupiaci kockázatokat.
Managed Money: ide tartozik többek között számos hedge fund, commodity trading advisor és más professzionális vagyonkezelő. E kategória változásából a spekulatív pozicionáltságra következtethetünk.
Other Reportables: olyan jelentésköteles szereplők, amelyek nem sorolhatók a fenti kategóriákba.
A jelentésben long, short és spreading pozíciókat látunk. A COT-adatok elsősorban a pozicionáltság, a szélsőséges pozíciók és azok változásának vizsgálatára alkalmasak. Önmagukban nem tekinthetők megbízható vételi vagy eladási jelzésnek.
Nyitott kötésállomány a határidős olajpiacon
A fenti adatokat nemcsak táblázatos formában tudjuk megvizsgálni, hanem a két nagy szereplő csoport (hedgerek és spekulánsok) adatait grafikusan ábrázolva is láthatjuk. Az alábbi képen egy mintát láthattok.
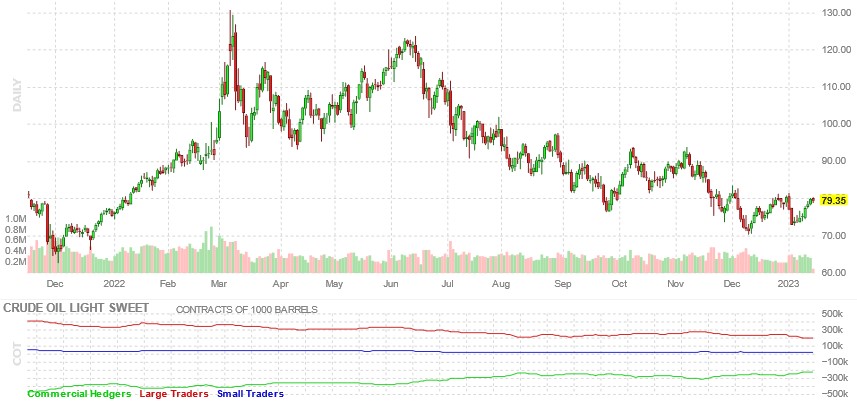
A fenti olajtermék grafikonja alatt a piros görbe mutatja az ún. "Large Trader" nyitott kötésállományát, azaz a spekulánsokat (Managed Money és Other Reportables összesített nyitott kötésállománya), míg a commercial hedger a zöld görbe, a Producer/Merchant/Processor/User és Swap dealer kategóriába tartozó határidős piaci szereplők nyitott kötésállományának összesítése.
A grafikon Y tengelyén a nyitott kötésállományt olvashatjuk le. A fenti grafikonon az 500K 500 000 kontraktust jelent. A standard WTI futures egy kontraktusa 1000 hordó mögöttes mennyiséghez kapcsolódik, így 500 000 kontraktus nominálisan 500 millió hordónak megfelelő kitettséget jelent. Ez azonban nem azt jelenti, hogy 500 millió hordó fizikai olajat ténylegesen tárolnak vagy szállítanak: a nyitott kötésállomány derivatív piaci kitettséget mér. A fenti grafikon jól használható arra, hogy a tendenciákat vizsgáljuk, például az árfolyam emelkedésével együtt jár-e a long kötésállomány növekedése? Illetve az extrém kilengések eseteire is figyeljünk, ugyanis ha például a long kötésállomány elér egy jelentősen magas szintet, akkor a kérdés az, hogy kik lesznek az új vevők, honnan érkezhet új vevő az olaj piacára, ami az árat tovább tudja felfelé hajtani. Illetve a spekulatív vételi pozíciók zárása az árfolyam esését okozhatja. Ugyanígy azokat a helyzeteket is figyeljük, amikor a nyitott kötésállomány jelentősen lecsökken, ilyenkor a piaci szereplők kivárnak, még nem léptek pozícióba, majd pedig a pozícióba lépések akkor történnek, ha ismét elkezdődik a kötésállomány növekedés, esetleg további csökkenés.
Hogyan fektesd be a pénzed az olaj piacán?
Az olaj iránt érdeklődő kereskedők gyorsan belefutnak az árupiaci termékek első számú problémájába, azaz hol, milyen formában vesszük meg az olajat. Ugyanis az olaj egy fizikai termék, és feltételezhetjük, hogy a befektetőnek nincs helye a hátsó kertben néhány ezer hordó olaj tárolására, azaz valamilyen pénzügyi termék formájában kell megvennünk az olajat.
Miért más az olaj, mint a részvény? A részvény egy értékpapír, mellyel igazoljuk a tulajdonrészünket egy társaságban, mely alapján jogosultak vagyunk a nyereség meghatározott részére. Az olaj pedig egy árupiaci termék, amit meg kellene vásárolnunk. Ehhez azonban különböző származtatott termékeket használhatunk fel, melyekbe számos kockázati elem épül be. A helyzetünket nehezíti, hogy pont abban az időszakban kell befektetnünk ezekben az összetett, származtatott termékekbe, amikor a partnerkockázatok a válság miatt megnőnek. Nézzük sorba a befektetési lehetőségeket.
Határidős olajügyletek problémái
Az olaj határidős piacán közvetlen futures kontraktusokkal is kereskedhetünk, azonban ezek lejárattal rendelkeznek, és tőkeáttételes termékek. A standard WTI futures kontraktus nagy nominális kitettséget jelent, ezért egy kisebb befektető számára a pozíció méretezése és a margin-követelmények kezelése különösen fontos.
Ha a befektető nem kíván fizikai teljesítésig eljutni, a lejáró kontraktust zárnia kell, és hosszabb távú pozíció esetén egy későbbi lejáratú kontraktusba kell átgörgetnie. Ezzel megjelenik a görgetési hozam (roll yield), amely pozitív vagy negatív is lehet a határidős görbe alakjától függően.
Olajpiaci ETF, ETC és befektetési alap
A befektető számára kézenfekvő megoldásnak tűnhet egy olajárhoz kötődő tőzsdén kereskedett termék megvásárlása. Az ilyen konstrukciók jelentős része azonban nem fizikai olajat tárol, hanem határidős kontraktusokon keresztül biztosít kitettséget. Emiatt a termék hozama hosszabb távon jelentősen eltérhet az azonnali, vagyis spot olajár változásától.
A lejáró futures kontraktusokat az alap vagy a termék kezelője rendszeresen hosszabb lejáratú kontraktusokra cseréli. Ha a következő kontraktus drágább, a görgetés veszteséget okozhat; ha olcsóbb, a görgetés hozzájárulhat a hozamhoz. Ezért egy olajpiaci futures-alapú ETF vagy ETC teljesítményét nem szabad egyszerűen a WTI vagy Brent spot árfolyamával azonosítani.
Spot ár, futures ár, contango és backwardation
Az eltérés egyik legfontosabb oka a határidős görbe szerkezete. Contango esetén a távolabbi lejáratú futures kontraktusok ára magasabb a közelebbi lejáratok áránál. Ha egy alap a lejáró, olcsóbb kontraktust zárja, majd egy drágább, későbbi kontraktust vásárol, a görgetés negatívan hathat a hozamára.
Backwardation esetén ezzel szemben a távolabbi lejáratú kontraktusok ára alacsonyabb a közelebbi lejáratokénál. Ilyenkor a görgetés kedvezőbb lehet, és pozitív roll yield is kialakulhat.
Fontos, hogy a contango és a backwardation nem azonos az emelkedő vagy csökkenő árfolyamtrenddel. Emelkedő spot ár mellett is lehet backwardation, és csökkenő spot ár mellett is lehet contango. A görbe alakját többek között a készletszint, a finanszírozási és tárolási költség, a fizikai olaj rendelkezésre állása, a convenience yield és a piaci várakozások alakítják.
Egy futures-alapú árupiaci befektetés teljes hozama ezért leegyszerűsítve három forrásból állhat: a mögöttes ár változásából, a futures kontraktusok görgetésének hatásából, valamint a fedezetként tartott pénzeszközök hozamából. Emiatt hosszabb távon jelentős eltérés alakulhat ki a spot olajár és az olajpiaci tőzsdei termék teljesítménye között.
ETN termékek megoldhatják a problémát?
Az ETN nem befektetési alap, hanem a kibocsátó hitelviszonyt megtestesítő kötelezettsége. A befektető tehát nem egy elkülönített alapvagyon tulajdonosa, hanem a kibocsátóval szembeni követeléssel rendelkezik. Ezért az ETN egyik legfontosabb sajátos kockázata a kibocsátói hitelkockázat.
Az ETN struktúrája önmagában azonban nem szünteti meg automatikusan a contango vagy backwardation hatását. Ha az ETN olyan indexet követ, amely futures kontraktusokat görget, az index teljesítményében ugyanúgy megjelenhet a görgetési hozam vagy veszteség. Az ETN előnye inkább abból adódhat, hogy a kibocsátó az index teljesítményének követését ígéri, miközben ezért cserébe a befektető vállalja a kibocsátó fizetőképességének kockázatát.
Európai befektetőként emellett a termék elérhetőségét, a PRIIPs-dokumentációt, a devizakockázatot, a kibocsátó hitelminőségét és a pontos követett index módszertanát is meg kell vizsgálni.
Olajpiaci certifikátok, warrantok
A Budapesti Értéktőzsdén is elérhetők különféle certifikátok, warrantok, melyekkel az olaj árfolyamának változására spekulálhatunk. Azonban ezek a termékek elsősorban nem a hosszú távú befektetésre lettek kifejlesztve. Itt is felmerülhet a folyamatos értékvesztés problémája, emellett pedig gyakori, hogy lejárattal, kifutási idővel rendelkeznek a termékeket, vagy egy beépített stop-szint (kiütési ár, korlát) miatt záródik a pozíció. A helyzetet bonyolítja, hogy a certifikátok is tőkeáttétes termékek (warrantoknak nevezzük). Általánosságban tehát azt lehetne mondani, hogy nem ez a tökéletes termék az olajpiaci befektetésre. Bővebben a témáról itt olvashatsz.
Olajpiaci CFD termékek
A tőzsdék kívüli brókerek, forex brókerek kínálatában is megtaláljuk az olaj árát követő termékeket. Ezek az ún. CFD termékek, melyek sajátossága, hogy valódi ügyletkötés nem történik, csak fogadást kötünk a termék árának változására. A brókercégek kínálatában találunk olyan CFD terméket, melyek a határidős piacot követik, így ezek a termékek lejárnak, azaz ugyanazok a problémák merülnek fel, mint a határidős piacon. Azonban a forex brókerek széles körénél elérhetők az olyan olaj CFD termékek, melyek a spot olaj árát követik, és lejárat nélküliek. Ezek technikailag alkalmasabbak lehetnek hosszabb tartásra, mint a rövid lejáratú futures-követő termékek, de a finanszírozási költségek és a partnerkockázat miatt hosszú távon ezek sem tekinthetők ideális megoldásnak.
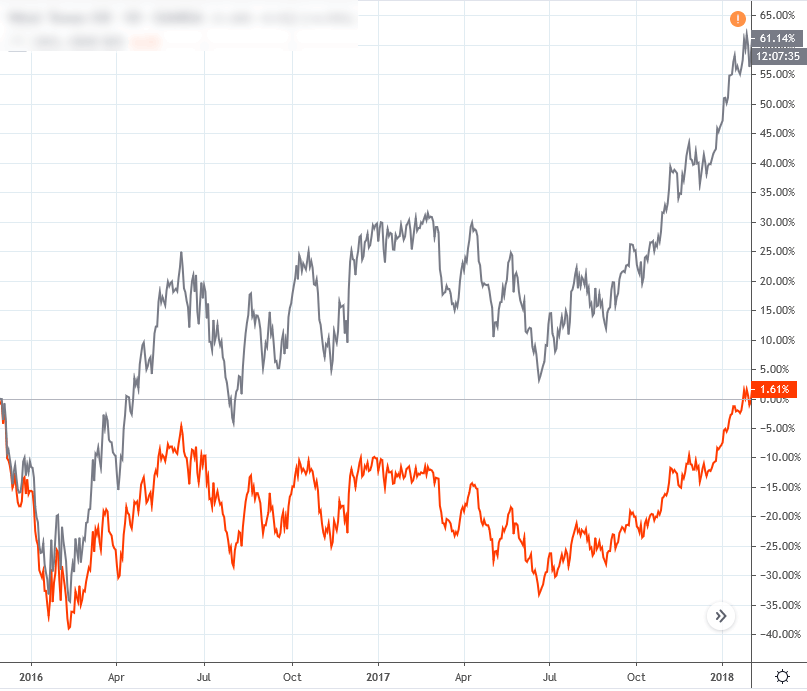
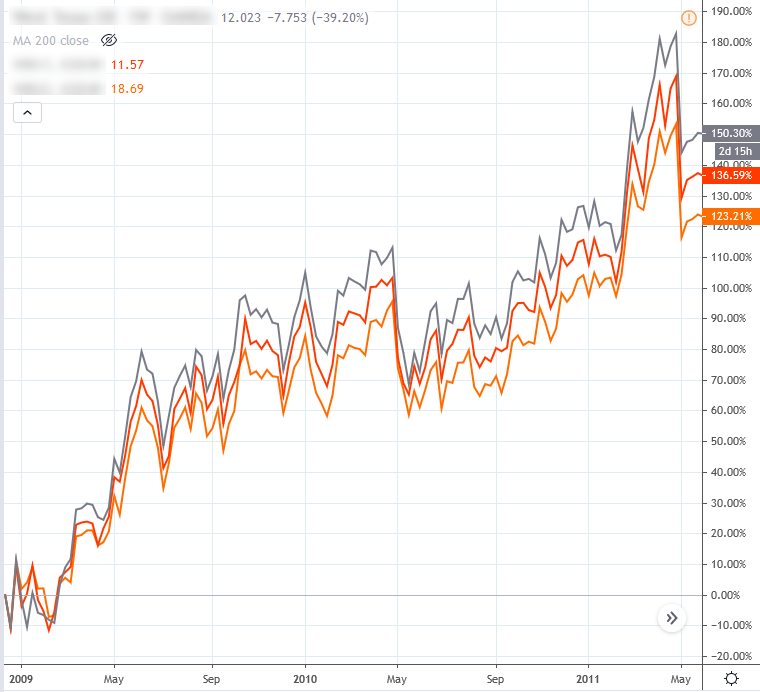
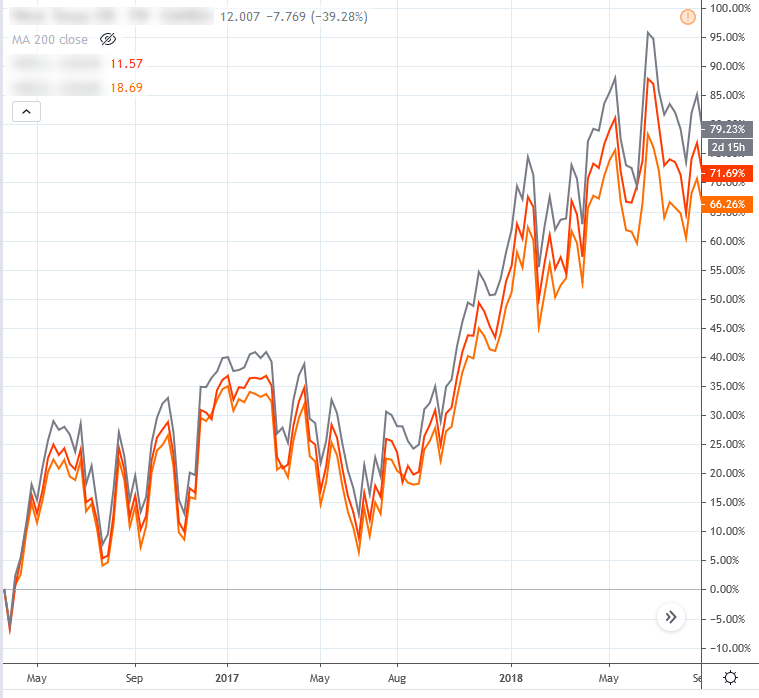
De a CFD termékek sajátosságaival is foglalkozni kell. Az egyik ilyen, hogy a CFD termékek tőkeáttétes ügyletek. Ráadásul a fedezeti követelmény időben változhat (hétvégén több fedezet szükséges), így a számlát megfelelően méretezni kell, hogy a volatilis időszakot is kibírja, és ne kapjunk margin call-t. Emellett a CFD termékek után swap-ot is fogunk fizetni. Bár ez általában nem jelentős tétel, de a brókercégek saját jogkörükben akár emelhetnek is a swap-on. Emellett arról se feledkezzünk meg, hogy CFD termékek esetén a brókercég, vagy egy másik szolgáltató jegyzi az árat, és láthattunk már a múltban is példát érdekes árazásokra, spread tágításra, rövid időre tapasztalható le és felszúrásokra (tüske). Ezeket pedig ki kell bírnia a számlának. Az alábbi képen az egyik forex brókercég olajpiaci CFD termékének árfolyamát látod (szürke). Narancs (következő havi lejárat) és piros színnel (aktuális lejárat) jelölve pedig a példában szereplő termék határidős árfolyama követhető nyomon.
A következő képen a 2008-as olajpiaci árzuhanás utáni emelkedő trendet láthatod, és a termékek árfolyama közötti eltérést.
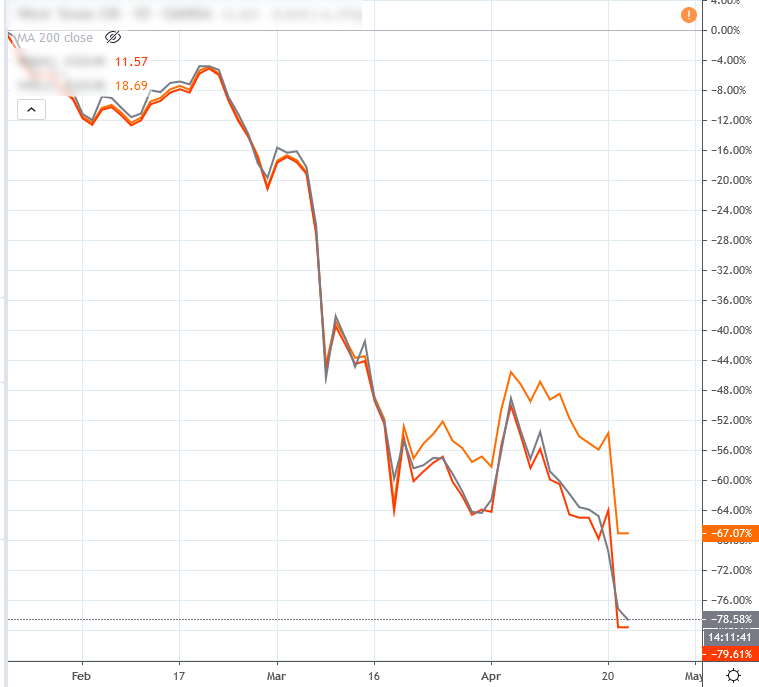
Itt pedig a 2015-2016-os csökkenő trend utáni időszak követhető nyomon. Ez a brókercég tehát az olaj spot árát követi, és ahogy a képekből látható alapvetően nincs jelentős eltérés az olajCFD ára és az olaj spot ára között.
A másik kérdés a spot CFD termékekkel kapcsolatban, hogy vajon milyen fedezet van ezen termékek mögött? Valószínűleg semmilyen, így ebből következik a következő kérdés, hogy végül ki fogja állni a veszteséget, ha ugye az ügyfelek nagy tömegével nyernek. Lehetséges, hogy ilyen helyzetekben egyes brókercégek majd "kreatív" megoldásokhoz folyamodnak (az utóbbi 10 év bőven adott példákat), például swap drágítás stb. De arra is láttunk példát, hogy pont egy-egy kiélezett helyzet, hiba miatt ment csődbe brókercég. Elég ha csak a svájci krízisre gondolunk, de arra is volt példa az elmúlt 5 évben, hogy egy forex bróker azért ment csődbe, mert elszámolták a swapot (pont egyébként az olajon) és ezt a kereskedők észrevették, kockázatmentesen vettek ki milliókat. Mire pedig a hiba kiderült, már késő volt. Mindenesetre ha spot WTI CFD mellett döntünk, akkor akár több brókernél is lehetne számlát nyitni, ez is csökkentené az ügylet kockázatát.
Az alábbiakat egy forex brókercég leveléből másoltam ki:
"Due to the current exceptional market events related to Oil products, please note we reserve the right to take such action as reasonably required, including but not limited to amending trading times or margin requirements, closing or cancelling trades and orders, or suspending trading on any product or market."
Fenntartják a jogot a szükséges intézkedések megtételére, például: kereskedési időt, a margin követelményeket módosítják, a pozíciókat zárják, megbízások törlik, kereskedést felfüggesztik stb.
"... will not support negative prices on our products and reserve the right to cease trading when market prices reach zero or when we reasonably anticipate negative prices. In such event, we may close all open positions at the best price available to us. "
A brókercég nem engedi, hogy negatív ár alakuljon ki az olaj CFD piacán. Ez jó és rossz hír is egyben. Egyrészt láthattunk példát arra, hogy rövid időre negatív lett az olaj piacán az ár, de ezt követően normalizálódott a helyzet. Ilyen helyzetben a CFD tulajdonosai elbúcsúzhattak a pozícióiktól, mert a brókercég kényszerzárta. Ugyanakkor a negatív ár megnöveli a margin követelményeket, a várható veszteség is növekszik, így a veszteség elvágásával a kereskedő jól járhat.
További probléma, hogy a forex brókercégek körében sok olyan céget találunk, melyek pénzügyi felügyelete távoli országokban van, és nem fordítanak kellő figyelmet a brókercégekre, vagy épp nem a befektetői érdekek a fontosak (múltbeli negatív tapasztalatok alapján).
Általánosságban tehát azt lehet mondani, hogy a határidős olajügyletek, a határidős ügyletekkel működő olaj ETF alapok, a CFD termékek, a warrantok alapvetően az olaj árának a rövid távú kereskedésére, spekulálásra szolgáló termékek, és nem feltétlenül használható a hosszú távú befektetésre. Befektetőként szóba jöhet alternatíva lehet az olajrészvények tőzsdei megvásárlása. Ezeket a társaságokat a tőzsdéken találjuk meg. Erre térünk ki a következő bekezdésekben.
Olajpiaci befektetési termékek összehasonlítása
| Termék | Milyen kitettséget ad? | Fő előny | Fő kockázat |
|---|---|---|---|
| Futures | Közvetlen határidős olajpiaci kitettség | Likvid, közvetlen piaci instrumentum | Tőkeáttétel, margin, lejárat, görgetés |
| Futures-alapú ETF/ETC | Határidős kontraktusokon keresztül követi az olajpiacot | Egyszerűbben megvásárolható | Roll yield, tracking difference, költségek |
| ETN | Egy index teljesítményére szóló kibocsátói kötelezettség | Pontos indexkövetés lehetséges | Kibocsátói hitelkockázat, mögöttes index kockázatai |
| CFD | Brókerrel kötött származtatott ügylet | Rugalmas pozícióméret, short lehetőség | Tőkeáttétel, finanszírozási költség, partnerkockázat |
| Olajipari részvény | Olajipari vállalat üzleti teljesítménye | Nincs futures-görgetési kockázat | Vállalatspecifikus és részvénypiaci kockázat |
| Energia ETF | Olaj- és gázipari részvények kosara | Diverzifikáltabb vállalati kitettség | Nem követi közvetlenül az olaj árát |
A megfelelő termék kiválasztásakor ezért először azt kell eldönteni, hogy rövid távú olajár-kitettséget, hosszabb távú befektetést vagy az energiaszektor vállalati profitabilitásából való részesedést szeretnénk. Ugyanaz az „olajpiaci befektetés” teljesen eltérő kockázati és hozamprofilt jelenthet az egyes konstrukciók esetében.
Olajipari részvények
A részvénypiacon az energia- és a különböző olajiparágakon belül számos olyan céget találunk, melyek profitja jelentősen múlik az olaj árfolyamán. Értelemszerűen a csökkenő, alacsonyan levő olajár negatívan érintheti az olajipari cégeket, fejlesztések, beruházások maradhatnak el, de az is előfordulhat, hogy a kitermelési költségek alá esik az olajár. Különböző technológiáknak pedig más-más a termelési költsége.
A fentiek ellentéte a magas olajár, ami pedig jót tesz az olajipari cégek profitjának. Ekkor a beruházásokat megéri megvalósítani, fejlesztések kezdődnek, másrészt pedig a kitermelési költségeket jelentősen meghaladó olajár többletprofitot jelent ezeknek a cégeknek. Az olajipari cégek azonban csak kis részét teszik ki az amerikai részvénypiacnak, bár egyes országok esetében sokkal nagyobb a bányászati szektor szerepe. Az amerikai tőzsdén az energia és olajiparral kapcsolatos cégeket a következő hivatkozások alatt tekinthetjük át:
- Olajipari cégek
- Olaj kitermelők
- Olajipari eszközöket gyártók
- Kőolajvezeték-építők
- Teljes energiaszektor
Milyen előnye van az olajbefektetésnek?
Kétségtelen, hogy az olaj árának változása egy fontos eleme az inflációnak, hiszen az olaj tölti be a gazdaság vérkeringésében a vér szerepét, és gyakorlatilag bármely árucikk, szolgáltatás előállításához szükség van olajra. Emiatt befektetőként felmerülhet az az igény, hogy az olaj árának inflációra gyakorolt hatását valamilyen olajpiaci befektetéssel kompenzáljuk, csökkentsük. A fentiekből kiderült, hogy nem is olyan egyszerű befektetni hosszú távon az olajpiacon, hiszen a rendelkezésre álló termékek alapvetően a rövid távú kereskedési igényeket elégítik ki. Szóba jöhető alternatíva az olajipari társaságok részvényeinek (olajrészvények) megvásárlása. Ezeket a társaságokat az energiaszektorban találjuk. Az energiaszektorban történő befektetés megvalósítható iparági, szektor ETF alapokkal (ezek részvényeket vásárolnak) és egyedi részvényekkel, de ebben az esetben a vállalatspecifikus kockázatok nagyobbak lesznek (részletek itt).
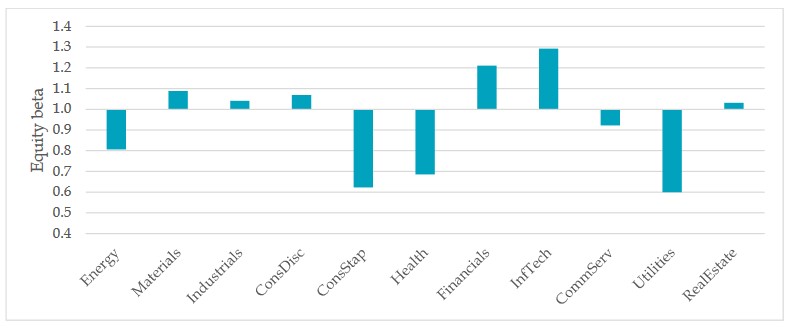
Az alábbiakban megvizsgáljuk, hogy az energiaszektorban történő befektetés javítja-e a befektetési portfólió karakterisztikáját (csökkenő kockázat, növekvő hozam stb.). A Betting Against Oil: The Implications of Divesting from Fossil Fuel Stocks cím alatt elérhető kutatásban arra kérdésre keresték a választ, hogy milyen hatása van, ha az olajipari részvényeket kihagyjuk a portfólióból. Az energiaszektorról alapvetően azt érdemes tudni, hogy a negyedik legalacsonyabb bétával rendelkező szektor. Az 1995-2021 közötti időszakon mért bétája 0,8, azaz az amerikai tőzsdindex 1 százalékos változására az energiaszektor 0,8 százalékos változással reagál.
forrás: Betting Against Oil: The Implications..
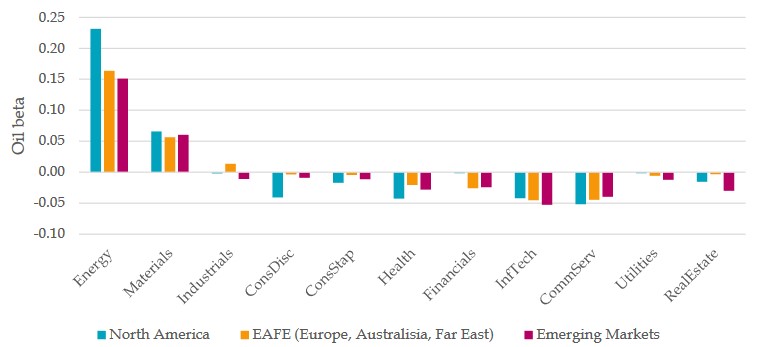
A következő grafikon már nem az amerikai tőzsdeindexhez viszonyítjuk a volatilitást, hanem az olaj árához. Ebből látható, hogy egyedül az energiaszektor (kisebb mértékben az alapanyagok szektor) mutat nagyobb bétát az olaj árával összefüggésben. Például az amerikai részvénypiacon (kék hasábok) 2002-2021 közötti időszakon a béta megközelítette a 0,25-öt, azaz 1% olajpiaci elmozdulásra átlagosan 0,25%-ot változott az energiaszektor részvényeinek ára. Alapvetően tehát pozitív a kapcsolat az olaj ára és az energiaszektor részvényeinek ára között.
forrás: Betting Against Oil: The Implications..
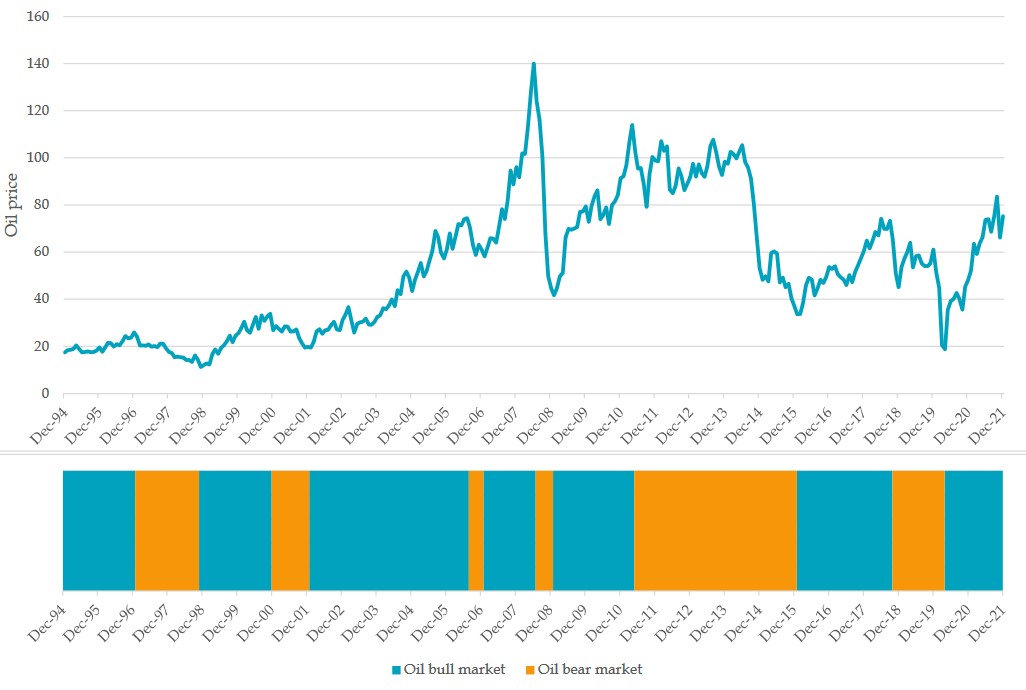
Az alábbi grafikonon az olaj piacán a bikapiac, medvepiac időszakait láthatod.
forrás: Betting Against Oil: The Implications..
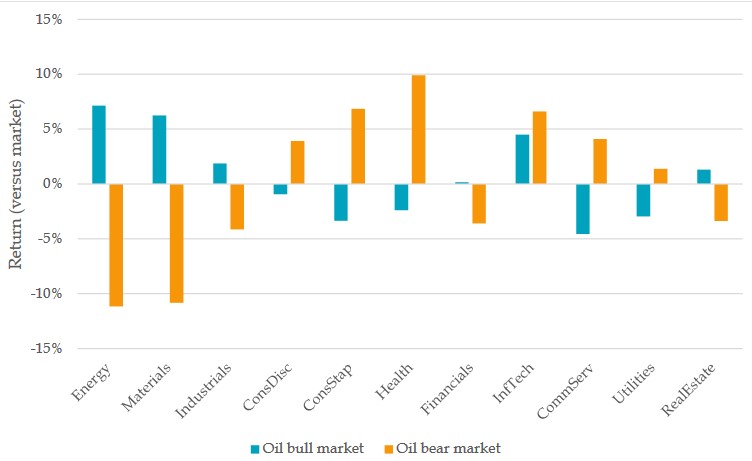
A következő ábrán pedig a tőzsdeindexhez viszonyított teljesítményét figyelheted meg az energiaszektornak az olajpiaci emelkedő és csökkenő trendek alapján. Eszerint tehát ha a múltban bikapiac volt az olaj piacán, akkor az energiaszektor évi 6-7 százalékponttal felülteljesítette az amerikai tőzsdeindexet. Amikor pedig olajpiaci medvepiac volt, akkor az alulteljesítés meghaladta a 10 százalékpontot. Érdekessége a vizsgálatnak, hogy a materials (alapanyagok gyártása) szektor részvényei is hasonlóan reagálnak a helyzetre.
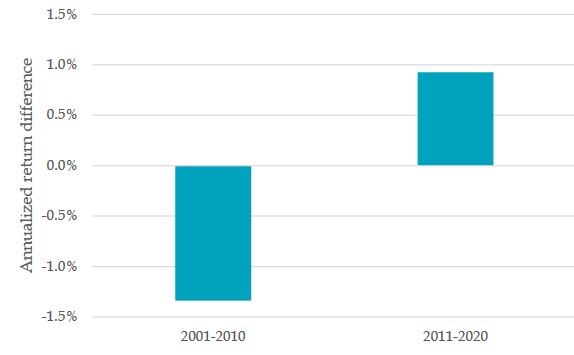
A következő ábrán azt láthatod, hogy ha az MSCI World indexből kivesszük az energiaszektort, akkor hogyan változik az évesített hozamunk. Az MSCI World index alapvetően a passzív befektetők egyik fontos indexe, mely kapitalizáció szerinti súlyozásban ad kitettséget a világ tőzsdéiből (az itt elérhető cikk 6-os pontjában beszéltünk az MSCI indexről). Látható a grafikonon, hogy a 2001-2010 közötti időszakban kb. 1,5 százalékponttal alacsonyabb lett az éves hozamunk, míg 2011-2020 közötti időszakban 1 százalékponttal magasabb lett az éves hozam. A fentiek megmagyarázhatók azzal, hogy a 2001-2010 közötti időszakban nagyrészt medvepiac volt az olaj piacán, míg 2011-2020 között többségében emelkedő trendeket láthattunk.
forrás: Betting Against Oil: The Implications..
Összegezve a fentieket, azt láthatjuk, hogy hosszú távon alapvetően nem volt hatása (2001-2020 között) annak, ha kihagytuk az energiaszektor részvényeit a portfóliónkból. Ugyanakkor rövid és középtávon alacsonyabb hozamot érhetünk el a portfóliónkkal, ha kihagyjuk az energiaszektort, és az olaj piacán emelkedő trend, bikapiac alakul ki. A fentiekből az is kiderül, hogy jó alternatíva lehet az energiaszektor azok számára, akik az olaj árnak változásából profitálni szeretnének.
A spekuláció hajtja az olaj árát?
Az árupiaci termékeket gyakran kapcsolják össze az inflációval, és egyes esetekben valóban megfigyelhető, hogy az árupiaci árak és az infláció között pozitív korreláció figyelhető meg. Az infláció kialakulása azonban ennél sokkal összetettebb, és amíg az árupiaci termékek árának változása elsődlegesen kínálati okokra visszavezethető inflációhoz köthető, addig a gazdaságtörténelemben megfigyelt inflációs időszakokban jellemzően a keresleti nyomásra kialakuló infláció volt a meghatározó. A kettő közötti alapvető különbség abban nyilvánul meg, hogy a keresleti nyomásra kialakuló infláció szoros kapcsolatban áll a gazdasági növekedéssel, a gazdaságban rendelkezésre álló erőforrások (legtöbbször munkaerő) kimerülésével. A fentiek miatt a keresleti nyomásra kialakuló infláció jól kezelhető a monetáris politika eszközeivel (kamatemelés, mennyiségi szigorítás). Ugyanakkor a közelmúltban (2021-2022) azt is láthattuk, hogy nemcsak keresleti tényezők, hanem kínálati nyomásra kialakuló infláció, kettő együtt vegyesen eredményez magasabb inflációt. A kínálati nyomásra kialakuló inflációt pedig az árupiaci termékek árának növekedésével, legtöbbször az olaj, illetve a gáz árának változásával kötik össze. Ahogy erről egy korábbi cikkünkben már beszéltünk, mind a gáz- és olajársokkok növelik az inflációt, csökkentik a gazdasági növekedést, és a hatások hosszú hónapokon keresztül megfigyelhetők. A magas gázárak 18-24 hónap alatt épülnek be a maginflációba, és 16 hónappal a drágulás után emelkedik csúcsra az infláció, majd nagyjából négy év után tűnik el az áremelkedés hatása az inflációs mutatóból. A fent hivatkozott tanulmányból az is kiderül, hogy a gáz árának 5 százalékos növekedése átlagosan 0,2 százalékkal növeli meg a maginfláció csúcsát, az ipari termelés visszaeséséhez pedig 0,6 százalékkal járul hozzá. Hasonló hatásokat tapasztalhatunk az olajársokkok esetében. Ebben az esetben az ársokk sokkal gyorsabban megjelenik az árakban, és már 10 hónap után csúcson van, illetve gyorsabban eltűnik az áremelkedés hatása. Továbbá egy egységnyi olajár-emelkedésnek gyakorlatilag fele akkora hatása van az inflációra nézve (gázár-sokkhoz képest).
Utolsó gondolatként tegyük hozzá, hogy a kínálati eredetű inflációt a monetáris politika közvetlenül nem tudja a kínálat bővítésével megszüntetni. A kamatpolitika ugyanakkor mérsékelheti a másodkörös inflációs hatásokat és a keresleti alkalmazkodást, ezért a kínálati sokkok esetében is szerepe lehet az infláció tartósságának befolyásolásában. Az általános vélekedés szerint pedig az összeg, amit az infláció miatt a gazdaság szereplői megnyernek a spekulánsok zsebébe vándorol, és a spekuláció hajtja felfelé az árupiaci termékek árát.
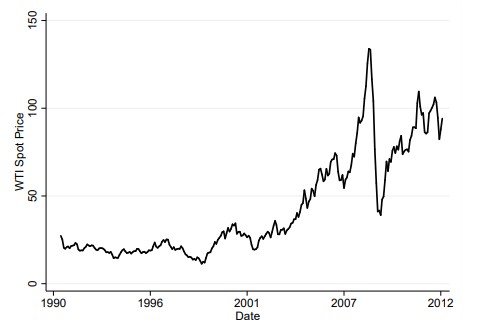
A témával kapcsolatos első vizsgálatot Knittel és Pindyck végezte el 2013-ban, The Simple Economics of Commodity Price Speculation címmel. Tanulmányukból kiderül, hogy az olaj ára 2004 előtt soha nem érte el a hordónkénti 40 dolláros árat, és ahogy az alábbi grafikonon látható, ezt követően egészen 140 dollárig emelkedett az árfolyam. Az általános nézet szerint a drasztikus áremelkedéseket a spekulánsok idézik elő az olaj piacán. Knittel és Pindyck 1998-2012 közötti időszakon vizsgálta meg a WTI olaj piacát, felhasználva az EIA jelentéseit, mely tartalmazza az olajkitermelés, import, export adatokat az Egyesült Államokban kitermelt olajjal összefüggésben.
forrás: The Simple Economics of Commodity Price Speculation
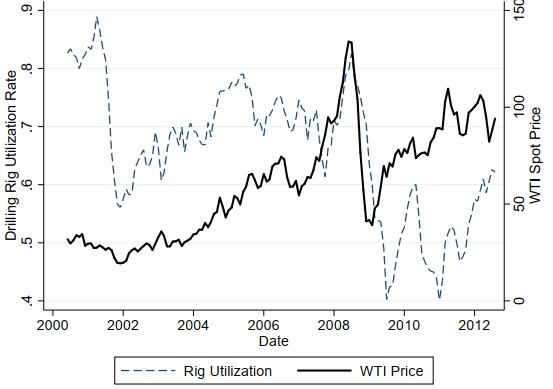
Kitértek annak a vélemények a megvizsgálására is, hogy az olajkitermelő cégek a fejlesztéseik késleltetésével hajtják fel az olaj árát. Azonban ahogy az alábbi grafikonon látható, az olajfúró-tornyok kihasználtsága és az olaj ára között szoros kapcsolat van. Ez gyakorlatilag ellentmond annak a nézetnek, hogy a fejlesztések lassítása okozza az áremelkedést.
forrás: The Simple Economics of Commodity Price Speculation
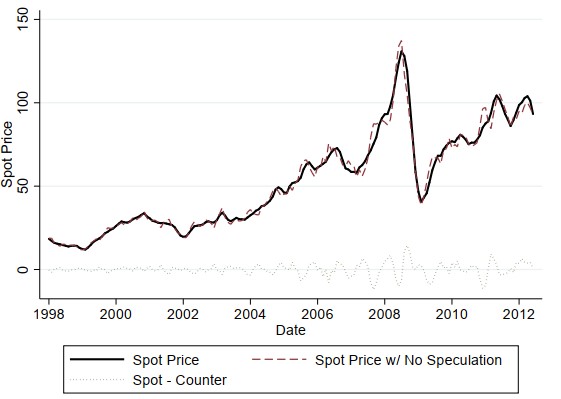
A fentiekből sokkal inkább az következik, hogy a kitermelő cégek a fúrótornyok üzembe helyezésével, leállításával gyakorolnak hatást az olaj árára, így profitálnak az emelkedő árakból. A másik terület, ahol a spekulánsokat megtaláljuk, az olaj határidős piaca. Az olajkészlet adatokkal összevetve a szerzők szétválasztották a spekulatív árhatást azoktól az árhatásoktól, melyeket a fundamentumok változása okoz. Ezt szaggatott vonallal láthatjuk az alábbi grafikonon. Az olaj ára és a fundamentumokkal magyarázott olajár korrelációs együtthatója 0,96, azaz az árváltozás nagy részét olyan árváltozások okozzák, melyek fundamentális okokkal magyarázhatók.
forrás: The Simple Economics of Commodity Price Speculation
A következő grafikon folytonos vonallal láthatjuk a tényleges olajkészlet adatok hordónkénti változását (negyedéves). A szaggatott vonal azt mutatja, hogy ha az olajárváltozását a spekuláció okozná, akkor milyen olajkészlet adatváltozásokat kellene a valóságban mérnünk. A két ad között negatív a korreláció, az együttható értéke -0,54. A fentiek tehát azt mutatják, hogy az olaj árának változása fundamentális okokra vezethető vissza, és a tisztán árspekuláció hatása nagyon alacsony mértékű, így az inflációra gyakorolt hatása is alacsony a spekulánsok tevékenységének.
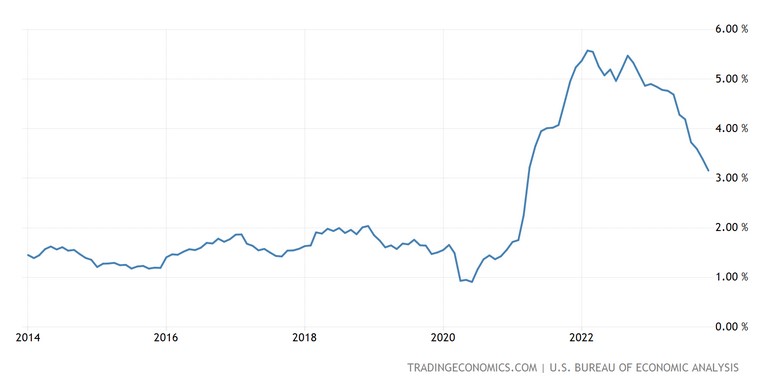
Knittel és Pindyck kialakították a módszertanát annak, hogy az árupiaci termékek piacán az árspekuláció szétválasztható legyen a fundamentális okokra visszavezethető változásoktól. A módszertant Breman és Storm tovább vitte, és megvizsgálta a 2020-2022 közötti időszakot. Az időszak megugró inflációja részben kínálati okokra (emelkedő olaj- és gázár) vezethető vissza. Tanulmányukban pedig rámutattak arra, hogy ellentétben a korábbi időszakokkal, a 2020-2022 időszakban nagy szerepe volt az árspekulációnak az olaj piacán. Ezt azt jelenti, hogy az emelkedő árakért 24-48 százalékban az árspekuláció, az olyan áremelkedés volt felelős, melyre a fundamentális változások nem adnak magyarázatot. Ez hordónkénti 18-36 dolláros árat jelent, mely az Egyesült Államok inflációs mutatójában 0,75-1,5 százalékpont emelkedést jelent (PCE infláció). Az alábbi képen a PCE infláció alakulását látjuk az eredeti formában.
Összegezve a fentieket, azt láthatjuk, hogy az árupiaci termékek ár-növekedésének jellemzően vannak fundamentális okai. Az olajárak változásában is megfigyelhető volt a múltban, hogy a jelentős mértékű drágulás oka a fundamentumokban keresendő. Ugyanakkor, ahogy a fenti példa is mutatja, egyes időszakokban a spekuláció is felhajthatja az árakat, melynek hatása az inflációs adatokban is megmutatkozik.