Pénzügyi válság: A 2008-as gazdasági válság hatásai, következménye
A 2008-as gazdasági válság évfordulójának alkalmából összegyűjtöttük a pénzügyi és gazdasági világválsággal kapcsolatos legfontosabb tudnivalókat. Megbeszéljük a válság kialakulásának okait, áttekintjük a fontosabb eseményeket, valamint azt is, milyen tanulságokat vonhatunk le a történtekből. Érdemes tanulmányoznunk a korábbi gazdasági válságok lefutását és természetét, mivel az így megszerzett ismeretek segíthetnek a későbbi gazdasági és pénzügyi események értelmezésében. Oldalunkon több korábbi válság történetét és tanulságait is feldolgoztuk. Ezek megismerése azért is hasznos lehet, mert a jelenlegi gazdasági folyamatok megértéséhez sokszor szükség van a múlt eseményeinek ismeretére. Témáink:
- A 2008-as pénzügyi válság kialakulása
- Az értékpapírosítás és az MBS termékek szerepe
- A CDO termékek működése és szerepe a válságban
- Miért jelentettek problémát a strukturált hiteltermékek?
- A 2008-as pénzügyi válság kirobbanása
- A válság fontosabb eseményei időrendben
- A pénzügyi válság következményei
- Milyen okokra vezethető vissza a válság?
- A gazdasági válságokat és a jövőbeni hozamokat jelző mutatók
- Mit tanulhatunk befektetőként a 2008-as válságból?
A 2008-as pénzügyi válság kialakulása
A 2008-as pénzügyi válság közvetlen előzményei elsősorban az Egyesült Államok ingatlan- és hitelpiacához kapcsolódtak. A válságot gyakran az 1930-as évek nagy gazdasági világválsága óta bekövetkezett legsúlyosabb globális pénzügyi és gazdasági válságként említik. A problémák első egyértelmű jelei már 2006-2007 körül megjelentek.
A válságot megelőző években az amerikai ingatlanárak jelentősen emelkedtek, miközben gyorsan bővült a jelzáloghitelezés. A folyamatot segítette az értékpapírosítás terjedése. A bankok és más hitelintézetek a kihelyezett hitelek egy részét értékpapírokba csomagolhatták, majd ezeket befektetőknek értékesíthették. Így a hitelkockázat egy része kikerült az eredeti hitelező mérlegéből és szétterjedt a pénzügyi rendszerben.
A válsággal kapcsolatban gyakran találkozhattunk a CDS, az MBS és a CDO rövidítésekkel. Ezek eltérő pénzügyi konstrukciókat jelölnek. A CDS, azaz Credit Default Swap egy hitelkockázati derivatíva, amelynek segítségével egy adott hitelkockázat ellen lehet fedezetet vásárolni. Részletesebben itt foglalkoztunk vele: CDS fogalma.
Az MBS, azaz Mortgage-Backed Security mögött jelzáloghitelekből származó pénzáramlások állnak. A CDO, azaz Collateralized Debt Obligation pedig olyan strukturált hiteltermék, amely különböző adósságinstrumentumokat foghat össze. A CDO-k sajátossága, hogy a pénzáramlásokat és a veszteségeket eltérő kockázatú rétegek, úgynevezett tranche-ok között osztják fel.
Az értékpapírosítás önmagában nem tekinthető a válság okának. A probléma abból alakult ki, hogy a gyors hitelbővülés, a romló hitelminőség, az összetett értékpapírosítási láncok, a magas tőkeáttétel, a pontatlan kockázati modellek és a pénzügyi szereplők ösztönzési problémái egyszerre voltak jelen.
A válságot gyakran subprime válságnak is nevezik. A subprime kifejezés alapvetően a gyengébb hitelképességű ügyfeleknek nyújtott hitelekre utal. Ezeknél az adósoknál nagyobb volt a késedelmes fizetés vagy a nemteljesítés kockázata. A subprime fogalom tehát nem azt jelenti, hogy a jelzáloghitel második vagy harmadik ranghelyre került.
A hitelezési standardok lazulásával olyan háztartások is egyre könnyebben jutottak jelzáloghitelhez, amelyek korábban kevésbé vagy egyáltalán nem lettek volna hitelképesek. Az értékpapírosítás lehetősége csökkenthette az eredeti hitelező ösztönzését arra, hogy a hitelfelvevő hosszú távú fizetőképességét szigorúan vizsgálja. Ezt a rendszert gyakran originate-to-distribute modellnek nevezik.
A hitelbővüléssel az ingatlanok iránti kereslet is megugrott. A kínálat kezdetben nem tudott lépést tartani ezzel, ezért az ingatlanárak gyors emelkedésnek indultak. Az emelkedő árak magasabb ingatlanértékeléseket eredményeztek, amelyek további hitelfelvételt és újabb ingatlanvásárlásokat tettek lehetővé. Ezzel egy önmagát erősítő folyamat alakult ki.
Az alábbi grafikonon látható, hogy néhány év alatt jelentősen megnőtt a subprime jelzáloghitelek szerepe. A kihelyezett subprime hitelek éves volumene a válságot megelőző időszakban több száz milliárd dollárra emelkedett.
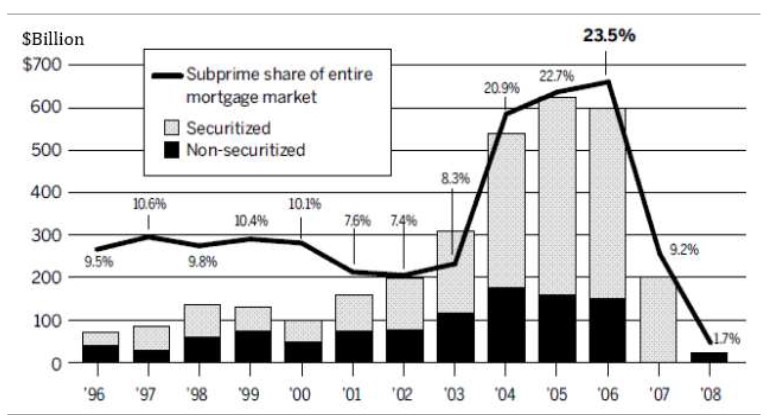
Forrás - The Famous New Bubbles of the 21st Century
A jelzáloghitelek jelentős részét értékpapírosították. Ennek következtében az amerikai ingatlanpiac kockázatai már nem kizárólag az eredeti hitelezőknél jelentkeztek. A jelzáloghitelekből létrehozott értékpapírokat amerikai és európai bankok, befektetési alapok, biztosítók és más pénzügyi intézmények is megvásárolták. Így egy eredetileg amerikai hitelpiaci probléma fokozatosan globális pénzügyi kockázattá vált.
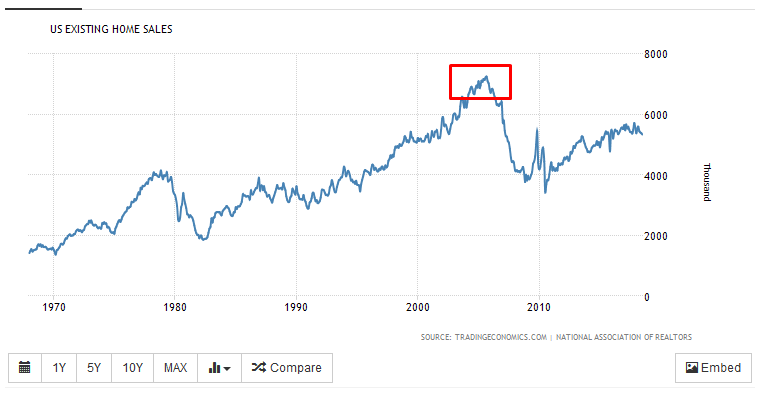
Az alábbi ingatlanpiaci mutatók jól szemléltetik az ingatlanpiaci fellendülés nagyságát. A használt lakások értékesítése a válságot megelőző években jelentősen megugrott.
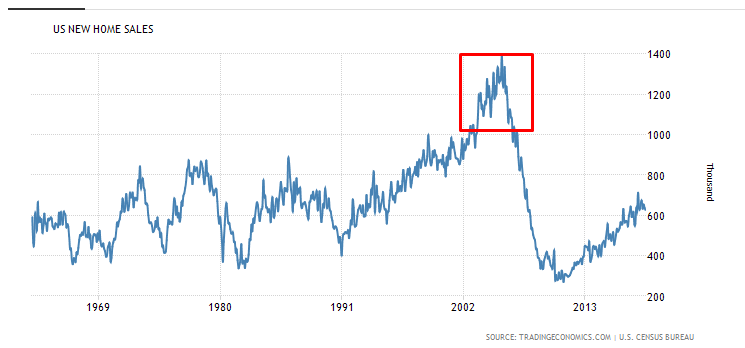
Az új lakások értékesítése szintén rendkívül magas szintre emelkedett a 2008-as gazdasági válságot megelőzően.
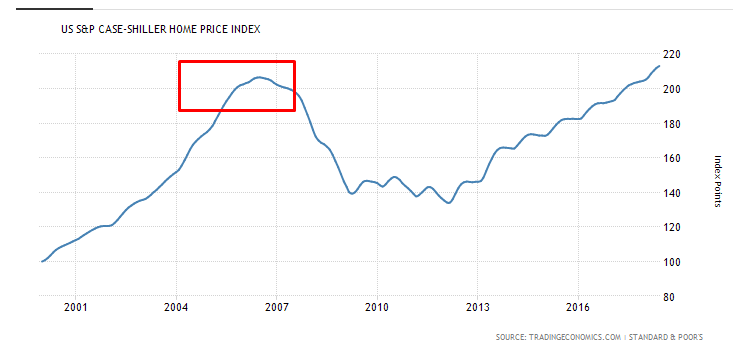
A hitelezési fellendüléssel párhuzamosan az ingatlanárak meredeken emelkedtek. Az emelkedő ingatlanértékek lehetővé tették, hogy egyre nagyobb hiteleket vegyenek fel ugyanarra az ingatlanra. Az a várakozás is elterjedt, hogy az ingatlanárak hosszabb távon is emelkedni fognak. Ez tovább erősítette a hitelfelvételt és az ingatlanpiaci keresletet.
Az értékpapírosítás és az MBS termékek szerepe
A hagyományos banki modellben a bank betéteket és egyéb forrásokat gyűjt, majd ezek segítségével hiteleket nyújt magánszemélyeknek és vállalkozásoknak. Ha a hitel a bank mérlegében marad, a nemteljesítés kockázatát nagyrészt a bank viseli.
Az értékpapírosítás lehetővé teszi, hogy a hitelekből származó pénzáramlásokhoz kapcsolódó követeléseket értékpapírok formájában befektetőknek adják el. Ezzel a bank forráshoz juthat, a hitelkockázat egy része pedig átkerülhet más piaci szereplőkhöz.
Az értékpapírosításhoz kapcsolódó fontosabb termékek:
- MBS - Mortgage-Backed Security
- CDO - Collateralized Debt Obligation
- CLO - Collateralized Loan Obligation
Az MBS kötvények lényege
Az MBS termékek az 1970-es évektől terjedtek el az Egyesült Államokban. Ezek olyan értékpapírok, amelyek mögött jelzáloghitelekből származó pénzáramlások állnak. Leegyszerűsítve több jelzáloghitelt egy közös struktúrába szerveznek, majd az ezekhez kapcsolódó tőke- és kamatfizetésekből a befektetők részesedhetnek.
Az MBS kockázata jelentősen függ a mögöttes hitelek minőségétől, a konstrukciótól és az esetleges garanciáktól. Emiatt önmagában az, hogy egy értékpapír mögött ingatlanfedezet található, még nem teszi biztonságosabbá egy jó minőségű vállalati kötvénynél vagy egy amerikai államkötvénynél.
Az amerikai MBS piacon fontos szerepet játszik a Ginnie Mae, a Fannie Mae és a Freddie Mac. Ezek jogi és garanciális szempontból eltérő intézmények.
A Ginnie Mae, teljes nevén Government National Mortgage Association, az amerikai kormányzat tulajdonában álló intézmény. Az általa garantált értékpapírok mögött explicit amerikai állami garancia található.
A Fannie Mae és a Freddie Mac kormányzat által támogatott vállalkozások, úgynevezett government-sponsored enterprises. A két intézmény 2008 szeptemberében szövetségi felügyelet, úgynevezett conservatorship alá került. A Fannie Mae és Freddie Mac által kibocsátott vagy garantált értékpapírok helyzete ezért eltér a Ginnie Mae által garantált MBS-ekétől.
Az MBS-ek kockázatának értékelésekor a hitelkockázat mellett az előtörlesztési kockázatot és a kamatkockázatot is figyelembe kell venni.
A CDO termékek szerepe a 2008-2009-es pénzügyi válságban
A CDO olyan strukturált pénzügyi termék, amelynek mögöttes eszközei különböző hitelviszonyt megtestesítő instrumentumok lehetnek. A CDO-k korai változataiban vállalati kötvények, vállalati hitelek és más adósságinstrumentumok is szerepeltek. A 2000-es években egyre nagyobb szerepet kaptak a jelzáloghitelekhez kapcsolódó értékpapírok.
A CDO egyik fontos jellemzője a tranche-struktúra. A befektetők eltérő prioritású és kockázatú rétegeket vásárolhattak. A senior tranche-ok kapták először a pénzáramlásokat és csak nagyobb veszteségek esetén szenvedtek el veszteséget. A junior és equity tranche-ok ezzel szemben hamarabb viselték a veszteségeket, ezért magasabb várható hozamot kínáltak.
A konstrukció egyik vonzereje az volt, hogy megfelelő strukturálással a mögöttes eszközök egy részénél lényegesen jobb hitelminősítésű értékpapírokat lehetett létrehozni. Sok senior CDO tranche AAA hitelminősítést kapott.
A 2000-es évek közepére a CDO-piac gyorsan növekedett. A jelzálogpiaci hitelezés bővülésével egyre több, lakossági jelzáloghitelekhez kapcsolódó értékpapír került ezekbe a konstrukciókba.
Miért okoztak problémát a CDO termékek?
A CDO-k kockázatának megítélése összetett feladat volt. A hitelminősítések és a kockázati modellek eredménye erősen függött attól, milyen valószínűséget rendeltek az egyes hitelek nemteljesítéséhez, és milyen kapcsolatot feltételeztek az adósok fizetési problémái között.
A modellek egyik gyenge pontja a nemteljesítések közötti korreláció becslése volt. Amíg az ingatlanpiac jól teljesített, a különböző régiókban található jelzáloghitelek veszteségei viszonylag függetlennek tűnhettek egymástól. Országos ingatlanár-csökkenés esetén azonban sok hitelfelvevő pénzügyi helyzete egyszerre romolhatott. Ezzel a tényleges veszteségek jóval nagyobbak lehettek annál, amit a korábbi adatok alapján felépített modellek jeleztek.
A problémát fokozta, hogy több CDO senior tranche AAA minősítést kapott. Az ilyen minősítés miatt olyan intézményi befektetők is megvásárolhatták ezeket az értékpapírokat, amelyek befektetési szabályzata erősen korlátozta az alacsonyabb hitelminőségű eszközök tartását.
A hitelminősítő intézetek modelljei, a mögöttes hitelek romló minősége, az ingatlanárakkal kapcsolatos optimista feltételezések és az értékpapírosításban részt vevő szereplők ösztönzési problémái együtt járultak hozzá ahhoz, hogy a tényleges kockázatokat sok esetben alulbecsülték.
Az ingatlanárak gyors emelkedése közben az is gyakori volt, hogy a már jelzáloghitellel terhelt ingatlanokra újabb hiteleket vettek fel. Ez tovább növelte a háztartások eladósodottságát és az ingatlanárak csökkenésével szembeni érzékenységet.
További részletek - CDO, MBS, CLO - újra tőzsdén vannak a 2008-as válsághoz kapcsolódó termékek
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
A 2008-as pénzügyi válság kirobbanása
Az ingatlanpiaci túlhitelezés, az értékpapírosítás gyors terjedése és a pénzügyi rendszer magas tőkeáttétele együtt teremtette meg a válság feltételeit. A jelzáloghitelek kockázatának egy része az értékpapírosítással kikerült az eredeti hitelezőktől, miközben számos bank és más pénzügyi intézmény továbbra is jelentős közvetlen és közvetett kitettséget tartott ezekhez a termékekhez.
Az értékpapírosítás növelte a hitelezés finanszírozási lehetőségeit, így hozzájárult a hitelállomány további bővüléséhez. A növekvő hitelkínálat erősítette az ingatlanok iránti keresletet, ami tovább emelte az árakat.
Az ingatlanpiaci fellendülés a reálgazdaság más területeire is átterjedt. Nőtt a lakásépítés, bővült az ingatlanokhoz kapcsolódó fogyasztás, emelkedtek a vállalati profitok és javult a foglalkoztatás. A háztartások az emelkedő ingatlanértékek mellett könnyebben jutottak újabb hitelekhez, amelyek egy részét fogyasztásra fordították.
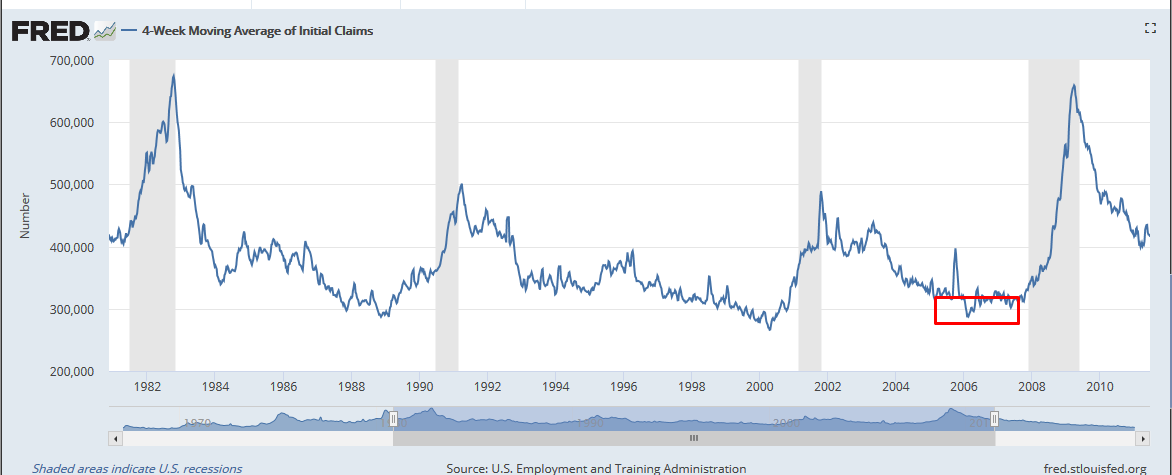
Az ingatlanárak emelkedése azonban nem folytatódott korlátlanul. Az új lakások kínálata növekedett, a kereslet fokozatosan gyengült, majd az ingatlanárak csökkenni kezdtek. 2007 végére az eladatlan lakások kínálata már rendkívül magas szintre emelkedett.
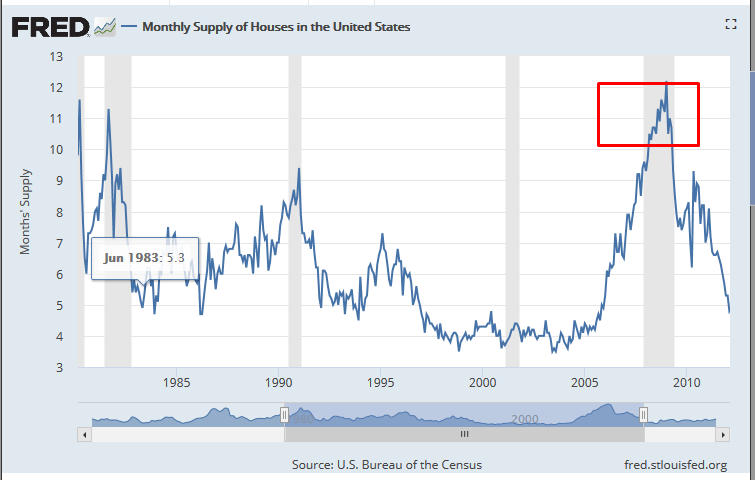
Az ingatlanárak csökkenése gyorsan rontotta a jelzáloghitelek mögötti fedezet értékét. Egyre több háztartás került olyan helyzetbe, hogy a fennálló jelzáloghitele meghaladta az ingatlan piaci értékét. Ezzel párhuzamosan emelkedett a késedelmes és nemteljesítő hitelek száma.
A növekvő hitelveszteségek miatt romlott az MBS-ek és CDO-k értéke. A bizonytalanság növekedésével ezeknek az értékpapíroknak a másodpiaci likviditása is jelentősen visszaesett. Sok esetben már nehéz volt megbízható piaci árat meghatározni.
A veszteségek bankok, befektetési alapok, biztosítók és más pénzügyi intézmények mérlegében jelentek meg. A magas tőkeáttétel miatt viszonylag kis eszközérték-csökkenés is jelentős veszteséget okozhatott a saját tőkéhez viszonyítva.
A probléma tovább súlyosbodott, amikor a pénzügyi intézmények egymás fizetőképességében is kételkedni kezdtek. Megemelkedett a bankközi finanszírozás kockázata, beszűkült a likviditás, és több pénzügyi intézmény elveszítette piaci finanszírozási lehetőségeinek jelentős részét.
A válság megfékezése érdekében a jegybankok és a kormányzatok kamatcsökkentéseket, likviditási programokat, bankmentő intézkedéseket, állami tőkejuttatásokat és később nagyszabású eszközvásárlási programokat vezettek be.
A 2008-as pénzügyi válság eseményei időrendben
Az alábbiakban időrendben követheted végig a pénzügyi válság fontosabb eseményeit.
2007 első fele - Egyre több amerikai subprime jelzáloghitelező és ingatlanpiaci szereplő kerül pénzügyi nehézségbe. A romló hitelminőség miatt növekedni kezdenek a jelzáloghitelekhez kötődő értékpapírok veszteségei.
2007 nyara - A Bear Stearns két, jelzáloghitel-alapú értékpapírokba fektető hedge fundja súlyos veszteségeket szenved és összeomlik. Ez a strukturált hiteltermékek piacán kialakuló problémák egyik első látványos jele.
2007. augusztus - Európai pénzügyi intézmények is problémákat jeleznek jelzálogpiaci eszközöket tartó befektetési alapjaiknál. A BNP Paribas több alapjában felfüggeszti a visszaváltásokat. A pénzpiaci feszültség fokozódik.
2008. március - A Bear Stearns súlyos likviditási válságba kerül. A Federal Reserve közreműködésével a JPMorgan Chase megállapodik a befektetési bank felvásárlásáról.
2008. szeptember 7. - A Fannie Mae és Freddie Mac szövetségi conservatorship alá kerül. A cél a két intézmény működésének stabilizálása és az amerikai jelzálogpiac további összeomlásának megakadályozása.
2008. szeptember 15. - A Lehman Brothers csődvédelmet kér. A Lehman az Egyesült Államok egyik legnagyobb befektetési bankja volt. Csődje súlyosan megrendítja a globális pénzügyi piacok bizalmát.
2008. szeptember 16. - Az AIG rendkívül súlyos likviditási problémákba kerül. Ebben jelentős szerepet játszanak a társaság CDS-ügyletei és az ezekhez kapcsolódó fedezeti követelmények. A Federal Reserve pénzügyi segítséget biztosít a vállalat számára, az amerikai állam pedig jelentős tulajdonosi pozícióhoz jut.
2008. október - Az Egyesült Államok elfogadja a Troubled Asset Relief Program, röviden TARP néven ismert pénzügyi stabilizációs programot. A program keretösszege 700 milliárd dollár.
2008. október 8. - A Fed, az Európai Központi Bank, a Bank of England és több más jegybank összehangolt kamatcsökkentést hajt végre. A Fed 2%-ról 1,5%-ra csökkenti a federal funds rate célsávjának megfelelő irányadó kamatszintet. A későbbi hónapokban további jelentős lazítás következik.
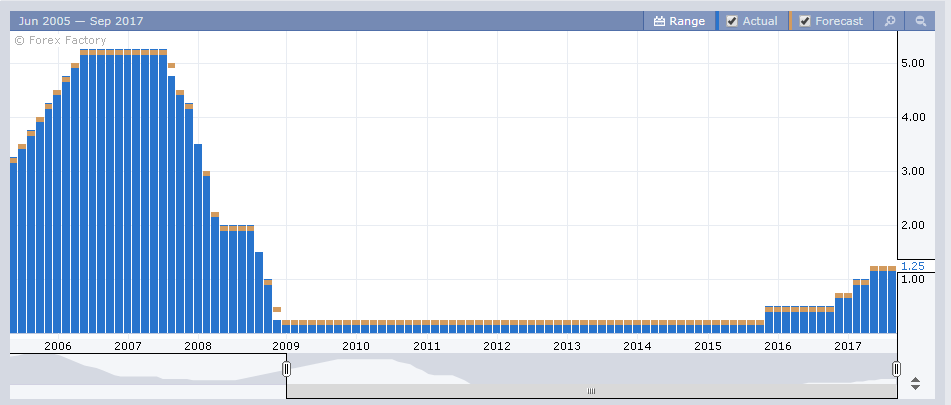
2008 őszétől - Az amerikai kormányzat tőkét juttat több nagy bankba. A pénzügyi szektor stabilizálása mellett később az autóipar támogatására is sor kerül.
2008. november - A Federal Reserve bejelenti, hogy nagy mennyiségben vásárol agency adósságpapírokat és agency MBS-eket. Ezzel megkezdődik a válság utáni nagyszabású eszközvásárlások időszaka.
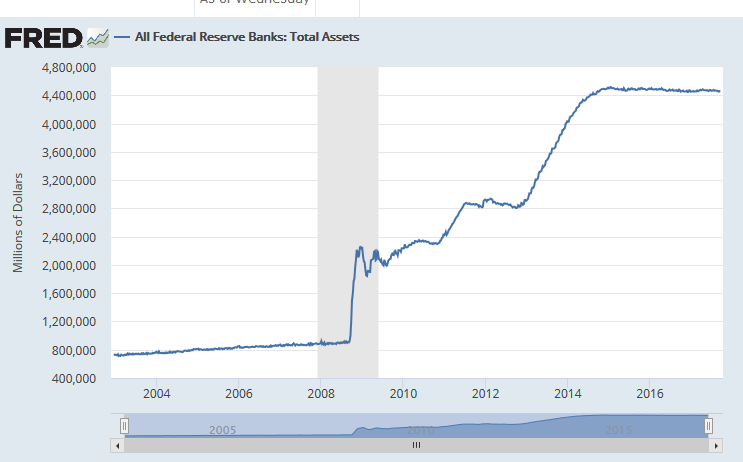
Forrás - Fed
A pénzügyi válság következményei
Warren Buffett már évekkel a válság előtt komoly veszélyforrásnak tartotta a derivatívák bizonyos típusait. A Berkshire Hathaway 2002-es éves jelentésében a derivatívákat pénzügyi tömegpusztító fegyverekhez hasonlította. A megjegyzés tehát általánosságban a derivatívák potenciális rendszerkockázatára vonatkozott, és nem kifejezetten az MBS, CDO és CDS termékek együttesére.
A 2008-as válság gazdasági és társadalmi következményei rendkívül súlyosak voltak. Jelentősen csökkent a gazdasági teljesítmény, munkahelyek milliói szűntek meg, visszaestek az ingatlanárak, csökkent a háztartások vagyona és nagy veszteségeket szenvedtek el a részvénypiaci és nyugdíjcélú megtakarítások.

Forrás - The Famous New Bubbles of the 21st Century
Milyen okokra vezethető vissza a 2008-as pénzügyi válság?
A pénzügyi válság kialakulását nem lehet egyetlen tényezőre visszavezetni. Több, egymást erősítő folyamat együttesen vezetett a rendszer sérülékenységének növekedéséhez. A fontosabb tényezők:
- Az amerikai ingatlanárak hosszú ideig tartó és gyors emelkedése.
- A jelzáloghitelezés jelentős bővülése és a hitelbírálati standardok romlása.
- A subprime és más magasabb kockázatú jelzáloghitelek gyors terjedése.
- Az értékpapírosítási láncok egyre összetettebbé válása.
- Az originate-to-distribute modellhez kapcsolódó ösztönzési problémák.
- A hitelminősítő intézetek kockázati modelljeinek és feltételezéseinek hiányosságai.
- A jelzáloghitelek nemteljesítése közötti korreláció alulbecslése.
- A bankok és befektetési bankok magas tőkeáttétele.
- A rövid távú piaci finanszírozástól való erős függőség.
- A CDS és más tőzsdén kívüli derivatív piacok átláthatatlansága és jelentős partnerkockázata.
- A pénzügyi szabályozás és felügyelet több területének hiányosságai.
- Az a széles körben elterjedt feltételezés, hogy az amerikai ingatlanárak országos szinten csak korlátozott mértékben eshetnek.
A válság előzményei között a pénzügyi dereguláció több évtizedes folyamatát is gyakran vizsgálják. Az 1980-as és 1990-es években több szabályozási változás növelte a pénzügyi intézmények mozgásterét, miközben a pénzügyi innováció gyors fejlődése új, nehezebben felügyelhető konstrukciókat hozott létre.
Az 1980-as Depository Institutions Deregulation and Monetary Control Act és az 1982-es Alternative Mortgage Transactions Parity Act is része volt annak a hosszabb szabályozási átalakulásnak, amely megváltoztatta az amerikai hitelpiac működését. A válság kialakulását azonban félrevezető lenne egyetlen törvény vagy szabályozási döntés közvetlen következményeként bemutatni.
A Community Reinvestment Act szerepét szintén érdemes óvatosan kezelni. A CRA célja az volt, hogy a bankokat arra ösztönözze, hogy a működési területük alacsonyabb és közepes jövedelmű közösségeinek hiteligényeit is kiszolgálják. A subprime válságot nem lehet egyszerűen a CRA következményeként értelmezni, és a subprime hitelezés jelentős része olyan intézményeknél történt, amelyekre a CRA előírásai nem vagy csak korlátozottan vonatkoztak.
Fannie Mae és Freddie Mac szerepe szintén összetett. A két intézmény jelentős jelzálogpiaci kitettséget halmozott fel, majd a válság során súlyos veszteségeket szenvedett. A subprime és más kockázatos hitelezési formák terjedésében ugyanakkor magánpiaci hitelintézetek, jelzáloghitelezők és befektetési bankok is meghatározó szerepet játszottak.
Fontos tényező volt a magas tőkeáttétel is. A nagy befektetési bankok közül több nagyon magas eszközállományt tartott viszonylag kis saját tőkéhez képest. Ilyen helyzetben már néhány százalékos eszközérték-csökkenés is a saját tőke jelentős részét felemésztheti.

Forrás - The Famous New Bubbles of the 21st Century
A gazdasági válságokat és a jövőbeni hozamokat jelző mutatók
Gyakori, hogy befektetők, szakértők és elemzők különböző gazdasági vagy pénzügyi mutatók segítségével próbálják előre jelezni a következő recessziót, pénzügyi válságot vagy tőzsdei visszaesést. Ezeket azonban érdemes elkülöníteni egymástól. Egy gazdasági recesszió előrejelzése, egy pénzügyi válság kockázatának becslése és a részvénypiac hosszú távú várható hozamának becslése három eltérő probléma.
A korábban bemutatott mutatók közül hárommal részletesebben is foglalkoztunk:
A CAPE-ráta elsősorban értékeltségi mutató. A részvénypiac aktuális értékeltsége és a következő hosszabb időszak, például 10 év átlagos részvénypiaci hozama között történelmileg kimutatható kapcsolat. A CAPE azonban nem alkalmas arra, hogy pontosan meghatározza egy következő tőzsdei összeomlás vagy recesszió időpontját.
A Buffett-indikátor szintén értékeltségi mutató. A részvénypiac összesített piaci kapitalizációját valamilyen gazdasági teljesítménymutatóhoz, jellemzően a GDP-hez viszonyítja. Magas értékeltség mellett hosszabb távon alacsonyabb várható hozam lehet valószínűbb, de az indikátor rövid távú időzítésre korlátozottan használható.
A pénzügyi válságok előrejelzésénél más típusú változók is fontosak lehetnek. A kutatások gyakran vizsgálják a hitelállomány gyors növekedését, az ingatlanárak emelkedését, a tőkeáttételt, a hitel/GDP arány eltérését a hosszabb távú trendtől és más pénzügyi ciklushoz kapcsolódó mutatókat. Ezek segítségével egy válság kockázata becsülhető, de megbízható, pontos időzítést ezek sem biztosítanak.
Az alábbi előadásunkban a válságot megjósoló szakértőkkel és a gazdasági médiában gyakran megjelenő válságjelző indikátorokkal foglalkozunk. Megnézzük, milyen problémák merülnek fel ezek használatakor, és miért érdemes különbséget tenni a hosszú távú hozamok becslése és a gazdasági vagy pénzügyi válságok előrejelzése között.
Mit tanulhatunk befektetőként a 2008-as pénzügyi válságból?
A 2008-as válság egyik fontos tanulsága, hogy egy befektetés kockázatát nem lehet kizárólag a korábbi árfolyam-ingadozás vagy a hitelminősítés alapján megítélni. A pénzügyi rendszerben olyan kockázatok is felhalmozódhatnak, amelyek hosszú ideig alig láthatók, majd egy stresszhelyzetben egyszerre jelennek meg.
A másik fontos tanulság a tőkeáttétel szerepe. A hitelből finanszírozott befektetések jó piaci környezetben gyorsan növelhetik a hozamot, veszteséges időszakban azonban ugyanilyen gyorsan ronthatják a befektető pénzügyi helyzetét. Magas tőkeáttétel mellett viszonylag kis árfolyamváltozás is jelentős tőkeveszteséget okozhat.
A válság a likviditási kockázat jelentőségét is jól mutatta. Egy olyan értékpapír, amely normál piaci körülmények között könnyen értékesíthető, stresszhelyzetben rövid idő alatt illikviddé válhat. Ilyenkor az eladási ár jóval alacsonyabb lehet a korábbi piaci értéknél.
A diverzifikációval kapcsolatban is fontos tanulságokat kaptunk. Normál piaci környezetben az egyes eszközök árfolyammozgása között alacsony lehet a kapcsolat. Válság idején azonban az eszközök közötti korreláció megemelkedhet, ezért a korábban jól diverzifikáltnak tűnő portfólió vesztesége is jelentős lehet.
A hitelminősítés szintén csak egy információforrás a sok közül. A 2008-as válság megmutatta, hogy magas hitelminősítés mellett is jelentős kockázat lehet egy összetett pénzügyi termékben. A befektetőnek ezért célszerű megértenie a mögöttes eszközöket, a konstrukció működését és azt is, milyen feltételezések mellett tekinthető alacsony kockázatúnak a befektetés.
Végül érdemes óvatosan kezelni azt az érvelést, hogy egy adott eszköz ára azért nem eshet jelentősen, mert korábban hosszú időn keresztül nem történt hasonló visszaesés. A 2008-as válság egyik alapvető problémája éppen az volt, hogy számos modell és piaci szereplő túl nagy súlyt adott a közelmúlt tapasztalatainak.
A fentieken túl több múltbeli tőzsdei és gazdasági válság történetét is feldolgoztuk. Ezekből további példákat találhatsz arra, hogyan alakulnak ki az eszközár-buborékok, milyen folyamatok vezethetnek összeomláshoz, és milyen tanulságokat érdemes levonni befektetőként. Kapcsolódó anyagaink: