Forint, devizák gyengülése/erősödése, 10 tényező
A forint és más devizák árfolyamváltozása számos módon hat a pénzügyi döntéseinkre. A kérdés fontosságára tekintettel megbeszéljük azokat az alapvető fundamentális tényezőket, amelyek hatást gyakorolnak egy deviza árfolyamának változására. A cikkben megmutatom, hol érhetők el a devizák árazására ható tényezők, és hogyan követhetők nyomon a tárgyalt összefüggések. Témáink:
- Miért fontos, hogy erősödik vagy gyengül a forint?
- A kamatok és a lehetetlen szentháromság
- Az állampapírpiac
- A tőkeáramlás
- A monetáris politika eszközei
- A pénznyomtatás és a hazai deviza értéke
- Mi történik a jegybanki intervenció során?
- Devizacsere, devizaswap ügyletek
- Politikai célok: versenyképes leértékelés
- Csökken a kockázatvállalási hajlandóság
- Trendek, árfolyamhatások
Miért fontos, hogy erősödik vagy gyengül a forint?
Egy ország devizájának gyengülése vagy erősödése számos pénzügyi döntésre hatást gyakorolhat. Ezek közül két fontosat emelnék ki:
1) A forint gyengülése a következő időszakban az inflációs adatokban is megjelenhet, hiszen az értéktelenedő hazai deviza miatt az importált termékek forintban kifejezett ára növekszik. Mivel hazánk például energiahordozókból is behozatalra szorul, az energiahordozók importárának növekedése gyakorlatilag a gazdasági folyamatok széles körét érinti. A gyengébb deviza ezért – különösen tartós árfolyamváltozás esetén – növelheti az inflációt. Az árfolyam inflációba történő begyűrűzésének mértéke azonban nem állandó: függ a vállalatok árazási döntéseitől, a kereslet állapotától, az import arányától és az inflációs várakozásoktól is.
A növekvő infláció hatást gyakorolhat a jegybank monetáris politikájára és az államkötvényekkel elérhető hozamokra. Tartósan emelkedő infláció rendszerint magasabb kamatokat és állampapírpiaci hozamokat tehet szükségessé, bár az összefüggés nem automatikus, és függ a gazdasági ciklustól, valamint a jegybank hitelességétől is. Az államkötvények, az ingatlanok és a részvények egymással versengő befektetési eszközök, ezért az államkötvények hozamemelkedése tőkét vonhat el más eszközöktől. Ezzel pedig eljutottunk oda, hogy a forint árfolyama közvetetten hat a befektetési eszközök árazására.
2) A forint jövőbeni erősödése vagy gyengülése a fentieken túl a befektetési döntéseinket is meghatározza, hiszen a befektető választhat az euróban, dollárban elérhető befektetési eszközök és a forintban elérhető befektetési eszközök között. A befektetési döntés meghozatalakor pedig jó, ha van némi fogalmunk arról, hogy a fundamentális tényezők alapján milyen irányú árfolyamkockázattal számolhatunk a következő időszakban. Fontos ugyanakkor hangsúlyozni, hogy a devizaárfolyam pontos előrejelzése rendkívül nehéz, ezért nem egyetlen tényezőre, hanem több mutató együttes vizsgálatára érdemes támaszkodni.
Sokan a fundamentális tényezők helyett a pártpreferencia vagy a hírek által uralt hangulat alapján döntik el a forintbefektetés vagy euróbefektetés kérdését, azonban ilyen alapon nem lehet megalapozott befektetési döntést hozni. Az euró- vagy forintbefektetés kérdésében ugyanis az alábbi összefüggést kell mérlegelnünk:
forintban elérhető befektetési eszköz éves hozama ☐ forint éves leértékelődése + euróban elérhető befektetési eszköz hozama
A fenti összefüggésben az a kérdés, hogy milyen relációs jelet tudunk tenni a négyzet (☐) helyére. Mivel általában a forinteszközök – például a magyar állampapírok – hozama magasabb, mint a hasonló kockázatú euróban denominált eszközöké, ezért pusztán hozamszempontból akkor lehet kedvezőbb az eurós befektetés, ha a forint éves leértékelődése nagyobb lesz, mint a forint- és az euróalapú befektetési eszköz hozamkülönbsége.
A valóságban azonban az összehasonlítást módosíthatják a tranzakciós költségek, az adózás, a kibocsátói kockázat, a futamidő, a likviditás és az újrabefektetés feltételei is. Függetlenül ettől a képlettől, diverzifikációs célból is érdemes lehet eurót vagy dollárt tartani. Ebben az esetben nem kizárólag a fenti összefüggést vizsgáljuk, hanem az esetleges alacsonyabb várható hozamot részben a portfólió biztosításának költségeként fogjuk fel.
Az általános pénzügyi döntések után nézzük meg a fontosabb tényezőket.
1) A kamatok és a lehetetlen szentháromság
Az egyik legfontosabb erőhatás, amely egy ország devizájának árfolyamát – így a forint árfolyamát – befolyásolja, a kamatszint. Ez azt jelenti, hogy egy ország devizájának árfolyama összefügg a hazai kamatokkal, a várható kamatpályával és a globális kamatkörnyezettel, különösen a dollár- és eurókamatokkal.
Ha a Fed és az EKB által meghatározott kamatok alacsony szinten vannak, akkor a feltörekvő országok jegybankjai is könnyebben tarthatnak alacsonyabb kamatszintet. Ha azonban a globális kamatkörnyezet emelkedik, akkor a feltörekvő országok jegybankjainak gyakran igazodniuk kell ehhez, különösen akkor, ha a deviza gyengülése inflációs kockázatot okoz.
Ha a kamatemelés elmarad, miközben a külső kamatok emelkednek, akkor szűkülhet a hazai és a külföldi kamatok közötti különbség. Ez csökkentheti a hazai devizában elérhető befektetések vonzerejét, és gyengítheti az adott ország devizáját a dollárral vagy az euróval szemben. Fontos tehát arra is tekintettel lenni, hogy önmagában nem a kamatszint, és nem is pusztán a kamatemelés a lényeges, hanem a várható kamatkülönbség, a reálkamat, az inflációs várakozás és a kockázati prémium együttesen.
A növekvő kamatkülönbség általában pozitív hatást gyakorolhat a hazai devizára, míg a csökkenő kamatkülönbség többnyire negatív hatású. Ez azonban nem mechanikus kapcsolat. Ha például a befektetők azért várnak magasabb kamatokat, mert romlik az ország kockázati megítélése, emelkedik az infláció vagy nő az állam finanszírozási kockázata, akkor a magasabb kamatszint mellett is gyengülhet a deviza.
Az alábbi grafikonon jól látható például a 2022-es kamatemelési hullám. Ebben az időszakban a Fed – a szürke pontozott vonal – korábban és nagyobb ütemben kezdte meg a kamatemelést, mint az EKB – a kék vonal.

Az is látható az alábbi képen, hogy a dollár lényegesen erősödött ebben az időszakban. Bár több más ok is állt a gyenge euró hátterében – például az energiaválság és az orosz–ukrán háború –, a kamatkülönbség is egyike volt ezeknek a tényezőknek.

A monetáris politika, a szabad tőkeáramlás és a devizaárfolyam közötti összefüggést gyakran említik lehetetlen szentháromságként (impossible trinity vagy trilemma). A lényege, hogy egy ország nem választhatja egyszerre a szabad tőkeáramlást, a rögzített árfolyamrendszert és a teljesen független monetáris politikát.
Ha szabad a tőkeáramlás, és a jegybank önálló monetáris politikát folytat, akkor az árfolyamnak alkalmazkodnia kell. Ebben az esetben a külföldi kamatokhoz képest alacsonyabb hazai kamat általában gyengítheti, a magasabb hazai kamat pedig támogathatja a devizát. Az alacsony vagy magas kamat tehát mindig a külföldi kamatokhoz, az inflációhoz és az országkockázathoz viszonyítva értendő.
A jegybanki alapkamatok követéséhez egy hasznos alkalmazást már bemutattunk itt az oldalon.
2) Az állampapírpiac és a gyengülő deviza
A jegybanki alapkamat és az állampapírpiaci hozamok között rendszerint pozitív kapcsolat figyelhető meg: a csökkenő kamatok az állampapírpiaci hozamokat is lefelé húzhatják, míg az emelkedő alapkamat együtt járhat a növekvő állampapírhozamokkal. A hosszabb lejáratú kötvényhozamokat azonban nemcsak a jelenlegi alapkamat, hanem a jövőbeni kamat- és inflációs várakozások, a futamidőprémium, az államadósság fenntarthatósága és az országkockázat is befolyásolja.
A jegybankok számos eszközt alkalmaznak, ezért az alapkamat és a tényleges piaci hozamok eltérhetnek egymástól. A Fed egy célintervallumot határoz meg az irányadó kamatra, az EKB több irányadó kamatlábat alkalmaz, az MNB pedig kamatfolyosót tart fenn. A 2022–2023-as rendkívüli magyar monetáris környezetben például előfordult, hogy a 13 százalékos alapkamat mellett az egynapos betéti kamat 18 százalék, az egynapos fedezett hitel kamata pedig 25 százalék volt. Ezek történeti adatok, nem aktuális kamatszintek.
Ilyen helyzetekben önmagában az alapkamat kevés információt adhat, ezért a kamatok devizára gyakorolt hatásának vizsgálatát célszerű kiegészíteni az állampapírpiaci hozamokkal. Érdemes összevetni a magyar kötvényhozamokat a környező országok hozamaival, az amerikai államkötvények hozamaival és az euróövezeti referenciahozamokkal.
Különösen hasznos lehet a reálhozamok, a hozamkülönbözetek és az országkockázati mutatók – például a CDS-felár – együttes vizsgálata. Magas nominális hozam mellett ugyanis a deviza továbbra is sérülékeny lehet, ha az infláció még gyorsabban emelkedik, vagy romlik az ország hitelképességének megítélése.
Erre a célra léteznek adatbázisok, amelyek különböző országok államkötvényhozamait gyűjtik össze. Az egyik ilyen adatbázis a World Government Bonds.


Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik – és mi nem – a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
A hozamkülönbség után érdemes azt is vizsgálni, hogy a külföldi befektetők mit csinálnak az ország állampapírpiacán: növekszik vagy csökken a külföldi befektetők állampapír-állománya. Erre a célra hazánkban az MNB inflációs jelentései, statisztikai kiadványai és értékpapír-statisztikái használhatók.
Az alábbi képen például azt láthatod, hogy a külföldi befektetők az adott időszakban folyamatosan vásárolták a magyar állampapírokat.

Ahogy a lehetetlen szentháromság kapcsán megbeszéltük, hazánkban és a legtöbb országban nincs korlátozva a tőkeáramlás. Külföldi befektető is vásárolhat magyar állampapírokat, ahogy magyar befektetők is vásárolhatnak külföldi állampapírokat.
Ha egy külföldi befektető forintban jegyzett állampapírt szeretne venni, akkor rendszerint forintkitettséget kell vállalnia. Ez közvetlenül vagy fedezeti ügyleteken keresztül forint iránti keresletet teremthet. Ha tehát az a tendencia figyelhető meg, hogy a külföldiek vásárolják egy ország állampapírjait, akkor ez a tényező általában pozitívan hat a hazai deviza árfolyamára.
Az eset fordítottja, amikor a külföldi befektetők eladják az állampapírokat és csökkentik forintkitettségüket. Ez forintkínálatot növelhet, és negatív hatást gyakorolhat a hazai devizára. A hatás azonban gyengébb lehet, ha a befektetők a devizakockázatukat határidős vagy swapügyletekkel fedezik.
3) A tőkeáramlás gyenge vagy erős forintot eredményez?
A tőkeáramlás nemcsak a befektetési eszközök piacán figyelhető meg, hiszen magyar és külföldi vállalkozások ezrei használják a forintot és a külföldi devizákat vállalkozási tevékenységük során.
Ha a magyar vállalkozások külföldön értékesítik termékeiket vagy szolgáltatásaikat, akkor külföldi devizában – például euróban – keletkezhet bevételük. Amennyiben ezt a bevételt forintra váltják, külföldi devizát adnak el, és forint iránt támasztanak keresletet. Ez a folyamat a hazai deviza árfolyamára pozitívan hathat.
Ugyanez igaz arra az esetre is, ha a külföldön dolgozó magyar munkavállalók jövedelmük egy részét hazautalják, majd az összeget forintra váltják. A turizmus fellendülése szintén erősítheti a hazai devizát, amennyiben a külföldi turisták költései forint iránti keresletet teremtenek.
A fenti tényezőket azonban az import ellensúlyozza. A külföldről behozott áruk és igénybe vett szolgáltatások ellenértékét sok esetben külföldi devizában kell megfizetni. Ez forinteladással és euró- vagy dollárvétellel járhat, ami negatív hatást gyakorolhat a forint árfolyamára.
Ha az export meghaladja az importot, és az export-import különbség növekszik, akkor az ország külkereskedelmi mérlege javul. A külföldi értékesítésből származó devizabevételek egy része előbb-utóbb megjelenhet a hazai devizapiacon is. Az összefüggést a külkereskedelmi mérlegen és a folyó fizetési mérlegen keresztül lehet megvizsgálni.
A folyó fizetési mérleg azonban szélesebb fogalom, mint a külkereskedelmi mérleg. Nemcsak a termékek és szolgáltatások külkereskedelmét tartalmazza, hanem az elsődleges jövedelmeket – például kamatokat, osztalékokat és munkajövedelmeket – valamint a másodlagos jövedelmeket, transzfereket is.
A devizaárfolyam szempontjából nem kizárólag a folyó fizetési mérleg számít. A pénzügyi mérlegben megjelenő működőtőke-befektetések, portfólióbefektetések, hitelek és egyéb tőkeáramlások ugyancsak jelentős hatást gyakorolhatnak a devizakeresletre. Egy folyó fizetési mérleghiány például hosszabb ideig finanszírozható stabil működőtőke-beáramlásból, míg a rövid távú portfóliótőke gyors kiáramlása sérülékennyé teheti a devizát.
A folyó fizetési mérleg jellemzően negyedévente és nagyobb késéssel kerül közzétételre, míg a külkereskedelmi mérlegről havonta érkeznek adatok. Az alábbi képen a külkereskedelmi mérleg látható. A jelölt időszakban az országnak jelentős külföldi devizára volt szüksége, mert az import lényegesen meghaladta az exportot. Ilyen helyzetben a külföldi deviza iránti kereslet növekedése negatívan hathat a hazai devizára.

Forrás: Trading Economics
Felmerülhet a kérdés a magyar példát látva, hogy a 2020 előtti időszakban miért nem erősödött a forint, ha a külkereskedelmi mérleg jelentős aktívumot mutatott. Ennek egyik oka, hogy az árfolyamot nemcsak a külkereskedelmi egyenleg, hanem a teljes fizetési mérleg, a monetáris politika, a kamatkülönbségek, a kockázati prémium és a piaci várakozások együttesen alakítják. Beszéljünk erről is.
4) A monetáris politika eszközei
Fontos látni azt is, hogy egy ország devizájának értéke gyakran gazdaságpolitikai szemponttá válik. Egyes döntéshozók gyengébb, mások erősebb devizát tartanak kívánatosnak attól függően, hogy az exportot, az infláció mérséklését, a pénzügyi stabilitást vagy más gazdaságpolitikai célt helyeznek előtérbe.
Másrészt arra is legyünk tekintettel, hogy a monetáris politika eszközeivel jelentősen befolyásolható egy ország devizájának árfolyama. Többek között az alábbi eszközökkel:
- Kamatszint és kamatfolyosó
- Jegybanki likviditási műveletek
- Eszközvásárlási programok
- Devizapiaci intervenciók
- Devizaswap-ügyletek
- Jegybanki kommunikáció és előretekintő iránymutatás
A jegybank jelentős hatást tud gyakorolni a hazai deviza árfolyamára, de tartósan nem képes korlátlanul eltéríteni azt a gazdaság fundamentumai és a piaci szereplők várakozásai által indokolt szinttől. A kamatemelés, az intervenció vagy a likviditás szűkítése rövid távon erősítheti a devizát, de ezeknek a lépéseknek gazdasági és pénzügyi költségei lehetnek.
A magasabb kamatok csökkenthetik a hitelkeresletet és a gazdasági aktivitást, a magasabb állampapírhozamok pedig növelhetik az állam kamatterheit. Az intervenció csökkentheti a devizatartalékot, a swap- és egyéb monetáris műveleteken pedig árfolyam- vagy kamatveszteség keletkezhet.
Ehhez tegyük hozzá, hogy a jegybank elsődleges célja általában az árstabilitás, nem pedig a nyereséges működés. A jegybanki veszteség költségvetési és államadósság-hatásokkal járhat, de ennek elszámolása és feltőkésítési következményei országonként és jogszabályi környezetenként eltérnek.
5) A pénznyomtatás és a hazai deviza értéke
A fenti listában a kamatszint jelentőségéről már beszéltünk, most nézzük meg a többi tényezőt. Folytassuk a pénznyomtatással.
A „pénznyomtatás” köznyelvi kifejezés. A modern gazdaságokban a pénzkínálat növekedése nem elsősorban bankjegyek fizikai nyomtatását jelenti, hanem a jegybanki pénz, a bankrendszeri likviditás és a kereskedelmi banki hitelezés bővülését. A jegybank például eszközvásárlásokkal, refinanszírozási műveletekkel vagy egyéb likviditási programokkal növelheti a monetáris bázist.
Ebből következhet az a feltételezés, hogy ha egy ország fizetőeszközéből több van, akkor abból egy egység kevesebbet ér. A kapcsolat azonban nem ilyen egyszerű és nem automatikus. A pénzmennyiség növekedésének hatása függ attól, hogy a pénz bekerül-e a reálgazdaságba, növekszik-e a hitelezés és a kereslet, mekkora a gazdaság szabad kapacitása, hogyan változik a pénz forgási sebessége, és miként alakulnak az inflációs várakozások.
Példaként képzelj el egy szigetet, ahol összesen 100 darab pénz van forgalomban. Ha ezen a szigeten egyik napról a másikra újabb 100 darab pénzt bocsátanánk ki, miközben az áruk és szolgáltatások mennyisége nem változna, akkor az árszínvonal emelkedhetne. Ebben az egyszerű példában az egységnyi pénz vásárlóereje csökkenne.
Más lenne a helyzet akkor, ha a szigeten a rendelkezésre álló áruk és szolgáltatások mennyisége is kétszeresére növekedne, vagy ha az új pénz jelentős része nem kerülne forgalomba. Ebben az esetben a pénzmennyiség növekedése nem feltétlenül okozna azonos mértékű inflációt.
Ha tehát a pénzmennyiség növekedése tartósan meghaladja a gazdaság termelési kapacitásának bővülését, és a többletlikviditás növeli a keresletet, akkor a pénz vásárlóereje csökkenhet. Ha egy ország a kereskedelmi partnereihez képest tartósan lazább monetáris politikát folytat, az – minden más tényező változatlansága mellett – negatívan hathat a deviza értékére.
A devizaárfolyam szempontjából azonban mindig relatív összehasonlításról van szó. Ha több nagy jegybank egyszerre bővíti a mérlegét, önmagában egyik jegybank mérlegnövekedése sem feltétlenül okoz jelentős árfolyamváltozást. A piaci szereplők azt vizsgálják, hogy melyik ország monetáris politikája lazább, hogyan alakulnak a reálkamatok és milyen inflációs következmények várhatók.
Az alábbi képen az MNB mérlegfőösszege látható, amely az adott időszakban néhány év alatt több mint a kétszeresére bővült.

Forrás: Trading Economics
Itt már az M2 pénzmennyiség látható, amelyben szintén jelentős növekedést figyelhetünk meg. Fontos azonban, hogy az M2 alakulását önmagában nem érdemes közvetlen árfolyam-előrejelzőként kezelni. A pénzmennyiség változását mindig a nominális GDP, az infláció, a hitelezés, a kamatok és a külföldi folyamatok mellett kell értelmezni.

Forrás: Trading Economics
Hasonló folyamatot tapasztalhattunk a fejlett és feltörekvő országok széles körében. Az alábbi ábrán az Egyesült Államok M2 pénzmennyiségének változása látható.
Forrás: Trading Economics
6) Mi történik a jegybanki intervenció során?
A jegybanki intervenció során a jegybank közvetlenül megjelenik a devizapiacon. Ha például a hazai devizát szeretné erősíteni, akkor devizatartalékából eurót vagy dollárt adhat el, és hazai devizát vásárolhat. A hazai deviza iránti kereslet növelése rövid távon erősítő hatást gyakorolhat az árfolyamra.
A jegybanki intervenció azonban nem végezhető korlátlanul, hiszen csökkenti a devizatartalékot. A tartalék jelentős csökkenése növelheti az ország sérülékenységét, különösen akkor, ha a piac megkérdőjelezi a jegybank további beavatkozási képességét.
A devizatartalék célja nem kizárólag az árfolyam védelme. Szerepet játszik a külső adósság finanszírozhatóságában, az importfedezet biztosításában, a pénzügyi stabilitásban és a befektetői bizalom fenntartásában is.
A jegybankok nem minden intervenciót jelentenek be azonnal, de országonként eltérő az átláthatósági gyakorlat. Ha a piaci viszonyok később megnyugszanak, a jegybank fokozatosan visszaépítheti a devizatartalékot. Ez azonban önmagában ismét gyengítő hatást gyakorolhat a hazai devizára, ezért az időzítés és a végrehajtás módja fontos.
Inflációs célkövetést alkalmazó, lebegő árfolyamrendszerekben a közvetlen devizapiaci intervenció jellemzően kiegészítő vagy rendkívüli eszköz. A jegybankok többnyire a kamatpolitikán, a likviditási feltételeken és a kommunikáción keresztül próbálják befolyásolni a pénzügyi kondíciókat.
7) Devizacsere, devizaswap-ügyletek
Néhány bekezdéssel fentebb ott fejeztük be, hogy a külföldről érkező eurót a vállalkozások a kereskedelmi banknál válthatják át, így a bankrendszerben devizalikviditás jelenik meg. Ha ezt a devizát a bankrendszer a piacon forintra váltja, az forint iránti keresletet teremthet, és erősítő hatást gyakorolhat a forintra.
A devizaswap olyan ügylet, amelyben két fél különböző devizákat cserél egymással, majd egy előre meghatározott későbbi időpontban visszacseréli azokat. A swap tehát nem egyszerű, végleges devizaeladás, hanem egy azonnali és egy későbbi, ellentétes irányú tranzakció együttese.
Ha a kereskedelmi bankok a jegybanktól swapügyleten keresztül jutnak forintlikviditáshoz, akkor átmenetileg csökkenhet annak szükségessége, hogy a piacon azonnal devizát adjanak el forintért. Ez mérsékelheti a forintra nehezedő felértékelődési nyomást. A pontos árfolyamhatás azonban függ az ügylet irányától, futamidejétől, volumenétől, árazásától és attól, hogy a bankok milyen más tranzakciókat hajtanak végre.
A devizaswap elsődlegesen likviditáskezelési és monetáris politikai eszköz. Nem helyes minden swapműveletet közvetlen árfolyam-politikai beavatkozásként értelmezni. Ugyanakkor a jegybanki swapállomány változtatása a bankrendszer deviza- és forintlikviditásán keresztül közvetetten hathat az árfolyamra is.
A 2020 előtti időszakban a jelentős külkereskedelmi többlet ellenére a forint nem erősödött érdemben. Ebben a monetáris politika, az alacsony hazai kamatkörnyezet, a jegybanki likviditási műveletek, a tőkeáramlások, a vállalati fedezeti ügyletek és a piaci várakozások együttesen játszhattak szerepet. Ezért a folyamatot nem célszerű kizárólag a devizaswap-ügyletekkel magyarázni.
8) Politikai célok: versenyképes leértékelés
Az elmúlt évtizedekben gyakran került előtérbe a competitive devaluation, azaz a versenyképes leértékelés fogalma. Ennek lényege, hogy egy gyengébb hazai deviza javíthatja az exportáló vállalatok árversenyképességét és növelheti külföldi bevételeik hazai devizában kifejezett értékét.
Példaként gondoljuk át a magyar helyzetet. Egy euró külföldi bevétel egy magyar vállalkozás számára 300 forint bevételt jelent, ha az EUR/HUF árfolyam 300. Ha a forint gyengül, és az árfolyam 330 forintra emelkedik, akkor ugyanaz az egy euró már 330 forint bevételt jelent.
Ez azonban önmagában nem jelenti azt, hogy a vállalat vagy az ország tényleges versenyképessége ugyanilyen mértékben javul. Sok exportáló vállalat importált energiát, nyersanyagot, alkatrészt vagy szolgáltatást használ. A gyengébb deviza ezek forintban kifejezett költségét is növeli, ezért az exportőr árfolyamnyeresége részben vagy egészben eltűnhet.
A deviza leértékelése tehát növelheti a versenyképességet és gazdasági növekedést indukálhat, de a hatás korlátozott lehet. A szakirodalom ezt gyakran az export- és importárak alkalmazkodásán, az árrugalmasságon, valamint a globális értékláncok szerepén keresztül vizsgálja.
Korlátozott hatásra láthattunk példát Japánban, ahol a jegybank mennyiségi enyhítési programját követően a japán jen jelentősen gyengült az amerikai dollárral szemben. Ha ezt az EUR/HUF árfolyamán szeretnénk szemléltetni, akkor a 300 forintos árfolyam nagyjából 354, majd a következő év végére 400 forint közelébe emelkedne.
Jelentős devizagyengülésről van szó. A hatás nem is maradt el: az export hazai devizában kifejezett értéke – a Value görbe – jelentősen növekedett.
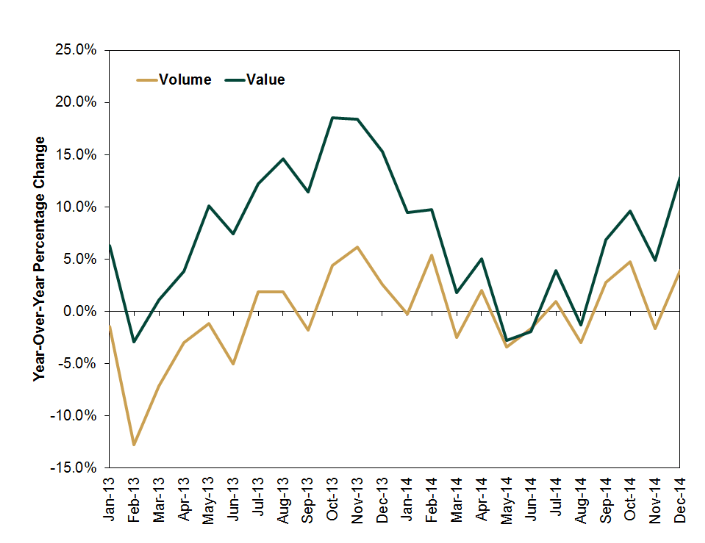
Az értéknövekedés azonban nagyrészt betudható volt a jen gyengülésének, miközben az export volumenében nem mutatkozott hasonló mértékű pozitív változás. Ezt láthatod a Volume görbén. A deviza leértékelésével szemben ezért az egyik fő kritika, hogy a vállalatok hazai devizában kifejezett bevételeit növelheti, de az ipari termelést és a reálgazdasági kibocsátást nem feltétlenül emeli jelentősen.
További kockázat, hogy a gyengébb deviza növeli az importált inflációt, ronthatja a devizában eladósodott vállalatok és háztartások helyzetét, és végül szigorúbb monetáris politikát tehet szükségessé.
9) Csökken a kockázatvállalási hajlandóság
Azokban az időszakokban, amikor gazdasági válságok, háborúk vagy járványok törnek ki, a befektetők kockázatvállalási hajlandósága rendszerint csökken. Ilyen helyzetekben a feltörekvő országok devizái gyakran kerülnek eladói nyomás alá, mert a tőke a különböző biztonságos menedéknek tekintett eszközökbe és a fejlett országok piacaira áramlik.
A folyamatot gyakran risk-off piaci környezetnek nevezik. Ilyenkor nem feltétlenül az adott ország egyedi fundamentumai romlanak, hanem a globális befektetők egyszerre csökkentik a kockázatosabb pozícióikat. Ezért a forint együtt gyengülhet más régiós vagy feltörekvő devizákkal.
Az alábbi grafikonon láthatod, hogy a forint mellett a környező országok fizetőeszközei is gyengültek az orosz–ukrán háború első hetében. Háborúk, válságok és más krízisek idején csökkenhet a kockázatvállalási hajlandóság, így a feltörekvő országokból kifelé áramolhat a tőke.

A globális kockázati hangulat követéséhez gyakran vizsgálják többek között a VIX indexet, a hitelkockázati felárakat, a dollár árfolyamát, az amerikai állampapírpiaci hozamokat és a feltörekvő piaci kötvényfelárakat.
10) Trendek, árfolyamhatások
Arról sem szabad megfeledkezni, hogy egy deviza jövőbeni árfolyamváltozására nemcsak fundamentális tényezők gyakorolnak hatást. A befektetők és piaci szereplők körében formálódó hangulat, pozicionáltság és várakozások nyomán trendek alakulhatnak ki, amelyek hosszabb időszakon keresztül hatást gyakorolhatnak a deviza árfolyamára.
A trendek mögött olyan árhatásokat találunk, mint a momentum, a short-term reversal vagy a mean reversion. E hatások létezésére számos vizsgálat szolgáltat bizonyítékot.
A devizapiaci szakirodalomban három jól ismert stratégiai tényezőt szoktak kiemelni:
- Carry: a magasabb kamatozású devizák vásárlása és az alacsonyabb kamatozású devizák eladása.
- Momentum: a korábban erősödő devizák vásárlása és a korábban gyengülő devizák eladása.
- Value: a hosszabb távú fundamentális értékükhöz képest alulértékelt devizák vásárlása.
A carry trade összefügg a kamatkülönbségekkel, ugyanakkor jelentős veszteséget okozhat kockázatkerülő piaci időszakokban. A momentum hosszabb trendeket használ ki, míg a value megközelítés gyakran vásárlóerő-paritáson vagy más hosszú távú egyensúlyi árfolyamokon alapul.
Ezek az összefüggések azonban nem garantálnak nyereséget, és időszakonként jelentősen gyengülhetnek. A fundamentális tényezők mellett ezért a trendeket, a volatilitást, a pozicionáltságot és a kockázatkezelést is célszerű vizsgálnia a befektetőnek.
Összegezve a fentieket, számos tényező hatást gyakorol egy deviza árfolyamára, és ezek akár egymással ellentétes hatást is kifejthetnek. A kamatkülönbség, a reálkamat, az inflációs várakozás, az országkockázat, a külkereskedelmi és folyó fizetési mérleg, a tőkeáramlás, a jegybanki politika és a globális kockázatvállalási hajlandóság együttesen alakítják az árfolyamot.
Várhatóan e tényezők segítségével sem fogjuk tudni pontosan előrejelezni egy deviza jövőbeni árfolyammozgását. Segítségükkel azonban jobban megérthetjük, mi történik a piacon, milyen kockázatok növekednek, és milyen forgatókönyvekkel érdemes számolni.
A témához kapcsolódó cikkeink: