Modern portfólióelmélet (MPT): Mit jelent? Hogyan alkalmazható?
Harry Markowitz egyik legfontosabb felismerése az volt, hogy egy befektetés kockázatát nem érdemes önmagában vizsgálni. Egy eszköz akkor is hasznos része lehet a portfóliónak, ha önmagában kockázatos, amennyiben az árfolyama eltérően mozog a többi befektetéshez képest. Erre a gondolatra épült fel a modern portfólióelmélet, amely alapvetően megváltoztatta azt, ahogyan a befektetési portfóliókról gondolkodunk.
Cikkünkben a Markowitz-modellel, más néven a modern portfólióelmélettel (MPT) foglalkozunk. Megnézzük az elmélet főbb összefüggéseit, a diverzifikáció szerepét, a mean-variance elemzést és a hatékonysági határgörbét. Arra is kitérünk, hogy milyen problémák merülnek fel akkor, amikor a modellt valódi befektetési döntések során használjuk. Végül megvizsgáljuk a naiv diverzifikáció eredményeit és Robert Merton portfóliómodelljét is. Témáink:
- Mit jelent a modern portfólióelmélet (MPT)?
- A Markowitz-modell alapjai
- A mean-variance analízis és a hatékonysági határgörbe
- A modern portfólióelmélet főbb pontjai
- Mire figyeljünk a modern portfólióelmélet használata során?
- Mi a probléma a modern portfólióelmélettel?
- Mit jelent a naiv diverzifikáció és milyen előnyei vannak?
- Robert Merton portfólióproblémája és a Merton-ráta használata
Mit jelent a modern portfólióelmélet (MPT)?
A modern portfólióelmélet arra használható, hogy a befektető a várható hozam és a kockázat együttes figyelembevételével alakítsa ki a portfólióját. A modell segítségével meghatározható, hogy adott várható hozam mellett milyen portfólió rendelkezik a legalacsonyabb kockázattal, illetve adott kockázati szint mellett melyik portfólió kínálja a legmagasabb várható hozamot.
Fontos azonban már az elején tisztázni, hogy az MPT nem azt ígéri, hogy megtaláljuk a jövő biztosan legjobb befektetési portfólióját. A számításokhoz várható hozamokat, kockázatokat és az eszközök közötti együttmozgást kell megbecsülnünk. Ezek jelentős része múltbeli adatokból származik, így a modell eredménye nagymértékben függ attól, hogy mennyire jók a felhasznált becslések. A módszer jelentőségének megértéséhez néhány évtizedet vissza kell mennünk az időben.
A Markowitz-modell alapjai
Harry Markowitz közgazdász a pénzügyi közgazdaságtan egyik legfontosabb úttörője, munkássága pedig a modern kvantitatív portfólióelemzés egyik alapját adta. Markowitz a modern portfólióelmélet alapjait az 1952-ben megjelent Portfolio Selection című tanulmányában fejtette ki, majd 1959-ben könyvben is részletesen bemutatta az elméletet. A könyv Portfolio Selection: Efficient Diversification of Investments címmel ma is elérhető.
Markowitz egyik legfontosabb felismerése az volt, hogy a portfólió kockázata nem vezethető le egyszerűen az egyes befektetések önálló kockázatából. Az is számít, hogy az eszközök hozamai hogyan mozognak egymáshoz képest. Ezt az együttmozgást a kovariancia és a korreláció segítségével mérhetjük.
Ahogy fentebb beszéltünk róla, ebből következik a diverzifikáció jelentősége is. Ha több olyan eszközt tartunk a portfólióban, amelyek árfolyama nem teljesen azonos módon mozog, akkor a teljes portfólió kockázata csökkenthető. Ez lényegében a közismert "ne tedd minden tojásodat egy kosárba" szabály matematikai megfogalmazása.
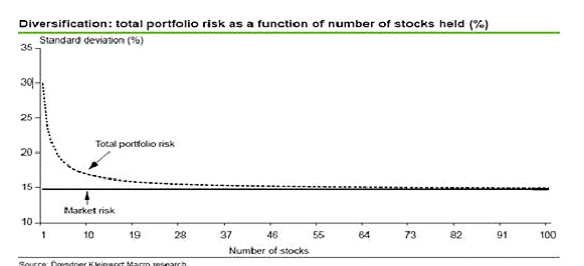
A diverzifikáció segítségével elsősorban az egyedi vállalatokhoz kapcsolódó, úgynevezett nem szisztematikus kockázat csökkenthető. Az alábbi képen jól látható, hogy egy kevés részvényből álló portfólió kockázata lényegesen magasabb lehet, az elemszám növekedésével azonban a kockázat fokozatosan közelít a piaci kockázat szintjéhez.
Az alábbi grafikon x tengelyén a portfólióban levő részvények darabszáma, az y tengelyen pedig az árfolyamok szórásával mért kockázat látható. A 15% alatti vízszintes vonal a példában szereplő piaci kockázat szintjét mutatja. A grafikont vizsgálva látható, hogy egyetlen részvény esetében a vizsgált időszak átlagos kockázata körülbelül 30% volt. Több részvény bevonásával a portfólió kockázata fokozatosan csökkent. Megfigyelhető azonban, hogy az újabb részvények hozzáadása egy idő után már csak kis mértékben csökkenti a portfólió kockázatát. Ennek oka, hogy a teljes piacot érintő szisztematikus kockázat diverzifikációval nem tüntethető el.
A Markowitz-féle mean-variance keretrendszerben a kockázat egyik legfontosabb mérőszáma a hozamok varianciája, illetve annak négyzetgyöke, a szórás. A szórás azt mutatja meg, hogy a hozamok milyen mértékben térnek el az átlagos hozamtól. Fontos hozzátenni, hogy pénzügyi értelemben a kockázat ennél tágabb fogalom. Egy befektető számára a veszteség nagysága, a maximális visszaesés, a likviditás vagy akár a befektetés időtávja is fontos lehet. A modern portfólióelmélet klasszikus változata azonban alapvetően a hozamok szórásával méri a kockázatot.
Nézzük meg az alábbi két ábrát. A két grafikon két befektetési eszköz árfolyamának lehetséges alakulását mutatja. Az eszközök lehetnek például részvények, kötvények vagy tőzsdeindexek. Az ábrákon az emelkedő egyenes vonal az átlagos árfolyamváltozást szemlélteti.
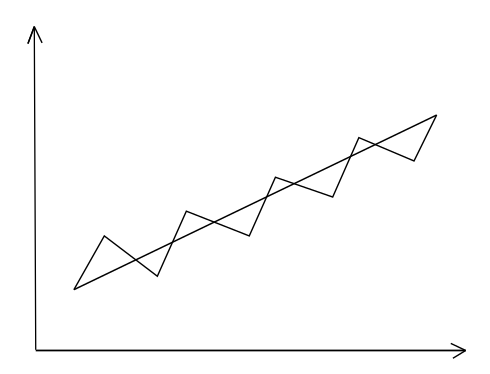
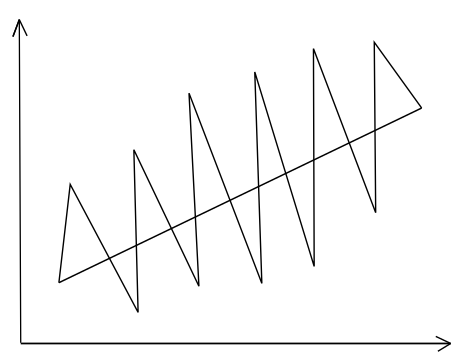
A fenti ábrákat szándékosan úgy rajzoltuk meg, hogy a két egyenes vonal meredeksége megegyezzen. Tegyük fel, hogy mindkét részvény árfolyama 1 dollár volt az időszak elején, majd az időszak végére 5 dollárra emelkedett. Ebben az esetben a két befektetés teljes hozama azonos. A befektető tapasztalata azonban jelentősen különbözhetett. Az egyik eszköz árfolyama viszonylag egyenletesen emelkedhetett, míg a másik esetében nagy emelkedések és visszaesések történhettek. Az átlagos hozam ezt a különbséget nem mutatja meg.
Ez azért fontos, mert amikor egy részvénypiaci stratégia, mintaportfólió vagy befektetési módszer teljesítményéről beszélünk, gyakran egyetlen hozamszámot látunk. Ilyen lehet például a havi 1%-os átlagos nyereség vagy az évi 9%-os hosszú távú hozam. Az átlag mögött azonban nagyon eltérő árfolyammozgások lehetnek. A befektető a gyakorlatban ezeket a kilengéseket is megtapasztalja. Emiatt önmagában az átlagos hozam nem elegendő egy befektetés értékeléséhez.
A diverzifikáció tehát képes csökkenteni a portfólió kockázatának egy részét. Ahogy a fenti példában is láthattuk, a részvények számának növekedésével a portfólió kockázata fokozatosan közelíthet a teljes piac kockázatához. Ha a szórás és a kockázat pontos értelmezése nem teljesen érthető számodra, itt részletes példákat is találsz.
A diverzifikáció azonban nem ér véget azzal, hogy sok részvényt tartunk. Különböző eszközosztályok között is vizsgálhatjuk a korrelációt. Ha olyan befektetéseket kombinálunk, amelyek árfolyama eltérően reagál a gazdasági és piaci eseményekre, a portfólió teljes kockázata tovább csökkenthető.
Erre gyakran a részvény-kötvény eszközpárost hozzák példának. A részvények és a jó minőségű államkötvények hozama számos időszakban alacsony vagy negatív korrelációt mutatott. Ez azonban nem állandó összefüggés. Inflációs sokkok idején például előfordulhat, hogy a részvények és a kötvények árfolyama egyszerre esik.
A 2022-es év jó példát adott erre, amikor a magas infláció és a gyors kamatemelések egyszerre gyakoroltak nyomást a részvény- és kötvénypiacokra. A korreláció tehát időben változhat, ezért a múltbeli kapcsolatokat nem érdemes állandó törvényszerűségként kezelni.
Az alábbi táblázatban különböző részvény-kötvény arányú portfóliók eredményét tekintheted át a dotkomlufit követő időszakban. A példában a 80% részvényből és 20% kötvényből álló portfólió 34,35%-os reálveszteséget szenvedett el. A 20% részvényből és 80% kötvényből álló portfólió ugyanebben az időszakban pozitív eredményt ért el.
| Részvény / Kötvény arány | Halmozott reálhozam |
| 80% részvény / 20% kötvény | -34,35% |
| 70% részvény / 30% kötvény | -25,81% |
| 60% részvény / 40% kötvény | -19,99% |
| 50% részvény / 50% kötvény | -13,87% |
| 40% részvény / 60% kötvény | -7,46% |
| 30% részvény / 70% kötvény | -0,74% |
| 20% részvény / 80% kötvény | +6,29% |
A fenti összehasonlítással azonban van egy fontos probléma. Mindössze egyetlen időszakot vizsgáltunk. Egy magas kötvényarányú portfólió egy részvénypiaci összeomlás során jóval kisebb veszteséget szenvedhet el, hosszabb távon azonban alacsonyabb várható hozammal járhat.
Ezt szemlélteti a következő táblázat. A példában azt feltételeztük, hogy a részvények éves hozama 8%, a kötvényeké 4,5%, az infláció pedig évente 3%. Ezek természetesen feltételezett értékek, ezért a táblázatot nem előrejelzésként, inkább a kockázat és a várható hozam közötti kapcsolat szemléltetéseként érdemes értelmezni.
| Részvény / Kötvény arány | Becsült 10 éves reálhozam |
| 80% részvény / 20% kötvény | 52% |
| 70% részvény / 30% kötvény | 47% |
| 60% részvény / 40% kötvény | 42% |
| 50% részvény / 50% kötvény | 38% |
| 40% részvény / 60% kötvény | 33% |
| 30% részvény / 70% kötvény | 29% |
| 20% részvény / 80% kötvény | 24% |
A fentiek után felmerülhet a kérdés, hogy milyen arányban érdemes kombinálni a különböző befektetési eszközöket. Ha adott kockázati szint mellett szeretnénk a lehető legmagasabb várható hozamot elérni, akkor már nem elegendő pusztán azt vizsgálni, hogy melyik eszköznek magasabb a hozama.
Figyelembe kell vennünk az egyes eszközök várható hozamát, kockázatát és az egymással fennálló kovarianciájukat is. Két befektetési eszköz esetében a számítás még viszonylag egyszerű. Több tucat vagy akár több száz eszköz esetében viszont már összetett optimalizációs feladatról beszélünk. Ezzel foglalkozik a mean-variance portfólióoptimalizáció.
A mean-variance analízis és a hatékonysági határgörbe
A mean-variance elemzés alapjait Markowitz dolgozta ki. A módszer lényege, hogy a befektetési lehetőségeket a várható hozam és a hozamok varianciájával vagy szórásával mért kockázat alapján vizsgáljuk. Az eszközök egymással fennálló kovarianciáját is figyelembe véve számos különböző portfólió állítható össze. Ezek között vannak olyan portfóliók, amelyek ugyanakkora kockázat mellett magasabb várható hozamot biztosítanak más portfólióknál. Az ilyen hatékony portfóliók összessége alkotja a hatékonysági határgörbét, azaz az efficient frontiert.
James Tobin 1958-as Liquidity Preference as Behavior Toward Risk című munkája továbbfejlesztette ezt a gondolatot. Tobin egyik fontos felismerése az volt, hogy a kockázatmentes eszköz bevonásával elkülöníthető a kockázatos portfólió kiválasztása attól, hogy a befektető mekkora kockázatot hajlandó vállalni. Ez az úgynevezett separation theorem egyik alapgondolata. A befektetők elméletileg ugyanazt a hatékony kockázatos portfóliót tarthatják, miközben a saját kockázatvállalási hajlandóságuk alapján eltérő arányban kombinálják azt a kockázatmentes eszközzel.
Az alábbi példában a 2003-2021 közötti időszak adatai alapján négy eszközosztályt vizsgáltam. Amerikai részvényeket, 10 éves lejáratú amerikai államkötvényeket, amerikai vállalati kötvényeket és aranyat használtam a számítás során.

A grafikon x tengelyén a portfóliók kockázata, az y tengelyen pedig a hozama látható. A "provided portfolio" megnevezés alatt találjuk a saját, előzetesen meghatározott portfóliómat, amely az alábbi súlyokból állt:
- 25% amerikai részvény
- 25% amerikai államkötvény
- 25% arany
- 25% amerikai vállalati kötvény
A grafikonon a kék görbe mutatja a hatékonysági határgörbét. Ha egy portfólió a görbe alatt helyezkedik el, akkor a vizsgált adatok alapján található olyan másik portfólió, amely azonos kockázat mellett magasabb hozamot ért el.
Az általam összeállított portfólió kockázata 7,23% volt. A múltbeli adatok alapján ennél ugyanekkora kockázat mellett magasabb hozamú portfóliót is össze lehetett állítani.
A számítás által kijelölt, magas Sharpe-rátájú portfólió összetétele a példában a következő volt:
- 44,81% amerikai vállalati kötvény
- 40,54% amerikai államkötvény
- 14,65% arany
Itt azonban nagyon fontos egy korlátozást figyelembe venni. A fenti portfóliót a 2003-2021 közötti teljes adatsor ismeretében számoltuk ki. Ez egy in-sample eredmény. Vagyis utólag, a múltbeli hozamok, szórások és korrelációk ismeretében kerestük meg azt a portfóliót, amely a vizsgált időszakban kedvező eredményt adott.
Ez nem jelenti azt, hogy ugyanezt a portfóliót 2003 elején előre ki lehetett volna választani. A befektető akkor még nem ismerte a következő közel húsz év hozamait és korrelációit. Ez az egyik legfontosabb probléma a portfólióoptimalizáció gyakorlati használatánál. Múltbeli adatokból viszonylag könnyen találhatunk optimális portfóliót. Sokkal nehezebb megállapítani, hogy ugyanez az összetétel a jövőben is kedvező lesz-e.
A grafikon alapján az amerikai vállalati kötvények önállóan nem kínáltak kedvező hozam-kockázat kombinációt a vizsgált időszakban. Ebből azonban nem következik, hogy általában nincs helyük egy befektetési portfólióban. A pontosabb megfogalmazás az, hogy ebben a konkrét időszakban és a vizsgált eszközök mellett önállóan nem adtak kedvező kockázattal korrigált eredményt.
A mean-variance elemzéssel tehát olyan portfóliók kereshetők, amelyek adott várható hozam mellett alacsonyabb kockázatot, vagy adott kockázati szint mellett magasabb várható hozamot kínálnak. Az efficient frontier a következő kérdések megválaszolásában segíthet:
- Melyik portfólió rendelkezik a legalacsonyabb kockázattal adott várható hozam mellett?
- Melyik portfólió kínálja a legmagasabb várható hozamot adott kockázati szint mellett?
A görbe alatt elhelyezkedő portfóliók a modell feltételei mellett nem hatékonyak, mert azonos kockázati szint mellett található náluk magasabb várható hozamú portfólió. A határgörbe felett pedig a megadott várható hozamok, varianciák és kovarianciák mellett nincs elérhető portfólió.
A modern portfólióelmélet főbb pontjai
Markowitz munkáját később több kutató továbbfejlesztette. William Sharpe 1964-ben publikált munkája a CAPM kialakulásának egyik alapját jelentette. A CAPM a portfólióelméletből kiindulva azt vizsgálja, hogy egy eszköz szisztematikus kockázata és várható hozama között milyen kapcsolatnak kell fennállnia piaci egyensúly esetén.
A CAPM modellről itt beszéltünk részletesebben. Sharpe nevéhez kötődik a Sharpe-ráta is, amely a befektetések kockázattal korrigált teljesítményének egyik legismertebb mutatója. A Sharpe-ráta az adott befektetés vagy portfólió kockázatmentes hozam feletti átlagos hozamát osztja el a hozam szórásával. A mutató tehát azt fejezi ki, hogy egységnyi teljes volatilitás mellett mekkora többlethozamot ért el a befektetés.
Ez azért fontos, mert két befektetést pusztán az elért hozam alapján nem mindig érdemes összehasonlítani. Elképzelhető, hogy az egyik befektetés magasabb hozamot ért el, ehhez azonban jóval nagyobb árfolyam-ingadozás társult. A pénzügyi elméletben általában azt feltételezzük, hogy magasabb kockázat vállalásáért a befektetők magasabb várható hozamot igényelnek. Ez azonban nem azt jelenti, hogy minden nagy volatilitású befektetés automatikusan magasabb realizált hozamot fog elérni.
A szisztematikus kockázat és a várható hozam kapcsolatának vizsgálata a CAPM egyik központi kérdése. A valóságban pedig számos olyan tőkepiaci jelenséget ismerünk, amelyek miatt ez a kapcsolat jóval összetettebb. Ilyen például a béta-anomália. A korábbi példánkban az általam kialakított portfólió Sharpe-rátája 0,993 volt, míg a múltbeli adatok alapján optimalizált portfólió Sharpe-rátája 1,017 lett. Ez azt jelenti, hogy az optimalizált portfólió a vizsgált időszakban valamivel nagyobb átlagos kockázatmentes hozam feletti eredményt ért el egységnyi volatilitás mellett.
A 100% részvényből álló portfólió Sharpe-rátája 0,752 volt. A részvénypiac éves hozama ugyanakkor magasabb volt, körülbelül 12,9%, míg az optimalizált portfólió éves hozama 8,92% volt. A különbséget a kockázat magyarázza. A részvénypiac 12,9%-os éves hozama a vizsgált időszakban körülbelül 14,66%-os szórás mellett alakult ki. Az optimalizált portfólió kisebb hozam mellett lényegesen alacsonyabb volatilitást mutatott, ezért a kockázattal korrigált teljesítménye kedvezőbb lett.
Mire figyeljünk a modern portfólióelmélet használata során?
Markowitz munkásságának jelentőségét jól mutatja, hogy 1990-ben közgazdasági Nobel-emlékdíjat kapott. A modern portfólióelmélet azóta a pénzügyi közgazdaságtan és a befektetési gyakorlat egyik alapvető keretrendszerévé vált.
A modell legfontosabb üzenete, hogy a befektetéseket nem érdemes egymástól elszigetelten vizsgálni. A portfólió egésze számít. Egy eszköz akkor is javíthatja a portfólió tulajdonságait, ha önmagában nem rendelkezik kiemelkedő hozammal, amennyiben megfelelően viselkedik a többi eszközhöz képest.
A gyakorlatban először összegyűjthetjük azokat a befektetési eszközöket, amelyekből portfóliót szeretnénk kialakítani. Ezután megbecsülhetjük a várható hozamokat, a szórásokat és az eszközök közötti kovarianciákat. Ezekből meghatározható a hatékonysági határgörbe.
Ha a saját portfóliónk jóval a határgörbe alatt helyezkedik el, akkor a modell szerint létezhet olyan eszközsúlyozás, amely hasonló kockázat mellett kedvezőbb várható hozamot biztosít.Sajnos azonban éppen itt jelentkezik a módszer egyik legnagyobb gyakorlati problémája. A várható hozamokat, a szórásokat és a korrelációkat nem ismerjük előre. Ezeket becsülnünk kell.
Kis becslési eltérések is jelentősen megváltoztathatják az optimalizált portfólió súlyait. Egy olyan eszköz, amelynek becsült várható hozama mindössze néhány tized százalékponttal magasabb, akár jóval nagyobb súlyt is kaphat az optimalizáció során.
Fontos azt is látni, hogy a modern portfólióelmélet célja nem egyszerűen a kockázat lehető legalacsonyabb szintre csökkentése. Ha kizárólag a volatilitás minimalizálása lenne a célunk, nagyon magas súlyt adnánk rövid lejáratú, alacsony kockázatú eszközöknek. Ez azonban a várható hozam jelentős csökkenésével járhat.
Hasonlóan problémás lenne kizárólag a várható hozam maximalizálása. Ebben az esetben a portfólió könnyen szinte teljes egészében magas várható hozamú, egyben magas kockázatú eszközökből állhatna. A mean-variance elemzés lényege ezért az, hogy a várható hozamot és a kockázatot egyszerre vizsgáljuk.
Az alábbi példában különböző kockázati szintekhez tartozó portfóliókat látunk. Ha a befektető 4%-os szórással mért kockázatot vállalna, a múltbeli adatok alapján számított portfólió a következő összetételt adta:
- 22,82% amerikai részvény
- 2,4% arany
- 54,32% rövid lejáratú kötvény
- 20,47% hosszú lejáratú kötvény
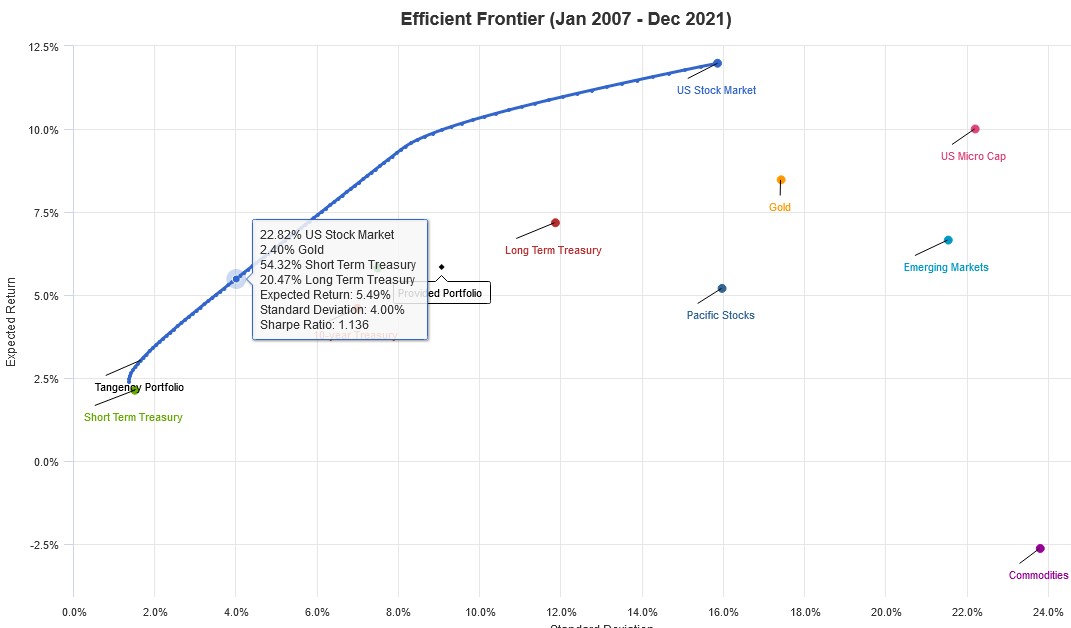
A fenti grafikon egy másik számítást mutat további befektetési eszközök bevonásával. Ha például 10%-os szórással mért kockázatot vállalunk, a múltbeli adatok alapján számított portfólió a következő:
- 65,35% amerikai részvény
- 6,13% arany
- 28,52% rövid lejáratú kötvény
Ezeket az arányokat azonban nem érdemes általánosan optimális befektetési súlyokként értelmezni. Más időszak, más várható hozamok vagy eltérő korrelációk mellett teljesen más eredményt kaphatunk.
Mi a probléma a modern portfólióelmélettel?
Ahogy minden pénzügyi modell, az MPT is a valóság egyszerűsített leírása. A modell használatához több feltételezésre és több becsült paraméterre van szükség, amelyek a gyakorlatban komoly bizonytalanságot okozhatnak.
Az egyik probléma a befektetői viselkedéshez kapcsolódik. A klasszikus modellek rendszerint racionális döntéshozókkal számolnak, miközben a valóságban a befektetők döntéseire számos pszichológiai torzítás hat. Előfordulhat például, hogy egy befektető a magas múltbeli hozamot látva túl nagy kockázatot vállal. Más befektetők erősen veszteségkerülők lehetnek, ezért egy matematikailag hatékonynak tekintett portfólió átmeneti visszaesését sem képesek elviselni.
A modell további problémája a paraméterbecslés. A hatékonysági határgörbe kiszámításához szükségünk van az eszközök várható hozamára, szórására és egymással fennálló kovarianciájára. A jövőre vonatkozó értékeket azonban nem ismerjük. A gyakorlatban ezért gyakran historikus adatokból indulunk ki. Feltételezzük például, hogy egy eszköz jövőbeli hozama, volatilitása és más eszközökkel fennálló korrelációja valamilyen mértékben hasonlítani fog a múltban megfigyelt értékekhez.
Megfigyelhető azonban, hogy ezek a kapcsolatok időben változnak. Egy részvény-kötvény korreláció, amely húsz éven keresztül kedvező volt, egy másik inflációs és kamatkörnyezetben jelentősen megváltozhat. Az optimalizáció azért is érzékeny, mert a várható hozam becslésének kis hibái nagy eltéréseket okozhatnak a javasolt portfóliósúlyokban. Emiatt a mean-variance optimalizáció matematikailag pontos lehet a felhasznált becslések mellett, miközben a gyakorlati eredmény instabil marad.
Egyes kutatások szerint nagyon hosszú idősorra lenne szükség ahhoz, hogy a becslési bizonytalanság megfelelően csökkenjen. DeMiguel és szerzőtársai 2009-es tanulmánya például arra hívta fel a figyelmet, hogy nagyszámú eszköz esetében rendkívül hosszú historikus mintára lehet szükség ahhoz, hogy a becsült mean-variance portfólió megbízhatóan felülteljesítsen egy egyszerű 1/N stratégiát.
Ez vezet el bennünket a modern portfólióelmélet egyik legérdekesebb gyakorlati kérdéséhez. Ha matematikailag ki tudjuk számítani az optimális portfóliót, miért teljesít sok esetben meglepően jól egy olyan egyszerű szabály, amelyben minden eszköz ugyanakkora súlyt kap?
Mit jelent a naiv diverzifikáció és milyen előnyei vannak?
DeMiguel és szerzőtársai (2009) több portfólió-kialakítási modellt vetettek össze az egyszerű 1/N stratégiával. A naiv diverzifikáció, más néven 1/N portfólió lényege nagyon egyszerű. A rendelkezésre álló eszközöket egyenlő arányban helyezzük el a portfólióban.
Ha például 10 befektetési eszközünk van, akkor mindegyik 10%-os súlyt kap. Nem próbáljuk előre megbecsülni, hogy melyik eszköz hozama lesz a legmagasabb, és nem optimalizáljuk a súlyokat a múltbeli kovarianciamátrix segítségével.
Ha négy befektetési eszközünk van, például részvény, kötvény, arany és ingatlan, akkor az 1/N szabály alapján mindegyik 25%-os súlyt kap. Egy korábbi példánkban az 1994-2024 közötti időszak adatai alapján a 25-25-25-25%-os portfólió éves hozama 8,22%, szórása pedig 9,52% volt. A számított kockázattal korrigált teljesítmény 0,613 lett. Ugyanezen historikus adatok alapján a mean-variance optimalizáció 41% részvényt, 46% kötvényt és 13% aranyat javasolt. Ennek a portfóliónak az éves hozama 7,53% volt, a kockázattal korrigált teljesítménye pedig 0,68.
Első pillantásra tehát úgy tűnhet, hogy a mean-variance optimalizáció működött, hiszen magasabb kockázattal korrigált teljesítményt kaptunk. Van azonban egy fontos probléma. A portfólió súlyait ugyanazon adatok alapján optimalizáltuk, amelyeken később a teljesítményét is értékeltük. Ez in-sample összehasonlítás.

Forrás: DeMiguel és szerzőtársai
A fenti azonban csak egyetlen eset volt. DeMiguel és szerzőtársai jóval szélesebb adatkörön vizsgálták az 1/N stratégia és a különböző optimalizációs módszerek teljesítményét. A vizsgálatban többek között iparági és szektorindexek, az Egyesült Államokon kívüli részvénypiacok, valamint olyan tőkepiaci faktorok is szerepeltek, mint a value és a size prémium.

Az eredményeket az alábbi táblázat foglalja össze. Az 1/N portfólió számos esetben kedvező out-of-sample eredményt mutatott a becsült optimalizációs modellekhez képest. Az "mv in-sample" sorban azt az esetet látjuk, amikor a mean-variance portfóliót ugyanazon adatok segítségével értékeljük, amelyeken az optimalizáció történt. Ilyenkor az optimalizált portfólió természetesen kedvező eredményt mutathat.
Az "mv" sor viszont már out-of-sample eredményeket mutat. Itt olyan időszakon mérik a portfólió teljesítményét, amelyet nem használtak fel a súlyok meghatározásához. Ebben az esetben a mean-variance optimalizáció előnye jóval kevésbé egyértelmű.

Forrás: DeMiguel és szerzőtársai
A tanulmány becslései szerint egy 25 eszközből álló portfóliónál akár 3000 hónapnyi adat is szükséges lehet ahhoz, hogy a klasszikus mean-variance stratégia megbízhatóan felülteljesítse az 1/N szabályt bizonyos feltételek mellett. Ez körülbelül 250 évnyi havi adatot jelent. 50 eszköz esetében a szükséges becslési időszak még hosszabb lehet.
Ez jól mutatja a probléma lényegét. Minél több eszközt használunk, annál több várható hozamot, varianciát és kovarianciát kell megbecsülnünk. A becsülendő paraméterek száma gyorsan növekszik, ezért a becslési hiba is egyre nagyobb problémát jelent. Tegyük a fentiekhez hozzá, hogy más kutatások eltérő eredményekre jutottak. Kritzman és szerzőtársai (2010) olyan eseteket is bemutattak, amelyekben az optimalizált modellek kedvezőbb eredményt értek el rövidebb adatsorok mellett.
Bakke (2014) később ismét megvizsgálta a kérdést. A kutatásban nem sikerült egyértelmű, statisztikailag szignifikáns különbséget kimutatni, amely alapján általánosan kijelenthető lenne, hogy az optimalizált portfóliók felülteljesítik a naiv diverzifikációt, vagy hogy ennek ellenkezője minden esetben igaz.
A gyakorlatban ezért érdemes óvatosan kezelni az olyan optimalizált portfóliókat, amelyek nagyon pontos súlyokat adnak meg. Egy 17,3%-os vagy 31,7%-os súly matematikailag optimálisnak tűnhet a becslési mintán, miközben már egy kisebb változás a várható hozamokban vagy korrelációkban teljesen más eredményhez vezethet.
A kérdéshez érdekes adalék Harry Markowitz saját befektetési döntése is. Egy korábbi interjúban arról beszélt, hogy saját nyugdíjportfóliójánál nem végzett részletes mean-variance optimalizációt. A részvények és kötvények között 50-50%-os arányt választott.
Döntését a regret aversion, vagyis a későbbi megbánástól való félelem gondolatával magyarázta. Attól tartott, hogy ha a részvénypiac jelentősen emelkedik és kevés részvényt tart, megbánja a döntést. Ugyanakkor azt is el akarta kerülni, hogy egy nagy részvénypiaci összeomlás idején szinte teljes vagyonával részvényekben legyen. Ez jól szemlélteti, hogy a befektetési döntésekben a matematikai optimalizáció mellett a befektető viselkedése és kockázattűrő képessége is fontos szerepet játszik.
Robert Merton portfólióproblémája és a Merton-ráta használata
Robert Merton 1969-ben bemutatott portfólióproblémája jól kiegészíti a Markowitz-féle portfólióelméletet. Merton azt vizsgálta, hogyan ossza meg a befektető a vagyonát a kockázatos és a kockázatmentes eszközök között úgy, hogy figyelembe veszi saját kockázatkerülését is. A Merton-féle modell dinamikus portfólióoptimalizációs feladat. A befektető célja a várható hasznosság maximalizálása. A klasszikus modell egyik gyakran használt változatában CRRA, azaz Constant Relative Risk Aversion hasznossági függvényt alkalmazunk. A CRRA hasznossági függvényben W jelöli a vagyont, míg γ a relatív kockázatkerülés paramétere.

A befektető a várható hozam és a kockázat figyelembevételével határozza meg, hogy vagyonának mekkora részét tartsa a kockázatos eszközben.


A modell egyszerűsített változatában a kockázatos eszköz optimális aránya az alábbi összefüggéssel írható le.

A képletben:
- π*(t) a kockázatos eszköz optimális aránya a portfólióban
- μ a kockázatos eszköz várható hozama
- r a kockázatmentes eszköz hozama
- γ a relatív kockázatkerülési paraméter
- σ2 a kockázatos eszköz hozamának varianciája
A képletből több fontos összefüggés következik:
- Ha μ-r nagyobb, akkor a kockázatos eszköz várható többlethozama is magasabb, ezért a modell nagyobb optimális kockázatos eszközarányt ad.
- Ha a volatilitás növekszik, akkor a nevezőben szereplő σ2 miatt csökken az optimális kockázatos eszközarány.
- Ha γ nagyobb, akkor a befektető erősebben kockázatkerülő, ezért kisebb kockázatos eszközarány adódik.
- Ha μ kisebb, mint r, akkor a képlet negatív kockázatos eszközarányt adhat. Az unconstrained modellben ez short pozíciót jelentene a kockázatos eszközben. Ha a shortolás nem megengedett, akkor külön korlátozást kell beépíteni a modellbe, és ebben az esetben az optimális kockázatos eszközarány akár nulla is lehet.
A képletből több fontos összefüggés következik:
- Ha μ-r nagyobb, akkor a kockázatos eszköz várható többlethozama is magasabb, ezért a modell nagyobb optimális kockázatos eszközarányt ad.
- Ha a volatilitás növekszik, akkor a nevezőben szereplő σ2 miatt csökken az optimális kockázatos eszközarány.
- Ha γ nagyobb, akkor a befektető erősebben kockázatkerülő, ezért kisebb kockázatos eszközarány adódik.
- Ha μ kisebb, mint r, akkor a képlet negatív kockázatos eszközarányt adhat. Az unconstrained modellben ez short pozíciót jelentene a kockázatos eszközben. Ha a shortolás nem megengedett, akkor külön korlátozást kell beépíteni a modellbe, és ebben az esetben az optimális kockázatos eszközarány akár nulla is lehet.
Ez az utolsó pont fontos. Önmagában a Merton-képletből nem következik, hogy μ<r esetén a befektető egyszerűen minden pénzét kockázatmentes eszközbe helyezi. Ehhez azt is fel kell tételeznünk, hogy negatív részvényarány, vagyis short pozíció nem engedélyezett.
A Merton-ráta alapján készített kalkulátor ide kattintva tölthető le. A kalkulátorban módosítható a részvények várható hozama, a kockázatmentes hozam, a részvények volatilitása és a kockázatkerülési paraméter. A kockázatkerülési paramétert a befektető preferenciái alapján kell megbecsülni. Minél nagyobb γ értéke, annál nagyobb kockázatkerülést feltételez a modell.
Fontos azonban, hogy nincs olyan univerzális szabály, amely alapján például minden befektetőnél γ=1 mérsékelt, γ=5 pedig nagyon magas kockázatkerülést jelentene. Ezek értelmezése függ a modelltől és az alkalmazott feltételezésektől. A γ=1 értéknek matematikailag is van jelentősége, mert ez a CRRA modell logaritmikus hasznossági függvényének speciális esete. A befektetési tanácsadásban a kockázatvállalási hajlandóságot gyakran kérdőívek segítségével mérik fel. Tipikus kérdések lehetnek:
- Hogyan reagálna, ha a portfóliója egy hónap alatt 10%-ot veszítene értékéből?
- Mekkora átmeneti veszteséget képes elfogadni anélkül, hogy megváltoztatná hosszú távú befektetési tervét?
- Milyen hosszú időre tudja nélkülözni a befektetett tőkét?
- Mekkora bizonytalanságot hajlandó vállalni magasabb várható hozam érdekében?
Az ilyen kérdőívek segítséget adhatnak a befektető kockázatvállalási hajlandóságának felméréséhez, de önmagukban nem feltétlenül határozzák meg pontosan a CRRA modell γ paraméterét.
A μ-r különbség a kockázatos eszköz várható kockázati prémiumát jelenti. A részvénypiac esetében azt próbáljuk megbecsülni, hogy a részvények várható hozama mennyivel haladhatja meg a kockázatmentes befektetés hozamát. Ennek meghatározása azonban nehéz. A becslés alapulhat hosszú távú historikus átlagokon, értékeltségi mutatókon, például earnings yield adatokon, vagy különböző előrejelzési modelleken. A problémáról részletesebben itt, itt és itt beszéltünk.
A σ2 paraméter a részvénypiaci hozam varianciája. Ha például a részvénypiac éves hozamának szórása 15%, akkor a képletben ennek négyzetét, vagyis 0,152 értéket kell használni. Az amerikai részvénypiac éves hozamának historikus szórása az alkalmazott időszaktól és adatsortól függően jelentősen változhat. Más országok részvénypiacain ennél magasabb volatilitás is megfigyelhető.
A kalkulátor példájában az amerikai részvénypiac historikus átlaghozamát, a 10 éves amerikai államkötvény hozamát és egy feltételezett részvénypiaci volatilitást használtunk. A kockázatkerülési paramétert 3-as értékre állítottuk.

A példában kapott 108%-os érték azt jelentené, hogy az unconstrained modell szerint a befektető vagyonának 108%-át kellene a kockázatos eszközbe helyezni. Ehhez 8%-os tőkeáttételre lenne szükség. A valós befektetési gyakorlatban azonban a tőkeáttétel költsége, a hitelfelvételi korlátok, az adózás, a tranzakciós költségek és a befektető veszteségtűrő képessége is számít. Emiatt az elméleti Merton-ráta nem feltétlenül használható közvetlen portfólió-ajánlásként. Tegyük a fentiekhez hozzá, hogy Merton eredeti modellje folyamatos idejű dinamikus portfólióprobléma. Ebből önmagában nem következik, hogy a portfóliót évente egyszer kell újrasúlyozni. Az éves, féléves vagy más gyakoriságú felülvizsgálat már gyakorlati döntés, amelynél a tranzakciós költségeket és az adózást is figyelembe kell venni.
Összegzés
Összességében a Markowitz-féle modern portfólióelmélet egyik legfontosabb hozzájárulása az volt, hogy a befektetési döntések középpontjába a teljes portfóliót helyezte. A diverzifikáció értéke nem egyszerűen abból származik, hogy sok különböző eszközt vásárolunk. Az számít, hogyan mozognak ezek az eszközök egymáshoz képest.
A mean-variance optimalizáció elegáns matematikai keretet ad erre a problémára, a gyakorlati használat során azonban komoly bizonytalanságot okoz a várható hozamok, volatilitások és korrelációk becslése. Emiatt egy múltbeli adatokon kiválóan teljesítő optimalizált portfólió a következő időszakban már egészen más eredményt mutathat.
Éppen ezért érdekes az 1/N diverzifikáció eredménye is. Egy rendkívül egyszerű szabály bizonyos esetekben versenyképes lehet jóval összetettebb modellekkel szemben, mert nem épít bizonytalan paraméterbecslésekre.
A befektető számára ezért a modern portfólióelmélet talán legjobban használható része maga a gondolkodási keret. A várható hozam mellett érdemes figyelembe venni a kockázatot, az eszközök közötti korrelációt, a diverzifikációt és azt is, hogy a múltbeli optimalizáció eredménye nem feltétlenül ismétlődik meg a jövőben.