Ezek a magas/alacsony hozamú időszakok a tőzsdén (Callendar Effect)
Cikkünkben azokat a rendkívüli időpontokat, időszakokat tárgyaljuk meg, melyek alatt a múltban rendkívüli, a szokásosnál nagyobb hozamokat lehetett kimutatni. Megnézzük a különböző naptár-effektusokat, szó lesz arról, hogy milyen napokon, mely hónapokban figyelhetők meg a szokásosnál nagyobb hozamok a tőzsdéken. Témáink:
- A historikus hozamokban változékonysága
- Day of the week hatás a tőzsdéken
- Month of the year hatás a tőzsdéken
- Január-effektus a tőzsdéken
- Sell in may and go away
- Mikulás rally
- Karácsony előtti és utáni kitüntetett napok a tőzsdén
- Turn of the month és payday effect hatás
- Fed kamatdöntés előtti 24 óra
- Pre-Holiday-effect, azaz ünnepnap effektus
- Húsvét előtt magasabb az átlaghozam
- Április-effektus
- November-effektus
- Quadruple Witching
A historikus hozamok változékonysága
Első nekifutásra azt gondolhatnánk, hogy a tőzsdei hozamok egyenletesen keletkeznek, azaz ha visszatekintünk a múltba több évtizedes távon, akkor azt fogjuk tapasztalni, hogy a hétfői napokon elérhető átlaghozam hasonló lesz, mint a keddi napok átlaghozama. Ugyanígy ha az egyes hónapokat értékeljük, akkor azt kellene tapasztalnunk, hogy január hónapokban elérhető sok éves átlaghozam megegyezik a február hónappal, vagy a Fed kamatdöntés előtti 24 órában megvizsgált hozamnak is meg kellene egyeznie egy véletlenszerűen kiválasztott nappal. Természetesen ez nem azt jelenti, hogy minden évben, minden hónapban ugyanúgy mozognak a tőzsdék, de ha például márciusban az S&P500 index esett 2 százalékot, előtte évben pedig emelkedett 3 százalékot, majd még egy évvel korábban 1 százalék esés volt, akkor előbb utóbb egy átlaghozamot ki tudunk számolni, és ennek az átlaghozamnak hosszú éveken vizsgálva minden hónapban közel azonosnak kellene lennie. Például az elmúlt 50 évet vizsgálva a március hónapra eső átlaghozam 1,47% (amerikai részvénypiacon), így azt várnánk, hogy a szeptember hónapnak is hasonló átlaghozam lesz. Ez azonban nem így van (valóságban -0,87%). Az eltérés nem csak hónap és évek között figyelhető meg, hanem a hét napjain belül, de számos speciális időpont is található, melyek alatt a megfigyelt átlaghozam eltér az átlagtól. Például a hónap utolsó napján, a következő hónap első három napján, vagy a Fed kamatdöntések előtti 24 órában stb.
Közismert adat, hogy az amerikai részvénypiacon az elmúlt 100 évben átlagosan 10 százalékos éves hozam keletkezett. Azonban ahogy az alábbi grafikonon is látható, számos esetben az átlagtól jelentősen eltérő 12 havi hozamokat figyelhettünk meg. 1928 januárjától az összes egyéves időszakot az alábbi hisztogrammal foglalhatjuk össze. 2024 október 30. záróárral vizsgálva 27,3% volt az S&P500 index 12 havi hozama, azaz a historikus átlagot jelentősen meghaladó hozamot mérhetünk. Az összesen 1162 esetből 142 olyan egyéves időszak volt, amikor a jelenleginél magasabb hozamot figyelhettünk meg, lásd alábbi képen. Ha a mintát az 1980-as évektől vizsgáljuk, akkor 537 esetből 56 esetben volt a jelenleginél magasabb hozam. Tehát egy olyan időszak van a hátunk mögött, mely a múltbeli időszakok kb. 10-15 százalékára jellemző.

forrás: saját szerkesztés
Ha két éves (24 hónap) hozamokat vizsgálunk, akkor számos esetben átlagtól (15%) jelentősen eltérő hozamokat mérhetünk. Például az elmúlt 2 év halmozott hozama 42,5 százalék volt, melynél 170 esetben volt magasabb részvénypiaci hozam a vizsgált 1162 esetben. Az arányok itt is hasonlóak, azaz a legjobb időszakok körébe sorolható hozamot látunk.

forrás: saját szerkesztés
A három éves (36 hónap) halmozott hozam az utolsó időszakban 27,3 százalék volt, mely nagyjából a minta közepére (átlag 23,5%, medián 25%) tehető.

forrás: saját szerkesztés
A következő két ábrán a 12 hónapos és 24 hónapos hozamok idősorban követhetők. Jól látszik a mean reversion jelenség.

forrás: saját szerkesztés
A 36 hónapos hozamok esetében hasonló mozgást látunk, de itt az utolsó időszak hozama illeszkedik az átlagba.

forrás: saját szerkesztés
A táblázatban a vizsgált időszakok átlaghozamai és az átlag szórása olvasható le. A 12 hónapnál hosszabb időszakok hozamai nincsenek évesítve, halmozott hozamot mutatnak. Némi eltérést tapasztalhatunk a 12 hónapos hozam (7,2%) és az S&P500 index éves átlaghozama (10%) között, mert a táblázatban az összes 12 havi időszakon (1151 eset) mért eset átlaga, és nem a naptári év szerinti éves hozam látható.
| Időszak | Átlag | Szórás | Eset |
| 12 hónap | 7,2% | 18,9% | 1151 |
| 24 hónap | 15,5% | 27,4% | 1139 |
| 36 hónap | 23,5% | 33,8% | 1127 |
1) Day of the week hatás a tőzsdéken
A day of the week anomália lényege, hogy a hét egyes napjain eltérőek az átlagos hozamok a tőzsdéken. Ezt a hatást már viszonylag korán, 1962-ben (Osborne) felismerték, de az 1970-1990-es évek között számos más kutató is kimutatta a day of the week hatást. Az ismertebb, kutatók, elemzők közül Lakoishok (1980-ban), French (szintén 1980-ban) és Jaffe professzor (1985) is foglalkozott a témával. A hatás nem csak az amerikai tőzsdeindexeken, hanem a világ számos más tőzsdéjén, tőzsdei indexén megfigyelhető. Ezen felül pedig a részvény opciók, határidős piacok és a kötvények, sőt még a T-bill (éven belüli lejárat amerikai államkötvények) piacán is kimutatható. Megfigyelhető az is, hogy a day of the week hatás erősebb az alacsony kapitalizációjú részvények piacán. A day of the week effect lényege, hogy a hétfői napon mért átlagos hozam általában alacsonyabb, mint más napokon (egyes helyeken ezért weekend-effect néven hivatkoznak rá).
A fenti megfigyelést egy 1980-as kutatás alapján Kenneth French azzal egészítette ki, hogy a hétfői nap átlagos hozama negatív, míg a hét többi napján pozitív átlaghozamok mutathatók ki (French 1953-1977 között vizsgálata a hatást). A későbbi tanulmányok egyébként a hatás csökkenését mutatták ki, azaz csökken a különbség a hétfői gyenge nap és más napok teljesítménye között. Az anomáliára közvetlenül nem lehet kereskedési stratégiát építeni, mert az egyes napok közötti hozamkülönbséget -a legtöbb kereskedési termék esetében- meghaladják a kereskedés költségei. Az alábbi táblázatban láthatod az anomália lényegét, azaz a hétfői nap átlaghozama negatív, az összes többi napon pozitív, a hétfőinél nagyobb átlaghozam mutatható ki. Az alábbi vizsgálat az amerikai részvénypiacon készült 1973-1997 között.
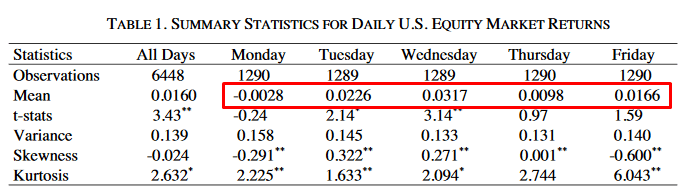
Forrás: The Day of the Week Effect
Összegezve tehát a day of the week effektus lényege, hogy a kereskedési napokon eltérő átlaghozamok mutathatók ki. A weekend effektus pedig a fentihez kapcsolódó megfigyelésre vonatkozik, mely szerint a hétfői napnak a leggyengébb az átlaghozam a tőzsdéken.
2) Month of the year hatás a tőzsdéken
A month of the year hatásra már a bevezetőbe is utaltam. Egy nagyon régen, már az 1942-es években (Wachtel) kimutatott anomáliáról van szó, mely a mai napig megfigyelhető, azaz az év egyes hónapjainak hozamai jelentős eltérést mutatnak. Az alábbi grafikonon Wachtel 1928-1940 közötti vizsgálatai láthatók. Az x tengelyen a hónapok, míg az y tengelyen az időszaki átlagos hozam látható. A vizsgálatból kiderül, hogy a tőzsdén megszerezhető hozamok nem egyenletesen oszlanak el az év egyes hónapjaiban, azaz vannak általában véve gyenge, és erős hónapok a tőzsdéken (jobb minőségű grafikonokon a január effektus alatt beszéljük meg a témát).

forrás: Certain Observations on Seasonal Movements..
3) Január-effektus a tőzsdéken
A month of the year hatáson alapul a széles körben ismert január-hatás is, melyről már korábban beszéltünk, így röviden csak annyit írnék róla, hogy Robert A Haugen és Josef Lakonishok a The incredible January Effect című könyvében számolt be részletesen a január-hatásról, melynek lényege, hogy január hónapban szokatlanul magas átlaghozamok mutathatók ki a tőzsdéken. A január-hatás a múltban, akár 200 éves időtávon is kimutatható, lásd alábbi táblázat.
|
Időpont |
Január hónap |
Többi hónap |
|
1802-2004 |
1,1% |
0,7% |
|
1802-1926 |
0,65% |
0,6% |
|
1927-2004 |
1,81% |
0,87% |
|
1927-1952 |
1,93% |
0,79% |
|
1952-2004 |
1,75% |
0,92% |
|
1952-1986 |
1,53% |
0,91% |
|
1987-2004 |
2,16% |
0,93% |
Forrás: Mark Haug, Mark Hirschey
A fentiekben a tőzsdeindexen mért hozam kapitalizáció szerinti súlyozással került kiszámításra, azonban a január-hatás még jobban kimutatható, ha a tőzsdeindexet egyenlő arányú súlyozással számítjuk, azaz minden társaság egyenlő arányban kerül a kosárba. Ez azt eredményezi, hogy a kisebb társaságok nagyobb részarányban kerülnek a portfólióba. Mivel azt látjuk, hogy ekkor a január-hatás erősödik, így valószínűsíthető, hogy a kisebb kapitalizációjú részvények esetében erősebb a január hatás. Ezt egyébként Mark Haug és Mark Hirschey is megerősíti kutatásaiban. Az alábbi táblázatban tehát már egyenlő arányban súlyozott tőzsdeindexet vizsgálunk.
|
Időpont |
Január hónap |
Többi hónap |
|
1927-2004 |
6,05% |
0,91% |
|
1927-1952 |
5,99% |
1,08% |
|
1952-2004 |
6,07% |
0,82% |
|
1952-1986 |
5,95% |
0,83% |
|
1987-2004 |
6,3% |
0,8% |
Bővebben a témáról: Január effektus, január hatás a tőzsdéken
4) Sell in may and go away
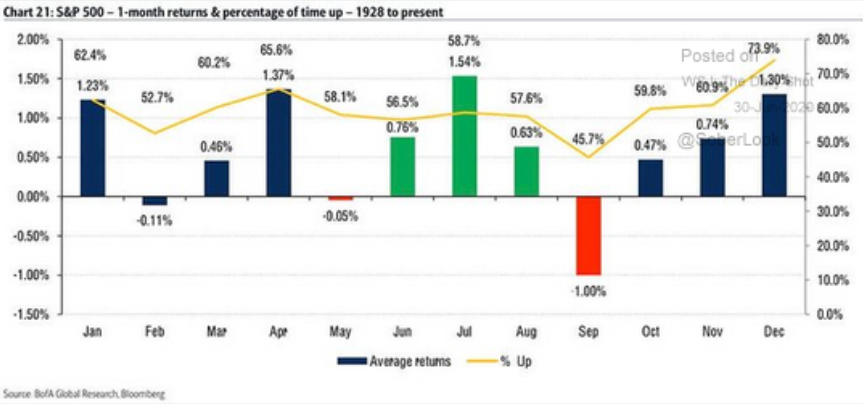
A sell in may and go away egy évszázados tőzsdei bölcsesség, mely szerint májusban el kell adni a részvényeket, és majd szeptemberben térjünk vissza a tőzsdéhez (a bölcsesség második fel, mely kevésbé ismert „.. and come on back on St. Leger's Day"). A megfigyelés lényege a month of the year hatáshoz kapcsolódik, azaz egyes hónapokban a tőzsdék jobban teljesítenek (október-május között), máskor gyengén (május-szeptember között). Ahogy az alábbi képen is látható, az amerikai részvénypiacon a legrosszabb hónapok gyakorlatilag május és szeptember között vannak. Ekkor a legalacsonyabbak az átlaghozamok.

Az alábbi grafikonon az amerikai részvénypiac átlagos havi hozamai olvashatók le 1928-2020 közötti időszakban. Az átlaghozam feletti százalék azt jelzi, hogy az esetek mekkora részében történt emelkedés abban a hónapban. Például január hónap átlagos hozama 1,23%, és az esetek 62,4 százalékban emelkedés volt január hónapban a tőzsdéken.
Bővebben: Mi igaz a "Sell in May and Go Away" mondásból?
5) Mikulás rally
A fenti grafikonon az is látható volt, hogy a november, december hónapok átlaghozama magasabb, ez pedig a mikulás rally nevű jelenségként ismert, mely rendre megjelenik a gazdasági médiában november-december hónapokban. Azt is tudni kell, hogy a pozitív átlaghozam nem jelenti azt, hogy minden évben emelkedés lesz a mikulás rally idején. Az alábbi képen az amerikai részvénypiac december havi teljesítménye látható az 1950-es évek óta. Bár a december az egyik legnagyobb átlaghozamot hozó hónap az amerikai tőzsdén. Ennek ellenére több alkalommal is tapasztalhattunk negatív hozamot ebben a hónapban (0% alatti esetek). Bővebben: Érdemes részvényt vásárolni a mikulás rally miatt?

6) Karácsony előtti és utáni kitüntetett napok a tőzsdén
Decemberben nem csak a mikulás rallyhoz köthetők szokatlan hozamok, hanem karácsony közeledtével és karácsony után is az átlagosnál magasabb átlaghozamot tapasztalhatunk. Az alábbi grafikonon a CXO Advisory által készített 69 évre visszatekintő (1950-2018) vizsgálat eredményét láthatod az amerikai tőzsdén. A C jelzi a karácsony napját, a C-1, C-2 stb.. jelölés pedig a karácsony előtti kereskedési napokat (1-5 nap). Értelemszerűen a C+1 a karácsony utáni első kereskedési napot szemlélteti a grafikonon. A piros vízszintes vonal mutatja egy átlagos nap hozamát az az amerikai részvénypiacon (ez egyébként 0,03%). Az egyes oszlopok pedig azt mutatják, hogy az átlagos napi hozamhoz képest sokkal nagyobb hozamok mutathatók ki ezeken a napokon. Akár az átlag tízszerese is megfigyelhető a karácsonyt követő első kereskedési napon (1950-2018 között, narancssárga oszlop, C+1).

Kép forrása: CXO Advisory
7) Turn of the month és payday effect
A turn of the month effektus lényege, hogy a hó végén és a következő hónap elején szokatlanul nagy hozamokat lehet kimutatni. Josef Lakonishok és Seymour Smidth már 1988-ban felfigyelt erre a tőzsdei ellentmondásra, amikor a Dow Jones tőzsdeindexet vizsgálták. Azt figyelték meg ugyanis, hogy 1987-1986 között (1988-as tanulmány) a hó utolsó napján és a következő hónap első három kereskedési napján szokatlanul magasak a hozamok a Dow Jones Industrial Average (DJIA) tőzsdeindexen. Számításuk szerint a visszatesztelt 90 éves periódusban átlagosan ezen a négy napon 0,473% többlethozam képződött, míg a hónap többi napján összesen csak 0,349%-os többlethozam mutatható ki. Hasonlóan tehát a január effektushoz (január hónap átlaghozamai magasabbak), vagy a sell in may and go away (szintén bizonyos hónapok átlaghozamai) stratégiákhoz nem csak hónapokra, hanem a hónapok belül bizonyos napokon is megfigyelhető, hogy a tőzsdék jobb teljesítményt nyújtanak. A Dow Jones indexen végzett kutatások azonban erősen korlátozottak, tekintettel arra, hogy 12-30 részvény található a Dow Jones tőzsdeindex kosarában. Azonban más kutatók is végeztek vizsgálatokat, és már nem csak a Dow Jones indexre, hanem a CRSP adatbázisát felhasználva az amerikai részvénypiac széles körét lefedő tőzsdeindexeken. Egy 2006-os vizsgálat (Equity Returns at the Turn of the Month) hasonló eredményeket tudott kimutatni, sőt külön megvizsgálták az anomália felfedezése óta eltelt időszakot (1987-2005), és ebben az időszakban is kimutatták a többlethozamot.
|
|
Kapitalizáció súlyozás |
Egyenlő súlyozás |
|
4 nap átlaghozama |
0,14% |
0,24% |
|
maradék 16 nap átlag hozama |
-0,01% |
0,04% |
A fentiek tulajdonképpen azt mutatják, hogy a többlethozam (állampapír hozamok feletti hozam) nagy része a turn of the month négy napján (hónap utolsó és következő hónap 3 napja) keletkezik. A maradék 16 nap (egy hónapban 20 kereskedési nap van) átlaghozama töredéke ennek a négy napnak. Az alábbi képen 1926-1986 (CRSP adatbázis részvényein) között látható az átlagos napi hozam a hónap egyes napjain. 1-es számmal a hó első napja, -1-es számmal az előző hó utolsó napja lett jelölve. Egyértelműen azonosítható, hogy a hónap utolsó és az első három napján nagyobb átlaghozamok figyelhetők meg.

forrás: Equity Returns at the Turn of the Month
Itt pedig már az 1987-2005 közötti időszakot látod, és ugyanazt a következtetést vonhatjuk le.

forrás: Equity Returns at the Turn of the Month
Nehéz magyarázatot találni a fentiekre, mindenesetre az is megfigyelhető, hogy kisebb kapitalizációjú, alacsony árfolyamú részvények, illetve ezekből felépülő tőzsdeindexek esetében erősebb a hatás, de nagy kapitalizációjú részvényeket tartalmazó tőzsdeindexeken is megfigyelhető. Gyakorlatilag 30 különböző piacon kimutatható valamilyen szinten a turn of the month hatás.
Egyik lehetséges magyarázat a kockázatalapú megközelítésből ered, mely szintén széles körben elfogadott a kutatók körében, azaz magasabb kockázat magasabb hozamot eredményez, azaz ezeken a napokon nagyobb a kockázat a tőzsdéken, és ez eredményezi a magasabb hozamot. A kockázatalapú megközelítéssel az a gond, hogy nem mindig ad tökéletes magyarázatot a piaci szereplők viselkedésére, ahogy például a beta tényező esetén is ez a helyzet, de a turn of the month esetében is ez a helyzet, azaz ezeken a napokon nem nagyobb a kockázat, lásd alábbi képen az átlagos volatilitást.

forrás: Equity Returns at the Turn of the Month
Felmerül még az okok közt a befektetési alapok, nyugdíjalapok szerepe, azaz a nyugdíjalapok ebben az időszakban fektetik be a beérkező új pénzeket, és ez okozza a magasabb átlaghozamot. Az alábbi grafikon szürke oszlopa mutatja a befektetési alapokhoz beáramló és kiáramló pénz különbségét. A folytonos és szaggatott vonalak pedig az adott napi átlaghozamot mutatják attól függően, hogyan súlyozzuk a tőzsdeindexet. Látható, hogy a turn of the month 4 napja alatt, a harmadik napon (következő hónap második napján) jelentős pénzbeáramlás tapasztalható a befektetési alapok körében (1998-2005 közötti vizsgálat, 1694 befektetési alapra kiterjedően).

forrás: Equity Returns at the Turn of the Month
A többi 3 napon azonban nincs jelentős tőkebeáramlás a befektetési alapokhoz, így ez a lehetséges ok sem ad tökéletes magyarázatot. Mindenesetre az biztos, hogy a turn of the month hatás:
- nemcsak a small cap és centes részvényekre
- nemcsak az alacsony árazású részvényekre
- nemcsak az amerikai részvénypiacon tapasztalható
Továbbá:
- nem magyarázható a megnövekedett kockázattal, volatilitással,
- nem magyarázható azzal, hogy nagyobb, vagy alacsonyabb a forgalom ebben az időszakban,
- és nem magyarázható a befektetési alapok tevékenységével sem.
Payday effektusra épülő tőzsdeindex stratégiák
A payday effektus gyakorlatilag a turn of the month összefüggéséből indul ki, illetve próbál magyarázatot adni a lehetséges hatásra. Eszerint az amerikai munkavállalók kéthetente, vagy havonta kapnak fizetést, és így a megtakarítások befektetése, a nyugdíj célú befizetések a hónap elejére és a hónap közepére koncentrálódnak. Ne feledkezzünk meg arról, hogy az Egyesült Államokban ma hozzávetőlegesen a teljes amerikai részvénypiac 15%-a nyugdíjalapok kezében van. Az ún. "401(k) plans" típusú nyugdíjcélú számlákon 2 milliárd dollárnyi megtakarítás található, és az ezeknek található ún . target date funds alapoknak a tipikus részvény-kötvény aránya 55-45%. Tehát az Egyesült Államokban a részvény befektetéseknek (lásd vedd meg és tartsd technika, nifty fifty stb..) évtizedes hagyománya van.
Az elmélet szerint tehát tehát ha kéthetente kap fizetést a munkavállaló, akkor hónap közepén, 16-án, majd pedig hónap végén 31-én érkezik meg a fizetése. Aixin Ma és William Prat Payday Anomaly munkájában meg is vizsgálta az első 16 nap átlaghozamát az amerikai tőzsdén. Az alábbi táblázatban látható, hogy a hónap első és második napján a legnagyobb az átlaghozam a tőzsdéken. Ez ugye egybevág a turn of the month effektussal. Azonban az is megfigyelhető, hogy a hónap 16-dik napján is magas az átlaghozam, mégpedig a 3-dik legmagasabb, melynek oka lehet, a kutatók szerint, a kéthetente érkező fizetés.

A turn of the month effektus lényege, hogy a hó végén és a következő hónap elején szokatlanul nagy hozamokat lehet kimutatni. Josef Lakonishok és Seymour Smidth már 1988-ban felfigyelt erre a tőzsdei ellentmondásra, amikor a Dow Jones tőzsdeindexet vizsgálták. Azt figyelték meg ugyanis, hogy 1987-1986 között (1988-as tanulmány) a hó utolsó napján és a következő hónap első három kereskedési napján szokatlanul magasak a hozamok a Dow Jones Industrial Average (DJIA) tőzsdeindexen. Számításuk szerint, a visszatesztelt 90 éves periódusban átlagosan ezen a négy napon 0,473% többlethozam képződött, míg a hónap összes többi napján összesen csak 0,349%-os többlethozam mutatható ki. Azaz négy nap alatt több hozam képződött, mint a többi 16 nap alatt (20 kereskedési nap van egy hónapban). A fentieket későbbi vizsgálatok is megerősítik, így például Xu és McConnell (2006) szerint 1987 után (eredeti tanulmány után) is megfigyelhető a jelenség. Ahogy erről az alábbi táblázat tájékoztat a tőzsdén keletkező többlethozam (állampapír hozamok feletti hozam) nagy része a turn of the month négy napján (hónap utolsó és következő hónap 3 napja) keletkezik. A maradék 16 nap (egy hónapban 20 kereskedési nap van) átlaghozama töredéke ennek a négy napnak.
|
|
Kapitalizáció súlyozás |
Egyenlő súlyozás |
|
4 nap átlaghozama |
0,14% |
0,24% |
|
maradék 16 nap átlag hozama |
-0,01% |
0,04% |
8) Fed kamatdöntés előtti 24 óra
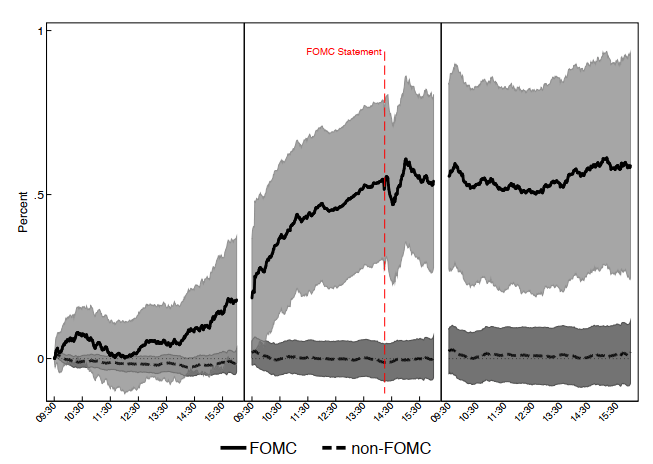
Az angolul Pre-FOMC Announcement Drift megnevezésű jelenség tulajdonképpen azt jelenti, hogy a Fed kamatdöntéseket megelőző 24 órában szokatlan, az átlagos napi hozamokat meghaladó hozam mutatható ki a tőzsdéken. Az alábbi grafikon David O. Lucca és Emanuel Moench tanulmányából származik. A Fed kamatdöntés három kereskedési napját láthatod. A piros szaggatott vonal jelzi a második napon a kamatdöntés időpontját. Az előtte levő időszakban a folytonos vonal jelzi ezen napokban elérhető átlaghozamot (1994 és 2011 közötti időszakban évenként 8 alkalom, azaz kb. 130 alkalom átlaghozama). A szürke területek jelzik a 95%-os megbízhatóságot, azaz az az árfolyam-mozgás többsége a szürke sávon belül mozgott. Értelemszerűen vannak az átlagnál nagyobb és kisebb árfolyam elmozdulások az egyes években. A szaggatott vonal és a hozzá köthető szürke sáv pedig egy átlagos napot mutat az amerikai részvénypiacon. A témát itt beszéltük meg részletesen.
9) Pre-Holiday-effect, azaz ünnepnap effektus
A pre-holiday effektus lényege, hogy ünnepnapok előtti kereskedési napon az átlagostól eltérő, magasabb átlaghozam tapasztalható a tőzsdéken. Egy széles körben megfigyelhető anomáliáról van szó, mely nem csak az amerikai tőzsdéken mutatható ki. Egyes tőzsdéken, időszakokban akár tízszer nagyobb átlagos hozamot is tapasztalhatunk egy átlagos naphoz képest. A holliday effektus egyik lehetséges magyarázata, hogy az ünnepnapok előtt optimisták a befektetők, és így bátrabban vásárolnak részvényeket. Illetve más források úgy magyarázzák a jelenséget, hogy a kockázatosabb short ügyleteket lezárják a befektetők az ünnepnap előtt. A short pozíciók vételi megbízással záródnak, azaz ez okozza a nagyobb átlaghozamot a tőzsdéken. Visszatesztelésekben jellemzően a következő napokat vizsgálják az elemzők: New Year’s Day, Martin Luther King Jr. Day, President’s Day, Good Friday, Memorial Day, Independence Day, Labor Day, Election Day, Thanksgiving Day, Christmas Day.
Ezenfelül az ünnepnapok utáni időszakban is szokatlan piaci folyamatokat figyelhetünk meg. A következő táblázatban pedig az 1993-2017 közötti időszakon alapuló kutatás eredményeit láthatod. Andrey Kudryavtsen által készített visszatesztelések azért is különlegesek, mert a piac irányultságát is figyelembe veszik. Köztudott, és korábbi visszatesztelések is megerősítik, hogy ha a részvények piacán nagy árfolyam-emelkedés következik be, akkor ezt egy nem jelentős korrekció, negatív ármozgás követi. Ennek oka, hogy az amerikai részvénypiacon alapvetően emelkedő trendben mozognak az árak, kisebb nagyobb megszakításoktól eltekintve (utóbbi 100 évben 20 alkalommal volt recesszió). A fentiekkel szemben, ha a részvénypiacon nagyobb áresés következik be, akkor számos esetben tapasztalhatunk fordulatot, árfolyam emelkedést, azaz a piac nem ugyanúgy viselkedik. Az alábbi táblázatban azt az esetet látod, amikor a részvény ára emelkedik. A „Regular” oszlop mutatja azt az esetet, amikor egy meghatározott mértékű árfolyam-emelkedés után egy átlagos napon visszaesik az árfolyam. Ez átlagosan 0,14%-os visszaesést jelent az első, 0,12%-os visszaesést a második napon. Ezzel szemben, ha ünnepnap időszakában történik az árfolyam emelkedés, akkor az átlagosan tapasztalt visszaesés helyett tovább emelkedik az árfolyam, átlagosan 0,85%-ot.

Ha viszont a részvények ára esik, akkor általában árfolyam-emelkedés következik (Regular oszlop) 0,19-0,45% közötti. Viszont ünnepnapokat követően ezt a hatást nem lehet kimutatni, azaz negatív átlaghozamokat tapasztalunk, tovább esik a piac.

Kudryavtsen szerint egyébként működőképes lehet egy olyan stratégia, mely long pozíciót nyit azokon a részvényeken, melyekben nagy áremelkedés volt az ünnepnap előtt, és a kitettséget fedezzük úgy, hogy shortoljuk az eső részvényeket. Ahogy a fenti táblázatokból is látható az 1-20 nap közötti átlaghozamok mindkét irány esetében pozitívak, de a teljes képhez hozzátartozik, hogy ez a stratégia csak akkor működne, ha a kereskedésnek nem lennének költségei.
10) Húsvét előtt magasabb az átlaghozam
Az ünnepnap-hatáshoz kapcsolódóan a húsvét előtti időszakban is magasabb átlaghozam figyelhető meg az amerikai részvénypiacon. Ahogy ez az alábbi grafikonon látható, 1950-2023 közötti időszakon a Nagypéntek előtti napon (GF-1) magasabb az átlaghozam, mely kb. 0,4 százalék, szemben egy átlagos nap 0,03 százalékos hozamával. A grafikonon az adatok egyszeres szórása is látható (összes eset 66 százaléka), mely szintén arra utal, hogy a mintán belül van némi hozamemelkedés. Ugyanakkor a vizsgálat erősen korlátozott értékű, a szokásos okok miatt. Bár hosszú távú elemzést látunk (1950-2023), de ennek ellenére mindössze 73 húsvét előtti nap átlagát összesíthetjük.

Forrás: CXO
11) Április-effektus
Az április-effektus lényege, hogy a befektetőknek (Egyesült Államokban) január 1. és április 15. közötti időszak áll rendelkezésre, hogy az előző évi árfolyamnyereség utáni adót bevallják és befizessék. Az amerikai adótörvények részét képezi az is, hogy az IRA számlára történő befizetéssel, befektetéssel adókedvezmények érhetők el, és arra vonatkozóan is vannak adatok, hogy az adófizetők nagyobb csoportja (összes adóbevallás 22 százaléka) az április 15-ei határidő előtti két hétben készíti el bevallását. Ezek az összefüggések arra utalnak, hogy a fenti időszakban nagyobb befektetési tőke érkezik a részvénypiacra, melynek a hozamokban is kimutatható hatása kell, hogy legyen.
Jalbert (2024) szerint nemcsak az amerikai részvénypiacon, hanem nemzetközi tőzsdéken is megfigyelhető, hogy az április 15-ei határidő előtti 10 és a határidőt követő 5 kereskedési napban magasabb napi átlaghozamok alakulnak ki a tőzsdéken. Az alábbi táblázatban 1976-tól kezdődően, az Event Window sorban találjuk a fenti 15 napos időszak napi átlaghozamát, a Full Sample alatt a teljes időszaki napi átlaghozama látható. A vizsgálat több amerikai tőzsdeindexen (DJIA, SPX, DJT, DJU, Nasdaq) és nemzetközi tőzsdéken (DAX, Nikkei, HIS, CAC) kimutatta, hogy az április 15. előtti 10 és utáni 5 kereskedési nap átlaghozama magasabb, mely vélhetően az adóbevallások határidejével kapcsolatos pénzáramlással függ össze.

forrás: Jalbert (2024)
Összegezve tehát azt láthatjuk, hogy a naptárhatáshoz kapcsolódó tőzsdei anomáliák széles körben megfigyelhetők, de a legtöbbjük nem mutatható ki folyamatosan. A Testing the Significance of Calender Effects című tanulmányban 25 ország tőzsdeindexét tesztelték vissza elemzők. A tanulmányban részletezett kutatás után megállapítható, hogy a fenti naptárhatások a kis és közepes kapitalizációjú részvények piacán a legerősebb. Ezenkívül azt is megfigyelték a kutatók, hogy a különféle naptárhatásokhoz köthető anomáliák legerősebben az 1980-1990-es években voltak jelen a tőzsdéken, és a korábban kimutatott hatások nagy része már nem figyelhető meg, mely alól csak a kis kapitalizációval rendelkező társaságok piaca a kivétel.
12) November-effektus
A november-effektust lényege, hogy november első hét napjában (november 1-8 között) az átlaghozamok magasabbak, mint az év többi napján. A halloween stratégiához kapcsolódva (lásd Sell in may..) már évtizedekkel korábban felfedezték a november-effektust, melynek létezését Bhabra és szerzőtársai (1999) a hagyományos befektetési alapok adóoptimalizálása miatt portfólióátalakítással magyarázta. Későbbi vizsgálatok (Johnston és Paul 2005) is megerősítik, hogy a hatás létezik, és a befektetési alapok ügyletkötéseinek bizonyos fokig szerepe van a jelenség kialakulásában. A témával kapcsolatos legújabb vizsgálatban Dumitriu és Stefanescu (2024) az Egyesült Államok és az Egyesült Királyság részvénypiacán tanulmányozta a jelenséget 1995 január és 2023 december között.
Az alábbi táblázat az 1995-2006 közötti időszakot mutatja, és mind a négy amerikai tőzsdeindex esetében abnormális hozam mutatható ki a november 1-8 közötti időszakon. Ez azt jelenti, hogy a historikus átlagos napi hozamhoz képest ezen időszakban magasabbak a hozamok.

Forrás: Dumitriu és Stefanescu (2024)
Ugyanakkor 2007-2014 közötti időszakon egyik tőzsdeindex esetében sem mutathatunk ki abnormális hozamot.

Forrás: Dumitriu és Stefanescu (2024)
Majd a 2015-2023 közötti időszakon ismét abnormális hozam mérhető ezen időszakon, lásd alábbi táblázatot,

Forrás: Dumitriu és Stefanescu (2024)
A szerzők, egy másik munkájukban ugyanezt a vizsgálatot a londoni tőzsde indexein (FTSE 100, FTSE350, FTSE SmallCap, Ftse All-share) is elvégezték, és ugyanarra az eredményre jutottak, azaz 1998-2006 közötti időszakon abnormális hozam mutatható ki (lásd alábbi táblát), de 2007-2016 között nem mutatható ki az abnormális hozam, majd a 2016-2024 júniusa közötti időszaok ismét megfigyelhető.

Forrás: Dumitriu és Stefanescu (2024)
A fenti jelenséget azzal magyarázzák a szerzők, hogy a 2007-2016 közötti időszak lényegesen turbulensebb (2008-as gazdasági válság) és bár az azt követő időszak is turbulensnek tekinthető (Covid, orosz-ukrán háború, inflációs sokk), de a befektetői hangulat nem volt annyira pesszimista, mint a 2007-20016 közötti időszakon.
13) Quadruple Witching
A Quadruple Witching, azaz négyszeres boszorkányság kifejezés arra utal, hogy vannak olyan napok a tőzsdei kereskedésben, amikor egy időben járnak le a részvény opciók, a részvény index opciók, a határidős index termékek, és az egyedi részvény határidős termékek. Akinek valamekkora tapasztalat már van a határidős, opciós kereskedésben, az tudja, hogy a termék lejárati időpontja nagyon sok pozíciózárást, új pozíciók nyitását, átkötéseket eredményez. Emiatt ezeken a napokon a tőzsdéken is nagyobb az aktivitás, hiszen mind a határidős kereskedők, mind az arbitrázs kereskedők aktívan követik ezeket a helyzeteket, tehát a részvények piacára is kihat az esemény. A Quadruple Witching napok tehát azok a napok lesznek, melyeken egyszerre járnak le a termékek mind a négy, fent felsorolt eszközosztályban. Ezek a napok előre meghatározottak az alábbiak szerint:
- március hónap harmadik péntekén
- június hónap harmadik péntekén
- Szeptember hónap harmadik péntekén
- December hónap harmadik péntekén
Évekkel ezelőtt még a négy eszközosztály lejárat nem esett egy időpontra, akkor még csak double witching, illetve triple witchnig napok voltak. Ha meg szeretnénk vizsgálni a Quadruple Witching hatását, akkor célszerű a részvénypiaci forgalmat megnéznünk. Azt fogjuk látni, hogy a fenti napokon az átlagos forgalom többszöröse bonyolódik a tőzsdéken. Az alábbi képen az S&P500 index forgalmi adatát látjuk. Könnyen kiszúrhatjuk az utóbbi két Quadruple Witching napot.

A witching days azonban nemcsak az emelkedett volatilitásról szól, hanem számos vizsgálat negatív hozamokról, negatív abnormális hozamokról számol be a witching időszakában. Többek között Pope és Yadav (1992) az Egyesült Királyság részvénypiacán mutatott ki megnövekedett volatilitást, és negatív abnormális hozamot. Hsieh (2009) árfordulós hatásokat mutatott ki az ausztrál és a tajvani tőzsdén. Vipul 2005 szintén negatív hozamokat mutatott ki a witching napokat megelőzően, de a következő napon fordulós hatás figyelhető meg. Több vizsgálatról tudunk, melyek egyébként nem tudták kimutatni az események hozamokra gyakorolt hatását. A témában készült utolsó vizsgálatok egyike a Dow Jones, az SP500 és a Nasdaq tőzsdeindexeken vizsgálta a hatást 2000-2021 közötti időszakon. Az alábbi grafikonon a Dow Jones indexen piros hasábok jelölik a witching időszak átlaghozamait, kékkel egy átlagos nap, hét átlaghozama látható. A d(0) a witching napot, azaz a felsorolt négy pénteki napon mért hozamok átlagát mutatja. Jól látható, hogy az átlagos naphoz képest alacsonyabb a hozam, negatív abnormális hozam mutatható ki. A d(-1) jelöli a witching előtti csütörtöki, a d(+1) a witching utáni hétfői napot. A w(0) a witching hete, a w(-1) az ezt megelőző, a w(+1) a következő hetet jelöli. A fentiekből az derül ki, hogy az érintett pénteki napon alacsonyabb az átlaghozam, majd a következő napon (d+1) fordulós hatás érvényesül, illetve az eseményt követő héten (w+1) szintén alacsonyabb átlaghozam mutatható ki.

forrás: Caporale, Palstun (2021)
A következő grafikon azt mutatja, hogy az előző adatokat figyelembe véve ügyletet kötünk, akkor milyen találati arányunk lesz, jobb értéktengelyen az ügyletkötés eredménye követhető.

forrás: Caporale, Palstun (2021)
Az egyetlen probléma a fentiekkel, hogy a statisztikai tesztek nem erősítik meg az eredményeket, azaz akár a véletlen hatására is kialakulhatott a fenti különbség. Az ANOVA teszt egyedül a d(0) nap hozamára ad statisztikailag szignifikáns eredményt (p=0,03), de a Mann-Whitney teszt már statisztikailag inszignifikáns a d(0) napon (p=0,05), de a w(+1) héten statisztikailag szignifikáns (p=0,01). A következő grafikon már az S&P500 indexet mutatja. Hasonló eseményeket figyelhetünk, meg azaz d(0) negatív, w(+1) negatív abnormális hozama.

forrás: Caporale, Palstun (2021)
Az S&P500 indexen az ANOVA teszt a d(0) napra ad statisztikailag szignifikáns (p=0,02) eredményt, és ezt a Mann-Whitney is megerősíti (p=0,02), ahogy a w(+1) hét is statisztikailag szignifikáns. A következő grafikon a Nasdaq tőzsdeindexen mutatja az eseményeket, az átlaghozamok alakulását. Az ANOVA d(0) napon statisztikailag szignifikáns eredményt mutat, amit a Mann-Whitney teszt is megerősíti.

forrás: Caporale, Palstun (2021)
A fentiek tehát azt mutatják, hogy a witchnig napján (d(0)) az átlaghozam alacsonyabb, és ez statisztikailag szignifikánsan (ANOVA és Mann-Whitney) elkülöníthető egy átlagos kereskedési naptól. A negatív átlag nem feltétlenül jelenti azt, hogy minden alkalommal esik a részvénypiac ezeken a napokon. Ez a találati arányt mutató grafikonon is megfigyelhető. Emellett van némi bizonyíték arra, hogy a witching napját követő (w(+1)) héten is alacsonyabbak a hozamok, mint egy átlagos héten, de itt nem minden esetben kaptunk statisztikailag szignifikáns eredményt.