Európai Központi Bank (EKB) működése, alapkamat, monetáris politika
Az alábbi oldalakon az Európai Központi Bankkal kapcsolatos legfontosabb információkat tekintheted át, például az EKB működését, a kamatdöntő ülések rendszerét, az EKB kamatainak alakulását, valamint a mennyiségi enyhítés és szigorítás eszközeit. Témáink:
- Információ az Európai Központi Bankról (EKB)
- Az Európai Központi Bank (EKB) monetáris eszközei
- A pénzmennyiség szabályozása
- Mit jelent a TLTRO?
- Mit jelent a TPI (Transmission Protection Instrument)?
- A Fed, EKB kamatdöntések és a piaci reakciók
- Az EKB kamatdöntés előre jelzi a Fed kamatdöntést?
Információ az Európai Központi Bankról (EKB)
Az Európai Központi Bank, rövidítve EKB, az euróövezet központi bankja, és az eurót használó országok monetáris politikájának alakításáért felelős. Az EKB és a Fed döntései jelentős hatást gyakorolhatnak a pénz- és tőkepiacokra. Ezek a hatások rövid és középtávon egyaránt megjelenhetnek, így a befektetők számára is fontosak lehetnek.
Az Európai Központi Bank 1998-ban jött létre, székhelye Frankfurtban található. Az EKB elnöke Christine Lagarde, aki 2019-ben vette át a tisztséget Mario Draghitól. Az Európai Központi Bank elsődleges célja az árstabilitás fenntartása. Az EKB középtávon 2%-os inflációs célt követ.
Az EKB működésében két fontos döntéshozó és végrehajtó szervet érdemes kiemelni:
- Kormányzótanács
- Igazgatóság
Az EKB Kormányzótanácsa az Európai Központi Bank legfontosabb döntéshozó szerve. Tagjai az Igazgatóság hat tagja és az euróövezet országainak nemzeti jegybankelnökei. A Kormányzótanács általában kéthetente ülésezik, monetáris politikai döntést pedig jellemzően hathetente hoz. Ezeken az üléseken határoznak többek között az irányadó kamatlábakról és a monetáris politika egyéb eszközeinek alkalmazásáról.
A nemzeti jegybankelnökök szavazati joga rotációs rendszer szerint változik, miközben az Igazgatóság hat tagja állandó szavazati joggal rendelkezik. Emiatt a döntéshozatalt nem lehet egyszerűen az összes Kormányzótanácsi tag egyidejű szavazásaként leírni.
Az EKB a monetáris politikai ülésekről később részletes beszámolót is közzétesz, amelyből megismerhetők a döntés mögötti főbb szempontok és a Kormányzótanácson belüli vélemények.
Az EKB Igazgatósága az Európai Központi Bank operatív szerve. Többek között előkészíti a Kormányzótanács üléseit, végrehajtja a monetáris politikai döntéseket, és irányítja az EKB napi működését.
Az Európai Központi Bank (EKB) monetáris eszközei
Az EKB több eszközzel alakíthatja az euróövezet monetáris kondícióit. Ezek egyik csoportját az irányadó kamatlábak jelentik, míg más eszközök a pénzügyi rendszer likviditását és a jegybank mérlegét befolyásolják.
Az EKB három fontos irányadó kamatlábat határoz meg. Ezek a betéti rendelkezésre állás kamata, a fő refinanszírozási műveletek kamata, angolul Main Refinancing Operations vagy MRO, valamint a marginális hitellehetőség kamata.
Az alábbi képen az EKB kamatainak korábbi alakulását követhetjük nyomon. Látható, hogy a 2008-2009-es gazdasági válságot követően jelentős kamatcsökkentési ciklus kezdődött. 2014-ben a fő refinanszírozási műveletek kamata 0,05%-ra csökkent, majd 2016-ban elérte a 0%-ot. A magas infláció miatt 2022-ben az EKB gyors kamatemelési ciklust indított. Ezt követően 2024-től ismét kamatcsökkentések következtek, majd 2026 júniusában az EKB 25 bázisponttal megemelte a három irányadó kamatlábat.
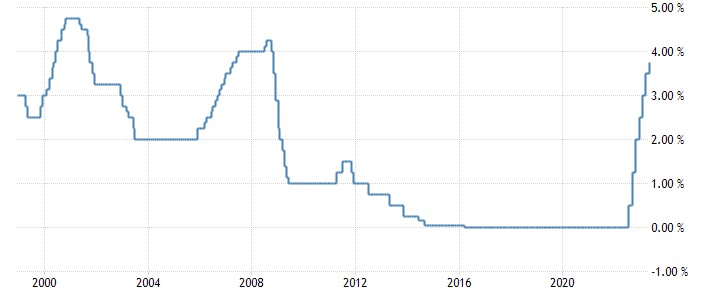
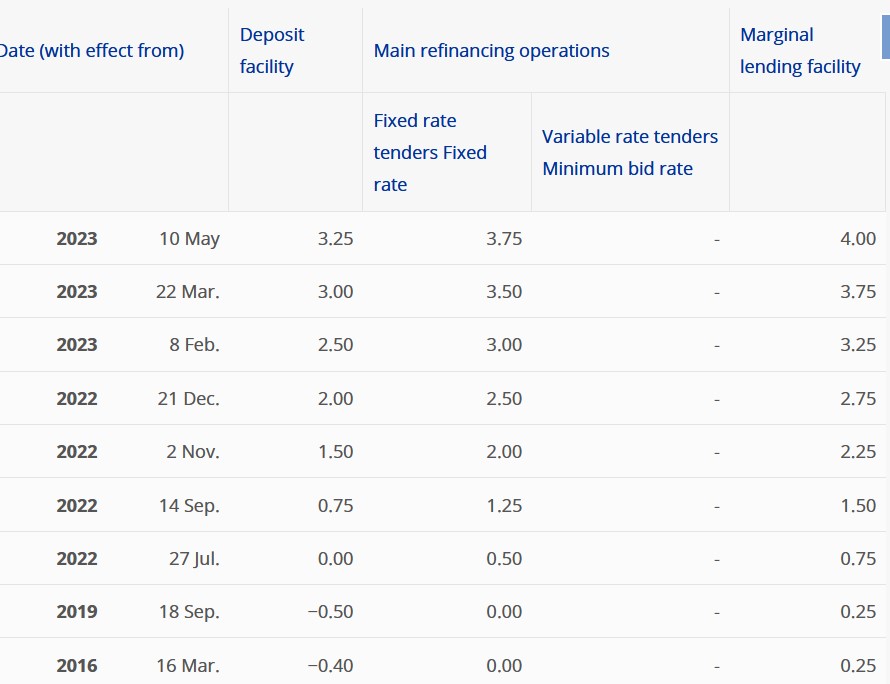
A 2026. július 23-i kamatdöntést követően a betéti rendelkezésre állás kamata 2,25%, a fő refinanszírozási műveletek kamata 2,40%, a marginális hitellehetőség kamata pedig 2,65% volt.
Az EKB aktuális és korábbi irányadó kamatai az EKB hivatalos oldalán tekinthetők meg.
Forrás Európai Központi Bank
Fontos, hogy az EKB esetében nem egyetlen jegybanki alapkamatról beszélünk. A monetáris politikában három irányadó kamatlábnak van szerepe. A betéti rendelkezésre állás kamata azt mutatja, hogy a bankok milyen kamat mellett helyezhetik el egynapos betéteiket az eurórendszernél. Az MRO-kamat a rendszeres refinanszírozási műveletekhez kapcsolódik, míg a marginális hitelkamat az egynapos jegybanki hitelfelvétel kamatlába.
A pénzmennyiség szabályozása
Az EKB az irányadó kamatlábak mellett különböző likviditási és eszközvásárlási programok segítségével is befolyásolhatja a pénzügyi kondíciókat. Az elmúlt másfél évtized egyik legismertebb eszköze az eszközvásárlási program, azaz a quantitative easing (QE), magyarul mennyiségi enyhítés volt.
A mennyiségi enyhítés során a jegybank értékpapírokat vásárol, és ezzel jegybankpénzt teremt a pénzügyi rendszerben. Az eszközvásárlások növelik a kötvények iránti keresletet, ami egyéb tényezők változatlansága mellett lefelé gyakorol nyomást a kötvényhozamokra. Az alacsonyabb hozamok a finanszírozási kondíciókra és más eszközök árazására is hatással lehetnek. A mennyiségi enyhítés eszközárakra és inflációra gyakorolt hatásairól egy külön cikkben beszéltünk.
Az alábbi képen látható, hogyan változott az EKB mérlegfőösszege. A 2008-as pénzügyi válság után jelentősen nőtt a jegybank mérlege, majd a 2020-2021-es koronavírus-válság alatt újabb erőteljes növekedés következett.
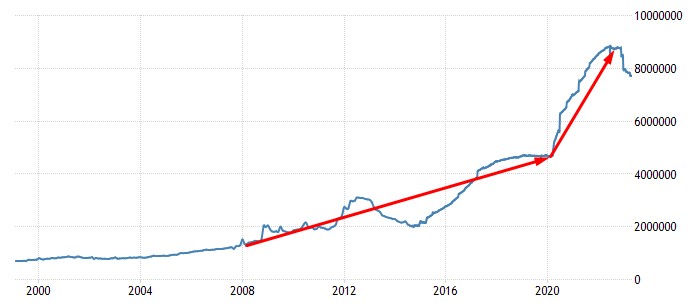
A 2022-ben megugró infláció miatt az EKB monetáris szigorításba kezdett. Ennek részeként kamatot emelt, később pedig fokozatosan csökkentette a korábbi eszközvásárlási programokból származó kötvényállományát is. Ezt a folyamatot mennyiségi szigorításnak nevezzük. A mennyiségi szigorítás működéséről és piaci hatásairól ebben a cikkben beszéltünk részletesebben.
Az EKB két fontos eszközvásárlási programja a következő volt:
- APP, azaz Asset Purchase Programme
- PEPP, azaz Pandemic Emergency Purchase Programme
Az APP keretében végrehajtott nettó eszközvásárlások 2022-ben lezárultak. Az EKB 2023 júliusától már a lejáró értékpapírok tőkeösszegét sem fektette újra az APP keretében, ezért az állomány fokozatosan csökken.
A PEPP esetében a nettó vásárlások szintén korábban befejeződtek. A lejáró értékpapírok újrabefektetését az EKB 2024 második felében fokozatosan csökkentette, majd 2024 végén teljesen megszüntette. Emiatt 2026-ban már mind az APP, mind a PEPP állománya fokozatosan csökken a kötvények lejáratával.
A mérleg csökkenéséhez a korábbi célzott hosszabb távú refinanszírozási műveletek kifutása is jelentősen hozzájárult.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Mit jelent a TLTRO?
Az EKB mérlegében korábban jelentős szerepet kaptak a TLTRO műveletek. A TLTRO a Targeted Longer-Term Refinancing Operations rövidítése, magyarul célzott hosszabb távú refinanszírozási műveleteket jelent.
A program keretében az eurórendszer hosszabb lejáratú finanszírozást biztosított a kereskedelmi bankoknak. A kedvező finanszírozási feltételekhez hitelezési feltételek is kapcsolódtak, ezért a program célja az volt, hogy támogassa a bankok vállalati és lakossági hitelezését.
A 2008-2009-es pénzügyi válságot követő években fontos probléma volt, hogy a bankok visszafogták a hitelezést, ami gyengítette a gazdasági aktivitást és a monetáris politika gazdaságba történő továbbgyűrűzését. Az EKB hosszabb lejáratú és kedvező finanszírozási lehetőségekkel igyekezett javítani a bankok finanszírozási helyzetét.
A TLTRO-k hozzájárulhattak a banki finanszírozási költségek csökkenéséhez és a hitelezési feltételek lazulásához. A tényleges hitelezési folyamatokat ugyanakkor számos további tényező, például a hitelkereslet, a gazdasági növekedés, a banki kockázatvállalás és a szabályozási környezet is befolyásolja.
A harmadik program, a TLTRO III 2019-ben indult. Összesen tíz műveletből állt, amelyek futamideje három év volt. A programban kihelyezett források állománya 2022 után gyorsan csökkent, és 2024 decemberére valamennyi TLTRO III hitel visszafizetésre került.
Emiatt a TLTRO III 2026-ban már nem jelent fennálló, nagy összegű finanszírozási tételt az eurórendszer mérlegében. A program kifutása az EKB mérlegének 2022 után megfigyelhető csökkenésében is fontos szerepet játszott.
Mit jelent a TPI (Transmission Protection Instrument)?
A TPI, azaz Transmission Protection Instrument az EKB egyik monetáris politikai eszköze, amelyet a 2022. július 21-i kamatdöntő ülést követően jelentettek be. A TPI célja a monetáris politika megfelelő továbbgyűrűzésének biztosítása az euróövezet valamennyi országában.
A probléma abból ered, hogy az euróövezet országai közös devizát és közös monetáris politikát használnak, miközben saját költségvetéssel rendelkeznek, önállóan adósodnak el és saját állampapírokat bocsátanak ki. Az egyes országok gazdasági helyzete és államadóssága jelentősen eltérhet, emiatt az állampapírhozamok és az országkockázati felárak is különbözhetnek.
A magasabb államadósság és a romló költségvetési kilátások növelhetik egy ország kockázatát, amire a befektetők magasabb elvárt hozammal reagálhatnak. Az állampapírhozamok emelkedése ugyanakkor növeli az új államadósság finanszírozási költségét, és idővel a költségvetés kamatkiadásaira is hatással lehet.
A kötvénypiacon időnként gyorsan megváltozhat a befektetők kockázatvállalási hajlandósága. Ilyen helyzetben egyes országok kockázati felára rövid idő alatt jelentősen emelkedhet. Ha ezek a folyamatok indokolatlanul nagyok vagy rendezetlenek, akadályozhatják az EKB monetáris politikájának egységes továbbgyűrűzését.
A TPI ilyen helyzetek kezelésére biztosít további eszközt az EKB számára. A program keretében az eurórendszer egyes országok által kibocsátott értékpapírokat vásárolhat, ha a Kormányzótanács megítélése szerint olyan piaci folyamatok alakultak ki, amelyek veszélyeztetik a monetáris politika megfelelő transzmisszióját.
Mi volt a TPI előtt?
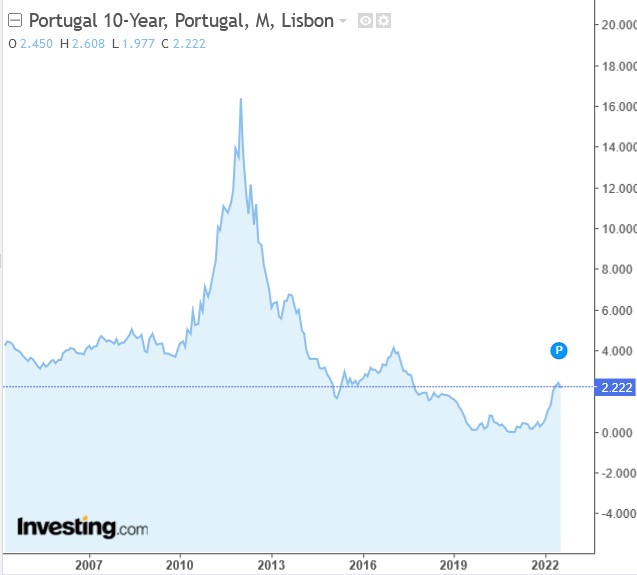
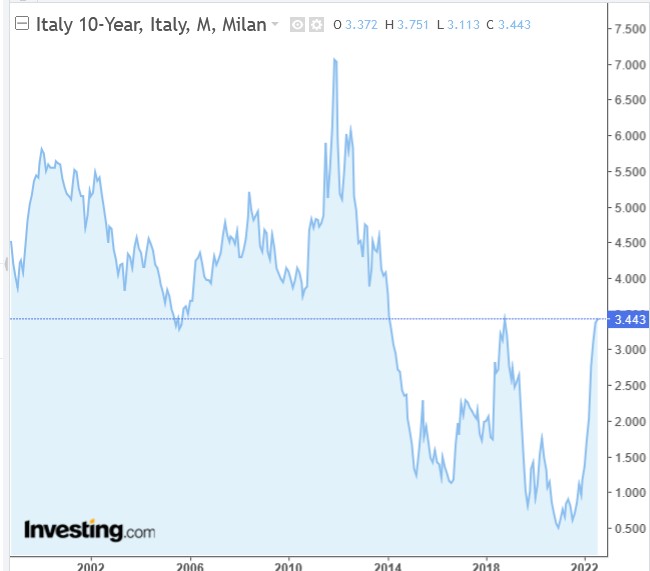
A 2010-es évek európai adósságválsága során több dél-európai ország államkötvénypiacán jelentősen megemelkedtek a hozamok. Az alábbi képen például a portugál és az olasz államkötvények hozamemelkedése látható.
A magas hozamszintek az államok finanszírozási költségeinek gyors növekedésével jártak, ami tovább növelte a fizetőképességgel kapcsolatos befektetői aggodalmakat. Az EKB a válságot követő időszakban több új monetáris politikai eszközt vezetett be, majd később nagyszabású eszközvásárlási programokat is alkalmazott.
Az eszközvásárlások során a jegybank állampapírokat és más értékpapírokat vásárolt, ami növelte az ezek iránti keresletet és lefelé gyakorolt nyomást a hozamokra. Az alacsony kamatkörnyezethez és az eszközárak emelkedéséhez az EKB monetáris politikája is hozzájárult, miközben ezekre a folyamatokra a gazdasági növekedés, az infláció, a befektetői kockázatvállalás és számos más tényező is hatással volt.
Az euróövezeti állampapírok vásárlása során fontos szerepet játszott az EKB tőkejegyzési kulcsa. Ez azt jelenti, hogy az eszközvásárlások eloszlását több program esetében az egyes nemzeti jegybankok EKB tőkéjében fennálló részesedése is befolyásolta.
Miért fontos a TPI?
A TPI jelentősége jól látható a 2022-ben kialakult helyzetből. Az infláció gyors emelkedése miatt az EKB monetáris szigorításba kezdett, miközben az euróövezet egyes országainak állampapírhozamai eltérő mértékben emelkedtek.
A kamatemelés önmagában is növelheti a piaci hozamokat. Probléma akkor keletkezhet, ha egyes országok kockázati felára az általános kamatemelkedéshez képest hirtelen és jelentős mértékben növekszik, és ez már akadályozza a monetáris politika továbbgyűrűzését.
A TPI lehetőséget ad arra, hogy az EKB ilyen helyzetben célzott eszközvásárlást hajtson végre. Az alkalmazásáról a Kormányzótanács dönt a piaci és monetáris politikai körülmények alapján.
Az EKB a TPI alkalmazásának mérlegelésekor több feltételt is vizsgál:
- az adott ország megfelelése az Európai Unió fiskális keretrendszerének,
- súlyos makrogazdasági egyensúlytalanságok hiánya,
- az államadósság fenntarthatósága,
- megfelelő és fenntartható makrogazdasági politika.
Ezek a feltételek fontos szerepet töltenek be annak eldöntésében, hogy egy ország esetében indokolt lehet-e a program alkalmazása. Az EKB ugyanakkor hangsúlyozza, hogy a feltételek vizsgálata dinamikus módon történik, és a TPI aktiválása végső soron a Kormányzótanács döntésétől függ.
Az EKB azt is vizsgálhatja, hogy az egyes euróövezeti országok állampapírhozamai hogyan változnak más országok hozamaihoz képest. Gyakran a német állampapírok hozamát használják referenciaként, mivel a német államadósságot a piac alacsony hitelkockázatúnak tekinti.
Ha például egy monetáris szigorítás során a német és az olasz állampapírhozam egyaránt emelkedik, önmagában ez még nem feltétlenül jelent problémát. Ha viszont az olasz hozamfelár rövid idő alatt jelentősen megugrik, és ezt az alapvető gazdasági tényezők nem indokolják megfelelően, a folyamat veszélyeztetheti az EKB monetáris politikájának egységes továbbgyűrűzését.
A TPI célja ezért nem az, hogy az euróövezeti országok állampapírhozamai azonosak legyenek. Az eszköz az indokolatlan és rendezetlen piaci folyamatok kezelésére szolgál, ha azok komoly veszélyt jelentenek a monetáris politika transzmissziójára.
A TPI keretében elsősorban az egy és tíz év közötti hátralévő futamidejű állampapírok vásárolhatók, de szükség esetén a magánszektor egyes értékpapírjainak megvásárlása is mérlegelhető.
A TPI tehát lehetőséget biztosít arra, hogy az EKB a közös monetáris politika fenntartása mellett kezelje azokat a szélsőséges piaci folyamatokat, amelyek egyes euróövezeti országok finanszírozási feltételeit indokolatlanul elszakítják a többi tagállamétól.
Az alábbi képen az európai államkötvények hozamspreadje látható. A spread azt fejezi ki, hogy egy adott ország állampapírhozama mennyivel tér el a referenciahozamtól. Az euróövezetben gyakran a hasonló futamidejű német állampapírt használják összehasonlítási alapként.

Forrás MTS Markets
A Fed, EKB kamatdöntések és a piaci reakciók
A Fed és az EKB a világ két meghatározó központi bankja, ezért döntéseik nemcsak saját gazdasági térségükben, hanem a nemzetközi pénz- és tőkepiacokon is jelentős figyelmet kapnak. Felmerülhet az a kérdés is, hogy az egyik jegybank döntése hordoz-e információt a másik későbbi döntéséről.
Kane és szerzőtársai (2023) többek között azt vizsgálták, hogy az egyik központi bank monetáris politikai meglepetése kapcsolatban áll-e a másik jegybank későbbi döntésével, illetve az információ felhasználható-e az eszközárak változásának vizsgálatára.
Ennek megértéséhez először a meglepetés fogalmát érdemes tisztázni. A rendszeresen megjelenő gazdasági adatok és jegybanki döntések előtt a piaci szereplőknek már van várakozásuk az eredményről. Elemzők és piaci szereplők közzéteszik előrejelzéseiket, amelyekből kialakul az elemzői vagy piaci konszenzus.
Mivel ezek a várakozások már az adat vagy a döntés közzététele előtt ismertek, részben beépülhetnek az aktuális eszközárakba. Ha a tényadat közel kerül a konszenzushoz, a piaci reakció jellemzően kisebb lehet. Nagyobb reakcióra akkor számíthatunk, ha az adat vagy a jegybanki döntés jelentősen eltér a várakozásoktól.
Jegybanki döntéseknél például a vártnál nagyobb kamatemelést pozitív kamatmeglepetésnek lehet nevezni. A pozitív ebben az esetben a meglepetés előjelére utal, és nem azt jelenti, hogy a döntés kedvező a részvénypiac számára.
Egy vártnál szigorúbb monetáris politikai döntés általánosságban a következő irányú piaci reakciókkal járhat:
- lefelé gyakorolhat nyomást a részvényárfolyamokra,
- felfelé gyakorolhat nyomást a kötvényhozamokra,
- erősítheti az adott devizát.
Ezek az összefüggések csak általános irányokat mutatnak. A tényleges piaci reakció attól is függ, hogy a döntés melyik eleme okozza a meglepetést, milyen gazdasági helyzetben születik, és mit kommunikál a jegybank a jövőbeli monetáris politikáról.
A kötvények esetében fontos különbséget tenni a kötvényár és a kötvényhozam között. Ha a piaci hozam emelkedik, a már kibocsátott fix kamatozású kötvények ára jellemzően csökken. Emiatt egy vártnál nagyobb kamatemelés pozitív hatást gyakorolhat a kötvényhozamokra, miközben negatívan hathat a kötvényárakra.
A fent hivatkozott kutatásban az 1994 és 2022 közötti időszak monetáris politikai döntéseit vizsgálták. Az eredmények szerint az EKB monetáris politikai meglepetése és a Fed következő monetáris politikai meglepetése között pozitív kapcsolat mutatható ki.
A becslések alapján egy százalékpontnyi EKB kamatmeglepetés körülbelül 0,25 százalékponttal nagyobb Fed kamatmeglepetéssel járt együtt. Ez arra utal, hogy ha az EKB a piaci várakozásokhoz képest szigorúbb döntést hozott, akkor a következő Fed-döntés is nagyobb valószínűséggel alakult a vártnál szigorúbban.
Az összefüggés fordított irányban nem volt hasonló módon kimutatható. A Fed monetáris politikai meglepetése nem adott ugyanolyan előrejelző információt a következő EKB-döntés meglepetéséről.
Ennek egyik lehetséges magyarázata az ülések időzítése és az, hogy mindkét jegybank részben ugyanazokra a globális gazdasági folyamatokra reagál. Az eredmény ezért önmagában nem bizonyítja, hogy a két központi bank egymás döntéseit követné vagy összehangolt stratégiát alkalmazna.
A kutatás az eszközárak reakcióját is vizsgálta. Az eredmények szerint az EKB monetáris politikai meglepetése az amerikai részvénypiaccal negatív kapcsolatot mutatott, míg a hosszú lejáratú kötvények hozamával pozitív kapcsolat jelent meg.

A kapcsolat statisztikai kimutathatósága mellett a gazdasági jelentőségét is érdemes figyelembe venni. A regressziók R2 értékei alacsonyak, vagyis az EKB monetáris politikai meglepetése a Fed későbbi döntésének csak kis részét magyarázza.
Az eredmények alapján tehát az EKB kamatdöntései hordozhatnak valamennyi információt a következő Fed-döntésről és egyes eszközárak alakulásáról. Az előrejelző kapcsolat ugyanakkor gyenge, ezért önmagában nem alkalmas arra, hogy megbízhatóan előre jelezzük a következő Fed-döntést vagy a pénzügyi piacok mozgását.
Az EKB kamatdöntés előre jelzi a Fed kamatdöntést?
A fent bemutatott eredmények alapján bizonyos mértékű előrejelző kapcsolat valóban kimutatható. Ha az EKB döntése a vártnál szigorúbb volt, a következő Fed-döntés is hajlamos volt a piaci várakozásokhoz képest szigorúbb irányba eltérni.
Ez azonban nem jelenti azt, hogy az EKB döntéséből pontosan meg lehetne jósolni a Fed következő lépését. A két jegybank ugyanabban a globális pénzügyi rendszerben működik, és döntéseikre számos közös tényező hat. Ilyen lehet az infláció alakulása, a gazdasági növekedés, a pénzügyi kondíciók és a nemzetközi gazdasági környezet.
Emiatt elképzelhető, hogy az EKB döntése azért tartalmaz információt a Fed későbbi döntéséről, mert az EKB korábban reagál egy olyan gazdasági folyamatra, amely később az amerikai monetáris politikában is megjelenik.
Az alacsony R2 értékek ugyanakkor arra figyelmeztetnek, hogy a kapcsolat magyarázóereje korlátozott. Az EKB kamatmeglepetése tehát egy lehetséges információs változó a Fed későbbi döntésének vizsgálatában, de a Fed monetáris politikájának alakulását számos más tényező is meghatározza.
Befektetői szempontból ezért érdemes elválasztani egymástól a statisztikailag kimutatható kapcsolatot és a ténylegesen használható előrejelzést. Egy változó attól még, hogy statisztikai kapcsolatban áll egy későbbi eseménnyel, nem feltétlenül teszi lehetővé annak pontos vagy jövedelmezően kihasználható előrejelzését.