
Mozgóátlag stratégiák és a MAD-hatás: így érhetsz el többlethozamot a tőzsdén
A mozgóátlagok a legismertebb tőzsdei indikátorok közé tartoznak. Sok befektető figyeli az 50 vagy 200 napos mozgóátlagot, de vajon ezekből a mutatókból a részvények későbbi hozamára is következtethetünk? Az elmúlt évek kutatásai szerint a rövid és hosszú távú mozgóátlagok aránya statisztikailag kimutatható kapcsolatban állhat a jövőbeni hozamokkal. Ezt az összefüggést nevezik MAD-hatásnak. Cikkünkben bemutatjuk a mutató számítását, az amerikai részvényeken és a nemzetközi tőzsdeindexeken végzett kutatások eredményeit, valamint azt is, hogy a kereskedési költségek mennyit változtatnak a történeti teljesítményen. Először röviden áttekintjük a mozgóátlagok hagyományos felhasználását.
- Mozgóátlagstratégiák típusai
- Van bizonyíték a mozgóátlagok hatékonyságára?
- Mit jelent a MAD effect?
- Milyen hozamkülönbség mutatható ki?
- MAD-stratégia eredményei
Mozgóátlagstratégiák típusai
A mozgóátlagokat a kisbefektetők és a professzionális piaci szereplők is széles körben követik. Közülük a 200 napos mozgóátlag az egyik legismertebb, amelyet gyakran az emelkedő és csökkenő piaci trendek elkülönítésére használnak. A mozgóátlag fölötti árfolyam általában az emelkedő, az alatta található árfolyam pedig a gyengülő trend egyik jele lehet. A mozgóátlagokra portfóliószabályok is épülnek. Egyes időzítési stratégiák például részvényekben tartják a tőkét, amikor a tőzsdeindex a 10-12 havi mozgóátlag felett jár, és más eszközre váltanak, amikor az index a mozgóátlag alá kerül. Kapcsolódó elemzésünkben a mozgóátlagos stratégiák eredményességével is foglalkoztunk.
A kereskedők többféleképpen alkalmazzák a mozgóátlagokat. Sokan dinamikus támasz- vagy ellenállási szintként tekintenek rájuk, mások a trend irányának meghatározására használják őket. A 200, a 100, az 50 és a 20 napos mozgóátlag a leggyakrabban figyelt időtávok közé tartozik. Az alábbi felsorolás a hagyományos értelmezést mutatja, de a jelzések önmagukban nem bizonyítják, hogy az árfolyam a továbbiakban is ugyanabba az irányba mozog majd.
- A 150-200 napos mozgóátlag fölötti árfolyam hosszabb távú emelkedő trendre utalhat.
- A 150-200 napos mozgóátlag alatti árfolyam hosszabb távú gyengülésre utalhat.
- Az 50-100 napos mozgóátlag fölötti árfolyam középtávú emelkedő trendre utalhat.
- Az 50-100 napos mozgóátlag alatti árfolyam középtávú csökkenő trendre utalhat.
- A 15-21 napos mozgóátlag fölötti árfolyam rövid távú erősödésre utalhat.
- A 15-21 napos mozgóátlag alatti árfolyam rövid távú gyengülésre utalhat.
A trend meghatározásán túl egyszerű kereskedési szabályokat is kialakíthatunk. Az egyik változat az árfolyam és egy kiválasztott mozgóátlag viszonyát figyeli. A stratégia vizsgált változatától függően a következő szabályokat alkalmazhatjuk.
- Vételi jelzés, ha az árfolyam a kiválasztott mozgóátlag fölé kerül.
- Eladási vagy shortjelzés, ha az árfolyam a kiválasztott mozgóátlag alá kerül.
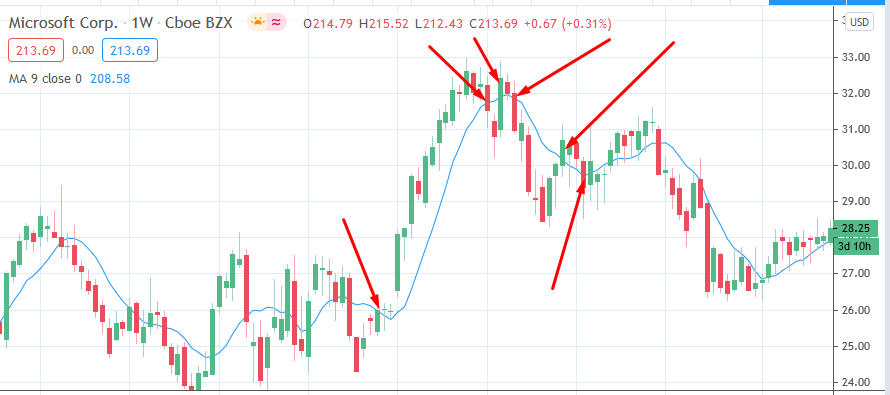
Az alábbi grafikonon néhány ilyen jelzést szemléltetünk. A kereszteződés egy lehetséges kereskedési szabály része, amelynek eredményességét külön kell megvizsgálni.
Egy másik elterjedt változat két különböző időtávú mozgóátlagot hasonlít össze. Amikor a rövidebb mozgóátlag alulról keresztezi a hosszabbat, vételi jelzés keletkezhet. Ellenkező irányú kereszteződésnél eladási jelzés adódhat. A stratégia egyszerűsített szabályai a következők.
- Vételi jelzés, ha a rövid távú mozgóátlag a hosszabb távú mozgóátlag fölé kerül.
- Eladási vagy shortjelzés, ha a rövid távú mozgóátlag a hosszabb távú mozgóátlag alá kerül.
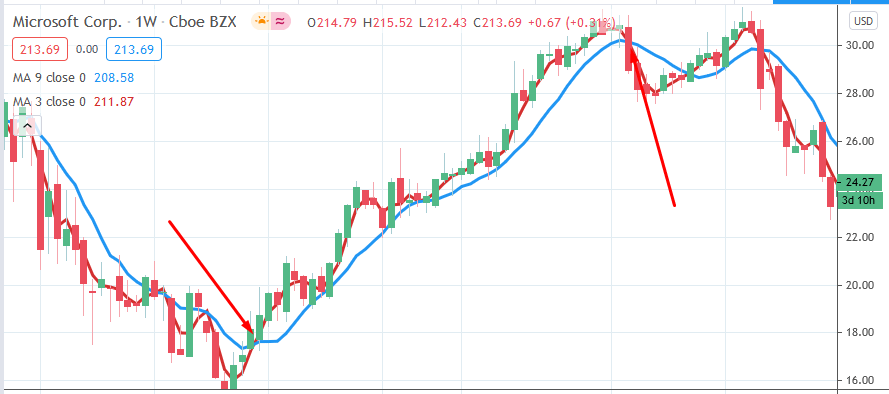
Az alábbi ábrán egy vételi és egy eladási jelet jelöltem.
A harmadik csoportba a mozgóátlag körül kialakított csatornák tartoznak. A mozgóátlagot meghatározott százalékkal vagy a piaci ingadozás alapján eltolva felső és alsó határértéket kaphatunk. Egyes stratégiák a csatornából történő kitörést követik, mások a szélsőséges árfolyamhelyzetekre figyelnek. Kapcsolódó cikkünkben részletesen bemutattuk a Bollinger-szalag működését is. A MAD-hatás szintén mozgóátlagokat használ, de más kérdésre keresi a választ.
Mit jelent a MAD-hatás?
A MAD a Moving Average Distance rövidítése. A mutató azt vizsgálja, hogy a rövidebb és a hosszabb távú mozgóátlag milyen távol helyezkedik el egymástól. Avramov, Kaplanski és Subrahmanyam 2021-ben megjelent tanulmánya szerint a mutató segítségével a részvények későbbi hozamai között statisztikailag kimutatható különbségek azonosíthatók. A szerzők a 21 és a 200 napos mozgóátlagot használták, és más közeli időtávokon is ellenőrizték az eredmények fennmaradását. Ez lényeges, mert az egyetlen, gondosan kiválasztott paraméterpárra épülő kereskedési stratégia könnyen a történeti adatokhoz igazodhat. A túlzott optimalizálás, vagyis a curve fitting eredményeként a múltban látványos teljesítmény később el is tűnhet.
Az alábbi grafikonon a 21 napos, kék színű és a 200 napos, piros színű mozgóátlag egymástól való eltávolodása látható. Megfigyelhető azonban, hogy az abszolút dollárkülönbség félrevezető lehet. Ha egy részvény árfolyama időközben sokszorosára emelkedik, a mozgóátlagok közötti dollárban kifejezett különbség is megnőhet. Hasonló összehasonlíthatósági probléma az MACD-indikátor értelmezésekor is felmerülhet.

A kutatók ezért a két mozgóátlag arányát vizsgálták. Az MRAT, vagyis a Moving Average Ratio az alábbi képlettel számítható ki.
MRAT= MA(21) / MA(200)
A grafikonon szereplő első részvénynél a 21 napos mozgóátlag 827 dollár, a 200 napos pedig 452 dollár. A hányados 827 / 452 = 1,83 körüli. Egy másik részvény esetében a két mozgóátlag értéke 212 és 206 dollár, így a mutató 212 / 206 = 1,03. A két példa jól mutatja, hogy az arányszám a részvények eltérő árfolyamszintje mellett is összehasonlítható.

Ha a hányados értéke 1, a két mozgóátlag megegyezik. Az 1 feletti érték azt jelzi, hogy a rövidebb mozgóátlag magasabban áll a hosszabbnál. Az 1 alatti érték fordított helyzetet mutat. Amikor a mutató az 1-es szintet alulról keresztezi, a két választott mozgóátlag között aranykereszt keletkezik, felülről történő kereszteződéskor pedig halálkereszt. Az elnevezéseket leggyakrabban az 50 és a 200 napos mozgóátlag kereszteződésére használják, de a logika más időtávokra is alkalmazható. A kereszteződéseket vizsgáló elemzésünkben részletesen foglalkoztunk ezek megbízhatóságával.
Avramov és szerzőtársai 1977-2018 között összesen 13 828 vállalat részvényeit vizsgálták. A részvényeket minden vizsgált időpontban a mozgóátlagok aránya szerint rangsorolták, majd tíz, közel azonos elemszámú csoportba sorolták. A legfelső decilisbe a legmagasabb MRAT-értékű részvények kerültek, a legalsóba pedig azok, amelyeknél a mutató a legalacsonyabb volt. A módszer lényege az összehasonlítás. Azt tesztelték, hogy a részvények csoportjainak későbbi átlaghozamai mennyiben különböznek egymástól.
A felső decilisbe jellemzően azok a részvények kerültek, amelyeknél a rövidebb mozgóátlag a hosszabbhoz képest magasan állt. Az alsó decilisben ennek az ellenkezője volt megfigyelhető. Fontos azonban, hogy a magas MRAT önmagában nem garantál további árfolyam-emelkedést, az eredmények a sok részvényből kialakított csoportok átlagára vonatkoznak.
Az alábbi táblázat a MAD és a későbbi hozamok kapcsolatát vizsgáló regressziós eredményeket foglalja össze. A pozitív együttható arra utal, hogy a magasabb mutatóhoz a mintában magasabb későbbi hozam társult. A zárójelben szereplő t-statisztika a becslés statisztikai bizonytalanságának értékelésében segít. A 4,92-es t-érték például a szokásos feltételek mellett erős bizonyítékot jelent a nulla együtthatóval szemben. Ebből azonban nem következik, hogy 99 százalékos valószínűséggel igaz a kereskedési szabály, és az sem, hogy a jövőben minden időszakban működni fog. A szerzők eltérő piaci körülmények között is megvizsgálták az összefüggést, többek között az alábbi helyzetekben.
- Magas és alacsony befektetői hangulattal jellemezhető időszakokban.
- Magas és alacsony volatilitású időszakokban.

forrás: Avramov et al. (2021)
A kutatók 18 további, a várható hozamokkal kapcsolatba hozható jellemzőt is bevontak az elemzésbe. Ilyen például a vállalatméret, az értékeltség, az 52 hetes csúcshoz viszonyított árfolyam és az eszköznövekedés. Ezekről a tőzsdei anomáliákat bemutató cikkünkben is írtunk. A MAD a momentummal és az 52 hetes csúccsal mutatott erősebb együttmozgást. Az ábrán szereplő R2 a vizsgált regresszióban megmagyarázott variancia arányát jelzi. A fontos kérdés az, hogy a MAD más ismert jellemzők figyelembevétele után is hordoz-e információt. A vizsgálat szerint a mutató előrejelző tartalma több elterjedt tényező mellett is fennmaradt.
A következő ábra a részvénycsoportok későbbi hozamait szemlélteti. A legmagasabb MRAT-értékű részvények átlagos következő havi hozama a bemutatott eredmények szerint körülbelül 1,8%, a legalacsonyabb MRAT-értékű részvényeké 0,23% volt. A több hónapos hozamokat bemutató összehasonlításban szintén jelentős eltérés figyelhető meg. A két csoport közötti különbség arra utal, hogy a rövid és hosszú mozgóátlag egymáshoz viszonyított helyzete a történeti mintában kapcsolatban állt a későbbi hozamokkal. A szerzők arra is rámutattak, hogy a stratégia eredményének nagyobb hányada a magas MRAT-értékű részvényekből álló vételi oldalon jelentkezett. A long-only és long-short stratégiák közötti különbségekről korábban részletesen írtunk.

forrás: Avramov et al. (2021)
MAD-stratégia eredményei
A kutatásban a részvények MAD szerinti rangsorolásából befektetési portfóliókat is kialakítottak. A magas MRAT-értékű részvényekből álló portfólió összetételét rendszeresen, havonta aktualizálták, és összehasonlították a teljes piaccal. Az alábbi ábra az 1977-ben elhelyezett egységnyi indulótőke hipotetikus növekedését mutatja. A MAD top decile görbe a legmagasabb mutatóértékű részvényekből összeállított portfóliót, az All-market görbe pedig a széles részvénypiaci összehasonlítási alapot jelöli. A történeti görbékből ugyanakkor önmagában nem látható, hogy a portfólió a gyakorlatban milyen költségek és kockázatok mellett lett volna megvalósítható.

forrás: Avramov et al. (2021)
A részvények kiválasztásának és a portfóliók átalakításának pontos feltételei a tanulmányban találhatók. Az eredeti kutatás intézményi befektetők számára ésszerű kereskedési költségek mellett is fennmaradó hozamkülönbségekről számolt be. Egy későbbi vizsgálat a forgalom alapján kialakított hasonló jelzéseket is elemezte. Erről a forgalom és a későbbi hozam kapcsolatát bemutató cikkünkben olvashatsz.
Nemzetközi piacokon, tőzsdeindexeken is működik a MAD?
Érdemes azt is megvizsgálni, hogy az amerikai egyedi részvényeken megfigyelt kapcsolat más országok tőzsdéin is kimutatható-e. Az ilyen eredményeket gyakran nehéz új mintákon megismételni, és az egyedi részvények piacától eltérően a nagy tőzsdeindexek likvidek, széles körben figyelik őket. Abudy, Kaplanski és Mugerman 2024-ben megjelent tanulmánya 92 ország részvénypiaci indexein vizsgálta meg a MAD-hatást, az 1980-tól 2020-ig terjedő történeti adatok felhasználásával. A nemzetközi összehasonlításhoz a kutatók a rövid és hosszú mozgóátlag arányát használták, alapváltozatként a 30 és 300 naptári napos mozgóátlagot.

A választást részben az indokolta, hogy az országok tőzsdéin a kereskedési napok és az ünnepnapok eltérnek egymástól, a naptári napok szerinti számítás viszont megkönnyíti az összehasonlítást. A szerzők több alternatív paraméterpárt is teszteltek, például a 30/180, 30/360, 15/300, 45/300 és 15/180 napos változatokat. A fő eredmények ezeknél a beállításoknál is hasonló irányúak voltak.
A portfóliók kialakításakor a tőzsdeindexeket havonta MAD-értékük szerint sorba rendezték, majd tíz decilisbe osztották. Az egyes csoportokban az indexek egyenlő súlyt kaptak. A következő ábrán a tíz portfólió átlagos havi hozamait láthatjuk. A teljes nemzetközi mintában a legalacsonyabb MAD-értékű csoportnál 0,33%, a legmagasabbnál 2,46% átlagos havi hozam szerepel. Ezek csoportszintű történeti átlagok, nem egyetlen piacra vagy egy jövőbeli hónapra vonatkozó hozamelőrejelzések.

forrás: Abudy et al. (2024)
A kutatók tehát a nemzetközi piacokon is kimutatták a MAD és a későbbi hozamok kapcsolatát. Megfigyelhető azonban, hogy az összefüggés nem minden mutatóértéknél egyforma erősségű. A legnagyobb eltérések a rangsor két szélén jelentkeztek. A devizanem is számít az eredmények értelmezésénél, mert a külföldi piacok teljesítményét dollárban és helyi pénznemben is vizsgálhatjuk. Az alábbi ábra a helyi devizában mért eredményeket mutatja. A devizaárfolyam változása a külföldi befektető tényleges hozamát is befolyásolhatja.

forrás: Abudy et al. (2024)
A MAD valójában a momentum-hatás?
A MAD és a momentum közötti kapcsolat kézenfekvő. A momentumhatás lényege, hogy a korábban jobban teljesítő részvények egyes időtávokon később is hajlamosak felülteljesíteni. A MAD szintén a korábbi árfolyammozgásokból számolható. Felmerül ezért, hogy a két mutató lényegében ugyanazt az információt tartalmazza. A nemzetközi tanulmány regressziós vizsgálatai alapján a MAD a momentum figyelembevétele után is hordozhat önálló előrejelző információt. Az alábbi táblázat különböző jövőbeni hozamidőszakokat vizsgál.
- Rt+1: 1 hónapos jövőbeni hozam
- Rt+1:t+3: 1-3 havi jövőbeni hozam
- Rt+1:t+6: 1-6 havi jövőbeni hozam
- Rt+1:t+12: 1-12 havi jövőbeni hozam
A magyarázó változók között a MAD és a momentum is szerepel. A regressziós együtthatók azt mutatják, hogy a vizsgált tényezők milyen irányú és nagyságú statisztikai kapcsolatban állnak a későbbi hozamokkal, a többi bevont változó rögzítése mellett. A pozitív és szignifikáns MAD-együttható arra utal, hogy a mutató a momentum mellett is tartalmazhat többletinformációt. Ez még nem jelenti azt, hogy a két jelenségnek teljesen független gazdasági magyarázata lenne.

forrás: Abudy et al. (2024)
A MAD tőzsdestratégia eredményei
A portfólióvizsgálatban azt is modellezték, hogyan alakult volna 1 dollár induló összeg értéke a különböző MAD-csoportokban. A felső görbe a legmagasabb MAD-értékű tőzsdeindexekből álló portfólió történeti teljesítményét ábrázolja. A költségek nélküli tesztekben több változatnál magas, éves szinten két számjegyű becsült abnormális hozam adódott. Ezek az eredmények figyelemre méltók, de a hozamokat a megfelelő kockázati modellhez és a tényleges kereskedési lehetőségekhez viszonyítva érdemes értékelni. A szerzők fejlett és feltörekvő piacokra bontva is elemezték a teljesítményt, és eltérő erősségű bizonyítékot találtak.

forrás: Abudy et al. (2024)
A szerzők a Fama-French-féle öttényezős modell alapján is megvizsgálták a portfóliók hozamát. A pozitív és statisztikailag szignifikáns alfa arra utal, hogy a többlethozamot a modellben szereplő öt tényező nem magyarázza teljes egészében. Ettől még elképzelhető, hogy más kockázati tényezők, piaci korlátok vagy befektetői viselkedési hatások is szerepet játszanak az összefüggésben. A többlethozam és az alfa fogalmáról külön cikkben írtunk.
A kereskedési költségek jelentősége
A történeti eredményeket a megvalósítás költségei is befolyásolják. Egy havonta újrarangsorolt portfólióban rendszeres adásvételre lehet szükség, ami jutalékkal, vételi és eladási ár közötti különbséggel, valamint egyes piacokon jelentős piaci hatással járhat. A szerzők ezért a fedezeti, vagyis break-even tranzakciós költséget is elemezték. Ez azt jelzi, hogy mekkora költségszint mellett tűnne el a becsült abnormális hozam. A tanulmányban szereplő, tartási időtől és portfólióváltozattól függő 0,17-2,13%-os értékeket e mutató eredményeiként kell értelmezni, nem valamennyi befektetőre érvényes tényleges brókerdíjként. A hosszabb tartási idő csökkentheti az átrendezések gyakoriságát, bár a stratégiák jelzései és hozamai is módosulhatnak.

forrás: Abudy et al. (2024)
Összességében a két kutatás arra utal, hogy a rövid és hosszú távú mozgóátlagok aránya a történeti mintákban kapcsolatban állt a későbbi hozamokkal. Az eredeti, egyedi részvényeken végzett vizsgálatot a nemzetközi tőzsdeindexekre kiterjesztett kutatás is támogatta. Az egyik lehetséges magyarázat a befektetők lehorgonyzási torzítása, de a statisztikai eredmény önmagában nem bizonyítja ennek oksági szerepét. A fejlett és feltörekvő piacok közötti eltérések további kérdéseket vetnek fel, miközben a kereskedési költségek a gyakorlati felhasználhatóságot is korlátozzák. A portfóliók kialakításának minden részletére nem tértünk ki, ezért egy hasonló stratégia pontos reprodukálásához érdemes az eredeti tanulmányokat is elolvasni.
Mit jelent mindez a tőzsdei befektetők számára?
Ahogy fentebb beszéltünk róla, a MAD-hatás a korábbi árfolyamadatokból számítható mutató, amely történetileg kapcsolatban állt a későbbi hozamokkal. A kapcsolatot részvények és országos tőzsdeindexek széles körén vizsgálták, ezért a kutatások eredményei jóval többet mondanak egy-egy grafikonon utólag kijelölt belépési pontnál. Egyetlen részvény esetében azonban a magas MAD-értékből továbbra sem következik biztos árfolyam-emelkedés.
Tegyük a fentiekhez hozzá, hogy a statisztikai összefüggés és a tényleges befektetési teljesítmény között több lépés van. Meg kell határozni a részvények körét, az újrarangsorolás gyakoriságát és a portfóliósúlyokat, majd számolni kell a kereskedési költségekkel, a likviditással, a devizakockázattal és az adózással. Az is lényeges, hogy a stratégia eredménye a minta különböző szakaszaiban és újabb adatokon mennyire stabil.
Sajnos azonban sok népszerű technikai jelzésnél éppen ezek az ellenőrzések maradnak el. A MAD-ról szóló kutatások jó példát adnak arra, hogyan lehet egy egyszerű indikátort következetes szabályrendszerré alakítani, majd hosszú időszakon és több piacon tesztelni.
Hogyan vizsgálhatjuk meg, hogy egy tőzsdei stratégia valóban működik-e? Tőzsdetanfolyamunkon a technikai és fundamentális elemzés mellett a kereskedési stratégiák kialakításával, tesztelésével, a tőzsdei anomáliákkal és a kockázatkezeléssel is foglalkozunk. A tőzsdetanfolyam részletei és tematikája »
A cikk oktatási és ismeretterjesztő céllal készült. A bemutatott történeti eredmények nem garantálják a jövőbeni hozamokat.