Intézményi befektetők: Kik ők? Mit csinálnak a tőzsdéken? Miért célszerű figyelni a lépéseiket?
Cikkünkben az intézményi befektetőkről, a tőkepiacok egyik meghatározó szereplőcsoportjáról lesz szó. Áttekintjük az intézményi befektetők sajátosságait, az általuk alkalmazott befektetési módszereket, és azt is megvizsgáljuk, mennyire érdemes követni részvényvásárlásaikat. Szó lesz arról is, milyen információkból következtethetnek a nagy piaci szereplők a kisbefektetők aktivitására. Cikkünk második felében tudományos kutatások segítségével vizsgáljuk meg, hogy az intézményi tulajdonlás és a részvényvásárlások milyen kapcsolatban állnak a későbbi hozamokkal. Témáink:
- Kik azok az intézményi befektetők? Mit jelent az intézményi befektető kifejezés?
- Intézményi befektetők jellemzői, általuk alkalmazott stratégiák
- Mely intézményi befektetők a legnagyobb szereplők?
- Mely intézményi befektetők gyakorolják a legnagyobb hatást az árfolyamokra?
- Miért nem mindig okos az intézményi pénz?
- Az intézményi befektetők részvényvásárlása és a jövőbeni hozam (2020)
- Hogyan függ össze az intézményi tulajdonlás, a likviditás és a hozam?
- Hogyan követhetjük az intézményi befektetők lépéseit?
Kik azok az intézményi befektetők? Mit jelent az intézményi befektető kifejezés?
Az intézményi befektetők közé jellemzően olyan szervezeteket sorolunk, amelyek jelentős pénzügyi vagyont kezelnek saját számlára vagy ügyfeleik megbízásából. Ide tartozhatnak a hagyományos befektetési alapok, az ETF-eket kezelő társaságok, a nyugdíjalapok, a biztosítók és a hedge fundok is. Ezek a szereplők professzionális befektetőként működnek, sok esetben jelentős erőforrásokat fordítanak elemzésre és kockázatkezelésre. Az amerikai részvénypiac tulajdonosi szerkezetében az intézmények jelentős súlyt képviselnek, ezért döntéseik az árfolyamokra is hatással lehetnek. A köznyelvben gyakran okos pénznek nevezik a tőkéjüket, bár a professzionális működés önmagában nem garantálja a jobb befektetési döntéseket.
Az alábbi, korábbi adatokon alapuló grafikon az amerikai részvénypiac tulajdonosi szerkezetét szemlélteti. Az ábrán a hagyományos befektetési alapok részesedése 23%, a különböző nyugdíjalapoké 12%, az ETF-eké 6%, a hedge fundoké pedig 3%. Ezeket az arányokat az ábra által bemutatott időszakra vonatkozó történelmi adatokként kell értelmezni, a jelenlegi piaci részesedéseket nem feltétlenül tükrözik. A kategóriák elkülönítésénél arra is figyelni kell, hogy az alap típusa és az alapkezelő személye eltérő szempont.

Intézményi befektetők jellemzői, általuk alkalmazott stratégiák
Az intézményi befektetők között az alkalmazott módszerek és a befektetési időtáv alapján jelentős különbségek vannak. Ez azért fontos, mert az egyes szereplők részvényvásárlásából csak akkor vonhatunk le megalapozott következtetéseket, ha a portfóliókezelés célját is értjük. A nyugdíjalapok például hosszú távú kötelezettségeikhez igazítják befektetéseiket, és gyakran nagy súllyal alkalmaznak vedd meg és tartsd jellegű stratégiákat. Ez azonban nem jelenti azt, hogy rövidebb időszakokban ne módosítanák a portfóliójukat. Az átsúlyozást a kifizetési kötelezettségek, a kockázati limitek, a piaci mozgások és a befektetési szabályzat is indokolhatja.
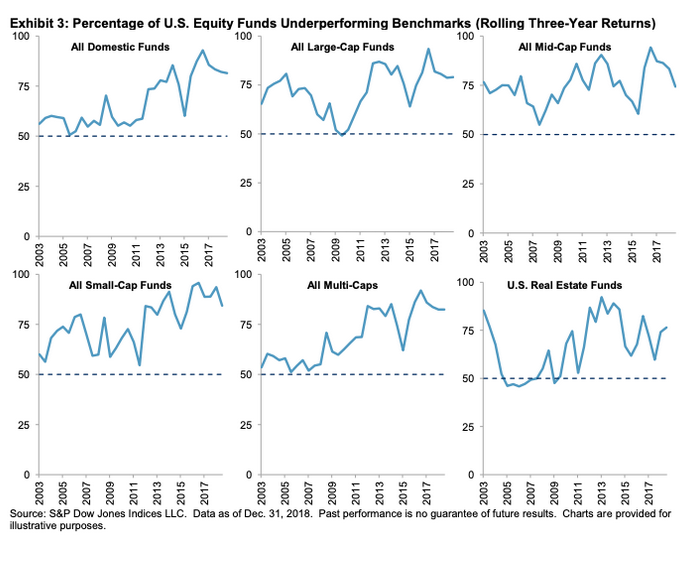
A hagyományos befektetési alapok között aktívan és passzívan kezelt portfóliókat egyaránt találunk. Az aktív alapok célja általában az, hogy egy választott referenciaindex hozamát felülteljesítsék. Ez a feladat a gyakorlatban nehéznek bizonyul. Az S&P SPIVA 2025-ös amerikai jelentése szerint például a nagy kapitalizációjú amerikai részvényekre szakosodott aktív alapok 79%-a alulteljesítette az S&P 500 indexet 2025-ben. Az arány azonban az időszaktól, az alapkategóriától és a választott összehasonlítási indextől függ, így nem tekinthető minden alapra érvényes állandó értéknek. Az alábbi, korábbi vizsgálatot bemutató ábra szintén az aktív és passzív alapok teljesítményét hasonlítja össze. Az ETF-ek jelentős része indexkövető, de aktívan kezelt ETF-ek is léteznek, míg a hagyományos alapok között is vannak passzív termékek. Az ETF-ek térnyerése a piaci kereskedést és az árazást is befolyásolhatja, erről ebben a cikkben írtunk részletesebben.
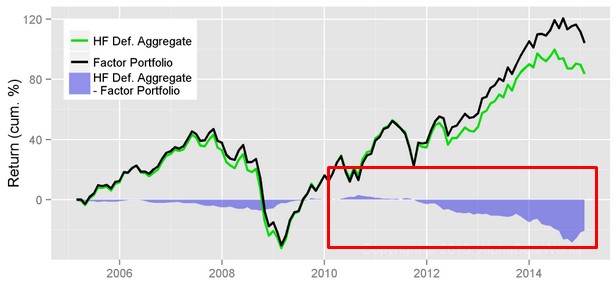
Az aktív, rugalmas kereskedési stratégiák fontos intézményi szereplői a hedge fundok. Ezek az alapok sokféle módszert használhatnak, a részvények közötti relatív értékeltségi különbségek kihasználásától a trendkövetésen át a makrogazdasági eseményekre épülő kereskedésig. Egy részük abszolút hozam elérésére törekszik, mások jelentős piaci kockázatot is vállalnak. A hedge fundok teljesítményét ezért az adott stratégia és a vállalt kockázat figyelembevételével érdemes értékelni. A kutatások egy része azt találta, hogy a kimutatott hozamok jelentős hányada ismert tőzsdei tényezőkkel, például a value, momentum és size faktorokkal is magyarázható (részletek itt). Az alábbi, régebbi vizsgálatot szemléltető ábrán a hedge fundok teljesítménye és a faktorokkal magyarázható hozam közötti különbség látható. A negatív halmozott többlethozam az adott mintára vonatkozik, ebből nem következik, hogy valamennyi hedge fund minden időszakban alulteljesít.
Forrás - ABW Insights (2015)
Mely intézményi befektetők a legnagyobb szereplők?
Az alábbi grafikon egy korábbi kutatás alapján mutatja be, hogyan oszlott meg az amerikai részvényállomány az egyes befektetői csoportok között. A kategóriák az intézmények méretét és befektetési aktivitását is megkülönböztetik. A jelölések a következők:
- Households - háztartások
- Inv. Large Passive - nagy passzív vagyonkezelők
- Inv. Small Passive - kisebb passzív vagyonkezelők
- Inv. Small Active - kisebb aktív vagyonkezelők
- Inv. Large Active - nagy aktív vagyonkezelők
- Long-Term - hosszú távú intézményi befektetők, például nyugdíjalapok és biztosítók

Forrás - Which Investors Matter
Az alábbi táblázat a kutatásban szereplő legnagyobb intézményi vagyonkezelőket sorolja fel. Az AUM oszlop a kezelt vagyon nagyságát jelzi az adott vizsgálati időszakban, tehát nem a társaságok jelenlegi vagyonméretét mutatja.

Forrás - Which Investors Matter
A táblázatból és a grafikonból látható, hogy a nagy passzív vagyonkezelők és a kisebb indexkövető szereplők együtt számottevő részt képviseltek a részvénypiacon. A kezelt vagyon nagysága azonban nem azonos az árfolyamokra gyakorolt hatással. Egy hosszú távon, ritkán átsúlyozó befektető kereslete másként alakíthatja az árakat, mint egy aktív, gyakran módosított portfóliót kezelő társaságé.
Mely intézményi befektetők gyakorolják a legnagyobb hatást a részvényárfolyamokra?
Ralph S. J. Koijen, Robert Richmond és Motohiro Yogo Which Investors Matter című kutatásukban azt vizsgálták, hogyan függnek össze a különböző intézményi befektetők portfóliódöntései a részvények értékeltségével. Modelljükben az aktív, kisebb vagyonkezelők és a hedge fundok kereslete rugalmasabban alkalmazkodik az egyes részvények jellemzőihez, míg a nagy passzív alapkezelők és a hosszú távú intézmények portfóliói általában kevésbé reagálnak az ilyen különbségekre. A kutatás azt is vizsgálta, hogy az egyes befektetői csoportok szerepe mennyire jelentős az árfolyamok kialakulásában.
A kutatók a keresleti viselkedés mellett a részvények árazására gyakorolt hatást is számszerűsítették. Erre szolgál a repricing mutató, amely egy modellben becsült, feltételezett portfólióátrendeződés hatását méri. A vizsgálat azt számolja ki, hogyan változnának az értékeltségek, ha egy befektetői csoport állományát más piaci szereplők között osztanánk újra. Az alábbi táblázatban a kisebb aktív vagyonkezelőkhöz tartozó 28,6%-os érték ezért nem azt jelenti, hogy a részvények 28,6%-ának árfolyamát közvetlenül ők mozgatják meg. A szám a kutatás saját, modellalapú átárazódási mutatójához kapcsolódik. Az eredmények alapján az aktív befektetők és a hedge fundok nagy szerepet játszhatnak az árfolyamok alakulásában, miközben a hosszú távú intézmények és a brókerek becsült hatása kisebb. Az árfolyamokra gyakorolt nagyobb hatásból ugyanakkor nem következik, hogy ezek a szereplők sikeresebben jelzik előre a jövőbeni hozamokat.

Forrás - Which Investors Matter
Az alábbi grafikon a befektetők mérete és a becsült repricing hatás közötti kapcsolatot mutatja. A Small csoportba a kezelt vagyon alapján legkisebb szereplők tartoznak. A grafikon alapján a kisebb, aktívabb szereplők az általuk kezelt vagyonhoz képest jelentős árhatással rendelkezhetnek. A kék sorozat itt is a modell által becsült hatást jelöli, és nem egy adott időszak ténylegesen megfigyelt részvényárfolyam-változását.

Forrás - Which Investors Matter
A fenti eredményekből nem következik, hogy a nagy intézményi befektetőket figyelmen kívül kellene hagyni. Az egyes kategóriákon belül a legnagyobb társaságok méretüknél és eltérő befektetési preferenciáiknál fogva jelentős hatással lehetnek egyes részvények értékeltségére. Az alábbi táblázat a kutatás modellje szerint legnagyobb befolyású szereplőket mutatja be befektetői kategóriánként.

Forrás - Which Investors Matter
A bemutatott kutatás szerint az aktív befektetők portfóliódöntései számottevő szerepet játszanak a részvényárfolyamok kialakulásában. Az egységnyi kezelt vagyonra vetített becsült hatás a hedge fundoknál volt a legnagyobb. Ezek az eredmények az árképzésre vonatkoznak, és önmagukban nem bizonyítják, hogy e szereplők vásárlásait követve többlethozamot lehet elérni.
Miért nem mindig okos az intézményi pénz?
A professzionális befektetőknek több információhoz, elemzési eszközhöz és szakképzett munkatárshoz lehet hozzáférésük, de részvényvásárlásaik mögött sokszor egészen hétköznapi portfóliókezelési szempontok állnak. Egy indexkövető alap például akkor is vásárolhat egy részvényből, ha a cég bekerül a követett indexbe, amikor az alapkezelő nem számít az árfolyam felülteljesítésére. Hasonlóan, egy befektetési alap a hozzá érkező új befizetések miatt növelheti állományát, míg egy nyugdíjalap a kockázati limitek betartása érdekében súlyozhat át.
Az intézményi tulajdonrész nagysága, egy negyedéves állománynövekedés és a több éven át tartó folyamatos intézményi vásárlás ezért eltérő információt hordozhat. A befektetési döntések mögötti indítékokat a nyilvános állományadatok rendszerint nem fedik fel, a későbbi hozamokkal való kapcsolatot pedig empirikus vizsgálatokkal lehet megítélni.
Az intézményi befektetők részvényvásárlása és a jövőbeni hozam
Ahogy fentebb már utaltam rá, az intézményi befektetők lépései és a részvények jövőbeni hozama közötti kapcsolat évtizedek óta kutatott kérdés. A vizsgálatok összehasonlítását megnehezíti, hogy eltérő mutatókat használnak. Egyes tanulmányok azt mérik, milyen részvényeket tartanak az intézmények, míg mások a tulajdonosi állomány negyedéves változására összpontosítanak. Utóbbit gyakran intézményi nettó vásárlásként, institutional flows mutatóként emlegetik. Az amerikai SEC 13F-jelentéseiből például nyomon követhető a jelentésköteles szereplők negyedév végi részvényállománya. Az állományok változásából becsülhető a nettó vásárlási aktivitás, de az adatok nem tartalmazzák az egyes ügyletek pontos időpontját. A későbbi hozamokkal kapcsolatos korai kutatások között találunk pozitív összefüggést kimutató eredményeket is, például a következő munkákban:
- Richard W. Sias: Institutional Herding
- Chen, Jegadeesh, Wermers (2000) - The Value of Active Mutual Fund Management
Chen, Jegadeesh és Wermers (2000) például azt találták, hogy a befektetési alapok által széles körben tartott részvények nem teljesítették felül a többi részvényt. Az alapok által vásárolt részvények későbbi hozama ugyanakkor magasabb volt, mint az általuk eladott papíroké. Ez a vizsgálat jól mutatja, miért fontos elkülöníteni az intézményi tulajdonlás szintjét a portfólió változásától.
A fenti eredmények azonban nem jelentik azt, hogy az intézményi vásárlás minden esetben előre jelzi a kedvező részvényhozamot. A negyedéves adatokból nehéz pontosan megállapítani a vásárlások időpontját, és az ok-okozati kapcsolat is vitatott. Előfordulhat, hogy a befektetők korábbi árfolyam-emelkedésre reagálnak, illetve más, a részvényeket egyszerre érintő tényezők is szerepet játszanak. James Bulsiewicz Long-Term Institutional Trades and the Cross-Section of Returns című, 2020-as tanulmánya ezért más időtávot választott, és tíz negyedév intézményi állományváltozásait összegezte.
A Long-Term Institutional Trades and the Cross-Section of Returns című tanulmányban a szerző az 1980-2010 közötti amerikai részvénypiaci adatokat vizsgálta. A kutatás a SEC 13F-jelentésekre épült. Ezeket főszabály szerint a legalább 100 millió dollárnyi, a 13F szabályozás hatálya alá tartozó értékpapír felett befektetési döntési jogkörrel rendelkező intézményi vagyonkezelőknek kell benyújtaniuk. A jelentésben a negyedév végén tartott értékpapír-állomány szerepel, az egyes részvényügyleteket nem kell külön bejelenteni. Bizonyos kisebb pozíciók elhagyhatók, ha az adott értékpapírból kevesebb mint 10 000 darabot tartanak, és az állomány piaci értéke 200 000 dollár alatt marad. A kutatás az 5 dollárnál magasabb árfolyamú részvényekre összpontosított. A 13F-jelentésekről a SEC hivatalos tájékoztatójában találhatók további részletek.
A vizsgálatban a szerző minden egyes részvény esetében tíz egymást követő negyedév intézményi nettó állományváltozásait összegezte. Ez a mutató a LIT (Long-Term Institutional Trades) elnevezést kapta. A számítás lényege, hogy a korábbi jelentésekben szereplő részvénymennyiségek változásából következtetnek az intézményi szereplők nettó vásárlására, majd ezeket a változásokat tíz negyedévre összesítik. A mutató akkor emelkedik, ha az intézmények összességében tartósan növelik az adott részvényből tartott mennyiséget. Fontos, hogy a 13F-adatokból származtatott változás nem azonos az ügyletek tételes kimutatásával, és a vállalati események, valamint a jelentési sajátosságok miatt is körültekintést igényel.
A következő kérdés az volt, hogy a LIT mutató és a részvények későbbi hozama között kimutatható-e kapcsolat. Ehhez a szerző a részvényeket a LIT alapján sorba rendezte, majd tíz portfólióba osztotta. A Low csoportba a legalacsonyabb LIT értékű, a High csoportba a legmagasabb LIT értékű részvények kerültek. Az alábbi táblázat az egyenlő súlyozású (equally-weighted) és a piaci kapitalizációval súlyozott (value-weighted) portfóliók átlagos havi hozamát mutatja. A Low és a High portfólió hozama között évesítve 7,82%, illetve 8,21% különbség mutatkozott az alacsony LIT értékű részvények javára. A táblázatban szereplő t-statisztikák alapján a különbség a vizsgált mintában statisztikailag szignifikáns volt (a statisztikai értékelésről itt írtunk). Az eredmény tehát negatív kapcsolatot jelez a korábbi tíz negyedév felhalmozott intézményi nettó vásárlásai és a későbbi hozam között.

Forrás - Long-Term Institutional Trades and the Cross-Section of Returns
A szerző azt is megvizsgálta, hogy a hozamkülönbség mennyiben magyarázható ismert tőzsdei kockázati tényezőkkel. A LIT alapján kialakított long-short portfólió évesített Carhart-alfája a tanulmány szerint 9,9% volt. Az alfa a választott faktormodellhez viszonyított abnormális hozamot jelenti, amely eltér a portfóliók egyszerű, 7,82-8,21 százalékos hozamkülönbségétől. Az eredmény azt mutatja, hogy a vizsgált modellben a hozameltérést nem magyarázták teljesen az ismert tényezők (részletek a tőzsdei faktorokról).

Forrás - Long-Term Institutional Trades and the Cross-Section of Returns
Az alábbi grafikon az alacsony és magas LIT értékű részvényekből kialakított portfóliók halmozott hozamát mutatja a vizsgált időszakban.

Forrás - Long-Term Institutional Trades and the Cross-Section of Returns
A következő grafikon a két portfólió hozama közötti különbség időbeli alakulását szemlélteti. A hozameltérés nem egyenletesen keletkezett, hanem időszakonként jelentősen változott.

Forrás - Long-Term Institutional Trades and the Cross-Section of Returns
A bemutatott vizsgálatok alapján az intézményi befektetők részvényvásárlásai és a későbbi hozam közötti kapcsolat a választott mérőszámtól és időtávtól is függ. A rövid távú állományváltozások egyes kutatásokban pozitív, míg Bulsiewicz tíz negyedéves mutatója negatív kapcsolatot mutatott a későbbi hozamokkal. Ez a negatív összefüggés a vizsgált 1980-2010-es amerikai mintára vonatkozik, és önmagában nem bizonyít oksági kapcsolatot. A kimutatott bruttó hozamkülönbség megvalósítása során a kereskedési költségek, a short pozíciók költségei és a jelentések késedelmes elérhetősége is csökkenthetik a tényleges eredményt.
Hogyan függ össze az intézményi tulajdonlás, a likviditás és a hozam?
Az intézményi tulajdonlás és a későbbi részvényhozam kapcsolatát több nemzetközi vizsgálat is elemezte. Dyakov és Wipplinger (2020) 16 országban működő 13 807 aktív befektetési alap adatait vizsgálták 2001-2014 között. Az intézmények által tartott részvények esetében gyenge bizonyítékot találtak a későbbi pozitív, kockázattal korrigált többlethozamra. A negyedéves vásárlásokból azonban nem következett megbízható előrejelzési előny. Az alapok által vásárolt részvények a következő negyedévben nem teljesítették felül az eladott papírokat, és a későbbi hozamot az intézményi tulajdonrész változásával magyarázó regressziók sem támasztottak alá általános rövid távú előrejelző kapcsolatot. Az alábbi táblázat az ehhez kapcsolódó becsléseket mutatja. Az IOt és IOt-1 jelölések az aktuális, illetve a késleltetett intézményi tulajdonlási arányra utalnak. A konkrét regressziós együtthatók értékelésekor a szignifikanciát és a modell többi változóját is figyelembe kell venni.

Forrás - Dyakov és Wipplinger (2020)
Egy másik, Daryaei és Fattahi (2022) által készített kutatás az intézményi tulajdonlás szerepét a részvénylikviditás és a hozam közötti kapcsolatban vizsgálta. A szerzők 183, a teheráni tőzsdén jegyzett vállalat 2009-2019 közötti adatait elemezték Panel Smooth Transition Regression (PSTR) módszerrel. A becslés az intézményi tulajdonrész közel 39%-os, a táblázatban 39,4%-ként szereplő küszöbét azonosította. Az alacsonyabb tulajdonosi arányhoz tartozó tartományban az intézményi tulajdonlás pozitívan, a magasabb tartományban negatívan befolyásolta a likviditás és a részvényhozam közötti kapcsolatot. Ez fontos módszertani különbség. A 39,4% nem olyan általános befektetési határ, amely alatt az intézményi vásárlás biztosan növelné, felette pedig csökkentené a várható részvényhozamot. Az alábbi táblázat a vizsgálatban becsült két tartomány eredményeit foglalja össze.

Forrás - Daryaei, Fattahi (2022)
A szerzők a vállalatokat a piaci kapitalizációjuk szerint is két csoportra bontották. A kisebb vállalatoknál mintegy 32%-os, a nagyobbaknál 44%-os intézményi tulajdonosi küszöböt becsültek. Az alábbi táblázat ezeknek az alcsoportoknak az eredményeit mutatja. A különböző küszöbök arra utalnak, hogy az intézményi tulajdonlás szerepe a vállalatmérettől és a piaci sajátosságoktól is függhet.

Forrás - Daryaei, Fattahi (2022)
A két kutatás eltérő kérdésre ad választ. Dyakov és Wipplinger azt vizsgálták, hogy az intézményi alapok állományai és kereskedései előre jeleznek-e későbbi többlethozamot. Daryaei és Fattahi ezzel szemben az intézményi tulajdonlásnak a likviditás és a hozam kapcsolatát módosító szerepét becsülték meg. Az iráni mintán kapott 39,4%-os küszöböt emiatt nem célszerű közvetlenül amerikai vagy európai részvények kiválasztására alkalmazni. A becsült érték más tőzsdén, más időszakban vagy eltérő vállalati körben megváltozhat.
Hogyan követhetjük az intézményi befektetők lépéseit?
A 13F-jelentések segítségével a kisbefektetők is ellenőrizhetik, hogy egy nagy amerikai intézmény milyen, jelentésköteles részvényeket tartott egy adott negyedév végén. Ugyanakkor ezeket az adatokat nem célszerű valós idejű vételi jelzésként kezelni. A jelentések főszabály szerint a negyedév végét követő 45 napon belül érkeznek meg a SEC-hez, így a bennük szereplő pozíciók a közzététel idejére már módosulhattak. Emellett a 13F nem mutatja meg a teljes portfóliót, a short részvénypozíciókat például nem tartalmazza. A két negyedév közötti változásból ezért a befektető szándékát és az egyes ügyletek időpontját sem tudjuk biztosan meghatározni.
A nagy intézményi szereplők a kisbefektetői aktivitást is igyekezhetnek becsülni. Ehhez többek között brókeri és piaci összesítéseket, forgalmi adatokat, a kis méretű ügyletekre vonatkozó becsléseket, valamint az opciós piac pozicionáltságát használhatják. Ezek a mutatók a lakossági befektetők hangulatáról és aktivitásáról adhatnak információt, de többnyire nem teszik lehetővé, hogy pontosan azonosítsuk, melyik ügyletet kisbefektető hajtotta végre.
Az intézményi befektetők tulajdoni arányáról és annak változásáról a Finviz oldalán az Inst Own és az Inst Trans adatok, illetve a Nasdaq intézményi tulajdonlást bemutató oldalán elérhető kimutatások adhatnak tájékoztatást. Egyes történelmi adatokat a GuruFocus is kínál, részben fizetős hozzáféréssel. Az adatok értelmezésénél érdemes ellenőrizni a jelentések dátumát, az adatforrás lefedettségét és a mutatók számítását.
Érdemes követni az intézményi befektetőket?
Az intézményi befektetők jelentős szerepet játszanak a részvények árazásában, de a vásárlásaik követése önmagában nem jelent megbízható befektetési stratégiát. A bemutatott kutatások szerint eltérő eredményre juthatunk attól függően, hogy a tulajdonosi állomány nagyságát, a rövid távú állományváltozásokat vagy a több éven át felhalmozott nettó vásárlást vizsgáljuk. A piaci hatás és a jövőbeni hozam előrejelzése két külön kérdés, a professzionális vagyonkezelők pedig gyakran olyan okból is vásárolhatnak, amelynek nincs köze a részvény várható felülteljesítéséhez.
A 13F-jelentések és az intézményi tulajdonosi adatbázisok hasznos kiegészítő információt adhatnak egy részvény elemzésekor. A késedelmes közzététel, a hiányos pozícióinformációk és a kutatási eredmények időbeli változékonysága miatt azonban óvatosan érdemes kezelni az ezekből származtatott kereskedési jelzéseket. A történelmi hozamkülönbségek jövőbeni fennmaradása sem garantált, és a befektető számára elérhető eredményt a kereskedési költségek is csökkenthetik.
A témához kapcsolódó további cikkünk a 7 módszer az okos pénz követésére című írás.