Fiat pénz: Mi az a Fiat pénz, Mit jelent? Kockázatai?
Cikkünkben a fiat pénzek jelentését, működését és problémáit tekintjük át. Elsősorban befektetési szempontból vizsgáljuk meg a fiat pénzeket. Témáink:
- Mi az a fiat pénz? Mit jelent?
- Milyen hatások miatt csökken a fiat pénz vásárlóértéke?
- Hogyan romlik a fiat pénz vásárlóértéke?
- Mitől van értéke a fiat pénznek?
- Hogyan működik a fiat pénz "nyomtatása"? Miért van rá szükség?
- Fiat pénz nélkül működhetne a gazdaság?
- Kriptovalutákkal, bitcoinnal működhetne egy gazdaság?
Mi az a fiat pénz? Mit jelent?
A mai modern pénzek döntő többsége fiat pénz, magyarul rendeleti pénz. A fiat pénz mögött nincs olyan közvetlen árufedezet, mint amilyen például az arany volt a klasszikus aranystandard idején. Ez azonban nem jelenti azt, hogy a pénz értékét egyszerűen a kormányzati törvények biztosítják. A törvények meghatározhatják a törvényes fizetőeszközt, a pénz vásárlóerejét azonban ennél jóval több tényező alakítja. Számít a gazdaság teljesítménye, a pénz iránti kereslet, a pénzkínálat, a monetáris és fiskális politika, valamint a gazdasági intézményekbe és magába a pénzrendszerbe vetett bizalom.
A fiat rendszer egyik fontos sajátossága, hogy a jegybank képes befolyásolni a monetáris kondíciókat és a jegybankpénz mennyiségét. Emellett a gazdaság pénzállományának jelentős része a kereskedelmi bankok hitelezésén keresztül jön létre. Emiatt a pénzmennyiség alakulása jóval összetettebb annál, mint amit a hétköznapi értelemben vett "pénznyomtatás" kifejezés sugall.
A fiat pénzek egyik kockázata, hogy vásárlóértékük hosszabb távon csökkenhet. Ha az árszínvonal emelkedik, ugyanabból az összegből egyre kevesebb terméket és szolgáltatást tudunk megvásárolni. Befektetőként ezért elsősorban nem az számít, hogy nominálisan mennyi pénzünk van, hanem az, hogy annak mekkora a reálértéke.
Példaként képzelj el egy szigetet, ahol összesen 100 darab pénz van forgalomban. Tegyük fel, hogy egyik napról a másikra újabb 100 darab pénz kerül a gazdaságba, miközben a megvásárolható áruk és szolgáltatások mennyisége változatlan marad. Ha az új pénz ténylegesen keresletként jelenik meg, akkor várhatóan emelkedni kezdenek az árak, így egy egységnyi pénzen kevesebb terméket és szolgáltatást lehet megvásárolni.
Fontos azonban, hogy ebből nem következik automatikusan az árszínvonal pontos megduplázódása. A valóságban számít, hogy az emberek és vállalkozások mennyi pénzt kívánnak tartani, milyen gyorsan forog a pénz a gazdaságban, mekkora a kihasználatlan termelési kapacitás, illetve az újonnan létrejövő pénz milyen csatornákon keresztül kerül a gazdaságba.
Más lenne a helyzet akkor is, ha a szigeten közben jelentősen növekedne a rendelkezésre álló áruk és szolgáltatások mennyisége. Ha a gazdaság több terméket és szolgáltatást képes előállítani, nagyobb pénzmennyiség mellett sem szükségszerű az árszínvonal azonos mértékű emelkedése. Már ebből az egyszerű példából is látható, hogy a pénzmennyiség és az infláció között van kapcsolat, de ez a kapcsolat nem mechanikus.
Milyen hatások miatt csökken a fiat pénz vásárlóértéke?
A pénz vásárlóerejének alakulását számos tényező befolyásolja. Hosszabb távon fontos szerepe van annak, hogy miként változik a gazdaság termelési kapacitása, a pénz- és hitelmennyiség, a pénz iránti kereslet, valamint az aggregált kereslet. Rövidebb időtávon az energiaárak, az ellátási zavarok, a bérek, az árfolyamok, az adók és a gazdasági szereplők inflációs várakozásai is jelentős hatással lehetnek az árszínvonalra.
Egy erősen leegyszerűsített modellben két fontos tényezőre érdemes figyelnünk:
- a gazdaság által előállított termékek és szolgáltatások mennyiségére
- a gazdaságban rendelkezésre álló pénz és hitel mennyiségére, illetve az ezekből kialakuló keresletre
Képzeljük el úgy a gazdaságot, mint egy nagy tortát, amely az adott időszakban rendelkezésre álló termékeket és szolgáltatásokat jelképezi. Ha a torta mérete növekszik, akkor a gazdaság nagyobb mennyiségű terméket és szolgáltatást képes előállítani. Ha eközben a vásárlásra felhasználható pénz mennyisége ennél gyorsabban növekszik, és ez tényleges keresletként meg is jelenik, akkor az árakra felfelé irányuló nyomás nehezedhet.
Megfigyelhető azonban, hogy önmagában a pénzmennyiség növekedése nem jár szükségszerűen az infláció azonos mértékű emelkedésével. Ha a gazdasági kibocsátás is bővül, nő a pénz iránti kereslet, vagy az új pénz nem jelenik meg azonnal termékek és szolgáltatások iránti keresletként, az inflációs hatás jóval kisebb lehet.
Az alábbi egyszerűsített példára vess egy pillantást. A táblázat nem egy valós gazdaság pontos modellje, hanem azt szemlélteti, hogyan gondolkodhatunk a kibocsátás, a pénzmennyiség és az árszínvonal kapcsolatáról.
|
Év |
Kibocsátás |
Pénzmennyiség |
Fogyasztói árindex |
Infláció |
|
1. |
20000 |
10000 |
1 |
0% |
|
2. |
22000 |
11000 |
1 |
0% |
|
3. |
25000 |
15620 |
1,25 |
25% |
Egy képzeletbeli gazdaság kibocsátásának és pénzmennyiségének változását láthatod a fenti táblázatban. A második évben 10%-kal növekszik a pénzmennyiség, miközben a kibocsátás is 10%-kal emelkedik. Az egyszerűsített példában ezért nem változik az árszínvonal.
A harmadik évben már gyorsabban növekszik a pénzmennyiség, mint a gazdaság kibocsátása. Ha a többletpénz keresletként megjelenik, miközben a kínálat nem tud ugyanilyen gyorsan alkalmazkodni, emelkedhetnek az árak. A valós gazdaságban természetesen nem lehet pusztán a pénzmennyiség és a GDP változásából ilyen pontosan kiszámítani az inflációt. A példa csak az alapvető összefüggést szemlélteti.
Hogyan romlik a fiat pénz vásárlóértéke?
Az alábbiakban a dollár vásárlóértékének hosszú távú változását tekintjük át. Az adatokhoz a quickchart.io és az officialdata.org adatait használom. Az alábbi ábra azt szemlélteti, hogy az árszínvonal hosszú távú emelkedése miatt ugyanannyi dollárból ma jóval kevesebb terméket és szolgáltatást lehet megvásárolni, mint több mint száz évvel ezelőtt.
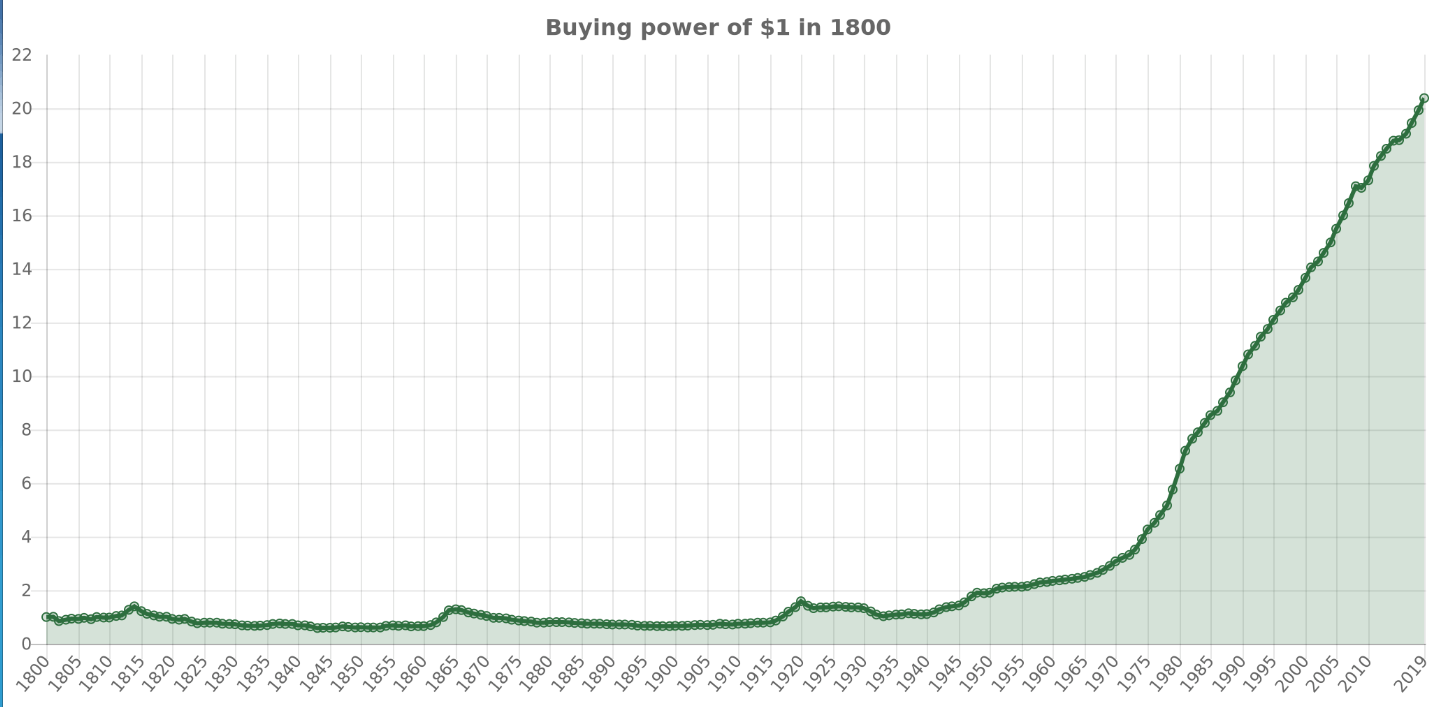
A grafikon lineáris skálája miatt a jelenhez közeli magas értékek mellett a korábbi időszakok változásai kisebbnek tűnhetnek. A 19. században és a 20. század első felében is voltak jelentős inflációs és deflációs időszakok. Az amerikai polgárháború, az első világháború, a két világháború közötti időszak és a második világháború is komoly árszínvonal-változásokkal járt.
Jól látható ugyanakkor, hogy a második világháború után tartósabbá vált az árszínvonal emelkedése. Ennek történetében fontos fordulópont 1971, amikor Richard Nixon amerikai elnök felfüggesztette a dollár hivatalos aranyra válthatóságát. Itt pontosabb a Bretton Woods-i rendszer végéről beszélni, mint a klasszikus aranystandard megszüntetéséről. A Bretton Woods-i rendszerben a dollár meghatározott árfolyamon kapcsolódott az aranyhoz, más országok devizái pedig a dollárhoz kötődtek. A dollár aranykonvertibilitásának felfüggesztésével fokozatosan kialakult a ma ismert fiat pénzrendszer.
Ebből azonban nem következik, hogy a dollár későbbi vásárlóerő-csökkenését önmagában az aranyfedezet megszüntetése okozta. Az infláció alakulásában a monetáris és fiskális politika, az olajárak, a gazdasági növekedés, a bérek, a termelékenység, a pénz- és hitelmennyiség, valamint számos más tényező is szerepet játszott.
Ahogy fentebb beszéltünk róla, a pénzmennyiség hosszabb távú alakulását is érdemes megvizsgálni. Az alábbi képen azt láthatod, hogyan változtak az Egyesült Államok különböző monetáris aggregátumai.
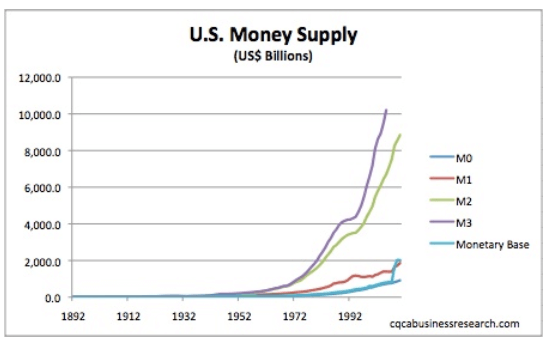
Jelmagyarázat:
- Monetary base - monetáris bázis, amely elsősorban a forgalomban lévő készpénzt és a bankok jegybanki tartalékait tartalmazza
- M1 - a szűkebb értelemben vett, gyorsan felhasználható pénzállomány
- M2 - az M1 mellett további, viszonylag könnyen pénzzé tehető megtakarításokat is tartalmaz
- M3 - még szélesebb monetáris aggregátum, amelynek pontos tartalma országonként eltérhet
A fenti grafikon ismét torzíthatja az első benyomásunkat, mivel a jelenhez közeli nagy értékek mellett a korábbi változások alig láthatók. A pénzmennyiség korábban sem volt állandó. A gazdaság, a bankrendszer és a nominális jövedelmek növekedésével hosszú távon a pénzállomány is jelentősen bővült.

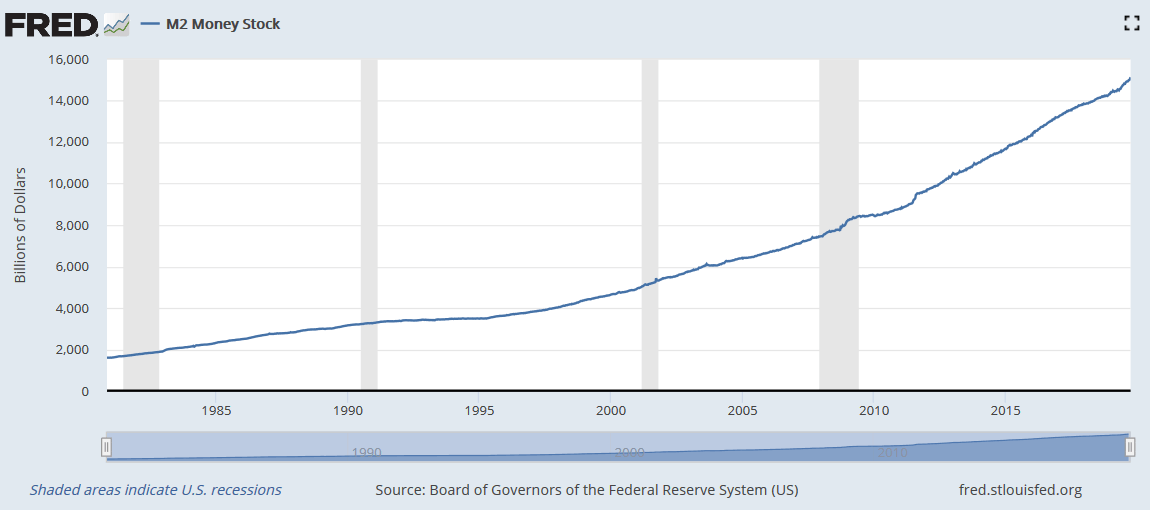
Itt már az utóbbi évtizedeket láthatod részletesebben. A pénzmennyiség hosszú távon jelentősen növekedett. Ebből azonban önmagában még nem tudjuk meghatározni, hogy mekkora inflációnak kellett volna kialakulnia. Ehhez azt is figyelembe kell vennünk, hogyan változott a reálgazdasági kibocsátás, a pénz iránti kereslet, a hitelezés, a pénz forgási sebessége és számos további gazdasági változó.
forrás: fred.stlouisfed.org
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik és mi nem a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Tegyük a fentiekhez hozzá, hogy a pénzmennyiség növekedését mindig a gazdaság egészének változásaival együtt érdemes vizsgálni. Egy növekvő gazdaságban természetes, hogy a tranzakciók és a jövedelmek növekedésével a pénz iránti kereslet és a pénzállomány is emelkedik. Emiatt önmagában egy M1 vagy M2 grafikon meredek emelkedése még nem bizonyítja, hogy ugyanilyen mértékű infláció következik.
A 2008-as pénzügyi válságot követően a Fed több rendkívüli monetáris programot vezetett be, köztük nagyszabású eszközvásárlásokat. Ezt nevezzük mennyiségi enyhítésnek, azaz QE-nek. A hétköznapi szóhasználatban erre gyakran azt mondjuk, hogy a jegybank "pénzt nyomtatott", de a folyamat technikailag ennél összetettebb.

forrás: fred.stlouisfed.org
Az alábbi képről már beszéltünk több alkalommal, de most csak a dollár hosszú távú vásárlóerejének változását vizsgáljuk meg. Jól látszik a grafikonon, hogy a dollár vásárlóereje az elmúlt évszázadban jelentősen csökkent. Befektetési szempontból éppen ezért fontos különbséget tenni nominális és reálhozam között. Ha egy befektetés évente 5%-os nominális hozamot ér el, miközben az infláció 4%, a befektető vásárlóerejének növekedése jóval kisebb az 5%-os nominális hozamnál.
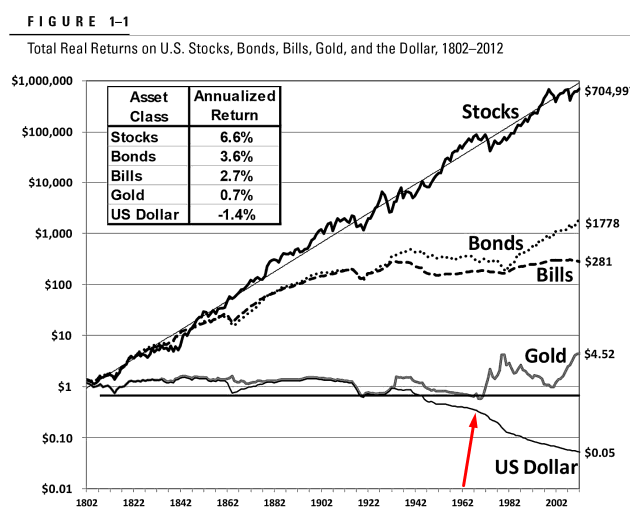
Forrás: Jeremy Siegel, Stocks for the Long Run
Mitől van értéke a fiat pénznek?
Jogosan merülhet fel a kérdés, hogy ha a mai pénzek mögött nincs aranyfedezet, akkor miért fogadjuk el őket egyáltalán. A válasz több tényező együttes hatásában keresendő.
A fiat pénzt elfogadjuk azért, mert tudjuk, hogy más gazdasági szereplők is elfogadják. A munkavállaló elfogadja fizetésként, mert ebből vásárolhat a boltban. A kereskedő elfogadja, mert ebből fizetheti ki a beszállítóit és alkalmazottait. Az állam elfogadja adók és más kötelezettségek teljesítésére. Így egy erős hálózati hatás alakul ki, amely önmagában is támogatja a pénz használatát.
Ehhez társul az intézményekbe vetett bizalom. Ha a gazdasági szereplők arra számítanak, hogy a jegybank hosszabb távon képes megőrizni az árstabilitást, az állam teljesíti kötelezettségeit, a bankrendszer működőképes marad, és a pénzt mások a jövőben is elfogadják, akkor a fiat pénz képes betölteni a pénz alapvető funkcióit.
Sajnos azonban ez a bizalom nem feltétlenül állandó. Súlyos fiskális vagy politikai válság, tartósan magas infláció vagy hiperinfláció esetén a lakosság elveszítheti bizalmát a hazai pénzben. Ilyenkor külföldi devizák, reáleszközök vagy más értékőrzők felé fordulhat, ami tovább gyorsíthatja a hazai fizetőeszköz leértékelődését.
Hogyan működik a fiat pénz "nyomtatása"? Miért van rá szükség?
A pénznyomtatásra számos történelmi példát találunk, de fontos különbséget tenni a tényleges bankjegynyomtatás, a jegybankpénz létrehozása és a kereskedelmi bankok által végzett hitelpénzteremtés között.
A történelemben több esetben háborúk vagy súlyos költségvetési problémák finanszírozása vezetett gyors pénzkibocsátáshoz. Az amerikai polgárháború, az első világháborút követő német hiperinfláció és Zimbabwe példája is megmutatja, milyen súlyos következménye lehet annak, amikor a pénzkínálat gyors növekedése összeomló vagy stagnáló gazdasági teljesítménnyel és a pénz iránti bizalom visszaesésével párosul. Az esetekről bővebben itt beszéltünk: Mi a jó befektetés hiperinfláció esetén?
Az utóbbi évtizedekben a "pénznyomtatás" kifejezés főként a jegybankok válságkezelő programjai kapcsán került előtérbe. Erre láthattunk példát a 2008-2009-es pénzügyi válság után, majd 2020-ban a koronavírus-járvány idején is.
A modern jegybank azonban ilyenkor jellemzően nem bankjegyeket nyomtat és oszt szét a gazdaságban. A mennyiségi enyhítés során a jegybank elektronikus jegybankpénzt, banki tartalékot hoz létre, és ebből pénzügyi eszközöket vásárol. Ezek gyakran állampapírok, de egyes jegybankok más értékpapírokat is vásárolhatnak.
Ha például a Fed állampapírt vásárol egy banktól vagy más piaci szereplőtől, az értékpapír a Fed mérlegének eszközoldalára kerül, miközben a bankrendszer jegybanki tartalékai növekednek. Ez növeli a monetáris bázist, csökkentheti a hosszabb lejáratú hozamokat, javíthatja a pénzügyi piacok likviditását és lazíthatja a finanszírozási feltételeket.
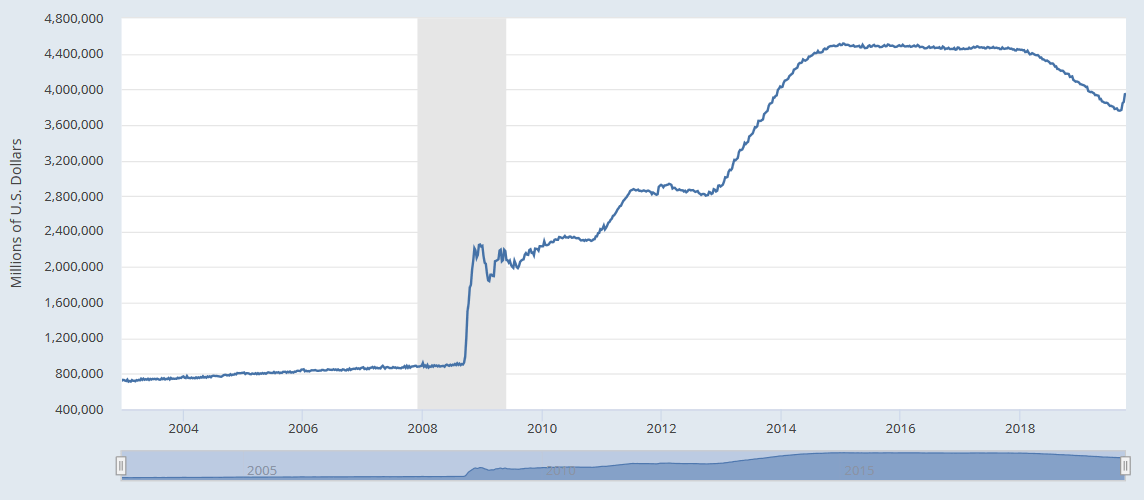
Fontos itt elkülöníteni a monetáris és a fiskális politikát. A 2008-as válság idején a Fed likviditási programokat és később nagyszabású eszközvásárlásokat alkalmazott. Ettől különálló folyamat volt az amerikai kormány bankmentő és gazdaságélénkítő politikája. A két folyamat hatással lehetett egymásra, de nem ugyanarról a műveletről beszélünk.
Ahogy fentebb beszéltünk róla, a gazdaságban használt pénz jelentős része kereskedelmi banki pénz. A banki pénzteremtést gyakran úgy magyarázzák, hogy a bank összegyűjti a betéteket, majd azok egy részét kihitelezi. Ez oktatási célra könnyen érthető modell, de a modern bankrendszer működése ennél összetettebb.
Amikor egy kereskedelmi bank hitelt nyújt egy ügyfélnek, a hitellel párhuzamosan jellemzően betétet is létrehoz az ügyfél számláján. Így új bankbetét, vagyis a gazdaságban felhasználható pénz keletkezik. A bankok azonban nem teremthetnek korlátlan mennyiségű pénzt. A hitelezést többek között a hitelképes ügyfelek iránti kereslet, a bank tőkehelyzete, likviditása, kockázatvállalása, a szabályozási előírások és a jegybank által meghatározott kamatkörnyezet korlátozza.
Ez azért fontos, mert a jegybank által létrehozott tartalék és a háztartások, illetve vállalkozások által közvetlenül elkölthető bankbetét nem ugyanaz. A monetáris bázis nagy növekedéséből ezért nem következik automatikusan a fogyasztói árak ugyanilyen mértékű emelkedése.
A 2008 utáni időszak jó példát szolgáltatott erre. A fejlett gazdaságok jegybankjainak mérlege rendkívüli mértékben megnőtt, miközben a fogyasztóiár-infláció hosszú ideig mérsékelt maradt. A 2021 után kialakuló magas inflációban pedig már egyszerre több tényező játszott szerepet, többek között a rendkívül laza monetáris és fiskális kondíciók, az ellátási láncok zavarai, az energiaárak emelkedése és a járvány után gyorsan helyreálló kereslet.
Amikor a gazdasági környezet megváltozik és az infláció túl magasra emelkedik, a jegybank szigoríthatja a monetáris kondíciókat. Emelheti a kamatokat, csökkentheti az eszközállományát, vagy más eszközökkel drágíthatja a finanszírozást. Nem szükséges azonban minden korábban létrehozott jegybankpénzt mechanikusan kivonni a gazdaságból. A monetáris politika célja az adott jegybank mandátumától függ, de a fejlett gazdaságokban az árstabilitás rendszerint központi szerepet kap.
Fiat pénz nélkül működhetne a gazdaság?
A fentiek alapján könnyen kialakulhat az a vélemény, hogy a fiat pénzek eleve rosszak, hiszen kínálatuk nincs egy fizikai eszköz mennyiségéhez kötve, miközben például az arany vagy a bitcoin kínálata korlátozott. A kérdés azonban ennél összetettebb.
A fiat rendszer egyik legnagyobb kockázata valóban az, hogy rossz monetáris vagy fiskális politika mellett tartós infláció, szélsőséges esetben hiperinfláció alakulhat ki. Ugyanakkor a rugalmas pénzkínálatnak előnyei is vannak. Egy növekvő gazdaságban növekedhet a pénz iránti kereslet, pénzügyi válság idején pedig a jegybank likviditást biztosíthat a bankrendszer számára, és végső hitelezőként mérsékelheti egy pénzügyi pánik következményeit.
A valódi világban a népesség, a termelékenység, a gazdasági kibocsátás és a tranzakciók mennyisége hosszú távon változik. Egy teljesen merev pénzkínálat mellett ezekhez a változásokhoz az áraknak és a béreknek kellene erősebben alkalmazkodniuk. Ha a gazdaság gyorsabban növekszik, mint a rendelkezésre álló pénzmennyiség, deflációs nyomás alakulhat ki.
Az aranystandard rendszer egyik korlátja éppen az volt, hogy a pénzkínálat alkalmazkodását részben az arany rendelkezésre állása határozta meg. Nem állíthatjuk egyszerűen azt, hogy az aranystandard minden esetben alacsonyabb gazdasági növekedést vagy alacsonyabb életszínvonalat eredményez. A merevebb pénzrendszer azonban csökkentheti a monetáris politika mozgásterét, és nehezebbé teheti a gazdasági sokkok kezelését.
Tegyük a fentiekhez hozzá, hogy az infláció sem kizárólag a pénzmennyiség változásának következménye. Kínálati sokkok, energiaár-emelkedés, háborúk, természeti katasztrófák, devizaárfolyam-változások és más tényezők is növelhetik az árszínvonalat. Hosszabb távon ugyanakkor a monetáris rendszer működése és a jegybank reakciója meghatározó abban, hogy egy átmeneti ársokk tartós inflációvá válik-e.
Kriptovalutákkal, bitcoinnal működhetne egy gazdaság?
A bitcoin egyik legismertebb tulajdonsága, hogy kínálata előre meghatározott, és legfeljebb 21 millió bitcoin jöhet létre. Első pillantásra ez komoly előnynek tűnhet a fiat pénzekkel szemben, hiszen egyetlen jegybank vagy kormány sem dönthet úgy, hogy tetszőleges mennyiségű új bitcoint hoz létre.
Egy teljes gazdaság működtetése azonban más követelményeket támaszt egy pénzzel szemben, mint az értékőrzés vagy egy befektetési eszköz használata. Ha a gazdaság termelése növekszik, miközben a pénzkínálat hosszú távon lényegében rögzített, akkor az alkalmazkodás részben az árszínvonalon keresztül történhet. Ez deflációs környezetet hozhat létre.
A defláció önmagában sem jelenti automatikusan egy gazdaság működésképtelenségét, de problémákat okozhat egy erősen eladósodott gazdaságban. A tartozások nominális értéke változatlan maradhat, miközben a jövedelmek és az árak csökkennek, így az adósság reálértéke növekedhet.További kérdés a pénzügyi válságok kezelése. A mai rendszerben a jegybank szükség esetén likviditást biztosíthat a bankrendszer számára. Egy teljesen rögzített kínálatú pénzre épülő rendszerben ezt a funkciót más intézményi megoldással kellene helyettesíteni.
Ezért pontosabb azt mondani, hogy a bitcoinra vagy más rögzített kínálatú kriptovalutára épülő teljes monetáris rendszer számos olyan problémát vet fel, amely a fiat rendszerben részben kezelhető monetáris eszközökkel. Ettől még a bitcoin betölthet más gazdasági funkciókat, és befektetési vagy értékőrzési eszközként külön is vizsgálható.
Befektetőként tehát érdemes elkülöníteni két kérdést. Az egyik az, hogy a fiat pénzrendszernek milyen problémái vannak. A másik pedig az, hogy egy alternatív pénzrendszer képes lenne-e ezeket a problémákat úgy megoldani, hogy közben ne hozzon létre újakat. A fiat pénz hosszú távú vásárlóerő-csökkenése ettől még nagyon is valós probléma a megtakarító számára. Ha valaki évtizedeken keresztül készpénzben tartja vagyonának jelentős részét, az infláció fokozatosan csökkentheti annak reálértékét. Éppen ezért a hosszú távú befektetési döntéseknél a nominális hozam helyett mindig érdemes a reálhozamot is figyelembe venni.
Folytatás: