Ellenőrzött tőkepiaci ügylet adózása (2026)
Az alábbiakban az ellenőrzött tőkepiaci ügyletek adózásával foglalkozunk, azonban a tőzsdei kereskedés adózásával teljes részletességgel nem itt, hanem a következő bejegyzésben lesz szó:
- Tőzsdei adózás, tőzsdei nyereség, jövedelem utáni adóbevallás, lásd itt.
- Devizapiaci, forex ügyletek adózásáról itt beszéltünk.
Mi az az ellenőrzött tőkepiaci ügylet?
Az ellenőrzött tőkepiaci ügyletet az Szja törvény 67/A. §-a határozza meg. Az adózási gyakorlatban ez azt jelenti, hogy ha az ügylet, a szolgáltató és az ügylethez kapcsolódó dokumentáció megfelel a törvényi feltételeknek, akkor a magánszemély az ellenőrzött tőkepiaci ügyletre vonatkozó kedvezőbb adózási szabályokat alkalmazhatja.
Ha az ügylet ellenőrzött tőkepiaci ügyletnek minősül, akkor az adóévben lezárt nyereséges és veszteséges ügyletek eredményét egymással szembe lehet állítani. A külföldi devizában keletkezett nyereséget és veszteséget a megfelelő MNB-devizaárfolyam alkalmazásával forintra kell átszámítani. Az így megállapított jövedelmet az éves személyijövedelemadó-bevallásban kell szerepeltetni, és az adó mértéke jelenleg 15% személyi jövedelemadó. Az ellenőrzött tőkepiaci ügyletből származó jövedelmet szociális hozzájárulási adó nem terheli.
További szabályok az ellenőrzött tőkepiaci ügylet adózásával kapcsolatban
- Az adott adóévet követő évben beadandó adóbevallásban az adott adóévben lezárt ügyletek után kell adót fizetni. Adót fizetni és adóbevallást készíteni akkor is kell, ha az összeget nem utaltuk ki a brókercégtől.
- A nyereséget és a veszteséget forintban kell kimutatni. Külföldi devizában vezetett számla vagy devizában elszámolt ügylet esetén az átszámításhoz az MNB hivatalos árfolyamai használhatók: http://www.mnb.hu/arfolyam-lekerdezes
- Az ellenőrzött tőkepiaci ügyletekből származó nyereségek és veszteségek egymással szembeállíthatók. Így például ha egyes tőkepiaci ügyleteken nyereség, más ügyleteken pedig veszteség keletkezett, akkor a veszteség csökkentheti az adóalapot, feltéve, hogy az ügyletek az ETÜ szabályai alá tartoznak.
- Adókiegyenlítésre akkor lehetünk jogosultak, ha az adóévben vagy az azt megelőző két év valamelyikében ellenőrzött tőkepiaci ügyletből származó veszteséget értünk el, és ezt a veszteséget a keletkezésének évéről szóló adóbevallásban feltüntettük. Az adókiegyenlítés részletes szabályait és korlátait az Szja tv. 67/A. §-a tartalmazza.
Az ellenőrzött tőkepiaci ügylet fogalmának magyarázata
Az első fontos kérdés az adózás szempontjából az, hogy az adott ügylet az ellenőrzött tőkepiaci ügylet hatálya alá tartozik-e. Ez nemcsak az ügylet típusától, hanem a szolgáltató jogállásától, felügyeleti helyzetétől és az ügyletről rendelkezésre álló igazolásoktól is függ.
A törvény alapján ellenőrzött tőkepiaci ügyletnek minősülhet többek között:
- befektetési szolgáltatóval vagy befektetési szolgáltató közreműködésével kötött ügylet,
- csereügyletnek nem minősülő,
- pénzügyi eszközre vagy árura kötött ügylet,
- pénzügyi szolgáltatás keretében végrehajtott ügylet,
- devizára vagy valutára kötött, pénzügyi elszámolással lezáródó azonnali ügylet.
A szolgáltató oldaláról különösen fontos, hogy az ügylet olyan befektetési szolgáltatóval vagy annak közreműködésével történjen, amely megfelel a törvényben meghatározott felügyeleti és dokumentációs feltételeknek. Ilyen lehet például:
- a Magyar Nemzeti Bank felügyelete alatt álló szolgáltató,
- valamely EGT-államban működő, megfelelően felügyelt befektetési szolgáltató,
- vagy olyan OECD-tagállamban működő pénzpiacon tevékenységet folytató befektetési szolgáltató, amely esetében a törvényben előírt további feltételek is teljesülnek.
Nem elegendő tehát önmagában az, hogy a brókercég ismert vagy külföldön szabályozott szolgáltató. Az ETÜ-minősítéshez azt is vizsgálni kell, hogy az adott szolgáltató felügyeleti státusza, az ügylet típusa és az adókötelezettség megállapításához szükséges igazolás megfelel-e az Szja tv. 67/A. §-ában meghatározott feltételeknek.
A gyakorlatban érdemes ellenőrizni, hogy a szolgáltató szerepel-e az MNB nyilvántartásában vagy más, releváns felügyeleti nyilvántartásban. Az MNB keresője itt érhető el: MNB piaci szereplők keresője.
Ha a brókercég megtalálható a nyilvántartásban, és érvényes, aktív engedéllyel vagy bejelentéssel rendelkezik, az növelheti annak valószínűségét, hogy az adott szolgáltatón keresztül kötött ügylet megfelelhet az ETÜ szabályainak. Ez azonban önmagában még nem döntő: a konkrét ügylet és az ügylethez kapcsolódó igazolás feltételeit is vizsgálni kell.
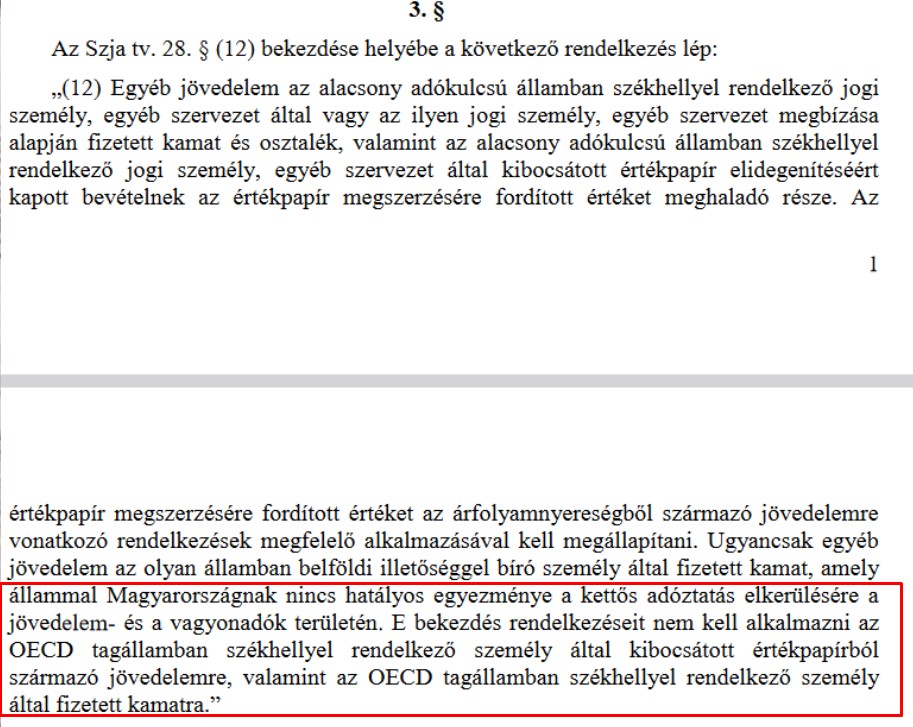
Az elmúlt években az ellenőrzött tőkepiaci ügylet szabályozása módosult. Különösen fontos változás, hogy az Szja tv. az EGT-államok mellett az OECD-tagállamokban működő pénzpiacon tevékenységet folytató befektetési szolgáltatókkal vagy azok közreműködésével kötött ügyletekre is kiterjesztheti az ellenőrzött tőkepiaci ügylet fogalmát, ha a törvényben meghatározott további feltételek teljesülnek. Ez azért lényeges, mert Magyarország és az Egyesült Államok között a kettős adóztatás elkerüléséről szóló egyezmény 2024-től már nem alkalmazható, ugyanakkor az Egyesült Államok OECD-tagsága miatt az amerikai befektetési szolgáltatóval kötött ügylet nem esik ki automatikusan az ellenőrzött tőkepiaci ügyletek köréből.
Fontos azonban különbséget tenni az ügylet ETÜ-minősítése és az adott jövedelemtípus adóztatása között. Az amerikai értékpapírokból származó osztalék, kamat, árfolyamnyereség vagy más jövedelem adózása eltérő szabályok alá eshet, ezért amerikai szolgáltató, amerikai értékpapír vagy amerikai forrású jövedelem esetén célszerű külön ellenőrizni az aktuális adózási szabályokat.
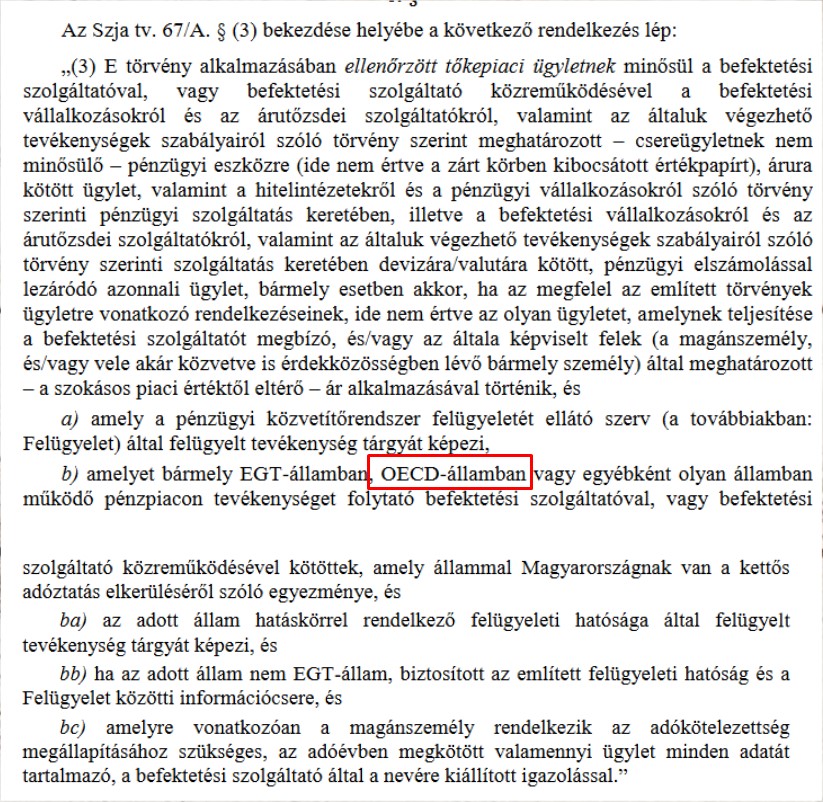
Az Egyesült Államok és Magyarország közötti kettős adóztatási egyezmény megszűnése miatt az amerikai értékpapírokból, kamatból, osztalékból és árfolyamnyereségből származó jövedelmek adózása külön figyelmet igényel. Nem minden jövedelemtípus adózik azonos módon, ezért amerikai szolgáltató vagy amerikai értékpapír esetén célszerű külön ellenőrizni az aktuális szabályokat.
Belefér-e a CFD kereskedés az ellenőrzött tőkepiaci ügyletbe?
A CFD kereskedés nem zárható ki automatikusan az ellenőrzött tőkepiaci ügyletek köréből, mivel pénzügyi eszközre kötött, pénzügyi elszámolással lezáródó ügyletként bizonyos esetekben formálisan illeszkedhet az Szja tv. 67/A. §-ában szereplő meghatározásba. Ugyanakkor az, hogy egy konkrét CFD ügylet valóban ETÜ-nek minősül-e, nem kizárólag a termék elnevezésétől függ.
A minősítésnél vizsgálni kell többek között, hogy a kereskedés felügyelt befektetési szolgáltatón keresztül történik-e, a szolgáltató megfelel-e a törvényben meghatározott feltételeknek, rendelkezésre áll-e az adókötelezettség megállapításához szükséges, részletes, névre szóló igazolás, valamint az ügylet egyéb feltételei megfelelnek-e az Szja tv. 67/A. §-ának.
A CFD-ügylet ETÜ-minősítését ezért nem önmagában az dönti el, hogy a befektető CFD-termékkel kereskedik. Egy konkrét CFD-számla vagy brókercég esetében az ETÜ-minősítés csak az adott szolgáltató, az ügyleti feltételek és a rendelkezésre álló igazolások ismeretében állapítható meg. Ha ezek a feltételek teljesülnek, a CFD ügylet ETÜ-ként adózhat; ha nem teljesülnek, akkor más adózási szabályok alkalmazása merülhet fel.
Adózással kapcsolatos további témák:
- Tőzsdei adózás, tőzsdei nyereség, jövedelem utáni adóbevallás
- Befektetési alapok, befektetési jegyek adózása
- Állampapír adózás, adóbevallás, állampapír kamatadó
- Bitcoin adózás Magyarországon, kriptodeviza adózása
- Hogyan adózunk a részvények osztaléka után?
- Forex adózás, devizakereskedés adózás
- TBSZ: Tartós Befektetési Számla, működése, tudnivalók, előnyök, hátrányok
A közzétett információk tájékoztató jellegűek, és nem minősülnek adótanácsadásnak. Az adózással kapcsolatos szabályok változhatnak, ezért konkrét adózási kérdésekben érdemes adószakértő, könyvelő vagy a NAV segítségét kérni. Javasoljuk, hogy az aktuális adókulcsokról és az adóbevallás folyamatáról mindig tájékozódjunk a NAV honlapján is.
Az alábbiakban az ellenőrzött tőkepiaci ügyletek adózásával foglalkozunk, azonban a tőzsdei kereskedés adózásával teljes részletességgel nem itt, hanem a következő bejegyzésben lesz szó:
- Tőzsdei adózás, tőzsdei nyereség, jövedelem utáni adóbevallás, lásd itt.
- Devizapiaci, forex ügyletek adózásáról itt beszéltünk.
Mi az az ellenőrzött tőkepiaci ügylet?
Az ellenőrzött tőkepiaci ügyletet az Szja törvény 67/A. §-a határozza meg. Az adózási gyakorlatban ez azt jelenti, hogy ha az ügylet, a szolgáltató és az ügylethez kapcsolódó dokumentáció megfelel a törvényi feltételeknek, akkor a magánszemély az ellenőrzött tőkepiaci ügyletre vonatkozó kedvezőbb adózási szabályokat alkalmazhatja.
Ha az ügylet ellenőrzött tőkepiaci ügyletnek minősül, akkor az adóévben lezárt nyereséges és veszteséges ügyletek eredményét egymással szembe lehet állítani. A külföldi devizában keletkezett nyereséget és veszteséget a megfelelő MNB-devizaárfolyam alkalmazásával forintra kell átszámítani. Az így megállapított jövedelmet az éves személyijövedelemadó-bevallásban kell szerepeltetni, és az adó mértéke jelenleg 15% személyi jövedelemadó. Az ellenőrzött tőkepiaci ügyletből származó jövedelmet szociális hozzájárulási adó nem terheli.
További szabályok az ellenőrzött tőkepiaci ügylet adózásával kapcsolatban
- Az adott adóévet követő évben beadandó adóbevallásban az adott adóévben lezárt ügyletek után kell adót fizetni. Adót fizetni és adóbevallást készíteni akkor is kell, ha az összeget nem utaltuk ki a brókercégtől.
- A nyereséget és a veszteséget forintban kell kimutatni. Külföldi devizában vezetett számla vagy devizában elszámolt ügylet esetén az átszámításhoz az MNB hivatalos árfolyamai használhatók: http://www.mnb.hu/arfolyam-lekerdezes
- Az ellenőrzött tőkepiaci ügyletekből származó nyereségek és veszteségek egymással szembeállíthatók. Így például ha egyes tőkepiaci ügyleteken nyereség, más ügyleteken pedig veszteség keletkezett, akkor a veszteség csökkentheti az adóalapot, feltéve, hogy az ügyletek az ETÜ szabályai alá tartoznak.
- Adókiegyenlítésre akkor lehetünk jogosultak, ha az adóévben vagy az azt megelőző két év valamelyikében ellenőrzött tőkepiaci ügyletből származó veszteséget értünk el, és ezt a veszteséget a keletkezésének évéről szóló adóbevallásban feltüntettük. Az adókiegyenlítés részletes szabályait és korlátait az Szja tv. 67/A. §-a tartalmazza.
Az ellenőrzött tőkepiaci ügylet fogalmának magyarázata
Az első fontos kérdés az adózás szempontjából az, hogy az adott ügylet az ellenőrzött tőkepiaci ügylet hatálya alá tartozik-e. Ez nemcsak az ügylet típusától, hanem a szolgáltató jogállásától, felügyeleti helyzetétől és az ügyletről rendelkezésre álló igazolásoktól is függ.
A törvény alapján ellenőrzött tőkepiaci ügyletnek minősülhet többek között:
- befektetési szolgáltatóval vagy befektetési szolgáltató közreműködésével kötött ügylet,
- csereügyletnek nem minősülő,
- pénzügyi eszközre vagy árura kötött ügylet,
- pénzügyi szolgáltatás keretében végrehajtott ügylet,
- devizára vagy valutára kötött, pénzügyi elszámolással lezáródó azonnali ügylet.
A szolgáltató oldaláról különösen fontos, hogy az ügylet olyan befektetési szolgáltatóval vagy annak közreműködésével történjen, amely megfelel a törvényben meghatározott felügyeleti és dokumentációs feltételeknek. Ilyen lehet például:
- a Magyar Nemzeti Bank felügyelete alatt álló szolgáltató,
- valamely EGT-államban működő, megfelelően felügyelt befektetési szolgáltató,
- vagy olyan OECD-tagállamban működő pénzpiacon tevékenységet folytató befektetési szolgáltató, amely esetében a törvényben előírt további feltételek is teljesülnek.
Nem elegendő tehát önmagában az, hogy a brókercég ismert vagy külföldön szabályozott szolgáltató. Az ETÜ-minősítéshez azt is vizsgálni kell, hogy az adott szolgáltató felügyeleti státusza, az ügylet típusa és az adókötelezettség megállapításához szükséges igazolás megfelel-e az Szja tv. 67/A. §-ában meghatározott feltételeknek.
A gyakorlatban érdemes ellenőrizni, hogy a szolgáltató szerepel-e az MNB nyilvántartásában vagy más, releváns felügyeleti nyilvántartásban. Az MNB keresője itt érhető el: MNB piaci szereplők keresője.
Ha a brókercég megtalálható a nyilvántartásban, és érvényes, aktív engedéllyel vagy bejelentéssel rendelkezik, az növelheti annak valószínűségét, hogy az adott szolgáltatón keresztül kötött ügylet megfelelhet az ETÜ szabályainak. Ez azonban önmagában még nem döntő: a konkrét ügylet és az ügylethez kapcsolódó igazolás feltételeit is vizsgálni kell.
Az elmúlt években az ellenőrzött tőkepiaci ügylet szabályozása módosult. Különösen fontos változás, hogy az Szja tv. az EGT-államok mellett az OECD-tagállamokban működő pénzpiacon tevékenységet folytató befektetési szolgáltatókkal vagy azok közreműködésével kötött ügyletekre is kiterjesztheti az ellenőrzött tőkepiaci ügylet fogalmát, ha a törvényben meghatározott további feltételek teljesülnek. Ez azért lényeges, mert Magyarország és az Egyesült Államok között a kettős adóztatás elkerüléséről szóló egyezmény 2024-től már nem alkalmazható, ugyanakkor az Egyesült Államok OECD-tagsága miatt az amerikai befektetési szolgáltatóval kötött ügylet nem esik ki automatikusan az ellenőrzött tőkepiaci ügyletek köréből.
Fontos azonban különbséget tenni az ügylet ETÜ-minősítése és az adott jövedelemtípus adóztatása között. Az amerikai értékpapírokból származó osztalék, kamat, árfolyamnyereség vagy más jövedelem adózása eltérő szabályok alá eshet, ezért amerikai szolgáltató, amerikai értékpapír vagy amerikai forrású jövedelem esetén célszerű külön ellenőrizni az aktuális adózási szabályokat.
Az Egyesült Államok és Magyarország közötti kettős adóztatási egyezmény megszűnése miatt az amerikai értékpapírokból, kamatból, osztalékból és árfolyamnyereségből származó jövedelmek adózása külön figyelmet igényel. Nem minden jövedelemtípus adózik azonos módon, ezért amerikai szolgáltató vagy amerikai értékpapír esetén célszerű külön ellenőrizni az aktuális szabályokat.
Belefér-e a CFD kereskedés az ellenőrzött tőkepiaci ügyletbe?
A CFD kereskedés nem zárható ki automatikusan az ellenőrzött tőkepiaci ügyletek köréből, mivel pénzügyi eszközre kötött, pénzügyi elszámolással lezáródó ügyletként bizonyos esetekben formálisan illeszkedhet az Szja tv. 67/A. §-ában szereplő meghatározásba. Ugyanakkor az, hogy egy konkrét CFD ügylet valóban ETÜ-nek minősül-e, nem kizárólag a termék elnevezésétől függ.
A minősítésnél vizsgálni kell többek között, hogy a kereskedés felügyelt befektetési szolgáltatón keresztül történik-e, a szolgáltató megfelel-e a törvényben meghatározott feltételeknek, rendelkezésre áll-e az adókötelezettség megállapításához szükséges, részletes, névre szóló igazolás, valamint az ügylet egyéb feltételei megfelelnek-e az Szja tv. 67/A. §-ának.
A CFD-ügylet ETÜ-minősítését ezért nem önmagában az dönti el, hogy a befektető CFD-termékkel kereskedik. Egy konkrét CFD-számla vagy brókercég esetében az ETÜ-minősítés csak az adott szolgáltató, az ügyleti feltételek és a rendelkezésre álló igazolások ismeretében állapítható meg. Ha ezek a feltételek teljesülnek, a CFD ügylet ETÜ-ként adózhat; ha nem teljesülnek, akkor más adózási szabályok alkalmazása merülhet fel.
Adózással kapcsolatos további témák:
- Tőzsdei adózás, tőzsdei nyereség, jövedelem utáni adóbevallás
- Befektetési alapok, befektetési jegyek adózása
- Állampapír adózás, adóbevallás, állampapír kamatadó
- Bitcoin adózás Magyarországon, kriptodeviza adózása
- Hogyan adózunk a részvények osztaléka után?
- Forex adózás, devizakereskedés adózás
- TBSZ: Tartós Befektetési Számla, működése, tudnivalók, előnyök, hátrányok
A közzétett információk tájékoztató jellegűek, és nem minősülnek adótanácsadásnak. Az adózással kapcsolatos szabályok változhatnak, ezért konkrét adózási kérdésekben érdemes adószakértő, könyvelő vagy a NAV segítségét kérni. Javasoljuk, hogy az aktuális adókulcsokról és az adóbevallás folyamatáról mindig tájékozódjunk a NAV honlapján is.
Szeretnéd jobban megérteni a tőzsdei kereskedés működését?
Az adózási szabályok mellett a tőzsdei kereskedéshez azt is érdemes átlátni, hogyan működnek a brókercégek, a megbízások és a különböző tőzsdei termékek, valamint milyen kockázatokkal találkozhatunk a gyakorlatban.
Ha ezekkel a témákkal rendszerezett formában szeretnél foglalkozni, nézd meg az Elemzésközpont Tőzsdetanfolyamát.