Arbitrázs: Mit jelent? Hogyan köss arbitrázs ügyletet..
Bejegyzésünkben az arbitrázs fogalmával, az arbitrázs kereskedés alapjaival és a különböző arbitrázs módszerekkel foglalkozunk. Részletesebben kitérünk a statisztikai arbitrázs egyik ismert változatára, a pairs trading stratégiára is. A cikk második felében a témával kapcsolatos kutatási eredményeket tekintjük át, beleértve a pairs trading több évtizedes visszatesztelését és egy 2000-2023 közötti időszakot vizsgáló újabb kutatást is.
Már az elején érdemes különbséget tenni a klasszikus arbitrázs és a statisztikai arbitrázs között. A klasszikus arbitrázs során ugyanazon vagy egymással szorosan összekapcsolt termékek pillanatnyi félreárazását próbálják kihasználni. Ideális esetben a vételi és eladási ügylet közel azonos időben történik, ezért az árfolyamkockázat nagyon alacsony lehet. A statisztikai arbitrázs esetében viszont egy múltban megfigyelt kapcsolat helyreállására számítunk. Emiatt ezek a stratégiák már jelentős piaci és modellkockázattal járhatnak. A következő témákat tárgyaljuk:
- Mi az arbitrázs? Az arbitrázs fogalma
- Arbitrázs lehetőségek a tőzsdéken
- Relatív érték alapú kereskedés az árupiacokon
- Háromszög arbitrázs
- Arbitrázs a tőkeáttétes pozíciók finanszírozási költségeiben
- Arbitrázs lehetőségek a kriptovaluták piacán
- HFT arbitrázs stratégiákat használó cégek
- Arbitrázs kereskedéssel foglalkozó alapkezelők
- Pairs trading és statisztikai arbitrázs
- A pairs trading stratégia szabályai
- Pairs trading négy évtizedes visszatesztelése
- Pairs trading újabb vizsgálatai 2000-2023 között
Mi az arbitrázs? Az arbitrázs fogalma
Az arbitrázs lényege, hogy a piaci szereplő ugyanazon vagy egymással szorosan összefüggő termékek között kialakuló ár-, árfolyam- vagy kamatkülönbséget próbálja kihasználni. A klasszikus arbitrázs során a vételi és eladási ügyletet lehetőség szerint közel azonos időben hajtják végre. Ennek célja, hogy a kereskedő minél kisebb ideig tartson nyitott, árfolyamkockázatnak kitett pozíciót.
Ebből is látható, hogy többféle arbitrázs létezik. Előfordulhat például, hogy ugyanazzal a részvénnyel több tőzsdén is kereskednek, és rövid időre eltérés alakul ki az árak között. Hasonló eltérések jelenhetnek meg egymással szoros kapcsolatban álló termékek piacán, a devizapiacon vagy akár a finanszírozási költségekben.
Fontos azonban, hogy a pénzügyi szakirodalomban az arbitrázs kifejezést sokszor tágabb értelemben is használják. A statisztikai arbitrázs stratégiák, köztük a pairs trading, már nem tekinthetők kockázatmentes ügyleteknek. Ezeknél egy statisztikai kapcsolat fennmaradására vagy helyreállására építünk, ami a jövőben nem feltétlenül következik be.
Arbitrázs lehetőségek, módszerek és technikák
Az alábbiakban áttekintjük a legismertebb arbitrázs és statisztikai arbitrázs módszereket. Megfigyelhető, hogy az egyszerűnek tűnő lehetőségek jelentős részét ma már automatizált kereskedési rendszerek figyelik, ezért a ténylegesen kihasználható eltérések gyakran nagyon rövid ideig maradnak fenn.
1) Arbitrázs lehetőségek a tőzsdéken
Klasszikus tőzsdei arbitrázs akkor alakulhat ki, ha ugyanazzal vagy gazdaságilag közel azonos termékkel több kereskedési helyszínen is lehet kereskedni, és az árak között átmeneti eltérés keletkezik.
A gyakorlatban sok olyan részvényt találunk, amely több piacon is elérhető. Például az ADR és GDR részvények esetében ugyanannak a társaságnak az értékpapírjai különböző kereskedési helyszíneken is megjelenhetnek.
Az arbitrázs kereskedő azokat a helyzeteket keresi, amikor az árkülönbség nagyobb annál, amit a devizaárfolyam, a kereskedési költségek, az eltérő elszámolás vagy más piaci tényezők indokolnának. Ilyenkor elméletileg megvásárolható az olcsóbb termék és ezzel egy időben eladható vagy shortolható a drágább.
A gyakorlatban azonban a spread, a jutalék, az adózás, az eltérő elszámolási rendszer és a végrehajtási késedelem miatt a látható árkülönbség egy része nem jelent tényleges arbitrázslehetőséget. A nagy intézményi szereplők és automatizált kereskedési rendszerek ráadásul folyamatosan figyelik ezeket az eltéréseket.
2) Relatív érték alapú kereskedés az árupiacokon
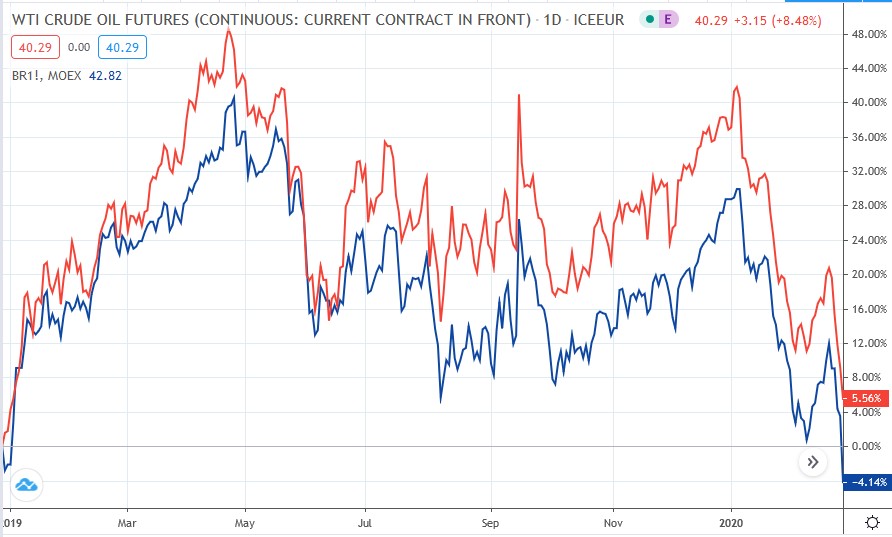
Az árupiacokon is megfigyelhetünk egymással szoros kapcsolatban álló termékeket. Jó példa erre a WTI és a Brent olaj ára. A két olajtípus ára általában együtt mozog, de az árkülönbség időben jelentősen változhat.
Ilyen esetekben gyakran statisztikai arbitrázsról vagy relatív érték alapú kereskedésről beszélünk. A kereskedő megvizsgálhatja a két termék közötti múltbeli árkülönbséget, majd azt keresi, mikor válik a spread szokatlanul naggyá.
Egy egyszerű szabály szerint például akkor lehetne ügyletet nyitni, ha az aktuális spread legalább két szórással eltér a múltbeli átlagától. Ebben az esetben a felülteljesítő terméken short, az alulteljesítő terméken long pozíció nyílhat.
Ez azonban már nem klasszikus, kockázatmentes arbitrázs. A stratégia arra épít, hogy a két termék közötti kapcsolat később helyreáll. Semmi nem garantálja, hogy ez megtörténik. Az árkülönbség akár tartósan nagyobb maradhat vagy tovább növekedhet.
Az alábbi képen a WTI és a Brent olaj árfolyamának változása követhető nyomon. Jól látható, hogy egyes időszakokban jelentősen megnő a két termék közötti árkülönbség.
3) Arbitrázs a devizapiacon és a háromszög arbitrázs
A devizapiac jelentős része tőzsdén kívüli, OTC piac. A különböző devizapárok árfolyamai azonban matematikailag összekapcsolódnak, ezért az egymással inkonzisztens jegyzések rövid időre arbitrázslehetőséget teremthetnek.
Ezt használja ki a háromszög arbitrázs. Például az EUR/HUF, az EUR/USD és az USD/HUF árfolyam között elméleti kapcsolat áll fenn. Egyszerűsítve az EUR/HUF árfolyam és az EUR/USD árfolyam hányadosából meghatározható az USD/HUF keresztárfolyama.
Ha például:
EUR/HUF ÷ EUR/USD = USD/HUF
akkor a közvetlenül jegyzett USD/HUF árfolyamnak ehhez a keresztárfolyamhoz nagyon közel kell lennie. Ha a közvetlen jegyzés ettől olyan mértékben tér el, hogy a spreadek és a tranzakciós költségek levonása után is marad különbség, elméletileg arbitrázslehetőség alakulhat ki.
A gyakorlatban ezeket az eltéréseket algoritmusok rendkívül gyorsan felismerik és kihasználják, ezért a lakossági kereskedő által látott eltérések általában nagyon kicsik és rövid életűek.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik és mi nem a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
4) Arbitrázs a tőkeáttétes pozíciók finanszírozási költségeiben
A tőkeáttétes pozíciók tartásakor a befektető bizonyos esetekben kamatot kap, más esetekben finanszírozási költséget fizet. A swap és más finanszírozási tételek brókercégenként eltérhetnek, ezért időnként olyan helyzet is kialakulhat, amikor két szolgáltató eltérően árazza ugyanannak a pozíciónak a tartási költségét.
Elméletileg elképzelhető, hogy két különböző brókercégnél ellentétes irányú pozíciót nyitunk ugyanarra a termékre, miközben a kapott és fizetett finanszírozási költségek között pozitív különbség marad.
A gyakorlatban azonban ez sem tekinthető automatikusan kockázatmentes ügyletnek. A két brókercég árazása eltérhet, változhat a spread, különbség lehet a végrehajtásban, a margin követelményekben és a swap feltételeiben is. A szolgáltató a finanszírozási feltételeket később megváltoztathatja, és partnerkockázattal is számolnunk kell.
Korábban előfordult olyan eset is, amikor egy brókercégnél technikai vagy árazási hiba miatt ugyanazon termék long és short iránya egyaránt pozitív finanszírozást kapott. A kereskedők ezt nagy tőkeáttétellel próbálták kihasználni. Az ilyen helyzetek azonban jellemzően rövid életűek, és a szolgáltatók a feltételeket gyorsan módosítják.
5) Arbitrázs lehetőségek a kriptovaluták piacán
A kriptovalutákkal számos különböző kriptotőzsdén lehet kereskedni, és ugyanannak az eszköznek az ára átmenetileg eltérhet az egyes kereskedési helyszíneken. Az eltérések jellemzően nagyobbak lehetnek stresszes piaci időszakokban, alacsonyabb likviditás mellett vagy olyan piacokon, ahol a tőke mozgatása valamilyen okból nehézkesebb.
Korábban arra is láthattunk példát, hogy ugyanazon kriptovaluta ára egyes országok piacain több százalékkal magasabb volt, mint más kereskedési helyszíneken. Ezek az eltérések első látásra jelentős arbitrázslehetőségnek tűnhetnek.
Tegyük azonban hozzá, hogy az árkülönbség önmagában kevés. Figyelembe kell venni a kereskedési díjakat, a spreadet, a ki- és beutalási költségeket, az elszámolási időt, a devizaváltást és a partnerkockázatot is. Ha a kriptoeszköz átutalása hosszabb időt vesz igénybe, az árkülönbség közben meg is szűnhet.
A nagyobb piacokon az arbitrázs lehetőségek figyelését és kalkulációját jellemzően automatizált rendszerek végzik. A nagy volumenben kereskedő szereplők ráadásul alacsonyabb jutalék mellett tudnak kereskedni, így olyan kis eltéréseket is képesek kihasználni, amelyek egy lakossági kereskedő számára már nem lennének gazdaságosak.
6) Arbitrázs kereskedéssel foglalkozó alapkezelők és ETF-ek
Nem feltétlenül szükséges saját magunknak arbitrázs ügyleteket keresni. Léteznek olyan alapkezelők és befektetési alapok is, amelyek különféle relatív érték alapú vagy arbitrázs stratégiákat alkalmaznak.
Ilyen terület például a merger arbitrage, amely vállalati felvásárlásokhoz kapcsolódik. Egy bejelentett felvásárlás után a céltársaság részvényének piaci ára gyakran a felvásárlási ár alatt marad. A különbség részben azt a kockázatot tükrözi, hogy az ügylet meghiúsulhat vagy a feltételek megváltozhatnak.
A merger arbitrázs működését és kockázatait részletesebben tárgyaltuk az akvizíciókról szóló bejegyzésben.
7) HFT arbitrázs stratégiákat használó cégek
A HFT, azaz High-Frequency Trading stratégiák egyes változatai szintén nagyon rövid ideig fennálló árazási eltérések kihasználására épülnek. Az algoritmusok folyamatosan figyelik a kereskedési helyszíneket, az ajánlati könyveket és az egymással összekapcsolódó termékek árait.
Ha eltérés jelenik meg, a rendszer rendkívül gyorsan megpróbálhat pozícióba lépni. Ezeknél a stratégiáknál a cél általában a nagyon kis árkülönbségek kihasználása, minimális piaci kitettség mellett. Ettől azonban még végrehajtási, technológiai, likviditási és modellkockázat is fennáll.
A HFT működését több cikkben is részletesen tárgyaltuk:
- Az order routing működéséről itt olvashatsz: Order routing - melyik tőzsdén teljesül a megbízásunk?
- A HFT rendszerek működéséről itt beszéltünk: HFT tőzsdestratégiák és kockázataik
- Arbitrázs és fedezeti ügyleteket alkalmazott az egyik legismertebb hedge fund is: Az LTCM hedge fund bukása
8) Pairs trading és statisztikai arbitrázs a tőzsdén
A pairs trading stratégiáknak több évtizedes múltja van az amerikai részvénypiacon. Befektetési bankok és hedge fundok egyaránt használták a módszer különböző változatait.
Az alapötlet első látásra egyszerű. Keresünk két olyan részvényt, amelyek árfolyama vagy hozama a múltban szorosan együtt mozgott. Ha később jelentős eltérés alakul ki közöttük, akkor az alulteljesítő részvényt megvesszük, a felülteljesítőt pedig shortoljuk. A stratégia arra épít, hogy a két eszköz közötti kapcsolat később ismét közelebb kerül a korábbi állapotához.
Itt azonban már statisztikai arbitrázsról beszélünk. A két pozíció megnyitása után a spread tovább növekedhet, és az sem garantált, hogy valaha visszatér a korábbi szintjére.
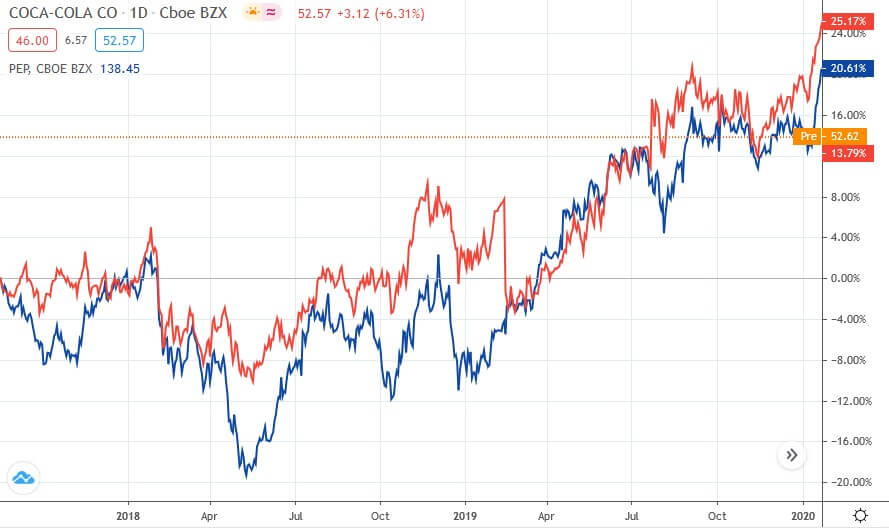
Jó példát jelentenek az olyan, hasonló üzleti területen működő vállalatok, mint a Coca-Cola és a Pepsi, az Exxon Mobil és a Chevron, vagy a német piacon az RWE és az E.ON. Ezeknek a részvényeknek az árfolyama hosszabb időszakokban hasonló tényezőkre reagálhat, ugyanakkor időnként jelentős divergencia alakulhat ki közöttük.
Az alábbi képen a Coca-Cola és a Pepsi részvények együttmozgása, illetve az ettől való eltérések időszakai figyelhetők meg.
Az 1980-as években Nunzio Tartaglia fizikusokból, matematikusokból és programozókból álló csapatot hozott össze. A csoport célja olyan szisztematikus részvénypiaci stratégiák kialakítása volt, amelyek számítógépes rendszerrel végrehajthatók és visszatesztelhetők.
A rendszer egyik ismert eleme a pairs trading volt. Olyan részvényeket kerestek, amelyek korábban szorosan együtt mozogtak, majd a kapcsolat átmeneti felbomlását próbálták kihasználni. A történeti beszámolók szerint a stratégia jelentős eredményeket hozott, ugyanakkor később gyengébb időszakok is következtek.
Ezzel szélesebb körben is ismertté váltak a piacsemleges vagy részben piacsemleges stratégiák. Ezeknél a long pozíció mellett short pozíció is szerepel, így a teljes részvénypiaci mozgás hatását próbálják mérsékelni. A long-short stratégiákról és más fedezeti ügyletekről ebben a bejegyzésben beszéltünk részletesebben.
A pairs trading stratégia szabályai
Egy egyszerű pairs trading stratégia alapvetően négy lépésből áll:
- Keress olyan részvényeket, amelyek árfolyama vagy hozama a múltban szorosan együtt mozgott.
- Várj arra a helyzetre, amikor a két részvény közötti kapcsolat jelentősen eltér a korábban megfigyelttől.
- Nyisd meg a long és short pozíciót az előre meghatározott szabályok alapján.
- Zárd le az ügyletet, ha a spread visszatér a meghatározott szintre, vagy eltelik az előre rögzített maximális tartási idő.
Egyszerűnek hangzik, de számos kérdés felmerül. Hogyan állapítsuk meg, hogy két részvény valóban együtt mozog? Ugyanabban az iparágban legyenek? Mi legyen az illikvid részvényekkel? Mekkora eltérés esetén nyissuk meg a pozíciót? Mikor zárjuk az ügyletet? Mit tegyünk akkor, ha a spread a várttal ellentétes irányba mozdul?
A fenti kérdésekre nincs egyetlen, minden helyzetben alkalmazható válasz. Az egyes stratégiák más szabályok alapján keresik a megfelelő részvénypárokat és határozzák meg a belépési, illetve kilépési pontokat.
Gyakori kiindulópont a korreláció vizsgálata. A korrelációs együttható azt mutatja meg, hogy két változó milyen erősen és milyen irányban mozog együtt. Értéke -1 és +1 között lehet.
Ha a korreláció nulla körül van, a két változó között nincs erős lineáris együttmozgás. Ha az érték +1-hez közelít, akkor a két idősor erősen azonos irányban mozog. A -1-hez közeli érték ezzel szemben erős, ellentétes irányú kapcsolatot jelez.
A pairs trading szempontjából azonban fontos, hogy a magas korreláció önmagában még nem jelenti azt, hogy a két részvény közötti spread hosszú távon visszatér egy stabil értékhez. Két részvény hosszú ideig erősen korrelálhat úgy is, hogy az árfolyamuk közötti különbség folyamatosan növekszik. Emiatt a modernebb pairs trading modellekben gyakran cointegrációt és más idősoros tulajdonságokat is vizsgálnak.
A korreláció mérésére különböző online programok is használhatók. Ezek segítségével nagyobb részvénykörből kereshetünk olyan eszközöket, amelyek múltbeli hozamai szorosan együtt mozogtak.
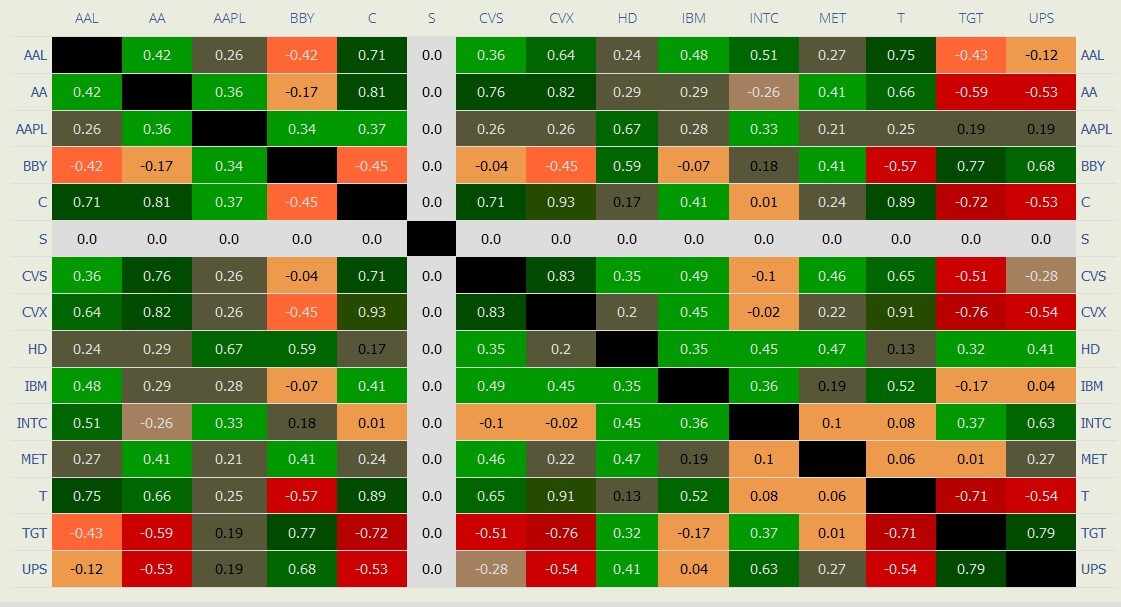
A fenti táblázatban a korrelációs értékeket láthatjuk. A zöld szín az erősebb pozitív kapcsolatokat jelzi. Egy másik, erre a célra használható programot itt találunk.
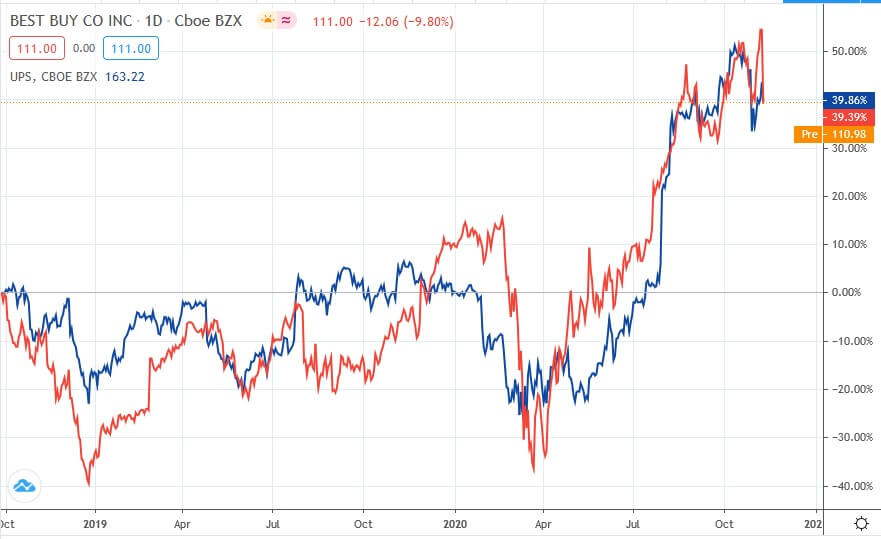
Árfolyam-elemző programokkal is vizsgálhatjuk a részvények közötti együttmozgást. Az alábbi képen a TradingView árfolyamelemzőt használom erre a célra. Egy egyszerű szűrés során gyakran 0,8 feletti korrelációt keresnek, de ez önmagában még nem elegendő egy pairs trading stratégia kialakításához.
Következő kérdés, hogy mekkora divergencia vagy spread esetén nyissuk meg a pozíciót. Ebben jelentős eltérések vannak az egyes stratégiák között.
Egyes modellek például azt vizsgálják, hogy a rövid távú korreláció mennyire csökkent a hosszabb távon megfigyelt értékhez képest. Más stratégiák közvetlenül a két részvény közötti spreadet mérik, és akkor nyitnak pozíciót, amikor az eltérés meghaladja a korábbi spread szórásának például kétszeresét. A szórás és a volatilitás értelmezéséről itt beszéltünk részletesebben.
A kereskedési költségeket sem hagyhatjuk figyelmen kívül. Egy pairs trading ügylet legalább két pozíciót jelent, ráadásul a stratégia gyakran többször nyit és zár. A jutalék, a bid-ask spread, a shortolás költsége és a finanszírozási költség jelentősen csökkentheti az elméleti hozamot.
A kockázatkezelés szintén alapvető kérdés. A spread tartósan fennmaradhat, sőt tovább is növekedhet. Gondoljunk arra az esetre, amikor az egyik vállalat üzleti helyzete lényegesen megváltozik, új terméket vezet be, felvásárlási célponttá válik, jelentős veszteséget jelent be vagy akár fizetési problémákba kerül.
Ilyen helyzetekben az a kapcsolat, amely a múltban stabilnak tűnt, tartósan megváltozhat. Emiatt az intézményi statisztikai arbitrázs stratégiák gyakran nem egyetlen részvénypárra építenek, hanem egyszerre több tucat vagy akár több száz pozíció között osztják meg a kockázatot.
Az illikvid részvények kizárása szintén fontos. Ha egy részvényben alacsony a forgalom, a bid-ask spread nagy lehet, a végrehajtási ár jelentősen eltérhet az elméleti ártól, és egy nagyobb megbízás maga is elmozdíthatja az árfolyamot. Az illikvid és centes részvények kockázatairól itt beszéltünk részletesebben.
Pairs trading stratégia négy évtizedes visszatesztelése
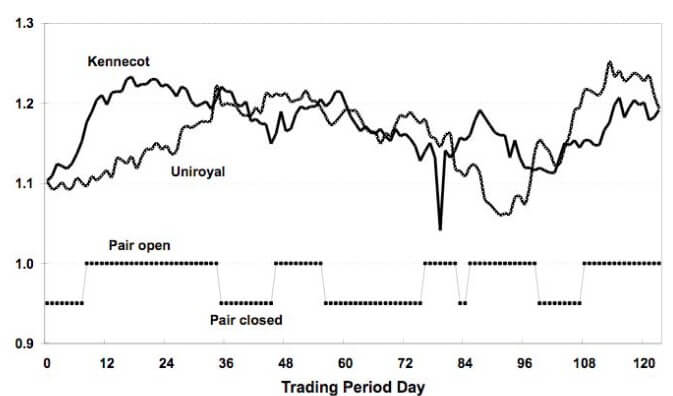
A pairs trading egyik legismertebb empirikus vizsgálata Gatev és szerzőtársai kutatása. A kutatók több évtizedes amerikai részvénypiaci adatsoron teszteltek egy egyszerű, szabályalapú pairs trading stratégiát.
A vizsgálatban a részvények együttmozgását 12 hónapos kialakítási időszak alapján határozták meg. Ezt követően a kiválasztott párokat a következő 6 hónapban figyelték és kereskedték.
A kutatók a CRSP adatbázisában elérhető részvények széles körét vizsgálták, miközben kizárták a kevésbé likvid papírokat. Az együttmozgás alapján rangsorolták a részvénypárokat, majd többféle portfóliót alakítottak ki. Vizsgálták például az 5, a 20 és a 100 legszorosabban együtt mozgó párt is.
A pozíció akkor nyílt meg, amikor a két részvény normalizált árfolyama közötti eltérés elérte a korábban megfigyelt spread szórásának kétszeresét. Az alulteljesítő részvényt megvásárolták, a felülteljesítőt pedig shortolták.
A pozíciót akkor zárták, amikor a két részvény árfolyama ismét találkozott. Ha a 6 hónapos kereskedési időszak végéig ez nem történt meg, a pozíciót akkor is lezárták.
forrás: Gatev és szerzőtársai (2006)
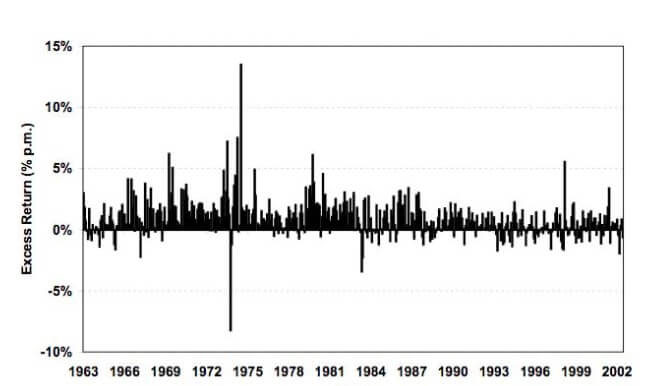
A kutatás eredményei alapján a stratégia hosszabb időszakon is pozitív hozamot mutatott. Az eredmények értelmezésénél azonban fontos figyelni arra, hogyan definiálják a befektetett tőkét egy long-short stratégiában.
Egy ilyen portfólióban egyszerre van long és short kitettség, ezért a százalékos hozam nem minden esetben hasonlítható közvetlenül egy hagyományos, teljes egészében részvényekbe fektetett portfólió éves hozamához. A leverage, a fedezeti követelmények és a short pozíció finanszírozása is jelentősen befolyásolhatja a tényleges eredményt.
A kutatás egyik fontos eredménye ugyanakkor az volt, hogy a stratégia hozamának szórása viszonylag alacsony maradt. Ez arra utalt, hogy a pairs trading eredménye nem egyszerűen az általános részvénypiaci emelkedésből származott.
forrás: Gatev és szerzőtársai (2006)
A teljes képhez hozzátartozik, hogy a frissebb adatokon a stratégia eredménye fokozatosan gyengült. Ennek egyik lehetséges oka, hogy a pairs trading és más statisztikai arbitrázs stratégiák egyre szélesebb körben váltak ismertté és alkalmazottá.
Ez gyakori jelenség a pénzügyi piacokon. Ha egy könnyen azonosítható szabály tartósan többlethozamot termel, egyre több piaci szereplő próbálja kihasználni. A megnövekedő tőke és kereskedési aktivitás idővel csökkentheti vagy akár meg is szüntetheti az eredeti lehetőséget.
Pairs trading újabb vizsgálatai 2000-2023 között
A pairs trading kutatásának több évtizedes múltja van. Gatev és szerzőtársai az amerikai részvénypiacon az 1962-2002 közötti időszakot vizsgálva jelentős eredményeket mutattak ki az úgynevezett distance method alapján kialakított stratégiával.
Későbbi vizsgálatok, köztük Do és Faff (2010), Galenko és szerzőtársai (2012), Jacob és Weber (2015), valamint Rad és szerzőtársai (2016) szintén találtak olyan pairs trading stratégiákat, amelyek bizonyos időszakokban és piacokon pozitív abnormális hozamot mutattak.
Több vizsgálatban a stratégia a kereskedési költségek figyelembevétele után is pozitív eredményt hozott. Ugyanakkor a szakirodalom nem egységes. Vannak olyan kutatások is, amelyek csak gyenge vagy instabil eredményeket találtak.
A kriptopiacon is vizsgálták a pairs trading alkalmazhatóságát. Fil és Kristoufek (2020), illetve Nair (2021) kutatásai alapján egyes időszakokban ezen a piacon is megfigyelhetők statisztikai arbitrázs lehetőségek.
Ugyanakkor Piekarz (2016) egy rövidebb, 2010-2013 közötti időszakon kevés stabil részvénypárt talált, és nem tudott tartós abnormális hozamot kimutatni.
A folytatásban egy frissebb kutatást nézünk meg, amely a német részvénypiacon a 2000-2023 közötti időszakban hasonlította össze a pairs trading több változatát.
Distance, cointegration, copula és ensemble módszerek
A legismertebb eljárások egyike a distance method. Ennek lényege, hogy két hasonlóan mozgó részvény normalizált árfolyama vagy hozama közötti különbséget mérjük. Ha a spread a múltban megfigyelt értékhez képest szélsőségesen nagy lesz, a stratégia pozíciót nyit.
Egy egyszerű szabály például akkor nyit ügyletet, amikor a spread eléri a múltbeli szórás kétszeresét. A pozíciót akkor zárják, amikor a spread visszatér egy előre meghatározott szintre.
A második gyakran alkalmazott módszer a cointegration. A cointegráció azt vizsgálja, hogy két vagy több nem stacionárius idősor között létezik-e olyan hosszú távú kapcsolat, amelynek valamely lineáris kombinációja stacionárius.
Ehhez gyakran Augmented Dickey-Fuller, azaz ADF tesztet is alkalmaznak. A cél annak vizsgálata, hogy a két részvény közötti spread rendelkezik-e mean-reverting tulajdonsággal.
A copula módszerek más módon modellezik két eszköz függőségi szerkezetét. Előnyük, hogy a kapcsolatot nem kizárólag lineáris korrelációval próbálják leírni.
Negyedik megoldásként az ensemble method emelhető ki. Ebben több különböző modell jelzéseit kombinálják, például a distance és copula módszerek eredményeit.
Az alábbi ábrán a distance eljárás egyik példáját láthatjuk az Aixtron és a Henkel részvényeken.
A módszer először egy 12 hónapos időszakban vizsgálja a két részvény árfolyamát, majd ebből kiszámítja a normalizált árfolyamok közötti spreadet. A múltbeli spreadből meghatározható annak átlaga és szórása.
A grafikonon a belépési küszöböt a szórás kétszerese jelöli. Amikor a spread 2023 augusztusában elérte ezt a szintet, Henkel long és Aixtron short pozíció nyílt. Október közepére a spread visszatért a zárási szinthez, ezért a pozíciókat lezárták.
Az ügylet lebegő és realizált eredménye az alsó grafikonon követhető.

forrás: Wilkens (2024)
A négy módszernek a részvénypárok kiválasztásában és a kereskedési jelzések meghatározásában van szerepe. A következő táblázat több ezer ügylet eredményét foglalja össze.
Az ügyletenkénti átlaghozam a distance method esetében volt a legmagasabb, körülbelül 1,2 százalék. Ugyanakkor az eredmények jelentős szóródást mutattak. A legnagyobb egyedi veszteség -61,9 százalék, a legnagyobb nyereség 73,3 százalék körül alakult. Az ügyletek átlagosan körülbelül 42 napig maradtak nyitva.

forrás: Wilkens (2024)
Az 1,2 százalékos átlaghozam mögötti teljes eloszlást az alábbi grafikon mutatja. Számos magas, 10 százalék feletti nyereséggel záródó ügylet látható, de jelentős számban fordultak elő -10 és -20 százalék közötti veszteségek is.
Ez jól mutatja, miért félrevezető kizárólag az átlagos hozamot vizsgálni. Egy stratégia eredményességéhez az eredmények eloszlását, a veszteségek nagyságát, a volatilitást és a maximális visszaesést is érdemes figyelembe venni.

forrás: Wilkens (2024)
Az alábbi ábra az ügyletkötések során befektetett tőkéhez viszonyított halmozott eredményeket mutatja. A distance method ezen a mutatón is jobb eredményt ért el a másik három vizsgált eljárásnál.

forrás: Wilkens (2024)
Eddig azonban elsősorban a hozamot vizsgáltuk. A kereskedési költségek és a kockázat figyelembevétele után már lényegesen kevésbé kedvező kép rajzolódik ki.
A kockázattal korrigált teljesítmény mérésére gyakran használják a Sharpe-rátát. A mutató azt vizsgálja, hogy a kockázatmentes hozam feletti hozam mekkora szórás mellett keletkezett.
Egy 0,5 körüli Sharpe-ráta azt jelenti, hogy egységnyi volatilitásra körülbelül 0,5 egységnyi kockázatmentes hozam feletti hozam jut. Összehasonlításként hosszabb amerikai részvénypiaci időszakokon a buy-and-hold részvénybefektetés Sharpe-rátája is gyakran 0,4-0,5 körüli tartományban alakult.
Az alábbi ábrán megfigyelhető, hogy a pairs trading stratégia egyes időszakokban kedvező Sharpe-rátát mutatott, más időszakokban azonban a kockázattal korrigált teljesítménye gyenge volt.

forrás: Wilkens (2024)
Az eredményeket az sem javította lényegesen, amikor a kutatók megváltoztatták a párok kiválasztási szabályait. Vizsgálták például, mi történik akkor, ha több vagy kevesebb párt választanak ki, illetve azt is, javul-e az eredmény, ha ugyanabból a szektorból vagy klaszterből kerülnek ki a részvények.

forrás: Wilkens (2024)
Mit mutatnak összességében a pairs trading vizsgálatok?
A kutatások alapján a pairs trading nem tekinthető egyszerűen kihasználható és tartósan működő piaci anomáliának. Bizonyos részvénypárokon, egyes időszakokban és meghatározott piaci környezetben jó eredményeket lehetett kimutatni, de ezek az eredmények nem minden mintán és időszakon ismétlődtek meg.
A német részvénypiac 2000-2023 közötti vizsgálata azt mutatta, hogy a distance method több mutató alapján jobb eredményt ért el a vizsgált alternatíváknál. A nominális hozamok között számos kifejezetten jó ügyletet találunk.
Megfigyelhető azonban, hogy a kockázat, a kereskedési költségek és a hozamok szóródásának figyelembevétele után jóval kevésbé meggyőző az eredmény. A stratégia teljesítménye időben is jelentősen változott.
Érdekes eredmény, hogy a pairs trading több vizsgálatban jobb teljesítményt mutatott piaci stressz idején. Ilyenkor a korábban stabil részvénykapcsolatok átmenetileg erősebben széteshetnek, ami több kereskedési lehetőséget teremthet.
Sajnos azonban azt sem sikerült egyszerű és stabil szabállyal meghatározni, hogy előre mely részvénypárokon fog jól működni a stratégia. Ez lényeges különbség egy visszatekintve jól működő modell és egy valóban kereskedhető stratégia között.
A pairs trading ezért jó példája annak, miért fontos a pénzügyi stratégiákat hosszú időszakon, out-of-sample adatokon, megfelelő költségfeltételekkel és kockázati mutatókkal vizsgálni. Egy magas múltbeli átlaghozam önmagában kevés információt ad arról, hogy a módszer a jövőben is használható lesz-e.
A fent leírtak általános, oktatási és tájékoztatási célokat szolgálnak. A pairs trading stratégiák tényleges vizsgálatához érdemes az eredeti kutatásokat és azok módszertanát is részletesen áttekinteni. Arra is figyelemmel kell lenni, hogy a múltban megfigyelt piaci összefüggések a jövőben megváltozhatnak. Számos piaci anomália esetében előfordult már, hogy a hatás hosszabb időre eltűnt vagy a publikálását követően jelentősen gyengült.
Szeretnéd saját adatokon is megvizsgálni a tőkepiaci összefüggéseket?
A pairs trading jó példa arra, hogy a tőkepiaci stratégiák vizsgálatához önmagában egy grafikon vagy egy egyszerű múltbeli együttmozgás kevés. Korrelációt, regressziót, idősorokat, statisztikai teszteket és megfelelő visszatesztelési eljárásokat is érdemes használni. Az Adatelemzés, tőkepiaci modellezés tanfolyamon azt mutatjuk be, hogyan lehet pénzügyi és tőkepiaci adatokat feldolgozni, statisztikai összefüggéseket vizsgálni és modelleket tesztelni. A képzés célja, hogy a kereskedési és befektetési ötleteket adatok alapján, reprodukálható módon tudd megvizsgálni.