Tőzsde, forex, kripto robotok: Valószínű veszíteni fogsz..
Ismét divatba jöttek a kereskedési robotok és algoritmusok. Néhány évvel ezelőtt elsősorban a forex piacán találkozhattunk velük, azóta pedig a kriptopénzek világában is megjelentek az automatikus kereskedést ígérő rendszerek. A technológia közben sokat fejlődött, de egy régi probléma továbbra is velünk maradt. Egy látványos múltbeli eredményből még egyáltalán nem következik, hogy a robot a jövőben is nyereséges lesz.
Fontos már az elején tisztázni, hogy az algoritmikus kereskedéssel önmagában nincs probléma. Professzionális piaci szereplők széles körben használnak automatizált kereskedési rendszereket, és számos dokumentált piaci összefüggésre lehet szisztematikus stratégiát építeni. A probléma inkább akkor kezdődik, amikor egy néhány száz dollárért megvásárolható vagy ingyenesen letölthető robot eredményességét kizárólag egy szép backtesttel, néhány hónapos eredménnyel vagy egy toplistán elfoglalt előkelő hellyel próbálják igazolni.
Cikkünkben ezért azt vizsgáljuk meg, hogyan különböztethető meg egy valóban működő kereskedési rendszer attól, amelynek eredménye csak a múltbeli adatokhoz történő illesztés következménye. Témáink:
- Forex után most jönnek a kriptobotok
- Az algoritmikus, automatizált kereskedés működhet?
- Mi a probléma az értékesítésre készített robotokkal?
- Mit jelent a black-box kereskedési rendszer?
- Miért épül sok kereskedési robot technikai indikátorokra?
- Miért lehet félrevezető egy jó backtest?
- Mit jelent az overfitting és a data snooping?
- Miért fontos a selection bias és a survivorship bias?
- Miért lehet veszélyes egy néhány hónapja jól működő robot?
- Mitől félrevezetők a robotokat rangsoroló toplisták?
- Mit mutatott a Quantopian 888 algoritmust vizsgáló kutatása?
- Milyen költségek ronthatják le a valós kereskedési eredményt?
- Mikor lehet értelme kereskedési robotot használni?
- Mire figyeljünk egy kereskedési robot értékelésekor?
Forex után most jönnek a kriptobotok
Megszámlálhatatlanul sok kereskedési robotot és kriptobotot találunk az interneten. Ahogy ezt már néhány évvel ezelőtt megbeszéltük, hasonló jelenséget láthattunk korábban a forex robotok népszerűsítése során. A termékek és a platformok változnak, de az értékesítés során használt érvek meglepően hasonlóak maradtak.
A kereskedő gyakran egy látványos múltbeli hozamgörbével találkozik. A robot akár több száz százalékos korábbi hozamot is mutathat, miközben a visszaesések első pillantásra alacsonynak tűnnek. Könnyű ebből arra következtetni, hogy sikerült megtalálni egy olyan algoritmust, amely felismerte a piac működését.
Sajnos azonban egy jó backtest létrehozása lényegesen könnyebb feladat, mint egy jövőben is működő kereskedési stratégia kialakítása. Ez az egyik legfontosabb különbség, amelyet a kereskedési robotok vizsgálatakor érdemes szem előtt tartani.
Az algoritmikus, automatizált kereskedés működhet?
Természetesen igen. Az algoritmikus kereskedést széles körben használják professzionális piaci szereplők. A kereskedési volumen jelentős része automatizált rendszereken keresztül bonyolódik, és a HFT algoritmusok is fontos szerepet töltenek be a modern piacokon. Bankok, market makerek, hedge fundok és más intézményi szereplők is használnak automatizált rendszereket.
Az algoritmikus kereskedés egyik legismertebb példája Jim Simons és a Renaissance Technologies története. A Medallion Fund teljesítménye jól mutatja, hogy matematikai és statisztikai módszerekkel lehet rendkívül sikeres kereskedési rendszereket létrehozni.
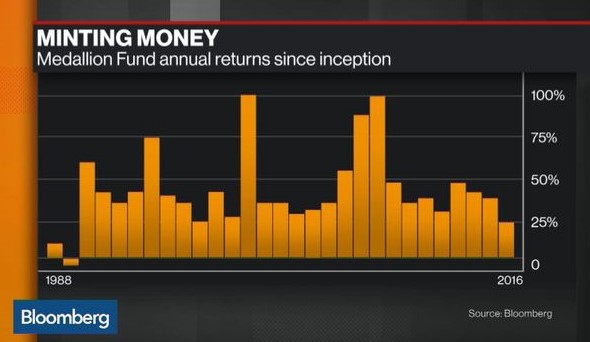
A Medallion Fund hosszú időszakon keresztül rendkívüli eredményeket ért el. A Renaissance Technologies mögött ugyanakkor kutatók, matematikusok, statisztikusok, programozók és jelentős technológiai infrastruktúra állt. Ezt azért érdemes hozzátenni, mert jól érzékelteti, hogy egy professzionális kvantitatív rendszer és egy néhány száz dollárért megvásárolható kereskedési robot között hatalmas különbség lehet.
Megfigyelhető azonban, hogy az interneten értékesített robotok között nem ritkák a 100-300 százalékos évesített múltbeli hozamot mutató rendszerek. Egy ilyen eredmény természetesen lehetséges, de minél rendkívülibb teljesítményt látunk, annál fontosabb megvizsgálni, hogyan készült a kimutatás, milyen kockázat mellett érték el a hozamot, és valódi kereskedési eredményt vagy optimalizált backtestet látunk-e.
Mi a probléma az értékesítésre készített robotokkal?
Az első probléma az ösztönzőkben keresendő. Egy robot fejlesztője akkor keres pénzt, ha el tudja adni a programot. Emiatt számára a látványos múltbeli teljesítmény komoly értékesítési előnyt jelenthet. Ez önmagában természetesen nem bizonyítja, hogy a rendszer rossz, de érdekellentétet hozhat létre az eladó és a vásárló között.
Egy egyszerű automatizált stratégia programozása ma már nem feltétlenül bonyolult. Pythonban, C++-ban, Matlabban vagy kereskedési platformok saját programozási nyelvén viszonylag gyorsan létrehozható egy olyan rendszer, amely indikátorok vagy más szabályok alapján nyit és zár pozíciókat. A nehéz feladat nem maga az automatizálás. Sokkal nehezebb igazolni, hogy a szabályrendszer mögött tartós statisztikai előny található.
Másrészt az internet tele van robotokat tesztelő és összehasonlító oldalakkal. Ezek egy része affiliate rendszerben működik, vagyis az oldal tulajdonosa jutalékot kaphat, ha az olvasó a hivatkozásán keresztül megvásárolja a robotot. Érdemes ezért minden ilyen eredménykimutatásnál megvizsgálni, hogy független tesztről vagy értékesítéshez kapcsolódó tartalomról van-e szó.
A brókercégek számára is előnyös lehet az aktív kereskedés, hiszen több ügylet több spreadet vagy jutalékot eredményezhet. Egy sokat kereskedő robot ezért a bróker szempontjából értékes ügyfélaktivitást generálhat akkor is, ha maga a stratégia hosszú távon nem termel megfelelő kockázattal korrigált hozamot.
Mit jelent a black-box kereskedési rendszer?
A megvásárolható robotok egyik fontos kockázata, hogy gyakran nem ismerjük pontosan a működésüket. Látjuk a kötéseket és esetleg a korábbi eredményeket, de nem feltétlenül tudjuk, milyen szabály alapján nyit pozíciót a rendszer, hogyan méretezi a pozíciókat, mikor növeli a kockázatot, milyen feltételek mellett zár, és hogyan viselkedik szélsőséges piaci helyzetben.
Ez azért jelent problémát, mert egy kereskedési stratégia kockázata nem olvasható ki pusztán az addigi hozamgörbéből. Két hasonló múltbeli eredményt mutató rendszer mögött teljesen eltérő kockázati szerkezet állhat.
Az egyik stratégia például minden ügyletnél előre meghatározott kis veszteséget vállalhat. Egy másik rendszer veszteség esetén folyamatosan növelheti a következő pozíció méretét. Mindkettő képes lehet hónapokon keresztül egyenletes eredményt mutatni, miközben a második rendszerben egy ritka kedvezőtlen esemény rendkívül nagy veszteséget okozhat.
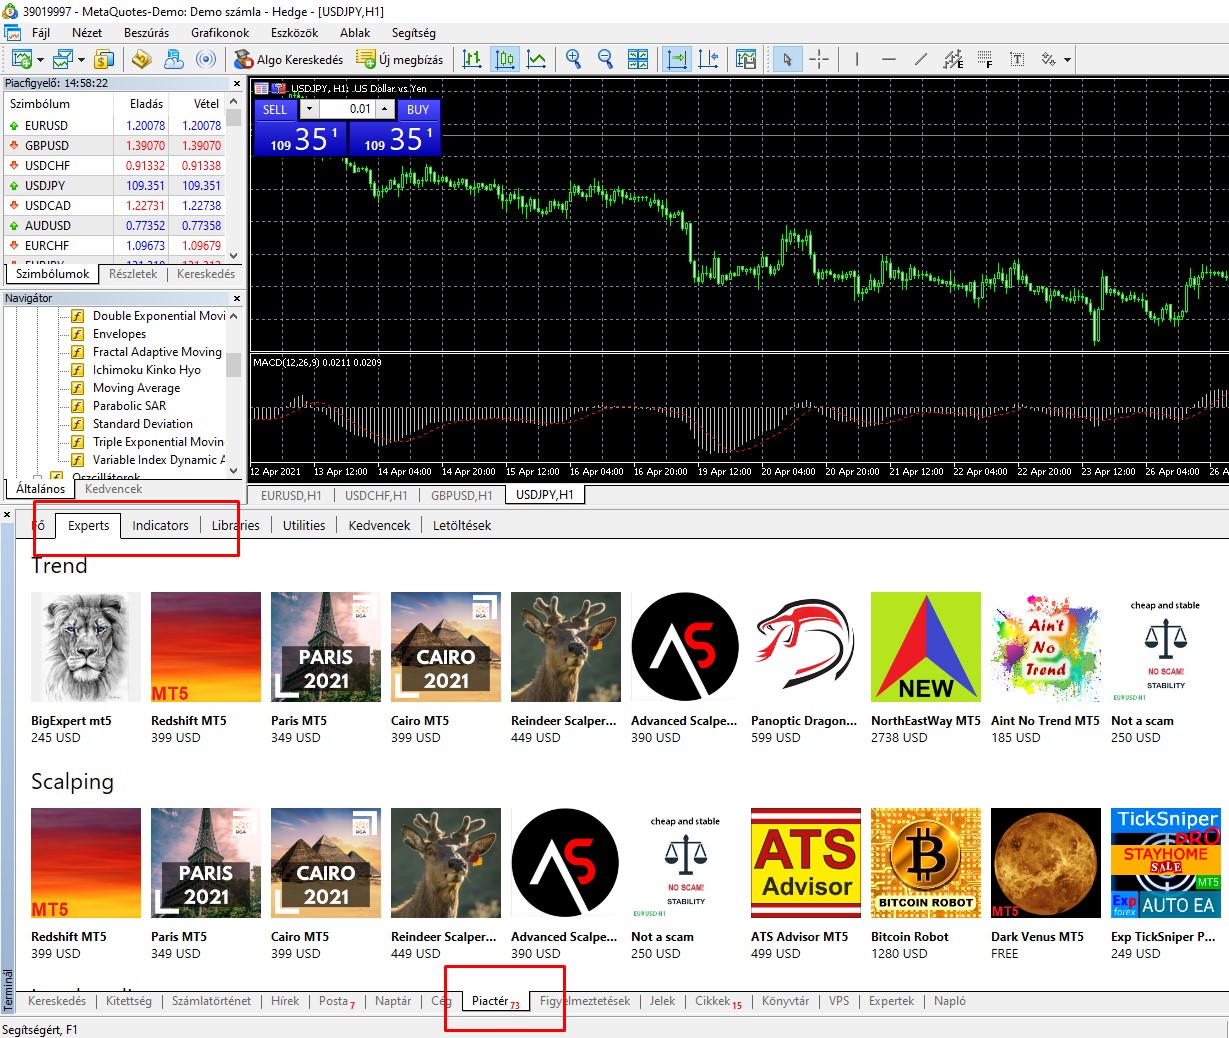
A robotok jelentős része MetaTrader platformra készült
A retail forex robotok világában hosszú ideig meghatározó szerepet töltött be a MetaTrader platform. Ennek egyik oka, hogy egyszerűen lehet automatizált kereskedési rendszereket fejleszteni, visszatesztelni és futtatni rajta.
A MetaTrader használata önmagában természetesen semmit nem mond egy stratégia minőségéről. Ugyanazon a platformon lehet rosszul és megfelelően felépített rendszert is futtatni. A platform helyett ezért sokkal fontosabb kérdés, hogy milyen adatokra épül a stratégia, hogyan történt a tesztelése, figyelembe vették-e a kereskedési költségeket, és valóban független adatokon is ellenőrizték-e az eredményeket.
A MetaTrader esetében arra is figyelni kell, hogy az OTC forex piac szerkezete eltér a centralizált tőzsdei kereskedéstől. A platformon látható volumen például gyakran tick volume, vagyis az adott időszakban bekövetkező árfrissítések számát mutatja. Ez nem azonos egy centralizált tőzsde tényleges kereskedési volumenével.
A forex és kripto robotok jelentős része technikai elemzésen alapul
A retail kereskedési robotok között sok olyan rendszer található, amely elsősorban árfolyamadatokat használ. Gyakoriak a mozgóátlagokra, RSI-re, MACD-re, Bollinger-szalagra és más technikai indikátorokra épített szabályok.
Fontos azonban, hogy az árfolyamadat használata önmagában nem probléma. Számos ismert és kutatott kereskedési jelenség épül múltbeli árfolyamokra. Ide sorolható többek között a momentum, a trendkövetés, a rövid távú reversal és az 52 hetes csúcshoz kapcsolódó hatás. A kérdés ezért nem az, hogy használ-e árfolyamadatot a robot.
Sokkal fontosabb azt megvizsgálni, hogy a választott szabály valóban hordoz-e előrejelző információt, mennyire stabil különböző időszakokon és piacokon, valamint fennmarad-e az eredmény a tranzakciós költségek figyelembevétele után.
A klasszikus technikai indikátorokkal kapcsolatban több vizsgálatot is bemutattunk korábban. Ilyen például a Bollinger-szalag, az RSI és a MACD.
Ahogy fentebb beszéltünk róla, egy indikátor visszatesztelése még csak az első lépés. Egy valóban megbízható vizsgálatnál több időszakot, több piacot, különböző paramétereket és lehetőleg olyan adatokat is vizsgálni kell, amelyeket a stratégia kialakításakor nem használtunk. A technikai elemzés bizonyos eszközeiről és a kapcsolódó kutatásokról korábban részletesen is írtunk:
- Technikai elemzés: Milyen kutatások bizonyítják, hogy működik?
- Van bizonyíték a technikai elemzés, árfolyam-alakzatok működésére?
- A japán gyertyák használhatatlan eszközök?
- Van bizonyíték az indikátorok hatásosságára a tőzsdén?
- Támasz, ellenállás a tőzsdén: Van jelentősége? Érdemes használni?
Egy kereskedési rendszer sokkal több lehet néhány indikátornál
A pénzügyi piacokon számos dokumentált összefüggést ismerünk. Ilyen például a momentum, a short-term reversal, a long-term reversal, a low volatility hatás, a value, a profitability prémium, a PEAD vagy az 52 hetes csúcshoz kapcsolódó jelenség.
Ezek létezése természetesen még nem jelenti azt, hogy egyszerűen kereskedhető profitot lehet belőlük létrehozni. Egy publikált összefüggés eredménye függhet a vizsgált piactól, időszaktól, portfólióképzési módszertől, tranzakciós költségektől és számos más feltételtől.
Tegyük a fentiekhez hozzá, hogy a professzionális kvantitatív kereskedés ennél is tovább mehet. A modellek árfolyamok mellett volatilitást, likviditást, vállalati fundamentumokat, makrogazdasági adatokat, piaci mikrostruktúrát és más információkat is felhasználhatnak. Egy modern kvantitatív rendszer ezért lényegesen összetettebb lehet annál, mint amit egy egyszerű indikátoralapú robot jelent. A tőzsdei faktorokról és dokumentált piaci összefüggésekről részletesebben tanfolyamunkon foglalkozunk.
Miért lehet ennyire jó egy robot múltbeli eredménye?
Elérkeztünk a kereskedési robotok értékelésének egyik legfontosabb kérdéséhez. Miért fordul elő olyan gyakran, hogy egy robot múltbeli eredménye szinte tökéletes, miközben később jelentősen romlik a teljesítménye?
Ennek több oka lehet. A legfontosabbak közé tartozik a túloptimalizálás, a data snooping, a többszörös tesztelés, a mintaválasztási torzítás, a survivorship bias és az, hogy a backtestben nem megfelelően számolnak a kereskedés tényleges költségeivel.
1) Túloptimalizálás okozhatja a jó múltbeli eredményt
Gyakorlatilag bármilyen kereskedési rendszer eredményét jelentősen lehet javítani, ha elegendő paramétert próbálunk ki ugyanazon a múltbeli adatsoron. Ezt a problémát nevezzük curve fittingnek vagy overfittingnek.
Vegyünk egy egyszerű mozgóátlagos stratégiát. Kipróbálhatjuk a 10, 20, 30, 50, 100 és 200 napos mozgóátlagot. Ezután különböző belépési és kilépési szabályokat, stop szinteket, profitcélokat és pozícióméreteket tesztelhetünk. Ha több ezer kombinációt próbálunk ki, jó eséllyel találunk közöttük olyat, amelyik a vizsgált múltbeli időszakban kiváló eredményt produkált.
A probléma ott kezdődik, hogy a kiválasztott paraméterek részben a múlt véletlen eseményeihez is alkalmazkodhatnak. A rendszer így nemcsak a valódi piaci összefüggést tanulja meg, hanem a történelmi adatsor zaját is.
Ezért egy szép múltbeli hozamgörbe önmagában kevés információt ad arról, hogy a stratégia valóban rendelkezik-e tartós előnnyel.
2) Data snooping és többszörös tesztelés
A data snooping bias akkor jelenik meg, amikor ugyanazt az adatbázist újra és újra felhasználjuk különböző hipotézisek és stratégiák tesztelésére.
Tegyük fel, hogy egyetlen stratégiát tesztelünk, és kiváló eredményt kapunk. Ez érdekes lehet. Ha viszont tízezer különböző stratégiát tesztelünk, majd csak a legjobbat mutatjuk meg, teljesen más a helyzet. Ekkora számú próbálkozás mellett pusztán a véletlen miatt is találhatunk rendkívül jól teljesítő rendszereket.
Ez a kereskedési robotok világában komoly probléma. A vásárló általában csak a végül értékesítésre kiválasztott robotot látja. Azt már nem feltétlenül tudja, hogy előtte hány száz vagy hány ezer sikertelen paraméterkombinációt próbált ki a fejlesztő.
Ide kapcsolódik a start date bias is. Egy stratégia eredménye jelentősen függhet attól, hogy melyik időpontban kezdjük a tesztet. Ha sok kezdőidőpont közül azt mutatjuk be, amelyiken a stratégia a legjobban teljesített, a backtest lényegesen kedvezőbb képet mutathat a valóságnál.
3) Selection bias és survivorship bias
A selection bias hasonló problémát okozhat. Az elemzésbe azok a stratégiák kerülnek be, amelyek valamilyen előzetes kiválasztási feltételnek megfeleltek. Ha ez a feltétel maga is a múltbeli teljesítmény, akkor már a vizsgálat kezdetén a sikeres rendszereket válogatjuk ki.
A survivorship bias még tovább ronthatja a helyzetet. A ma elérhető robotok között értelemszerűen nagyobb eséllyel találjuk meg azokat, amelyek az elmúlt időszakban jól működtek. A korábban rosszul teljesítő, megszüntetett vagy egyszerűen eltűnt robotokat már nem látjuk.
Így könnyen kialakulhat az a benyomás, hogy rengeteg sikeres rendszer létezik, miközben a sikertelen próbálkozások jelentős része egyszerűen kiesett a megfigyelhető mintából.
4) Look-ahead bias és hibás adatok
A visszatesztelés során arra is ügyelni kell, hogy a stratégia kizárólag olyan információt használjon, amely az adott időpontban valóban rendelkezésre állt. Ha a modell akár közvetetten jövőbeli információt használ, look-ahead bias keletkezik.
Problémát okozhat az adatok minősége is. A kereskedési rendszer eredménye eltérhet attól függően, hogy tickadatokat, perces adatokat vagy ritkább megfigyeléseket használunk. A hiányzó adatok pótlása és az árfolyamok interpolációja szintén hatással lehet a kimutatott eredményre.
Ahogy fentebb beszéltünk róla, egy backtest megbízhatósága ezért nem kizárólag a kereskedési szabályon múlik. Az adatbázis minősége és a tesztelési eljárás legalább ennyire fontos.
5) A kereskedési költségek könnyen eltüntethetik az előnyt
A rövid távú stratégiáknál a kereskedési költségek jelentős szerepet játszanak. Ide tartozik a spread, a jutalék, a slippage és bizonyos piacokon a finanszírozási költség is.
Egy olyan stratégia, amely ügyletenként csak néhány bázispontos vagy néhány pipes előnyt mutat, papíron kiválóan nézhet ki. Ha azonban minden kötésnél hasonló nagyságú költséget fizetünk, az elméleti előny jelentős része eltűnhet.
Ez az egyik oka annak, hogy egy robot demó számlán vagy idealizált backtestben jól teljesíthet, miközben valós környezetben már gyengébb eredményt mutat. A valós kereskedésben nincs garancia arra, hogy minden megbízás pontosan azon az áron teljesül, amelyet a backtest feltételezett.
6) Vannak robotok, amelyek hónapok óta jól teljesítenek?
Természetesen vannak. Egy néhány hónapos jó teljesítmény azonban még nem bizonyítja, hogy a rendszer tartós előnnyel rendelkezik.
Ennek egyik oka egyszerűen a véletlen. Ha nagyon sok stratégia fut párhuzamosan, egy részük pusztán statisztikai okokból is kiváló eredményt fog mutatni egy adott időszakban.
A másik probléma a kockázat szerkezete. Léteznek olyan kereskedési és pozícióméretezési szabályok, amelyek hosszú időn keresztül egyenletes profitot mutathatnak, miközben ritkán rendkívül nagy veszteséget szenvednek el.
Tipikus példa erre a martingale-elv valamely változata. Egy ilyen rendszer veszteség után növelheti a következő pozíció méretét. Sokáig úgy tűnhet, hogy szinte minden veszteséges sorozatot visszanyer, majd egy kellően hosszú kedvezőtlen időszakban rendkívül nagy drawdown következhet be.
Ezért egy robot értékelésénél nem elegendő azt megvizsgálni, hogy mennyi volt a hozam. Legalább ennyire fontos a maximális visszaesés, a pozícióméretezés, a tőkeáttétel, a veszteséges ügyletek eloszlása és a szélsőséges piaci eseményekre való érzékenység.
7) Miért vannak mindig fantasztikus robotok a toplisták élén?
A robotokat összehasonlító oldalakon szinte mindig találunk olyan rendszereket, amelyek elképesztő eredményt értek el. Első pillantásra ez erős bizonyítéknak tűnhet.
Tegyük azonban fel, hogy több tízezer fejlesztő készít különböző stratégiákat. Minden fejlesztő több paraméterkombinációt próbál ki, így összességében akár több százezer különböző rendszer futhat egyszerre.
Ekkora mintában statisztikailag szükségszerű, hogy legyenek kiugróan jó eredmények. Ez akkor is megtörténne, ha a stratégiák jelentős része nem rendelkezne valódi előnnyel.
A toplistán természetesen éppen ezeket a kiugró eredményeket látjuk. A több ezer gyenge, megszüntetett vagy veszteséges rendszer kevés figyelmet kap. A toplista ezért önmagában nagyon gyenge bizonyíték arra, hogy az adott robot jövőbeli teljesítménye is kiemelkedő lesz.
Quantopian vizsgálat 888 algoritmikus stratégiára
A fenti problémákra jó példát ad egy Quantopianhoz kapcsolódó kutatás. A Quantopian egy olyan platformot működtetett, amelyen a felhasználók algoritmikus kereskedési stratégiákat fejleszthettek és tesztelhettek. A platform felhasználói öt év alatt mintegy 800 ezer backtestet futtattak.
A kutatók 7152 egyedi algoritmus közül 888 stratégiát vizsgáltak meg részletesebben, és összevetették a fejlesztés során látható backtest eredményeket a későbbi, out-of-sample teljesítménnyel.
A kutatás részletei itt olvashatók. A szerzők egyik fontos megállapítása a következő volt.
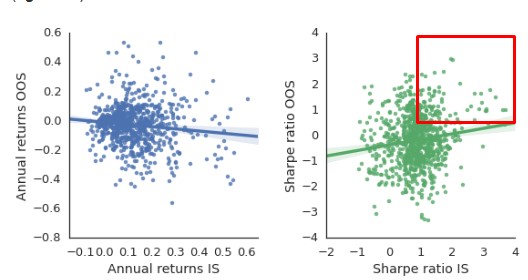
„Specifically, we find that commonly reported backtest evaluation metrics like the Sharpe ratio offer little value in predicting out of sample performance (R² < 0.025).”
Ez azt jelenti, hogy a backtest során mért Sharpe-ráta nagyon kevés információt adott a későbbi out-of-sample teljesítmény magyarázatához. Ez fontos különbség. Nem arról van szó, hogy minden backtest értéktelen. Arról van szó, hogy egy jó in-sample mutató önmagában nagyon kevés bizonyítékot szolgáltathat a stratégia jövőbeli teljesítményére.
forrás: All that glitters is not gold
A fenti ábra jól szemlélteti a problémát. Egy stratégia visszatesztelés során mutatott kiváló eredménye nem feltétlenül ismétlődik meg új adatokon. A múltbeli eredmény akkor válik igazán érdekes bizonyítékká, ha a stratégia olyan adatokon is megfelelően működik, amelyek nem vettek részt a szabályok és paraméterek kialakításában.
Miért fontos az out-of-sample teszt?
A túloptimalizálás egyik ellenszere az adatok szétválasztása. A stratégia kialakítására használhatunk egy in-sample időszakot, majd az elkészült szabályokat egy olyan out-of-sample időszakon vizsgálhatjuk meg, amelyet korábban nem használtunk.
Még ez sem old meg automatikusan minden problémát. Ha az out-of-sample eredmény megtekintése után újra módosítjuk a stratégiát, majd ismét ugyanazon az időszakon tesztelünk, akkor idővel ez az adatsor is a fejlesztési folyamat részévé válik.
Ezért használnak a kvantitatív kutatásban többek között holdout mintát és walk-forward vizsgálatokat. A cél az, hogy minél jobban utánozzuk azt a helyzetet, amellyel a stratégia a valódi jövőben találkozik.
A piaci környezet is megváltozhat
Egy további problémáról sem érdemes megfeledkezni. Még egy valóban létező piaci összefüggés sem biztos, hogy változatlan erősséggel működik évtizedeken keresztül.
Megváltozhat a piaci mikrostruktúra, a szabályozás, a befektetők viselkedése, a tranzakciós költség és a stratégia alkalmazóinak száma. Ha egy korábban kevéssé ismert jelenséget egyre több piaci szereplő kezd kihasználni, maga az előny is gyengülhet.
Ezt gyakran parameter instability vagy regime change problémaként érzékeljük. Egy adott paraméterkombináció az egyik piaci környezetben jól működhet, majd egy másik környezetben jelentősen romolhat a teljesítménye.
Éppen ezért egy stratégia robusztussága sokszor fontosabb információ, mint az, hogy melyik paraméter adta a múltban a legmagasabb hozamot.
Mennyire jó ötlet forex vagy tőzsdei robotot vásárolni?
A vásárlás előtt az egyik legfontosabb kérdés az, hogy mennyit tudunk a robot működéséről. Ha kizárólag a múltbeli hozamgörbét látjuk, de nem ismerjük a szabályrendszert, akkor a kockázatok jelentős része rejtve maradhat.
Külön figyelmet érdemel, ha a rendszer martingale vagy grid jellegű pozícióméretezést használ. Szintén érdemes megvizsgálni, alkalmaz-e stop megbízást, mekkora tőkeáttétellel kereskedik, hogyan változik a pozíció mérete veszteség után, és mekkora volt a legnagyobb korábbi visszaesése.
A skalpoló robotok esetében a végrehajtási költségek szerepe is jelentős lehet. Ha egy rendszer nagyon kis ármozgásokat próbál kihasználni, a spread és a slippage a várható profit jelentős részét elviheti.
Gondoljunk például egy olyan rendszerre, amely ügyletenként 10-15 pipes mozgásból próbál profitálni. Ha ehhez néhány pipes teljes kereskedési költség társul, akkor már a bruttó eredmény jelentős részét elveszíthetjük. Minél kisebb az egy ügyletre jutó várható előny, annál fontosabbá válik a végrehajtás minősége.
A demó számla ebből a szempontból szintén félrevezető lehet. A demó környezetben látott teljesülés nem feltétlenül egyezik meg azzal, amit valós piaci környezetben kapunk.
Mennyire bízhatunk meg a robotok eredménykimutatásaiban?
A robotokat értékesítő honlapok gyakran részletes eredménykimutatásokat mutatnak. Ezek között lehetnek valódi eredmények, de önmagában egy grafikon vagy backtest jelentés még nem elegendő a stratégia megbízhatóságának megítéléséhez.
Sajnos azonban nagyon egyszerű olyan backtestet készíteni, amely látványosan jó eredményt mutat. Elég sok paramétert, indikátort vagy időszakot kipróbálni, majd a legjobban teljesítő változatot bemutatni.
Ezért érdemes megvizsgálni, hogy a bemutatott eredmény in-sample vagy valódi out-of-sample teljesítmény. Fontos az is, hogy a költségeket reálisan vették-e figyelembe, milyen adatminőséggel dolgoztak, és szerepel-e a kimutatásban minden korábbi eredmény.
A saját visszatesztelés sokat segíthet, de ehhez is megfelelő adat és módszertan szükséges. Tickadatokra lehet szükség, helyesen kell modellezni a spreadet és a jutalékokat, valamint ügyelni kell arra, hogy a teszt során ne kerüljön jövőbeli információ a modellbe.
És még egy technikailag hibátlan backtest esetén is fennmarad az overfitting veszélye. Elképzelhető, hogy a robotot egyszerűen arra a történelmi időszakra optimalizálták, amelyen éppen vizsgáljuk.
Milyen eredményt tekintsünk jónak?
A robotok összehasonlításakor gyakori hiba kizárólag az elért hozamot figyelni. Egy 100 százalékos éves hozam első pillantásra természetesen vonzóbbnak tűnik egy 20 százalékos hozamnál. A két eredmény azonban csak akkor hasonlítható össze értelmesen, ha a vállalt kockázatot is figyelembe vesszük.
Tegyük fel, hogy az első robot éves eredménye 60 százalék, miközben a maximális visszaesése szintén 60 százalék volt. Egy második robot ugyanebben az időszakban 30 százalékot ért el, de a maximális visszaesése csak 10 százalék volt.
Ha egyszerűen a hozam és a maximális visszaesés arányát vizsgáljuk, az első rendszer esetében 1-es, a másodiknál 3-as értéket kapunk. A második stratégia alacsonyabb abszolút hozamot ért el, de lényegesen kedvezőbb volt a hozam és a vállalt visszaesés kapcsolata.
Természetesen ez az egyszerű mutató sem írja le a kockázat minden elemét. Érdemes megvizsgálni a volatilitást, a veszteségek eloszlását, a szélsőséges veszteségeket, a tőkeáttételt és azt is, mennyire stabil az eredmény különböző időszakokban.
Mikor lehet értelme kereskedési robotot használni?
A fentiekből nem következik, hogy az automatizált kereskedés rossz ötlet. Sőt, megfelelően használva egy robotnak számos előnye lehet.
Az egyik legfontosabb előny a következetesség. A robot pontosan ugyanazokat a szabályokat alkalmazza minden alkalommal. Nem lesz türelmetlen, nem változtatja meg a szabályt egy veszteséges ügylet után, és nem hagy ki egy jelzést azért, mert fél belépni a piacra.
Szintén fontos előny a gyors tesztelhetőség. Egy pontosan definiált szabályrendszer több évtizednyi adaton is lefuttatható, így sokkal nagyobb mintán vizsgálhatjuk meg a működését, mint amit manuális kereskedéssel könnyen meg tudnánk tenni.
A robot akkor válik igazán hasznos eszközzé, amikor pontosan értjük a mögötte álló szabályokat. Ez lehet saját fejlesztésű rendszer, vagy olyan külső stratégia, amelynek minden lényeges elemét ismerjük.
Ilyenkor a robot elsődleges szerepe az automatizálás. A kereskedési előnyt továbbra is a stratégia adja, a program pedig következetesen végrehajtja azt.
Mit érdemes ellenőrizni egy robot használata előtt?
Egy robot értékelésekor érdemes legalább az alábbi kérdéseket végignézni:
- Ismerjük a stratégia működési szabályait?
- Van valódi out-of-sample eredmény?
- Van ellenőrizhető élő kereskedési múlt?
- Mekkora volt a maximális drawdown?
- Mekkora tőkeáttételt használ a rendszer?
- Használ martingale vagy grid jellegű pozícióméretezést?
- Reálisan számoltak a spreaddel, jutalékkal és slippage-dzsel?
- Stabil az eredmény eltérő paraméterek mellett is?
- Több piaci környezetben is működött a stratégia?
- Hány különböző modellt és paraméterkombinációt teszteltek a végső változat kiválasztása előtt?
- Hogyan teljesített a rendszer olyan adatokon, amelyeket a fejlesztés során nem használtak?
Ha ezekre a kérdésekre nincs válasz, akkor egy látványos múltbeli hozamgörbe önmagában kevés információt ad.
Összegzés
A kereskedési robotokkal kapcsolatos vita gyakran rossz kérdésből indul ki. Nem azt érdemes eldönteni, hogy működik-e általában az algoritmikus kereskedés. Tudjuk, hogy professzionális szereplők sikeresen használnak automatizált rendszereket, és számos dokumentált piaci jelenségre épülnek szisztematikus stratégiák.
A valódi kérdés az, hogy egy konkrét robot mögött található-e tartós kereskedési előny, és milyen bizonyíték támasztja ezt alá.
Egy látványos backtest ehhez kevés. Ha több ezer paraméterkombináció közül választották ki a legjobbat, ugyanazt az adatbázist sokszor felhasználták, a költségeket alulbecsülték vagy csak a túlélő stratégiákat látjuk, akkor rendkívül jó múltbeli eredményeket kaphatunk valódi előny nélkül is.
Ahogy a Quantopian példája is mutatja, az in-sample teljesítményből nehéz következtetni arra, hogyan viselkedik majd ugyanaz a rendszer új adatokon. Ezért az out-of-sample vizsgálat, a megfelelő adatkezelés, a költségek figyelembevétele és a robusztusság ellenőrzése sokkal fontosabb, mint egyetlen látványos hozamgörbe.
Megfigyelhető azonban, hogy az automatizálásnak ettől még komoly előnyei vannak. Egy jól definiált stratégia gyorsan tesztelhető, következetesen végrehajtható és érzelmi döntések nélkül működtethető.
A legnagyobb kockázat ezért sokszor nem maga a robot. Sokkal inkább az, ha olyan rendszerre bízzuk a pénzünket, amelynek nem értjük a működését, nem ismerjük a valódi kockázatát, és az eredményességét kizárólag egy múltbeli backtest alapján ítéljük meg.