Összefüggés a kötvény hozama, kamata és a piaci hozamok között
Cikkünkben áttekintjük a kötvény kamata, árfolyama és hozama közötti összefüggéseket, valamint tisztázzuk a legfontosabb kötvénypiaci fogalmakat. Különbséget teszünk a kuponláb, a kuponfizetés, a folyó hozam és a lejáratig számított hozam között. Témáink:
- Kötvény kamata, kuponja és hozama közötti különbség
- Folyó hozam és lejáratig számított hozam
- A kötvény árfolyama és a piaci hozam kapcsolata
- Állampapírok és kötvények lejárat előtti eladása
- Vételi, eladási, nettó és bruttó árfolyam
- A kötvénybefektetések kockázatai
- Duráció, inflációs kockázat és negatív hozam
- A lejáratig tartás jelentősége
1. A kötvény kamata, kuponja és hozama közötti összefüggés
A kötvény hitelviszonyt megtestesítő értékpapír. A befektető pénzt ad kölcsön a kibocsátónak, aki a kötvény feltételei szerint kamatot fizet, majd lejáratkor visszafizeti a névértéket.
A kuponláb azt mutatja meg, hogy a kibocsátó a névérték hány százalékát fizeti ki rendszeresen kamatként. Egy 10 000 Ft névértékű, évi 5%-os fix kamatozású kötvény éves kuponfizetése 500 Ft.
A kuponláb azonban nem feltétlenül egyezik meg a befektető hozamával, mert a kötvényt a másodpiacon a névértéktől eltérő áron is meg lehet vásárolni.
Folyó hozam fogalma
A folyó hozam az éves kuponfizetés és az aktuális piaci ár hányadosa:
Folyó hozam = éves kuponfizetés / piaci ár
Ha a 10 000 Ft névértékű, évente 500 Ft kupont fizető kötvényt 9000 Ft-ért vásároljuk meg, akkor a folyó hozam 500 / 9000 = 5,56%. Ha 11 000 Ft-ért vásároljuk meg, akkor a folyó hozam 500 / 11 000 = 4,55%.
A folyó hozam nem veszi figyelembe a névérték és a vételár különbségét, a hátralévő futamidőt, a pénzáramlások időzítését és a pénz időértékét.
Lejáratig számított hozam, azaz YTM
A lejáratig számított hozam – angolul yield to maturity, YTM – figyelembe veszi az aktuális vételárat, a jövőbeni kuponfizetéseket, a lejáratkor visszafizetett névértéket és a pénzáramlások időzítését.
Ha a kötvényt 9000 Ft-ért vesszük meg, akkor az éves kuponokon túl lejáratkor 1000 Ft árfolyamnyereségünk is keletkezik, ezért a YTM magasabb a 5,56%-os folyó hozamnál. Ha 11 000 Ft-ért vesszük meg, akkor lejáratkor 1000 Ft árfolyamveszteség keletkezik, ezért a YTM alacsonyabb a 4,55%-os folyó hozamnál.
A YTM nem garantált eredmény: feltételezi többek között, hogy a kibocsátó teljesíti a fizetési kötelezettségeit, a befektető lejáratig tartja a kötvényt, és a kuponokat a számításban feltételezett hozamon lehet újrabefektetni.
A kötvény árfolyama és a piaci hozam
A már kibocsátott fix kamatozású kötvény árfolyama az aktuális piaci hozamokhoz igazodik. Ha a piaci hozamok csökkennek, a korábban kibocsátott, magasabb kupont fizető kötvények árfolyama általában emelkedik. Ha a piaci hozamok nőnek, a régi, alacsonyabb kupont fizető kötvények árfolyama általában esik:
-
Piaci hozam csökkenése → kötvényárfolyam emelkedése
-
Piaci hozam emelkedése → kötvényárfolyam csökkenése
A piaci hozamokat az inflációs várakozások, a jegybanki kamatpálya, a futamidőprémium, a hitel- és országkockázat, a likviditás, a költségvetési helyzet és a globális hozamkörnyezet egyaránt alakítja.
Útmutató a bizonyítékokon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékokon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik – és mi nem – a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
2. Hogyan válthatók vissza az állampapírok, kötvények?
A kötvény lejáratakor a kibocsátó a feltételek szerint visszafizeti a névértéket, és rendszerint ekkor történik meg az utolsó kamatfizetés is. Ha a befektető a lejárat előtt szeretné eladni a kötvényt, azt a másodpiacon teheti meg.
Lakossági állampapírok esetében a visszaváltás jellemzően a Magyar Államkincstárnál vagy a forgalmazó banknál történik. A befektető az adott szolgáltató mindenkori vételi árfolyamán adhatja el az állampapírt.
A visszaváltás tényleges költsége a névérték és a vételi árfolyam különbségéből, valamint az esetleges egyéb díjakból adódik. A visszavásárlási árfolyam termékenként és időponttól függően változhat, ezért eladás előtt mindig az aktuális árfolyamjegyzést és a szolgáltató hirdetményét kell ellenőrizni.
Az alábbi régebbi képernyőképek kizárólag a működés szemléltetésére szolgálnak; a rajtuk látható sorozatok és árfolyamok nem tekinthetők aktuális ajánlatnak.
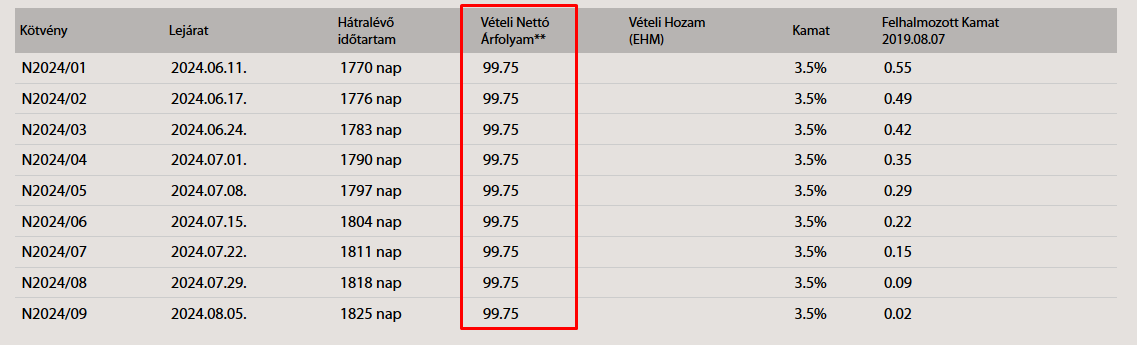
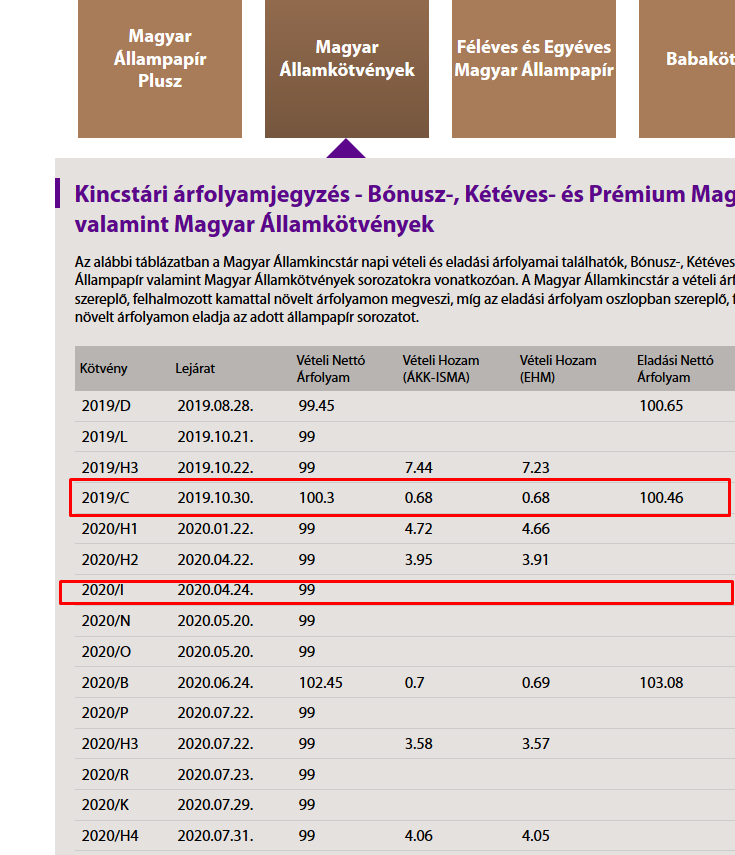
A „vételi” elnevezés a szolgáltató nézőpontjából értendő: ezen az árfolyamon vásárolja meg a szolgáltató a kötvényt a befektetőtől.
3. Kötvények kereskedése a másodpiacon
Egyes államkötvényekkel és vállalati kötvényekkel szabályozott piacon vagy befektetési szolgáltatón keresztül is lehet kereskedni. A konkrét termékkör és a likviditás időben változhat, ezért a mindenkori terméklistát és kereskedési feltételeket kell ellenőrizni.
A másodpiaci árfolyamot rendszerint a névérték százalékában jegyzik. A 101,12%-os eladási nettó árfolyam azt jelenti, hogy a vevő a névérték 101,12%-át fizeti ki, a felhalmozott kamat és az esetleges díjak figyelembevétele előtt.
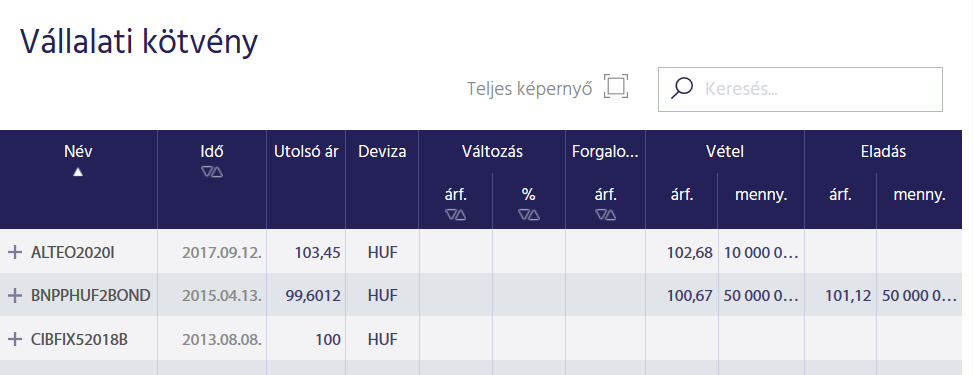
Tegyük fel, hogy egy vállalati kötvény névértéke 50 000 000 Ft, fix kuponlába pedig 2,5%. Éves kuponfizetése 1 250 000 Ft. Ha a kötvényt 101,12%-os nettó árfolyamon vásároljuk meg, a nettó vételár 50 560 000 Ft, a folyó hozam pedig 1 250 000 / 50 560 000 = 2,47%.
A kötvény kuponlába ettől még 2,5% marad. A 2,47% nem a kamat, hanem a vételár alapján számított folyó hozam. A lejáratig számított hozam ettől is eltérhet.
4. Állampapír hozamokkal, árfolyamokkal kapcsolatos fogalmak
A kötvények árfolyamjegyzésénél a következő fogalmakkal találkozhatunk.
Vételi nettó árfolyam
Az az árfolyam, amelyen a szolgáltató megvásárolja a befektetőtől a kötvényt. Rendszerint a névérték százalékában adják meg, és nem tartalmazza a felhalmozott kamatot.
Eladási nettó árfolyam
Az az árfolyam, amelyen a befektető megvásárolhatja a kötvényt. Ezt is rendszerint a névérték százalékában jegyzik, és nem tartalmazza a felhalmozott kamatot.
Felhalmozott kamat
Az utolsó kamatfizetés óta időarányosan felhalmozódott kamat. Számítása függ a kötvény kamatperiódusától, feltételeitől és az alkalmazott napbázis-konvenciótól.
Bruttó árfolyam
A bruttó árfolyam a nettó árfolyam és a felhalmozott kamat összege. A ténylegesen kifizetendő vagy kézhez kapott ellenértéket a bruttó árfolyam fejezi ki, az esetleges díjak és adók előtt.
További részletek:
- Állampapírok: bruttó árfolyam, nettó árfolyam, kincstári árfolyamjegyzés
- Hogyan kell egy kötvény vagy állampapír elméleti árfolyamát kiszámítani?
5. Miért kockázatosak a kötvények? Hogyan mérd fel a kockázatokat?
A kötvényeket gyakran alacsonyabb kockázatú befektetésnek tekintik, mint a részvényeket, de ez nem jelenti azt, hogy kockázatmentesek.
- Nemfizetési és hitelkockázat: a kibocsátó nem teljesíti maradéktalanul a fizetési kötelezettségeit.
- Kamatkockázat: a piaci hozamok változása miatt módosul a kötvény árfolyama.
- Inflációs kockázat: a nominális kifizetések vásárlóereje csökkenhet.
- Újrabefektetési kockázat: a kuponokat a vártnál alacsonyabb hozamon lehet újrabefektetni.
- Likviditási kockázat: a kötvény csak jelentős árengedménnyel vagy nehezen értékesíthető.
- Devizakockázat: a devizaárfolyam változása hat a hazai pénznemben mért eredményre.
- Visszahívási kockázat: a kibocsátó a vártnál korábban visszafizetheti a kötvényt.
Nemfizetési kockázat
A nemfizetési kockázat azt jelenti, hogy a kibocsátó nem fizeti ki időben vagy teljes összegben a kamatot és a névértéket. A hitelminősítések, hitelfelárak és pénzügyi mutatók iránymutatást adhatnak, de a kockázatot nem szüntetik meg.
A befektetővédelmi rendszerek általában nem a kötvény kibocsátójának nemfizetése ellen nyújtanak védelmet. A kibocsátói hitelkockázat a befektető kockázata.
Árfolyam- és kamatkockázat
A kötvény árfolyamkockázata nem azonos egyszerűen a múltbeli árfolyam szórásával. Különösen fontos annak vizsgálata, hogy az árfolyam mennyire érzékeny a piaci hozamok változására. Ezt a módosított duráció és a konvexitás segítségével lehet becsülni.
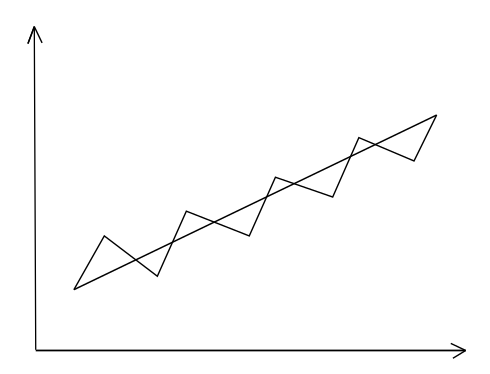
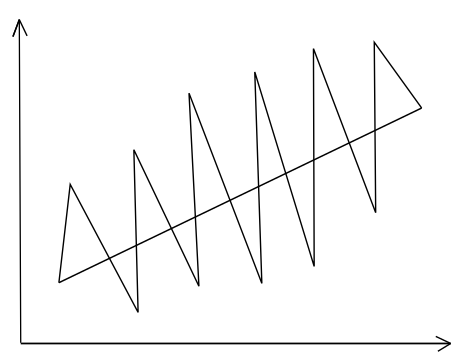
Két befektetés átlagos hozama lehet hasonló, miközben az árfolyam-ingadozásuk eltérő. A szórás ezt a múltbeli ingadozást méri, a kötvény kamatérzékenységét azonban célszerű külön durációs mutatókkal vizsgálni.
Duráció és kamatérzékenység
A módosított duráció közelítőleg megmutatja, hogy a kötvény árfolyama hány százalékkal változhat a hozam egy százalékpontos változására:
Árfolyamváltozás ≈ – módosított duráció × hozamváltozás
Egy 6 éves módosított durációjú kötvény árfolyama 1 százalékpontos hozamemelkedés esetén megközelítőleg 6%-kal csökkenhet. Ez közelítés; nagyobb hozamváltozásnál a konvexitás miatt a tényleges változás eltérhet.
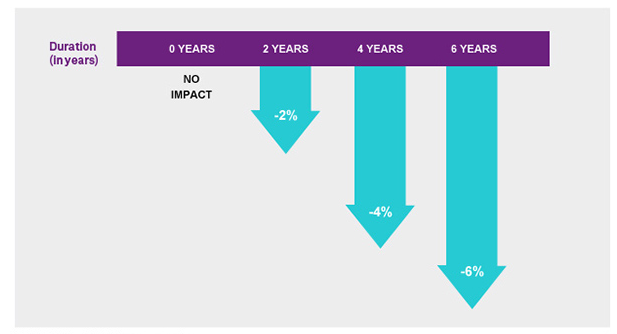
6. Kötvénybefektetések inflációs kockázatai
A kötvényeknél rendszerint nominális kamatot és nominális hozamot látunk. A befektető vásárlóereje szempontjából azonban a reálhozam a lényeges:
Reálhozam ≈ nominális hozam – infláció
Magas infláció esetén még pozitív nominális hozam mellett is negatív lehet a befektetés reálhozama. Ha az infláció emelkedése a piaci kamatok növekedésével jár együtt, akkor a hosszabb durációjú kötvények árfolyama is jelentősen csökkenhet.

Forrás: Nick Maggiulli, Of Dollars and Data
A történelmi reálhozamok és reál-visszaesések értelmezésénél figyelembe kell venni az alkalmazott időszakot, országot, devizát, inflációs indexet és számítási módszert. A hosszú távú reál-visszaesés nem azonos a rövid távon megfigyelhető nominális árfolyamveszteséggel.
7. Hogyan alakulhat ki negatív hozam a kötvényeken?
Negatív lejáratig számított hozam akkor alakulhat ki, ha a befektető olyan magas árat fizet a kötvényért, hogy a hátralévő kuponok és a lejáratkor visszakapott névérték együttesen sem biztosítanak pozitív nominális évesített hozamot.
Egy egyszerű zérókupon-kötvénynél például, ha a befektető ma 10 100 Ft-ot fizet, de lejáratkor csak 10 000 Ft-ot kap vissza, akkor a nominális lejáratig számított hozam negatív.
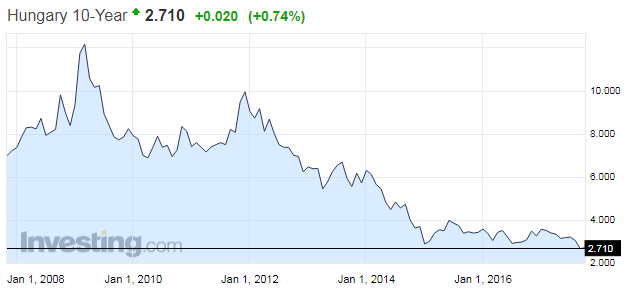
Negatív hozam kialakulhat például akkor, ha rendkívül nagy a kereslet egy biztonságosnak tekintett kötvény iránt, ha a piaci kamatszint nagyon alacsony, vagy ha egyes befektetők szabályozási, likviditási vagy fedezeti okokból negatív hozam mellett is hajlandók megvásárolni az értékpapírt.
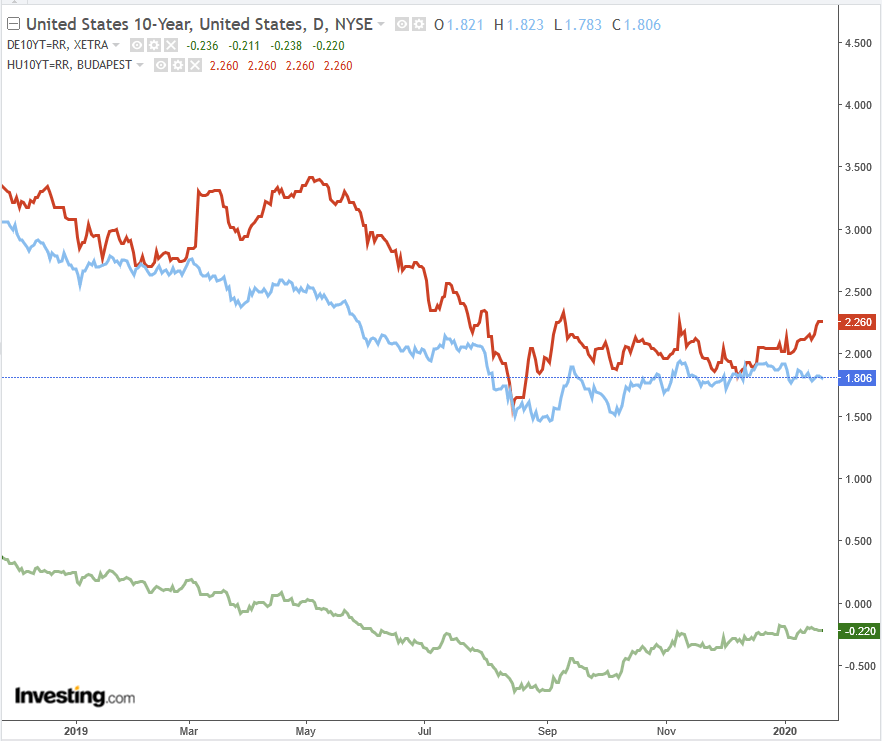
Az ábra történelmi példát mutat, ezért nem tekinthető az aktuális hozamkörnyezet bemutatásának.
8. A lejáratig tartás mérsékelheti az árfolyam-ingadozás jelentőségét
Ha a befektető egy fix kamatozású kötvényt lejáratig tart, akkor a közbenső másodpiaci árfolyam-ingadozás önmagában nem határozza meg a lejáratkor kapott szerződéses kifizetéseket. Ez azonban nem jelenti azt, hogy a befektetés kockázatmentessé válik.
Lejáratig tartás esetén is megmaradhat a kibocsátó nemfizetési kockázata, az inflációs és újrabefektetési kockázat, a devizakockázat, valamint annak kockázata, hogy a befektetőnek mégis idő előtt kell eladnia a kötvényt.
Nemfizetéstől mentes, nem visszahívható kötvénynél az induláskori lejáratig számított hozam és a tényleges, lejáratig realizált évesített hozam között szoros kapcsolat lehet, feltéve, hogy a kötvényt valóban lejáratig tartják.


Forrás: JPM
További információk:
- Kötvénypiaci hozamok fontos tényezői, előrejelző indikátorok
- A kötvény-részvény portfóliók jövőbeni kockázatai, kötvény-részvény korreláció
Az alábbi előadáson a kötvénypiaci alapismereteket beszéljük meg.
Az előadás második része:
Az előadás harmadik része: