Nominális, reál GDP jelentése, GDP és a tőzsdei hozamok
Bejegyzésünkben a GDP fogalmával, értelmezésével és befektetési jelentőségével foglalkozunk. Az elméleti definíciók mellett arra is kitérünk, hogy egy átlagos befektető vagy kereskedő hogyan használhatja fel a GDP-adatokat döntései során. Megnézzük azt is, hogy a gazdasági növekedés mennyire függ össze a részvénypiaci hozamokkal, illetve miért okozhat problémát, ha valaki pusztán a gyors GDP-növekedés alapján választ befektetési célpontot. Témáink:
- Mit jelent a GDP? A GDP fogalma
- A nominális és reál GDP számítása
- Mit mutat az egy főre jutó GDP?
- A GDP és a recesszió kapcsolata
- Milyen GDP-adatokat kövessünk?
- Milyen jelentősége van a GDP-adatoknak a rövid távú kereskedés során?
- GDP és az eladósodottság összefüggése
- A GDP manipulációja a kevésbé demokratikus országokban
- GDP-adatok részletes területi bontásban
- Ott kell befektetni, ahol nagy GDP-növekedés lesz?
- 47 ország GDP-változása és részvénypiaca közötti kapcsolat
- GDP és a részvénypiac közötti kapcsolat
- Rövid távon van kapcsolat a GDP és a tőzsdei hozamok között?
Mit jelent a GDP? A GDP fogalma
A GDP az angol Gross Domestic Product kifejezés rövidítése, magyarul bruttó hazai terméket jelent. A GDP egy ország vagy más meghatározott gazdasági terület adott időszak alatt előállított végső termékeinek és szolgáltatásainak piaci értékét méri. A meghatározásban fontos a területi elv. A GDP szempontjából az számít, hogy a termelés az adott ország területén történik-e, függetlenül attól, hogy a termelést végző vállalat hazai vagy külföldi tulajdonban van.
A GDP-nek többféle változatával találkozhatunk. A nominális GDP az adott időszakban előállított végső termékeket és szolgáltatásokat az adott időszak áraival értékeli. Emiatt a nominális GDP növekedését egyszerre okozhatja a termelés mennyiségének növekedése és az árszínvonal emelkedése. A reál GDP ezzel szemben kiszűri az árszínvonal változásának hatását, ezért alkalmasabb arra, hogy egy gazdaság tényleges kibocsátásának időbeli változását vizsgáljuk.
A GDP-t több oldalról is ki lehet számítani. A kiadási megközelítés alapján a háztartások fogyasztása, a beruházások, a kormányzati vásárlások és a nettó export együttesen adják a GDP értékét.
GDP = fogyasztás + beruházások + kormányzati vásárlások + export - import
Az angol jelöléssel ugyanez a jól ismert C + I + G + (X - M) összefüggés. A fogyasztás a háztartások fogyasztási kiadásait, a beruházások a magánszektor beruházási kiadásait és készletváltozását, a kormányzati komponens az állami fogyasztási és beruházási kiadásokat tartalmazza. A nettó export az export és az import különbsége.
A reál GDP meghatározásához az árszínvonal változását is figyelembe kell venni. Egyszerű megközelítésben ehhez használható a GDP-deflátor. Ha a GDP-deflátor 100-as bázisú indexként szerepel, a nominális és reál GDP közötti kapcsolat az alábbi formában írható fel.
reál GDP = nominális GDP / GDP-deflátor × 100
A hivatalos statisztikai hivatalok számítási módszerei ennél összetettebbek lehetnek. A reál GDP idősorainál gyakran láncindexálást alkalmaznak, ezért a fenti képlet elsősorban a nominális GDP, a reál GDP és az árszínvonal közötti kapcsolat megértését segíti.
Egy főre jutó GDP, GDP per capita
Az egy főre jutó GDP-t úgy számítják ki, hogy a GDP értékét elosztják az ország lakosságának számával. Így olyan mutatót kapunk, amely lehetővé teszi eltérő népességű országok gazdasági teljesítményének összehasonlítását.
Az egy főre jutó GDP-t gyakran használják az anyagi életszínvonal egyik közelítő mutatójaként. Magasabb értéke általában nagyobb egy főre jutó gazdasági kibocsátással jár együtt, de önmagában nem mutatja meg pontosan egy ország lakosságának jólétét. Nem látjuk belőle például a jövedelmek eloszlását, a vagyoni különbségeket, a környezet állapotát, a szabadidő mennyiségét, az egészségügyi ellátás minőségét vagy számos olyan tényezőt, amely hatással van az életminőségre.
Országok összehasonlításakor arra is figyelni kell, hogy milyen GDP/fő mutatót használunk. A folyó dollárban számított értéket erősen befolyásolhatják az árfolyammozgások. Emiatt az országok anyagi életszínvonalának összevetésére gyakran használják a vásárlóerő-paritáson, azaz PPP alapon számított egy főre jutó GDP-t is. Ez az országok árszínvonala közötti eltéréseket is figyelembe veszi.
A GDP-alapú összehasonlításnak további korlátai vannak. Természeti katasztrófák vagy háborúk utáni újjáépítés például növelheti a mért gazdasági aktivitást, miközben ettől önmagában még nem feltétlenül javul a lakosság jóléte. A nem megfigyelt gazdasági tevékenység mérése szintén problémát jelenthet. A statisztikai hivatalok különböző becslési eljárásokkal igyekeznek a nem megfigyelt gazdaság egy részét is figyelembe venni, de ezek a becslések bizonytalanságot tartalmaznak.
A GDP/fő aktuális értékét ezért érdemes rendszeresen frissülő adatbázisokból ellenőrizni. Az IMF, a Világbank, az Eurostat és a nemzeti statisztikai hivatalok egyaránt közölnek ilyen adatokat. Régebbi rangsorok használatánál mindig ellenőrizzük az adat évét, mert az országok közötti sorrend idővel jelentősen változhat.
A szárazabb elméleti definíciók után nézzük meg a GDP gyakorlati jelentőségét. A GDP egy ország vagy régió gazdasági aktivitásának egyik legfontosabb mérőszáma, ezért befektetőként, tőzsdei vagy devizapiaci kereskedőként is hasznos követni az alakulását. A GDP és a vállalati szektor teljesítménye között természetesen létezik kapcsolat, hiszen az erősödő gazdasági aktivitás sok vállalat számára kedvezőbb értékesítési és profitkörnyezetet teremthet.
Ebből azonban nem következik automatikusan, hogy gyorsabb GDP-növekedés mellett magasabb részvénypiaci hozamot érünk el. A részvényárfolyamokat a vállalati profit mellett a befektetői várakozások, az értékeltség, a kamatkörnyezet, a kockázati prémium és sok más tényező is befolyásolja. Ha például a befektetők már előre magas növekedést várnak, ez a várakozás beépülhet a részvényárakba. Ebben az esetben a ténylegesen magas gazdasági növekedés önmagában már nem biztosít magas részvénypiaci hozamot. A cikk későbbi részében erre több hosszú távú empirikus vizsgálatot is látni fogunk.
A GDP jelzi a gazdasági válságokat és recessziókat, de késve
A recesszió egy széles körű és tartósabb visszaesést jelent a gazdasági aktivitásban. Ilyenkor jellemzően romlik a vállalatok értékesítése és eredményessége, mérséklődhet a termelés, gyengülhet a foglalkoztatás, valamint visszaeshet a háztartások és a vállalatok kereslete.
Gyakran találkozhatunk azzal az egyszerű szabállyal, hogy két egymást követő negyedév reál GDP-csökkenése technikai recessziót jelent. Ez hasznos közelítés, de nem minden országban tekinthető a recesszió hivatalos definíciójának.
Az Egyesült Államokban például az NBER Business Cycle Dating Committee határozza meg az üzleti ciklus csúcsait és mélypontjait. A bizottság több gazdasági mutatót együttesen vizsgál. Ezek között szerepelnek:
- a reál személyi jövedelem a transzferek nélkül
- a nem mezőgazdasági foglalkoztatás
- a háztartási felmérésből származó foglalkoztatás
- a reál személyes fogyasztási kiadás
- a reál nagykereskedelmi és kiskereskedelmi értékesítés
- az ipari termelés
- a GDP és a GDI alakulása
Az NBER nem alkalmaz olyan nyilvános mechanikus szabályt, amely szerint két negatív GDP-negyedév automatikusan recessziót jelentene. A gazdasági visszaesés mélységét, kiterjedtségét és időtartamát együtt értékelik. Ennek a folyamatnak a menetéről itt beszéltünk.
A GDP befektetési felhasználásának egyik problémája az időzítés. Mire egy negyedéves GDP-adatot közzétesznek, az adott időszak jelentős része már a múlt. Ráadásul az első becsléseket később módosíthatják. Emiatt a GDP kiváló mutató lehet a gazdaság állapotának leírására, de lényegesen nehezebb közvetlenül piaci időzítésre használni.
Milyen GDP-adatokat kövessünk?
Ha egy kisebb ország piacán fektetjük be a pénzünket vagy ott hozzuk meg gazdasági döntéseinket, érdemes követni az adott ország GDP-változását. Magyar befektetések esetén például a magyar gazdaság teljesítménye lényeges információ.
A magyar gazdaság ugyanakkor szorosan kapcsolódik más országok gazdaságához. Jó példa erre az autóipar és általában az exportorientált feldolgozóipar. Ha Magyarország fontos külkereskedelmi partnereinél csökken a kereslet, az a hazai exporton és ipari termelésen keresztül a magyar gazdaságra is hatással lehet.
Ezért egy kisebb, nyitott gazdaság elemzésénél célszerű figyelni a legfontosabb kereskedelmi partnerek és nagy gazdasági régiók teljesítményét is. Magyarország esetében az euróövezet, ezen belül Németország gazdasági helyzete is jelentős. Globális szempontból az Egyesült Államok és Kína gazdasági teljesítménye szintén fontos információt adhat.
Az egyik könnyen használható adatbázis a Trading Economics oldala. Itt számos ország GDP-növekedési adatai grafikonon jeleníthetők meg. Az adatbázist a következő oldalon érheted el, és a bejegyzés több régebbi képének forrása is ez a weboldal. Az alábbi régebbi ábrán például a magyar GDP növekedésének alakulása látható.

A GDP növekedési üteme mellett a gazdaság teljes mérete is vizsgálható. Ehhez ezt az adatbázist használhatod. Az alábbi régebbi képen a magyar GDP dollárban kifejezett értéke látható.

A GDP és a hozzáadott érték ágazati bontásban is vizsgálható. Ez sokszor több információt ad, mint az összesített GDP, mert megmutatja, hogy a gazdaság mely területei járulnak hozzá a növekedéshez vagy a visszaeséshez. Ipar, építőipar, kereskedelem, pénzügyi szolgáltatások és más szolgáltatási ágazatok egymástól teljesen eltérő ciklusokat mutathatnak.

Az alábbi régebbi ábra a magyar építőipar által előállított hozzáadott érték alakulását mutatja. Az ilyen ágazati idősorok értelmezésénél mindig ellenőrizzük, hogy nominális vagy reálértékről van-e szó. Nominális adatok esetén az árszínvonal változása önmagában is jelentős emelkedést okozhat.

A szolgáltatások esetében szintén érdemes a hozzáadott érték változását vizsgálni. A szolgáltatási szektor számos eltérő tevékenységet tartalmaz, így az összesített adat mögött jelentős ágazati különbségek lehetnek. A pénzügyi szolgáltatások, az informatika, a turizmus vagy a kereskedelem gazdasági ciklusra adott reakciója például eltérhet egymástól.

A GDP-adatokat külföldi befektetések esetében is érdemes ágazati bontásban vizsgálni. Ha például egy ország részvénypiacának jelentős részét bankok, technológiai vállalatok vagy nyersanyagtermelő társaságok adják, az ország teljes GDP-je önmagában kevés információt adhat a tőzsdei vállalatok várható eredményességéről.
Milyen jelentősége van a GDP-adatoknak a rövid távú kereskedés során?
Sok kereskedő órákra, napokra vagy hetekre vásárol részvényeket, devizákat és más kockázatos eszközöket. Rövid távon a makrogazdasági adatok közzététele is hatással lehet az árfolyamokra. A GDP ezek közé az adatok közé tartozik, bár az egyes adatközlések piacmozgató hatása jelentősen eltérhet.
A piaci reakció szempontjából általában nem önmagában a közölt GDP-növekedés számít. Sokkal fontosabb lehet az, hogy a tényleges adat mennyire tér el a befektetők és elemzők előzetes várakozásaitól. Egy magas GDP-növekedés akár negatív piaci reakcióval is járhat, ha a piac ennél még magasabb értéket várt. Egy gyenge adat ugyanígy kiválthat pozitív reakciót, ha a vártnál kevésbé rossz eredmény érkezik.
A GDP-közlések jelentőségét a gazdasági környezet is befolyásolja. Egyes időszakokban az inflációs adatok, a foglalkoztatási mutatók vagy a jegybanki döntések sokkal erősebben mozgathatják a piacokat. A GDP ezért fontos makroadat, de nem tekinthető minden helyzetben a legerősebb rövid távú piacmozgató tényezőnek.
Az Egyesült Államok negyedéves GDP-jéről több egymást követő becslés jelenik meg. Ezek a következők:
- advance estimate - a negyedévet követő első GDP-becslés
- second estimate - a később rendelkezésre álló információkkal frissített második becslés
- third estimate - a harmadik rendszeres negyedéves becslés
A harmadik becslést sem érdemes szó szerint végleges adatnak tekinteni. A GDP-idősorok később is módosulhatnak az éves vagy átfogó statisztikai revíziók során. Ez befektetési és kutatási szempontból is fontos. Ha azt vizsgáljuk, hogy egy korabeli GDP-adatra hogyan reagált a piac, lehetőleg azt az adatverziót kell figyelembe venni, amelyet a befektetők akkor ténylegesen ismerhettek.
Az alábbi képen a forexfactory.com oldalon elérhető makronaptár egyik régebbi grafikonja látható az amerikai GDP-adatra. A grafikonon az előzetes elemzői várakozások és a később közölt tényadat összevetésével láthatjuk a gazdasági meglepetés nagyságát.

A grafikonon két esetet jelöltem. A 2009-es példában az elemzői várakozások kisebb visszaesést jeleztek, miközben a közölt GDP-adat ennél nagyobb csökkenést mutatott. Ez negatív gazdasági meglepetésnek tekinthető. Ilyen helyzetben nőhet az árfolyamesés valószínűsége, de a reakció iránya nem előre meghatározott.
2010-ben ennek fordítottjára láthatunk példát. Az elemzők kisebb GDP-növekedést vártak annál, mint amit később közöltek. Ez pozitív meglepetés volt. A pozitív gazdasági meglepetés támogathatja a részvényárakat, de ilyenkor is számít a kamatkörnyezet és a jegybank várható reakciója. Erős növekedési adat például magas infláció mellett akár magasabb várható kamatokat is eredményezhet, ami egyes részvénypiaci szegmensek számára kedvezőtlen lehet.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
GDP és az eladósodottság összefüggése
A GDP és az államadósság közötti kapcsolat számos kutatás tárgya volt. Az államadósságot jellemzően GDP-arányosan vizsgálják, mert ez jobban összehasonlíthatóvá teszi az eltérő méretű gazdaságokat. Többek között az alábbi anyagok foglalkoztak a kérdéssel:
- The real effects of debt
- Is High Public Debt Always Harmful to Economic Growth?
- Does High Public Debt Consistently Stifle Economic Growth?
- Debt and Growth - A Decade of Studies
- The Impact of Public Debt on Economic Growth
A vizsgálatok több évtizedet és számos országot ölelnek fel. Az empirikus eredmények jelentős része arra utal, hogy nagyon magas államadósság és gyengébb hosszú távú gazdasági növekedés gyakran együtt figyelhető meg. Az összefüggés értelmezése azonban lényegesen bonyolultabb annál, mint hogy egyetlen adósságrátához éles határértéket rendeljünk.
A korábbi szakirodalomban több olyan eredmény is megjelent, amely 75, 90 vagy 100 százalék körüli GDP-arányos államadóssági szinteket vizsgált. A legismertebb ezek közül Carmen Reinhart és Kenneth Rogoff munkája volt, amelyben a 90 százalék feletti államadósság mellett alacsonyabb átlagos gazdasági növekedést találtak.
Ezt az eredményt később jelentős szakmai vita követte. A későbbi vizsgálatok módszertani és adatkezelési problémákat is azonosítottak, és arra jutottak, hogy nincs olyan általánosan alkalmazható 90 százalékos küszöb, amely felett a gazdasági növekedés hirtelen és szükségszerűen visszaesik. Hasonló okból a 75 százalékos szintet sem célszerű általános választóvonalként kezelni.
A magas államadósság és az alacsonyabb gazdasági növekedés közötti negatív kapcsolat ettől még több adatsoron megfigyelhető. Az oksági irány azonban problémát jelent. A magas államadósság lassíthatja a gazdaságot, miközben a gyenge gazdasági növekedés is növelheti az államadósság GDP-hez viszonyított arányát. Recesszióban például visszaesnek az adóbevételek, emelkedhetnek az állami kiadások és csökkenhet a GDP, így az adósságráta akkor is emelkedhet, ha előtte nem történt jelentős költségvetési lazítás.
A magas és tartósan növekvő államadósság több csatornán keresztül is problémát jelenthet:
- A magasabb államadósság bizonyos körülmények között növelheti az állam finanszírozási költségét.
- A nagy kamatkiadás egyre nagyobb részt foglalhat el a költségvetésből.
- Kevesebb forrás maradhat más állami kiadásokra és beruházásokra.
- A magasabb finanszírozási igény növelheti a gazdaság érzékenységét a kamatok változására.
- Tartós adósságnövekedés esetén romolhat a befektetők államadósság fenntarthatóságába vetett bizalma.
- A magas adósságszint korlátozhatja a költségvetési politika mozgásterét egy későbbi recesszió idején.
- A szükségessé váló adóemelések vagy kiadáscsökkentések szintén visszafoghatják a gazdasági aktivitást.
A hatás nagysága erősen függ az ország intézményi helyzetétől, kamatkörnyezetétől, gazdasági növekedésétől, az adósság lejárati szerkezetétől és attól is, hogy milyen devizában áll fenn az adósság. Emiatt ugyanaz a GDP-arányos államadósság két különböző ország esetében egészen eltérő kockázatot jelenthet.
Bővebben Magas, növekvő államadósság - Mi a gond vele? Mi lesz a jövőben?
A GDP manipulációja a nem demokratikus országokban
A GDP az egyik legfontosabb gazdasági adat. Segítségével egy ország gazdasági teljesítményét egyetlen, jól összehasonlítható mérőszámmal tudjuk jellemezni. Befektetési döntésekhez is felhasználják, és az országot irányító politikusok gazdasági teljesítményét is gyakran a GDP-adatok alapján ítélik meg. Emiatt erős ösztönzők alakulhatnak ki arra, hogy egyes országok a ténylegesnél kedvezőbb képet mutassanak gazdaságukról.
Egy ország gazdasági fejlődése olyan adatokkal is vizsgálható, amelyek kevésbé függnek a hivatalos nemzeti statisztikai adatközléstől. Ezek közé tartoznak a műholdas éjszakai fényadatok. A gazdasági aktivitás növekedésével általában nő a települések, ipari területek és közlekedési hálózatok éjszakai fénykibocsátása is.
Már a 2000-es években készültek olyan vizsgálatok, például Doll és szerzőtársai 2000-ben, amelyek kapcsolatot találtak a gazdasági aktivitás és az éjszakai fénymennyiség között. Későbbi vizsgálatok szintén azt mutatták, hogy a műholdas fényadatok felhasználhatók a gazdasági teljesítmény becslésére, bár a kapcsolat országonként és fejlettségi szintenként eltérhet.
Az ezen a területen végzett kutatások fontos állomása Henderson és szerzőtársai 2012-es munkája volt. A szerzők az éjszakai fények és a gazdasági aktivitás közötti kapcsolatot vizsgálták, és megmutatták, hogy a műholdas adatok a hivatalos GDP-adatok kiegészítő információforrásaként is felhasználhatók.
Egy későbbi vizsgálatban Martinez (2022) azt vizsgálta, hogy a hivatalosan közölt gazdasági növekedés és az éjszakai fények változása közötti kapcsolat függ-e egy ország politikai rendszerétől. Az országokat a Freedom in the World Index alapján három csoportba sorolta:
- Free - szabad országok
- Partially free - részben szabad országok
- Not free - nem szabad országok

Forrás - Martinez (2022)
Az alábbi grafikonon a vizsgálatban szereplő országok széles köre látható. Megfigyelhető, hogy a fénymennyiség növekedése és a hivatalosan mért gazdasági növekedés között pozitív kapcsolat áll fenn. Az adatokra illesztett egyenes a regressziós kapcsolatot mutatja. Egyes országok azonban jelentősen eltérnek az általános összefüggéstől, vagyis magas hivatalos gazdasági növekedéshez viszonylag alacsony fényintenzitás-növekedés társul.

Forrás - Martinez (2022)
Az eltérések vizsgálatakor egy országcsoport jól elkülönül. A Freedom in the World Index alapján nem szabad kategóriába sorolt országokban a hivatalosan közölt GDP-növekedés átlagosan nagyobb annál, mint amit az éjszakai fények változása alapján várnánk. Martinez becslése szerint az autokratikus rendszerekben a hivatalosan jelentett éves GDP-növekedés átlagosan mintegy 35 százalékkal lehet nagyobb a műholdas fényadatok alapján becsülhető növekedésnél.
Ezt az eredményt azonban nem célszerű úgy értelmezni, hogy egy konkrét ország minden egyes évben pontosan 35 százalékkal túlbecsüli a GDP-növekedését. A 35 százalék a vizsgált mintára és az alkalmazott statisztikai modellre vonatkozó átlagos eltérés. Egy adott ország vagy év esetében az eltérés ennél kisebb vagy nagyobb is lehet.

Forrás - Martinez (2022)
Martinez (2022) eredményei után további vizsgálatok keresték a hivatalos GDP és az alternatív gazdasági aktivitási mutatók közötti eltérések lehetséges okait. Ezek közül több tényezőt megvizsgált Phan 2023-ban.
A 178 országra kiterjedő vizsgálat eredménye szerint a hivatalos GDP és a fénymennyiség alapján becsült gazdasági teljesítmény közötti eltérés összefügg az intézményrendszer minőségével. A demokratikus intézmények működése, a politikai vezetők hivatali ideje és a korrupció szintje egyaránt kapcsolatban állhat az adatok megbízhatóságával. Az üzleti környezet fejlettsége és az urbanizáció szintje szintén befolyásolhatja a fényadatok és a GDP közötti kapcsolatot.

Forrás - Phan (2023)
Az elmúlt évtizedek kutatásai alapján az éjszakai fényadatok hasznos kiegészítő információt nyújthatnak a hivatalos GDP-adatok értékeléséhez. A műholdas adatok természetesen szintén tartalmaznak mérési hibát, és egy szolgáltatásorientált, fejlett gazdaság aktivitását másképp mérhetik, mint egy gyorsan urbanizálódó gazdaságét. Emiatt a fényadatokat célszerű kiegészítő mérőszámként kezelni. Martinez eredményei ugyanakkor arra utalnak, hogy az ország politikai és intézményi rendszere kapcsolatban állhat a hivatalosan közölt gazdasági növekedés és az alternatív becslések közötti eltéréssel.
GDP-adatok részletes területi bontásban
A GDP-adatokat hagyományosan országos vagy nagyobb területi egységekre számítják. Európában például az Eurostat NUTS rendszerében regionális adatok is elérhetők. Minél kisebb földrajzi terület gazdasági teljesítményét szeretnénk meghatározni, annál nehezebbé válik a hagyományos statisztikai adatgyűjtés.
A témával kapcsolatban Rossi-Hansberg és Zhang (2025) nagy földrajzi felbontású GDP-becslési eljárást dolgozott ki. A módszer rácshálóra bontja a földfelszínt, és a helyi gazdasági teljesítmény becsléséhez több nagy felbontású téradatot használ fel.
A modellben többek között éjszakai fényadatok, vegetációs indexek, városi területek, mezőgazdasági területek, erdők, vízfelületek, CO2-kibocsátás és népsűrűségi adatok szerepelnek. Ezeket gépi tanulási módszerekkel, többek között Random Forest modellel dolgozzák fel. A módszer célja, hogy a gazdasági teljesítményt a hagyományos közigazgatási egységeknél lényegesen kisebb földrajzi területekre is meg lehessen becsülni.
A területi egységeken így a GDP szintje, a GDP növekedése, az egy főre jutó GDP és annak változása is vizsgálható. Az alábbi képen az egy főre jutó GDP becsült területi eloszlását láthatjuk Magyarországon és a környező országokban 2012-ben.

A következő grafikon a 2021-es időszak egy főre jutó GDP-becslését mutatja. A nagy felbontású adatbázisok elkészítése jelentős adatfeldolgozást és validálást igényel, ezért ezek az adatbázisok jellemzően késéssel követik a legfrissebb gazdasági időszakot.

Ott kell befektetni, ahol nagy GDP-növekedés lesz?
Elsőre logikusnak tűnhet az az elképzelés, hogy ott érdemes részvényeket vásárolni, ahol gyors gazdasági növekedés várható. Ha egy ország gazdasága gyorsan bővül, akkor az ott működő vállalatok értékesítése és nyeresége is emelkedhet. Ebből könnyen arra következtethetünk, hogy részvényeik árfolyamának is gyorsabban kell emelkednie.
A részvénypiac működésében azonban a várakozásoknak meghatározó szerepük van. Ha a befektetők már előre magas gazdasági és vállalati növekedést várnak, hajlandók magasabb árat fizetni a részvényekért. A magasabb vételi ár viszont csökkentheti a később elérhető hozamot. Egy gyorsan növekvő gazdaság így lehet kiváló gazdasági történet, miközben a részvénypiaca nem feltétlenül biztosít kiemelkedő befektetési hozamot.
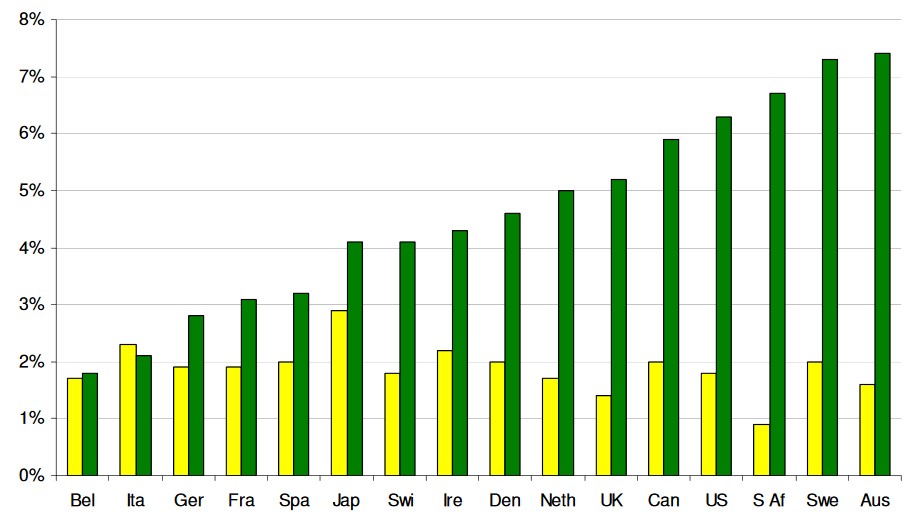
Ezzel a problémával több kutatás is foglalkozott. Jay R. Ritter professzor 16 ország hosszú távú adatait vizsgálta, több mint százéves időhorizonton. Azt találta, hogy az egy főre jutó reál GDP növekedése és a részvénypiac hosszú távú reálhozama között nem mutatható ki pozitív kapcsolat. A becsült kapcsolat inkább enyhén negatív volt.
Az alábbi képen jól látható ez az ellentmondás. Sárga színnel az egyes országok egy főre jutó reál GDP-növekedése látható 1900 és 2002 között, zölddel pedig a részvénypiaci reálhozam. Több gyors gazdasági növekedést elérő ország részvénypiaca nem tartozott a legjobban teljesítő piacok közé. Ezzel párhuzamosan olyan országokat is találunk, ahol a viszonylag lassabb GDP-növekedés magasabb részvénypiaci hozammal párosult.
Forrás - Economic Growth and Equity Returns
Az eredmények alapján tehát nem célszerű abból kiindulni, hogy a magasabb gazdasági növekedés automatikusan magasabb részvénypiaci hozamot eredményez. Ritter eredményei szerint az országok hosszú távú gazdasági növekedési ütemének különbségei kevés információt adnak a részvénypiaci hozamok későbbi rangsoráról.
Ettől még egy súlyos recesszió vagy gazdasági válság természetesen jelentős hatással lehet a vállalatokra és a részvénypiacokra. A kérdés itt az, hogy a pozitív gazdasági növekedés országok közötti különbségeiből előre jelezhető-e a részvénypiacok későbbi teljesítménye. A hosszú távú nemzetközi adatok alapján erre kevés bizonyítékot találunk.
47 ország GDP-változása és részvénypiaca közötti kapcsolat
A 2022-ben megjelent What Matters More for Emerging Markets Investors - Economic Growth or EPS Growth? című vizsgálatban Jay Ritter és szerzőtársai tovább bővítették az elemzést. Összesen 47 ország adatait tekintették át, országonként 32 és 120 év közötti időtávon. A kutatás azt vizsgálta, hogy egy ország gazdasági növekedése kapcsolatban áll-e a részvénypiac hosszú távú hozamával.
A fejlett országok csoportjában 21 országot vizsgáltak. Az alábbi grafikonon a reál GDP/fő átlagos növekedése és a részvénypiac évesített reálhozama látható. Az Egyesült Államokban például az egy főre jutó reál GDP növekedése hosszú távon megközelítőleg évi 2 százalék volt, miközben az amerikai részvénypiac ennél jóval magasabb évesített reálhozamot ért el.

Hasonló eltéréseket találhatunk a vizsgált fejlődő országok piacain is. A gyorsabb gazdasági növekedés itt sem társult következetesen magasabb részvénypiaci hozammal.

A szerzők regressziós vizsgálattal is ellenőrizték a kapcsolatot. Az eredmények a következők:
- A 21 fejlett ország esetében a reál GDP/fő növekedése és a részvénypiaci hozam közötti kapcsolat enyhén negatív. A regressziós együttható -0,31, a p-érték 0,17. A kapcsolat a szokásos statisztikai szinteken nem szignifikáns.
- A fejlődő országok esetében enyhén pozitív kapcsolatot találtak, de ez sem volt statisztikailag szignifikáns. A p-érték 0,55.
A két eredmény közös pontja, hogy a GDP-növekedés nem ad megbízható információt arról, mely ország részvénypiaca fog magasabb hosszú távú hozamot elérni.
A tőzsdei társaságok nyereségének növekedése ezzel szemben közvetlenebb kapcsolatban áll a részvénypiac teljesítményével. Fontos azonban itt is különválasztani a vállalati nyereség tényleges növekedését és azt, hogy ebből mennyit várt előre a piac. Egy vállalat nyeresége növekedhet gyorsan úgy is, hogy a részvény gyenge hozamot ér el, ha a befektetők még gyorsabb növekedést vártak és emiatt korábban túl magas árat fizettek érte.
A vizsgált országok szintjén azonban az egy részvényre jutó nyereség, azaz az EPS hosszú távú növekedése jóval erősebben kapcsolódott a részvénypiaci hozamokhoz, mint a GDP növekedése. Az alábbi táblázatban a részvénypiaci hozam és az EPS-növekedés közötti korreláció 0,53, és a kapcsolat statisztikailag szignifikáns.

Az adatokból az is kiderül, hogy 1996 és 2019 között számos fejlődő ország jelentős GDP-növekedést ért el, miközben a tőzsdei társaságok egy részvényre jutó nyeresége lényegesen lassabban növekedett. Ennek több oka lehet. A gazdasági növekedésből részesedhetnek nem tőzsdei vállalatok, új vállalatok és külföldi tulajdonú társaságok is. A tőkebevonások és az új részvények kibocsátása miatt a teljes vállalati profit növekedése sem feltétlenül jelent ugyanakkora EPS-növekedést a meglévő részvényesek számára.
A szerzők az alábbi mondattal foglalják össze eredményeiket.
“These results suggest that, for predicting future stock returns, a focus on GDP growth is misguided.”
Az eredmények alapján a GDP-növekedés mértékére épülő országkiválasztás gyenge alapot jelent a jövőbeni részvénypiaci hozamok előrejelzésére.
GDP és a részvénypiac közötti kapcsolat
Elroy Dimson, Paul Marsh és Mike Staunton közgazdászok a Triumph of the Optimists című könyvben foglalták össze a világ részvénypiacainak hosszú távú teljesítményét. A kutatók által létrehozott adatbázist azóta rendszeresen frissítik, így a nemzetközi részvény- és kötvénypiacokról ma már több mint száz évnyi adat áll rendelkezésre.
Vizsgálataikban ők is foglalkoznak a Growth Puzzle néven ismert jelenséggel. A hosszú távú országadatok alapján a gazdasági növekedés és a részvénypiac későbbi hozama között nem található stabil pozitív kapcsolat. Egyes mintákban a becsült korreláció még negatív is lehet, de gyakran statisztikailag sem különíthető el megbízhatóan a nullától.
Ez fontos különbség. A negatív, de statisztikailag nem szignifikáns korreláció alapján nem állíthatjuk biztosan, hogy a gyorsabb GDP-növekedés alacsonyabb részvénypiaci hozamot okoz. Az adatok inkább azt mutatják, hogy a GDP növekedési üteme önmagában kevés információt tartalmaz a részvénypiac jövőbeni teljesítményéről.
A probléma az aktuális gazdasági növekedés esetén is megjelenik. Ha például előre pontosan tudnánk, hogy Magyarország GDP-je egy adott évben gyorsabban nő majd, mint Lengyelországé, ebből még nem következne, hogy ugyanabban az évben vagy a következő évben a magyar részvénypiac felülteljesíti a lengyel piacot.
Hasonló vizsgálatot végzett a Dimensional is. A kutatás azt vizsgálta, hogy egy adott év GDP-növekedési adata segíthet-e a következő év részvénypiaci hozamának előrejelzésében. Az alábbi grafikonon a fejlett és fejlődő országok külön szerepelnek. Az x tengelyen a GDP változása, az y tengelyen pedig a részvénypiac következő évi többlethozama látható.

A pontok eloszlása alapján nem figyelhető meg erős előrejelző kapcsolat. Az eredményt a csoportosítás is megerősíti. A legnagyobb GDP-növekedést elérő országok következő évi átlagos részvénypiaci hozama körülbelül 12 százalék volt, míg a legkisebb GDP-növekedést elérő országoké 13,14 százalék.

Sok befektető követi a GDP-adatokat, és a gazdasági növekedést a részvénypiac jövőbeni teljesítményének egyik lehetséges indikátoraként kezeli. Az országok közötti hosszú távú adatok alapján azonban a gyorsabb gazdasági növekedés nem biztosít magasabb későbbi részvénypiaci hozamot.
Ennek egyik magyarázata az értékeltség. A gyors gazdasági növekedésre vonatkozó várakozások gyakran már korábban beépülnek az árakba. A befektetők magasabb árat fizetnek azokért a vállalatokért és piacokért, amelyeknél gyors növekedést várnak. Ha a növekedés később valóban bekövetkezik, attól a részvény még nem feltétlenül lesz jó befektetés, mert a magas várakozás már a vételi árban is megjelent.
A GDP és a tőzsdei vállalatok eredménye között szintén nincs egy az egyben megfelelés. A gazdasági növekedésből új vállalatok, magántulajdonban levő cégek, állami vállalatok és külföldi társaságok is részesedhetnek. A tőzsdei befektető számára végül az számít, hogy a meglévő részvényekhez kapcsolódó jövőbeni pénzáramlások hogyan változnak, és ezekhez képest milyen árat fizetett a részvényért.
Arról, hogy milyen tényezőknek lehet nagyobb jelentőségük a hosszú távú részvénypiaci hozamokban, a következő cikkben beszéltünk Hozam a tőzsdén - Ez a 7 tényező a legfontosabb.
Rövid távon van kapcsolat a GDP és a tőzsdei hozamok között
A hosszú távú nemzetközi összehasonlítások alapján a GDP-növekedésből nehéz megjósolni a részvénypiac jövőbeni hozamát. Rövidebb időtávon azonban megfigyelhető kapcsolat a gazdasági aktivitás és a részvénypiac között.
Az alábbi grafikonon az 1948 és 2024 közötti időszak amerikai adatai szerepelnek. Az y tengelyen az amerikai GDP negyedéves változása, az x tengelyen az ugyanazon negyedévben mért részvénypiaci hozam látható. A két változó között pozitív kapcsolat figyelhető meg. A korrelációs együttható 0,2, a p-érték pedig 0,002.
A 0,2 körüli korreláció gyenge kapcsolatra utal. A regressziós becslés alapján a GDP 1 százalékponttal magasabb negyedéves növekedése átlagosan körülbelül 1,35 százalékponttal magasabb részvénypiaci hozammal jár együtt a mintában. Ezt azonban együttmozgásként kell értelmezni. A regressziós kapcsolat önmagában nem bizonyít oksági hatást.
A részvénypiac és a GDP időbeli kapcsolatát Granger-oksági teszttel is megvizsgáltuk. Az eredmények szerint a korábbi S&P 500 hozamok statisztikailag hasznos információt tartalmaznak a későbbi GDP-változás előrejelzéséhez. Az F-teszt értéke 17,8, a p-érték 0,001 alatt van. A fordított irányban ilyen kapcsolatot nem találtunk. A GDP korábbi változásai nem javítják statisztikailag szignifikáns mértékben az S&P 500 későbbi hozamának előrejelzését. Ebben az esetben az F-teszt értéke 0,5 és a p-érték 0,46.
A Granger-okság elnevezését óvatosan kell értelmezni. A teszt nem bizonyít klasszikus közgazdasági értelemben vett oksági kapcsolatot. Azt vizsgálja, hogy egy változó múltbeli értékei tartalmaznak-e többletinformációt egy másik változó későbbi értékeinek előrejelzéséhez.

Forrás - saját szerkesztés
Az eredmény gazdasági szempontból is értelmezhető. A részvénypiac előretekintő piac. A befektetők folyamatosan értékelik a vállalatok jövőbeni bevételeire, nyereségére, kamatkörnyezetére és a gazdasági aktivitásra vonatkozó információkat. Ezek a várakozások gyorsan megjelenhetnek a részvényárakban, miközben a GDP csak később, statisztikai adatközlés formájában válik ismertté.
Az alábbi grafikon azt mutatja, hogy mi történik a következő negyedévek gazdasági növekedésével egy nagyobb részvénypiaci elmozdulás után. A sokkhatást itt egy szórást meghaladó negyedéves részvénypiaci hozam jelenti. Az eredmények szerint a pozitív részvénypiaci mozgást követő időszakban magasabb gazdasági növekedés figyelhető meg.

Forrás - saját szerkesztés
Ez összhangban van azzal az elképzeléssel, hogy a részvényárak a gazdasági szereplők jövőre vonatkozó várakozásait is tükrözik. Ha a befektetők a vállalati eredmények és a gazdasági környezet javulására számítanak, a részvényárak már azelőtt emelkedhetnek, hogy a kedvezőbb GDP-adat megjelenne.
Az alábbi grafikonon az is látható, hogy a pozitív kapcsolat megmarad, ha a részvénypiaci hozamot egy negyedévvel késleltetjük. Az aktuális GDP-növekedés és az egy negyedévvel korábbi részvénypiaci hozam között 0,25-ös korrelációt találunk. A kapcsolat statisztikailag szignifikáns, a p-érték 0,001 alatt van.

Forrás - saját szerkesztés
A befektető szempontjából azonban a kapcsolat iránya a döntő kérdés. A GDP-adatot jelentős késéssel ismerjük meg. Mire egy negyedév első GDP-becslése megjelenik, a részvénypiac már hónapok óta feldolgozza az adott időszak gazdasági információit. Léteznek ennél gyorsabb gazdasági aktivitási becslések, például az Atlanta Fed GDPNow, de ezek is becslések és folyamatosan változnak az új adatok megjelenésével.
Az alábbi grafikon azt vizsgálja, hogy az aktuális negyedév GDP-változása tartalmaz-e információt a következő negyedév részvénypiaci hozamára. Ebben az irányban már nem találunk statisztikailag megbízható kapcsolatot. A becsült korreláció nem különíthető el szignifikánsan a nullától.

Forrás - saját szerkesztés
A rövid távú adatok alapján tehát a GDP és a részvénypiac együtt mozoghat, de az információáramlás időzítése miatt inkább a részvénypiac tartalmaz előrejelző információt a későbbi gazdasági aktivitásról. A GDP korábbi változása ezzel szemben nem mutat megbízható előrejelző kapcsolatot a következő negyedév részvénypiaci hozamával.
Ez jól illeszkedik a hosszú távú nemzetközi vizsgálatok eredményeihez is. A GDP fontos mutató a gazdaság állapotának értékelésére, a konjunkturális folyamatok követésére és a vállalati környezet megértésére. Részvénypiaci hozamok előrejelzésére azonban önmagában gyenge eszköz. A befektető számára ezért a GDP-adatok értelmezése akkor lehet igazán hasznos, ha azokat a vállalati eredményekkel, értékeltségi mutatókkal, kamatkörnyezettel, inflációval és a piaci várakozásokkal együtt vizsgálja.