Alternatív adatok előrejelzik a részvénypiaci hozamokat?
A részvénypiaci befektetők jellemzően pénzügyi mutatókra vagy különböző árindikátorokra alapozott stratégiák szerint fektetik be a pénzüket. Az elmúlt években azonban egyre több kutatás foglalkozik azzal, hogy a hagyományos pénzügyi adatokon túl más információforrások is segíthetnek-e a vállalatok teljesítményének vagy a részvények jövőbeni hozamának előrejelzésében. Cikkünkben ezeket a vizsgálatokat összegezzük. Témáink:
- Mit nevezünk alternatív adatnak?
- Parkolóhelyek műholdas elemzése
- Twitter és a részvények jövőbeni hozama
- Google keresési statisztikák és a részvénypiaci hozamok
- A Google keresési statisztikák és a kriptopiacok
- Mobilapplikációk letöltése és a részvények hozama
- A szoknyadivattal előre jelezhetők a tőzsdei hozamok?
Mit nevezünk alternatív adatnak?
A hagyományos tőzsdei kereskedés és befektetés során a kereskedők a társasági gyorsjelentésekben, például a mérlegben és az eredménykimutatásban közzétett adatok (lásd itt), esetleg a technikai jelek alapján hoznak döntéseket. Utóbbiak bemenő paraméterei jellemzően az ár és az ügyletkötési forgalom (lásd itt). Ezeket egészíthetik ki a piaci hangulat alakulását jelző úgynevezett piaci indikátorok (lásd itt).
A fentiek mellett azonban számos további adatforrás is összefüggésbe hozható a részvények jövőbeni hozamával. Ide sorolható például a kisbefektetők összesített részvénypiaci pozíciója (order imbalance), a shortolásra kölcsönkért részvények számának változása (short interest), a társaság online értékesítésének alakulása, a társaság által fejlesztett mobilalkalmazás letöltési száma, a fórumokon és Facebook-csoportokban megfigyelhető aktivitás, vagy akár az áruházláncok parkolóhelyeinek kihasználtsága.
Alternatív adatok alatt általában azokat a nem hagyományos adatforrásokat értjük, amelyek a vállalati beszámolókon, piaci árakon és kereskedési adatokon túl nyújthatnak információt a vállalatok működéséről, a fogyasztói aktivitásról vagy a befektetői figyelemről. Előnyük abból származhat, hogy bizonyos vállalati vagy fogyasztói folyamatokat hamarabb mutathatnak meg, mint a később megjelenő pénzügyi beszámolók. Ez azonban önmagában még nem jelenti azt, hogy az információ biztosan nincs beárazva a részvények árfolyamába. A következő bekezdésekben a legismertebb alternatív adatokat és az ezekhez kapcsolódó kutatási eredményeket tekintjük át.
Parkolóhelyek műholdas elemzése
Katona és szerzőtársai (2018) a legnagyobb amerikai kiskereskedelmi társaságok áruházainak műholdképeit elemezték a 2011 és 2017 közötti időszakban. A kutatás során több tízezer műholdas megfigyelést használtak fel. A vizsgálatban kimutatták, hogy a parkolóhelyek kihasználtságának változása és a következő negyedéves gyorsjelentés eredményei között kapcsolat van.
Megfigyelhető azonban, hogy a kapcsolat nem teljesen szimmetrikus. Az alacsony parkolóhely-kihasználtság erősebb negatív jelzést adott a későbbi vállalati teljesítményre. A szerzők hipotetikus portfóliókat is kialakítottak a parkolóhelyek kihasználtsága alapján. A gyorsjelentés közzétételét követő háromnapos időszakban a magasabb kihasználtsággal jellemezhető vállalatok részvényeinél pozitív piaci reakciót figyeltek meg. Ezzel szemben az alacsony kihasználtságú parkolóhelyekkel jellemezhető áruházak részvényei mintegy 3 százalékkal alulteljesítették a piacot.

Forrás: Katona és szerzőtársai (2018)
Twitter és a részvények jövőbeni hozama
A Facebook mellett a Twitter, mai nevén X, az egyik legismertebb közösségimédia-platform, amelyen naponta nagy mennyiségű rövid bejegyzést tesznek közzé a felhasználók. Ezen üzenetek egy része termékek és szolgáltatások vásárlásához, illetve értékeléséhez kapcsolódik. Az ilyen adatokból összesített mutatók is készíthetők. Ilyen adatbázist kínált például a LikeFolio. Egy kapcsolódó vizsgálatban az ilyen módon elérhető adatok alapján elemezték 1937 társaság Twitteren megtalálható termékértékeléseit a 2012 és 2015 közötti időszakban.
A tanulmány eredményei szerint a Twitteren elérhető információk felhasználhatók a következő negyedévi fundamentumokban bekövetkező változások előrejelzésére. A közösségi médiában megfigyelhető aktivitás növekedése például az értékesítés és az árbevétel későbbi alakulásának előrejelzésében hordozhat információt.
Crowley, Huang és Lu az S&P 1500 vállalatainak vezetőit és maguknak a társaságoknak a közösségi médiában való megjelenését vizsgálták a 2011 és 2018 közötti időszakban. A kutatásban 1560 cég 44,6 millió bejegyzését és 566 társasági vezető 228 ezer bejegyzését elemezték. Miközben a tőzsdei társaságok jelentős részének volt Twitter-fiókja, a társaságok vezetőinél, például a CEO-k és CFO-k körében ez sokkal kevésbé volt jellemző.
Az is megfigyelhető, hogy a gyorsjelentések időszakában aktívabbak a cégek és a társaságok vezetői. Ez érthető, hiszen ebben az időszakban kapnak a befektetők új információkat a vállalat teljesítményéről. Az alábbi grafikon alapján a gyorsjelentés körüli vállalatvezetői aktivitás időzítése is kapcsolatba hozható a részvényárfolyam reakciójával. A gyorsjelentést követően, kereskedési időben megjelenő vezetői bejegyzésekhez erősebb pozitív árfolyamreakció kapcsolódott.

Fontos azt is látni, hogy a vizsgálat szerint a hatás nem kizárólag a sok követővel rendelkező vezetőknél jelent meg. Olyan vezetőknél is megfigyelhető volt, akik lényegesen kisebb követőtáborral rendelkeztek. Az anyagból az is kiderül, hogy a pozitív piaci reakcióhoz nem feltétlenül volt szükség arra, hogy a CEO új információt osszon meg. Ha a vezető bejegyzése hasonló volt a céges közleményhez, akkor is megfigyeltek pozitív árfolyamreakciót.
A szerzők egyik lehetséges magyarázata szerint ebben szerepet játszhat, hogy a befektetők eltérően reagálnak a vállalat személytelen kommunikációjára és egy ismert vezető közvetlen megszólalására. A vizsgálat alapján tehát a vállalatvezetők közösségimédia-aktivitása a gyorsjelentések körüli időszakban további információt hordozhat a rövid távú piaci reakciókról.
Mobilapplikációk letöltése és a részvények hozama
A mobilapplikációk ma már széles körben elérhetők, és az alkalmazások letöltési számának változását a technológiai iparágban régóta használják arra, hogy az iparágon belüli trendeket és növekedést vizsgálják. Chen, Liu és Wu (2024) a Sensor Tower adatbázisát felhasználva 835 társaság mobilapplikációival kapcsolatos adatokat elemeztek 100 országban a 2012 és 2021 közötti időszakban. Az alábbi képen jól látható, hogy egyes években 20-25 milliárd letöltés köthető a vizsgált társaságok applikációihoz.

Forrás: Chen, Liu és Wu (2024)
A vizsgálat során a tőzsdei társaságokat kvintilisekbe sorolták aszerint, hogy a mobilapplikációik letöltésében milyen mértékű abnormális aktivitás mutatható ki a korábbi időszakhoz képest. A társaságok későbbi hozamában fokozatos növekedést figyelhetünk meg az alacsony letöltési aktivitású csoporttól a magas aktivitású csoport felé.
Ha egyenlő arányban súlyozva kerül a portfólióba a társaságok azon 20 százaléka, amelyek mobilapplikációit az átlagosnál kisebb mértékben töltötték le, akkor a portfólió átlagos havi hozama 1,01 százalék volt. Ezzel szemben a felső kvintilisben azokat a társaságokat találjuk, amelyek mobilapplikációinál az átlagosnál nagyobb letöltési aktivitást mértek. Itt az átlagos havi hozam 1,68 százalék volt. A két szélső kvintilis között tehát havi 67 bázispontos hozamkülönbség mutatkozott, ami egyszerű évesítéssel körülbelül 8 százalékpontnak felel meg. Fontos azonban, hogy ez egy visszatesztből származó érték, és nem azonos egy befektető által biztosan realizálható éves többlethozammal.

Forrás: Chen, Liu és Wu (2024)
Google keresési statisztikák és a részvénypiaci hozamok
A Google Trends eszközének használata számos vizsgálat tárgyát képezi. A Google Trends alapján kimutatott keresési forgalom változását összefüggésbe hozták a kriptoeszközök és a részvények árfolyamának változásával is. Ennek egyik lehetséges magyarázata a figyelemvezérelt vételi nyomás. Az elképzelés szerint a keresési forgalomban megjelenő növekvő érdeklődés később a pénzügyi piacokon is megjelenhet. Egyes vizsgálatok ennek megfelelően pozitív kapcsolatot találtak a keresési aktivitás növekedése és a későbbi hozamok között.
Liu és Tsyvinski (2018) vizsgálatából kiderül, hogy a bitcoin kifejezésre indított Google-keresések számának növekedése és a későbbi rövid távú Bitcoin-hozam között pozitív és statisztikailag szignifikáns kapcsolat mutatható ki. A magasabb keresési aktivitású időszakokat átlagosan magasabb későbbi hozamok követték. Hasonló összefüggést több rövid távú időhorizonton is megfigyeltek.

A kapcsolat hosszabb időtávon is megfigyelhető volt, így a befektetői figyelem a Bitcoin hozamának egyik lehetséges előrejelző változója lehet.

A fentiekhez hasonló összefüggést a Bitcoin témájának Twitteren mért népszerűsége esetén is kimutattak. A közösségimédia-aktivitás és a későbbi rövid távú Bitcoin-hozam között szintén pozitív kapcsolatot találtak.
Egy másik vizsgálatban 98 keresési kulcsszót teszteltek egyhetes kereskedési periódusokban. Ha például a debt, azaz adósság kifejezés keresési forgalma emelkedett, akkor a Google heti jelentésének megjelenését követően short pozíciót nyitottak a Dow Jones indexben, majd egy hét múlva zárták azt. Ha a debt kifejezés keresési forgalma csökkent, vételi pozíciót nyitottak, amelyet szintén egy hét múlva zártak.
Az alábbi képen a 98 kulcsszó és a hozzájuk kapcsolódó stratégia eredményei láthatók. Jelöltem a képen a buy and hold, azaz vedd meg és tartsd stratégia eredményét is. A jelzés feletti kulcsszavakkal a vizsgált időszakban többlethozamot lehetett elérni. A legjobb kulcsszónak a debt bizonyult, de a stock, inflation, housing, dow jones, portfolio és economics kifejezések is jó eredményeket mutattak.

Forrás: Preis, Moat és Stanley
Mit jelentenek a fentiek? A vizsgálat arra utal, hogy bizonyos kulcsszavak keresési forgalma kapcsolatba hozható a későbbi piaci hozamokkal. Ettől azonban még nem érdemes azonnal kereskedési stratégiát építeni ezekre a jelzésekre. Vegyük észre, hogy a listában olyan kulcsszavak is jó eredményt hoztak, amelyeknek első látásra kevés közük van a tőkepiacokhoz. Ilyen például a color, marriage, fine vagy water.
Tegyük a fentiekhez hozzá, hogy egyszerre 98 keresőkifejezést vizsgáltak. Minél több változót tesztelünk, annál nagyobb az esélye annak, hogy pusztán véletlenül is találunk kiemelkedően jól teljesítő jelzéseket. Ez a többszörös hipotézisvizsgálat és a data mining jól ismert problémája. Egy kereskedési jelzés valódi használhatóságának megítéléséhez ezért fontos lenne azt egy, a modell kialakításához korábban nem használt időszakon is tesztelni.
Az alábbi kép szintén a fenti tanulmányból származik, és a vizsgált időszak alatt a debt szóra épülő stratégia eredményét mutatja a vedd meg és tartsd stratégiával összehasonlítva.

Forrás: Preis, Moat és Stanley
A Google keresési statisztikák és a kriptopiacok
A Google keresési statisztikái bárki számára elérhetők, és ezeket az adatokat gyakran használják a befektetői figyelem és a piaci érdeklődés mérésére. Figyelembe véve, hogy a Bitcoin árfolyamát jelentős spekulatív aktivitás jellemzi, érdemes megvizsgálni, hogy a keresési forgalom hordoz-e információt a későbbi hozamokról. A témával összefüggő korábbi vizsgálatok alapján ezért a 2020 és 2024 közötti időszak adatait felhasználva azt vizsgáltam meg, hogy különböző keresőkifejezések és a Bitcoin következő heti hozama között kimutatható-e kapcsolat.

A vizsgálathoz első lépésként öt keresőkifejezés - bitcoin, binance, ethereum, crypto és bitcoin price - napi keresési statisztikáit töltöttem le. Az adatokat standardizáltam, figyelembe véve, hogy a Google Trends a keresési forgalmat relatív skálán mutatja. Az alábbi grafikonon a heti szintre aggregált keresési forgalom látható. A heti aggregálással csökkenthető a napi adatokra jellemző zaj, és az idősor jobban összevethető a heti Bitcoin-hozamokkal.

Forrás: saját szerkesztés
A keresési kulcsszavakból egyetlen összetett indikátor is kialakítható. Ehhez főkomponens-elemzést használtam, amely az egymással összefüggő változók közös információtartalmát sűríti egy kisebb számú komponensbe. Az öt keresőkifejezésre elvégzett PCA az alábbi első főkomponenst eredményezte:
PC1 = 0.483*bitcoin + 0.393*binance + 0.435*ethereum + 0.442*crypto + 0.477*bitcoin_price
Az alábbi ábrán látható, hogy statisztikailag szignifikáns pozitív kapcsolat mutatható ki az adott heti keresési aktivitásból képzett indikátor és a Bitcoin következő heti hozama között. A regresszióban tehát a t időpontban megfigyelt PC1 értékkel a t+1 időszak Bitcoin-hozamát vizsgáltam. Ez azért fontos, mert ebben az esetben valóban előrejelző kapcsolatról beszélünk, és nem ugyanazon időszak keresési aktivitása és árfolyamváltozása közötti együttmozgásról.
A 0,0904-es regressziós együttható pozitív kapcsolatot jelez a keresési aktivitás és a következő heti Bitcoin-hozam között. A magasabb internetes keresési aktivitást tehát a vizsgált időszakban átlagosan magasabb következő heti Bitcoin-hozam követte.

Forrás: saját szerkesztés
A vizsgálat eredménye tehát arra utal, hogy az internetes keresési aktivitás a Bitcoin következő heti hozamáról is hordozhat információt. A kulcsszavak körének bővítése további információt adhat az indikátorhoz, ugyanakkor ezzel együtt nőhet az overfitting és a data mining veszélye is. Egy összetettebb indikátor esetében ezért célszerű a modellt olyan időszakon is tesztelni, amelyet az indikátor kialakításakor nem használtunk fel.
A szoknyadivattal előre jelezhetők a tőzsdei hozamok?
A hemline index mögötti elmélet szerint a női szoknyák hossza és a gazdaság teljesítménye között kapcsolat figyelhető meg. Az elmélet alapján kedvező gazdasági környezetben és javuló fogyasztói bizalom mellett a rövidebb szoknyák válnak divatosabbá. Romló gazdasági körülmények között ezzel szemben hosszabb szoknyák jelennek meg a divatban.
Ez lenne a George Taylor nevéhez kötődő hemline index lényege. Az alábbi képen az elmúlt közel száz év szoknyahosszának változása és a tőzsde mozgása is megfigyelhető. A grafikon alapján bizonyos időszakokban valóban láthatunk együttmozgást.
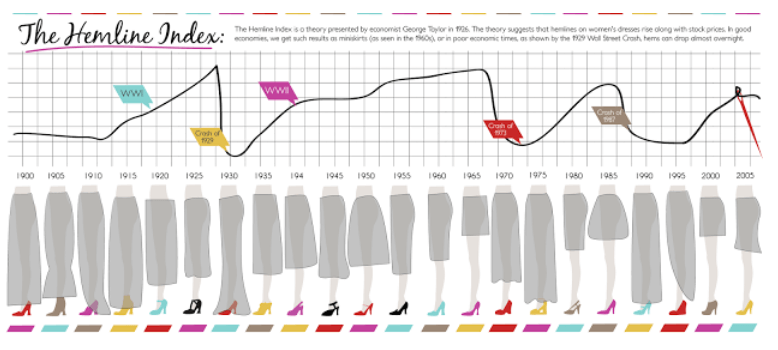
A fenti érdekes összefüggést Baardwijk és Franses a "The hemline and the economy: is there any match?" című tanulmányban vizsgálta meg. Az alábbi képen a Hemline index látható, ahol az 5-ös érték a földig érő szoknyahosszt, az 1-es érték a miniszoknyát jelenti.

A hemline indexet a kutatásban az amerikai gazdasági ciklusokkal is összevetették. Ehhez az NBER recessziós időszakait használták. Az 1-es érték azt jelöli, hogy az adott hónapban recesszió volt az Egyesült Államokban, a 0 érték pedig azt, hogy nem volt recesszió.

Az NBER által meghatározott gazdasági ciklusok segítségével elkülöníthetők a gazdasági fellendülés és a recesszió időszakai. Erre azért van szükség, mert így a szoknyahossz változása összevethető a gazdaság állapotának változásával. Az alábbi ábra a gazdasági ciklus különböző szakaszait szemlélteti.
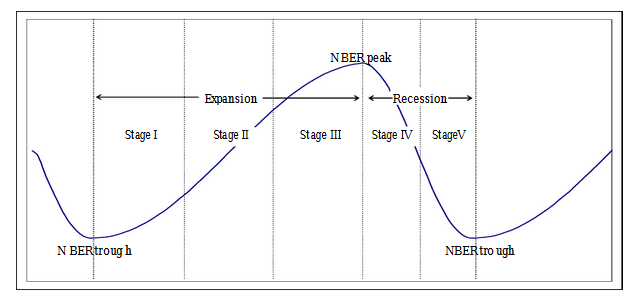
A kutatás szerint valóban megfigyelhető kapcsolat a gazdasági ciklusok és a szoknyahossz között. Romló gazdasági helyzet esetén a szoknyahossz növekedését figyelték meg, míg javuló gazdasági körülmények között rövidebb szoknyák váltak jellemzővé.
Sajnos azonban van egy komoly probléma azok számára, akik erre alapozva szeretnének részvényeket vásárolni vagy eladni. A tanulmány szerint a szoknyahossz változása átlagosan mintegy három évvel követi a gazdasági folyamatokat. A 2007-2008 körüli rövid szoknyadivat például inkább a néhány évvel korábbi kedvező gazdasági környezethez kapcsolódott. A hemline index ezért érdekes gazdasági jelenség lehet, előrejelző tőzsdei indikátorként azonban kevésbé használható.

Mire érdemes figyelni az alternatív adatok használatakor?
Ahogy fentebb beszéltünk róla, az alternatív adatok köre rendkívül széles. Műholdképekből, internetes keresésekből, mobilalkalmazások használatából és közösségimédia-bejegyzésekből is kinyerhetünk olyan információkat, amelyek kapcsolatba hozhatók a vállalatok későbbi teljesítményével vagy a pénzügyi eszközök jövőbeni hozamával. Ettől azonban még nem következik, hogy minden alternatív adatból egyszerűen kialakítható egy nyereséges kereskedési stratégia.
Az alternatív adatok minősége jelentősen eltérhet. Egyes adatsorokban nagy a zaj, és sok esetben komoly adattisztítás szükséges a használható információ kinyeréséhez. Már maga az adattisztítás és a változók kiválasztása is növelheti az overfitting veszélyét (lásd itt). Ha sok száz vagy több ezer változatot próbálunk ki ugyanazon a múltbeli adatsoron, jó eséllyel találunk olyan kombinációt, amely a múltban kiválóan működött, a jövőben azonban már nem fog.
A közösségi médián alapuló vizsgálatok további problémákat vetnek fel. Ezek gyakran szövegfeldolgozáson és gépi tanuláson alapuló algoritmusokat használnak, amelyeknél szintén követhetünk el tesztelési hibákat (lásd itt). Ráadásul ugyanaz az aktivitás többféle dolgot jelenthet. A Google keresőjében megfigyelhető forgalomnövekedés jelezheti egy termék iránti növekvő érdeklődést, de az is elképzelhető, hogy valamilyen negatív hír miatt kezdtek el többen keresni a termékre. A két eset vállalati következménye teljesen eltérő lehet.
További problémát jelenthet a look-ahead bias és a survivorship bias. Egy visszateszt során ügyelni kell arra, hogy kizárólag olyan információt használjunk fel, amely az adott időpontban valóban elérhető volt a befektetők számára. Arra is figyelni kell, hogy a mintából ne tűnjenek el azok a vállalatok, amelyek később megszűntek, csődbe mentek vagy kivezették őket a tőzsdéről. Ellenkező esetben a múltbeli eredmények a valóságosnál kedvezőbbnek tűnhetnek.
Megfigyelhető az is, hogy egy alternatív adat értéke idővel csökkenhet. Ha egy korábban nehezen hozzáférhető információforrást egyre több befektető és professzionális piaci szereplő kezd használni, az abból származó információ gyorsabban beépülhet az árakba. Emiatt egy tíz évvel ezelőtt működő alternatív adatforrás ma már lényegesen kisebb előnyt jelenthet.
Összességében az alternatív adatok érdekes kiegészítői lehetnek a hagyományos pénzügyi és piaci információknak. A bemutatott kutatások alapján több esetben valóban kimutatható kapcsolat az alternatív adatok és a későbbi vállalati teljesítmény vagy piaci hozam között. A befektető szempontjából azonban a legfontosabb kérdés az, hogy ez a kapcsolat egy új, korábban nem vizsgált időszakban is fennmarad-e. A múltbeli statisztikai kapcsolat ugyanis csak az első lépés. Egy használható befektetési jelzéshez arra is szükség van, hogy az eredmény robusztus legyen, túlélje az új adatokon történő tesztelést, és a kereskedési költségek figyelembevétele után is maradjon gazdaságilag értelmezhető előnye.