
Munkanélküliség: Milyen hatásai vannak a gazdaságra, tőzsdére?
Cikkünkben a munkanélküliség témakörét tekintjük át. Elsősorban a gazdaságra gyakorolt hatás szempontjából, illetve befektetői szempontból vizsgáljuk, azaz beszélünk arról, hogy mit jelent a munkanélküliségi ráta, hogyan számítják, szó lesz arról, hogy mennyire megbízhatóan képes előre jelezni a gazdasági folyamatokat, és arra a kérdésre is választ kaphatsz, hogy a befektetési eszközök (ingatlan, részvény, kötvény) árazására milyen mértékben van hatással a munkanélküliségi ráta. Témáink:
- Munkanélküliség alapfogalmai
- Mi az a „breakeven rate” és miért fontos a munkaerőpiacon?
- Mit jelez a munkanélküliség, a munkanélküliségi ráta?
- Sahm-szabály és a recesszió kockázata
- A cégalapítások, kiskereskedelmi forgalom előrejelzi a munkaerőpiaci változásokat
- Misery Index: a munkanélküliség vagy a drágulás?
- A munkanélküliség és a tőzsdei hozamok
Munkanélküliség alapfogalmai
Munkanélkülinek általában azokat az embereket nevezik egy gazdaságban, akik képesek dolgozni és szándékukban áll munkát vállalni. Ez azért fontos, mert a legtöbb országban a statisztikai hivatal kizár bizonyos személyeket a munkanélküliek köréből. A leggyakoribb kizárási ok az életkor, például gyerekek, nyugdíjasok nem részei a munkaerő állománynak, így a munkanélküliség kiszámítása során sem veszik figyelembe őket. Az életkor mellett a rokkantság, fogyatékosság, betegség, anyaság is eredményezheti azt, hogy időszakosan vagy tartósan egy személy nem része a munkaerő-állománynak. A fenti tényezők jellemzően a képesek dolgozni kategóriába tartoznak, de vannak olyan személyek is, akiknek nem áll szándékában munkát keresni, így ők sem részei a munkanélküliségi statisztikáknak. A fentiek szerint, eltérő szabályok alapján, az országok statisztikai hivatalai megállapítják a munkaerő-állományt és a munkanélküliek számát. A munkanélküliségi ráta pedig a munkanélküliek száma és a munkaerő-állomány hányadosa alapján állapítható meg. A munkanélküliséggel kapcsolatos adatokat Magyarországon a KSH teszi közzé. Az alábbi grafikonon jól áttekinthető, hogyan változott a munkanélküliség, a munkanélküliségi ráta Magyarországon. A 2008-as gazdasági válság időszakában jelentős növekedést láttunk, majd éveken keresztül csökkent a munkanélküliségi ráta. A koronavírus okozta gazdasági válság (2020) pillanatnyi emelkedést idézett elő a munkanélküliségi rátában.

Az Európai Unióban az EuroStat teszi közzé a munkanélküliségi adatokat. Az Európai Unióban a munkanélküliségi ráta követi ugyanazt az irányt, amit a magyar adatok esetében láttunk, azaz 2008-ban növekvő, majd csökkenő rátát követhetünk. A 2020-as kiugrást után évtizedes mélységben, 6%-on a munkanélküliségi ráta.

Az alábbi grafikonon az Egyesült Államok munkanélküliségi rátája követhető nyomon. A görbe lefutása hasonló, azzal a különbséggel, hogy 2008-ban előbb kezdett el emelkedni a munkanélküliségi ráta (onnan indult a válság), és a koronavírus időszakában lényegesen nagyobb lett a munkanélküliségi ráta az Egyesült Államokban.
Mi az a „breakeven rate” és miért fontos a munkaerőpiacon?
Számos alkalommal tapasztalhattuk azt, hogy egyes országok munkaerőpiaca látványosan lassul, a havi új állások száma visszaesik, mégsem növekszik a munkanélküliség. A jelenség okára az ún. breakeven employment growth rate ad magyarázatot. Ez az indikátor azt mutatja meg, hány új munkahelyet kell létrehozni havonta ahhoz, hogy a munkanélküliségi ráta stabil maradjon. Ha tehát a foglalkoztatás gyorsabban növekszik ennél a szintnél, akkor a munkanélküliség csökken; ha lassabban, akkor emelkedik.
A breakeven employment growth rate nem állandó mutató. A gazdasági környezet, a demográfiai folyamatok és a migrációs trendek mind hatnak rá, és alapvetően három tényező alakítja:
- Népességnövekedés: Minél gyorsabban növekszik a 16 év feletti lakosság, annál több új állást kell teremteni, hogy a munkanélküliségi ráta ne emelkedjen. Ha a népesség növekedése lelassul, akkor a breakeven-szint automatikusan csökken.
- Munkaerőpiaci részvételi ráta: Ha többen szeretnének dolgozni, a breakeven emelkedik, hiszen több ember lép be a munkakeresők közé.
- A népesség korösszetétele: Az öregedő társadalmakban a 65 év felettiek aránya nő, miközben ők jellemzően már nem aktív munkavállalók. Ez csökkenti breakevent, mert a teljes népesség növekedése ellenére az aktív korú munkaerő bővülése lassul.
A breakeven rate tehát nem gazdasági teljesítményt mér közvetlenül, hanem a munkaerő-kínálat dinamikáját. Amikor a népesség gyorsan nő, a mutató magasabb; amikor a demográfiai és migrációs tényezők lassulnak, alacsonyabb lesz. Az alábbi grafikonon jól látható, hogy az Egyesült Államokban a breakeven rate tág határok között mozgott, és az elmúlt évben jelentősen csökkent.

Forrás: PIIE
Az alábbi kép látványosan szemlélteti a breakeven jelentőségét, azaz bár a 2024-es évben több új munkahely jött létre (átlagosan 168 ezer), mint 2025-ben (átlagosan havi 130 ezer) mégis a munkanélküliségi ráta 2024-ben emelkedett, míg 2025-ben nem változott. Ennek oka, hogy 2025-ben már alacsonyabb volt a breakeven rate.

Forrás: PIIE
A fentiek tehát arról árulkodnak, hogy 2024 elején még 160 ezer új állás kellett a stabil munkanélküliséghez, 2025 közepén viszont már csak 80-90 ezer. A fentiek egyúttal azt is jelentik az Egyesült Államok esetében, hogy a lassuló népességnövekedés és a visszafogott bevándorlás miatt a munkaerő kínálata csak mérsékelten bővül, ezért a gazdaság egyensúlyi állapotához kevesebb új munkahely is elegendő. Ez a változás azonban megtévesztheti a döntéshozókat. A korábbi években 150–200 ezer új állás havonta erős növekedésnek számított, jelenleg viszont ugyanennyi már túl gyors bővülésnek is tekinthető, miközben 80-100 ezer új munkahely épp elegendő a stabil munkanélküliséghez. Ennek pedig az lehet a következménye, hogy a Fed (és a piaci szereplők) továbbra is a korábbi szintekhez viszonyítva, a jelenlegi, természetes lassulást tévesen gazdasági gyengülésként értelmezhetik, és túl korán enyhíthetnek a monetáris politikán.
Mit jelez a munkanélküliség, a munkanélküliségi ráta?
A munkanélküliségi adatok egy gazdaság állapotáról fontos képet adnak. Az adatok jelentősége kiemelt, hiszen kormányzati fiskális és monetáris döntések is kapcsolódnak ezekhez, melyek jelentősen befolyásolhatják a befektetési eszközök árazását. A fentieken túl, összefüggést vélhetünk felfedezni a gazdasági válságok, recessziók és a munkanélküliség változása között, bár az előrejelző szerepe nem egyértelmű a munkanélküliségi rátának. Ugyanakkor arra is vannak példák, hogy befektetési stratégiák a munkanélküliségi ráta változása alapján változtatják a befektetési portfólió összetételét. Nézzük tehát melyek a legfontosabb jelzései a munkanélküliségi rátának.
Bár kétségtelen, hogy az alacsony munkanélküliségi rátának pozitív a megítélése, hiszen azt jelzi, hogy gazdasági növekedés, növekvő jólét van az országban. Ugyanakkor a gazdasági növekedés nem tartható fent végtelenségig, mert az ország számára rendelkezésre álló erőforrások végesek. Ezen véges erőforrások egyike a munkaerő, és az évtizedes mélységben, történelmi mélyponton levő munkanélküliségi ráta arra hívja fel a figyelmet, hogy elfogyott a munkaerő. Innentől kezdve tehát nem lesz jelentős gazdasági növekedés úgy, hogy új munkaerőt vonnak be a termelésbe, szolgáltatásokba. Innentől kezdve a termelékenység növelésével lehet gazdasági növekedést elérni. A csökkenő munkanélküliség jelzi, hogy a gazdaságban elfogy a munkaerő. Ez nagyobb versenyt és növekvő béreket eredményez. A bérnövekedést jellemzően jó dologként értékeljük, azonban ha a munkaerő elfogy, a bérnövekedés felgyorsul. A vállalkozások a bérköltségeiket beépítik a termékek árába, így az infláció növekedésnek indul. Szélsőséges esetben a szolgáltatói szektorban ár-bér spirál alakulhat ki, mely magasabb inflációhoz vezet. Az infláció és a munkanélküliségi ráta között tehát negatív kapcsolat mutatható ki. Az alábbi képen jól láthatod a munkanélküliség és az infláció közötti fordított összefüggést, azaz magas a munkanélküliség (kék színnel), de az infláció alacsony (piros színnel).
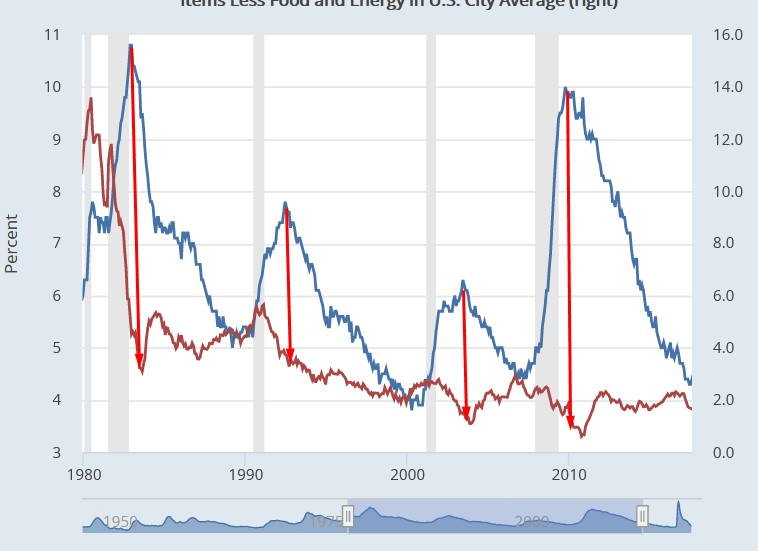
forrás: Fred
Vannak arra vonatkozó megfigyelések, hogy az alacsony munkanélküliségi ráta előbb utóbb recessziót eredményez. Ennek oka a növekvő infláció, melyre a jegybankok monetáris szigorítással reagálnak. A monetáris szigorítás pedig csökkenti a gazdasági aktivitást és a kockázatos eszközök árfolyamára alapvetően negatívan hat. A fentiekben tehát megbeszéltük, hogy egy országban a gazdasági növekedés során folyamatosan csökken a munkanélküliség, amíg elérünk egy határt, azaz elfogy a munkaerő. Az alábbi képen erre láthatsz példát, azaz a 2008-2009-es gazdasági válság során jelentősen megnövekedett a munkanélküliségi ráta, majd szépen lassan csökkenésnek indult.

forrás: Fred
Az alábbi táblázatban az utóbbi hét recesszió előtti munkanélküliségi ráta mélypontokat láthatod.
|
Időpont |
Munkanélküliségi ráta mélypont |
|
2007. március |
4,4% |
|
2000. április |
3,84% |
|
1989. március |
5,04% |
|
1980. december |
7,19% |
|
1979. május |
5,61% |
|
1973. október |
4,6% |
|
1969. február |
3,36% |
Az alábbi képen a 4%-os munkanélküliségi ráta szintet a piros vízszintes vonal jelöli. A recessziókat a szürke területek jelzik. Illetve megjelöltem néhány helyet, amikor a válság előtt nem érte el a munkanélküliségi ráta a 4%-os szintet. Ehhez érdemes hozzátenni, hogy a recessziók bekövetkezési oka nem mindig a nagy növekedés volt, jó példa erre a dotkom lufi, a koronavírus. Ezekben az estekben a recesszió egész más okok miatt következett be.

A fenti összefüggésről a Fed egyik munkatársa, Kevin L. Kliesen is írt egy tanulmányt. Ebben megállapítja, hogy a munkanélküliségi ráta 4%-os szintre történő visszaesése megbízható jele lehet a közelgő recessziónak. Mindazonáltal időzítésre ez a mutató sem alkalmas, hiszen ha a példákat megnézzük, jól látható, hogy a recessziót megelőző hónapokban a munkanélküliségi ráta hosszabb ideig is változatlan maradhat. Fontos hozzátenni azt is, hogy nincs meggyőző statisztikai bizonyíték arra, hogy az alacsony munkanélküliségi ráta önmagában recessziót okozna vagy szükségszerűen megelőzne, részben azért, mert kevés az esetszám, és a gazdasági visszaesések mögött mindig eltérő tényezők (például pénzügyi válság, technológiai lufi, geopolitikai sokk) álltak.
Sahm-szabály és a recesszió kockázata
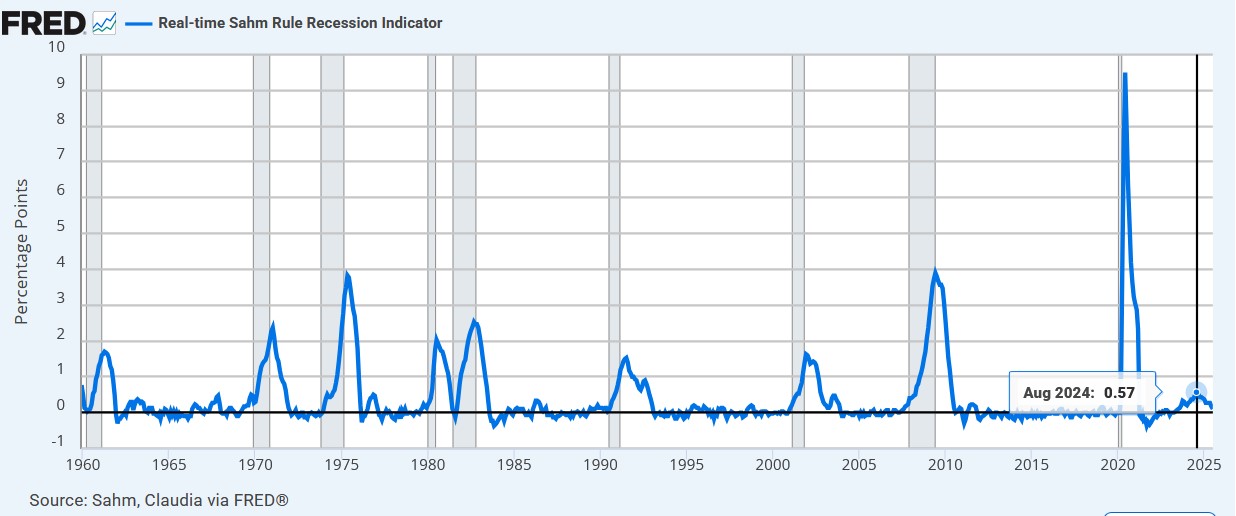
A fenti 4 százalékos határértékhez képest kifinomultabban méri a recesszió kockázatát a Sahm-szabályon alapuló recessziós indikátor, melyet Claudia Sahm közgazdász, a Fed munkatársa dolgozott ki. Az indikátor a munkanélküliségi ráta háromhavi mozgóátlagát hasonlítja össze az elmúlt 12 hónap legalacsonyabb értékével. Ha a mozgóátlaggal kiszámított aktuális érték legalább 0,50 százalékponttal meghaladja az elmúlt 12 hónap legalacsonyabb értékét, akkor recessziós jelzést kapunk. Az indikátor pontossága kimagasló, csak néhány hamis riasztást produkált, egyébként megbízhatóan jelezte a recesszió kezdetét.
Az alábbi grafikon az 1960-as évektől kezdődően követhetjük nyomon a sahm-indikátor értékét. A szürke sávok a recessziókat jelölik. A legutolsó téves jelzést kiemeltem a grafikonon. 2024 augusztusában az indikátor 0,57 pontos értéket vett fel, ezzel a munkanélküliségi ráta három havi értéke 0,57 ponttal haladta meg a 12 hónap legalacsonyabb értékét, azaz a jelzés aktiválódott, de recesszió nem következett be, meglehet a 2025. év első negyedéves GDP adata negatív lett.
forrás: Fed
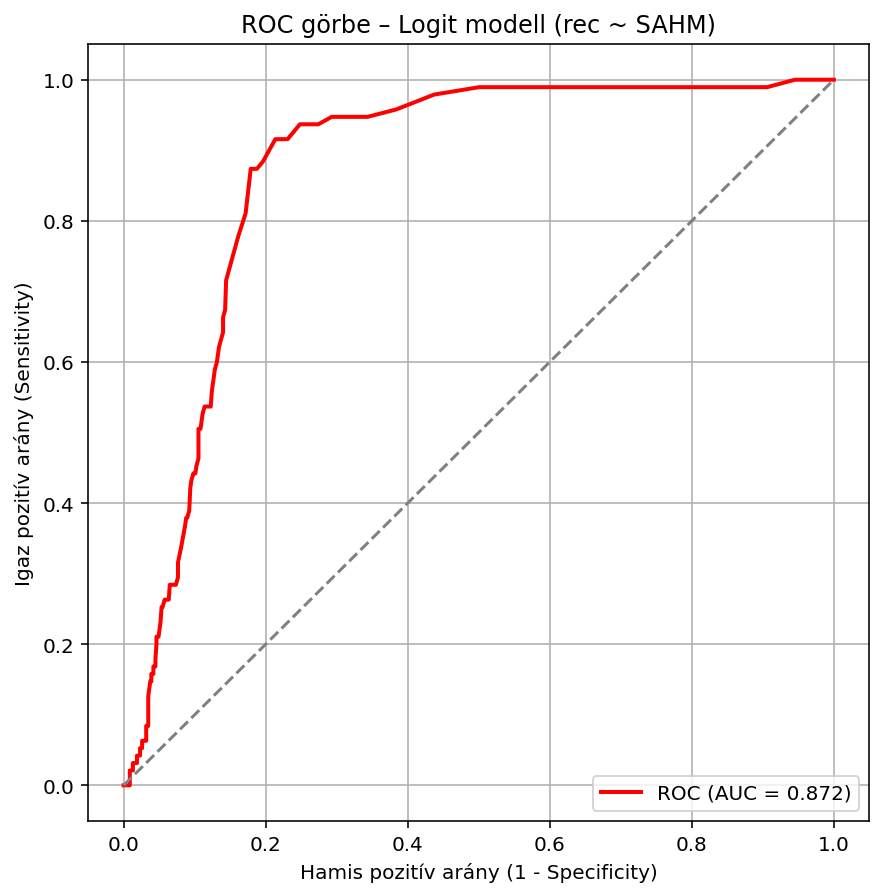
A következő ábra a számításaink alapján készült, a sahm indikátor jelzéseivel összefüggő a ROC-görbét mutatja. Ennek segítségével felmérhető, hogy mennyire pontosan jelezte előre a recessziókat az indikátoron alapuló modell. Az ábra vízszintes tengelyén a hamis pozitív arány szerepel (azaz hányszor jelez recessziót a modell akkor, amikor valójában nincs), míg a függőleges tengelyen az igaz pozitív arány, azaz hányszor ismeri fel helyesen a tényleges recessziós időszakokat. A piros görbe látványosan a szürke átló fölött helyezkedik el. Ez az átló a „vakon tippelés” szintjét jelenteni, azaz ha a modell csak véletlenül találgatna, akkor pont ezen a vonalon helyezkednének el az eredmények. A sahm jelzése viszont jóval a szaggatott vonal felett fut, ami azt mutatja, hogy valódi előrejelző ereje van. A görbe alatti terület (AUC) értéke 0,872, ami kiemelkedően magas. Ez gyakorlatilag azt jelenti, hogy az indikátor az esetek közel 90 százalékában helyesen rangsorolja, mikor valószínűbb a recesszió és mikor nem. Jól látszik a grafikonon, hogy 20 százalékos hamis jelzésnél megugrik a görbe, azaz 20%-os téves riasztásért cserébe a helyes recessziófelismerés nagyon gyorsan 80-90% fölé ugrik. Ez a valóságban annyit jelent, hogy a sahm indikátornak 1-1,5 százalékpont közelébe kell emelkednie, hogy 20 százalékos téves riasztás mellett 80 százalékban felismerje a recessziókat. A vizsgálat részleteit itt beszéltük meg.
forrás: saját szerkesztés
A cégalapítások, kiskereskedelmi forgalom és a munkaerőpiac
Korábbi tanulmányok megerősítik, hogy különböző makrogazdasági mutatók (például a cégalapítások száma, és a kiskereskedelmi forgalom) összefüggésbe hozható a jövőbeni foglalkoztatottsággal, munkanélküliséggel. Az alábbiakban ezt a témát járjuk körbe, és megvizsgáljuk, hogy a cégalapítások száma, illetve a kiskereskedelmi forgalom hasznos előrejelzője-e a jövőbeni munkaerőpiaci adatoknak. A vizsgálathoz az Egyesült Államok statisztikai hivatala (Census Bureau’s Business Formation Statistics) által hetente, illetve havonta közzétett induló vállalkozások száma adattáblákat használom fel, az ún. High-Propensity Business Applications (HBA) adatok, melyet eredeti formában az alábbi grafikonon láthatunk.

forrás: Fred
A HBA olyan induló vállalkozásokat jelöl, melyek esetében nagy a valószínűsége annak, hogy alkalmazottakat vesznek fel. Ennek oka, hogy már kezdeményezték az alkalmazottak felvételét vagy olyan iparágban működik a vállalkozás, ahol alkalmazottak felvétele szükségszerű a működéshez. A vizsgálatok azt mutatják, hogy a HBA kategóriába tartozó vállalkozások esetében 27 százalék a valószínűsége, hogy munkahelyek jönnek létre 8 negyedéves időszakon belül. Ezzel szemben a nem HBA kategóriába tartozó cégeknél csak az esetek 3,8 százalékában jön létre új munkahely. A másik adat a kiskereskedelmi forgalom lesz, lásd alábbi képen.

forrás: Fred
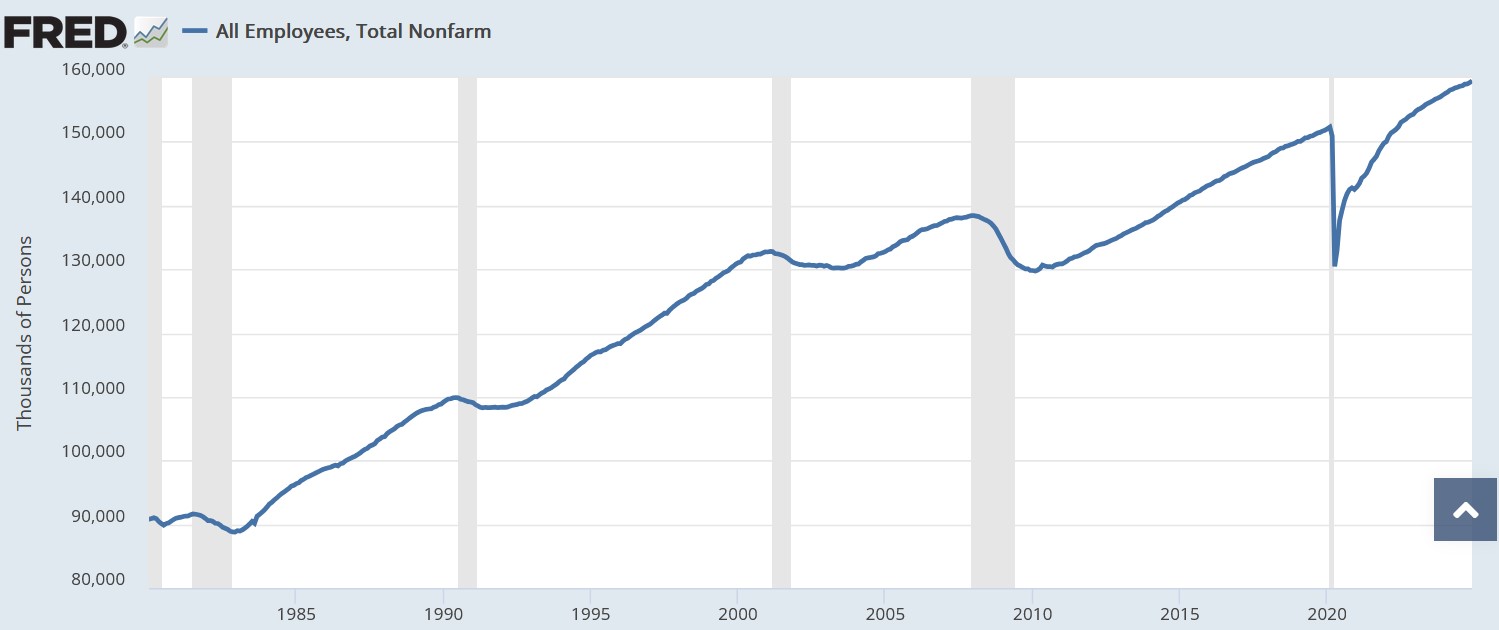
A munkaerőpiaccal összefüggésben pedig a foglalkoztatottság bővülést vizsgáljuk, mely az Egyesült Államokban az NFP, azaz non farm payroll néven ismert, lásd alábbi képen.
A fenti három idősor eredeti formájában trendet tartalmaz, így nem alkalmas arra, hogy az alábbi módszertan szerinti vizsgálatot elvégezzük, mert torzított becsléseket, téves eredményeket kapunk. Ezért mind a három változó átalakításra került, elsődlegesen azért, hogy az idősorban levő trendet eltávolítsunk. Ennek megfelelően az adatok havi változását vizsgáltam az előző év (év/év) azonos időszakával összevetve. Az átalakítás során nem sérül az eredeti adatsor, és az értelmezése sem veszik el az összefüggésnek. A vizsgálathoz keresztkorreláció elemzést használtam, mely ilyen jellegű kérdésekben gyakran használt módszer (lásd itt és itt). A keresztkorrelációs elemzés lényege, hogy meghatározza két idősor közötti kapcsolatot különböző időeltolások mellett. Az elemzés során kiszámítjuk a két változó, például foglalkoztatottság (nfp) és cégalapítások (hpba néven), közötti korrelációt, ahol az egyik változó (hpba) időben eltolt értékeit vizsgáljuk (kk lag mutatja az eltolást).
- Ha a korreláció kk < 0 esetén a legmagasabb, akkor hpba vezető indikátor.
- Ha a korreláció kk > 0 esetén a legmagasabb, akkor hpba késleltetett, előrejelző indikátor.
- Ha a korreláció kk = 0 esetén a legmagasabb, akkor a két idősor egyidejűleg mozog.
A fenti vizsgálatot nemcsak az nfp-hpba, hanem a foglalkoztatottság és a kiskereskedelmi forgalom (retail) viszonyában is megnézzük. További problémát jelentenek a strukturális törések, gazdasági ciklusokban bekövetkező változások, és ezek kezelésére két időszakra bontjuk a mintát, 2020 előtti és 2020 utáni időszakra. Az alábbi grafikon az nfp-hpba kapcsolatát mutatja, a hpba 24 hónapos késleltetése és vezetése mellett 2007-2020 közötti időszakon . Az együttható a 11. hónapban a legmagasabb, azaz a cégalapítások (hpba) 11 hónappal korábbi változása pozitív kapcsolatban van az aktuális foglalkoztatottsági adattal, tehát van előrejelző képessége.

forrás: saját szerkesztés
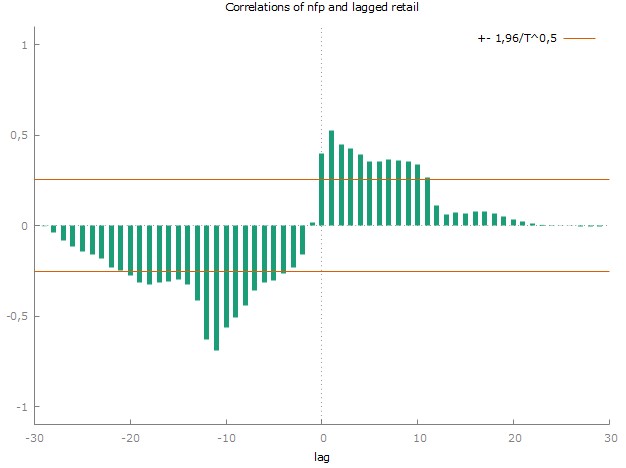
Ha ugyanezt a vizsgálatot lefolytatjuk a munkaerőpiac és a kiskereskedelmi forgalom viszonyában, akkor itt a 4. hónapnál kapjuk a legmagasabb korrelációs együtthatót, azaz a négy hónappal korábbi kiskereskedelmi forgalom pozitív kapcsolatban van a jelenbeli munkaerőpiaccal, tehát van előrejelző képessége.

forrás: saját szerkesztés
Az alábbi képen látható OLS megerősíti, hogy a két időben késleltetett változó együttesen vizsgálva is pozitív kapcsolatban van a munkaerőpiac jelenbeli változásával. A kapcsolat pozitív, statisztikailag szignifikáns, de mive a BLUE nem teljesül, így a konfidencia intervallumokat bootstrap szimulációval teszteltem, melyek megerősítik, hogy a két együttható pozitív.

forrás: saját szerkesztés
A fentiek tehát azt mutatják, hogy 2007-2020 közötti időszakon a cégalapítások változása hosszú, a kiskereskedelmi forgalom rövid távú indikátorai, előrejelzői a foglalkoztatottság változásának. A 2020-2024 közötti időszakon némiképp eltérő képet látunk, ugyanis itt a vezetett tartományban is látunk statisztikailag szignifikáns együtthatókat, a legmagasabb negatív kapcsolatot a 3. hónapnál figyelhetjük meg, azaz a foglalkoztatottság változása három hónap múlva negatív változást idézett elő a cégalapításokban. Ennek oka az időszakra eső koronavírus járvány, ahol a foglalkoztatottság hirtelen visszazuhanását követően a cégalapítások száma emelkedésnek indult. Ugyanakkor a cégalapítások 9 hónapos késleltetett értéke pozitív kapcsolatot mutat a foglalkoztatottsággal, azaz ugyanazt a kapcsolatot látjuk itt is, mint a korábbi mintán.

forrás: saját szerkesztés
A kiskereskedelmi forgalom esetében hasonló változásokat látunk, azaz megjelenik a negatív kapcsolat, de a korábban is megfigyelt pozitív kapcsolat megmarad.
forrás: saját szerkesztés
A fentiek tehát megerősítik azt, hogy a cégalapítások (hpba) hosszabb, a kiskereskedelmi forgalom (retail) rövidebb távú indikátora, előrejelzője a foglalkoztatottság változásának.
Misery Index: a munkanélküliség vagy a drágulás?
Az infláció kialakulásának alapvetően két jól elkülöníthető oka van. Az egyik a keresleti okokra visszavezethető infláció, mely szorosan összefügg a gazdasági növekedéssel, és így a munkaerőpiaccal is. Azonban időről időre kínálati sokkok is okozhatnak inflációt, és ilyenkor egy nem helyettesíthető termék, például az olaj, az áram, a gáz árának drágulása is jelentős inflációt eredményezhet. A közgazdaságtan alapvető összefüggései közé tartozik, hogy a munkanélküliségi ráta és az infláció között inverz kapcsolat van, azaz csökkenő munkanélküliségi ráta, növekvő inflációt eredményez. A növekvő foglalkoztatottság eredménye ugyanis a béremelkedés, a vállaltok költségeinek növekedése, melyet előbb utóbb a termékek árába is beépítenek, így a növekvő foglalkoztatottságot áremelkedés, infláció követi. Extrém esetekben olyan mértékű gazdasági növekedés is kialakulhat, hogy az ország gazdasága teljes foglalkoztatottság állapotába kerül, ilyen helyzetben a bérek meredeken emelkednek, és ez együtt jár a termékek árának meredek emelkedésével (a növekvő bérköltségek miatt a cégek emelik az áraikat), így a szolgáltatói szektorban ár-bér spirál alakulhat ki. Az alábbi képen jól láthatod a munkanélküliség és az infláció közötti fordított összefüggést, azaz magas a munkanélküliség (kék színnel), de az infláció alacsony (piros színnel).
forrás: Fred
A fentiekre a Fed több alkalommal is felhívta a figyelmet, lásd alábbi idézetet Jerome Powell Fed elnöktől, aki arról beszél, hogy a túl sokan dolgoznak az Egyesült Államokban, és örülne neki, ha lenne fájdalommentes megoldása a problémának, de nincs.
„We’re never going to say that are too many people working, but the real point is this, inflation, what we hear from people when we meet with them is that they really are suffering from inflation. And if we want to set ourselves up really light the way to another period of a very strong labor market, we have got to get inflation behind us. I wish there were a painless way to do that, there isn’t.”
„How long? I mean it really depends on how long it takes for wages and more than that, prices, to come down for inflation to come down. And so what you see in our projections today is that inflation moves down significantly over the course of next year and then more the next year after that. And I think once you’re on that path, that’s a good thing, and things will start to feel better to people, they’ll feel lower inflation, they’ll feel the economy is improving, and also, if our projections are close to right, you’ll see that the costs in unemployment are, they’re meaningful, and they’re certainly very meaningful to the people who lose their jobs, and we talk about that in our meetings quite a lot.” forrás: Fed
Nagyon úgy tűnik tehát, hogy az infláció-csökkentés alapvetően a munkanélküliségi ráta növekedésével jár, de vajon mit érzünk fájdalmasabbnak: a növekvő árakat vagy a pénzkereseti lehetőségünk elveszítését? A témával kapcsolatos első megfigyeléseket már 50 évvel ezelőtt elvégezték. Arthur Okun közgazdász ekkora alkotta meg az ún. Misery Index-et. Ennek lényege, hogy adjuk össze a munkanélküliségi rátát és az inflációt, így ez jól kifejezi, hogy mekkora probléma van a gazdaságban. A 2022-es adatokból eddig azt tudjuk, hogy októberben 3,7% volt a munkanélküliségi ráta az Egyesült Államokban, az infláció pedig 7,7% (októberben), így a kettő összege 11,4%. Az alábbi képen már az infláció és a munkanélküliségi ráta összege látszik a görbén. Ebből kiderül, hogy 2011-ben 12% volt az összege a két tényezőnek, azaz a jelenleginél rosszabb gazdasági helyzetet kapunk, mert bár az infláció alacsonyabb volt, de a munkanélküliségi ráta magasabb.

Az alábbi képen a hazai Misery Indexet követhetjük nyomon. A 2009-2012 közötti időszak magas értéke nagyrészt a magas munkanélküliségi rátával magyarázható. Ugyanakkor 2022-ben a munkanélküliségi ráta kb. 3,8%, az infláció kb. 15% lesz, így a Misery Index értéke kb. 19%, azaz jelentősen túllépjük a 2008-2009 utáni válságot. Ebben a tekintetben tehát a jelenlegi helyzet a lakosságra nézve lényegesen negatívabb.

Vizsgálatok azonban arra is rámutatnak, hogy a munkanélküliségi ráta növekedése sokkal nagyobb fájdalmat okoz a lakosságnak, mint az árak drágulása. A témával kapcsolatban több kutatás is készült az elmúlt évtizedekben. Az egyik átfogó vizsgálatot „Preferences over Inflation and Unemployment: Evidence from Surveys of Happiness” cím alatt találjuk. Ebben 300.000 ember megkérdezésén alapuló eredményeket összegeztek. Ezek végkövetkeztetése:
„a 1-percentage-point increase in the unemployment rate had an equivalent impact on happiness as a 1.97-point increase in the inflation rate”. Azaz 1 százalék növekedés a munkanélküliségi rátában megközelítőleg ugyanolyan negatív társadalmi hasát vált ki, mint a 2 százalékos infláció-növekedés. Tehát a munkahely elvesztése átlagosan kétszer olyan fájdalmas, mint az árak drágulása.
A témával kapcsolatban egy másik vizsgálatot több európai országban végeztek el (The Happiness Trade-Off between Unemployment and Inflation). Ebben az anyagban az előzővel azonos eredményre jutottak, de: „Our estimates with European data imply that a 1 percentage point increase in the unemployment rate lowers well-being by more than fives times as much as a 1 percentage point increase i the inflation rate”. Eszerint tehát 1 százalék munkanélküliségi ráta emelkedés 5% infláció növekedéssel egyenértékű.
A 2-1 (kék görbe), illetve 5-1 arányokkal (piros görbe) korrigáltam a hazai Misery Indexet, és ebből már egész más kép rajzolódik ki a jelenlegi helyzetről, azaz amíg korábban a munkanélküliségi ráta dominálta a Misery Index-et, lényegesen fájdalmasabb gazdasági helyzetben volt az ország, mint most, amikor az infláció dominál a Misery Indexben.

A teljes képhez tegyük hozzá, hogy a 2022-es inflációs adatot még nem tudjuk pontosan, és az alacsonyabb jövedelmű társadalmi réteget lényegesen jobban érinti az élelmiszerek inflációja, mely gyakorlatilag kétszerese az inflációnak.
A munkanélküli segélyt kérők száma előrejelzi a tőzsdei ármozgásokat?
Az Egyesült Államok munkaügyi hivatala (Department of Labor) minden héten csütörtökön közzé teszi, hogy az előző héten mennyien fordultak újonnan, első alkalommal munkanélküli segélyért az Egyesült Államokban. Az esemény a legtöbb gazdasági naptárban magas prioritású jelölést kap, és megfigyelhető az is, hogy a piaci reakciók jelentősek a hír közzétételét követően. Az alábbi képen a Fed adatbázisában látjuk a heti újonnan munkanélküli segélyért folyamodók számát (angolul initial claims), mely válságok alatt magasabb 400-700 ezer fő közötti értéket vesz fel, konjunktúra időszakában értelemszerűen alacsonyabb az érték. A szürke területek jelölik azokat az időszakokat, amikor az Egyesült Államok gazdasága recesszióban volt.

forrás: Fred
Ha abból indulunk ki, hogy a gazdasági médiában nagy hírértéke van a közzétett adatnak, azt gondolhatjuk, hogy egy fontos eseményről beszélhetünk, mely vélhetően befolyásolja a következő napok ármozgását. Ha megvizsgálunk egy-egy pontot, akkor akár láthatjuk is az összefüggést a következő napi tőzsdei hozamok és az újonnan munkanélküli segélyért folyamodók száma között. Ezek azonban inkább tekinthetők feltételezésnek, mint valódi bizonyítéknak. Ugyanakkor a témában részletes korrelációs vizsgálatokat is készítettek. Ezek célja, hogy a tőzsdei hozamok és a heti újonnan munkanélküli segélyért folyamodók száma közötti korrelációt kimutassák. A korrelációs vizsgálatok eredménye jellemzően egy -1 és 1 közötti szám, melyet az alábbiak szerint értelmezhetünk:
- 1 vagy egyhez közeli érték esetén a két tényező között szoros, lineáris összefüggés figyelhető meg, a két tényező együtt változik.
- Nulla vagy nulla közeli érték esetén a két tényező között nincs lineáris összefüggés, egymástól függetlenek.
- Negatív érték esetén a két tényező között van összefüggés, de ellentétes irányú.
Az alábbi grafikonon egy 1993-2018 közötti vizsgálat eredménye látható. Ezen a grafikonon a következő oszlopok vonatkoznak a heti újonnan munkanélküli segélyért folyamodók számára:
- Initial Claims SA: heti újonnan munkanélküli segélyért folyamodók száma, szezonálisan igazított
- Initial Claims NSA: heti újonnan munkanélküli segélyért folyamodók száma, szezonálisan nincs kiigazítva
- Change in Initial Claims SA: heti újonnan munkanélküli segélyért folyamodók számának változása az előző héthez képest, szezonálisan igazított
- Change in Initial Claims NSA: heti újonnan munkanélküli segélyért folyamodók számának változása az előző héthez képest, szezonálisan nincs kiigazítva
A grafikon y tengelyén a korrelációs együttható olvasható le, az x tengelyen pedig több különböző esetet is megvizsgáltak:
- Next week: a segélykérők száma/változása és az S&P500 index hozama a következő hétig.
- Prior close to close: a segélykérők száma/változása és az S&P500 index hozama az előző napi zárás és közzététel napjának zárása között.
- Prior close to open: a segélykérők száma/változása és az S&P500 index hozama az előző napi zárás és közzététel napjának nyitása között.
- Open to close: a segélykérők száma/változása és az S&P500 index hozama a közzététel napjának nyitása és a zárásig tartó időszak alatt.
- Open to 2close: a segélykérők száma/változása és az S&P500 index hozama a közzététel napjának nyitása és a következő nap zárásig tartó időszak alatt.
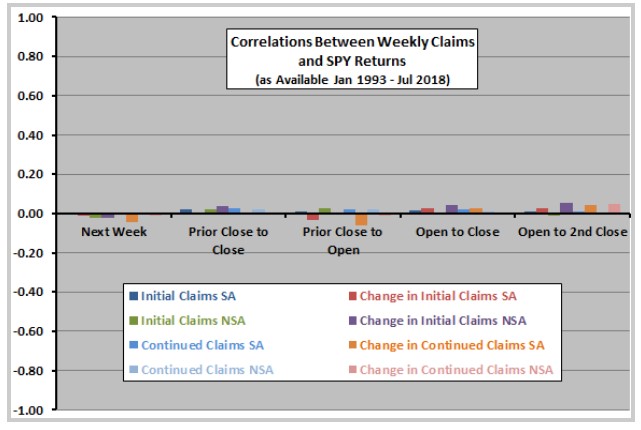
A fentiekhez annyit tennék hozzá, hogy a heti újonnan munkanélküli segélykérők számát csütörtökönként 14:30-kor teszik közzé, de az amerikai részvénypiac 15:30-kor nyit. Az open to close esetben 15:30-22:00 közötti hozamot vizsgáljuk, az open to 2close esetben a 15:30 és a következő nap (péntek) zárása (22:00) közötti tőzsdei hozamot vizsgáljuk. Ahogy látható, lineáris kapcsolat alig mutatható ki.
A nem lineáris kapcsolatok kimutatása már lényegesen nehezebb. Az egyik lehetséges megoldás, hogy a munkanélküli segélykérelemért folyamodók számának változását felosztjuk 10 részre, és az egyes decilisekben vizsgáljuk a tőzsdei hozamokat. Az alábbi kép x tengelyén a segélykérők számának változását látod felosztva. A Biggest Drop alatt azok az esetek kerültek feltüntetésre, amikor a munkanélküli segélykérelemért folyamodók száma a legnagyobb mértékben esett vissza. A Biggest Jump pedig azokat az esetetek (összes eset 10%) tartalmazza, amikor egyik hétről a másikra a legnagyobbat ugrott a munkanélküli segélykérelemért folyamodók száma. A szürke görbe mutatja, hogy az adott kategóriában mennyit változott a segélykérelemért folyamodók száma. A Biggest Drop esetében értelemszerűen ez negatív (átlagosan -10%, jobb értéktengely), és a Bippest Jump kategóriában a legnagyobb (átlagosan 10%).
A piros hasábok pedig az adott decilis átlaghozamát mutatják az adott időszak alatt. Az összes eset 10 százalékában, amikor a legnagyobb mértékben esett a munkanélküli segélykérelemért folyamodók száma, az átlagos tőzsdei hozam 0,1% alatt volt (Biggest Drops oszlop). Hasonló tőzsdei hozamokkal találkozunk a Biggest Jumps oszlopban is, azaz nem lineáris összefüggést sem tudunk felfedezni az adatokban. Ne zavarjon meg a senkit a 8-as kategória kiemelkedő hozam. Ez valószínűleg csak a véletlennek köszönhető.

Összegezve a fentieket, azt láthatjuk, hogy a korrelációs vizsgálatok nem támasztják alá azt az általánosan elterjedt nézetet, hogy a heti újonnan munkanélküli segélykérelemért folyamodók száma, vagy annak változása egy fontos adat lenne. Előrejelző képessége a következő napokra vonatkozóan szinte kimutathatatlan, nemcsak lineáris, de nem lineáris összefüggést sem találtunk. A fentiek ellenére semmi szokatlan nincs abban, hogy a hír közzétételét követően a piacokon megugrik a volatilitás.