Mi működött magas infláció idején? 23 befektetés 100 éves elemzése
Az elmúlt években ismét előtérbe került az infláció kérdése, miután a fejlett országokban évtizedek óta nem látott áremelkedést tapasztalhattunk. Ilyen környezetben sok befektető keresi azokat az eszközöket, amelyek képesek lehetnek megőrizni a megtakarítások vásárlóértékét.
Cikkünkben azt vizsgáljuk meg, hogyan teljesítettek különböző befektetési eszközök eltérő inflációs környezetben 1927 és 2020 között. Kitérünk a részvényekre, kötvényekre, inflációkövető kötvényekre, ingatlanokra, termőföldre, árupiaci termékekre és különböző iparágakra is. A cél annak bemutatása, hogy a történelmi adatok alapján mely eszközök teljesítettek kedvezőbben magas inflációs időszakokban. Témáink:
- Milyen eszközökkel védekezhetsz az infláció ellen?
- Hogyan védenek az infláció ellen az árupiaci termékek?
- Hogyan védenek a részvények az infláció ellen?
- Hogyan véd a termőföld és az ingatlan az infláció ellen?
- Mely iparágak és részvények a vesztesei a magas inflációnak?
- Mely iparágak és részvények a nyertesei a magas inflációnak?
- 23 befektetési eszköz vizsgálata
- A fejlett és fejlődő országok részvénypiacai és az infláció
Milyen eszközökkel védekezhetsz az infláció ellen?
A JPMorgan egy felmérésben arra volt kíváncsi, hogy a befektetők melyik befektetési eszközt tartják a leghatékonyabbnak az infláció elleni védekezésben. A válaszadók:
- 46%-a szerint az árupiaci termékek a legjobb eszközök.
- 27% szerint a részvények, ezen belül főként az energiaipari és alapanyagipari részvények.
- 10% szerint az inflációt követő kötvények, például a TIPS.
- 17% pedig egyéb befektetési eszközöket nevezett meg.
A válaszadók többsége tehát az árupiaci termékeket és a részvényeket tartotta a leghatékonyabb infláció elleni védelemnek. Érdemes azonban megnézni, hogy a hosszabb történelmi adatsorok mennyire támasztják alá ezt a vélekedést.
Hogyan védenek az infláció ellen az árupiaci termékek?
Az árupiaci termékek árára számos tényező hat. Ide tartozhatnak a politikai döntések, például a vámok, az időjárási hatások, a tárolási költségek, a szezonalitás, valamint különböző pénzügyi tényezők is. Fontos lehet például az is, hogy számos árupiaci terméket dollárban jegyeznek. Erről korábbi cikkünkben részletesebben is beszéltünk. A hosszú távú vizsgálatok alapján az árupiaci termékek több időszakban követték az infláció alakulását, egyes esetekben pedig valamivel meg is haladták azt. Ebbe a körbe az aranyat is beleértjük.
Ha több évtizedes vagy akár évszázados adatsorokat vizsgálunk, azt láthatjuk, hogy az árupiaci termékek árát jelentős részben a gazdasági aktivitás befolyásolja. Egy hosszú időszakot feldolgozó vizsgálat szerint a globális gazdasági aktivitás az árupiaci ármozgások jelentős részét képes megmagyarázni.
Ennek hátterében könnyen érthető gazdasági folyamat áll. Amikor növekszik a globális gazdasági teljesítmény, általában emelkedik a nyersanyagok iránti kereslet is. Ez hosszabb távon felfelé hajthatja számos árupiaci termék nominális árát. Ha az inflációt is figyelembe vesszük, akkor több árupiaci termék hosszú időszakokon keresztül képes volt megőrizni a vásárlóértékét, vagy legalább mérsékelni az infláció hatását. A reálhozam azonban sok esetben alacsony maradt.
Tegyük a fentiekhez hozzá, hogy a növekvő gazdasági teljesítmény számos más folyamattal is összefügg. Ilyen lehet a népesség növekedése, az egy főre jutó jövedelem emelkedése vagy a fogyasztás bővülése. Emiatt nehéz egyetlen tényezővel megmagyarázni az árupiaci termékek hosszú távú árváltozását.
Fontos azt is látni, hogy mindez nem jelenti azt, hogy egy árupiaci terméken hosszú távon ne lehetne veszíteni. Ennek több oka is lehet.
Az egyik ok, hogy egyedi árupiaci termékek ára hosszabb időszakon keresztül is csökkenhet. Megjelenhet például egy helyettesítő termék, megváltozhatnak a fogyasztói szokások, vagy a technológiai fejlődés miatt jelentősen csökkenhetnek az előállítási költségek. A kínálat növekedését vagy csökkenését időjárási és éghajlati változások is előidézhetik.
Érdemes figyelembe venni azt is, hogy az egyes árupiaci termékek iránti kereslet eltérően reagál az árváltozásokra. Az alapvető élelmiszer-alapanyagok iránti kereslet például magasabb árak mellett is fennmaradhat. Ugyanakkor ennek is vannak természetes korlátai. Hiába növekszik jelentősen az emberek jövedelme, egy bizonyos szint felett ettől még nem fognak naponta kétszer vagy háromszor annyi kávét fogyasztani.
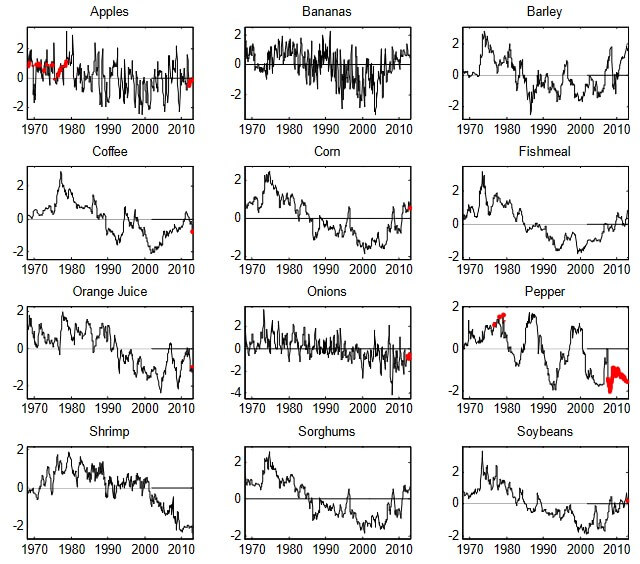
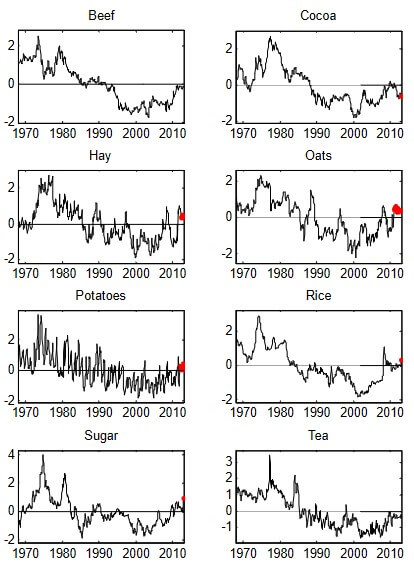
Az alábbi grafikonokon a különböző árupiaci termékek inflációval korrigált árváltozását követhetjük nyomon 1965 és 2015 között.


forrás: Commodity-Price Comovement and Global Economic..
Megfigyelhető azonban, hogy a termékek többségénél a teljes időszak alatt minimális vagy nulla reálhozam jelentkezett. Ez azt jelenti, hogy sok árupiaci termék ára nagyjából az infláció ütemében emelkedett, vagy azt csak mérsékelten haladta meg. Egyes termékeknél hosszú távon is negatív reálhozamot láthatunk.
Van egy másik probléma is a nagyon hosszú adatsorokkal. Egy 40-50 éves vagy még hosszabb időszak eredménye kevésbé mondja meg, hogy mi történik egy befektetővel a következő 5-10 évben. Rövidebb időtávon az árupiaci termékek árfolyama erősen ingadozhat, ezért az infláció hosszú távú követése önmagában még nem jelent kiszámítható eredményt.
Hogyan véd a termőföld és az ingatlan az infláció ellen?
Az ingatlanok piacára szintén számos gazdasági tényező hat. Meghatározó lehet egy ország lakosságának jövedelme, a népesség változása, a hitelkamatok szintje és az új lakások kínálata. Az alapanyagok, a munkabérek és más építési költségek emelkedése drágíthatja az új ingatlanok építését, ami idővel a használt ingatlanok árára is hatással lehet.
Azokban az országokban, ahol 100 évnél is hosszabb adatsorok állnak rendelkezésre, azt tapasztalhatjuk, hogy az ingatlanok és a termőföldek ára hosszú távon sok esetben követte az infláció alakulását. A következő adatoknál azonban egy fontos szempontot figyelembe kell venni. A hasznosításból származó bevételeket, például az ingatlan bérleti díját, az adatok nem tartalmazzák.
A hosszú távú átlagok azt is elfedhetik, hogy egy-egy eszköz akár hosszú éveken vagy évtizedeken keresztül gyengébben teljesíthet. A hozamok tehát itt sem egyenletesen keletkeznek. Az alábbi grafikonon az Egyesült Államok és az Egyesült Királyság ingatlanainak és termőföldjeinek árváltozását követhetjük nyomon. Az adatokat inflációval korrigálták, ezért a grafikon a vásárlóérték változásáról is képet ad.

forrás: The Long-Term Returns to Durable Assets
Jelmagyarázat:
- U.S houses: Egyesült Államok ingatlanpiaca
- U.K houses: Egyesült Királyság ingatlanpiaca
- U.S farmland: Egyesült Államok termőföldjei
- U.K farmland: Egyesült Királyság termőföldjei
- U.S bills: Egyesült Államok 1 éves lejáratú kötvényei
- U.K. bills: Egyesült Királyság 1 éves lejáratú kötvényei
Az alábbi táblázatban az éves reál átlaghozamokat is áttekinthetjük. A Geometric és Arithmetic oszlopok két eltérő átlagszámítási mód eredményeit tartalmazzák. Hosszabb időtávú befektetési teljesítmény összehasonlításánál a geometriai átlag ad általában jobb képet az összetett hozamról.
Az Egyesült Államokban a részvénypiac, vagyis a US Equities sor éves geometriai reálhozama körülbelül 6,5% volt. Az ingatlanok esetében 0,3%, a termőföldnél 0,9%, a kötvényeknél 2%, míg az egy éven belüli lejáratú kötvényeknél 0,9% körüli értéket látunk. A vizsgált mintában tehát az amerikai lakóingatlanok puszta áremelkedése elmaradt több más eszközosztály reálhozamától.
Tegyük a fentiekhez hozzá, hogy az ingatlan és a termőföld esetében a hasznosításból származó bevétel jelentős lehet. Ha a bérleti díjakat vagy más hasznosításból származó pénzáramot is figyelembe vennénk, az eredmények kedvezőbbek lennének.
A UK kezdetű sorok ugyanezt az összehasonlítást mutatják az Egyesült Királyságban. Ebben az esetben az ingatlan és a termőföld árváltozásából származó reálhozam közelebb került a kötvények teljesítményéhez. Itt is igaz azonban, hogy a hasznosításból származó bevételek figyelembevételével más képet kapnánk a teljes hozamról.

forrás: The Long-Term Returns to Durable Assets
Természetesen a történelmi adatokból nem következik, hogy a jövőben is hasonló módon alakul az ingatlanok és a termőföld ára. A demográfia, a kamatkörnyezet, az építési költségek, a szabályozás vagy akár egy adott régió gazdasági fejlődése jelentősen módosíthatja az eredményeket. Az ingatlanárak alakulását meghatározó tényezőkről ebben a cikkben beszéltünk részletesebben.
Hogyan védenek a részvények az infláció ellen?
Gyakori érv a részvények hosszú távú tartása mellett, hogy a vállalatok idővel képesek lehetnek áraikban érvényesíteni az infláció egy részét. Ha egy társaság termékeinek vagy szolgáltatásainak ára emelkedik, akkor nominális árbevétele is növekedhet. Ez hosszú időtávon hozzájárulhat ahhoz, hogy a vállalati eredmények és a részvényárfolyamok is alkalmazkodjanak a magasabb árszinthez.
Jó példa erre egy olyan fogyasztási cikk, amely évtizedekkel ezelőtt néhány centbe került, ma pedig ennek sokszorosába. A magasabb eladási ár azonban önmagában még nem jelent magasabb profitot. Az inflációval együtt emelkedhetnek a munkabérek, az energiaárak, az alapanyagköltségek, a szállítási kiadások és a finanszírozási költségek is.
A döntő kérdés ezért az, hogy egy vállalat milyen mértékben képes a növekvő költségeket továbbhárítani a fogyasztókra. Az erős árazási képességgel rendelkező cégek jobb helyzetben lehetnek, míg azoknál a vállalatoknál, amelyek erős verseny miatt nem tudnak árat emelni, az infláció akár a profitmarzs csökkenéséhez is vezethet.
Hosszú, 20-50 éves időtávon a vállalati bevételek és profitok nominális növekedése jelentős szerepet játszhat a részvények értékének emelkedésében. A legtöbb befektető időtávja azonban ennél rövidebb. Emiatt érdemes azt is megnézni, mi történik a részvényekkel az infláció gyors emelkedése idején.
Rövidebb időtávon a magas infláció több csatornán keresztül is kedvezőtlenül hathat a részvénypiacra. A Fed egyik tanulmánya szerint az egyik ilyen csatorna a gazdasági növekedés lassulása lehet. Ha a magas infláció visszafogja a fogyasztást, növeli a vállalatok költségeit vagy monetáris szigorításhoz vezet, akkor a vállalati profitok növekedése is lassulhat.
Az infláció sokszor a gazdasági ciklus későbbi szakaszaiban válik erősebbé. A gazdasági fellendülés során nő a fogyasztás és a beruházás, emelkedik a munkaerő iránti kereslet, és egyre nagyobb nyomás kerülhet az árakra. Emiatt az infláció emelkedése bizonyos időszakokban együtt járhat a gazdasági ciklus előrehaladásával is.
A másik fontos csatorna az elvárt hozamok és a kamatok változása. Magasabb infláció mellett gyakran emelkednek a nominális kamatok és a kötvénypiaci hozamok. Ez növelheti azt a hozamot is, amelyet a befektetők a kockázatosabb eszközöktől elvárnak.
A részvények értékelésében ennek jelentős szerepe van. Ha a jövőbeni vállalati pénzáramokat magasabb diszkontrátával számítjuk jelenértékre, akkor ugyanaz a jövőbeni pénzáram alacsonyabb jelenértéket ad. Minden más változatlansága mellett tehát a magasabb kamatszint lefelé nyomhatja a részvények értékeltségét.
Arról sem érdemes megfeledkezni, hogy magasabb kötvényhozamok mellett a biztonságosabbnak tekintett kamatozó eszközök relatíve vonzóbbá válhatnak. Emiatt egyes befektetők kevesebb kockázat vállalásával is magasabb várható hozamot érhetnek el, ami szintén csökkentheti a részvények iránti keresletet.
A kutatási eredmények ugyanakkor nem minden időszakban és minden országban mutatnak azonos kapcsolatot az infláció és a részvénypiaci hozam között. Fama és Schwert például negatív kapcsolatot talált az amerikai részvények és az inflációs várakozások között. Eredményeik szerint a magasabb infláció kedvezőtlenebb részvénypiaci reálhozamokkal járt együtt.
Az Egyesült Államokon kívüli részvénypiacokon is készültek hasonló vizsgálatok. McDevitt, Ely és Robinson egy kilencéves periódusban negatív korrelációt mutatott ki a részvényhozamok és az infláció között. Más tanulmányok viszont egyes országokban és időszakokban pozitív kapcsolatot is találtak. Az eltérő eredmények arra utalnak, hogy sokat számít az infláció szintje, az adott ország gazdasági helyzete és az, hogy milyen időszakot vizsgálunk.
23 befektetési eszköz vizsgálata
A US Inflation and Global Asset Returns című kutatásban 23 befektetési eszköz és az infláció kapcsolatát vizsgálták meg 1927 és 2020 között. A szerzők külön elemezték az 1991 és 2020 közötti időszakot is. A vizsgált eszközök között az alábbi termékek szerepeltek:
- Rövid lejáratú amerikai államkötvények, T-bill
- 5 éves lejáratú amerikai államkötvények
- Hosszú lejáratú amerikai államkötvények
- Hosszú lejáratú vállalati kötvények
- 100%-os részvénypiaci portfólió
- Nem amerikai részvények és kötvények
- REIT-részvények
- Árupiaci termékek
- 12 különböző, iparági részvényeket tartalmazó portfólió
- Növekedési és értékalapú részvények
- Alacsony és nagy piaci kapitalizációjú részvények
Mekkora volt az infláció a vizsgált időszakokban?
Az alábbi grafikonon az Egyesült Államok inflációjának változását követhetjük nyomon. A sárga színnel jelölt években alacsony, a zöld színnel jelölt években magas volt az infláció. A teljes minta medián inflációja 2,68% volt.
Az 1927 és 2020 közötti időszakban az alacsony inflációjú évek átlagos inflációs rátája 0,47% volt. A magas inflációjú években ezzel szemben átlagosan 5,49%-os inflációt mértek.

forrás: US Inflation and Global Asset Returns
Az 1991 és 2020 közötti időszakban lényegesen alacsonyabb infláció volt jellemző, mint a korábbi évtizedekben. Emiatt a magas és alacsony inflációs környezetet elválasztó határérték is alacsonyabb lett. Ebben az időszakban az alacsony inflációjú években átlagosan 1,52%, a magas inflációjú években pedig 2,98% volt az infláció.

forrás: US Inflation and Global Asset Returns
Milyen hozama volt a befektetési eszközöknek az inflációs időszakokban?
Az alábbi táblázat soraiban a fentebb bemutatott befektetési eszközöket láthatjuk. A Panel A az 1927 és 2020 közötti időszak nominális hozamait mutatja. Az adatokat különválasztották alacsony inflációjú és magas inflációjú évekre.
A teljes amerikai részvénypiacot reprezentáló FF Total US Market sorban alacsony infláció mellett 13,66%-os, magas infláció mellett 10,45%-os éves nominális hozam szerepel. Első ránézésre mindkét érték magasnak tűnik, a nominális hozam azonban nem veszi figyelembe a pénz vásárlóértékének változását.
Emiatt érdemes inkább a Panel B adatait vizsgálni, ahol már inflációval korrigált reálhozamokat látunk. A teljes részvénypiac reálhozama alacsony infláció mellett évente 12,98%, magas infláció mellett 4,91% volt.
A Difference High minus Low oszlop azt mutatja meg, hogy mennyivel tért el egymástól a magas és az alacsony inflációjú időszakok reálhozama. A negatív érték arra utal, hogy az adott eszköz a magas inflációjú években gyengébb reálhozamot ért el.
A táblázatban két pozitív értéket találunk. Az egyik az energiaipari részvényekhez, a másik az értékalapú részvényekhez kapcsolódik. Az értékalapú részvényekről és a value anomáliáról itt olvashatsz részletesebben.

forrás: US Inflation and Global Asset Returns
Befektetési eszközök hozama és az infláció 1991-2020 között
A következő táblázat már az 1991 és 2020 közötti időszak eredményeit mutatja. Az adatok felépítése ugyanaz, ezért itt is a Panel B alatt találjuk az inflációval korrigált reálhozamokat.
Megfigyelhető azonban, hogy ebben a rövidebb időszakban már több olyan eszköz is szerepel a táblázatban, amely magas infláció mellett kedvezőbb reálhozamot ért el, mint alacsony infláció mellett. A téglalappal jelölt oszlop pozitív értékei mutatják ezeket az eseteket.
A legnagyobb pozitív különbséget az energiaipari részvényeknél, a fejlődő országok részvénypiacainál, valamint a Bloomberg Commodity Index által reprezentált árupiaci termékeknél tapasztalhatjuk.
Fontos azonban a statisztikai bizonytalanságot is figyelembe venni. A vizsgálat alapján az energiaipari részvényeknél és az árupiaci termékeknél mutatkozott erősebb statisztikai bizonyíték arra, hogy a magas és alacsony inflációjú időszakok reálhozama eltért egymástól. Az utolsó oszlopban szereplő t-statisztika abszolút értéke ezeknél az eredményeknél körülbelül 2 felett volt, ami a szokásos statisztikai gyakorlatban már érdemi bizonyítéknak tekinthető.
Az energiaipari részvények magas infláció mellett 13,58%-os reálhozamot értek el, míg az árupiaci termékeknél 9,63%-os reálhozamot mértek. Alacsony infláció mellett ezzel szemben mindkét kategória negatív reálhozamot mutatott. Az energiaipari részvények reálhozama -1,31%, az árupiaci termékeké -7,49% volt.

forrás: US Inflation and Global Asset Returns
A fentiekkel kapcsolatban azonban egy fontos korlátot is figyelembe kell venni. A vizsgálat visszatekintő módon készült. Utólag pontosan tudjuk, hogy melyik évben volt magas vagy alacsony az infláció. Egy befektető viszont a döntése meghozatalakor még nem ismeri a következő év tényleges inflációját.
Befektetési eszközök és az infláció előrejelzési problémája
Az alábbi táblázat Panel A részében a befektetési eszközök hozama és az adott évi infláció közötti kapcsolatot láthatjuk. Az energiaszektor esetében pozitív kapcsolatot becsültek. Az együttható 14,38, a hozzá tartozó t-statisztika pedig 4,8 volt, ami erős statisztikai kapcsolatot jelez a vizsgált mintában.
Érdekes azonban megnézni, mi történik akkor, ha az inflációt egy évvel eltoljuk. A 1-year lagged oszlopban már azt vizsgálják, hogyan függ össze az adott évi infláció a következő időszak eszközhozamával. Az energiaszektor esetében ekkor az együttható -1,32-re változik, a t-statisztika pedig -0,55. Ez az eredmény már nem utal statisztikailag meggyőző kapcsolatra.
Ez fontos különbség. Attól, hogy egy eszköz ugyanabban az évben jól teljesített, amikor magas volt az infláció, még nem következik, hogy az infláció megfigyelésével előre jelezhető a következő időszak hozama.

forrás: US Inflation and Global Asset Returns
A következő grafikonon az inflációt jelölő kék görbét vethetjük össze az energiaipari részvények sárga, illetve az árupiaci termékek zöld görbéjével. A grafikon jól mutatja, hogy ezeknek az eszközöknek a teljesítménye egyes inflációs időszakokban együtt mozgott az árak emelkedésével, más időszakokban viszont jelentős eltérések alakultak ki.

Az átfogó vizsgálatok alapján tehát az energiaipari részvények és az árupiaci termékek több magas inflációjú időszakban is kedvezően teljesítettek. Az 1927 és 2020 közötti teljes mintában az energiaipari részvények és az értékalapú részvények esetében láttunk pozitív különbséget a magas és alacsony infláció mellett elért reálhozam között.
Az 1991 és 2020 közötti időszakban több eszköznél is pozitív különbséget találtak. Ezek közül az energiaipari részvények és az árupiaci termékek eredménye mögött mutatkozott erősebb statisztikai bizonyíték.
Sajnos azonban ebből még nem következik egy egyszerűen alkalmazható befektetési szabály. Az energiaipari részvények és az árupiaci termékek volatilitása jelentős lehet, miközben a jövőbeni inflációt sem ismerjük előre pontosan. Könnyű utólag azonosítani egy magas inflációjú időszakot, befektetési döntést viszont előre kell meghozni.
Ahogy fentebb beszéltünk róla, a legtöbb részvénypiaci befektetés hosszú időtávon képes volt meghaladni az inflációt. Emiatt az időtáv önmagában is fontos tényező lehet. Minél hosszabb időszakot vizsgálunk, annál nagyobb volt történelmileg annak valószínűsége, hogy a részvénypiaci hozam meghaladta az inflációt.
A korábbi adatok alapján annak történelmi valószínűsége, hogy a részvénypiaci hozam felülmúlta az inflációt:
- 1 éves befektetési időtáv esetén 63,2%,
- 5 éves befektetési időtáv esetén 71,7%,
- 10 éves időtávon 78,5%,
- 20 éves befektetési időszakon 84,5%,
- 30 éves időszakon 87,9% volt.
Ezeknek az adatoknak a részletesebb hátterét a hosszú távú részvénybefektetésről szóló cikkünkben beszéltük meg.
Hiperinfláció esetén hogyan teljesítenek a részvények?
A történelemben néhány olyan időszakot is találhatunk, amikor hiperinfláció alakult ki. Ezek közül az egyik legismertebb a német hiperinfláció. Ezt gyakran hozzák példaként arra, hogy a részvények egy szélsőséges pénzromlással járó időszakban is képesek lehetnek részben megőrizni a megtakarítások vásárlóértékét.
Az alábbi ábrán a fekete görbe a német részvények márkában kifejezett értékét mutatja a bal oldali tengelyen. A zöld görbe ugyanezeknek a részvényeknek a dollárban kifejezett értékét mutatja a jobb oldali tengelyen. Jól látható, hogy a márkában számított részvényárak a hiperinfláció miatt rendkívüli mértékben emelkedtek. Dollárban vizsgálva már sokkal kisebb az emelkedés, ugyanakkor a részvények nem váltak teljesen értéktelenné.

Fontos azonban elkülöníteni a magas inflációt a hiperinflációtól. Hiperinfláció során gyakran maga a pénzügyi rendszer, a gazdasági működés és a fizetőeszköz iránti bizalom is súlyosan sérül. Egy ilyen szélsőséges időszak eredményeiből ezért óvatosan érdemes következtetni egy 5-10%-os vagy akár 15-20%-os inflációval jellemezhető gazdasági környezetre.
A hiperinfláció és a részvények kapcsolatáról ebben a cikkben beszéltünk részletesebben.
A fejlett és fejlődő országok részvénypiacai és az infláció
Az akadémiai kutatásokban régóta vizsgálják az infláció és a részvénypiaci reálhozamok kapcsolatát. Johnson és szerzőtársai már 1971-ben foglalkoztak a kérdéssel az 1949-1951, 1955-1957 és 1965-1968 közötti időszakokban. A Dow Jones Industrial Average index adatait felhasználva azt találták, hogy az általuk vizsgált részvények nem nyújtottak egyértelmű védelmet az infláció ellen.
Később Bodie 1976-os kutatása már a New York-i tőzsde szélesebb részvénykörét vizsgálta 1953 és 1972 között. A szerző negatív kapcsolatot talált a részvények reálhozama, valamint az infláció várt és váratlan komponensei között. A vizsgálat szerint az emelkedő infláció gyakran alacsonyabb részvénypiaci reálhozammal járt együtt.
Fama és Schwert 1977-ben szintén hasonló összefüggést mutatott ki. Ezek a korai eredmények jelentős hatást gyakoroltak arra, ahogy a szakirodalom az infláció és a részvénypiac kapcsolatát értelmezte.
Az újabb, több országot vizsgáló kutatások azonban összetettebb képet mutatnak. Bekaert és Wang 2010-es tanulmánya 45 ország részvénypiacát vizsgálta az 1970 és 2010 közötti időszakban. A fejlett országokban ismét negatív kapcsolatot találtak az infláció és a részvények reálhozama között.
A fejlődő országok esetében viszont több mintában pozitív kapcsolat jelent meg. Egy másik, fejlődő országokra fókuszáló kutatásban Maghyereh 2006-ban 18 fejlődő ország részvénypiacát vizsgálta az 1976 és 2003 közötti időszakban. A szerző 13 ország esetében hosszabb távon pozitív kapcsolatot talált az infláció és a részvénypiaci reálhozam között.
Megfigyelhető tehát, hogy a fejlett és fejlődő országok eredményei nem feltétlenül azonosak. Ennek hátterében több tényező is állhat. Eltérhet az infláció átlagos szintje és volatilitása, a monetáris rendszer, a devizaárfolyam viselkedése, a gazdaság szerkezete és az is, hogy a tőzsdén szereplő vállalatok milyen mértékben képesek áthárítani a növekvő költségeket.
Ezt a témát egészíti ki egy újabb tanulmány, amely a török részvénypiacot vizsgálta. A kutatás a BIST 100 indexhez kapcsolódó vállalatok adatait elemezte az 1988 és 2022 közötti időszakban.
Ahogy az alábbi ábrán is látható, Törökország inflációs környezete jelentősen eltért a fejlett országokétól. Az időszak első felében az éves infláció gyakran 50-80% körül alakult. Ezt 2005 és 2017 között alacsonyabb, de nemzetközi összehasonlításban továbbra is magas, körülbelül 10%-os infláció követte. Az időszak utolsó éveiben ismét jelentősen gyorsult az áremelkedés.

forrás: Jong, Yilmaz (2024)
A következő táblázat mutatja a vizsgálat egyik fontos eredményét. Az MKT sor és a béta oszlop metszéspontjában mind az 1 havi, mind a 12 havi időtávon pozitív értéket látunk. Ez azt jelzi, hogy a vizsgált mintában pozitív kapcsolatot becsültek a török részvénypiac reálhozama és az infláció között.
Ezt azonban érdemes óvatosan értelmezni. A teljes piacot vizsgáló modell magyarázóereje alacsony. Az 1 hónapos időtávon például az R2 mindössze 1,3% körül alakult. Ez arra utal, hogy az infláció önmagában a részvénypiaci hozamok változásának csak kis részét magyarázta.
Érdekesebb eredményt kapunk, ha a részvényeket inflációérzékenységük alapján külön csoportokba rendezik. A magas inflációbétával rendelkező részvényeket tartalmazó P5 portfólió esetében a magyarázóerő 20,8%, illetve 32,1% körüli értékre emelkedett a vizsgált időtávtól függően.
Ennél a részvénycsoportnál az inflációbéta körülbelül 1,4 volt. A vizsgált mintában tehát az infláció növekedése erősebben együtt járt ezeknek a részvényeknek a magasabb reálhozamával.

forrás: Jong, Yilmaz (2024)
A török piac eredményei tehát arra utalnak, hogy egy magas inflációval jellemezhető gazdasági környezetben más kapcsolat is kialakulhat az infláció és a részvényhozamok között, mint amit a fejlett országokban sok korábbi vizsgálat kimutatott.
Elképzelhető, hogy az infláció és a részvénypiaci hozamok kapcsolata nem minden inflációs szinten azonos. Alacsonyabb infláció mellett több fejlett piaci vizsgálat negatív kapcsolatot mutatott ki, míg magasabb inflációjú vagy fejlődő piaci környezetben több kutatás pozitív kapcsolatot talált. A rendelkezésre álló eredményekből ugyanakkor nem következik, hogy kizárólag az infláció szintje okozza ezt az eltérést.
Összegzés
A történelmi vizsgálatok alapján nem létezik olyan befektetési eszköz, amely minden inflációs környezetben egyértelmű és stabil védelmet nyújtana. Az eredmények arra utalnak, hogy bizonyos eszközök egyes magas inflációjú időszakokban kedvezőbben teljesítettek.
Az árupiaci termékek és az energiaipari részvények több vizsgálatban is erősebb teljesítményt mutattak magas infláció mellett. Egyes időszakokban az értékalapú részvények és bizonyos fejlődő piacok esetében is hasonló eredményt figyeltek meg. Ezekből az adatokból azonban nem következik, hogy ezek az eszközök minden jövőbeni inflációs időszakban ugyanígy fognak viselkedni.
A részvénypiac hosszú időtávon sok esetben képes volt felülteljesíteni az inflációt. Rövidebb időszakokban azonban a magas infláció együtt járhatott alacsonyabb reálhozamokkal, magasabb kamatokkal és nagyobb piaci bizonytalansággal.
Ahogy fentebb láthattuk, az időtáv sokat számít. A történelmi adatok alapján hosszabb tartási idő mellett nőtt annak valószínűsége, hogy a részvények hozama meghaladta az inflációt. Ez azonban jelentős árfolyam-ingadozásokkal járhatott, és akár többéves gyenge időszakok is előfordultak.
A kutatásokból az is jól látható, hogy az infláció és a befektetési hozamok kapcsolata időszakonként, országonként és eszközosztályonként eltérhet. Egy fejlett ország alacsony inflációjú környezetében megfigyelt összefüggés ezért nem feltétlenül alkalmazható változtatás nélkül egy magas inflációval küzdő fejlődő országra.
Végül azt is érdemes szem előtt tartani, hogy a legtöbb ilyen kutatás visszatekintő elemzés. A múltban pontosan azonosíthatjuk a magas inflációjú éveket, befektetőként azonban a jövőbeni inflációt csak becsülni tudjuk. Ez jelentősen megnehezíti az infláció alapján történő piaci időzítést.
A múltbeli eredmények nem jelentenek garanciát a jövőre nézve. A fenti vizsgálatok elsősorban abban segíthetnek, hogy jobban megértsük, hogyan viselkedtek a különböző eszközosztályok eltérő gazdasági és inflációs környezetben.
Szeretnéd jobban megérteni, hogyan érdemes felépíteni egy befektetési portfóliót?
Az infláció csak egy azok közül a tényezők közül, amelyek egy befektetési portfólió eredményére hatással lehetnek. Legalább ilyen fontos az eszközosztályok várható hozama és kockázata, a diverzifikáció, a befektetési időtáv, a költségek és az, hogy milyen módszer alapján állítjuk össze a portfóliót.
Ha szeretnéd ezeket a kérdéseket rendszerezett formában, kutatási eredményekre és hosszú távú adatokra támaszkodva áttekinteni, akkor a Befektetés tanfolyamon részletesen foglalkozunk a portfólióépítés alapjaival, a részvényekkel, kötvényekkel, diverzifikációval, kockázattal és azokkal a gyakori hibákkal is, amelyekkel a befektetők a gyakorlatban találkozhatnak.