
Gazdasági hírek: Előrejelzik, mi várható a tőzsdén?
Cikkünkben a gazdasági, tőzsdei hírek részvénypiacra gyakorolt hatásait vizsgáljuk meg. Túllépünk az általános, népszerű állításokon a tőzsdei hírekkel kapcsolatban, és megnézzük, hogy múltbeli visszatesztelések, kutatások alapján milyen hatásokat tapasztalhatunk a tőzsdei, gazdasági hírek megjelenését követően. Témáink:
- A gazdasági hírek hatásai
- Mit jelent a „How the market reacts to news is more important than the news”?
- Mit jelent a „Sell on the Good news”?
- Melyek a legfontosabb makrogazdasági adatok?
- Gazdasági hírek hatásaival kapcsolatos elméletek
- A jelentős részvénypiaci ármozgások 65%-ához nyilvános információ kapcsolódhat
- Minél nagyobb a hírverés, annál nagyobb az ármozgás?
- A negatív vállalati hírekre késve is reagálhat a piac
- A hírekből az árfolyamváltozás iránya vagy nagysága jelezhető elő jobban?
- Az amerikai gazdasági adatok hatásai a hazai befektetésekre (2023)
- A gazdasági hírek előrejelzik a tőzsdén a rövid távú változásokat? (2023)
- Egyes piacokon 2-6 napig is tarthat az információk beépülése (2024)
A gazdasági hírek hatásai
Nap, mint nap tapasztalhatjuk azt, hogy a különböző gazdasági hírek, események a részvények árazására hatást gyakorolnak. Éppen ezért figyelik a kereskedők a különböző gazdasági naptárakat, és vannak hírkereskedési módszerek, melyek kifejezetten ezeket a változásokat próbálják meg kereskedni. A hírekkel kapcsolatban számos általános nézet elterjedt a kereskedők körében, annak ellenére, hogy ezek mögött az összefüggések mögött nincs meggyőző bizonyíték. Egyesek úgy gondolják, hogy ha jó gazdasági hír érkezik, akkor venni kell, ha negatív hír érkezik, akkor pedig eladni célszerű, de természetesen a gazdasági környezet is hatással van arra, hogy a hírt hogyan értékelik a piaci szereplők.
Gondolok itt Torben G. Andersen és munkatársainak kutatására, amely amerikai makrogazdasági hírek hatását vizsgálta az Egyesült Államok, Németország és az Egyesült Királyság részvény-, kötvény- és devizapiacain. A szerzők azt találták, hogy ugyanarra a makrogazdasági meglepetésre a részvénypiac eltérően reagálhat a gazdasági ciklus különböző szakaszaiban. Fellendülés idején a kedvezőtlenebb gazdasági adatok akár emelkedést is kiválthatnak, míg recesszióban inkább negatív reakció figyelhető meg. Ennek egyik magyarázata, hogy a hírek a vállalati profitkilátások mellett a kamatvárakozásokat is befolyásolják.
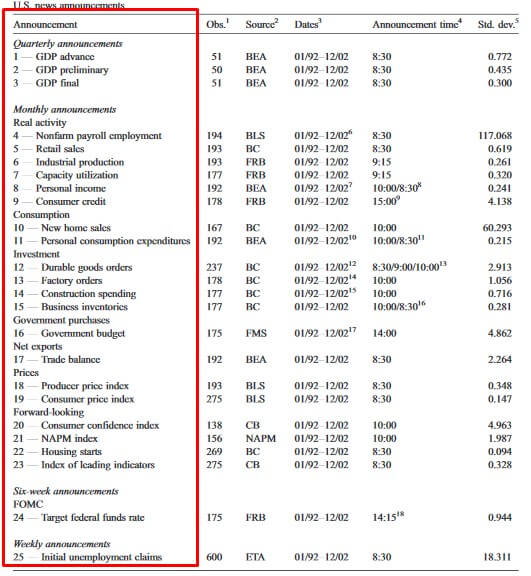
forrás: Real-time price discovery in global stock
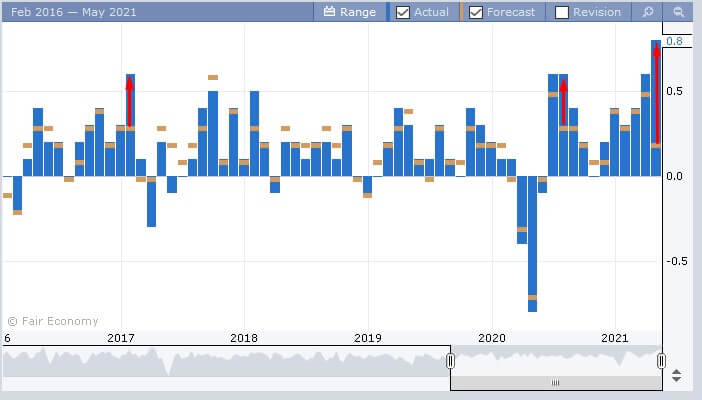
Mások inkább a meglepetést vizsgálják, azaz azt, hogy a gazdasági adat a várakozásokhoz képest kedvezőbb vagy kedvezőtlenebb lett-e. A fontosabb makrogazdasági adatok közzététele előtt rendszerint ismert az elemzői konszenzus, amelyet a befektetők már figyelembe vehettek az árak kialakításakor. Ha a tényadat lényegesen eltér ettől, a piacnak újra kell értékelnie a kilátásokat. Az alábbi grafikonon a várt inflációs adat sárgával, a ténylegesen közölt érték kékkel szerepel. A megjelölt helyeken az infláció a vártnál magasabb lett. Ez a részvénypiac számára kedvezőtlen meglepetés lehet, ha a befektetők emiatt magasabb kamatokra számítanak, de a reakció a gazdasági környezettől is függ.
Ezenkívül pedig ott vannak az olyan tőzsdei bölcsességek, mint a „How the market reacts to news is more important than the news” vagy a „Sell on the Good News”.
Mit jelent a „How the market reacts to news is more important than the news” ?
A címbeli tőzsdei mondás lényege, hogy érdemes legalább annyira figyelni a hírre adott piaci reakciót, mint a hír tartalmát. A reakcióból következtethetünk arra, hogy a befektetők mit vártak előzetesen, illetve mennyire tartják fontosnak az új információt. Egy kedvezőtlen adatot például emelkedés is követhet, ha a piac még rosszabb eredményre számított, vagy ha az adat enyhébb monetáris politikát valószínűsít. A hír hatásának tartóssága azonban eltérő lehet. Van olyan információ, amely rövid ideig mozgatja az árfolyamot, más hírek a vállalat várható eredményét vagy a diszkontrátát is tartósan megváltoztatják. Erős emelkedő piacon érdemes megfigyelni, hogy a negatív hírek képesek-e érdemi visszaesést előidézni, bár ebből önmagában még nem következik megbízható kereskedési jelzés.
Mit jelent a „Sell on the Good news”?
A fenti mondás arra utal, hogy a jó hírek megjelenése után néha már érdemes lehet nyereséget realizálni. A befektetők ugyanis sokszor a bejelentés előtt kialakítják a várakozásaikat, és az árfolyam jelentős részt előre emelkedik. Ha az új információ már nem tud további pozitív meglepetést okozni, az emelkedést visszaesés követheti. Az alábbi képen a Tesla grafikonja látható. A nyíllal jelölt helyen erőteljes árfolyam-emelkedést tapasztalunk. Ekkor két kedvező elemzői hír érkezett, ugyanis az Evercore és az RBC Capital is felminősítette a Teslát, és megemelte a részvények célárát.
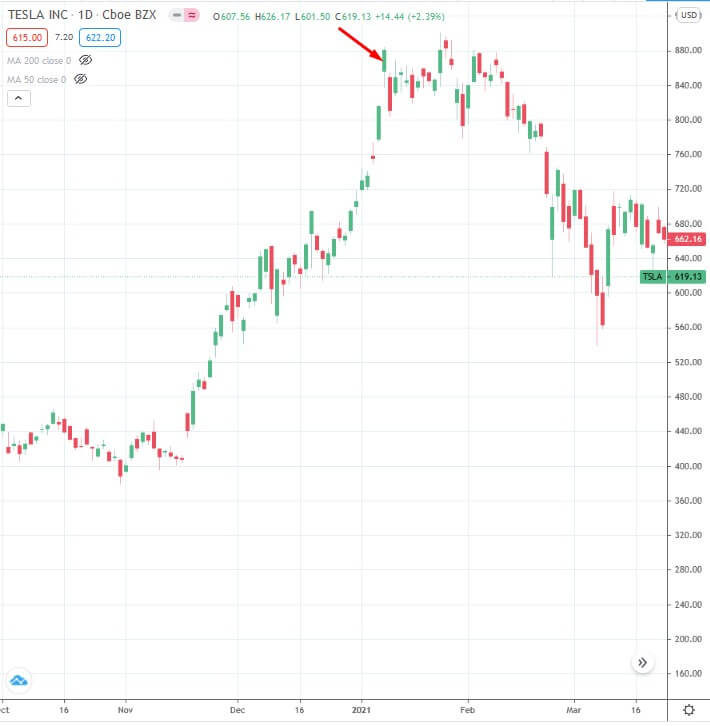
Ahogy a grafikonon látható, a jó híreket követő emelkedés után visszaesés következett. Az ilyen esetek adják a „sell on the good news” mondás alapját. Egyetlen részvény egyetlen eseménye azonban nem bizonyítja, hogy a jó hírek utáni eladás általánosan nyereséges stratégia lenne. A kérdés eldöntéséhez sok bejelentésen és hosszabb időszakon végzett visszatesztelésre lenne szükség. A fenti példák mindenesetre megmutatják, miért érdemes a hírek tartalmát és a rájuk adott árfolyamreakciókat együtt vizsgálni.
Melyek a legfontosabb makrogazdasági adatok?
Ma már több tucat rendszeresen közzétett makrogazdasági adatot követhetünk, ám ezek nem egyforma mértékben mozgatják a piacokat. A témával kapcsolatban Maria Viera (Refinitiv) készített vizsgálatot 2023-ban. A 2009-2022 közötti időszakon az USD/JPY devizapár, az amerikai államkötvények és az S&P 500 index reakcióit elemezte. A hangsúly a meglepetésre került, vagyis arra, hogy a tényadat mennyivel tér el az előzetes várakozásoktól. Az alábbi képen az USD/JPY esetében látható, hogy a legnagyobb hatású adatok között szerepelnek az amerikai munkaerőpiaci jelentések, az ISM feldolgozóipari indexe, a GDP első becslése, a maginfláció és a kiskereskedelmi forgalom. A vizsgált időszakban több, vártnál erősebb amerikai gazdasági adat a dollár erősödésével járt együtt.

forrás: Viera, 2023
Az amerikai államkötvénypiacon többnyire ugyanezek az adatok számítanak fontosnak, de a reakció iránya eltérhet. A vártnál erősebb gazdasági adatok gyakran emelik a kötvényhozamokat, ami a kötvényárfolyamok csökkenésével jár. Ezért a következő ábrán szereplő negatív árfolyamhatást nem szabad a kötvényhozam csökkenéseként értelmezni.

forrás: Viera, 2023
Az S&P 500 esetében is a munkaerőpiaci és az üzleti aktivitásra vonatkozó adatok kerülnek előre, de a rangsor és a reakció iránya részben eltér a deviza- és kötvénypiactól. A vártnál magasabb maginfláció a vizsgált időszakban jellemzően negatívan hatott a részvényindexre. Ennek magyarázata lehet, hogy az inflációs meglepetés magasabb kamatpályára vonatkozó várakozást vált ki.

forrás: Viera, 2023
Az öt legfontosabb gazdasági adatot és a vizsgálatban megfigyelt piaci reakciókat az alábbi táblázat foglalja össze. A zárójelben szereplő „+” pozitív, a „-” negatív kapcsolatot jelez a makrogazdasági meglepetés és az eszköz árfolyama között. A jelölések a vizsgált mintára vonatkoznak, és nem tekinthetők minden piaci helyzetben érvényes szabálynak.
|
USD/JPY |
10 éves amerikai államkötvény |
Amerikai részvénypiac |
|
Non farm payroll (+) |
Non farm payroll (-) |
Private payroll (+) |
|
Private payroll (+) |
Private payroll (-) |
Non farm payroll (+) |
|
ISM manufacturing PMI (+) |
ISM manufacturing PMI (-) |
ISM manufacturing PMI (+) |
|
GDP advanced (+) |
Core CPI m/m (-) |
Core CPI m/m (-) |
|
Core CPI m/m (+) |
Average earnings m/m (-) |
Retail sales m/m (+) |
Gazdasági hírek hatásaival kapcsolatos elméletek
A témával kapcsolatban megkerülhetetlen Eugene Fama professzor hatékony piacok elmélete. Ennek értelmében a rendelkezésre álló információk gyorsan megjelennek a tőzsdei árakban, ezért a közismert hírek vagy múltbeli árfolyamminták alapján nehéz tartós, a kockázatot és a kereskedési költségeket is figyelembe vevő többlethozamot elérni. A hírek hatását ettől függetlenül régóta vizsgálják. Victor Niederhoffer már 1971-ben a nagy horderejű hírek és az árfolyammozgások kapcsolatával foglalkozott. A hírek jelentőségét többek között az alapján mérte, hogy mekkora helyet kaptak a New York Times címlapján. Megfigyelései szerint a kiemelt hírekhez gyakrabban társult nagyobb piaci elmozdulás. Ez még nem igazolja, hogy a hírekre épülő kereskedésből rendszeresen abnormális hozamot lehet elérni, de indokolttá tette az információk és a részvényárak kapcsolatának további kutatását. A számítógépes adatfeldolgozás fejlődésével az 1990-es évektől egyre több ilyen vizsgálat született.
1) A jelentős ármozgások 65%-ához nyilvános információ kapcsolódhat
Ryan és Taffler az FTSE 350 vállalatainál vizsgálták, hogy milyen hírekhez kapcsolódnak a jelentős részvényárfolyam- és kereskedésiforgalom-változások. A kutatásuk szerint ezeknek a nagy elmozdulásoknak legalább 65%-a összekapcsolható volt nyilvánosan hozzáférhető információkkal. Ez nem azt jelenti, hogy a részvények minden árfolyammozgásának 65%-át hírek okozzák, és az egyidejűség önmagában az oksági kapcsolatot sem bizonyítja. Az eredmény arra utal, hogy a nagy piaci elmozdulások hátterének megértéséhez érdemes a vállalati közleményeket, elemzői ajánlásokat és más nyilvános információkat is figyelembe venni.
2) Minél nagyobb a hírverés, annál nagyobb az ármozgás?
Xun Liang a Neural Network Method to Predict Stock Price Movement Based on Stock Information Entropy című munkájában a vállalatokat érintő hírek mennyisége és a részvényárfolyamok változása közötti kapcsolatot vizsgálta. Ehhez WSNV (web stock news volumes) néven olyan mutatót alkalmazott, amely a cégtől közvetlenül származó, illetve az újságírók és elemzők által közölt hírek mennyiségét is figyelembe vette. A vizsgálat összefüggést jelzett a hírek intenzitása és az árfolyamok mozgása között. Ebből azonban nem következik, hogy ugyanannak a hírnek minden újabb megjelenése arányosan növelné az árfolyamhatást. A fokozott médiafigyelem ugyanis egy már zajló piaci esemény következménye is lehet.
3) A negatív vállalati hírekre késve is reagálhat a piac
Paul C. Tetlock, Maytal Saar-Tsechansky és Sofus Macskassy More Than Words: Quantifying Language to Measure Firms' Fundamentals című, 2008-as kutatásukban számítógépes szövegelemzéssel vizsgálták a vállalatokról megjelenő híreket. Azt találták, hogy a negatív kifejezések nagyobb aránya későbbi gyengébb vállalati eredménnyel és alacsonyabb részvényhozammal függött össze. A részvényárak rövid ideig alulreagáltak a negatív szavakban megjelenő információkra, főként akkor, ha a hírek a vállalat fundamentumairól szóltak. A kutatás tehát késleltetett alkalmazkodásra utal bizonyos vállalati hírek esetén, de nem állítja, hogy a negatív hírek minden piaci környezetben gyengébb hatásúak lennének. A hírek automatizált feldolgozására többféle eljárás használható, ezek közül néhányat az alábbi felsorolás mutat be.
- NewsCATS
- Support vector machine (SVM)
- Bayesian classifiers
- Naive Bayes classifiers
- Vector distance classifier
A fentiek közül néhányat lentebb megbeszélünk.
4) A hírekből az árfolyamváltozás iránya vagy nagysága jelezhető elő jobban?
Ronny Luss és Alexandre d'Aspremont a Predicting Abnormal Returns From News Using Text Classification című kutatásukban a PRNewswire híreit és a tőzsdei árfolyamadatokat elemezték támaszvektor-gépekre (SVM) épülő szövegosztályozási módszerrel. A tanulmány 2008-ban már munkatanulmányként elérhető volt, folyóiratban 2015-ben jelent meg. A szerzők azt vizsgálták, hogy a hírek szövege alapján előrejelezhető-e a rövid távú árfolyamváltozás iránya és nagysága. A bemutatott modellek a változás irányát nem tudták megbízhatóan előre jelezni, a várható elmozdulás nagyságáról viszont hasznos információt adtak. A hírek szöveges jellemzői ebben a feladatban jobban teljesítettek, mint a múltbeli hozamok önmagukban. Ez jól mutatja, hogy a jelentős ármozgás felismerése és annak eldöntése, hogy a részvény emelkedni vagy esni fog, két különböző előrejelzési probléma.
Az amerikai gazdasági adatok hatásai a hazai befektetésekre
Befektetők körében ismert az a mondás, hogy ha az amerikai gazdaság „tüsszent”, a feltörekvő országok gazdaságai is megfázhatnak. A mondás mögött a nemzetközi pénzügyi piacok szoros kapcsolata áll. Az Egyesült Államokban közzétett gazdasági adatok ugyanis a világ más részein is megváltoztathatják a kamatvárakozásokat és a befektetők kockázatvállalási hajlandóságát. Az IMF Spillovers to Emerging Markets from US Economic News and Monetary Policy című, 2023-as kutatása 60 feltörekvő ország, köztük Magyarország pénzügyi piacain vizsgálta az amerikai hírek hatásait. A kutatók hét amerikai makrogazdasági adatsor mellett a Fed döntéseit és a koronavírus elleni vakcinákkal kapcsolatos híreket is elemezték. A vizsgált események a következők voltak.
- Foglalkoztatottság (non-farm payroll)
- Heti újonnan munkanélküli segélyért folyamodók száma (Initial Claims)
- GDP első becslése (GDP advance)
- Kiskereskedelmi forgalom (retail sales)
- Tartós fogyasztási cikkek rendelései (durable goods orders)
- Maginfláció (core CPI inflation)
- Termelői maginfláció (core PPI inflation)
- Fed kamatdöntései és monetáris politikai bejelentései (FOMC)
- Koronavírus elleni vakcinákkal kapcsolatos hírek
A makrogazdasági hírek pénzpiaci hatásait a 2000 januárja és 2020 májusa közötti időszak adataira támaszkodva vizsgálták 60 feltörekvő ország mintáján. A vakcinahírek elemzése ettől eltérő időszakra, 2020 áprilisa és novembere közé esett. A kutatók a közzétett adatok meglepetéshatását mérték, vagyis azt, hogy a tényadat hogyan tért el az előzetes várakozásoktól. Így nem egyszerűen azt vizsgálták, hogy például emelkedett-e a foglalkoztatottság, hanem azt is, hogy a változás meglepte-e a befektetőket.
Az alábbi táblázat az amerikai gazdasági híreknek az Egyesült Államok pénzügyi piacaira gyakorolt becsült hatásait mutatja. A „yield” oszlopok az eltérő lejáratú államkötvények hozamaira vonatkoznak, a „term prem.” pedig a lejárati prémiumot jelöli, amely a hosszabb kötvények hozamának a várható rövid kamatpályával nem magyarázott összetevője. A „stock” oszlop a részvénypiaci reakciókat mutatja. A nagyobb abszolút érték erősebb becsült hatásra, a negatív előjel ellentétes irányú reakcióra utal. A táblázat alapján a vártnál magasabb inflációs adatok rövid időablakban negatívan hatottak az amerikai részvénypiacra, míg a kedvezőbb foglalkoztatási adatok általában emelték a részvényárakat és az államkötvényhozamokat. A statisztikai szignifikancia és a hatás tartóssága azonban hírtípusonként eltér.

Az alábbi táblázat már az amerikai makroadatok feltörekvő országok pénzügyi piacaira gyakorolt hatásait mutatja. A kedvező amerikai munkaerőpiaci meglepetések több esetben csökkentették a feltörekvő országok dollárban kibocsátott államkötvényeinek kockázati felárát (EMBI), és kedvező részvénypiaci reakciókkal jártak együtt. Az egyes kötvényhozamokra és devizaárfolyamokra gyakorolt hatás azonban nem volt minden országban és minden időtávon azonos.

A fenti táblázat alapján a foglalkoztatási hírek hatása volt a legerősebb a feltörekvő országok pénzügyi kondícióira, ezt követték a gazdasági aktivitással kapcsolatos adatok és a koronavírus elleni vakcinákról szóló hírek. Az amerikai inflációs adatok átlagos hatása jóval korlátozottabb volt ezekben az országokban. A Fed bejelentéseinek nemzetközi hatása attól is függött, hogy az amerikai részvénypiac hogyan reagált a monetáris politikai meglepetésre. A kutatás azt mutatja, hogy bizonyos amerikai hírek a magyar és más feltörekvő piacokat is megmozgathatják. A becsült reakciók egy részét a közlemény körüli rövid, más részét egy-két napos időablakban mérték, ami önmagában még nem jelent több napon át kihasználható kereskedési lehetőséget.
A gazdasági hírek előrejelzik a tőzsdén a rövid távú változásokat?
Egy korábbi kutatásban szintén algoritmikus hírfeldolgozás alapján vizsgálták meg 1716 amerikai részvény piacán megjelenő híreket és az árfolyamra gyakorolt hatásukat. Az algoritmikus hírfeldolgozás alatt olyan módszereket értünk, mint az ún. naive classifier, melynek lényege, hogy a pozitív és negatív szavak száma alapján határozzuk meg, hogy a hír negatív vagy pozitív esemény volt. Az ún. vector distance classifier módszerrel a megjelenő hírt más hírekkel összevetve állapítható meg a hír negatív/pozitív tartalma, és az ún. bayesian classifier annak a valószínűségét mutatja meg, hogy a hír mekkora eséllyel tartozik a jó vagy rossz hírek közé, és eszerint minősítjük a hírt.
Az alábbi képen a fenti módszerekkel végzett vizsgálat összegző eredménye látható. A grafikon vízszintes tengelyén a nulla jelöli a hír megjelenését, amelyet tíz kereskedési nap követ. A függőleges tengelyen az abnormális hozam szerepel, vagyis a részvény megfigyelt hozamának az alkalmazott referenciahozamhoz viszonyított eltérése (magyarázat itt). A pozitív hírekhez a mintában magasabb kumulált abnormális hozam társult, de a grafikon önmagában nem mutatja meg, hogy a hír közzététele után mekkora nyereséget lehetett volna ténylegesen elérni.
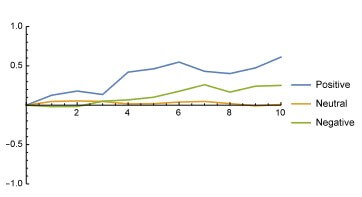
forrás: The impact of press releases on stock prices
Az alábbi táblázatból pedig kiderül, hogy az esemény napján jelenik meg az abnormális hozam jelentős része (lásd AR%, mely az aznapi abnormális hozam) és a következő napokban alig mutatható ki abnormális hozam (CAR% alig változik).

forrás: The impact of press releases on stock prices
Kisebb tőzsdei társaságok (kék) esetében lényegesen nagyobb az abnormális hozam, és a beépülési időszak is hosszabb.

forrás: The impact of press releases on stock prices
A kisebb kapitalizációjú társaságoknál a negatív hírekhez kapcsolódó árfolyamreakció is eltérhet a nagyobb vállalatokénál, ahogy az alábbi grafikon szemlélteti. Ez nem mond ellent annak, hogy egyes más kutatások a negatív hírekre adott rövid távú alulreakciót mutattak ki. A két vizsgálat eltérő vállalati mintákat és időtávokat vizsgált.

forrás: The impact of press releases on stock prices
A fenti vizsgálatban azt is megpróbálták tesztelni, hogy a szövegelemzési módszerek kereskedési stratégiaként is alkalmazhatók-e. Az alábbi táblázatban szereplő modellek nem értek el meggyőző pozitív eredményt. A „Random” sor a véletlenszerű ügyletkötést, a „Cheating” sor pedig egy előre ismert kimenetelt feltételező, a gyakorlatban nem megvalósítható viszonyítási alapot jelöl. A következő táblázatok már egy másik kereskedési szabály eredményeit mutatják, ezért a két eredménysort nem szabad azonos stratégia teljesítményeként értelmezni.

forrás: The impact of press releases on stock prices
Az alábbi táblázatban már annak a kereskedési szabálynak az eredményeit látjuk, amely az előző napi hírekben szereplő részvényekbe fektet. A vizsgált konstrukcióban naponta a tőke 10%-át helyezik új pozíciókba, amelyeket tíz nap múlva lezárnak. Így a tőke elméletileg folyamatosan befektetésben lehet. Az eredmények alapján a pozitív hírekhez kapcsolódó részvények ebben a tesztben kedvezőbben teljesítettek, de a gyakorlati megvalósíthatóság megítélésénél a költségeket és a portfólió kockázatát is figyelembe kell venni.

Érdekessége az eredményeknek, hogy a pozitív hírekkel jó eredményt a nagy kapitalizációjú részvények piacán lehetett elérni („Large pos” sor), és a legrosszabb eredményt a kis kapitalizációjú részvények rossz hírek utáni megvásárlása („small neg” pos sor) hozta.

A bemutatott tesztben a pozitív hírekhez kapcsolódó stratégia 9,9%-os hozamot, 4,5%-os maximális visszaesést és 2,39-es Sharpe-rátát ért el. A 2,39-es Sharpe-ráta magas érték, de nem 2,39%-os hozamot jelent. A mutató a kockázatmentes hozamon felüli eredményt viszonyítja a hozamok szórásához. Egy széles részvényindex Sharpe-rátájával csak azonos időszakon, azonos évesítési szabályok és kockázatmentes hozam mellett lehet érdemben összehasonlítani. A stratégia megítéléséhez azt is ellenőrizni kell, hogy az eredmények mekkora időszakot fednek le, valamint tartalmazzák-e a tranzakciós költségeket.

A vizsgálat alapján a részvényárak a hírek jelentős részére már a megjelenés napján reagálnak, de egyes esetekben a következő napokban is megfigyelhető további alkalmazkodás. A késleltetett árfolyamreakció elméletileg kereskedési lehetőséget jelenthet, a kimutatott abnormális hozam azonban önmagában még nem bizonyítja, hogy a jelenség költségek után is nyereségesen kihasználható.
Egyes piacokon 2-6 napig is tarthat az információk beépülése
Eugene Fama Nobel-díjas közgazdász hatékony piacok elmélete szerint a rendelkezésre álló információk gyorsan beépülnek a részvényárakba. A kérdés az, hogy ez az alkalmazkodás a gyakorlatban mennyi időt vesz igénybe. Aswath Damodaran 1993-as tanulmánya olyan eljárást mutatott be, amellyel az árfolyamok új információkra adott alkalmazkodásának sebessége a hozamok idősorából becsülhető. A módszer előnye, hogy ehhez nem kell minden egyes hír pontos közzétételi időpontját külön azonosítani. Damodaran eredményei már arra utaltak, hogy a kisebb részvényeknél lassabb lehet az információk beépülése.
A későbbi kutatások ezt a gondolatot továbbfejlesztve a tartós árfolyamváltozások és az átmeneti piaci zaj elkülönítésével becsülték az információk beépülési idejét. A vállalat várható pénzáramlásairól vagy a befektetők elvárt hozamáról szóló új információ tartósan módosíthatja az árfolyamot, míg az átmeneti kereskedési hatások később megszűnhetnek. A következő táblázat több korábbi kutatás eredményeit foglalja össze. Az összehasonlításban olyan mutató is szerepel, amely azt méri, hány nap alatt valósul meg a becsült árfolyam-alkalmazkodás 85%-a. Több régebbi vizsgálatban ez az időtartam néhány nap volt, de nem minden piacon és időszakban ugyanannyi.

forrás: Unveiling the Global Market Puzzle.
A régebbi eredmények és az internet elterjedése utáni időszak között érdemes különbséget tenni. A hírközlés és a kereskedési technológia fejlődése lehetővé teszi az információk gyorsabb feldolgozását, de azt, hogy ez a különböző tőzsdéken mennyivel rövidítette le az alkalmazkodást, összehasonlítható módszerekkel kell vizsgálni.
Az Unveiling the Global Market Puzzle címen megjelent korábbi munkatanulmány végleges változata 2024-ben Market tempo: Decoding information speed across global stock markets címmel jelent meg. Az Erfanian, Ariff és Bhatti által készített vizsgálat 2005-2015 közötti napi hozamadatokat használt 25 ország 26 részvényindexéből. A Damodaran-féle modellre épülő becslés a teljes piaci információfeldolgozás sebességét méri, és nem egyes konkrét hírek megjelenését követi végig. Az alábbi táblázat a tanulmányban külön csoportba sorolt európai piacok eredményeit mutatja. Több piacon már az első nap jelentős alkalmazkodás látható. A 100% feletti becsült arány átmeneti túlreakcióra is utalhat.

forrás: Unveiling the Global Market Puzzle.
A következő táblázat az OECD-országok egy másik csoportját mutatja. A szerzők Magyarországot is ebbe a kategóriába sorolták, noha Magyarország az Európai Unió és az OECD tagja is. A csoportosítás ezért földrajzi vagy intézményi felosztásként nem teljesen következetes.

forrás: Unveiling the Global Market Puzzle.
Az alábbi táblázat a fejlődő országok adatait tartalmazza.

forrás: Unveiling the Global Market Puzzle.
A táblázatok eredményei között jelentős eltérések láthatók, de a főbb piaccsoportok sorrendje jól kirajzolódik. A nagy, likvid részvénypiacokon, köztük Londonban, New Yorkban és Tokióban a becsült alkalmazkodás nagyjából egy nap alatt lezajlott. A további OECD-piacokon többnyire 2-4 napot, a feltörekvő piacokon pedig jellemzően 2-6 napot mutatott a modell, bár az egyedi eredmények ettől eltérhettek. A szerzők összefüggést találtak a piac fejlettsége és az információfeldolgozás sebessége között. Fontos ugyanakkor, hogy ezek az időtartamok napi indexhozamokból származó becslések. Nem bizonyítják, hogy a feltörekvő piacokon minden konkrét hír után több napig előre jelezhető az árfolyam, vagy hogy a késleltetett alkalmazkodás kereskedéssel biztosan kihasználható. A korábbi tanulmányokkal való összevetés gyorsulásra utalhat, de az eltérő minták és módszerek miatt ebből nem lehet pontos, általános trendet meghatározni.
Összegzés
A bemutatott kutatások alapján a gazdasági hírek érdemben befolyásolhatják a részvény-, kötvény- és devizapiacokat. A reakció iránya azonban függ attól, hogy a közölt információ mennyire lepte meg a befektetőket, milyen gazdasági környezetben érkezett, és hogyan változtatta meg a vállalati eredményekre vagy a kamatokra vonatkozó várakozásokat. Sok hír hatásának nagy része azonnal megjelenik az árakban, míg bizonyos piacokon és hírkategóriáknál késleltetett alkalmazkodás is kimutatható. A részvénypiacok információfeldolgozási sebessége ráadásul az egyes országok között is eltér. A hírek árfolyamhatásának felismerése ugyanakkor még nem jelent automatikusan nyereséges kereskedési stratégiát. Ehhez az irányt is kellően pontosan kellene előre jelezni, időben végre kellene hajtani az ügyleteket, és a tranzakciós költségek után is többlethozamot kellene elérni. A hírek elemzése ezért hasznos lehet a piaci folyamatok megértéséhez, de önmagában nem kínál biztos kereskedési előnyt.