Home country bias jelentése, elkerülése a tőzsdén, befektetés során
Cikkünkben a home country bias befektetési hibát beszéljük meg részletesen. Témáink:
- Mit jelent a home country bias?
- Milyen mértékű a home country bias a befektetők körében?
- Mi a probléma azzal, ha a hazai részvénypiacon, kötvénypiacon fektetünk be?
- A hazai vállalatok felülteljesítésére fogadunk?
- Egyszerű módszer a befektetési kockázatok csökkentésére
Mit jelent a home country bias?
A "home country bias" kifejezés azt a befektetői magatartást írja le, amikor a befektetők a globális piaci súlyokhoz képest túl nagy arányban tartanak saját országukhoz kötődő befektetéseket. Magyar befektető esetében ez például azt jelentheti, hogy a részvényportfólió jelentős részét magyar tőzsdei társaságok részvényei alkotják, miközben Magyarország súlya a globális részvénypiacon nagyon alacsony.
A jelenség egyik lehetséges oka, hogy a közeli, ismerős befektetéseket könnyebben megérthetőnek és kevésbé kockázatosnak érezzük. Több hírt olvasunk a hazai vállalatokról, ismerjük a termékeiket, találkozunk a márkáikkal, és a gazdasági környezet is ismerősebb számunkra. Az ismerősség azonban önmagában nem jelenti azt, hogy egy befektetés kevésbé kockázatos.
A home country bias az ingatlanbefektetéseknél is megjelenhet, amikor kizárólag a lakóhelyünk környékén vásárolunk ingatlant. Hasonló probléma merülhet fel az indexkövető stratégiák és a passzív befektetési módszerek alkalmazása során is, ha a befektető tudatosan vagy megszokásból nagy súlyt ad saját országának.
Milyen mértékű a home country bias a befektetők körében?
A jelenség nagyságrendjét jól szemlélteti az alábbi grafikon. Citromsárga színnel látható, hogy az adott ország befektetői milyen arányban tartottak hazai befektetéseket. Az Egyesült Államokban élő befektetők vagyonuk 79,1 százalékát, a kanadai befektetők 59 százalékát tartották hazai befektetésekben. Ezeket az arányokat érdemes összevetni azzal, hogy az egyes országok részvénypiacai mekkora részét képviselték a globális részvénypiacnak.

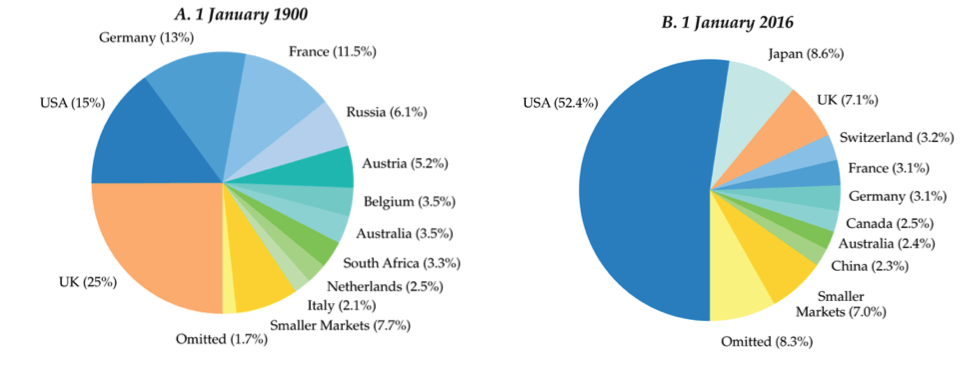
Fontos, hogy a fenti ábra egy korábbi időszak állapotát mutatja, a globális részvénypiac országonkénti súlyai pedig idővel jelentősen változhatnak. Jó példa erre az Egyesült Államok. A következő, szintén korábbi adatokat bemutató grafikonon az MSCI All Country indexének lebontása látható. Akkor az amerikai részvénypiac súlya még 52 százalék körül alakult.

Azóta az amerikai részvénypiac súlya jelentősen emelkedett. Az MSCI 2026. április végi adatai alapján az Egyesült Államok már az MSCI ACWI mintegy 65,5 százalékát adta. Ez is mutatja, hogy a globális piaci súlyok nem állandók, ezért egy befektető földrajzi kitettségét mindig az aktuális piaci helyzethez érdemes viszonyítani.
A korábbi adatokon ugyanakkor jól megfigyelhető a home country bias lényege. Az amerikai befektetők például megtakarításaik 79,1 százalékát tartották hazai részvényekben, miközben az Egyesült Államok akkori globális piaci súlya ennél jóval alacsonyabb volt. Más országok esetében még nagyobb eltérést lehetett megfigyelni. A japán befektetők megtakarításaik 55,2 százalékát tartották japán eszközökben, miközben a japán részvénypiac globális súlya akkor mindössze 8 százalék körül alakult.
Mi a probléma azzal, ha a hazai részvénypiacon, kötvénypiacon fektetünk be?
A home country bias egyik problémája, hogy a hazai befektetéseket könnyen biztonságosabbnak érezhetjük pusztán azért, mert ismerősek. Ha abban a gazdasági környezetben élünk, amelyben az adott vállalat működik, az országgal és a vállalattal kapcsolatos kockázatokat hajlamosak lehetünk alacsonyabbnak érzékelni.
Emiatt előfordulhat, hogy egy hazai vállalatot kevésbé kockázatosnak tartunk egy külföldi, számunkra ismeretlen társaságnál még akkor is, ha az objektív adatok, például az adósminősítés, ennek az ellenkezőjére utalnak.
A hazai eszközök tartása önmagában nem jelent problémát. A kockázat akkor növekedhet meg jelentősen, ha a portfólió túl nagy része függ ugyanannak az országnak a gazdasági, politikai és pénzügyi folyamataitól. Egy magyar befektető esetében ráadásul a fizetés, az ingatlanvagyon, a vállalkozás vagy akár a későbbi nyugdíjjövedelem egy része is Magyarországhoz kötődhet. Ha ehhez még a befektetési portfólió nagy része is magyar eszközökből áll, több vagyonelemünk teljesítménye függhet ugyanazoktól a kockázatoktól.
Érdemes ezért időnként áttekinteni, hogy milyen országok részvényeit és kötvényeit tartjuk, majd ezt összevetni egy széles globális index országonkénti súlyaival. A jelentős eltérés önmagában nem bizonyítja, hogy rossz a portfóliónk, de megmutatja, hogy mely országokra vállalunk a globális piachoz képest nagyobb kitettséget.
A hazai vállalatok felülteljesítésére fogadunk?
Ha egy ország részvényeinek súlya lényegesen meghaladja a globális piaci súlyukat a portfóliónkban, akkor aktívan eltérünk a globális piaci portfólió összetételétől. Ezzel nagyobb mértékben tesszük függővé a befektetési eredményünket az adott ország részvénypiacának teljesítményétől.
Ennek lehet tudatos oka. Befolyásolhatja az adózás, a devizakockázat, a tranzakciós költség, a szabályozási környezet vagy a befektető jövőbeni kiadásainak devizaneme. Sok esetben azonban egyszerűen azért alakul ki nagy hazai részvénykitettség, mert ezekről a vállalatokról olvasunk többet, ezeket ismerjük, és ezekkel kapcsolatban találkozunk gyakrabban befektetési ötletekkel.
A földrajzi diverzifikáció egyik fontos szerepe az egyedi országkockázat mérséklése. A történelemben számos példa volt arra, hogy egy korábban erősnek és biztonságosnak tartott részvénypiac hosszú időre rendkívül gyenge befektetéssé vált. A második világháború körüli időszakban a német és a japán részvénypiacon is rendkívüli veszteségeket tapasztalhattak a befektetők. A japán részvénypiac az 1980-as évek végén kialakult buborék után évtizedekig küzdött a korábbi csúcs visszaszerzésével. Az orosz részvénypiac történetében szintén találunk olyan időszakokat, amikor a politikai és gazdasági események óriási veszteségeket okoztak.
Egy több országra kiterjedő portfólió csökkentheti annak kockázatát, hogy egyetlen ország tartós gazdasági, politikai vagy pénzügyi problémája súlyosan érintse a teljes befektetési vagyont.
Egyszerű módszer a befektetési kockázatok csökkentésére
Az alábbi képen az 1900-as évektől kezdődően követheted nyomon öt akkori gazdasági nagyhatalom részvénypiacának teljesítményét. Németország, Anglia, az Egyesült Államok, Franciaország és Oroszország szerepel az összehasonlításban. Az ábrán az öt országba egyenlő arányban befektető portfólió halmozott többlethozama is látható. Ezt az Equal Weight jelölésű fekete vonal mutatja.

Forrás Bridgewater
Az ábrán jól látható, hogyan vált az Egyesült Államok a következő száz év egyik legsikeresebb részvénypiacává. Azok a befektetők, akik hosszú távon az Egyesült Államokra fogadtak, rendkívül jó eredményt értek el. Utólag azonban könnyű úgy tekinteni erre a folyamatra, mintha az amerikai piac felemelkedése előre is egyértelmű lett volna.
Az 1900-as évek elején az Egyesült Királyság számított a világ vezető gazdasági hatalmának, hatalmas gyarmatbirodalommal és globális gazdasági befolyással. Az Egyesült Államok akkori tőzsdei kapitalizációja nagyságrendileg a német és francia piacéval volt összevethető. Abból a helyzetből nézve korántsem volt magától értetődő, hogy száz évvel később az amerikai részvénypiac kerül ennyire meghatározó pozícióba.
Az ilyen visszatekintő gondolkodást hindsight biasnak nevezzük. A múlt ismeretében a korábbi bizonytalanság eltűnik, és hajlamosak vagyunk úgy érezni, hogy a később bekövetkező események előre láthatók voltak. Az Egyesült Államok későbbi dominanciája sem volt minden történelmi időpontban egyértelmű. A világháborúk, a gazdasági válságok és a hidegháború alatt számos olyan időszak volt, amikor egészen más jövőképek is reálisnak tűnhettek.
Érdemes azt is megnézni, mi történt azokkal a befektetőkkel, akik nem próbálták előre kiválasztani a következő száz év nyertesét, és mindegyik vizsgált tőzsdén befektettek. Az egyenlő súlyozású portfólió, amelyet az ábrán az Equal Weight jelölésű fekete vonal mutat, halmozott többlethozamban csak mérsékelten maradt el az Egyesült Államok részvénypiacától.
Ez azért érdekes, mert a befektetőnek ehhez nem kellett előre megjósolnia, melyik ország lesz a következő évtizedek gazdasági nyertese. Elég volt több ország között megosztania a befektetését.
Az alábbi képen már 17 ország részvénypiacának teljesítménye követhető nyomon az 1950-es évektől. Sötét szürke színnel az Egyesült Államok részvénypiaca látható, világos szürkével pedig a többi ország. Az időszak során az amerikai piacnál jobban és lényegesen gyengébben teljesítő tőzsdék egyaránt voltak.
Az egyenlő súlyozású portfóliót a piros görbe mutatja. Ez sem a mindenkori legjobb ország teljesítményét produkálta, ugyanakkor az élmezőnyben maradt anélkül, hogy előre ki kellett volna választani a következő évtizedek legjobban teljesítő részvénypiacát. Hosszú időtávon előre meghatározni, hogy számos ország közül melyik lesz a legjobb befektetés, rendkívül nehéz.

Forrás Bridgewater
A diverzifikáció előnye azonban nem kizárólag a hozamok összehasonlításakor látható. Az alábbi grafikon az időszak során bekövetkező maximális visszaeséseket mutatja. Egyes országok részvénypiacain a befektetők 90 százalék körüli maximális visszaeséseket is átélhettek. Az egyenlő súlyozású portfólió esetében a legnagyobb visszaesés ennél lényegesen kisebb volt.

Forrás Bridgewater
Az alábbi grafikonon a 10 éves gördülő hozam követhető nyomon egységnyi kockázatra vetítve. Ez azért fontos, mert két részvénypiac azonos hozama mögött egészen eltérő árfolyam-ingadozás és veszteségkockázat állhat. A kockázattal korrigált teljesítmény ezért további információt ad arról, milyen eredményt értek el a befektetők az általuk vállalt kockázathoz képest.

Forrás Bridgewater
A fenti példák alapján már egy egyszerű földrajzi diverzifikáció is jelentősen mérsékelheti az egyedi országkockázat következményeit. Az egyenlő súlyozás természetesen csak egy lehetséges módszer. A lényeg az, hogy a befektető ne tegye a teljes vagyonának eredményét egyetlen ország hosszú távú gazdasági és tőkepiaci sikerétől függővé.
Ez nem garantál magasabb hozamot, és azt sem biztosítja, hogy a portfólió minden időszakban kisebb veszteséget szenved el. A földrajzi diverzifikáció fő előnye, hogy mérsékli annak következményeit, ha egy adott ország részvénypiaca hosszú időre lemarad, súlyos válságba kerül, vagy olyan politikai és gazdasági változás következik be, amely jelentősen rontja a befektetők helyzetét.
A kötvénypiacon is hasonló összefüggéseket figyelhetünk meg. Az alábbi ábrán az egyenlő súlyozású portfólió a kötvénypiacok összehasonlításában is kedvező helyen szerepel.

Forrás Bridgewater
Összegzés
A home country bias azért jelenthet problémát, mert a befektetők hajlamosak túl nagy súlyt adni saját országuk részvényeinek és kötvényeinek. Az ismerős vállalatokat és a hazai gazdasági környezetet könnyebben megítélhetőnek érezhetjük, miközben ettől még ugyanúgy ki vagyunk téve az adott ország gazdasági, politikai és pénzügyi kockázatainak.
A történelmi példák azt mutatják, hogy hosszú időtávon rendkívül nehéz előre meghatározni, mely országok részvénypiacai lesznek a következő évtizedek nyertesei. A ma meghatározónak és stabilnak tűnő piacok helyzete is megváltozhat, miközben korábban kevésbé jelentős országok kerülhetnek vezető pozícióba.
A földrajzi diverzifikáció ezért elsősorban arra ad lehetőséget, hogy a befektetési vagyonunk kevésbé függjön egyetlen ország hosszú távú teljesítményétől. Ehhez nem szükséges előre eltalálnunk a következő évtizedek legjobban teljesítő piacát. Egy több országra kiterjedő portfólióval csökkenthető annak kockázata, hogy egy rosszul megválasztott ország tartós gyengélkedése vagy egy súlyos helyi válság meghatározza a teljes befektetési eredményünket.