Nagy gazdasági világválság: Hogyan történt, mit tanulhatunk a válság eseményeiből tőzsdei kereskedőként, befektetőként?
Cikkünkben áttekintjük az 1929-1933 közötti nagy gazdasági világválság eseményeit. Megnézzük, mi történt a tőzsdéken, hogyan veszítették el vagyonukat a befektetők, milyen reálgazdasági hatásai lettek a válságnak. Arról is szó lesz, hogy milyen következtetéseket vonhatunk le befektetőként az eseményekből.
A múltbeli gazdasági események megértése és áttekintése hasznos minden tőzsdei kereskedő és befektető számára. A jelen gazdasági folyamatainak megértésében nagy segítségünkre lehet, ha látjuk és értjük, hogy mi történt a múltban. Amellett, hogy látjuk, egy-egy gazdasági válság idején mi történik a részvénypiacokon, a reálgazdasági hatásokat is felmérhetjük. Ezek az ismeretek pedig hasznosak lehetnek a jövőben is számunkra, hiszen a jövő válságaiban egyes folyamatok hasonlóképpen játszódhatnak le, még akkor is, ha a válság kiváltó oka más.
Hogyan kezdődött az 1929-1933-as nagy gazdasági válság?
Az 1929-1933-as gazdasági világválság a modern kor egyik legsúlyosabb gazdasági válsága volt. A válság kezdetét gyakran az 1929-es tőzsdei összeomláshoz kötik, így nem meglepő, hogy sokan a tőzsdei összeomlást tartják a válság kirobbantó okának. Ahogy azonban a továbbiakban látni fogod, a tőzsdei összeomlás önmagában nem magyarázza a válság kialakulását és annak rendkívüli mélységét. Az okok között a monetáris politika hibái, a bankválságok, a hitelállomány összehúzódása, a defláció és az aranystandard működése egyaránt fontos szerepet játszott.
Az előzményekről annyit érdemes tudni, hogy az 1920-as évek elején is épp egy gazdasági visszaesésből lábalt ki az Egyesült Államok, amelyből erőteljes növekedés indult egészen 1929-ig. Hozzátartozik a történethez, hogy a tőzsdei kereskedés és a részvényvásárlás ebben az időben vált igazán népszerűvé az Egyesült Államokban. Ez volt az az időszak, amikor a részvénybefektetések az átlagos befektetők szélesebb köre számára is elérhetővé váltak. A tőzsdékre tehát új szereplők érkeztek, akik vásárolni kezdték az egyébként jó vállalati eredményeket mutató társaságokat. A Dow Jones tőzsdeindex szárnyalni kezdett.
Az alábbi képen láthatod a Dow Jones index árfolyamváltozását. 1915-1925 között a 40-120 pontos sávban mozgott az index, majd néhány év leforgása alatt 381 pontra emelkedett. Az 1929-es csúcs után közel 25 évnek kellett eltelnie ahhoz, hogy a Dow Jones árindex ismét elérje ezt a szintet. Fontos ugyanakkor, hogy itt árindexről beszélünk, így ez az összehasonlítás nem veszi figyelembe az időközben kifizetett osztalékokat.
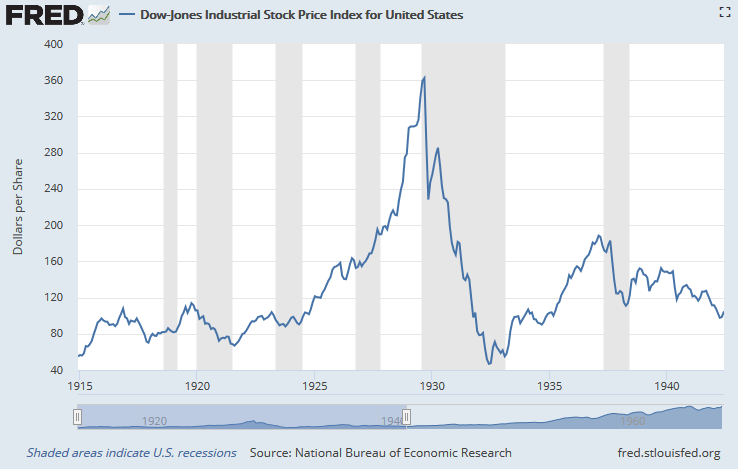
A fenti ábrán a szürke területek mutatják azokat az időszakokat, amikor recesszióban volt az Egyesült Államok gazdasága. Ahogy fentebb már szó volt róla, az USA gazdasága az 1920-1921-es gazdasági visszaesésből lábalt ki, majd az 1929-ben kezdődő válság során ismét súlyos recesszióba került. A képen látható, hogy a részvénypiacon milyen eladási hullám futott végig, amíg 1932-re elérte a mélypontot a Dow Jones tőzsdeindex.
A nagy gazdasági válság együtt járt a tőzsdei buborék kipukkanásával is. Bár önmagában a magas árak nem jelzik azt, hogy a tőzsdén buborék alakult ki, ha megnézzük a tőzsde P/E rátáját, például a Shiller-féle CAPE rátát, akkor láthatjuk, hogy a részvények értékeltsége 1929-ben történelmi összevetésben magas szintre emelkedett. A CAPE értéke megközelítette a 30-at, ami jóval meghaladta a hosszú távú történelmi átlagot. Ez magas részvénypiaci értékeltséget jelzett, bár önmagában egy magas CAPE értékből nem következik, hogy mikor ér véget egy emelkedő piac.

1929. október 24., a fekete csütörtök napja a tőzsdéken
A fenti emelkedést egyre nagyobb befektetői optimizmus kísérte, és egyre többen, egyre nagyobb mennyiségben vásárolták a részvényeket. Ezt segítette a tőkeáttételes kereskedés, amely akkoriban lényegesen lazábban szabályozott volt. Sok befektető saját tőkéjének többszöröséért vásárolhatott részvényeket hitelből.
1929. október 24-én azonban megtört a tőzsde lendülete, és óriási eladási hullám alakult ki a piacon. A befektetői bizalom megingása, a magas tőkeáttétel és az ebből következő kényszerértékesítések egymást erősítették. Az árfolyamok esése újabb eladásokat váltott ki, a tőkeáttételes pozíciók egy részét pedig kényszerűen zárni kellett. Végül a pánik tovább fokozta az eladási hullámot.
A fekete csütörtököt fekete hétfő, majd fekete kedd követte. Néhány kereskedési nap alatt több mint 20 százalékot esett a tőzsde. A visszaesés azonban itt még messze nem ért véget. Az 1929. szeptemberi csúcs és az 1932. júliusi mélypont között a Dow Jones értékének közel 89 százalékát elveszítette.
A kisbefektetők jelentős része komoly veszteségeket szenvedett el. Ez a reálgazdaságra is hatással volt, hiszen a vagyonvesztés és a bizonytalanság miatt a háztartások visszafoghatták fogyasztásukat. Önmagában azonban nem a tőzsdei összeomlás okozta a nagy gazdasági válság teljes mélységét. A tőzsdei eseményeket bankválságok, hitelszűke, defláció és a gazdasági aktivitás jelentős visszaesése követte.
Mit tapasztalhattunk a nagy gazdasági válság során, mi történt a reálgazdaságban?
A nagy gazdasági válság évei alatt bankok ezrei függesztették fel működésüket vagy mentek tönkre az Egyesült Államokban. A bankrendszer problémái azért is okoztak rendkívül súlyos helyzetet, mert ebben az időszakban még nem létezett a maihoz hasonló szövetségi betétbiztosítás. Emiatt sok betétes elveszítette megtakarításának egy részét vagy egészét. A fentieken túl cégek és vállalkozások mentek csődbe, leépítésekre került sor.
A munkanélküliségi ráta 1929-ben még néhány százalék körül alakult, 1933-ra azonban megközelítette a 25 százalékot. Az alábbi képen láthatod, milyen gyorsan és milyen nagy mértékben emelkedett a munkanélküliség.

A fentieken túl jelentős gazdasági visszaesés volt tapasztalható. Az alábbi képen a GDP visszaesését láthatod.

Ahogy a fenti képen is látható, az amerikai gazdaság kilábalása hosszú folyamat volt. Az 1930-as évek második felében jelentős javulás következett be, de 1937-1938-ban újabb súlyos visszaesés történt, a teljes foglalkoztatás és kibocsátás helyreállítása pedig csak később következett be. A válság nem maradt az Egyesült Államok határain belül. A nemzetközi kereskedelmi és pénzügyi kapcsolatokon keresztül az európai országok is megszenvedték a válságot. Magyarországon is jelentős negatív hatása volt, így valóban világméretű gazdasági válságról beszélhetünk.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Mi okozta a nagy gazdasági világválságot?
Az okokról annyit érdemes tudnod, hogy számos elmélet és magyarázat született arra vonatkozóan, mi okozta a válságot és miért vált ennyire súlyossá. A tőzsdei összeomlás mellett a monetáris politika hibái, a bankválságok, a pénzkínálat és a hitelezés összehúzódása, a defláció, valamint az aranystandard működése is fontos szerepet játszott. A válság kialakulását ezért érdemes több egymással összefüggő folyamat eredményeként vizsgálni.
Ben Bernanke, aki ekkor a Federal Reserve kormányzótanácsának tagja volt, egy 2004-es előadásában részletesen foglalkozott a nagy gazdasági világválság monetáris magyarázatával. Bernanke többek között Milton Friedman és Anna Schwartz kutatásaira támaszkodva mutatta be, milyen szerepet játszottak a monetáris folyamatok, a bankválságok és az aranystandard a válság elmélyülésében. Az előadás itt olvasható.
Friedman és Schwartz értelmezése szerint a Fed egyik legfontosabb hibája az volt, hogy nem akadályozta meg a pénzkínálat jelentős összehúzódását a válság során. A bankcsődök következtében eltűntek a bankbetétek, a lakosság pedig egyre több készpénzt tartott magánál. A bankok közben visszafogták a hitelezést. Ezek a folyamatok tovább csökkentették a gazdaságban rendelkezésre álló pénz és hitel mennyiségét.
Az 1920-1921-es gazdasági visszaesés után az amerikai gazdaság gyors növekedési időszakba lépett. Az évtized jelentős részében kedvező pénzügyi feltételek segítették a növekedést, miközben a részvényárak is jelentősen emelkedtek. A tőkeáttételes részvényvásárlás elterjedése tovább növelte a pénzügyi rendszer sérülékenységét.
A Fed az 1920-as évek végére egyre nagyobb problémának látta a részvénypiaci spekulációt, és szigorítani kezdte a monetáris feltételeket. A szigorítás fékezte a hitelbővülést, és a gazdasági aktivitásra is hatással volt. A tőzsdei összeomlás tehát egy olyan időszakban következett be, amikor a pénzügyi feltételek már szigorodtak.
A válság elmélyülése szempontjából azonban a későbbi események még fontosabbak voltak. 1930-tól bankpánikok sorozata indult el, majd a bankrendszer problémái egyre súlyosabbá váltak. A Fed nem biztosított elegendő likviditást a bankrendszer számára, és nem tudta megakadályozni a pénzkínálat jelentős csökkenését. A Federal Reserve történeti összefoglalója szerint 1930 őszétől 1933 teléig az amerikai pénzkínálat közel 30 százalékkal csökkent.
A pénzkínálat és a hitelezés összehúzódása deflációval párosult. A csökkenő árszínvonal növelte az adósságok reálértékét, miközben romlott a vállalkozások és a háztartások pénzügyi helyzete. Ez újabb csődökhöz, a fogyasztás visszaeséséhez és a munkanélküliség növekedéséhez vezetett. A folyamat így önmagát is erősítette.
Az aranystandard és a bankválságok szerepe
További problémát jelentett az aranystandard rendszer. Ebben a rendszerben az országok valutáinak értékét az aranyhoz rögzítették. Ez korlátozta a jegybankok monetáris mozgásterét, és a válság idején hozzájárult ahhoz, hogy a gazdasági problémák országok között is továbbterjedjenek.
1931-ben komoly nyomás alá került az angol font. Nagy-Britannia végül 1931 szeptemberében elhagyta az aranystandardot, és ezt követően a font árfolyama már szabadabban alkalmazkodhatott a gazdasági körülményekhez. Az aranystandard feladásával a brit monetáris politika mozgástere is jelentősen megnőtt.
A brit események után az amerikai dollár aranyhoz rögzített árfolyamával kapcsolatban is erősödött a bizonytalanság. Sokan kivették pénzüket a bankokból, illetve aranyra váltották megtakarításaikat. Ez tovább növelte a bankrendszerre nehezedő nyomást.
Ráadásul ebben az időszakban még nem létezett a maihoz hasonló szövetségi betétbiztosítás. Ha egy bank fizetésképtelenné vált, a betétesek megtakarításuk jelentős részét elveszíthették. Emiatt egy bank problémája könnyen pánikot válthatott ki más bankok ügyfelei között is. Az emberek megrohanták a bankokat, a bankok pedig kénytelenek voltak eszközöket értékesíteni és visszafogni a hitelezést.
A bankpánikok így tovább rontották a gazdasági helyzetet. A bankok eltűnésével a vállalkozások és a háztartások hitelhez jutása is nehezebbé vált. Bernanke későbbi kutatásai arra is rámutattak, hogy a bankrendszer összeomlásának hatása túlmutatott a pénzkínálat csökkenésén. A bankok megszűnésével olyan hitelezési kapcsolatok és információk is elvesztek, amelyek pótlása időt vett igénybe.
A Fed közben az aranystandard fenntartására és az aranykiáramlás mérséklésére is figyelt. 1931 őszén a dollárra nehezedő nyomás hatására gyors kamatemelésre került sor. A magasabb kamatok segítettek megfékezni az arany kiáramlását, ugyanakkor tovább szigorították a pénzügyi feltételeket egy már egyébként is súlyos gazdasági visszaesés közepette.
Érdekes összehasonlítási lehetőséget adnak azok az országok, amelyek korábban elhagyták az aranystandardot. Nagy-Britannia és több skandináv ország 1931-ben szakított a rendszerrel, és ezekben az országokban a gazdasági kilábalás is korábban indult meg. Azokban az országokban, amelyek hosszabb ideig ragaszkodtak az aranystandardhoz, a válság általában tovább tartott. Ez is arra utal, hogy az aranystandard fontos szerepet játszott a válság nemzetközi terjedésében és elmélyülésében.
Természetesen a fentieken túl számos más magyarázat is született a gazdasági válság kialakulására. A fentiekben elsősorban a monetáris politika, a bankrendszer és az aranystandard hatásait vizsgáltuk meg, mivel befektetőként és tőzsdei kereskedőként ezek olyan tényezők, amelyeket ma is jól tudunk követni. A kamatok, a pénzügyi kondíciók és a jegybanki intézkedések jelentős hatást gyakorolhatnak a tőzsdék és más eszközök árazására.
Hogyan kezelték a nagy gazdasági világválságot?
A gazdasági válság kezeléséről eddig még nem volt szó. Röviden annyit érdemes megemlíteni, hogy Franklin D. Roosevelt 1933-as hivatalba lépése után az állam jóval aktívabban avatkozott be a gazdasági folyamatokba. A New Deal keretében közmunkaprogramok és infrastrukturális beruházások indultak, miközben a pénzügyi rendszer szabályozását is jelentősen átalakították.
Roosevelt hivatalba lépése után bankzárlatot hirdettek, majd csak azokat a bankokat engedték újra megnyitni, amelyek pénzügyi helyzetét megfelelőnek találták. A bankrendszer stabilizálását új szabályozási intézkedések és a szövetségi betétbiztosítás létrehozása is segítette. Az Egyesült Államok emellett feladta az aranystandard korábbi kötöttségeit, ami nagyobb monetáris mozgásteret biztosított.
A New Deal programjai, a bankrendszer stabilizálása és a monetáris feltételek változása hozzájárultak a gazdasági aktivitás élénküléséhez. A kilábalás ugyanakkor hosszú folyamat volt. Az amerikai gazdaság 1933 után jelentős növekedést mutatott, 1937-1938-ban azonban újabb komoly recesszió következett. A teljes foglalkoztatás és kibocsátás helyreállítása csak később valósult meg.
Az 1929-1933-as nagy gazdasági világválságot követő egyik legsúlyosabb pénzügyi válságot 2008-2009 között tapasztalhattuk meg. Ekkor már látható volt, hogy a Fed lényegesen aktívabban reagált a pénzügyi rendszer problémáira. Gyors kamatcsökkentésre, rendkívüli likviditási programokra és később nagyszabású eszközvásárlásokra is sor került. Ennek ellenére jelentős visszaesést tapasztalhattunk a tőzsdéken és a reálgazdaságban.
Mit érdemes befektetőként figyelembe venni a nagy gazdasági válság eseményeiből?
Az egyik fontos következtetés, hogy a hitelből történő befektetés jelentősen növelheti a kockázatot. 1929-ben sok befektető tőkeáttétel bevonásával vásárolt részvényeket, azaz hitelt vett fel azért, hogy részvényeket vehessen. A befektetők arra számítottak, hogy a részvénypiac tovább emelkedik, és a nyereségből később visszafizethetik a hitelt.
Ilyen helyzetekben könnyen kerülhet a befektető információs buborékba, például azért, mert csak néhány forrásból tájékozódik, vagy elsősorban a vele egyező álláspontokat vizsgálja meg. Erről a megerősítési torzítás kapcsán itt beszéltünk. Ehhez hozzáadódhat a kimaradástól való félelem is, ami tovább növelheti a kockázatvállalási hajlandóságot.
A hitelfelvétellel alapvetően az a gond, hogy a részvénypiac összeomlásával a befektető a saját tőkéjének jelentős részét elveszítheti, miközben a hitelt továbbra is vissza kell fizetnie. A tőkeáttétel emellett az egész piacon felerősítheti az árfolyammozgásokat. Ha az árfolyamok jelentősen esnek, a tőkeáttételes befektetők egy része kényszerértékesítésre kerülhet, ami újabb eladási nyomást okozhat. Minél nagyobb a rendszerben a tőkeáttétel, annál erősebb lehet ez a folyamat.
A gazdaságot ne egy önálló dologként képzeljük el, hanem sok, egymással kapcsolatban álló tényező rendszerének. Érdemes minden jelentősebb gazdasági esemény kapcsán átgondolni, milyen további következményei lehetnek. Az 1929-1933-as események számos ilyen ok-okozati összefüggést mutatnak. Például ha a befektetők és háztartások széles tömege elveszíti megtakarításának egy részét, kevesebbet fogyaszt és kevesebbet költ. Ez a cégek bevételeire és profitjára is hatással lesz. A vállalatok erre beruházások elhalasztásával és leépítésekkel reagálhatnak, ami tovább csökkentheti a fogyasztást.
A nagy gazdasági világválság arra is rámutatott, hogy buborékok különböző eszközök piacán kialakulhatnak, és az emberi viselkedés tovább erősítheti ezeket a folyamatokat. A gyors árfolyam-emelkedés, az egyre nagyobb optimizmus és a növekvő tőkeáttétel együtt jelentősen növelheti a pénzügyi rendszer sérülékenységét. A monetáris és hitelfeltételek szintén hatással lehetnek ezekre a folyamatokra.
Az 1929-es eseményekből az is látható, hogy a magas részvénypiaci értékeltség önmagában nem alkalmas a tőzsdei fordulópont pontos előrejelzésére. A magas értékeltség, a növekvő tőkeáttétel és a túlzott befektetői optimizmus azonban együtt már olyan kockázati környezetet jelezhet, amelyben egy negatív esemény hatása nagyobb lehet.
Magyarországi befektetőként pedig arra érdemes odafigyelnünk, hogy az Egyesült Államok vezető gazdasági és pénzügyi szerepe miatt az onnan kiinduló súlyos válságok hatásai más országokban is megjelenhetnek. Ezt 1929 után és a 2008-2009-es gazdasági válság során is megtapasztalhattuk. A nemzetközi részvény-, kötvény-, deviza- és hitelpiacok ma még szorosabban kapcsolódnak egymáshoz, ezért magyarországi befektetőként is érdemes figyelemmel követni az Egyesült Államok gazdasági és pénzügyi folyamatait.