Készpénz: fogalma, jellemzői, előnyei, hátrányai
A készpénz a mindennapi életünk egyik legegyszerűbb fizetési eszköze. Bár egyre több helyen fizetünk bankkártyával vagy telefonnal, továbbra is sokan tartanak otthon bankjegyeket, akár nagyobb megtakarítást is. Ennek vannak előnyei, de a készpénz tartása költségekkel és kockázatokkal is járhat. Mit nevezünk készpénznek, milyen szabályok vonatkoznak a használatára, és milyen szerepet tölthet be a megtakarításainkban, illetve pénzügyi válságok idején? A deviza és valuta fogalmának bemutatásához hasonlóan ezeket a kérdéseket járjuk körül. Témáink:
- A készpénz fogalma, jelentése
- Mi a teendő a kivont készpénzzel?
- A készpénzforgalom alakulása
- Miért ösztönzi az állam az elektronikus fizetést, és miért védi a készpénzhasználatot?
- Hogyan változtatja meg az elektronikus fizetés a készpénz szerepét?
- Milyen készpénz-helyettesítő fizetési megoldások vannak?
- A készpénzhez jutás „ára”
- A készpénz előnyei
- Hátrányos a sok készpénz?
- A készpénz és a pénzügyi válságok
- Miért csökkenti a portfólió kockázatát a készpénz? Mi történik válságok alatt?
- Mi történik a készpénzzel államcsőd esetén?
- Hiperinfláció esetén részvényeket tarts a készpénz helyett?
A készpénz fogalma, jelentése
Készpénz alatt a bankjegyeket és a pénzérméket értjük. Ezek kézzelfogható fizetési eszközök, amelyekkel megfelelő körülmények között azonnal fizethetünk. Magyarországon a forint a törvényes fizetőeszköz, készpénzes formája a forintbankjegy és a forintérme. Külföldi bankjegyeket és érméket is nevezhetünk készpénznek, de Magyarországon a kereskedők általában nem kötelesek azokat elfogadni. A helyi pénzek, például a Soproni Kékfrank vagy a Balatoni Korona pedig nem minősülnek törvényes fizetőeszköznek.
A forintbankjegyek és -érmék kibocsátására Magyarországon a Magyar Nemzeti Bank jogosult. A bankjegyek és érmék fizetésre alkalmas állapotát ugyanakkor folyamatosan fenn kell tartani, mivel elhasználódhatnak, megsérülhetnek, illetve a hamisítás elleni védelem miatt időnként korszerűsítésre szorulnak.
Emiatt előfordulhat, hogy egy korábban kibocsátott bankjeggyel már nem fizethetünk a pénztárnál. A forgalomból bevont bankjegyek elveszítik törvényes fizetőeszköz jellegüket, de meghatározott ideig átválthatók. A bevonásokról és a határidőkről az MNB honlapján található tájékoztatás.
Mi a teendő a kivont készpénzzel?
Ha régi, forgalomból bevont forintbankjegyet találunk, általában még évekkel a bevonás után is lehetőségünk van annak átváltására. A hitelintézetek és a posta a bevonás napjától számított 3 évig kötelesek átváltani a bankjegyeket, az MNB pedig 20 évig biztosítja ezt a lehetőséget. A bevont érméknél rövidebbek a határidők. A hitelintézetek és a posta 1 évig, az MNB 5 évig váltja át azokat.
A bevont bankjegyek azonos címletű, forgalomban lévő bankjegyre történő átváltása a jogszabályi feltételek szerint díjmentes. Ha más címleteket kérünk, az már címletváltásnak számíthat, amelyért díjat számíthatnak fel. Az átváltáshoz önmagában nem szükséges, hogy az adott banknál számlával rendelkezzünk. A pontos feltételekről és a még beváltható bankjegyekről az MNB tájékoztatója ad részletes információt.
Az átváltási határidőkre azonban figyelni kell. Ha ezek lejártak, az MNB már nem köteles az adott bankjegyet vagy érmét törvényes fizetőeszközre váltani.
A készpénzforgalom alakulása
A készpénz szerepének megítélésénél érdemes két különböző jelenséget megkülönböztetni. Az egyik a forgalomban lévő bankjegyek és érmék állományának alakulása, a másik pedig az, hogy a mindennapi vásárlások mekkora részét fizetjük készpénzzel. A két folyamat eltérően is változhat. A forgalomban lévő készpénz névértéke növekedhet akkor is, ha a vásárlások során egyre gyakrabban használunk bankkártyát vagy elektronikus átutalást.
Magyarországon a készpénz továbbra is szerepet tölt be a fizetésekben és a megtakarításokban. A készpénzállomány egy részét a háztartások és a vállalkozások tartalékként tartják, ezért a fizetési szokások változásából nem lehet közvetlenül következtetni arra, mennyi készpénz van a gazdaságban. Az aktuális fizetési szokásokról és az elektronikus pénzforgalom alakulásáról az MNB 2026-os Fizetési rendszer jelentése ad részletes képet.
Miért ösztönzi az állam az elektronikus fizetést, és miért védi a készpénzhasználatot?
Az elektronikus fizetési módok terjedésének több gazdasági előnye van. Csökkenthetik a készpénz előállításával, szállításával, őrzésével és feldolgozásával kapcsolatos költségeket, egyszerűbbé tehetik a fizetéseket, és elősegíthetik a pénzmozgások ellenőrizhetőségét. Utóbbi az adóelkerülés és a feketegazdaság visszaszorításában is szerepet kaphat. A bankkártyás vagy átutalásos fizetésnek ugyanakkor szintén vannak költségei, így nem minden szereplőnél ugyanakkora a megtakarítás.
A magyar szabályozásban az elektronikus fizetések terjedése mellett a készpénzhasználat védelme is egyre fontosabbá vált. Magyarország Alaptörvénye 2025-től a készpénzzel történő fizetéshez való jogot is rögzíti. A 2025. évi LXII. törvény pedig a természetes személyek áru- és szolgáltatásvásárlásainál a készpénzes fizetés lehetőségét erősíti meg, meghatározott kivételekkel.
A két törekvés tehát egyszerre van jelen. Az elektronikus fizetés kényelmesebb és bizonyos területeken hatékonyabb lehet, a készpénz pedig hozzájárulhat a fizetési lehetőségek közötti választáshoz, a magánszféra védelméhez és a pénzügyi szolgáltatásokhoz nehezebben hozzáférő emberek kiszolgálásához.
Hogyan változtatja meg az elektronikus fizetés a készpénz szerepét?
Az elektronikus pénzforgalomban az egyik legfontosabb változás az azonnali fizetési rendszer 2020. március 2-i indulása volt. Azóta a feltételeknek megfelelő, legfeljebb 20 millió forintos belföldi, elektronikus forintátutalások az év minden napján, a nap 24 órájában jellemzően 5 másodpercen belül teljesülnek. Az azonnali fizetés gyorsabbá és kényelmesebbé tette a készpénz nélküli pénzátadást.
Erre a rendszerre épülnek a 2024 szeptemberében bevezetett qvik-fizetési megoldások, amelyek QR-kóddal, érintéssel, fizetési hivatkozással vagy fizetési kérelemmel is lehetővé teszik az átutalásos fizetést. A qvik rendszerről az MNB részletes tájékoztatást ad. Ezek a fejlesztések elsősorban a mindennapi fizetés során kínálnak alternatívát a készpénznek.
A megtakarítási céllal tartott készpénz esetében már más tényezők számítanak. Sokan a gyors hozzáférés, a bankrendszertől való részleges függetlenség vagy egyszerűen a megszokás miatt tartanak otthon bankjegyeket. Az elektronikus fizetés fejlődése önmagában nem feltétlenül változtatja meg ezeket a szempontokat. A következőkben ezért azt is megnézzük, milyen előnyei és költségei vannak a készpénztartásnak.
Milyen készpénz-helyettesítő fizetési megoldások vannak?
A készpénz használatát ma már többféle fizetési megoldás helyettesítheti. A bankszámláról átutalást indíthatunk, csoportos beszedéssel egyenlíthetjük ki a rendszeres számlákat, bankkártyával vagy hitelkártyával fizethetünk az üzletekben, és egyre több esetben elegendő ehhez a mobiltelefonunk vagy az okosóránk is. Az azonnali átutalás és a qvik további lehetőségeket biztosít.
Ezek a megoldások gyorsak és kényelmesek, de működésükhöz banki és informatikai infrastruktúra szükséges. Egy bankkártyás fizetésnél például a terminál, a bank vagy a hálózat hibája akadályozhatja a tranzakciót. A készpénzes fizetés egyes helyzetekben éppen ezért hasznos tartalékot jelenthet.
A készpénzhez jutás „ára”
Magyarországon sokan bankszámlára kapják a munkabérüket és egyéb jövedelmeiket. Ha ebből készpénzt szeretnének felvenni, annak díja lehet. A jogszabály ugyanakkor meghatározott feltételekkel díjmentes készpénzfelvételt biztosít. 2026. február 1-jétől a szükséges nyilatkozatot megtett ügyfelek havonta legfeljebb két alkalommal, összesen 300 000 forintig vehetnek fel készpénzt díjmentesen a belföldi ATM-ekből, a vonatkozó szabályok szerint.
A díjmentes készpénzfelvétel azonban nem jelenti azt, hogy a bankszámla fenntartása minden esetben ingyenes. A számlavezetési díj, a bankkártya éves díja és más banki költségek továbbra is felmerülhetnek. Ezek mértéke bankonként és számlacsomagonként jelentősen eltérhet.
Ha az ingyenes keretet túllépjük, vagy bankfiókban veszünk fel készpénzt, a kondíciós lista alapján további díjakat számíthatnak fel. Ezért célszerű a bankszámla teljes költségét vizsgálni, és összehasonlítani a készpénzfelvétel, az átutalás és a bankkártyás fizetés feltételeit. A díjmentes készpénzfelvétel aktuális szabályairól az MNB fogyasztóvédelmi oldalán is található információ.
A készpénz előnyei
A készpénznek több előnye van, amelyeket érdemes mérlegelni. Az egyik az azonnali hozzáférhetőség. Ha már nálunk vannak a bankjegyek, fizetéskor nincs szükség bankszámlára, internetkapcsolatra vagy bankkártya-terminálra, feltéve, hogy az adott helyzetben elfogadható a készpénzes fizetés. Áramkimaradás vagy fizetési rendszerhiba esetén ezért hasznos lehet egy kisebb készpénztartalék.
A készpénzes fizetés további előnye, hogy önmagában nem keletkezik róla olyan részletes elektronikus tranzakciós nyilvántartás, mint a bankkártyás fizetésekről. A fizikailag birtokolt bankjegyekre a kereskedelmi bank csődje sincs közvetlen hatással. A bankszámlán tartott pénznél ezzel szemben figyelembe kell venni a bankkal szembeni követelés és a betétbiztosítás szabályait.
A készpénz ugyanakkor nincs teljesen kívül az állami szabályozáson. A készpénzfizetésre, a valutaváltásra vagy a nagy összegű pénzmozgásokra is vonatkozhatnak jogszabályi korlátok. A görög adósságválság idején például a bankrendszerből történő készpénzfelvételt korlátozták. Ez arra mutat rá, hogy a már birtokolt bankjegyekhez való hozzáférés és a bankszámlán lévő pénz készpénzre váltásának lehetősége eltérő kérdés.
Hátrányos a sok készpénz?
A készpénztartásnak hátrányai is vannak, főként akkor, ha nagyobb megtakarítást tartunk bankjegyekben. Egy elveszett vagy ellopott bankkártya letiltható, a készpénzt viszont nem lehet hasonló módon zárolni. A bankjegyeket tűz, víz vagy más fizikai behatás is károsíthatja. A sérült bankjegyek egy része meghatározott feltételekkel átváltható, de ez nem minden esetben lehetséges.
Hosszabb távon az egyik legfontosabb hátrány a vásárlóerő csökkenése. A készpénz önmagában nem fizet kamatot, így infláció mellett ugyanannyi forintból idővel kevesebb terméket és szolgáltatást vásárolhatunk. Ezért más szerepe lehet annak a kisebb összegnek, amelyet a napi kiadásokra vagy váratlan helyzetekre tartunk, és annak a nagyobb megtakarításnak, amelyre éveken keresztül nincs szükségünk.
A készpénz a legjobb megoldás pénzügyi válságok idején?
Eltérő véleményekkel találkozunk a készpénz válságokban betöltött szerepéről. Gyakran olvashatunk arról, hogy a profi befektetők a partvonalon, készpénzben várakoznak, máshol pedig arról, hogy súlyos gazdasági válságok idején a készpénz is gyorsan elveszítheti vásárlóerejét. Érdemes ezért megnézni, milyen helyzetekben csökkentheti a kockázatot a készpénztartás, mikor lehet előnyös a várakozás, és mikor járhat számottevő veszteséggel.
A múltbeli gazdasági válságok eltérő természetűek voltak, ezért az egyes befektetések árfolyammozgása is különbözött. Vannak azonban általános megfigyelések, amelyekről korábbi bejegyzésemben is beszámoltam. Az egyik ilyen, hogy a részvénypiacokon súlyos válságok idején jelentős árfolyamesés is bekövetkezhet. Az amerikai részvénypiacon több alkalommal láthattunk 50% körüli, a nagy gazdasági világválság idején pedig ennél is nagyobb visszaesést.
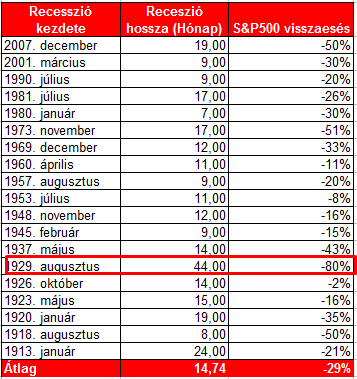
A fenti ábra is mutatja, hogy a recessziók és a részvénypiaci visszaesések mértéke nagyon eltérő lehet. A befektetők gyakran megvásárolják a 10-30%-os eséseket, hiszen a múltban sok piaci korrekciót újabb emelkedés követett. Ez azonban nem zárja ki egy tartós medvepiac vagy egy mélyebb, akár 50% feletti árfolyamesés lehetőségét. Az eséseket megvásárló befektetőknek arra is fel kell készülniük, hogy a részvények ára hosszabb ideig alacsony maradhat.
A kötvényekkel kapcsolatban az az általános vélekedés, hogy gazdasági válságok idején menedéket nyújthatnak. Ha csökkennek a piaci kamatok, a korábban kibocsátott, fix kamatozású kötvények ára emelkedhet. Ez elsősorban a jó hitelminősítésű államkötvényeknél jelenthet ellensúlyt a részvénypiaci esésekkel szemben. A kapcsolat azonban korántsem állandó. Magas infláció vagy emelkedő kamatok idején a részvények és a kötvények egyszerre is veszíthetnek értékükből, és egyes országok államkötvényeinél a nemfizetési kockázat is jelentős lehet.
Az arany esetében hasonló a helyzet. Sokan biztonsági menedéknek, safe haven eszköznek tekintik, mert bizonyos válsághelyzetekben emelkedhet az ára. Ez azonban nem minden időszakban történik meg. A korábbi válságokban is volt példa arra, hogy az arany a piaci pánik kezdetén esett, és csak később kezdett emelkedni. Erről itt beszéltünk bővebben.
A befektetési termékek tehát eltérő árfolyam-, kamat- és hitelkockázattal járnak. A készpénz vagy a készpénzjellegű eszközök tartása bizonyos helyzetekben mérsékelheti a portfólió árfolyam-ingadozását. Fontos azonban elkülöníteni a fizikai bankjegyet, a bankbetétet és a rövid lejáratú állampapírt, mert más kockázatok vonatkoznak rájuk. A brókercéggel vagy más pénzügyi közvetítővel kapcsolatos működési és partnerkockázat szintén külön kérdés, amelyet a befektetővédelmi szabályok és az eszközök elkülönített nyilvántartása is befolyásol.
Miért csökkenti a portfólió kockázatát a készpénz? Mi történik válságok alatt?
A befektetési portfóliókban gyakran találunk részvényeket és kötvényeket. A kötvények egyik lehetséges szerepe, hogy mérsékeljék a részvénypiaci visszaesések hatását. A hosszú lejáratú kötvények árfolyama azonban érzékenyen reagálhat a piaci kamatok változására, ezért nem minden válságban biztosítanak védelmet. Emiatt egyes portfóliókban az arany is szerepet kap, például Harry Browne Permanent Portfolio stratégiájában.
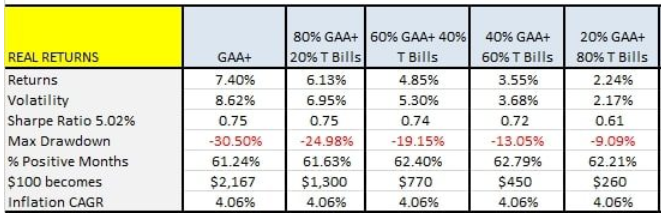
Más stratégiákban a hosszú lejáratú kötvények helyett készpénzjellegű befektetéseket tartanak. A befektetési szakirodalomban a „cash” ebben a helyzetben gyakran rövid lejáratú állampapírt vagy pénzpiaci eszközt jelent, és nem otthon tartott bankjegyeket. Ezeknek az eszközöknek rövid a hátralévő futamidejük és alacsonyabb a kamatérzékenységük, mint a hosszú lejáratú kötvényeké, ugyanakkor hozamuk és kockázatuk továbbra is eltér a fizikai készpénzétől. Az alábbi táblázatban a GAA+ globális, több eszközosztályból álló befektetési portfólió eredményeit, valamint a növekvő készpénzjellegű arány hatását követhetjük nyomon.
Forrás - Meb Faber
A táblázat Returns sora az évesített reálhozamot mutatja, vagyis az infláció hatását figyelembe vevő hozamot. Az eredmények az 1973-2015 közötti történeti időszakra vonatkoznak. Érdemes megfigyelni a Max Drawdown sort, amely a vizsgált időszak legnagyobb csúcstól mélypontig tartó visszaesését mutatja. A GAA+ portfólió esetében ez 30,79% volt, miközben az S&P 500 indexnél ennél nagyobb, mintegy 50%-os visszaesés is előfordult. A táblázat alapján a készpénzjellegű eszközök arányának növelése mérsékelte a maximális visszaesést, de a hosszú távon elért hozamot is csökkentette.
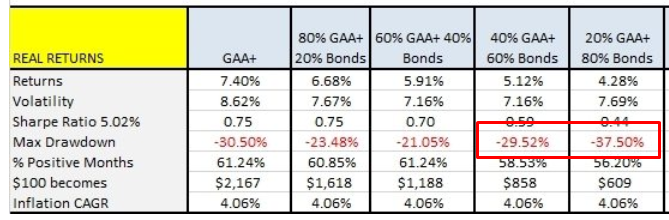
A 20%-os készpénzjellegű aránnyal számított portfólió Sharpe-rátája a bemutatott vizsgálatban megegyezett a kiinduló portfólió 0,75-ös értékével, mert az alacsonyabb hozamot kisebb ingadozás kísérte. A 80%-os aránynál a maximális visszaesés 6,34%-ra csökkent. Ezek történeti eredmények, amelyek nem garantálják, hogy egy későbbi időszakban is ugyanilyen összefüggéseket tapasztalunk. A következő táblázat hasonló összehasonlítást mutat, de a készpénzjellegű eszközök helyett 10 éves amerikai államkötvényekkel. A hosszabb lejárat miatt ezek árfolyama már érzékenyebben reagál a kamatkörnyezet változására.
Forrás - Meb Faber
A táblázatban a magasabb kötvényarány egyes esetekben nagyobb maximális visszaeséssel jár, mint a rövid lejáratú eszközök tartása. Ebből ugyanakkor nem következik, hogy a kötvények minden helyzetben kedvezőtlenebb választások. A kötvények eredményessége függ a futamidőtől, a kamatkörnyezettől és a kibocsátó hitelképességétől.
Szintén félrevezető lenne kizárólag a bemutatott történeti hozamok alapján a GAA+ portfóliót vagy a részvénybefektetést a legjobb választásnak tekinteni. A vedd meg és tartsd módszer és a hosszú távú részvénytartás kockázatai kapcsán már beszéltünk arról, hogy a múltbeli hozamokból nem következik a jövőbeni teljesítmény. Az amerikai részvénypiac a 20. században rendkívül sikeres volt, de semmi sem garantálja, hogy a következő évtizedekben ugyanezt az eredményt nyújtja. Erről részletesebben a Legjobb befektetés a részvénypiac lenne? című cikkben írtam.
Mi történik a készpénzzel államcsőd esetén?
A gazdasági válságok időszakában gyakran felszínre kerülnek a pénzügyi rendszer korábban kevésbé látható problémái. Súlyos helyzetben egy ország fizetőképessége is veszélybe kerülhet. Államcsődről akkor beszélünk, ha az állam nem vagy nem az eredeti feltételek szerint teljesíti adósságszolgálati kötelezettségeit. Ilyenkor az állampapírok befektetői veszteséget szenvedhetnek el, az adósságot átütemezhetik vagy részben leírhatják. Az államcsőd azonban önmagában nem jelenti azt, hogy szükségszerűen hiperinfláció következik be.
Súlyos pénzügyi válságban a bankrendszerrel szembeni bizalom is megrendülhet. A betétesek tömegesen próbálhatnak készpénzt felvenni, vagy megtakarításaikat más devizára váltani. Egyes korábbi válságokban ezért készpénzfelvételi és tőkemozgási korlátozásokat vezettek be. A bankszámlán tartott pénz ilyenkor átmenetileg nehezebben hozzáférhetővé válhat, még akkor is, ha a számlán szereplő egyenleg nem változik.
A fizikailag birtokolt készpénz ilyen helyzetben előnyt jelenthet, hiszen azonnal rendelkezésre áll. Az értékét azonban ez sem védi meg automatikusan. Ha a válságot magas infláció vagy hiperinfláció kíséri, a bankjegyek vásárlóereje gyorsan csökkenhet. Erről a Mi a jó befektetés hiperinfláció esetén? című cikkben is beszéltünk.
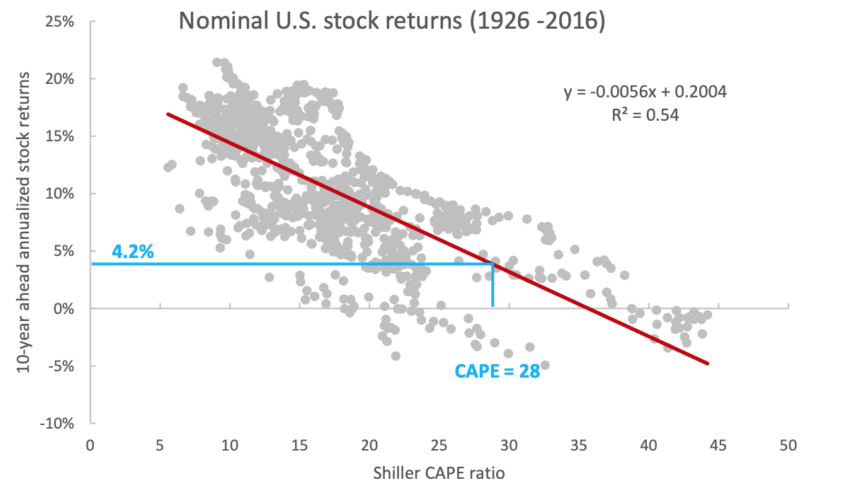
A készpénzjellegű eszközök tehát mérsékelhetik a befektetési portfólió visszaesését, és lehetővé tehetik, hogy új befektetési lehetőségekre várjunk. A piaci időzítés azonban nehéz. Egy alacsonyabb részvénypiaci értékeltség történetileg gyakran magasabb hosszú távú várható hozammal társult, de nem lehet pontosan megmondani, mikor következik be az áresés vagy a későbbi emelkedés. A következő grafikon a részvénypiac értékeltsége és a későbbi hozamok közötti kapcsolatot szemlélteti.
Forrás - https://alphaarchitect.com
A részvénypiaci értékeltség és a hosszú távú hozamok között több történeti vizsgálat negatív kapcsolatot mutatott ki. Az egyik ismert mutató a Shiller P/E, vagyis a ciklikusan kiigazított árfolyam-nyereség mutató, amely az árfolyamot az előző tíz év inflációval korrigált vállalati nyereségéhez viszonyítja. A mutató részleteiről itt olvashatsz bővebben.
A grafikon minden pontja egy-egy tízéves befektetési időszak évesített hozamát mutatja a kiinduló értékeltség függvényében. A vízszintes tengelyen a P/E mutató, a függőlegesen a később elért évesített hozam szerepel. A csökkenő trendvonal arra utal, hogy a magasabb kiinduló értékeltséghez a múltban átlagosan alacsonyabb hosszú távú hozam társult. Ez statisztikai kapcsolat, nem pontos előrejelzés. A magas értékeltség éveken át fennmaradhat, miközben a készpénzben várakozó befektető kimaradhat további emelkedésekből.
Hiperinfláció esetén részvényeket tarts a készpénz helyett?
Ha egy gazdasági válság magas inflációval vagy hiperinflációval jár, a készpénz önmagában nem védi meg a megtakarítások vásárlóerejét. Ilyenkor felértékelődhetnek egyes reáleszközök, a külföldi valuták, az arany, az ingatlanok vagy a részvények. Ezek azonban eltérő kockázatokkal járnak, és az értékmegőrzés egyik esetben sem garantált. A részvények azért lehetnek érdekesek, mert működő vállalatokban testesítenek meg tulajdonrészt, amelyek bizonyos körülmények között képesek áraikat és bevételeiket az inflációhoz igazítani.
Egy szélesen diverzifikált részvényportfólió hosszabb távon nyújthat némi védelmet az inflációval szemben, de a vállalatok eredményessége, eladósodottsága és a gazdasági környezet sokat számít. Súlyos válság idején egyes társaságok csődbe mehetnek, a részvénypiac pedig nominálisan vagy reálértéken is jelentős veszteséget szenvedhet el. A vállalati tulajdon önmagában nem jelent biztos védelmet a pénzromlás ellen.
A német hiperinfláció gyakran idézett történelmi példa. Az 1920-as évek elején a német részvényárfolyamok márkában mérve látványosan emelkedtek. A következő ábrán a fekete görbe a német részvénypiac márkában kifejezett értékét mutatja a bal oldali tengelyen, a zöld görbe pedig a dollárban számított értéket a jobb oldali tengelyen. A dollárban kifejezett árfolyam azért fontos, mert a márkában mért nominális növekedés önmagában nem bizonyítja a vagyon értékének megőrzését.
A német hiperinfláció befektetői viselkedését vizsgáló, a Review of Financial Studies folyóiratban 2023-ban megjelent tanulmány szerint a részvények és a dollárban tartott befektetések az adott időszakban képesek voltak követni az árszínvonal emelkedését. Ebből azonban nem következik, hogy minden hiperinflációs időszakban hasonló eredményt érhetünk el.

Forrás - https://www.zerohedge.com
A venezuelai hiperinfláció kapcsán is gyakran felmerült, hogy a részvényárfolyamok emelkedése megvédheti a megtakarítások értékét. A következő grafikon a venezuelai részvénypiac teljesítményét mutatja eltérő devizaárfolyamokkal átszámítva. A zöld görbe a hivatalos, a kék görbe az alternatív piaci dollárárfolyammal számított értéket szemlélteti. A két görbe közötti különbség jól mutatja, hogy devizakorlátozások és többféle árfolyam esetén a befektetések értékének meghatározása sem egyszerű. Az ábra egy történeti időszakot mutat be, így az akkori árfolyamokat nem szabad mai adatokként értelmezni.

A részvények megítélése tehát egyáltalán nem egyszerű. Egy kevés elemből álló portfólióban a csődbe jutó vállalatok jelentős veszteséget okozhatnak. A széles diverzifikáció csökkentheti az egyedi vállalati kockázatot, de a teljes részvénypiac visszaesésétől nem véd meg. Elképzelhető, hogy egy válság idején a részvényárfolyamok összeomlanak, majd a gazdasági helyzet rendeződésével újra emelkednek. A kilábalás sebessége és mértéke azonban nem garantálható.
Az általános összefüggések alkalmazásánál azért is óvatosságra van szükség, mert egy korábbi részvénypiaci buborék után a válságot követő fellendülés sem feltétlenül ellensúlyozza a veszteségeket. Erre jó példa a 2008-as izlandi bankválság. A bankrendszer összeomlása súlyos részvénypiaci visszaesést okozott, miközben a korábbi értékeltségek és a pénzügyi szektor jelentős súlya is hozzájárult a kockázatokhoz. Izland esetében bankválságról beszélhetünk, az állam nem jelentett szuverén államcsődöt. A részvénypiac helyreállása tehát nem tekinthető automatikusnak, és a kiinduló árfolyamok értékeltsége is számít.
