Likviditás jelentése pénzügyi, finanszírozási, tőzsdei értelemben
A likviditás szót több különböző helyzet leírására használjuk. A pénzügyekben eltérő jelentéstartalma van a tőzsdei likviditásnak, a befektetési eszközök likviditásának és a vállalatok pénzügyi likviditásának. Emellett a gazdaság egészének vizsgálatakor is gyakran találkozunk a likviditás fogalmával, például a pénzügyi kondíciók és a jegybanki politika kapcsán. Az alábbiakban ezeket a jelentéseket beszéljük meg, majd azt is megnézzük, hogy létezik-e likviditási prémium a részvénypiacon. Témáink:
- Tőzsdei likviditás jelentése, fogalma
- Befektetési eszközök likviditásának jelentése
- Vállalati likviditás jelentése
- Likviditási mutató - Current Ratio
- Gyorsráta - Quick Ratio
- Likviditás és pénzügyi kondíciók a gazdaságban
- Likviditási prémium - létezik a tőzsdéken?
1) Tőzsdei likviditás jelentése, fogalma
A tőzsdei likviditás azt fejezi ki, hogy egy befektetési eszközzel milyen gyorsan, mekkora mennyiségben és mekkora árhatás mellett lehet kereskedni. A likvid piacokat általában nagy forgalom, szűk vételi-eladási spread, megfelelően mély ajánlati könyv és viszonylag alacsony árhatás jellemzi.
A forgalom tehát fontos része a likviditásnak, de önmagában nem írja le teljes egészében. Egy nagy forgalmú részvény piacán rendszerint sok tranzakció történik, és sok piaci szereplő ad vételi vagy eladási megbízást. Emiatt általában könnyebben találunk ellenoldalt, és nagyobb összegű megbízásokat is végre tudunk hajtani anélkül, hogy jelentősen elmozdítanánk az árfolyamot.
A likvid részvények kereskedési költségei is jellemzően alacsonyabbak. Ennek egyik oka, hogy a sok piaci szereplő miatt a legjobb vételi és eladási ajánlat között rendszerint kicsi a különbség. Ezt a különbséget nevezzük spreadnek.
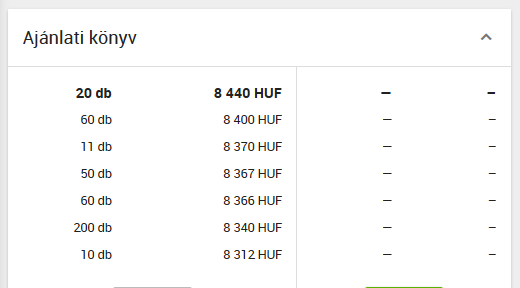
Például egy likvid nagyvállalat részvényének ajánlati könyvében előfordulhat, hogy a legjobb vételi ajánlat 9,540 euró, a legjobb eladási ajánlat pedig 9,541 euró. A két oldal között ekkor mindössze 0,001 euró a különbség. Általában minél likvidebb egy részvény piaca, annál kisebb relatív spreadet figyelhetünk meg.
A likviditás további előnye, hogy gyorsan változó piaci körülmények között is nagyobb valószínűséggel találunk ellenoldali ajánlatot. Természetesen piaci stressz idején még a likvid részvények spreadje is megnövekedhet. Egy eleve alacsony likviditású részvénynél azonban a spread növekedése és az árfolyamra gyakorolt hatás lényegesen nagyobb lehet.
Az ellenkező helyzetet akkor figyelhetjük meg, amikor egy részvény piacán kevés a szereplő és alacsony a forgalom. Ilyenkor a vételi és eladási oldal között nagyobb eltérés alakulhat ki, a volatilitás növekedésével pedig tovább tágulhat a spread. Az alacsony likviditás szélsőséges eseteiben az is előfordulhat, hogy egyáltalán nincs megfelelő ellenoldali ajánlat.
Például nincs az ajánlati könyvben eladási ajánlat, így az adott pillanatban nem tudunk részvényt venni. A befektető számára ennél kellemetlenebb helyzet, ha vételi ajánlat nincs, mert ilyenkor a meglévő pozíciót nem tudja azonnal eladni. Ilyen helyzetekkel találkozhatunk például a Budapesti Értéktőzsdén kereskedhető egyes zártvégű befektetési jegyek ajánlati könyvében. A zártvégű befektetési alapok tőzsdei kereskedéséről korábban részletesen beszéltünk.
2) Befektetési eszközök likviditásának jelentése
Egy befektetési eszköz likviditása azt mutatja meg, hogy milyen gyorsan és mekkora veszteség vagy tranzakciós költség mellett tudjuk pénzzé tenni az eszközt. Ez fontos kiegészítés, mert önmagában az, hogy valamit el lehet adni, még nem feltétlenül jelenti azt, hogy likvid befektetésről beszélünk.
Egy nagy forgalmú részvényt például általában másodpercek alatt el tudunk adni, és normál piaci körülmények között az eladás sem okoz számottevő árfolyamváltozást. Emiatt a nagy forgalmú részvények és számos más tőzsdei értékpapír likvid befektetésnek tekinthető.
Egy befektetési célú lakás eladása ezzel szemben heteket vagy akár hónapokat is igénybe vehet. Ha pedig nagyon gyorsan szeretnénk értékesíteni, elképzelhető, hogy csak jelentős árengedménnyel találunk vevőt. Az ingatlan ezért általában illikvid befektetésnek tekinthető.
3) Vállalati likviditás jelentése
A vállalati likviditás már egészen más kérdést vizsgál. Ebben az esetben arra vagyunk kíváncsiak, hogy a társaság képes-e megfelelő időben eleget tenni a rövid távú fizetési kötelezettségeinek.
Az úgynevezett likviditási mutatók azt vizsgálják, hogyan viszonyulnak a vállalat forgóeszközei és gyorsan pénzzé tehető eszközei a rövid lejáratú kötelezettségekhez. A befektető ezekből képet kaphat arról, hogy a vállalat milyen rövid távú pénzügyi tartalékokkal rendelkezik.
A két legismertebb likviditási mutató:
- likviditási mutató - Current Ratio
- gyorsráta - Quick Ratio
3.1) Likviditási mutató - Current Ratio
A Current Ratio, azaz a likviditási mutató a társaság rövid távú fizetőképességének vizsgálatához használható. A mutató a forgóeszközök állományát viszonyítja a rövid lejáratú kötelezettségekhez.
A likviditási mutató számítása:
- Likviditási mutató = forgóeszközök / rövid lejáratú kötelezettségek
Érdemes az angol megnevezéseket is ismerni, hogy a megfelelő sorokat az angol nyelvű vállalati mérlegekben is megtaláljuk. A mérleg és eredménykimutatás értelmezéséről korábban részletesen beszéltünk.
- Current Ratio = Current Assets / Current Liabilities
Fontos, hogy a Current Ratio nem azonos a Working Capital fogalmával. A Working Capital, azaz a nettó forgótőke a forgóeszközök és a rövid lejáratú kötelezettségek különbsége.
- Working Capital = Current Assets - Current Liabilities
A két mutató tehát ugyanazokból a mérlegtételekből indul ki, de mást fejez ki. A Current Ratio egy arányszám, a Working Capital pedig pénzösszegben kifejezett különbség.
A Current Ratio vizsgálatával arra kapunk választ, hogy a vállalat forgóeszközei milyen mértékben nyújtanak fedezetet a rövid lejáratú kötelezettségekre. A forgóeszközök között találjuk például a készpénzt, követeléseket és készleteket, míg a rövid lejáratú kötelezettségek közé tartozhatnak a rövid lejáratú hitelek és a szállítókkal szembeni tartozások.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik és mi nem a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Ha a likviditási mutató értéke 1 alatti, akkor a rövid lejáratú kötelezettségek összege meghaladja a forgóeszközök értékét. Ez figyelmeztető jel lehet, mert arra utal, hogy a vállalat rövid távú pénzügyi tartalékai korlátozottak. Ettől azonban még nem következik automatikusan, hogy a vállalat fizetési nehézségekkel fog szembesülni. A működésből származó pénzáramlást, a finanszírozási lehetőségeket és az iparági sajátosságokat is figyelembe kell venni.
Gyakran találkozhatunk azzal az ökölszabállyal, hogy az 1-1,5 körüli vagy ennél magasabb Current Ratio megfelelő lehet. Ezt azonban nem érdemes minden vállalatra azonos módon alkalmazni. Az optimális érték jelentősen függ az iparágtól, a vállalat üzleti modelljétől, készletgazdálkodásától, vevőinek fizetési szokásaitól és finanszírozásától.
Egy gyors készletforgású kereskedelmi vállalat például alacsonyabb Current Ratio mellett is megfelelően működhet, míg más üzleti modelleknél nagyobb pénzügyi pufferre lehet szükség. Emiatt a mutatót érdemes elsősorban az azonos iparágban működő vállalatokhoz és a társaság saját korábbi értékeihez viszonyítani.
Megfigyelhető azonban, hogy a nagyon magas likviditási ráta sem feltétlenül kedvező. Jelezhet jelentős készpénzállományt, lassan forgó készleteket vagy nagy követelésállományt is. A magas érték okát ezért mindig érdemes a mérleg részletesebb vizsgálatával feltárni.
Benjamin Graham befektetési módszerében is fontos szerepet kapott a vállalatok pénzügyi stabilitása és a forgóeszközök vizsgálata. Graham több stratégiájában szigorú mérlegfeltételeket alkalmazott, és nagy jelentőséget tulajdonított annak, hogy a vállalat megfelelő fedezettel rendelkezzen rövid távú kötelezettségeire. Graham módszeréről részletesebben az értékalapú részvénybefektetésről szóló oktatásunkban beszéltünk.
3.2) Gyorsráta - Quick Ratio
A Current Ratio egyik problémája, hogy a forgóeszközök között a készleteket is figyelembe veszi. Egy vállalat készlete azonban nem feltétlenül értékesíthető gyorsan és a könyvekben szereplő értéken. Emiatt használják a gyorsrátát, azaz a Quick Ratio mutatót.
A gyorsráta számításának egyik gyakran használt formája:
- Quick Ratio = (Cash + Marketable Securities + Accounts Receivable) / Current Liabilities
A mutató kiszámítható úgy is, hogy a forgóeszközökből levonjuk a készleteket és azokat a további tételeket, amelyek rövid idő alatt nehezebben tehetők pénzzé. A pontos számítás ezért az alkalmazott adatforrástól is függhet.
Minél magasabb a gyorsráta, annál nagyobb fedezetet biztosítanak a gyorsabban pénzzé tehető eszközök a rövid lejáratú kötelezettségekre. Az 1 körüli vagy annál magasabb értéket gyakran kedvező jelzésként értelmezik, de itt is fontos figyelembe venni az iparági sajátosságokat.
Az 1 alatti Quick Ratio önmagában még nem jelenti azt, hogy a vállalat nem lesz képes kifizetni rövid lejáratú kötelezettségeit. A mutató egy adott időpont mérlegadataiból készített pillanatfelvétel. Nem mutatja meg teljes egészében a következő hónapok működési cash flow-ját, a rendelkezésre álló hitelkereteket és más finanszírozási lehetőségeket.
A fizetőképesség vizsgálata során ezért érdemes a Current Ratio és a Quick Ratio értékét együtt elemezni. Ha a két mutató között jelentős különbséget látunk, annak okát is célszerű megvizsgálni. A nagy eltérés például arra utalhat, hogy a forgóeszközök jelentős részét készletek teszik ki. A tőzsdei vállalatok fizetőképességének vizsgálatáról külön bejegyzésben is beszéltünk.
4) Likviditás és pénzügyi kondíciók a gazdaságban
A likviditás kifejezést a gazdaság és a pénzügyi rendszer egészének vizsgálatakor is használjuk. Itt azonban fontos különbséget tenni a korábban tárgyalt piaci likviditás és a pénzügyi rendszer likviditása, illetve a pénzügyi kondíciók között.
A piaci likviditás azt mutatja meg, hogy egy eszközzel milyen könnyen lehet kereskedni. A pénzügyi kondíciók ennél szélesebb fogalmat jelentenek. Ide tartozhatnak többek között a kamatok, a hitelfelárak, a finanszírozási lehetőségek, az eszközárak és más pénzügyi változók.
Stanley Druckenmiller többek között arról ismert, hogy Soros György Quantum Fundjának portfóliókezelője volt. A piacok működéséről alkotott gondolkodásában nagy szerepet kapott a jegybankok politikája és a likviditás. Egy sokat idézett gondolata szerint a befektetőknek érdemes nagy figyelmet fordítaniuk a jegybankokra és a likviditás változására.
Earnings don't move the overall market; it's the Federal Reserve Board... focus on the central banks and focus on the movement of liquidity... most people in the market are looking for earnings and conventional measures. It's liquidity that moves markets.
Druckenmiller állítását érdemes befektetői véleményként kezelni. A részvénypiac mozgását számos tényező befolyásolja, így a vállalati eredmények, a kamatok, a gazdasági növekedés, a kockázati prémiumok és a befektetői várakozások is. A pénzügyi kondíciók ugyanakkor valóban fontos információkat hordozhatnak a befektetők számára.
A pénzügyi kondíciók mérésére több összetett indikátort is létrehoztak. Ezek egyike a Chicagói Fed National Financial Conditions Index, röviden NFCI. Az index számos pénzügyi változó információtartalmát egyetlen mutatóba sűríti.

Az NFCI értelmezésénél a nulla jelenti a hosszabb távon átlagos pénzügyi kondíciókat. A pozitív érték az átlagosnál szigorúbb pénzügyi kondíciókra utal, míg a negatív érték az átlagosnál lazább pénzügyi kondíciókat jelez. Ez fontos, mert az index előjelét könnyű fordítva értelmezni.
Az index kiigazított változata az Adjusted National Financial Conditions Index, azaz ANFCI. Ez azt próbálja megmutatni, hogy a pénzügyi kondíciók mennyire szigorúak vagy lazák az aktuális gazdasági körülményekhez képest.

Ha az ANFCI emelkedik, az a pénzügyi kondíciók szigorodását jelezheti. Ha csökken, akkor lazuló pénzügyi kondíciókról beszélhetünk. Ebből azonban önmagában nem következik, hogy a részvénypiac következő időszaki hozama alacsony vagy magas lesz. A mutatót ezért célszerű pénzügyi kondíciós indikátorként kezelni, és nem egyszerű vételi vagy eladási jelzésként használni.
5) Likviditási prémium - létezik a tőzsdéken?
A likviditás vizsgálatakor eljutunk egy befektetési szempontból érdekes kérdéshez. Ha az illikvid részvényeket nehezebb eladni, nagyobb a spreadjük és egy nagyobb megbízás jobban elmozdíthatja az árukat, akkor a befektetők várhatnak-e ezért valamilyen kompenzációt?
Larry Harris a Trading and Exchanges című könyvében a likviditás lényegét úgy foglalja össze, hogy az annak képessége, hogy akkor tudjunk nagy mennyiségben, gyorsan és alacsony költséggel kereskedni, amikor szeretnénk.
"the ability to trade large size quickly, at low cost, when you want to trade"
Az illikviditás többféle kockázatot és költséget jelenthet a befektető számára. Elképzelhető, hogy egy pozíciót csak nagy spreaddel tud lezárni, egy nagyobb eladás lefelé mozdítja az árfolyamot, vagy piaci stressz idején jelentősen romlik a kereskedés lehetősége.
Emiatt a befektetők kompenzációt várhatnak az illikvid eszközök tartásáért. Ha ez a kompenzáció valóban megjelenik az eszközárakban, akkor az illikvidebb részvényekhez magasabb várható hozam társulhat. Ezt nevezzük likviditási vagy illikviditási prémiumnak.
Fontos azonban, hogy ebből nem következik automatikusan magasabb tényleges jövőbeli hozam minden illikvid részvény esetében. A likviditási prémium egy empirikusan vizsgálható tőkepiaci összefüggés, amelynek nagysága időben, piacok között és a részvények különböző csoportjaiban is eltérhet.
Ajánlati könyv és spread
Mielőtt a likviditási prémiummal kapcsolatos vizsgálatokat áttekintjük, érdemes néhány alapvető fogalmat tisztázni. A tőzsdén a vételi és eladási megbízások az ajánlati könyvben jelennek meg. Az ajánlati könyv működéséről külön bejegyzésben beszéltünk.
Ha azonnal szeretnénk részvényt vásárolni, akkor a legjobb eladási ajánlat fontos számunkra. Ha azonnal szeretnénk eladni, akkor a legjobb vételi ajánlat határozza meg, hogy milyen áron tudjuk végrehajtani a tranzakciót. A két ár közötti különbséget nevezzük bid-ask spreadnek.
Egy aktívan kereskedett részvénynél a spread általában kicsi. Egy kisebb kapitalizációjú, alacsonyabb forgalmú társaság esetében már lényegesen nagyobb lehet. A tőzsdén kívüli piacokon pedig még nagyobb spreadekkel is találkozhatunk.
A spread ezért a likviditás egyik gyakorlati mérőszáma. Minél nagyobb a vételi és eladási ár közötti különbség az eszköz árához viszonyítva, annál magasabb közvetett kereskedési költséggel szembesülünk.
A spread kialakulásának több oka van. A market makerek folyamatos vételi és eladási ajánlatokkal segíthetik a kereskedést, miközben költségeket és kockázatokat vállalnak.
A spread többek között az alábbi tényezők miatt alakulhat ki:
- a market maker készletkockázatot vállal,
- a megbízások feldolgozásának költségei vannak,
- fennáll az informált kereskedőkkel szembeni veszteség kockázata.
A spread ezeknek a költségeknek és kockázatoknak egy részére biztosíthat kompenzációt.
Hogyan mérhető a likviditás?
A likviditást többféleképpen mérhetjük. Használhatjuk a bid-ask spreadet, a relatív spreadet, a kereskedési forgalmat, a turnover rátát vagy olyan mutatókat, amelyek azt vizsgálják, hogy egységnyi forgalom mekkora árfolyamváltozást okoz.
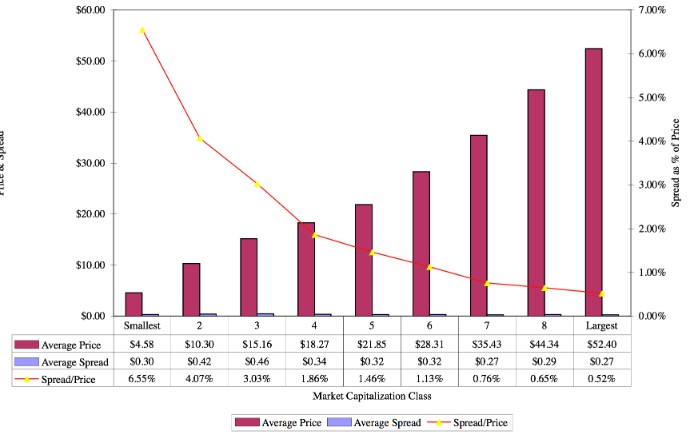
Egy korábbi vizsgálat jól szemlélteti, miért célszerű a spreadet a részvény árához is viszonyítani. Ha a New York-i tőzsde részvényeit árfolyam alapján tíz kategóriába soroljuk, az alsó decilisben található társaságok átlagára 4,58 dollár volt, miközben az átlagos spread 0,30 dollárt tett ki. A felső decilisben az átlagár 52,40 dollár, az átlagos spread pedig 0,27 dollár volt.
Első pillantásra a 0,30 és 0,27 dollár közötti különbség elhanyagolhatónak tűnhet. A részvény árához viszonyítva azonban már egészen más képet kapunk. A 4,58 dolláros részvénynél a 0,30 dolláros spread az ár körülbelül 6,6 százalékának felel meg. Az 52,40 dolláros részvénynél a 0,27 dolláros spread mindössze körülbelül 0,5 százalék.
Ezért használható a relatív spread:
- Relative Spread = (Ask - Bid) / Midpoint
A relatív spread sokkal jobban összehasonlíthatóvá teszi az eltérő árfolyamú részvények kereskedési költségét.
forrás: Thomas Loeb
A likviditás a kereskedési forgalommal is összefügg. Huang és Stoll The Components of the Bid-Ask Spread című munkájában azt vizsgálta, hogyan változik a spread a kereskedési aktivitás függvényében. A nagyobb forgalmú részvényeknél lényegesen alacsonyabb spreadet figyeltek meg, mint az alacsony kereskedési volumenű részvényeknél.
Ahogy fentebb beszéltünk róla, ezek régebbi vizsgálatok. Az amerikai részvénypiac működése azóta jelentősen átalakult. Elterjedt az elektronikus kereskedés, csökkentek a kereskedési költségek, megváltozott a minimális árlépés, és sok részvénynél jelentősen szűkült a bid-ask spread. Emiatt a régebbi kutatások konkrét spreadértékeit ma már elsősorban történelmi példaként érdemes kezelni.
Milyen következménye van az alacsony likviditásnak?
A kereskedés költsége nem merül ki a brókeri jutalékban és a spreadben. Nagyobb megbízások esetén megjelenik egy további fontos tényező, az árhatás, angolul market impact.
Ha egy nagybefektető jelentős mennyiségű részvényt szeretne megvásárolni, akkor a megbízása több árszinten található eladási ajánlatot is elérhet. Ahogy a legjobb ajánlatok elfogynak, a következő részvényeket már magasabb áron tudja megvásárolni. A saját kereslete így felfelé mozdíthatja a végrehajtási árat.
Eladásnál ugyanez fordítva történhet. Egy nagy eladási megbízás több vételi árszintet is felhasználhat, így az átlagos végrehajtási ár alacsonyabb lesz annál, amit az ügylet megkezdésekor a legjobb vételi ajánlatként láttunk.
Minél alacsonyabb egy részvény piacának likviditása és minél sekélyebb az ajánlati könyv, annál nagyobb lehet ez az árhatás. Ez az egyik oka annak, hogy nagyobb pozíciók kialakításakor vagy lezárásakor a likviditásnak komoly gyakorlati jelentősége van.
Likviditási prémium
A likviditási prémium azt az elképzelést fejezi ki, hogy az illikvid eszközök tartásáért a befektetők kompenzációt várhatnak el. Az illikviditás ugyanis költséget és kockázatot jelent. A pozíció lezárása drágább lehet, egy nagyobb megbízás jelentősen elmozdíthatja az árfolyamot, stresszes időszakokban pedig tovább romolhatnak a kereskedési feltételek.
Ha a piac árazza ezeket a hátrányokat, az illikvidebb részvények alacsonyabb áron foroghatnak, ami magasabb várható hozamot eredményezhet. A kérdés azonban empirikus. Azt kell megvizsgálni, hogy az illikvidebb részvények valóban magasabb hozamot biztosítottak-e a múltban, és az összefüggés fennmarad-e más kockázati tényezők figyelembevétele után.
A témával kapcsolatos egyik legismertebb kutatást Yakov Amihud végezte el a New York-i tőzsde részvényeinek több évtizedes vizsgálatával. A kutatás egyik fontos eleme az úgynevezett Amihud illikviditási mutató, amely azt vizsgálja, hogy egységnyi dollárforgalomhoz mekkora abszolút árfolyamváltozás társul.
Az Amihud ILLIQ mutató egyszerűsített formában:
- ILLIQ = az abszolút napi hozam és a napi dollárforgalom hányadosának időszaki átlaga
Minél magasabb az ILLIQ értéke, annál nagyobb árfolyammozgás társul adott nagyságú kereskedési forgalomhoz. A magasabb érték ezért nagyobb illikviditásra utal.
Amihud több más változót is vizsgált:
- ILLIQ - az árhatáshoz kapcsolódó illikviditási mutató
- TRNOVER - a részvény turnover rátája
- VOLD - a részvény dollárban kifejezett kereskedési forgalma
A kutatás eredményei szerint az illikviditás és a várható részvényhozam között kapcsolat volt kimutatható. Ez fontos bizonyítékot jelentett arra, hogy a likviditás az eszközárazásban is szerepet játszhat.
Létezik ma is a likviditási prémium?
A tőzsdék működésében az elmúlt évtizedekben jelentős változások történtek. Széles körben elterjedt az elektronikus kereskedés, jelentősen csökkentek a tranzakciós költségek, megnőtt a kereskedési aktivitás, és a technológiai fejlődés miatt sok piacon gyorsabbá vált a megbízások végrehajtása.
Ezek a változások felvetik a kérdést, hogy a korábbi évtizedekben megfigyelt likviditási prémium fennmaradt-e.
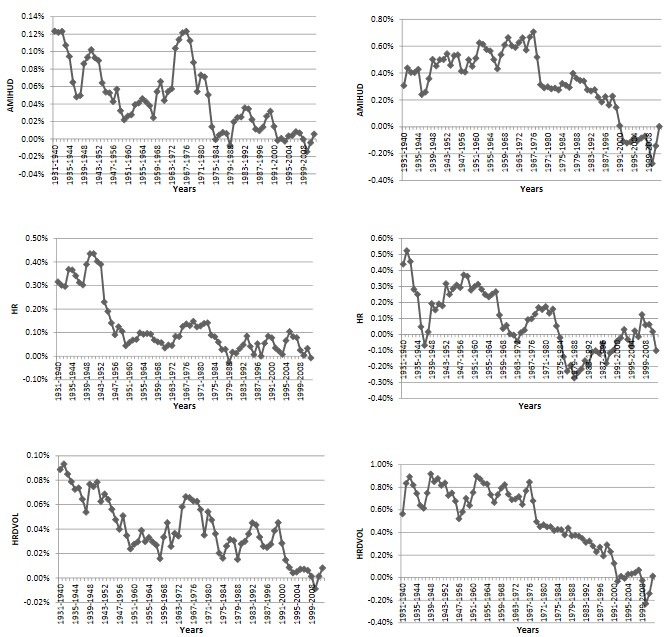
Egy 2011-ben megjelent vizsgálat arra jutott, hogy az amerikai részvénypiacon a likviditási prémium az idő előrehaladtával jelentősen csökkent. A kutatók szerint a prémium korábban jóval erősebben jelent meg, később azonban a részvénypiac jelentős részén meggyengült vagy eltűnt. Bizonyos eredmények arra utaltak, hogy az összefüggés inkább a kisebb és kevésbé likvid részvények körében maradhatott fenn.
Fontos azonban, hogy egy 2011-es vizsgálat alapján 2026-ban már nem célszerű azt állítani, hogy pontosan ugyanez jellemzi a mai piacot. A likviditási prémium nagysága időben változhat, és az eredmények függhetnek a vizsgált piactól, időszaktól, a likviditás mérésének módjától és az alkalmazott eszközárazási modelltől is.
Az alábbi ábrán a bal oldali grafikonok különböző likviditási mutatókkal becsült prémiumok alakulását mutatják. A jobb oldali ábrán a kockázati tényezőkkel korrigált hozam látható. A vizsgálat eredményei alapján a likviditási prémium a minta későbbi részében jelentősen gyengült.
forrás: The Diminishing Liquidity Premium
Tegyük a fentiekhez hozzá, hogy a likviditás gyakorlati jelentősége akkor is megmarad, ha egy egyszerű likviditási prémium nem mutatható ki minden időszakban és minden részvénycsoportban. A spread, a piaci mélység és az árhatás közvetlenül befolyásolja a befektető tényleges kereskedési költségét.
Ez leginkább az alacsony forgalmú és kis kapitalizációjú részvényeknél válhat fontossá. Egy papíron vonzó hozamot mutató stratégia eredménye jelentősen romolhat, ha a befektető nagy spread mellett tud csak kereskedni, vagy a saját megbízása érdemben elmozdítja az árfolyamot.
Érdemes ezért a likviditást több mutatóval vizsgálni. A bid-ask spread és a relatív spread mellett hasznos információt adhat a kereskedési forgalom, a turnover ráta, az ajánlati könyv mélysége és az Amihud-féle illikviditási mutató is. Minél kisebb és kevésbé aktívan kereskedett részvényeket vizsgálunk, annál nagyobb jelentősége lehet ezeknek a tényezőknek.
Összességében tehát a likviditás több, egymástól eltérő pénzügyi fogalmat takar. Egy részvény esetében azt vizsgáljuk, milyen gyorsan, milyen költséggel és mekkora árhatás mellett tudunk kereskedni. Egy vállalat esetében a rövid távú fizetőképesség kerül előtérbe, míg a gazdaság egészének vizsgálatakor a pénzügyi kondíciók és a finanszírozási környezet válik fontossá. Befektetőként azért érdemes ezeket elkülöníteni, mert ugyanazt a likviditás szót használjuk rájuk, miközben egészen más kockázatokat és összefüggéseket írnak le.