
A gazdasági bizonytalanság részvénypiaci, gazdasági visszaesést okoz?
Számos magyarázata van annak, hogy a gazdasági környezet kiszámíthatatlansága, a bizonytalanság alacsonyabb gazdasági növekedést, romló makrogazdasági környezetet eredményez. A téma aktualitását az adja, hogy a koronavírus járvány óta egy olyan világban élünk, amelyben a gazdasági bizonytalanságot jelző indikátorok magas értéken vannak. Cikkünkben összegezzük a témához kapcsolód legfontosabb vizsgálatokat. Témáink:
- Hogyan mérjük a gazdasági bizonytalanságot?
- Mire használható az Economic Policy Uncertainty Index (EPU)?
- Az Egyesült Államok gazdasági bizonytalansága
- Milyen hatása van a gazdaság kiszámíthatatlanságának?
- A gazdasági bizonytalanság és a részvénypiaci hozamok
- A politikai kockázat és az osztalékfizetés kapcsolata
Hogyan mérjük a gazdasági bizonytalanságot?
A gazdasági bizonytalanság mérésének három ismert módszere közül az első a VIX index, mely az opciókba árazott bizonytalanságot méri, és a tőkepiacokon keresztül határozza meg a gazdasági folyamatok kiszámíthatóságát. Az összefüggés alapját az adja, hogy azokban az időszakokban, amikor a piaci szereplők körében a kockázatkerülés figyelhető meg, akkor ez az opciókba árazva kimutatható. A VIX indexről részleteiben egy korábbi cikkünkben már foglalkoztunk, ide kattintva pedig a VIX index aktuális állapota tekinthető meg.
A másik ismert mutató az EPU, azaz Economic Policy Uncertainty Index, mely három komponensből áll. Az első a hírek alapján megállapított hangulat (természetes nyelvfeldolgozás módszereivel), a második az adózást érintő változások nyomon követése, a harmadik tényező pedig az elemzői bizonytalanság követése. Az indikátor pontos értelmezését, lekérdezést egy korábbi cikkünkben már megbeszéltük, lásd itt. A harmadik megoldás a bizonytalanság mérésére a REU-mutató, mely Kyle Jurado, Sydney C. Ludvigson, Serena Ng 2015-ös kutatásain alapul. Ez a mutató, szemben a fentiekkel, tisztán fundamentális alapú és a gazdasággal kapcsolatos néhány tucat változó (kibocsátás, munkaerőpiac, árak, ingatlanpiac stb..) vizsgálatán alapul. Az alábbi képen az EPU látható, mely a leggyakrabban használt, gazdasági bizonytalanságot mérő mutató. Jól látszik a grafikonon, hogy 2025 tavaszán történelmi csúcsra ugrott a gazdasági bizonytalanság, melyet csak lassú korrekció követett.

forrás: saját szerkesztés
Mire használható az Economic Policy Uncertainty (EPU)?
Az EPU mögötti módszertant Baker, Bloom, Davis (2016) dolgozta ki. Munkájukban a gazdasági médiában megjelenő hírek, az adózási változások és az elemzői előrejelzések bizonytalansága alapján alkották meg a mutatót. A módszer lényege, hogy figyelik a 10 legnagyobb amerikai újságot (USA Today, Miami Herald, Chicago Tribune, Washington Post, Los Angeles Times, Boston Globe, San Francisco Chronicle, Dallas Morning News, New York Times, Wall Street Journal), majd vizsgálják az "uncertainty" szó és szinonimáinak előfordulását, végül pedig szűrik a gazdasági (economic) szó, és más gazdasági szavakkal a találatokat, hogy biztosan gazdasági cikkeket találjanak. Ezzel a módszerrel tehát találnak X darab újságcikket, és ha a következő hónapban több lesz a találat, akkor az EPU mutató emelkedni fog (feltéve, ha a másik két tényező nem csökken).
Az EPU index második komponense a különböző adózást érintő változások nyomon követése. Ez pedig tulajdonképpen azt jelenti, hogy összegyűjtik az ideiglenesen bevezetett adózási rendelkezések számát (meghatározott módon súlyozva), melyek 10 éven belül lejárnak. A súlyozáson azonban nagyon sok múlik. A formula: 0.5^((T+1)/12, ahol a T a hónapok száma a lejáratig, azaz minél közelebb van a lejárathoz egy rendelkezés, annál nagyobb lesz a súlya az indexben. Ha jobban átgondoljuk itt is merülhetnek fel problémák. Például a 2000-es évek elején, a dotkom lufit követő válságban nagyon sok adótörvény (adócsökkentés) lett bevezetve ideiglenesen 10 éves lejárattal. Ez egy tipikus válságkezelési megoldás, amit akkor George W. Bush elnöksége idején bevezettek, majd pedig 10 évvel később tömegesen közeledik a határideje ezeknek a 10 évvel ezelőtt bevezetett rendelkezéseknek, és a fenti súlyozás miatt a közeli lejárat jelentősen növeli az EPU indexet, ezért látható az ugrás a grafikonon 2009-ben.

forrás: Baker, Bloom, Davis (2016)
Az EPU index utolsó komponense az elemzői előrejelzések szórása, azaz minél nagyobb az egyetértés a közgazdászok között, annál kisebb a bizonytalanság. Ennek fordítottja pedig az a helyzet, amikor az elemzői várakozásokban nagy a szórás.Az EPU index számításához a Philadelphiai Fed által végzett megkérdezés (Survey of Professional Forecaster) eredményeit veszik alapul. Ebben a kimutatásban 30-50 elemző véleménye kerül kifejezésre.
A szerzők vizsgálata szerint az EPU és a VIX index között szoros korreláció mutatható ki (korrelációs együttható 0,58). Továbbá az EPU hirtelen pozitív irányba történő elmozdulása csökkenő ipari termelést, csökkenő foglalkoztatottságot eredményez 1-12 hónapos távon. Az alábbi képen a vektorautoregresszió eredményei láthatók (1985-2014 közötti adatok alapján.)

forrás: Baker, Bloom, Davis (2016
A témával összefüggésben Arouri és szerzőtársai (2016) 1900 és 2014 közötti időszakon vizsgálták meg a kapcsolatot az EPU és az amerikai részvénypiac között. Ahogy az alábbi táblázatból kiderül, az EPU és az amerikai részvénypiac hozama között statisztikailag szignifikánsan kimutatható negatív kapcsolat van. A korrelációs együttható -0,177. A granger-féle oksági vizsgálatból pedig az is kiderül, hogy nem a részvénypiaci hozamok jelzik előre az EPU változását, hanem az EPU változás után következnek be a részvénypiaci hozamváltozások. Az EPU historikus átlagtól mért magas értékei (2-3 szigma tartománya) rendkívül ritka, nagy bizonytalansággal járó időszakokat jeleznek előre. Ezekben az időszakokban a részvénypiaci befektetés kockázata magas, így a várható jövőbeni hozam magas (ennek részleteit az output gap témában beszéltük meg, lásd itt.)
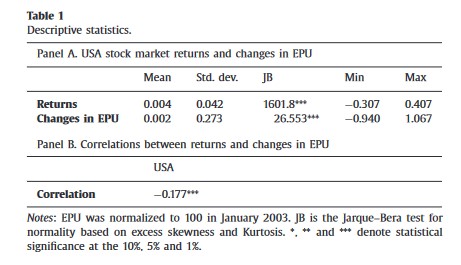
forrás: Arouri (2016)
A fentieket saját vizsgálatom is megerősíti, az 1985–2024 közötti időszak adataira építve vektorautoregressziós (VAR) modell alapján kimutatható, hogyan reagál az amerikai gazdaság a hirtelen EPU-növekedésekre. A modellben az amerikai reál GDP évesített negyedéves növekedési ütemét vizsgáltam, így az impulzusválasz-függvény azt szemlélteti, hogy egy gazdaságpolitikai bizonytalansági sokk milyen mértékben és időbeli lefutással befolyásolja a gazdasági növekedés dinamikáját. Az eredmények szerint az EPU emelkedése a következő 1–2 negyedévben statisztikailag szignifikáns módon csökkenti a gazdasági növekedés ütemét, majd ezt követően a növekedés helyreáll, és a negatív hatás nem tartós

forrás: saját szerkesztés
A bizonytalanság hatása azonban nemcsak a gazdasági növekedés, hanem a fogyasztói és termelői árak irányából is vizsgálható. Erre a célra további vektorautregressziós modelleket készítettem öt különböző árindex alapján:
- PCEPI, személyes fogyasztási kiadások árindexe,
- CPIEALL, a Fed kutatási célokra létrehozott árindexe,
- CPIAUCSL, fogyasztói árindex – szezonálisan igazított,
- PCUOMFGOMFG, termelői árindex – feldolgozóipari ágazatok,
- PPIACO, termelői árindex – összes áru
A VAR modell impulzusválaszai itt is azt mutatják, hogy a gazdasági bizonytalanság növekedése után az infláció az első 1–2 hónapban érdemben csökken. Ezt követően a negatív hatás fokozatosan mérséklődik, majd eltűnik. Az alábbi ábra azt mutatja be, hogyan reagál a Fed által kutatási célokra használt inflációs mutató (CPIEALL) az EPU-index hirtelen emelkedésére.

forrás: saját szerkesztés
Az Egyesült Államok gazdasági bizonytalansága
Az alábbi grafikonon a VIX, az EPU és a REU indexek láthatók az 1990-2023 közötti átlagértéküktől történő eltérés alapján. Az utolsó adatpontban látható, hogy a VIX gyakorlatilag az átlagérték közelében van, azaz nem jelez bizonytalanságot, az EPU esetében az 1-szeres szórás tartományán belül vagyunk, amely szintén nem tekinthető rendkívülinek, és normális eloszlást feltételezve az összes adat 66 százaléka ezen tartományon belül van. Mindkét indikátor esetében átlaghoz közeli értéket látunk, azaz nem jeleznek gazdasági bizonytalanságot. Ezzel szemben a REU-mutató átlagtól való eltérése jelentős. A 2-szigma fölötti érték azt jelzi, hogy a múltbeli adatok 95 százalékán az aktuálisnál kisebb átlagtól való eltérése volt az adatnak, azaz magas bizonytalanságot mérünk a makrogazdasági adatok alapján.

forrás: FEDS Notes
Az alábbi grafikonon jól látható, hogy a REU hosszabb időszakon (1960-2023 közötti adatokon) számított átlag esetében még jobban kilendült, eltávolodott az átlagtól. A koronavírus időszakában a mutató az átlagtól 7 szigmára, a 2023-as évben közel 4 szigmára mozdult ki. Ezek rendkívül ritka értékeknek tekinthető, melyek magas fokú bizonytalanságról árulkodnak a makrogazdasági adatok tekintetében.

forrás: FEDS Notes
A következő kép mutatja, hogy amíg a koronavírus járvány idején a munkaerőpiaci folyamatok eredményezték a bizonytalanságot, addig most a fő mozgatóerő az infláció.
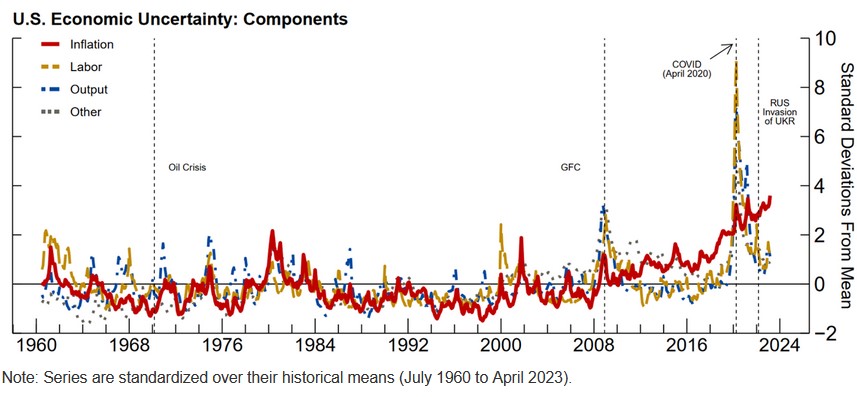
forrás: FEDS Notes
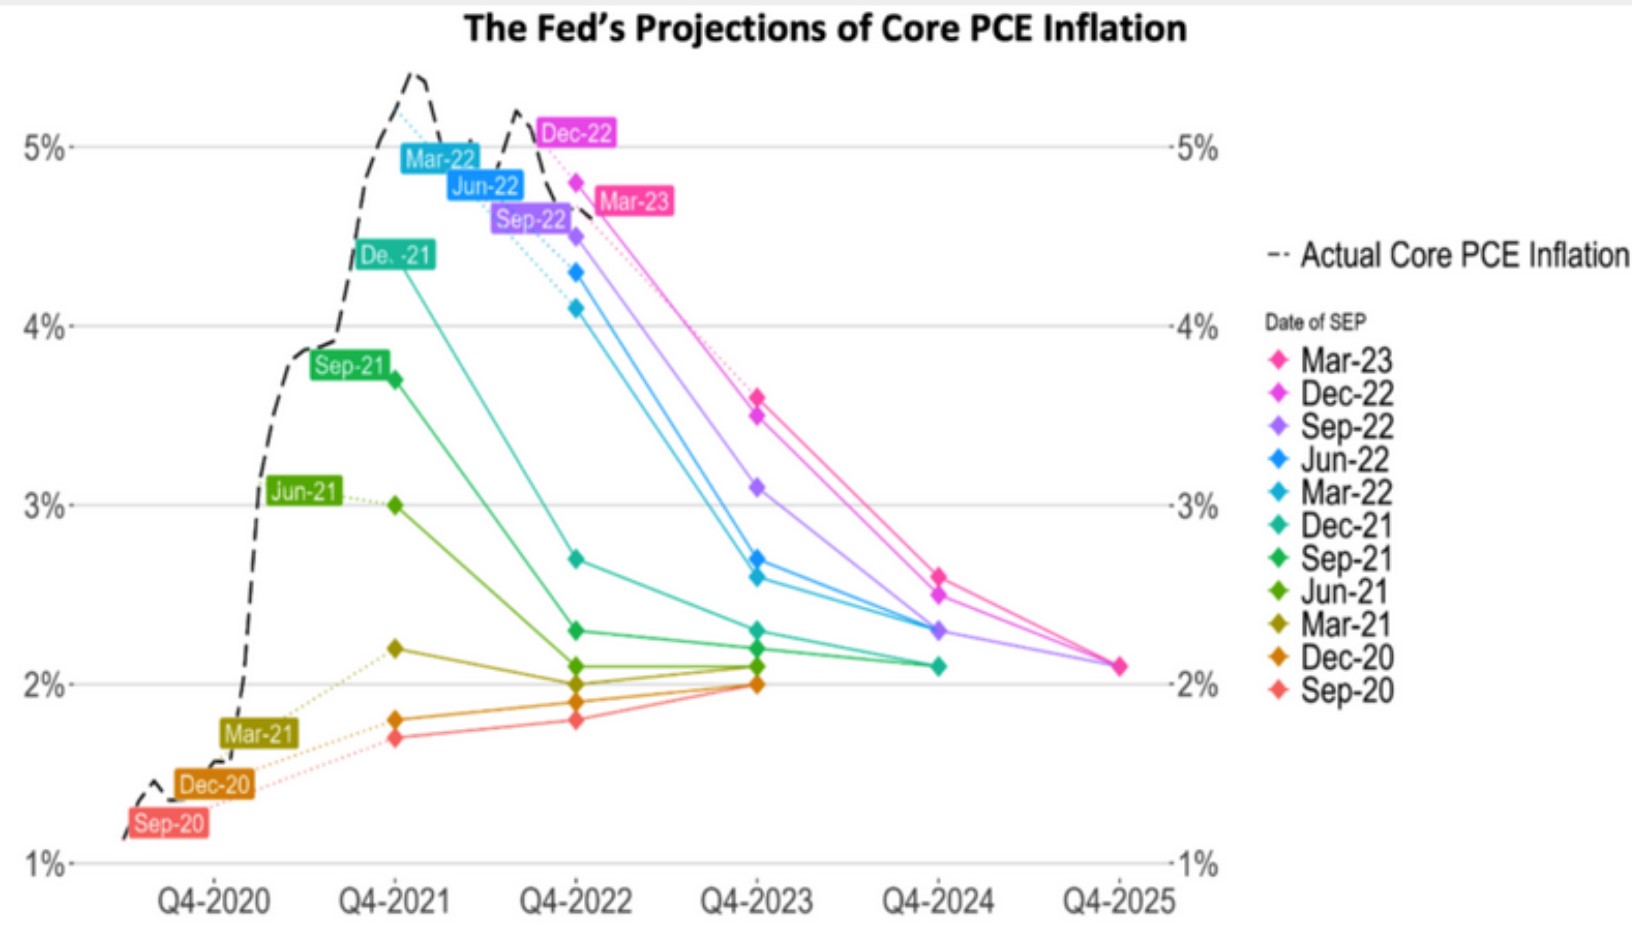
Ahogy az alábbi grafikonon látható, a Fed inflációs előrejelzésében az infláció jövőbeni pályája egyre inkább eltolódott a „magasabb”, „hosszabb” irányba, ahogy haladtunk előre az időben.
A következő ábrán a globális gazdaság 90 százalékát kitevő 38 ország (USA kivéve) makrogazdasági adataiból kialakított REU-index látható.

forrás: FEDS Notes
A meghatározó komponens jelenlegi ebben az esetben is az infláció, lásd alábbi képen.

forrás: FEDS Notes
Milyen hatása van a gazdaság kiszámíthatatlanságának?
Fentebb látható volt, hogy bizonyos eszközökkel jól tudjuk mérni a gazdaság kiszámíthatatlanságát, a bizonytalanságot. Számos elméletet ismerünk azzal kapcsolatban, hogy a kiszámíthatatlan gazdasági környezet rontja a hosszú távú gazdasági növekedést, csökkenti a fogyasztói keresletet, a társaságok profitját. Ezeknek a befektetési eszközök (kötvények, részvények) piacán is érezhető hatásai vannak. A témával kapcsolatban azonban meglehetősen kevés az emprikus vizsgálat, és ez adja az értékét a Global Inflation Uncertainty and its Economic Effects cím alatti tanulmánynak (lásd itt), mely kapcsolatot talált a gazdasági bizonytalanság (REU inflációs komponense) és a következő 12 hónap gazdasági folyamatai között.
Ahogy az alábbi grafikonon látható, azokban az esetekben, amikor az inflációval kapcsolatos bizonytalanság megnőtt (átlaghoz képest 3 szigma kilengés), a következő 12 hónapban átlagosan 0,25-0,5 százalékkal csökkent az ipari termelés, a fogyasztás, a beruházások volumene. A globális inflációs bizonytalanság (világoskék) negatív hatásai kisebbek voltak az amerikai gazdaságra nézve.

Összegezve a fentieket, azt láthatjuk, hogy a koronavírus járvány óta a világ egy olyan állapotba került, amelyben a makrogazdasági folyamatokat nagyon nehéz előre jelezni. Amíg a járvány alatt a munkaerőpiac, most az infláció jelenti a bizonytalanságot. A rossz hír az, hogy az inflációval összefüggő, globális és amerikai makroadatokon kimutatott bizonytalanság negatívan hat a reálgazdasági folyamatokra (ipari termelés, fogyasztás, beruházások). Ezek a folyamatok pedig lassabb gazdasági növekedést, fordulatokat, kihívásokat tartogathatnak a gazdaságpolitikusok, jegybankárok, illetve a befektetők számára.
A gazdasági bizonytalanság és a részvénypiaci hozamok
A gazdasági bizonytalanságot gyakran összefüggésbe hozzák a csökkenő részvényárakkal, csökkenő részvénypiaci hozamokkal. A témával kapcsolatos 2016-ban készült vizsgálat (Arouri et al.) 1900-2014 közötti időszakon állapította meg, hogy az EPU változása hat az S&P500 indexre. A szerzők regressziós modellje szerint az EPU és a részvénypiaci hozamok között negatív a kapcsolat, azaz az EPU emelkedésével csökkennek a részvénypiaci hozamok. A témával kapcsolatos újabb, kizárólag a jelenlegi gazdasági, monetáris környezetre fókuszáló vizsgálat nem ismert, ezért az alábbiakban Arouri et al. granger-oksági és regressziós modelljét megismételni 1997-2024 közötti időszakon, kibővítve néhány további vizsgálattal. A kérdések:
- Van kapcsolat az EPU és a részvénypiac között?
- A magas bizonytalanságban alacsonyabbak a részvénypiaci hozamok?
- Az EPU segíthet a részvénypiaci visszaesések (10 és 20 százalékos) előrejelzésében?
Az oksági vizsgálathoz mindkét idősort (EPU és SPX) stacionáriussá alakítottam (ADF p=érték <0,001), így a havi relatív változást vetjük össze. A vizsgálatnál figyelembe vettem, hogy oksági kapcsolat az idősorok késleltetésével mutatható ki, és az optimális késleltetés megállapításához AIC, BIX és HQC tesztet végeztem. Azért, hogy a vizsgálat szabadságfoka összhangban legyen a rendelkezésre álló adatokkal, a takarékosság elvét követve, a fenti három módszer által ajánlott legkisebb késleltetést vettem alapul, mely 1 hónap lett. Az eredmények azt mutatják, hogy az EPU 1 hónappal késleltetett értékének változása és az S&P500 index hozamának változása között nincs oksági kapcsolat. Ugyanakkor az S&P500 index hozamának 1 hónappal késleltetett értéke okozója az EPU változásának.
|
Okság |
P-érték |
Késleltetés |
|
EPU(-1) -> SP500 |
0,6027 |
1 hó |
|
SP500(-1) -> EPU |
< 0,001 |
1 hó |
Az eredeti Arouri et al. (2016) által készített regressziós módszert is felépítettem, ahol az SP500 index változását magyarázzuk az EPU index és az SP500 index egy hónappal késleltetett változásával, de a parciális F-tesztek statisztikailag inszignifikánsak a késleltetett változók esetében, de a részvénypiaci hozamokkal párhuzamosan mért EPU változás (mEPU néven, lásd alábbi táblázat) negatív kapcsolatról árulkodik (regressziós együttható -0,059, P<0,001).

Ha bevezetünk egy dummy változót, mellyel a negatív részvénypiaci hozamok időszakában vizsgáljuk az EPU változását (EPUinter), akkor megállapítható, hogy amikor az SP500 hozama negatív, az EPU változásának erőteljesebb (negatív) hatása van a hozamra. Tehát a negatív hozamú időszakokban az EPU növekedése jelentősen csökkenti az SP500 hozamát. Ezzel a regresszió magyarázóereje a korábbi 5,6 százalékról 8,6 százalékra emelhető.
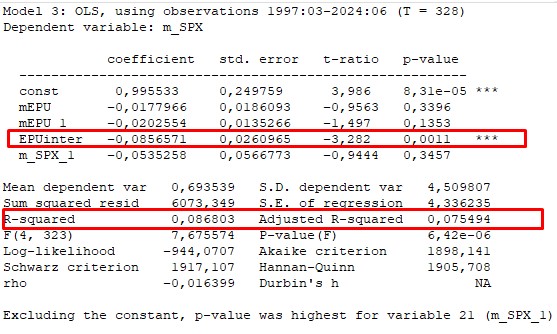
Ha pedig a legnagyobb visszaeséssel járó (alsó 20%) tőzsdei hozamokat vizsgáljuk, akkor az EPU változását jelző interakciós változó még erőteljesebb negatív kapcsolatot fed fel, statisztikailag szignifikáns módon. Ekkor már a magyarázóerő 10,5 százalékra növekszik.

Mivel mindkét eredeti változó trendet tartalmaz, így kointegrációs vizsgálatot is végeztem, de az eredmények itt sem teszik lehetővé (p-érték=0,12) az együttmozgás megállapítását. A fentiek ugyanakkor nem jelentik azt, hogy meghatározott szintek mellett nem alakul ki kapcsolat a két változó között. Például magasabb EPU vagy nagyobb EPU-változás (krízis) esetén megjelenik a kapcsolat, de kisebb EPU-változás (nyugalmi időszak) esetén nem mutatható ki. A fentiek miatt mind az EPU-változását, mind az S&P500 index változását felbontottam három jelre az alábbiak szerint:
- 1-es érték, ha az idősor változása az alsó kvartilisbe tartozik (nagy EPU vagy S&P500 visszaesése).
- 2-es érték ha az idősor változása a felső kvartilisbe tartozik (nagy EPU vagy S&P500 növekedés).
- 0 érték minden egyéb eset, semleges jelzés.
A maximum likelihood eljárással végzett becslés arról árulkodik, hogy az EPU változása és az 1-es állapot (S&P500 visszaesés) között pozitív a kapcsolat, azaz az EPU emelkedés növeli az 1-es állapot (részvénypiaci visszaesés) kialakulásának valószínűségét. A 2-es állapottal összefüggésben nincs statisztikailag szignifikáns eredmény (de negatív kapcsolat mutatható ki). A vizsgálatot az EPU-változás 1-12 hónapos késleltetésén is elvégeztem, de statisztikailag szignifikáns eredmény csak a fenti esetben mutatható ki.
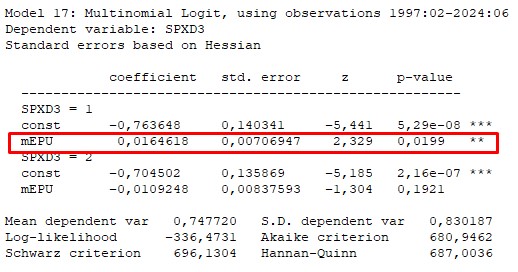
forrás: saját szerkesztés
A fenti vizsgálatot elvégeztem az EPU-indikátor értékén is, azaz nem a havi változást vizsgálva. A 0-12 hónapos késleltetéssel elvégzett vizsgálatok nem árulkodnak kapcsolatról, azaz a fenti képen látható eredményen túl, nem mutatható ki kapcsolat a két változó között. Ha a vizsgálat irányát megfordítjuk, és a fenti 0,1,2, értékeket az EPU index változásához kötjük, akkor az eredmények azt mutatják, hogy az S&P500 index havi változása és az EPU index 2-es kategória között negatív a kapcsolat, azaz a csökkenő S&P500 index növeli annak a valószínűségét, hogy nagy EPU-növekedés következik be. Az S&P500 index havi változásának egy hónappal késleltetett értéke statisztikailag szignifikáns pozitív kapcsolatról árulkodik, azaz az S&P500 index növekedése növeli annak a valószínűségét, hogy alacsony EPU-változás alakul ki (nyugodt időszak).
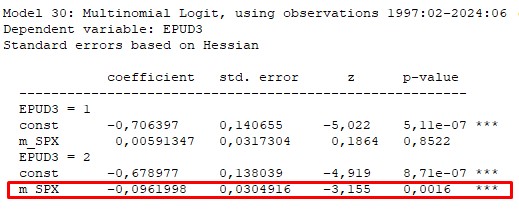
forrás: saját szerkesztés
A fentiek tehát arra utalnak, hogy nem az EPU változása jelzi előre a részvénypiaci folyamatokat, hanem a részvénypiaci folyamatok jelzik előre az EPU változását. Az alábbi modellben az EPU-változást leíró összefüggés látható, melyben az EPU és az S&P500 index havi változásának 1 hónappal késleltetett értékei a magyarázóváltozók. A kapcsolat szignifikáns és negatív, azaz az S&P500 index egy hónappal korábbi csökkenése növeli az EPU-változás mértékét.
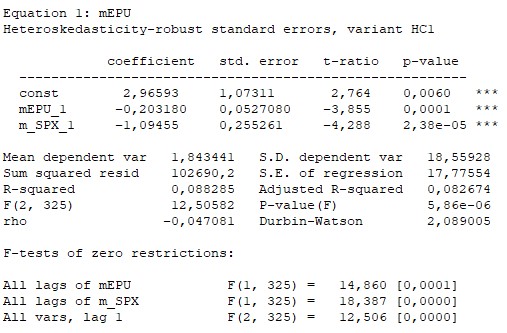
forrás: saját szerkesztés
Az alábbi grafikon a hozamváltozás sokkjának (S&P500 index kétszeres szorás) EPU-ra gyakorolt hatását szemlélteti, azaz emelkedő hozamok csökkenő EPU-t eredményeznek a következő 1-2 hónapban. A zöld görbe a becsült hatás, a szürke sáv egy 10 ezer bootstrap szimuláción alapuló 90 százalékos konfidencia sáv. Mivel a konfidencia sáv szűk, így a hatás viszonylag pontosan felmérhető.
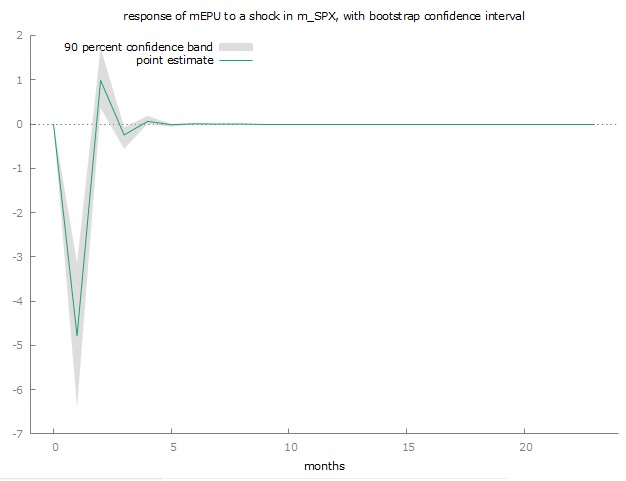
forrás: saját szerkesztés
Az S&P500 index változásának 0-12 hónapos késleltetéseit figyelembe véve további statisztikailag szignifikáns kapcsolat nem figyelhető meg. A részvénypiaci átlaghozamokban különbséget mutathatunk ki az EPU 1-es és 2-es állapot szerint, azaz a magas EPU változások (krízisek) időszakában a részvénypiaci átlagos havi hozama -0,8%, az alacsony EPU-változások (nyugodt) időszakok átlagos havi hozama 1,3%. A fenti két kategória átlagára végzett kétmintás t-teszt megerősíti, hogy a két kategória átlaghozama statisztikailag szignifikánsan eltér (p-érték 0,001). Az S&P500 index teljes időszakon mért havi hozama 0,7 százalék.
|
|
d_EPU felső kvartilis |
d_EPU alsó kvartilis |
p-érték |
|
Átlagos havi hozam (SP500) |
-0,82% |
1,3% |
0,001326 |
Térjünk ki a részvénypiaci 10 és 20 százalékos visszaesésekre is. Ebben az esetben arra fókuszálunk, hogy az EPU magyarázatot adhat, esetleg előre jelezheti a részvénypiacon bekövetkező 10 és 20 százalékot meghaladó visszaeséseket. Az alábbi képen az időszak alatti visszaesések láthatók, ahol a -10 és a -20 százalékos szinteket jelöltük meg.
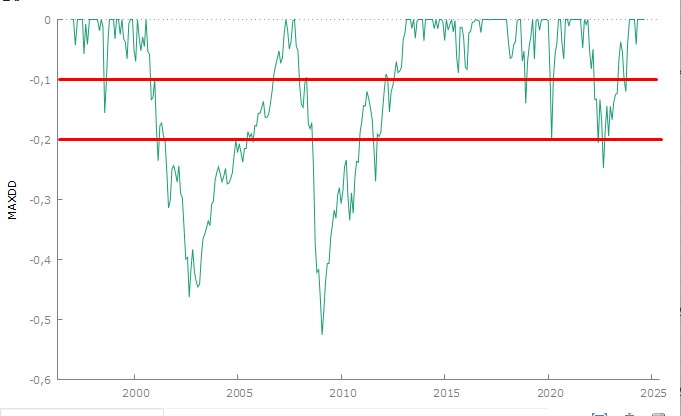
forrás: saját szerkesztés
Az alábbi összefoglaló táblázat mutatja, hogy az EPU 1-12 hónapos időtávon késleltetett változása és a 10-19,9 százalék közötti visszaesések között nincs kimutatható kapcsolat.

forrás: saját szerkesztés
Ugyanerre az eredményre jutunk, ha a 20 százaléknál nagyobb visszaeséseket vizsgáljuk.
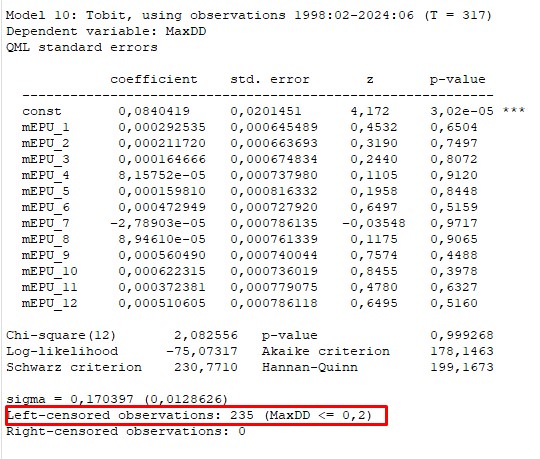
forrás: saját szerkesztés
Összegezve a fentieket, az EPU és a részvénypiaci hozamok között van kapcsolat. A nagy EPU emelkedés (krízisek) időszakában alacsonyabb, az alacsony EPU emelkedés (nyugalom) időszakában magasabb az átlaghozam a változással egyidejűleg mérve. Az oksági vizsgálat pedig arra utal, hogy inkább a részvénypiaci folyamatok jelzik előre az EPU változását semmint az EPU jelezné előre a részvénypiaci hozamok változását 1997-2024 közötti időszakon vizsgálva. Továbbá az EPU nem járult hozzá ahhoz, hogy a részvénypiaci visszaeséseket (10 és 20 százalékot meghaladó) előre jelezzük. A vizsgálat részleteit előadásunkon beszéljük meg, lásd itt.
A politikai kockázat és az osztalékfizetés kapcsolata
Bár a politikai kockázat mérésének legismertebb mutatója az EPU-index, a legnagyobb probléma az indikátorral, hogy makrogazdasági szinten fejezi ki a gazdaságpolitikai kockázatot, amely iparáganként, társaságonként eltérő szintet érhet el. A fentiek miatt tekinthető Hassan és szerzőtársainak (2019) munkája különlegesnek, ugyanis elkészítették azt a módszertant, mellyel tőzsdei társaságok különböző kockázati dimenzióit felmérhetjük a gyorsjelentések feldolgozásával (különböző automatikus nyelvfeldolgozási módszerekkel). A fentiek alapján egy nyilvános adatbázisban (lásd itt) elérhető az egyes amerikai vállalatok politikai, környezeti, intézményi, adózási, technológiai stb. kockázata, melyek közül most csak a politikai kockázattal foglalkozunk. Az alábbi grafikonon az Apple gyorsjelentésein alapuló politikai hangulat indikátora látható, melyet a fenti adatbázisból emeltem ki.
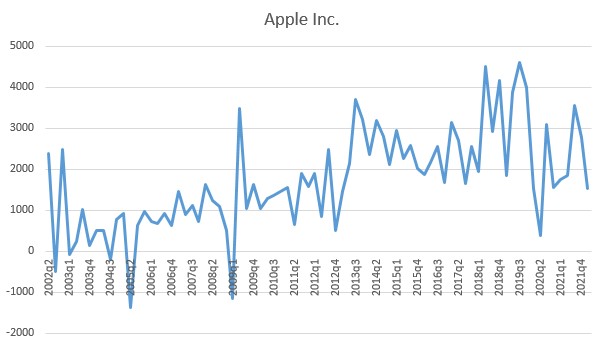
forrás: saját szerkesztés
A gazdaságpolitikai kockázatok változása azért fontos a befektetők számára, mert hatást gyakorolhat a társaságok osztalékfizetési és saját részvény-visszavásárlási programjaira. Tegyük ehhez azt is hozzá, hogy mind az osztalékfizetés, mint a részvény-visszavásárlás jelentősen érinti a befektető által elérhető hozamot. Ugyanakkor a témával kapcsolatos elméleti irányzatok ellentmondásosak. Az egyik szerint, ha a politikai hangulat negatív akkor a vállalatok alacsonyabb osztalékot fizetnek a jövőben, mert a vállalatok jövőbeli finanszírozási nehézségekre számítanak, inkább megtartják a készpénzt, így kevesebb osztalékot fizetnek. Ezzel ellentmondásban, a másik irányzat azt állítja, hogy a negatív politikai hangulat időszakában a vállalatok magasabb osztalékot fizetnek, mert a rossz politikai hangulat növeli annak a valószínűségét, hogy a vezetők nem lesznek képesek hatékonyan felhasználni a társaság rendelkezésére álló pénzt. Eszerint tehát a részvényesek nyomást gyakorolhatnak a vállalatra, hogy osszon ki nagyobb osztalékot vagy hajtson végre részvény-visszavásárlást, ezzel megakadályozva a vezetők által a jövőben végrehajtott nem hatékony beruházásokat.
A témában készült új vizsgálat szerint az utóbbi elmélet a helyes, azaz a fent hivatkozott adatbázis politikai hangulatindikátorát felhasználva, 34 ezer cégéven mutatta ki, hogy a politikai hangulat és az osztalékfizetés (előző évi nyereség arányában mérve) között negatív a kapcsolat. Az eredményeket különböző módszerek is megerősítik, például lineáris regresszió (OLS), cenzurázott nemlineáris modell (Tobit), kétlépcsős panelregressziós módszer (Fama-MacBeth), lásd alábbi táblázatban. Mindegyik esetben statisztikailag szignifikáns negatív kapcsolat figyelhető meg a politikai hangulat (PSENT) és az osztalék-kifizetés mértéke között.
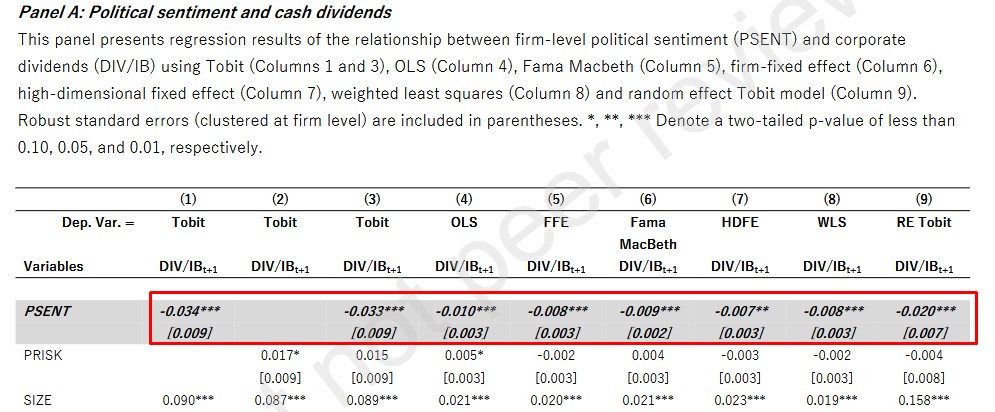
Forrás: Hossain (2024)
Hasonló összefüggést azonban nem lehet kimutatni a sajátrészvény visszavásárlásokkal kapcsolatban, lásd alábbi táblázat regressziós együtthatóit.
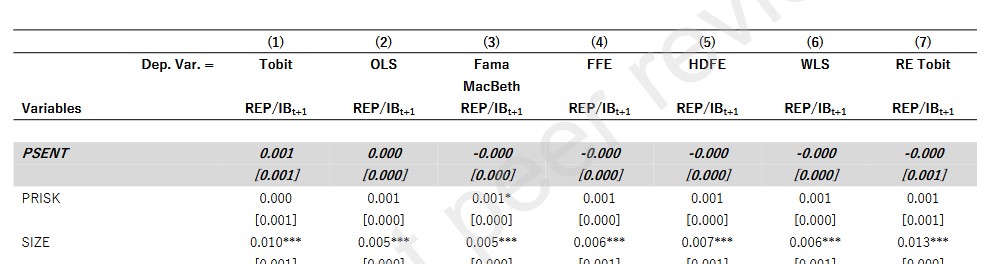
Forrás: Hossain (2024)
Összegezve a fentieket, a politikai hangulat és az osztalékfizetési arány (payout ratio) között negatív a kapcsolat. A jelenség azoknál a vállalatoknál erősödik fel, melyek növekedési lehetőségei korlátozottak. Úgy tűnik, hogy a saját részvény-visszavásárlásokra nem gyakorol hatást a politikai kockázat.