ATR indikátor jelzései, 8 kereskedési módszer az ATR indikátor segítségével
Ma egy érdekes indikátorral ismerkedünk meg. Bár belépő jelzésekre önmagában jellemzően nem alkalmas, sok kereskedési technikában jelen van. Az ATR az árfolyam ingadozásának mértékét, az átlagos árfolyamtartományt mutatja meg. Több indikátor és kereskedési szabály is felhasználja az értékét, így olyankor is találkozhatunk vele, amikor közvetlenül nem az ATR-t figyeljük. Röviden a tartalomból:
- Mit kell tudni az ATR indikátorról?
- Hogyan állítsd be az ATR indikátort?
- Milyen értékekkel használjuk az ATR indikátort?
- Az ATR pips indikátor beállításai
- ATR indikátor felhasználása instrumentumválasztásnál
- ATR indikátor felhasználása a stoptávolság meghatározásánál
- ATR indikátor felhasználása objektív értékek megadására
- ATR indikátor felhasználása robotoknál
- ATR indikátor értéke / spread értéke
- ATR indikátor és a piaci helyzet
- ATR indikátor változása - kilépés a minimális értéksávból
- ATR indikátor változása - magas értéksáv
Mit kell tudni az ATR indikátorról?
Az ATR, azaz az Average True Range indikátor a beállított perióduson belüli átlagos árfolyamtartományt méri. A volatilitás egyik elterjedt technikai mutatója, amely az árfolyammozgások nagyságáról ad információt, azok irányáról viszont nem. Welles Wilder fejlesztette ki több más indikátorral együtt, amelyekről itt beszéltünk bővebben:
- Tévedések az RSI indikátorral kapcsolatban
- ADX indikátor: Wilder Directional Movement (ADX) tőzsdestratégia
- Parabolic SAR indikátor: Mennyire megbízható?
Az ATR számítása során először meghatározzuk a True Range (TR) értékét. Ehhez az alábbi három különbséget vizsgáljuk:
- Az aktuális gyertya maximuma és minimuma közötti különbség.
- Az aktuális gyertya maximuma és az előző gyertya záróára közötti különbség abszolút értéke.
- Az aktuális gyertya minimuma és az előző gyertya záróára közötti különbség abszolút értéke.
A három érték közül a legnagyobb lesz a True Range (TR). Például ha az aktuális gyertya maximuma 105, minimuma 100, az előző záróár pedig 98, akkor a három érték 5, 7 és 2. A TR ebben az esetben 7. Mivel két számítás az előző gyertya záróárát is figyelembe veszi, az indikátor a kereskedési rések hatását is érzékeli. Ez főként olyan termékeknél fontos, amelyek árfolyamában egyik kereskedési napról a másikra jelentős rés alakulhat ki. A TR az árfolyam egységében kifejezett tartományt méri, és nem százalékos változást.
Az ATR-t ezekből a TR-értékekből számítjuk ki. A MetaTrader 4 beépített ATR-indikátora az adott periódus TR-értékeinek egyszerű mozgóátlagát használja. Wilder eredeti számítása simított átlaggal dolgozik, ezért azonos periódusbeállítás mellett más platformokon kisebb eltérések lehetnek. Az ATR tehát az átlagos árfolyamtartományt jellemzi, és önmagában nem jelzi előre a következő gyertya mozgásának irányát vagy nagyságát. Arra is érdemes odafigyelni, hogy az ATR a technikai indikátorok közé tartozik, amelyek sajátosságairól az alábbi előadáson beszéltünk.
Az ATR indikátor használata a grafikonrajzoló programokban
A fenti számításokat természetesen nem kell kézzel elvégeznünk, mert az ATR szinte minden grafikonrajzoló és kereskedési felületen elérhető. A MetaTrader 4-ben is megtaláljuk, így az ottani beállításokat mutatom be. A platformon két ATR-változattal is találkozhatunk. A beállítási paneljük eltérhet, de alapvetően ugyanazt a feladatot látják el. Én az Oszcillátorok között találhatót mutatom be, mert ott majdnem mindent egy panelen lehet beállítani.
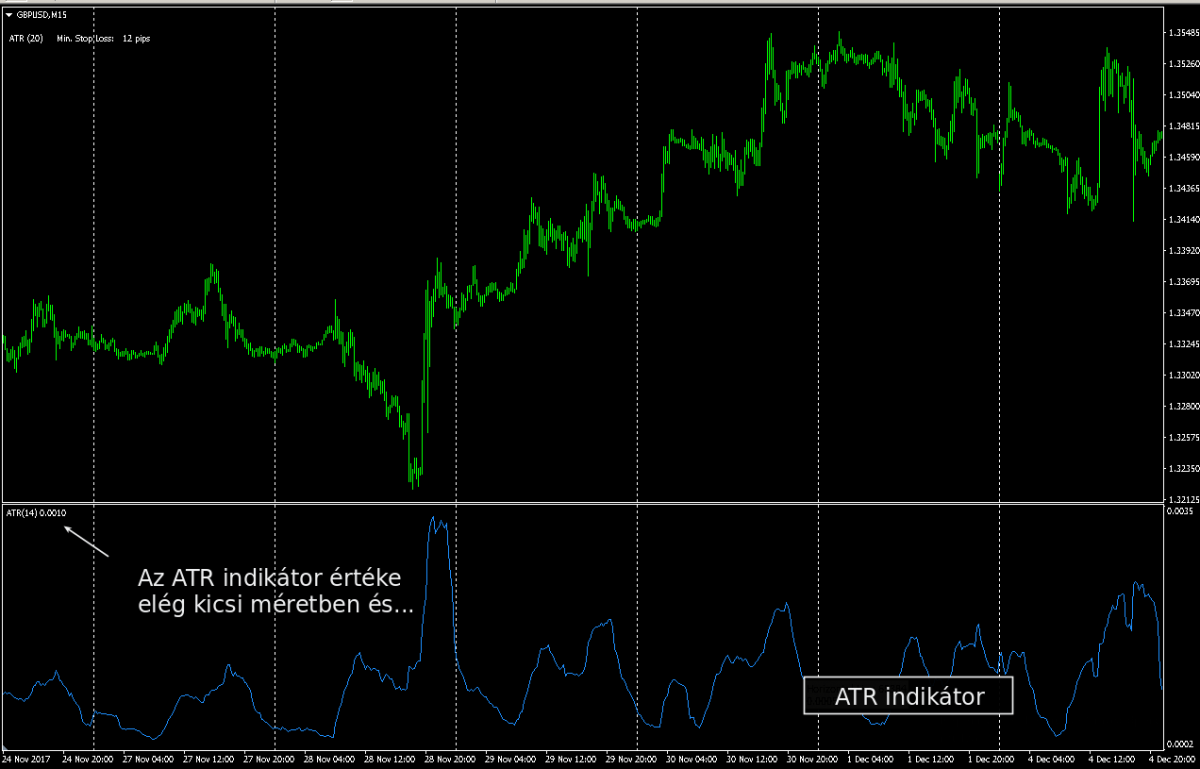
Első ránézésre nem túl informatív az indikátor. Ha nem ismernénk a számítását, akár azt is gondolhatnánk, hogy a vonalának kevés köze van a grafikonon látható mozgásokhoz. A TR számítását ismerve azonban könnyebb értelmezni a változását. Az ATR a gyertyák átlagos árfolyamtartományát mutatja, vagyis azt, hogy az árfolyam mekkora sávban ingadozott a vizsgált időszakban. A mozgások irányáról önmagában nem ad információt.
Ezzel több hasznos információt kaphatunk:
- Az elmúlt 14 gyertyában az ATR(14) szerint mekkora volt az átlagos árfolyamtartomány, például pipben kifejezve?
- Az adott termék jellemzően nagy vagy kis tartományban mozog egy gyertya alatt?
- Hogyan változott az árfolyam ingadozásának mértéke a korábbi időszakokhoz képest?
- A mostani gyertya tartománya hogyan viszonyul a korábbi gyertyák ATR-értékéhez?
Hogyan állítsd be az ATR indikátort?
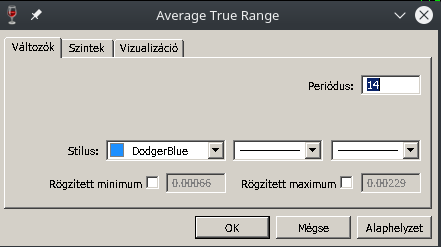
A MetaTrader 4-ben lévő ATR-indikátorok legfontosabb beállítási lehetősége a periódusszám. Az alapérték rendszerint 14, de használatos a 20-as és a 100-as beállítás is. A stílus beállítása a vonal színére, vastagságára és típusára terjed ki. Bizonyos vonalstílusok csak vékony vonal esetén választhatók, ez a MetaTrader 4 megjelenítési sajátossága. Rögzített minimumot és maximumot is megadhatunk az indikátor ablakában.
Ebben az esetben az indikátor ablaka nem automatikusan a grafikonon látható legkisebb (66 pip, azaz 0,0066) és legnagyobb (0,0149, azaz 149 pip) ATR-érték között osztja be a rendelkezésre álló helyet, hanem a megadott értékek között. A példában ez a tartomány 0 és 200 pip közötti, ami a devizapár árfolyamának egységében 0 és 0,0200 közötti skálát jelent. Így könnyebb értelmezni az ATR elhelyezkedését a rögzített skálán, bár a hullámzás kisebbnek látszhat.
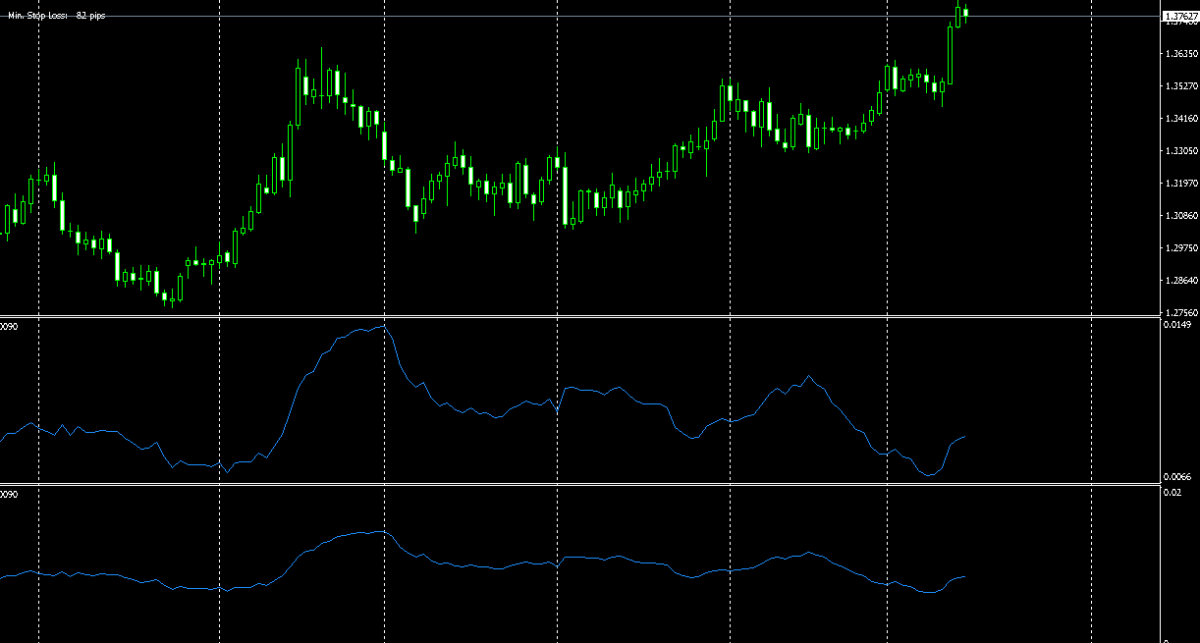
Ezenkívül a Szintek fülön különféle értékeket adhatunk meg, hasonlóan a Stochastic, CCI vagy RSI indikátorhoz. Figyeljünk arra, hogy az alapindikátor a beírt értékeket az instrumentum árfolyamának egységében értelmezi. A példában, ahol 1 pip 0,0001 árfolyamegységnek felel meg, a 200 pipes szinthez 0,0200-at kell beírni. Egy indexnél, például a DAX-nál, ahol pontokban gondolkodunk, más számot kell megadni. A függőleges tengelyről leolvasható az ATR értéke, ebből következtethetünk a megfelelő formátumra. A Vizualizáció fülön azt állíthatjuk be, mely idősíkokon jelenjen meg az indikátor.
Milyen értékekkel használjuk az ATR indikátort?
Az ATR alapbeállítása a kereskedési felületeken rendszerint 14 periódus. Ez sok célra használható kiindulópont, hiszen többnyire az elmúlt időszak árfolyamtartományának mértékét szeretnénk követni, és ebből önmagában nem kapunk belépési jelzést. Más beállítás is megfelelő lehet, ha tudjuk, milyen időtávot és milyen érzékenységű mutatót szeretnénk vizsgálni. Egy részvénykereskedő például napos grafikonon az ATR(20)-at használhatja, amely hozzávetőleg négy kereskedési hét árfolyamtartományát foglalja össze.
Használatos a 100-as ATR-beállítás is. Ez hosszabb időszak átlagos árfolyamtartományát mutatja, és lassabban reagál az átmeneti kilengésekre, valamint az alacsony volatilitású szakaszokra. Az extrém mozgások hatása azonban ebben is megjelenik, ezért a nagyobb periódusszám nem szünteti meg a kiugró értékek befolyását.
A MetaTrader 4 alap ATR-indikátorai viszonylag kis méretben, az instrumentum árfolyamának egységében jelenítik meg az értéket. Ez devizapároknál kényelmetlen lehet, ezért többféle kijelzőt készítettek hozzájuk. Akinek nagyobb méretben vagy pipben van szüksége az ATR-re, az is találhat megfelelő változatot. Én most egy egyszerű kiegészítőt mutatok be, amely devizapároknál pipben írja ki az adott idősík ATR-értékét, és egy szorzóval módosítani is tudja a kijelzett számot. Ennek a hasznosságát a következő részben tárgyalom. Az ATR pips indikátor itt tölthető le.
Az ATR pips indikátor beállításai
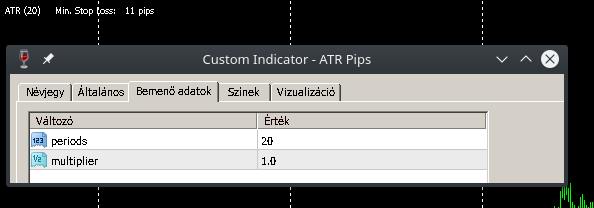
Két beállítási lehetőséget ad. Az egyik a kívánt periódus, amely alapbeállítás szerint 20, a másik a multiplier, amellyel a mért ATR-értéket megszorozza. Alapbeállítás szerint ez 1,0, vagyis a számított ATR-t mutatja. Mivel a forráskódot is mellékeltem, a beállítások igény szerint módosíthatók.
Mire használjuk az ATR indikátort a tőzsdei és forex kereskedésben?
A következő részekben az ATR legfontosabb felhasználási lehetőségeit tekintjük át. Az indikátor a volatilitás mérésén túl az instrumentumválasztásnál, a stopmegbízások elhelyezésénél és a kereskedési költségek értékelésénél is segítséget nyújthat. Ezeknél mindig azt kell szem előtt tartani, hogy az ATR múltbeli árfolyamadatokból számolódik, ezért a jövőbeli mozgásokat nem garantálja.
1) ATR indikátor felhasználása instrumentumválasztásnál
Eltérő kereskedési technikákat használunk, eltérő idősíkon és eltérő elvárásokkal. Van, aki a lassabban mozgó, kényelmesebben kereskedhető instrumentumokat szereti, más pedig skalpolni szeret egy gyorsan mozgó devizapáron. Valószínűleg eltérő termékek felelnek meg ezeknek a céloknak. Ha ismerjük az igényeinket, ki tudjuk választani a megfelelő dinamikájú instrumentumot. Erre az ATR is használható, hiszen megmutatja, hogy az adott idősíkon mekkora volt a termék átlagos árfolyamtartománya. Ha eldöntjük, milyen alacsony vagy magas volatilitást tartunk elfogadhatónak, alsó és felső szűrési határt rendelhetünk az ATR értékéhez. Ezeket a határokat a saját stratégiánkon érdemes ellenőrizni.
Az eltérő árszinten kereskedett részvények összehasonlításánál az ATR százalékos formában is hasznos lehet. Ehhez az ATR értékét elosztjuk az aktuális árfolyammal, majd megszorozzuk százzal. Ha egy 100 dolláros részvény ATR-je 2 dollár, akkor az ATR 2%, míg egy 500 dolláros részvény 5 dolláros ATR-je csak 1%. Így az árfolyamszint különbsége kevésbé torzítja az összehasonlítást. Ez a százalékos mutató is múltbeli árfolyamtartományt ír le.
Saját példám az ATR használatához
Saját kereskedési szűrőként korábban azt használtam, hogy a negyedórás grafikonon az ATR(100) haladja meg a 10 pipet. Ha ez alá esett egy devizapár értéke, akkor azon nem kerestem skalpolási vagy más rövid, napon belüli belépési lehetőséget. A küszöbérték az én kereskedési igényeimhez kötődött, ezért más devizapárnál, költségszintnél vagy stratégiánál eltérő határ lehet indokolt.
Ez szubjektív érték, amelyet minden kereskedőnek a saját stratégiájához kell igazítania. Miért 100 az ATR periódusszáma? Mert így a mutató kevésbé reagál a hajnali, alacsony aktivitású időszakokra. Egy ATR(14) az M15-ös, azaz 15 perces grafikonon 14 gyertyát, összesen 3,5 órát fog át, így reggel szinte kizárólag a passzív éjszakai időszakot tükrözheti. Az ATR(100) ugyanitt 100 gyertyát, vagyis 25 órát fed le. Ez hosszabb áttekintést ad, ugyanakkor a korábbi mozgások hatása is tovább megmarad benne. Napon belüli kereskedésnél érdemes mérlegelni, mennyi régebbi adatot szeretnénk a volatilitás értékelésébe bevonni.
2) ATR indikátor felhasználása a stoptávolság meghatározásánál
A kereskedési technikák eltérő stopelhelyezési szabályokat írnak elő. Más távolságra lehet szükség egy rövid távú kereskedésnél, és másra akkor, ha hosszabb ideig szeretnénk tartani a pozíciót. Az ATR segítségével a stop távolságát az aktuális, illetve a közelmúltban megfigyelt árfolyamingadozáshoz igazíthatjuk. Ha például egy instrumentum ATR-je 20 pont, akkor a kétszeres ATR-távolság 40 pontot jelent. Ezzel összevethetővé válnak a stopok különböző időszakokban és instrumentumokon. A megfelelő távolságot azonban a stratégia logikája, a kereskedési költségek és a vállalt kockázat alapján kell megválasztani.
Saját példám az ATR használatához
Saját szabályként a stopot jellemzően legalább két ATR-értéknyi távolságra helyeztem a belépési ponttól, mert szerettem volna elkerülni, hogy egy szokványos, rövid ellenirányú kilengés azonnal lezárja a pozíciót. A nagyon távoli, 8-10 ATR nagyságú stopokat viszont általában kerültem, mert ekkora veszteségtartomány már kevésbé illett a kereskedési tervemhez. Ezek személyes határok, nem tekinthetők általánosan optimális értékeknek. Arra is figyelni kell, hogy a kétszeres vagy tízszeres ATR-távolság önmagában semmit nem mond arról, hány gyertya alatt érheti el az árfolyam a stopot.
A minimális ATR-távolság előírása azért is hasznos lehet, mert segít elkerülni a túl szűk stopokból adódó, indokolatlanul nagy pozícióméretet. A kezdő kereskedők gyakran törekszenek nagyobb pozícióra, mert ezzel a lehetséges nyereség is emelkedik. Ha azonban ugyanakkora pénzbeli kockázat mellett a stopot egyre közelebb helyezik, a stratégia által indokolt szint helyett a kívánt pozícióméret határozza meg a kilépést. Egy kisebb piaci kilengés így könnyebben lezárhatja a kötést.
A helyes sorrend az, hogy előbb meghatározzuk a kereskedési terv szerinti stop helyét és az ügyletenként vállalható veszteséget, majd ehhez igazítjuk a pozíció méretét. A számításnál figyelembe kell venni az instrumentum pontértékét, a költségeket és a végrehajtásból adódó eltéréseket is. Az ATR pips indikátor ebben emlékeztetőként segíthet, mert megjeleníti a „Min. Stop Loss” távolságot.
3) ATR indikátor felhasználása objektív értékek megadására
Sok, főleg szintekhez kötött kereskedési technika úgy írja elő a stop elhelyezését, hogy azt az utolsó mélypont alá, vagy egy adott mozgóátlag megfelelő oldalára kell tenni. Ez egy gyakorlott kereskedőnek érthető lehet, egy kezdőnek azonban további kérdéseket vet fel. Mekkora távolság számít elegendőnek?
- Az utolsó mélypont alá mennyivel? Egy pippel vagy százzal?
- Mekkora a kellő távolság? Egy pippel vagy százzal?
Jogos igény, hogy ennél pontosabb, könnyebben ellenőrizhető szabályokat használjunk. A konkrét, pipben megadott távolság nem minden esetben megfelelő, mert ugyanaz a 20 pip egészen mást jelent egy 15 perces és egy napos grafikonon. Az instrumentum volatilitása is számít, hiszen egy alig mozgó devizapárnál a 20 pip jelentős lehet, míg egy jóval ingadozóbb terméknél csekély. Az ATR lehetőséget ad arra, hogy a stop elhelyezéséhez használt távolságot az instrumentum és az adott idősík közelmúltbeli árfolyamtartományához igazítsuk. Ettől a szabály egyértelműbb lesz, de a megfelelő ATR-szorzót továbbra is tesztelni kell.
4) ATR indikátor felhasználása robotoknál
A fenti, általánosan megfogalmazott kereskedési szabályokat egy gyakorlott kereskedő tapasztalatból is értelmezheti. Egy robotnak azonban számszerű feltételekre van szüksége. Pontosan meg kell határozni például, milyen távolságra kerüljön a stop az előző mélypont alá, vagy mikor tekintünk túl közelinek egy szintet. Az ATR ebben segíthet, mert az egyes instrumentumokhoz és idősíkokhoz igazítható mértékegységet ad a távolságok meghatározásához.
Ha már a robot tervezésekor gondolunk arra, hogy egy érték az instrumentum és az idősík volatilitásához igazodjon, beépíthetjük az ATR figyelését. Érdemes megadni, milyen minimális és maximális távolságra kerülhessen a stop, és mely esetekben maradjon el a pozíciónyitás. Erre egy korábbi tesztrobotom jó példa. A TrendMagic indikátor pontja alapján helyezte el a stopot, amely négyórás grafikonon az általam vizsgált esetek többségében 30-60 pipre került. Előfordult azonban néhány olyan helyzet is, amikor a távolság csupán 5-10 pip volt, például szűk oldalazásban, alig mozgó piacon.
Ilyenkor, ha ugyanakkora pénzbeli veszteségkeretet használunk, a kisebb stoptávolság miatt a robot a megszokottnál lényegesen nagyobb pozíciót nyithat. Néhány ilyen ügylet aránytalanul nagy hatást gyakorolhat a visszatesztelés eredményére. Ezért a minimális ATR-alapú stoptávolság mellett a maximális pozícióméretet is célszerű korlátozni, és a tesztben a spreadet, a jutalékot, valamint a csúszást is figyelembe venni. Így kisebb az esélye annak, hogy néhány nehezen végrehajtható ügylet túl kedvező képet adjon a stratégiáról. A robottervezés témájával itt foglalkoztunk bővebben.
5) Az ATR indikátor és a költséghatékonyság
Az instrumentumok kiválasztásáról már volt szó, hiszen más időtávhoz és kereskedési stílushoz eltérő volatilitású eszköz lehet megfelelő. Önmagában azonban az ATR értéke kevés annak eldöntéséhez, hogy egy termékkel milyen költségek mellett érdemes kereskedni. Egy 100-200 pipnyi napi árfolyamtartomány első ránézésre vonzó lehet a napon belüli kereskedéshez, de 15 pipes spread mellett már egészen más a helyzet. Ezért a mozgás mértékét a kereskedési költségekkel együtt érdemes vizsgálni. Erre használható egyszerű viszonyszám az ATR és a spread hányadosa.
Az ATR értéke / spread értéke
Ez az arány a korábbi átlagos árfolyamtartományt a pillanatnyi spreadhez viszonyítja, így az ATR vagy a spread változásával együtt módosul. Különböző brókercégek eltérő spreadje mellett is más eredményt adhat. Ha a spreaden felül jutalék és egyéb költség is felmerül, azokat is figyelembe kell venni, továbbá az esetleges csúszás növelheti a tényleges kereskedési költséget. Ha az ATR és a spread hányadosa például 1 vagy annál kisebb, az arra utal, hogy az átlagos gyertyatartomány a spreadhez képest kicsi. Ez rövid távú kereskedésnél kedvezőtlen költségarányt jelezhet. A hányados azonban nem mutatja meg, mennyi idő alatt kerülhet nyereségbe a pozíció, mert az ATR a teljes gyertyatartományt méri, nem a kereskedés irányába történő nettó elmozdulást. A saját kereskedési szabályomban ezt az arányt szűrésre használtam, nem önálló belépési jelzésként.
6) ATR indikátor és a piaci helyzet
Az ATR a volatilitás változását követi. Ha a gyertyák TR-értékei emelkednek, jellemzően az ATR is nő, míg tartósan kisebb árfolyamtartományok mellett csökken. Korábban már szó volt arról, hogy meghatározhatunk olyan minimális ATR-értéket vagy ATR/spread arányt, amely alatt a saját szabályaink szerint nem kereskedünk. Ezt a küszöböt az indikátor ablakában vizuálisan is jelölhetjük.
Bár az ATR beállításainál a Szintek fülön is megadhatjuk ezt az értéket, sokszor praktikusabb egy vízszintes vonallal jelölni. Így a küszöb helyét szükség esetén az egérrel módosíthatjuk, és nem kell újra megnyitnunk a beállítási panelt. Ha a szint kereskedési szabály része, azt érdemes előre rögzíteni, és utólag csak ellenőrzött szempontok alapján megváltoztatni.
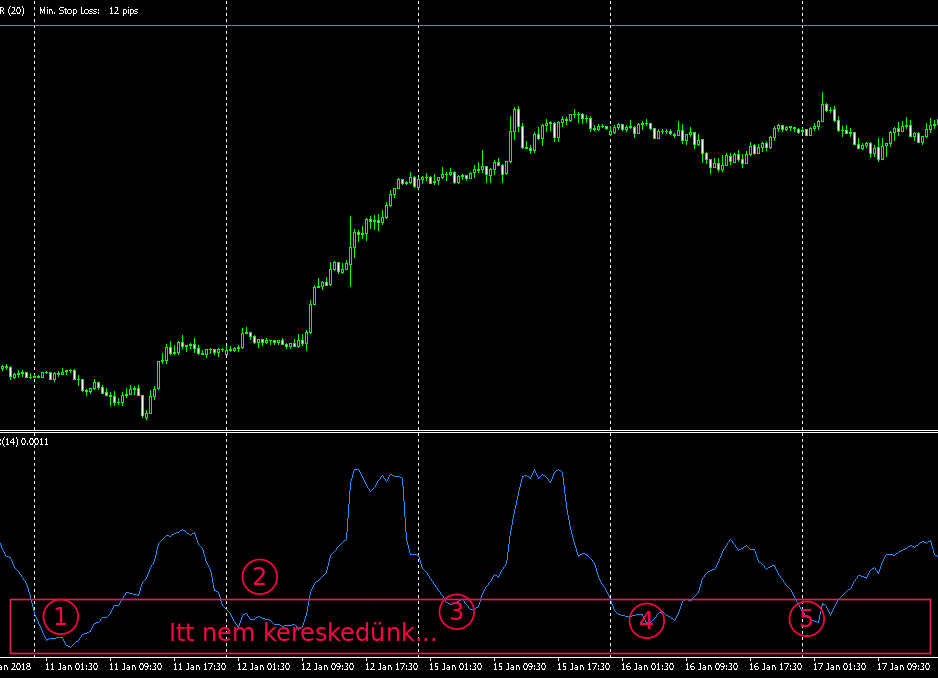
A képen látható példákban az alacsony ATR-érték több esetben az oldalazó, passzív mozgással esett egybe. Az öt megjelölt helyzetben a szűrés kedvezőnek látszik, ez azonban csak szemléltető megfigyelés, amelyből önmagában nem lehet következtetni a szabály általános megbízhatóságára. Az alacsony ATR lassú trend mellett is előfordulhat, ezért érdemes az árfolyamgrafikont és a stratégia további feltételeit együtt értékelni. A küszöbérték tényleges hasznosságát nagyobb mintán végzett visszateszteléssel lehet megvizsgálni.
7) ATR indikátor változása - kilépés a minimális értéksávból
Érdemes azt is figyelni, mikor lép ki az ATR a korábban kijelölt alacsony tartományból. Ilyenkor az árfolyam ingadozása élénkülhet, ami egyes kereskedési stratégiáknál fontos információ. Az ATR emelkedése azonban önmagában nem jelzi sem a mozgás irányát, sem azt, hogy trend alakul-e ki. Csak arra utal, hogy a vizsgált gyertyák árfolyamtartománya nagyobb lett.
Az ATR értelmezésénél a kiugró gyertyákra is figyeljünk. A mutató ilyenkor is a választott módszer szerint számol, de egy extrém árfolyammozgás átmenetileg megemelheti az értékét. Ettől még a következő gyertyáknak nem kell ugyanekkora tartományban mozogniuk. Az ilyen helyzetekben célszerű a grafikon egészét figyelni, és óvatosan kezelni az egyetlen kiugró mozgás által befolyásolt jelzéseket.
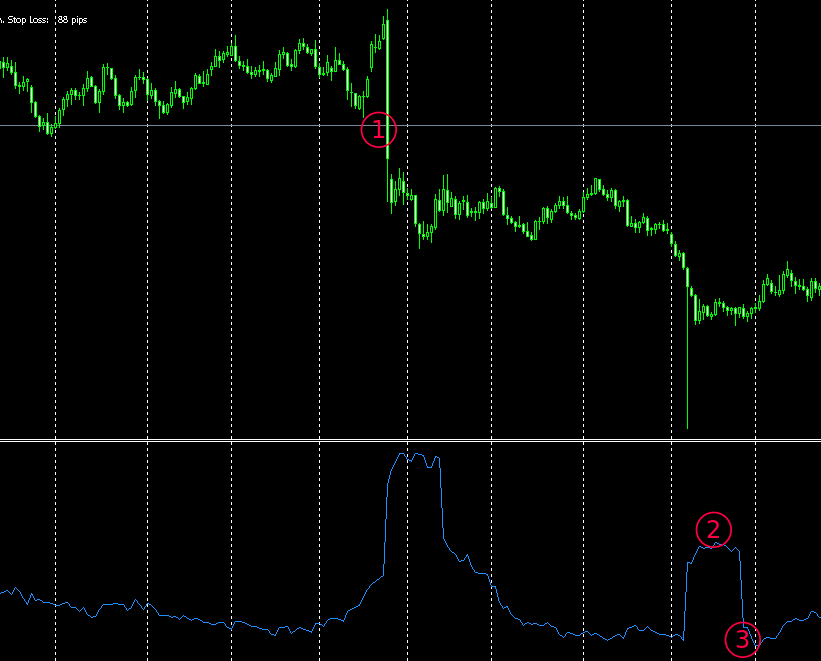
Az ábrán az 1. pontnál egy nagy kilengés látható, amely megemeli az ATR értékét. Az ATR ilyenkor már csak a mozgás bekövetkezése után tükrözi a megnövekedett árfolyamtartományt, ezért az értékét az aktuális grafikonképpel együtt érdemes értelmezni. A példában ATR(14) szerepel, amelynek MetaTrader 4-es, egyszerű mozgóátlagra épülő változatánál a kiugró TR-érték 14 gyertyán keresztül hat a számításra.
Az 1. és a 2. pont után az árfolyam már kisebb tartományban mozog, miközben az ATR még magas. Amikor az extrém gyertya kikerül a 14 periódusos ablakból, az ATR hirtelen csökkenhet akkor is, ha az aktuális gyertyák mérete lényegében nem változott. Wilder simított ATR-változatánál a kiugró mozgás hatása fokozatosabban épül le.
Ilyenkor dönthetünk úgy, hogy megvárjuk az extrém gyertya hatásának csökkenését. Lehetséges rövidebb periódus használata is, de ez megváltoztatja az indikátor érzékenységét, ezért nem tekinthető egyszerű hibajavításnak. Kereskedési szabálynál a periódus utólagos változtatása torzíthatja az értékelést. Ha különböző beállításokat szeretnénk használni, célszerű előre meghatározni és visszatesztelni a feltételeket.
8) ATR indikátor változása - magas értéksáv
Egy instrumentum ATR-értéke gyakran egy hosszabb ideig jellemző tartományban ingadozik, de a történelmi szélsőértékeket nem tekinthetjük állandó felső határnak. A GBP/USD vagy bármely más termék árfolyam-ingadozása piaci időszakonként jelentősen változhat. A képen is látszik, hogy az ATR több alkalommal hasonlóan magas szintre jutott, így a vizsgált mintán belül elkülöníthető egy magasabb volatilitású sáv. Ennek meghatározásához használhatjuk például a korábbi egy év ATR-értékeinek 90. percentilisét is. Az ilyen küszöböt azonban rendszeresen újra kell értékelni, és a kereskedési szabályra gyakorolt hatását tesztelni kell.
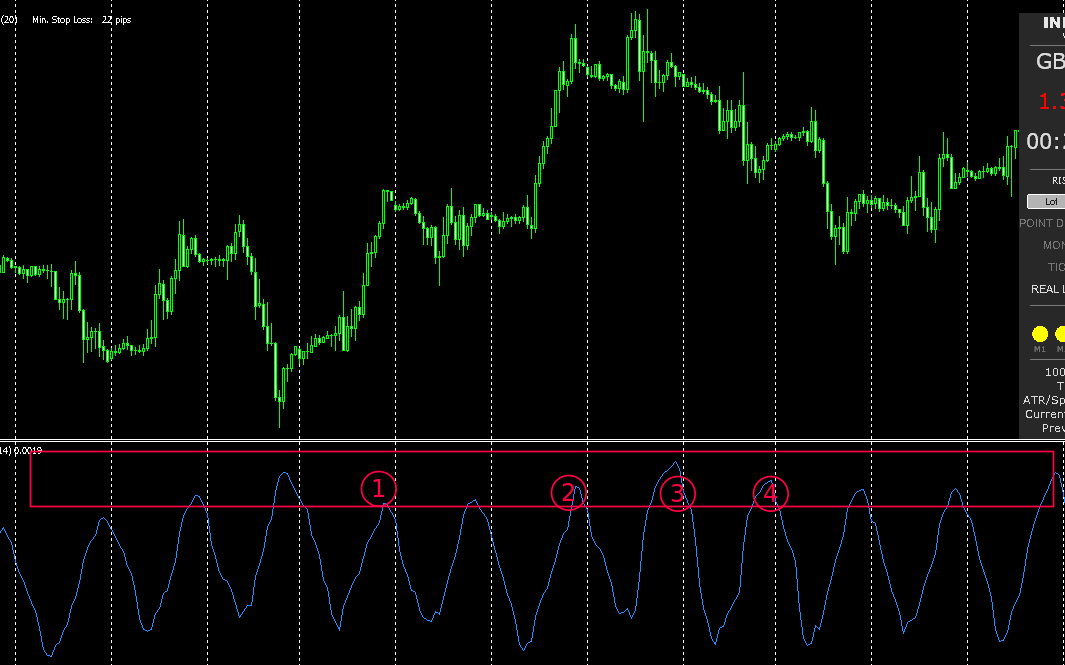
Két figyelmeztető jelzést érdemes figyelni:
- Ha belép ebbe a szakaszba, az azt jelzi, hogy a közelmúlt átlagos árfolyamtartománya a korábban kijelölt magas tartományba ért. Ez nagyobb ingadozással járhat, de önmagában nem erősíti meg a trend folytatódását. A képen az 1. és 2. pontnál a nagyobb gyertyatartományokkal együtt emelkedik az ATR, míg a 3. és 4. pont azt szemlélteti, hogy egy-egy erőteljes kilengés is magas értéket eredményezhet.
- Ha kilép ebből a magas ATR-sávból lefelé, az átlagos árfolyamtartomány mérséklődését jelzi. Ebből önmagában nem következik trendforduló, és az árfolyam további irányát sem határozza meg. Nyitott pozíciónál ugyanakkor jelezheti, hogy a korábbi volatilitáshoz igazított kereskedési feltételeket érdemes felülvizsgálni.
A magas ATR-értékek gyakran idővel mérséklődnek, ahogy a rendkívüli árfolyammozgást kiváltó tényezők hatása csökken. Ez azonban nem biztos és nem feltétlenül gyors folyamat. A nagy árfolyamingadozás egyszerre jelenthet több kereskedési lehetőséget és nagyobb kockázatot, ezért a pozícióméretre és a stop elhelyezésére is fokozottan figyelni kell.
Hogyan használható az ATR indikátor egyszerűen, kényelmesen?
Felmerülhet az igény, hogy ne kelljen az ATR-t és a spreadet külön megnézni, majd az arányukat kiszámítani. Ezt egy kiegészítő indikátor is megjelenítheti. Korábban már bemutattam az Infoboard indikátort, amely több, a kereskedéshez használható értéket gyűjt össze. Most azokat a sorait nézzük meg, amelyek az ATR-rel, a gyertyák tartományával és a kereskedési költségekkel kapcsolatosak.

Az alábbi képet az Infoboard indikátorból vágtam ki. Öt sorára lesz szükségünk, amelyek az alapbeállításban is megjelennek. Ha a többi adatra nincs szükségünk, azokat a beállítási panelen letilthatjuk.
100 Days ATR
Ez a napos ATR(100) értékét jelzi ki, vagyis hosszabb időszak átlagos napi árfolyamtartományát. Az egyik felhasználása az instrumentumok volatilitás szerinti szűrése. A kijelzett adat alapján gyorsan megnézhetjük, hogy az adott termék múltbeli napi ingadozása megfelel-e a saját kereskedési céljainknak.
A másik felhasználása a mai napi maximum és minimum közötti különbség összevetése a 100 napos ATR-rel. Így láthatjuk, hogy az adott napi árfolyamtartomány mekkora a korábbi átlaghoz képest. Ha a mai tartomány már elérte az ATR(100) értékét, abból önmagában nem következik, hogy a nap hátralévő részében kisebb az esély a további nagy mozgásra. Erős volatilitású időszakokban az árfolyam akár tovább is nagyot ingadozhat.
Ha a mai napi tartomány már elérte a 100 napos ATR-t, érdemes megvizsgálni, mi okozta a jelentős elmozdulást. A devizapiacon az ázsiai, az európai és az amerikai kereskedési időszakokban eltérő lehet az aktivitás, és a gazdasági adatok időzítése is befolyásolhatja a mozgásokat. Például a jen, az ausztrál vagy az új-zélandi dollár keresztjei az ázsiai órákban is aktívak lehetnek, míg az európai és amerikai hírek más időpontokban növelhetik a volatilitást. A korán kialakuló nagy árfolyamtartomány így jó ok a piaci helyzet ellenőrzésére, de a következő mozgás irányát és nagyságát nem határozza meg. Az Infoboard a napi maximum és minimum különbségét a következő sorban jelzi ki.
Today Hi - Lo érték, a napi maximum és minimum különbsége
Ez a mai napi maximum és minimum közötti árfolyamkülönbség, amely a True Range számításának első elemével egyezik meg. A „Today Hi - Lo” és a „100 Days ATR” összehasonlításából könnyen látható, hogy a mai tartomány a korábbi átlag alatt vagy felett jár. A reggeli európai kereskedés kezdete körül ez azért lehet érdekes, mert az éjszakai hírekre és árfolyammozgásokra újabb piaci szereplők reagálnak. Ilyenkor a mozgás folytatódhat, korrigálhat, de oldalazás is kialakulhat. Az ATR-érték elérése ezért önmagában nem indokol egy meghatározott kereskedési döntést. A napi tartományt érdemes a hírekkel, a piaci likviditással és a saját stratégiánk jelzéseivel együtt értékelni.
ATR/Spread Ratio, az ATR és a kereskedési költség aránya
Az előző fejezetben tárgyalt ATR/spread arányt az Infoboard napos idősíkon, az ATR(100) és az aktuális spread felhasználásával jelzi ki. A száz periódus megközelítőleg öt kereskedési hónapot jelent, így a mutató lassabban reagál egy-egy szélsőséges napra, mint egy rövidebb ATR. Az aktuális spread viszont gyorsan változhat, ezért az arányszám is módosulhat a kereskedési nap folyamán. A nagyobb érték általában kedvezőbb mozgás-költség viszonyra utal, de ebből önmagában nem következik, hogy egy devizapár az adott stratégiában nyereségesen kereskedhető.
Korábbi, személyes szűrési szabályaim például a következők voltak:
- Ha az ATR/Spread Ratio 50-60 alá került, rövid távú kereskedésnél már óvatosabb voltam a költségek miatt.
- Ha az ATR/Spread Ratio 20-30 alá került, többnapos ügyleteknél is megvizsgáltam, hogy a várható költségek indokolják-e a kereskedést.
- 10 alatti értéknél többnyire más szempontok, például a hosszabb tartási idő vagy a kamatkülönbözet is szerepet játszottak a döntésben. Ezek a küszöbök személyes példák, és nem tekinthetők minden devizapárra érvényes határoknak.
A fenti mintaszabályokhoz hasonló, saját igényeinknek megfelelő szűrőket alakíthatunk ki. A mutató a volatilitás és a spread viszonyát jellemzi, de az ügyletenkénti nullszaldó eléréséhez szükséges időt nem becsüli meg. Az ATR a teljes árfolyamtartományból számolódik, miközben a pozíció eredményéhez az árfolyam megfelelő irányú nettó elmozdulása szükséges. Ezért a költségek és a kereskedés tartási ideje közötti kapcsolatot külön, a saját ügyleteink adatai alapján érdemes vizsgálni.
Az ATR(100) és a mai napi tartomány összehasonlításán túl a kereskedéshez használt idősík ATR-értékét és a jelenlegi gyertya tartományát is figyelhetjük. Ha a mostani gyertya már elérte a korábbi átlagos tartományt, ez a szokásosnál élénkebb mozgásra utalhat. Ettől még további emelkedés vagy csökkenés is következhet. A megfelelő periódusbeállítás itt is attól függ, hogy hosszabb vagy rövidebb időszak árfolyamingadozását szeretnénk összehasonlítani.
Ennek egy egyszerűbb változata, ha az átlag helyett az előző gyertyát vesszük alapul, és ahhoz viszonyítjuk a jelenlegit. Ez gyors információt adhat a két egymást követő gyertya tartományának változásáról, bár egyetlen korábbi gyertya igen kevés összehasonlítási alap. Az Infoboard a „Current Bar Hi - Lo” és „Prev Bar Hi - Lo” sorokban jelzi ki ezeket az értékeket.
Current Bar Hi-Lo és Prev Bar Hi-Lo sorok értelmezése
Ezek a sorok a jelenlegi és az előző gyertya maximuma és minimuma közötti különbséget mutatják. Ez csak a TR első összetevőjének felel meg, mert a gyertyák közötti réseket nem tartalmazza. Egyetlen előző gyertyát használunk összehasonlítási alapként, ami a 14 vagy 100 periódusos ATR-hez képest jóval kevesebb információt hordoz. Ezért óvatosan értelmezzük, ha a még le nem zárt gyertya tartománya elérte vagy meghaladta az előzőét.
Mindig nézzük meg az árfolyamgrafikont is. Ha az elmúlt húsz gyertya tartománya 5 és 20 pip között ingadozott, akkor önmagában nem sokat jelent, hogy az előző gyertya 5 pipes volt, a jelenlegi pedig már rövid idő alatt elérte ezt a méretet. Egy egyenletesebb piacon az előző gyertyához viszonyított növekedés informatívabb lehet, de a következő árfolyammozgás irányát ebből sem tudjuk meghatározni.
Saját figyelmeztető szabályként használhatjuk például, ha a jelenlegi „Current Bar Hi - Lo” érték az előző „Prev Bar Hi - Lo” érték 1,5-2-szeresére emelkedik. Ez szokatlanul nagy gyertyatartományra utalhat, de önálló kereskedési jelzésnek nem tekinthető. Az alábbi előadásban a technikai elemzés eszközeinek megbízhatóságát tekintettük át.
Összegzés
Az ATR az árfolyam-ingadozás mértékének követésére használható. Segíthet a megfelelő instrumentum kiválasztásában, a stoptávolság volatilitáshoz igazításában, a robotok szűrési szabályainak kialakításában és a kereskedési költségek értékelésében. A magas vagy alacsony ATR azonban önmagában nem jelzi előre a következő mozgás irányát, és a bemutatott küszöbértékek sem garantálnak nyereséges kereskedést. A szabályokat a saját stratégián, megfelelő mintán és a tényleges kereskedési költségekkel együtt érdemes tesztelni.