RSI indikátor: Jelzései? Működése? Megbízhatósága..
Az RSI indikátor az egyik legismertebb mutató a technikai elemzés eszközei között. Tőzsdei kereskedők széles köre használja, és gyakran a kereskedett termék túladott vagy túlvett állapotának meghatározására próbálják alkalmazni. Az általános használaton túl azonban az RSI-nek vannak kevésbé ismert jelzései is, amelyekkel kapcsolatban sok félrevezető vagy leegyszerűsítő információ található az interneten.
A fentiek miatt érdemes részletesebben megnézni, mit tudunk valójában az RSI indikátorról. Megbeszéljük, hogyan használta a mutatót annak megalkotója, J. Welles Wilder, szó lesz az RSI különböző használati módjairól, valamint múltbeli adatokon végzett visszatesztelésekről, találati arányokról és a stratégiák nyereség-veszteség arányáról. Témáink:
- Indikátorok a tőzsdén
- RSI indikátor eredeti jelzései J. Welles Wilder szerint
- Eoin Treacy RSI kiegészítései
- Andrew Cardwell RSI sávjai
- Constance Brown és az RSI változó tartományai
- Momentum és az RSI indikátor kombinálása
- RSI indikátoron alapuló 5 tőzsdestratégia, szignál
- RSI bull range stratégia visszatesztelése
- RSI bear range stratégia visszatesztelése
- RSI bull momentum stratégia visszatesztelése
- RSI bear momentum stratégia visszatesztelése
- RSI bull range és bull momentum stratégia kombinációja
- Hogyan használható fel a kereskedésben az RSI indikátor?
RSI indikátor eredeti jelzései J. Welles Wilder szerint
A Relative Strength Index, azaz RSI mutatót J. Welles Wilder fejlesztette ki. Használatát a New Concepts in Technical Trading Systems című könyvében mutatta be. Wilder az RSI-t momentum oszcillátorként alkotta meg, amelynek segítségével a részvények, tőzsdeindexek és más tőzsdei termékek árfolyammozgásának lendületét lehet vizsgálni.
RSI = 100 - (100/(1+C/D))
ahol:
- C = az előző időszak pozitív árfolyam-változásainak átlaga.
- D = az előző időszak negatív árfolyam-változásai abszolút értékének átlaga.
A képletből látható, hogy ha a vizsgált időszakban a pozitív ármozgások dominálnak, az RSI értéke emelkedik, fordított esetben pedig csökken. Az indikátor értéke 0 és 100 között mozog, az 50-es érték pedig egyfajta középvonalként értelmezhető. Az 50 feletti RSI arra utal, hogy a vizsgált időszakban a pozitív ármozgások erősebbek voltak a negatív ármozgásoknál. Az 50 alatti érték ennek ellenkezőjét mutatja.
Fontos azonban, hogy az RSI-t ne tekintsük közvetlenül a trend erősségét mérő indikátornak. A magas RSI elsősorban azt mutatja, hogy a vizsgált időszakban a pozitív ármozgások domináltak. Ez gyakran együtt jár erős emelkedő trenddel, ahogy az alacsony RSI is gyakran megfigyelhető erős csökkenő mozgások során. Önmagában azonban az RSI aktuális értékéből nem következik, hogy a trend a következő időszakban is folytatódni fog. Az indikátor aktuális értéke alapvetően a már bekövetkezett ármozgásokból számítható.

Wilder szerint a 30 alatti RSI túladott állapotot jelezhet, ahol érdemes lehet fordulós jeleket keresni. Egyes egyszerű stratégiákban vételi jelet kapunk, amikor az RSI a 30-as szint alól ismét 30 fölé emelkedik. A 70 feletti RSI ezzel szemben túlvett állapotnak tekinthető. Egyes stratégiákban az ad eladási vagy short jelzést, amikor az RSI a 70-es szint fölül ismét 70 alá esik.
A hagyományos használatban tehát elsősorban a 30-as és 70-es értékeket figyelik a kereskedők. Volatilisebb termékeknél a 20-as és 80-as szintek is előfordulnak. A teljes képhez azonban hozzátartozik, hogy Wilder nem egyszerűen a két határérték átlépésére építette a jelzéseit. További feltételeket is megfogalmazott. Egy eladási jelzésnél például az alábbi elemeket vizsgálta:
- Az RSI 70 fölé emelkedik.
- Csúcs alakul ki a 70-es szint felett.
- Kialakul egy alj az RSI grafikonján, amelyet Wilder "fail point"-nak nevezett.
- Az RSI ezt követően alacsonyabb csúcsot alakít ki.
- Az RSI visszaesik a korábbi fail point alá.
Wilder emellett az árfolyam és az RSI közötti divergenciát is figyelte. Ebből jól látható, hogy az eredeti rendszer jóval összetettebb volt annál az egyszerű szabálynál, amely szerint 30 alatt vásárolunk, 70 felett pedig eladunk.
A probléma az, hogy Wilder eredeti feltételrendszere szubjektív elemeket is tartalmaz. Emiatt a szisztematikus visszatesztelésekben általában egyszerűbb szabályokat alkalmaznak. Ilyen lehet a 70-es szint átlépése vagy a 70-es szint felülről lefelé történő keresztezése. Long oldalon pedig a 30-as szint alá eső RSI vagy a 30-as szint alulról felfelé történő keresztezése adhat jelzést.
Az RSI ilyen egyszerű, klasszikus formában történő használata a visszatesztelések szerint nem mutat egyértelmű fölényt a vedd meg és tartsd stratégiával szemben. Erre jutott például a 2017-ben megjelent Optimization and Testing of RSI című vizsgálat is. Rövidebb időszakokon vagy további feltételek alkalmazásával ugyanakkor eltérő eredmények születhetnek. Ezekből nézünk meg néhány példát.
Eoin Treacy RSI kiegészítései
Eoin Treacy a Crowd Money című könyvében az RSI trendkövető használatával is foglalkozik. Megfigyelése szerint egy szabályos emelkedő trendben a korrekciók gyakran az RSI középértékének közelében érnek véget. Eszerint egy emelkedő trend során az RSI jellemzően a 40-es szint fölött marad. Ha magasabb értékről a 40-50-es tartományba esik vissza, az még összeegyeztethető az emelkedő trend folytatódásával. Ha viszont tartósan 40 alá kerül, az már a korábbi momentum gyengülésére utalhat.
Andrew Cardwell RSI sávokat határozott meg
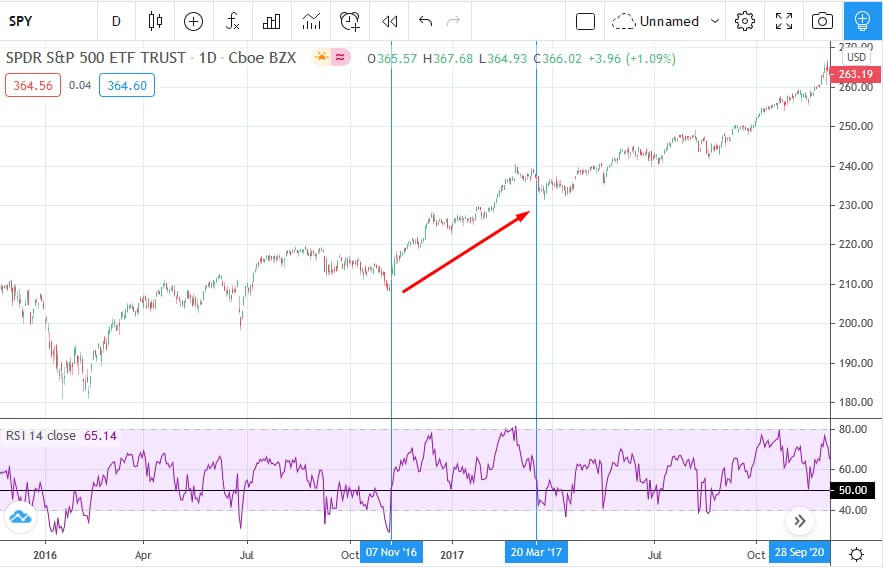
Andrew Cardwell a Using RSI to Find Great Trades című cikkben fejtette ki az RSI egy másik használati módját. Ennek lényege, hogy az indikátor jellemző tartománya a piaci trendtől függően eltolódhat. Emelkedő trend során az RSI gyakran a 40-80-as sávban mozog, míg csökkenő trendben inkább a 20-60 közötti tartomány jellemző.
Cardwell a 40-50-es sávot emelkedő trendben lehetséges támaszzónak tekintette. Ha az RSI tartósan lefelé lép ki a korábbi 40-80-as tartományból, az a momentum és a trend megváltozására utalhat. Az alábbi képen a 40-80 közötti sávban mozgó RSI látható egy emelkedő trend során.
Az alábbi ábrán pedig a 20-60 közötti sávban mozgó RSI figyelhető meg egy csökkenő trendben.

Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik és mi nem a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Constance Brown: Az RSI jellemző tartománya változhat
Constance Brown a Technical Analysis for the Trading Professional című könyvében szintén azt hangsúlyozta, hogy bár az RSI matematikailag 0 és 100 között mozoghat, a gyakorlatban trendtől függően ennél jóval szűkebb tartományokban mozoghat. Brown szerint emelkedő trendben a 40-50-es értékek támaszzónak, a 80-90-es sáv pedig felső tartománynak tekinthető. Csökkenő trend esetén az 55-65 közötti értékek jelenthetnek ellenállási zónát, míg a 20-30-as sáv alsó tartományként jelenhet meg.
Brown és Cardwell gondolatmenetének közös eleme tehát az, hogy az RSI értelmezésekor érdemes figyelembe venni az aktuális trendet. Ugyanaz az RSI-érték eltérő információt hordozhat egy emelkedő és egy csökkenő piaci környezetben.
RSI jelzések a CAIA Level I alapján
A CAIA Level I: An Introduction to Core Topics in Alternative Investments című könyvben három lehetséges használati mód jelenik meg az RSI indikátorral kapcsolatban:
- Vételi jelet kapunk, ha az RSI 30 alá esik. Az ellenkező oldalon a 70 fölé emelkedő RSI szolgálhat eladási jelzésként.
- Vételi jelet kapunk, ha az RSI a 30-as szint alól ismét 30 fölé emelkedik. Eladási jelzés akkor keletkezik, amikor az RSI 70 fölé emelkedik, majd ismét 70 alá esik.
- Összetettebb feltételek alapján határozzuk meg az RSI vételi és eladási jelzéseit.
Ahogy fentebb beszéltünk róla, Wilder eredeti rendszere leginkább a harmadik változathoz állt közel. A 30-as és 70-es értéknek kitüntetett szerepet tulajdonított, de a jelzéseket nem kizárólag ezek átlépéséhez kötötte. Ez azért fontos, mert az interneten található leírások jelentős része az első vagy a második változatot mutatja be Wilder eredeti RSI stratégiájaként.
Wilder rendszerében a csúcsok, mélypontok, úgynevezett fail pointok és divergenciák is szerepet kaptak. Ezek viszont szubjektívebb elemeket tartalmaznak, ezért széles részvénykörön nehezebb őket egységes szabályok szerint visszatesztelni. Emiatt az empirikus vizsgálatokban gyakrabban találkozunk az egyszerű küszöbértékeken alapuló jelzésekkel.
Momentum és az RSI indikátor kombinálása
A momentum egy széles körben megfigyelt piaci anomália, amelynek lényege, hogy a múltban felülteljesítő részvények egy ideig hajlamosak lehetnek további felülteljesítésre. A momentumhatás széles részvénypiacon és hosszú időtávon is megfigyelhető. A jelenség részleteit ebben a cikkben beszéltük meg.
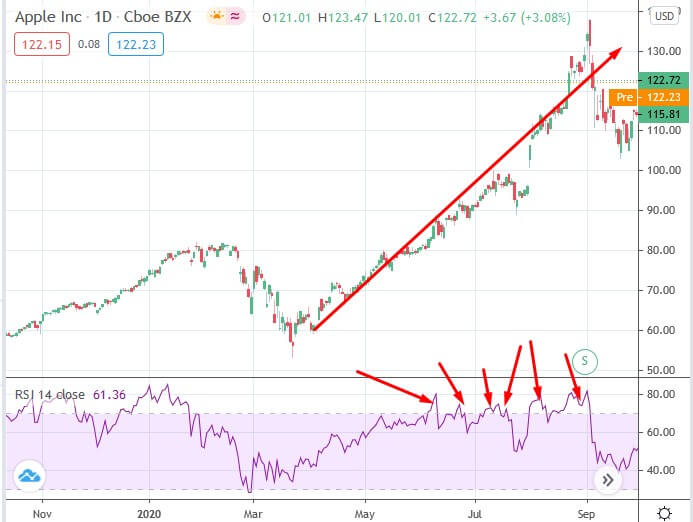
Éppen ezért érdekes az RSI 70 feletti értéke. A hagyományos értelmezés ezt túlvett állapotnak nevezi, ami könnyen azt a benyomást keltheti, hogy hamarosan esés következik. Erős emelkedő trendekben azonban rendszeresen előfordulhat, hogy az RSI átlépi a 70-es értéket, majd az árfolyam tovább emelkedik.
Greg Morris az Investing with the Trend című könyvében arra hívja fel a figyelmet, hogy a túlvett és túladott kifejezéseket könnyű félreérteni. A 70 feletti RSI valóban jelezheti, hogy rövid idő alatt jelentős emelkedés következett be, de ugyanaz a jelenség az erős pozitív momentum jele is lehet. Ezért a magas RSI-ből önmagában nem következik, hogy az árfolyamnak rövidesen esnie kell.
Az alábbi grafikonon látható, hogy az Apple napos grafikonján az RSI rendszeresen átlépi a 70-es értéket erős emelkedő szakaszok során.
Az alábbi grafikonon az S&P 500 index napi RSI-értékeinek eloszlását látjuk. A vizsgált 20 évben az időszak 56,7 százalékában az RSI 50 felett, 43,3 százalékában pedig 50 alatt volt. A 70 feletti RSI az esetek 6,3 százalékában fordult elő, míg 30 alatti értéket az esetek 3,5 százalékában mértek.

forrás: Finding Consistent Trends with Strong Momentum
Megfigyelhető tehát, hogy az RSI két eltérő módon is értelmezhető. Használható egy lehetséges fordulat keresésére, de a szélsőséges érték egy erős momentum jele is lehet. Ez a kettősség magyarázza, hogy miért érdemes a klasszikus 30-as és 70-es határértékeken túl más RSI-alapú szabályokat is megvizsgálni.
RSI indikátoron alapuló 5 tőzsdestratégia
A fentiek alapján öt eltérő RSI-alapú jelzést különíthetünk el:
- RSI bull range. Ha az RSI 40-100 között mozog legalább X napig, vételi jelzést kapunk. Ha 40 alá esik, zárjuk a pozíciót.
- RSI bear range. Ha az RSI 0-60 között mozog legalább X napig, short jelzést kapunk. Ha 60 fölé emelkedik, zárjuk a pozíciót.
- RSI bull momentum. Ha az RSI 70 fölé emelkedik, vételi jelzést kapunk, és azt vizsgáljuk, hogy X napon belül ismét képes-e 70 fölé kerülni.
- RSI bear momentum. Ha az RSI 30 alá esik, short jelzést kapunk, és azt vizsgáljuk, hogy X napon belül ismét 30 alá kerül-e.
- A bull range és a bull momentum jelzéseinek kombinációja.
A stratégiákban 14 napos RSI indikátort használunk. Az X értéke 25, 50, 75 és 100 nap lehet. Például a 25 napos RSI bull range akkor ad vételi jelzést, ha a 14 napos RSI legalább 25 napon keresztül a 40-100 közötti tartományban marad. Ha ezt követően 40 alá esik, zárjuk a pozíciót.
1) RSI bull range stratégia visszatesztelése
Cardwell és Brown által definiált sávok felső határai jellemzően 80-90 körül helyezkednek el. A tesztelés egyszerűsítése érdekében azonban a bull range stratégiában 40-100 közötti tartományt vizsgáltak. A szabályok a következők:
- Vizsgáljuk az RSI(14) értékét X napig, ahol X 25, 50, 75 vagy 100 nap.
- Ha az RSI(14) X napon keresztül 40-100 között marad, vásárolunk.
- Ha az RSI(14) 40 alá esik, zárjuk a pozíciót.
Az alábbi képen X = 25 esetére láthatunk példát. Az RSI 25 napon keresztül a 40-100 közötti tartományban marad, majd vételi jelzés keletkezik. A pozíciót akkor zárjuk, amikor az RSI 40 alá esik.

A stratégia 1998-2018 közötti, S&P 500 részvényeken végzett tesztjében összesen 26 002 kötés szerepelt. A találati arány 37 százalék volt, az átlagos nyereség egy nyereséges ügyleten 13,58 százalékot, az átlagos veszteség pedig 5,51 százalékot tett ki.
Itt érdemes egy pillanatra megállni. A 37 százalékos találati arány első látásra gyengének tűnhet, de a találati arány önmagában nem mondja meg, hogy egy stratégia nyereséges vagy veszteséges. Ebben az esetben az átlagos nyereséges ügylet nagysága több mint kétszerese volt az átlagos veszteséges ügylet nagyságának. Egy kereskedési rendszer értékelésénél ezért a találati arány mellett a nyereségek és veszteségek nagyságát is figyelembe kell venni.

forrás: Finding Consistent Trends with Strong Momentum
2) RSI bear range stratégia visszatesztelése
Az RSI bear range stratégia esetében a 0-60 közötti RSI-sávot vizsgáljuk. A szabályok hasonlóak:
- Vizsgáljuk az RSI(14) értékét X napig, ahol X 25, 50, 75 vagy 100 nap.
- Ha az RSI(14) X napon keresztül 0-60 között marad, short pozíciót nyitunk.
- Ha az RSI(14) 60 fölé emelkedik, zárjuk a pozíciót.

Ennek a stratégiának a találati aránya gyengébb lett. Ez részben összefügghet az amerikai részvénypiac hosszú távú pozitív driftjével. Egy hosszú távon emelkedő részvénypiacon a tartós áresésre építő short stratégiák eleve kedvezőtlenebb környezetben működnek, mint a pozitív momentumot követő long stratégiák. Emiatt a bull és bear stratégiák eredményeinek közvetlen összehasonlításakor a piac hosszú távú irányát is érdemes figyelembe venni.

forrás: Finding Consistent Trends with Strong Momentum
3) RSI bull momentum stratégia visszatesztelése
Az RSI bull momentum stratégia abból indul ki, hogy a 70 feletti RSI az erős pozitív momentum jele lehet. Ha az RSI 70 fölé emelkedik, vásárolunk, majd azt vizsgáljuk, hogy X napon belül ismét képes-e 70 fölé kerülni. Ha erre nem kerül sor, a meghatározott időszak végén lezárjuk a pozíciót.

Ennek a módszernek lényegesen magasabb lett a találati aránya, miközben az átlagos nyereséges ügyletek kisebbek voltak. Megfigyelhető, hogy minél nagyobb X értéke, annál több idő áll rendelkezésre ahhoz, hogy az RSI ismét 70 fölé emelkedjen. A hosszabb tartási idővel az átlagos nyereség és az átlagos veszteség nagysága is növekedhet. A bemutatott eredmények között a nyereség-veszteség arány a hosszabb időtávon volt a legkedvezőbb.

forrás: Finding Consistent Trends with Strong Momentum
4) RSI bear momentum stratégia visszatesztelése
A bull momentum fordított változata a bear momentum. Itt azt vizsgáljuk, hogy az RSI 30 alá esik-e, majd X napon belül ismét képes-e 30 alá kerülni. A bear momentum eredményei a bemutatott tesztben a leggyengébbek közé tartoztak.
Ez összhangban áll azzal, amit a bear range stratégiánál láttunk. Az amerikai részvénypiac hosszú távú pozitív driftje kedvezőbb környezetet teremt a pozitív momentumot követő long stratégiák számára. A momentum anomália működéséről ebben a cikkben beszéltünk részletesebben.

forrás: Finding Consistent Trends with Strong Momentum
5) RSI bull range és bull momentum stratégia kombinációja
A fenti eredményekből látható, hogy a bull range módszer alacsonyabb találati aránya mellett kedvezőbb nyereség-veszteség arányt mutatott. A bull momentum találati aránya magasabb volt, miközben a nyereség-veszteség arány alacsonyabb lett. Adódik tehát a kérdés, hogy mi történik akkor, ha a két jelzést együttesen használjuk.
A kombinált szabály szigorúbb feltételt jelent, hiszen a részvénynek egyszerre kell megfelelnie a tartósan magasabb RSI-tartomány és az erős momentum feltételeinek. A szűrés következtében kevesebb jelzés keletkezhet, ugyanakkor a jelzések minősége javulhat.

forrás: Finding Consistent Trends with Strong Momentum
Milyen eredménye van az RSI indikátornak a tőzsdén?
Az alábbiakban az Optimization and Testing of RSI című tanulmány eredményeit nézzük meg. Ebben a vizsgálatban az egyszerűbb RSI vételi és eladási jelzéseket tesztelték. Eladási jelzés akkor keletkezett, amikor az RSI 70 fölé emelkedett, majd visszaesett 70 alá. Vételi jelzés pedig akkor, amikor az RSI 30 alá került, majd ismét 30 fölé emelkedett.
A vizsgálatban a 2007-2017 közötti időszakon tesztelték az RSI jelzéseit nagy piaci kapitalizációjú amerikai részvényeken. A következő paramétereket használták:
- Az eredeti RSI 14-es periódussal, valamint a 30-as és 70-es határértékekkel működött.
- Az optimalizált RSI esetében a periódushosszt 7 és 30 között változtatták, miközben a 30-as és 70-es határértékeket is módosították. Az alsó tartomány 20 és 40, a felső tartomány 60 és 80 között változhatott.
A visszatesztelésben a kereskedési költségeket is figyelembe vették, pozíciónként 0,2 százalékos megbízási díjjal számolva. A nagyszámú periódus- és küszöbérték-kombináció miatt egy-egy részvény esetében körülbelül 10 000 szimulációt vizsgáltak.
Itt azonban megjelenik egy fontos probléma. Ha ugyanazon múltbeli adatokon több ezer paraméterkombinációt tesztelünk, majd ezek közül kiválasztjuk a legjobban teljesítőt, jelentősen megnő az adatokhoz történő túlillesztés, azaz az overfitting kockázata. Könnyen találhatunk olyan paramétereket, amelyek a múltban kiválóan működtek pusztán azért, mert nagyon sok lehetséges változatot próbáltunk ki. Egy optimalizált RSI valódi értékének megítéléséhez ezért fontos lenne azt is látni, hogy a kiválasztott paraméterek korábban nem használt adatokon is hasonlóan működnek-e.
A következő ábrán négy stratégia eredménye szerepel. A B&H a vedd meg és tartsd stratégiát jelöli. A Kelly az úgynevezett Kelly gambling technikára utal, amely az RSI szempontjából most kevésbé lényeges. Az RSI(14) a hagyományos beállítást, az RSI(opt) pedig az adott részvény múltbeli adatai alapján optimalizált paramétereket jelenti.
Az ábrákon a fekete vonal a medián értéket mutatja. A dobozok és a hozzájuk tartozó tartományok segítségével az eredmények szóródását is megfigyelhetjük. A medián hozamokat összehasonlítva az esetek többségében a vedd meg és tartsd stratégia adott jobb eredményt.

forrás: Optimization and Testing of RSI
A vizsgálatban szereplő további részvények eredményei az alábbi ábrán láthatók.

forrás: Optimization and Testing of RSI
A medián hozam alapján sem az eredeti RSI, sem az optimalizált változat nem múlta felül következetesen a vedd meg és tartsd stratégiát. Kivételt jelentett az AIG, a Bank of America, a Citigroup, az Exxon, a General Electric és a JPMorgan, vagyis a vizsgált 16 részvényből hat.
Érdemes megfigyelni, hogy ezek közül több pénzügyi vállalatot erősen érintett a 2007-2008-as pénzügyi válság. Ez hozzájárulhatott ahhoz, hogy ezeknél a részvényeknél a vedd meg és tartsd stratégia gyengébb eredményt mutatott. Az RSI-alapú stratégia időszakos kiszállásai ilyen környezetben mérsékelhették a veszteséget.
Tegyük a fentiekhez hozzá, hogy a 2009 utáni időszak jelentős részét erős amerikai részvénypiaci emelkedés jellemezte. Ilyen környezetben a folyamatos piaci kitettséget biztosító vedd meg és tartsd stratégia természetes előnybe kerülhet egy olyan rendszerrel szemben, amely időnként készpénzben marad.
Emiatt a hozamok egyszerű összehasonlítása nem feltétlenül mutatja meg a teljes képet. Egy kereskedési stratégia értékelésénél érdemes lenne a volatilitást, a maximális visszaesést, a piaci kitettséget és a kockázattal korrigált teljesítményt is összevetni. Ha egy RSI-stratégia kevesebb időt tölt a piacon, akkor eltérő kockázat mellett érheti el a bemutatott hozamot.
Megfigyelhető az is, hogy a vedd meg és tartsd stratégia eredményeinek szóródása több esetben nagyobb. Az RSI alkalmazása mellett az eredmények szűkebb tartományban mozogtak. Ez arra utalhat, hogy az RSI-alapú szabályok bizonyos időszakokban csökkenthetik a piaci kitettséget és ezzel együtt a szélsőséges veszteségeket is. Ebből azonban még nem következik, hogy az RSI önállóan jobb kereskedési rendszer lenne.
Hogyan használd fel a kereskedésben az RSI indikátort?
Az eddigiek alapján az RSI-t érdemes inkább információforrásként kezelni, mint egy olyan indikátorként, amelynek egyetlen értékéből automatikusan következik a vételi vagy eladási döntés. A 30 alatti RSI például azt mutatja, hogy az elmúlt időszakban erős negatív momentum alakult ki. A 70 feletti RSI pedig erős pozitív momentumot jelez. Hogy ebből fordulat vagy a mozgás folytatódása következik-e, azt önmagában az RSI nem dönti el.
Az egyik lehetséges felhasználás az általános piaci állapot vizsgálata. A kereskedők gyakran az RSI(14) alapbeállítást használják, és a 30-as, illetve 70-es határértékeket figyelik. Volatilisebb termékeknél a 20-as és 80-as értékek is használhatók. Ilyenkor az RSI nem feltétlenül közvetlen kereskedési jelzést ad, inkább a közelmúlt ármozgásának momentumáról szolgáltat információt.
A fentiekből az is látható, hogy a 70 feletti RSI-t nem érdemes automatikusan eladási jelzésként kezelni. Erős trendben éppen ez jelezheti a pozitív momentum fennmaradását. Ugyanez fordított irányban is igaz lehet a 30 alatti RSI-re.
Az alábbi előadásban az RSI egyik módosított változatán, az IBS indikátoron keresztül mutatjuk be az indikátor gyakorlati alkalmazását.
RSI indikátor kilépési jelzésre
Az RSI gyorsan reagál az árfolyam változására, ezért egyes kereskedési rendszerek kilépési szabályként is használják. Ilyenkor előre meghatározott RSI-szintek átlépéséhez kötik a pozíció lezárását vagy a kockázat csökkentését.
Long pozíció esetén például az alábbi jelzések fordulhatnak elő:
- Az RSI eléri vagy átlépi a 70-80 közötti tartományt, és a stratégia előírása szerint zárjuk vagy csökkentjük a pozíciót.
- Az RSI a 70-80 közötti tartományból visszaesik a meghatározott határérték alá, és ez adja a kilépési jelzést.
Short pozíció esetén ennek fordított változatai használhatók:
- Az RSI eléri a 20-30 közötti tartományt, és a stratégia előírása szerint csökkentjük vagy zárjuk a short pozíciót.
- Az RSI a 20-30 közötti tartományból ismét felfelé indul, és a meghatározott szint átlépése adja a kilépési jelzést.
Egyes stratégiák a szélső értékek helyett az 50-es középvonalat használják. A kilépési szabályok kialakításakor azonban fontos figyelembe venni, hogy az extrém RSI-érték nem jelenti automatikusan az árfolyammozgás végét. Egy erős trendben az RSI hosszabb ideig is magas vagy alacsony tartományban maradhat.
Emiatt az RSI használható úgy is, hogy a jelzés nem azonnali pozíciózárást eredményez, hanem a kockázatkezelés módosítását. Ilyen lehet például a stop szorosabbra húzása vagy a pozíció méretének csökkentése. Hogy ezek közül melyik szabály működik jobban, azt az adott stratégia teljes feltételrendszerével együtt érdemes vizsgálni.
RSI indikátor belépési jelzések
A belépési szabályokat szintén gyakran az RSI szélső értékeihez kötik. Az egyik legismertebb long jelzés akkor keletkezik, amikor az RSI a 20-30 közötti túladott tartományba kerül, majd alulról felfelé átlépi a meghatározott határértéket.
A short jelzés ennek fordított változata. Az RSI először a 70-80 közötti túlvett tartományba kerül, majd felülről lefelé átlépi a meghatározott szintet.
Ezek a szabályok egyszerűek és objektíven tesztelhetők, de ahogy a korábbi eredményekből láthattuk, önmagában egy szélsőséges RSI-értékből nem következik megbízhatóan az árfolyam fordulata. A magas RSI erős pozitív momentum, az alacsony RSI pedig erős negatív momentum jele is lehet.
Egyes RSI-stratégiák az 50-es középvonal keresztezését használják belépési jelzésként. Az ilyen szabályok sok jelzést generálhatnak, ezért célszerű őket más feltételekkel együtt vizsgálni.
RSI indikátor divergencia
Az RSI-t gyakran használják a divergenciák vizsgálatára is. Divergenciáról akkor beszélünk, amikor az árfolyam és az RSI mozgása eltér egymástól. Például az árfolyam új csúcsra emelkedik, miközben az RSI már nem éri el a korábbi csúcsát. Fordított esetben az árfolyam új mélypontot alakíthat ki úgy, hogy az RSI már magasabb mélypontot mutat.
A divergencia értelmezésével azonban van egy fontos probléma. Sokkal kevésbé objektív jelzés, mint például a 30-as vagy 70-es RSI-szint átlépése. Meg kell határozni, hogy pontosan mi számít csúcsnak vagy mélypontnak, milyen hosszú időszakot vizsgálunk, mekkora eltérés szükséges a jelzéshez, és mennyi idő telhet el a két összehasonlított pont között.
Ezért a divergenciára épülő stratégiák csak akkor tesztelhetők megfelelően, ha ezeket a szabályokat előre és egyértelműen rögzítjük. Enélkül könnyen előfordulhat, hogy utólag a grafikonon jól láthatónak tűnő divergenciákat választjuk ki, miközben a valós időben kevésbé egyértelmű a jelzés.
Mit mutatnak valójában az RSI-vel kapcsolatos eredmények?
Az RSI népszerűsége önmagában nem bizonyítja, hogy az indikátor segítségével többlethozamot lehet elérni. A bemutatott visszatesztelések alapján a klasszikus szabály, amely a 30 alatti RSI-t vételi, a 70 feletti RSI-t pedig eladási lehetőségként kezeli, nem mutatott következetes fölényt a vedd meg és tartsd stratégiával szemben.
Érdekesebb képet kapunk akkor, ha az RSI-t momentumindikátorként vizsgáljuk. A 70 feletti érték ugyanis nem feltétlenül egy közelgő esés előjele. Erős emelkedő trendben azt is mutathatja, hogy jelentős pozitív momentum alakult ki. Emiatt a bull momentum és a bull range típusú szabályok eltérő eredményeket adhatnak a klasszikus túlvett-túladott használathoz képest.
Megfigyelhető azonban, hogy a paraméterek optimalizálása önmagában sem oldja meg a problémát. Ha több ezer RSI-beállítás közül utólag választjuk ki a legjobbat, jelentős az overfitting veszélye. Egy múltbeli adatsoron kiválóan teljesítő paraméter könnyen elveszítheti előnyét új adatokon.
A találati arányt szintén érdemes óvatosan értelmezni. Egy alacsony találati arányú stratégia is lehet nyereséges, ha a nyereséges ügyletek átlagosan jóval nagyobbak a veszteséges ügyleteknél. Ugyanígy egy magas találati arány sem garantálja a nyereségességet.
Végül azt is érdemes figyelembe venni, hogy a vedd meg és tartsd stratégiával történő összehasonlítás önmagában nem feltétlenül elegendő. Egy olyan RSI-stratégia, amely rendszeresen csökkenti a piaci kitettséget, más kockázat mellett érheti el a hozamát. A teljesítmény értékelésekor ezért a hozam mellett a visszaesések, a volatilitás és a piaci kitettség is fontos lehet.
Az RSI így elsősorban egy jól definiálható, könnyen számítható momentumindikátor, amely többféle kereskedési szabály részeként használható. A bemutatott eredmények alapján azonban nem érdemes abból kiindulni, hogy egyetlen RSI-szint átlépése önmagában megbízhatóan előre jelzi az árfolyam következő mozgását. Sokkal érdekesebb lehet az RSI szerepe egy olyan rendszerben, ahol a trend, a momentum és más piaci feltételek mellett kiegészítő információt szolgáltat.