Vállalati kötvények: A magyar kötvények problémái, kockázatok
Cikkünkben a vállalati kötvények piacát tekintjük át. Megbeszéljük a befektetési lehetőségeket, a problémákat a magyar vállalati kötvényekkel kapcsolatban. Szó lesz azokról a szempontokról, melyekre célszerű odafigyelni, ha vállalati kötvények vásárlását tervezzük. Beszélünk a külföldi vállalati kötvények vásárlásáról is. Témáink:
- Mit érdemes tudnia a vállalati kötvényekről?
- A vállalati kötvények kockázatai
- Nemfizetési kockázat, csődkockázat a vállalati kötvényeknél
- A vállalati kötvények árfolyamkockázata
- Alacsony likviditásból fakadó kockázat
- Xbond vállalati kötvények javíthatják a helyzetet?
- Hol lehet magyar vállalati kötvényeket vásárolni?
- Vállalati kötvény befektetési alapok
- Milyen előnye van a vállalati kötvényeknek?
- Vállalati kötvények külföldön
- Lehet veszíteni a vállalati kötvényekkel?
- A vállalati kötvények lejárat előtt veszteség nélkül adhatók el?
Mit érdemes tudnia a vállalati kötvényekről?
A kötvény egy hiteljogviszonyt megtestesítő okirat, azaz a kötvényt megvásárló befektető tulajdonképpen hitelt nyújt a kötvény kibocsátójának, aki ebben a kapcsolatban az adósnak tekinthető. Egy vállalati kötvény esetén egy társaság bocsátja ki a kötvényeket, azaz a befektetők hitelt nyújtanak egy társaságnak. A vállalati kötvények jellemzői megegyeznek a lakosság körében népszerűbb, államkötvények jellemzőivel, azonban több olyan tulajdonságuk is van, melyekre érdemes odafigyelni. Ezeket az alábbiakban beszéljük meg.
A vállalati kötvények kockázatai
A vállalati kötvények kockázatai alapvetően az alábbi kategóriákba sorolhatók:
- nemfizetési kockázat, csődkockázat,
- árfolyamkockázat,
- alacsony likviditásból fakadó kockázat.
Nemfizetési kockázat, csődkockázat a vállalati kötvényeknél
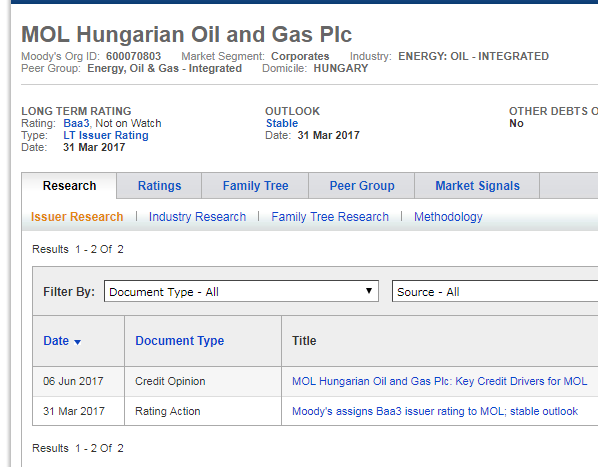
A nemfizetési kockázat tulajdonképpen azt jelentené, hogy a kötvényt kibocsátó vállalat nem fizeti vissza a névértéket, azaz azt az összeget, amit befektettünk. Ez a fajta kockázat mérhető a hitelminősítő cégek adatbázisai alapján. Bár ezek a hitelminősítő cégek sok kritikát kaptak az utóbbi években, de iránymutatásként jól használhatók. Példaként már megnéztük a moodys adatbázisának használatát. Az alábbi képen például a MOL vállalati kötvényeinek adósbesorolása látható:
A nemfizetési kockázattal tulajdonképpen bármely kötvényt kibocsátó szervezet (állam, vállalkozás) kockázata felmérhető. Ezzel kapcsolatban egy nagyon fontos dolgot jegyeznék meg. A nemfizetési kockázat, a csőd a befektető kockázata, azaz ez ellen nem védenek a különféle értékpapírszámlákra vonatkozó biztosítások, például az itthon ismert BEVA sem ad védelmet egy kötvény nemfizetési kockázatára.
A vállalati kötvények árfolyamkockázata
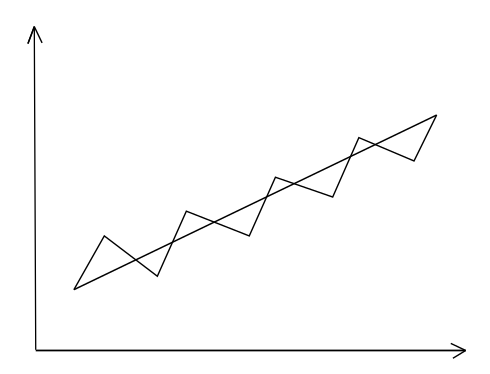
Az árfolyamkockázat egy értékpapír esetében annak a mérőszáma, hogy az értékpapír múltbeli árfolyamának mekkora a szórása. A szórás a múltbeli adatokból számítva az átlagtól való eltérést fejezi ki, a befektetések, tőzsdei termékek területén volatilitásnak is nevezzük, és a magas volatilitás fejezi ki egy eszköz, értékpapír árfolyamának jelentős kilengését, míg az alacsony volatilitás esetén az értékpapír árfolyamának kilengése kismértékű. Az alábbi ábrán egy befektetési eszköz árfolyamának változását láthatod. Az egyenes vonal az átlagot szemlélteti.
A következő ábrán egy másik befektetési eszköz árfolyam-változása látható, de itt már az árfolyamkilengés nagyobb, viszont az elért hozam ugyanakkora, mint az első esetben (átlagár-görbe meredeksége megegyezik).
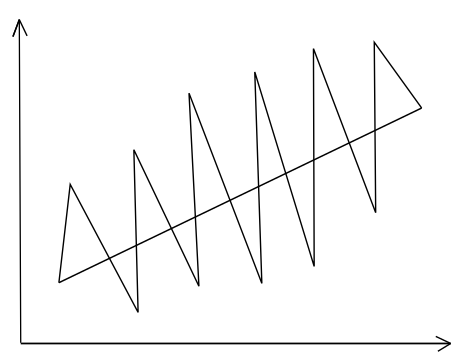
Mindkét befektetési eszközzel ugyanakkora hozamot lehetett elérni (az átlagárat szemléltető görbe meredeksége ugyanakkora), de más árfolyamkilengés, kockázat mellett. Egy befektetési eszköz kockázata tehát felmérhető a szórással, mely megmutatja, hogy az árfolyam mennyivel tér el az átlagártól. Minél nagyobb a szórás, annál nagyobb az átlagtól való eltérés, azaz a befektetési eszköz árfolyamának kilengése, így a kockázata.
Az árfolyamkockázattal pedig rátérünk a valódi problémákra. Ugyanis, amíg a nemfizetési kockázat egy ritka, ráadásul felmérhető kockázat, addig az árfolyamkockázat egy folyamatos kockázati elem a teljes befektetési időtáv alatt. Az árfolyamkockázat tekintetében pedig sokkal több hasonlóságot találunk a részvénypiachoz képeset. Ez pedig azt jelentené, hogy az elsődleges kibocsátás után a vállalati kötvénynek lesz egy piaci ára, árfolyama. Párhuzamba állítható ez azzal, amikor egy részvény esetében megtörténik a részvénykibocsátás (IPO), majd ezt követően kereskedni kezdenek a részvény árfolyamával. A részvény és a kötvény is egy olyan pénzügyi eszköz, melynek árfolyamát a másodpiaci kereskedés határozza meg. A vállalati kötvény esetében az árfolyamra a legnagyobb hatást a kötvény kamata és az aktuális piaci kamatok viszonya gyakorolja. Részvény esetében az árfolyam sokkal összetettebb módon, a jövőbeni profittermelő képesség alapján alakul ki.
Visszatérve a kötvényekre, azt lehetne mondani, hogy amint megvásárolsz egy kötvényt, annak lesz egy másodpiaci árfolyama, mely árfolyam változik az aktuális piaci kamatok függvényében. A kötvény árfolyama és a piaci kamatok között fordított elmozdulás figyelhető meg, azaz ha a piaci kamatok esnek, akkor a korábban megvásárolt kötvény árfolyama emelkedni fog. Ugyanígy ha a piaci kamatok növekednek, a kötvény árfolyama esni fog. Ezt a hatást pedig a lejáratig hátralevő idő, azaz a duráció felerősíti. A fenti alapvető összefüggésre részletes példákat itt néztünk meg.
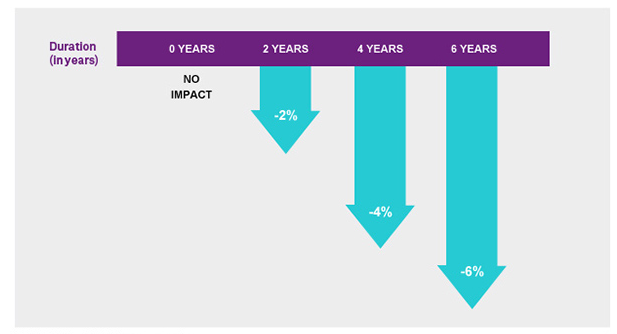
Az alábbi képen a Blackrock alapkezelő tájékoztatójában származó illusztráció látható. A grafikon vízszintes tengelyén a duráció van megadva években, a nyilak pedig az 1%-os piaci kamatváltozás hatását jelölik a különböző durációjú kötvények esetén. Látható, hogy egy 6 éves durációval rendelkező kötvény esetében az 1%-os piaci kamatemelés 6%-os árfolyam esést eredményez.
Alacsony likviditásból fakadó kockázat
Az alacsony likviditásból fakadó kockázat megértéséhez fontos tisztában lenni azzal, hogy egy kötvényt nem lehet csak úgy beváltani, mint egy bankbetétet. A kötvény a kibocsátáskor leírt feltételek szerint fizeti ki a kamatot, és fizeti vissza a névértéket. Például egy 10 éves vállalati kötvény, melynek éves kamata 4%, minden esetben 4% kamatot fizet ki, majd a tizedik év végén visszafizeti a befektetőnek az utolsó évi kamatot és a névértéket. Ha pedig a lejárat előtt szeretnénk eladni a kötvényeket, akkor vevőt kell találni rá. Egy államkötvény esetében a bankok, az államkincstár is visszavásárolja a kötvényeket, de akár a BÉT hitelpapír szekciójában is eladhatjuk az államkötvényeket. A vállalati kötvények piaca azonban jóval szűkebb, így nagyrészt a BÉT hitelpapír szekciójában lehet eladni a kötvényeket. Gyakorlatilag ugyanúgy, mint egy részvény esetében, tőzsdei megbízásokkal lehet értékesíteni a vállalati kötvényeket. Van azonban a BÉT vállalati kötvények piacával egy kis probléma: az alacsony forgalom, kevés a szereplő. Azaz a részvényekkel ellentétben a Budapesti Értéktőzsde hitelpapír szekciójában alig van piaci szereplő. Ez pedig azt jelenti, hogy ha eladásra kínálunk egy vállalati kötvényt, könnyen lehet, hogy nem lesz vevő, aki megveszi, vagy nem olyan áron vásárolja meg, amin mi szeretnék, azaz csak diszkont mellett, a kötvény piaci értékénél alacsonyabb áron tudjuk eladni. A kereskedési forgalmat saját magunk is megnézhetjük ide kattintva. Az alábbi táblázat a fenti hivatkozásról származik, itt jelöltem számos olyan vállalati kötvényt, melyekre nincs ajánlat megadva a cikk írásának napján.

Xbond vállalati kötvények javíthatják a helyzetet?
2021-ben az Államadósság Kezelő Központ (ÁKK) és a BÉT együttműködésének köszönhetően létrejött az Xbond platform, amelyen a hazai befektetők elérhetik azokat a magyar állampapírokat, melyek nemzetközi piacon lettek kibocsátva. Ezzel együtt létrehozták az Xbond vállalati kötvényplatformot, ahol a magyar társaságok kötvényei érhetők el. A fenti intézkedések javították a piac likviditását, de ahogy az alábbi táblázatban látható, itt is találunk számos olyan kötvényt, melyekre nincs ajánlat megadva, azaz senkit nem érdekel a piaca, senki nem akar eladni vagy venni. Részvények esetében pedig napi több ezer részvény cserél gazdát, tehát lényegesen likvidebb piacról van szó.

Hol lehet magyar vállalati kötvényeket vásárolni?
Ahogy fentebb beszéltünk róla, a vállalati kötvényeket a tőzsdei és nem tőzsdei társaságok bocsátanak ki, azaz ezektől a vállalatoktól vásárolhatjuk meg a kötvényeket. A gyakorlatban azonban nem ilyen egyszerű a helyzet, azaz a legtöbb társaság csak minősített befektetőknek értékesít kötvényeket, azaz jellemzően intézményi befektetők, alapkezelők, bankok vásárolják meg a kötvényeket. Emellett pedig a kötvényeket rendszerint bevezetik a BÉT hitelpapír szekciójába, így az átlagos kisbefektető a legegyszerűbben a BÉT-en keresztül vásárolhat vállalati kötvényeket. Ehhez pedig arra van szükség, hogy rendelkezzünk egy értékpapírszámlával, és egy olyan szolgáltatónál (legtöbbször brókercégnél) vezessük a számlánkat, mely hozzáfér a BÉT hitelpapír szekciójához. A lista nem túl nagy, a BÉT oldalán megtaláljuk ezeket a bankokat, brókercégeket, lásd itt.
Vállalati kötvény befektetési alapok
A fentieken túl, arra is lehetőségünk van, hogy a hazai alapkezelők kínálatában elérhető kötvényalapokból válogassunk. Ezek előnye, hogy egyszerűen visszaválthatók (a nyílt végű befektetési alapok) és nem egyetlen vállalati kötvényt, hanem vállalati kötvényekből álló portfóliót tudunk vásárolni. A vállalati kötvényeket tartalmazó befektetési alapok hátránya a magas alapkezelési díj. Amíg a kötvények közvetlen megvásárlásánál nem merül fel alapkezelési díj, ha kötvényalapot vásárolunk, akkor évente fizetünk alapkezelési díjat, ami sajnos nem kevés. Az alábbi grafikonon láthatod, a hazai kötvényalapok (államkötvény és vegyes kötvényalapok is benne vannak) tartásával járó éves költséget (TER mutató).

Forrás: MNB adatbázisa
A költségek hosszú távú jelentőségéről itt beszéltünk: Befektetési alapok költségei: Miért fontos vizsgálni? Hogyan hasonlítsd össze egyszerűen?
Milyen előnye van a vállalati kötvényeknek?
Értelemszerűen egy magántársaság által kibocsátott kötvény megvásárlása az esetek többségében (hazai viszonyok között) nagyobb befektetési kockázattal jár, mint egy államkötvény megvásárlása. A kérdés csak az, hogy ha kockázatosabbak a vállalati kötvények, akkor miért vásárolják a befektetők. Ennek oka, hogy a magasabb kockázatért cserébe magasabb kamatot fizet az adós, azaz nagyobb hozamot lehet elérni a vállalati kötvényekkel. Ugyanakkor ma már a jegybankok közvetlenül is befolyásolják a vállalati kötvények piacát (a Fed, az EKB és az MNB is), azaz megvásárolják bizonyos keretösszegben a vállalatok által kibocsátott kötvényeket. Erre az utóbbi 10 évben láthattunk példákat (az EKB volt az első), korábban ilyen beavatkozásokat nem végeztek a jegybankok. Ha pedig a jegybankok vevőként jelennek meg a vállalati kötvények piacán, akkor ez azt is jelenti, hogy növekszik a kereslet a kötvények iránt, ez pedig a kamatok csökkenését eredményezi. Ezzel a vállalatok jól járnak, hiszen alacsonyabb kamatok mellett vehetnek fel hitelt, azaz bocsáthatnak ki kötvényeket. Ugyanakkor a befektetők rosszabbul járnak, hiszen a nagy piaci szereplők (jegybankok) megjelenése miatt alacsonyabb hozammal fektethetik be a pénzüket a vállalati kötvények piacán. Ez pedig olyan különös helyzetet idézett elő, hogy a nagyobb magyar vállalatok 2-4 százalékos kamat mellett bocsátanak ki kötvényeket 10 éves lejárattal, közben a lakossági ügyfelek a Magyar Állampapír Plusz kötvények vásárlásával 5 éves időszakon 4,95%-os kamatot szerezhetnek. A lakossági támogatott államkötvények és a vállalati kötvénypiac sajátosságai miatt ma tehát a vállalati kötvények nem nyújtanak valós befektetési alternatívát.
Vállalati kötvények külföldön
Az amerikai és az európai részvénypiacokon a BÉT-en látottak szerint lehetőségünk van vállalati kötvényeket vásárolni. Ehhez olyan brókercégre van szükségünk, mely eléri az amerikai és az európai kötvénypiacokat. Ugyanakkor a külföldi piacokon lehetőségünk van különböző kötvény ETF alapokat vásárolni, melyek alacsony éves alapkezelési díj mellett (0,15-0,5%) biztosítanak diverzifikált portfóliót. A JustETF.com szűrőjében 150 olyan ETF alapot találunk, melyek kifejezetten vállalati kötvényekre fókuszálnak. A legdrágább ETF alapok éves alapkezelési díja is alacsonyabb (0,55%), mint a hazai befektetési alapoké.

A külföldi vállalati kötvények hozamával hasonló problémák vannak, azaz a Fed és az EKB vállalati kötvényeket érintő programja miatt a vállalati kötvényekkel elérhető hozam alacsony. Az alábbi grafikonon a legjobb minősítésű (AAA) vállalati kötvények hozama látható, mely jelenleg alig több az évi 2,5%-nál.

Forrás: Fred
Itt pedig a bóvliba sorolt vállalati kötvények hozama követhető nyomon. A jelenlegi hozamszint 4,5% magasságában van.

Forrás: Fred
Lehet veszíteni a vállalati kötvényekkel?
Igen, a vállalati kötvényeken jelentős veszteségünk képződhet. Ez különösen akkor igaz, ha egy-egy vállalat kötvényeit vásároljuk meg, és nem alakítunk ki diverzifikált portfóliót. Fontos arra is tekintettel lenni, hogy a csőd a befektetőt érintő kockázat, azaz a befektetővédelmi mechanizmusok a legtöbbször erre nem terjednek ki. A fentiek miatt érdemes inkább vállalati kötvényportfólióban gondolkodni. Erre a célra preferáljuk az olcsóbb ETF alapokat. Az európai részvénypiacon elérhető vállalati kötvény ETF alapok közül a legdrágábbak 0,5%-os éves alapkezelési díj mellett érhetők el, de az ETF alapok többségének 0,1-0,3% között van az éves alapkezelési díja, mely vállalható költség, tekintettel az alap által nyújtott előnyökre (diverzifikáció).
A fentiek mellett arról sem szabad megfeledkeznünk, hogy a vállalati kötvényeken árfolyamkockázat is van, azaz a kötvények árfolyama és a piaci hozamok között fordított összefüggés figyelhető meg. Ha tehát emelkedik a vállalati kötvények piaci hozama, akkor a korábban kibocsátott vállalati kötvények árfolyama esni fog, azaz árfolyamveszteségünk keletkezik.
A vállalati kötvények lejárat előtt veszteség nélkül adhatók el?
Ha nem várjuk meg a kötvény lejáratát, akkor a másodpiacon, legtöbbször a tőzsde hitelpapír szekciójában kell eladnunk a kötvényeket. Ahogy fentebb már utaltam rá, a piac folyamatosan árazza a kötvényeket a jelenlegi hozamok függvényében. Emiatt ha időközben a kötvények piaci hozama csökken, akkor a kötvényt magasabb áron, ha a kötvények piaci hozama növekszik, akkor alacsonyabb áron tudjuk eladni. Eszerint tehát ugyanúgy, mint egy részvény esetében árfolyamnyereség vagy -veszteség képződhet a kötvényen a piaci hozamok függvényében. A piaci hozamokra pedig a kötvények iránti kereslet gyakorol hatást, azaz ha nagy a kereslet (például jegybankok vásárolják a vállalati kötvényeket), akkor csökkennek a hozamok. Ha pedig csökken a kereslet, akkor a hozamok növekednek. Az alábbi grafikonon a bóvliba sorolt vállalati kötvények hozamát látjuk az Egyesült Államokban. Itt a koronavírus okozta turbulenciák miatt visszaesett a kereslet a bóvlikötvények iránt, azaz a hozam meredek emelkedésnek indul (11%). Aki ebben a helyzetben vásárolt kötvényeket, annak most jelentős árfolyamnyeresége van, mivel azóta a vállalati kötvények hozama csökkent.
