Mi az a tőkeáttét, tőkeáttétel? Mire jó? Melyek a veszélyei, előnyei?
A tőkeáttételes kereskedés sok befektető számára azért vonzó, mert viszonylag kisebb saját tőkével is nagyobb piaci kitettséget lehet elérni. A tőkeáttétel ugyanakkor a veszteséget is felnagyítja, ezért használata jelentős kockázattal jár. A tőkeáttétel a forex, CFD, határidős és egyéb származtatott ügyletek világában gyakori, de részvénypiaci ügyleteknél is megjelenhet bizonyos számlatípusok mellett.
A tőkeáttételes kereskedés lényege, hogy a befektető a rendelkezésére álló saját tőkénél nagyobb piaci kitettséget vállalhat. Ehhez általában csak a pozíció értékének egy meghatározott részét kell fedezetként biztosítania. Emiatt az árfolyamváltozásból származó nyereség és veszteség a befektetett saját tőkéhez képest jelentősen felnagyítódhat.
Fontos azonban, hogy a tőkeáttétel technikai működése termékenként eltér. Marginhitelezett részvényvásárlásnál tényleges hitelkapcsolat is létrejöhet a befektető és a szolgáltató között. CFD-k és határidős kontraktusok esetében a tőkeáttétel más mechanizmuson keresztül valósul meg. Ezeknél nem célszerű úgy elképzelni az ügyletet, hogy a bróker egyszerűen kölcsönadja a pozíció értékének hiányzó részét.
Cikkünkben áttekintjük, hogyan működik a tőkeáttétel, hogyan számítható ki, milyen kapcsolatban áll a fedezeti követelménnyel, és milyen kockázatokkal járhat. Témáink:
- Mi az a tőkeáttételes kereskedés?
- Hogyan számítható ki a tőkeáttétel?
- Mit jelent a tőkeáttétel a gyakorlatban?
- Tőkeáttétel számítása CFD-ügyleten keresztül
- Tőkeáttétel és pozícióméretezés
- Margin call, margin close-out és kényszerzárás
- A tőkeáttétel korlátozása lakossági CFD-kereskedésnél
- Lakossági és szakmai ügyfélbesorolás
- A tőkeáttételes kereskedés legfontosabb kockázatai
Mi az a tőkeáttételes kereskedés?
A tőkeáttételes kereskedés során a kereskedő a saját tőkéjénél nagyobb piaci kitettséget vállalhat. A pozíció teljes értéke helyett jellemzően csak egy meghatározott összeget kell fedezetként biztosítania.
A tőkeáttétel mértékét gyakran arányszámmal fejezzük ki. Ilyen lehet például az 1:5, 1:10 vagy 1:30 tőkeáttétel. A fedezeti követelmény és a maximális tőkeáttétel között fordított kapcsolat van.
- 1:5 tőkeáttétel esetén 20% fedezet szükséges.
- 1:10 tőkeáttétel esetén 10% fedezet szükséges.
- 1:20 tőkeáttétel esetén 5% fedezet szükséges.
- 1:30 tőkeáttétel esetén körülbelül 3,33% fedezet szükséges.
A kapcsolat egyszerűen kiszámítható. Ha például a fedezeti követelmény 10%, akkor a maximális tőkeáttétel 1 / 0,10 = 10, vagyis 1:10.
A tőkeáttétel működése termékenként eltérhet. Az egyes termékek sajátosságairól az alábbi útmutatókban beszélünk:
- Határidős ügyletek esetében: Határidős ügylet, futures, forward ügylet fogalma, jelentése
- Forex ügyletek esetében: Margin fogalma, számítása, margin szint képlete
- CFD-termékek esetében: CFD-kereskedés alapjai, problémái
- Részvénypiaci tőkeáttétel esetében: Cash és Reg T margin számlák
Érdemes különbséget tenni a derivatív termékek tőkeáttétele és a marginhitelezett értékpapír-vásárlás között. Marginhitel esetén a befektetési szolgáltató tényleges finanszírozást nyújthat az értékpapír megvásárlásához. CFD vagy határidős kontraktus esetében a nagyobb piaci kitettség a termék konstrukciójából és a fedezeti rendszerből következik.
Hogyan számítható ki a tőkeáttétel?
Az effektív tőkeáttétel meghatározásának egyik legegyszerűbb módja, ha a teljes piaci kitettséget elosztjuk a rendelkezésre álló saját tőkével.
Tőkeáttétel = pozíció értéke / saját tőke
Ha például 10 000 euró saját tőkével 50 000 euró értékű pozíciót tartunk, akkor az effektív tőkeáttétel 5-szörös.
50 000 / 10 000 = 5
Ez 1:5 effektív tőkeáttételnek felel meg.
Fontos különbség van a bróker által engedélyezett maximális tőkeáttétel és a ténylegesen alkalmazott tőkeáttétel között. Attól, hogy egy szolgáltató például 1:30 maximális tőkeáttételt engedélyez, a befektetőnek nem szükséges ekkora kitettséget vállalnia.
Mit jelent a tőkeáttétel a gyakorlatban?
A tőkeáttétel egyik legfontosabb következménye, hogy ugyanaz az árfolyamváltozás a saját tőkéhez viszonyítva sokkal nagyobb eredményt okozhat.
| Eszköz árfolyamváltozása | 1x kitettség | 5x tőkeáttétel | 10x tőkeáttétel |
|---|---|---|---|
| +10% | +10% | kb. +50% | kb. +100% |
| +5% | +5% | kb. +25% | kb. +50% |
| -5% | -5% | kb. -25% | kb. -50% |
| -10% | -10% | kb. -50% | kb. -100% |
A táblázat egyszerűsített példát mutat. Nem számol a jutalékokkal, a spread költségével, a finanszírozási költségekkel, a fedezeti követelmények változásával és az esetleges kényszerzárással.
A példából jól látható, hogy a tőkeáttétel önmagában nem javítja egy kereskedési döntés várható eredményét. A tőkeáttétel a meglévő piaci kitettség hatását nagyítja fel. Ha a piaci mozgás kedvező, a nyereség nagyobb lehet. Kedvezőtlen mozgás esetén a veszteség is gyorsabban növekszik.
Tőkeáttétel számítása CFD-ügyleten keresztül
Nézzünk egy egyszerű CFD-példát. Tegyük fel, hogy a számlán 10 000 euró található, és 100 darab BASF CFD-t vásárolunk 52 eurós árfolyamon. A fedezeti követelmény 10%, a vételi és eladási jutalék pedig 0,1%.
| Tétel | Érték |
|---|---|
| Saját tőke | 10 000 EUR |
| BASF CFD árfolyama | 52 EUR |
| Darabszám | 100 |
| Pozíció névértéke | 5 200 EUR |
| Fedezeti követelmény | 10% |
| Szükséges fedezet | 520 EUR |
| Vételi jutalék | 5,20 EUR |
A pozíció névértéke 52 x 100 = 5200 euró. A 10%-os fedezeti követelmény miatt ehhez 520 euró fedezet szükséges.
A pozíció eredménye ugyanakkor a teljes 5200 eurós névérték árfolyamváltozásától függ. Ha a BASF CFD árfolyama 52 euróról 48 euróra csökken, akkor a veszteség 400 euró.
(48 - 52) x 100 = -400 EUR
Ha az árfolyam 52 euróról 60 euróra emelkedik, akkor a pozíció nyeresége 800 euró.
(60 - 52) x 100 = 800 EUR
| BASF CFD árfolyama | Árfolyamváltozás | Pozíció eredménye |
|---|---|---|
| 48 EUR | -7,69% | -400 EUR |
| 52 EUR | 0% | 0 EUR |
| 60 EUR | +15,38% | +800 EUR |
A példa egyik fontos tanulsága, hogy a fedezet összege nem azonos a pozíció kockázatával. Attól, hogy egy 5200 eurós pozíció megnyitásához csak 520 euró fedezet szükséges, a nyereség és a veszteség továbbra is a teljes pozíció árfolyamváltozásából származik.
Tőkeáttétel és pozícióméretezés
A tőkeáttételes kereskedés egyik gyakori hibája, amikor a kereskedő a bróker által engedélyezett maximális pozícióméretből indul ki. A maximálisan megnyitható pozíció és a kockázatkezelési szempontból vállalható pozíció jelentősen eltérhet egymástól.
Tegyük fel, hogy 10 000 eurós számlával rendelkezünk, és egy ügylet során legfeljebb a tőke 1%-át szeretnénk kockáztatni. A maximálisan vállalt veszteség ekkor 100 euró.
Ha a stop szintje 5%-ra található a belépési árfolyamtól, akkor egyszerűsített esetben a pozíció nagysága 2000 euró lehet.
100 / 0,05 = 2000 EUR
Ebben a helyzetben a kockázatkezelés alapján meghatározott pozíció mindössze 2000 euró, még akkor is, ha a bróker fedezeti szabályai ennél lényegesen nagyobb pozíció megnyitását tennék lehetővé.
Margin call, margin close-out és kényszerzárás
A tőkeáttételes kereskedés során folyamatosan figyelni kell arra, hogy a számlán rendelkezésre álljon a szolgáltató által előírt fedezet. Ha a veszteségek miatt a számla saját tőkéje csökken, a margin szint is romlik.
A margin call hagyományosan azt a helyzetet jelenti, amikor az ügyfél fedezeti helyzete már nem megfelelő, és további fedezet válhat szükségessé. A gyakorlatban azonban nem szabad arra számítani, hogy a szolgáltató minden esetben telefonon vagy más módon figyelmezteti az ügyfelet, és időt biztosít további pénz befizetésére.
A margin close-out vagy stop-out azt a pontot jelenti, amelynél a szolgáltató a fedezeti követelmények miatt automatikusan megkezdheti a pozíciók lezárását. A pontos szabályokat a szolgáltató szerződési feltételei és az alkalmazandó szabályozás határozza meg.
Gyors piaci mozgás, árfolyamrés vagy alacsony likviditás esetén előfordulhat, hogy a pozíció nem pontosan azon az árfolyamon zárható, amelynél a kényszerzárási feltétel teljesült. Emiatt a stop megbízás és a kényszerzárási mechanizmus sem jelent garantált veszteségkorlátot minden piaci helyzetben.
A tőkeáttétel mértékének korlátozása lakossági CFD-kereskedésnél
Az európai lakossági CFD-kereskedés jelenlegi szabályozási környezetének alapját az ESMA 2018-ban bevezetett termékintervenciós intézkedései teremtették meg. A lakossági ügyfelek számára alkalmazható maximális tőkeáttétel az alapul szolgáló eszköz típusától függ.
- 30:1 a fő devizapárok esetében.
- 20:1 a nem fő devizapárok, az arany és a jelentősebb részvényindexek esetében.
- 10:1 az aranyon kívüli árupiaci termékek és a nem jelentős részvényindexek esetében.
- 5:1 az egyedi részvények és egyes egyéb mögöttes eszközök esetében.
- 2:1 a kriptovaluták esetében.
A tőkeáttételi korlát mellett további befektetővédelmi előírások is kapcsolódnak a lakossági CFD-szolgáltatásokhoz:
- margin close-out szabály számlaszinten;
- negatív egyenleg elleni védelem;
- a kereskedést ösztönző bizonyos pénzügyi és nem pénzügyi előnyök korlátozása;
- standardizált kockázati figyelmeztetések alkalmazása.
Standardizált kockázati figyelmeztetések
A CFD-szolgáltatóknak jól látható kockázati figyelmeztetést kell megjeleníteniük. Ennek célja, hogy az ügyfél már a számlanyitás és a kereskedés előtt információt kapjon a CFD-kereskedés magas kockázatáról.
A figyelmeztetés önmagában természetesen nem helyettesíti a megfelelő kockázatkezelést. A kereskedőnek értenie kell a tőkeáttétel, a fedezeti követelmény, a margin close-out és az esetleges finanszírozási költségek működését.
A negatív egyenleg elleni védelem
A negatív egyenleg elleni védelem fontos eleme a lakossági CFD-ügyfelek védelmének. Célja annak korlátozása, hogy egy szélsőséges piaci esemény következtében az ügyfél CFD-kereskedési számláján elszenvedett veszteség meghaladja az erre a célra rendelkezésre álló összeget az alkalmazandó szabályok szerint.
Ennek jelentősége gyors piaci mozgások és árfolyamrések idején nő meg. Ilyen helyzetben előfordulhat, hogy egy pozíciót a szolgáltató nem tud a várt árfolyamon lezárni.
Automatikus margin close-out
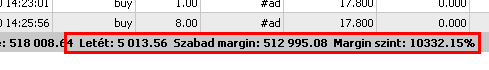
Ha a számla saját tőkéje a szükséges fedezethez képest túlságosan alacsony szintre csökken, a szolgáltató megkezdheti a nyitott CFD-pozíciók lezárását. Ennek célja a további veszteségek és a fedezethiány korlátozása.
A kereskedőnek ezért nem elég a számlaegyenleget figyelnie. A saját tőke, a felhasznált margin, a szabad margin és a margin szint egyaránt fontos információ.
Lakossági és szakmai ügyfélbesorolás
A tőkeáttételi korlátozások elsősorban a lakossági ügyfelek védelmét szolgálják. Bizonyos feltételek teljesítése esetén egy ügyfél kérheti szakmai ügyfélként történő besorolását. Az ilyen átsorolás feltételeit és következményeit az adott szolgáltató és az alkalmazandó jogszabályi környezet alapján kell megvizsgálni.
A MiFID II keretrendszerében az ügyfél tudásának, tapasztalatának és pénzügyi helyzetének értékelése is szerepet kap. A szakmai ügyfélként történő kezeléshez meghatározott feltételek teljesítése szükséges.
Az értékelés során többek között az alábbi szempontok merülhetnek fel:
- az ügyfél megfelelő gyakorisággal és jelentős volumenben hajtott végre tranzakciókat az érintett piacon;
- az ügyfél pénzügyi eszközökből álló portfóliója eléri az előírt nagyságot;
- az ügyfél legalább egy évig olyan pénzügyi területen dolgozott, amely megfelelő szakmai ismeretet igényelt.
A szakmai ügyfélként történő besorolás magasabb tőkeáttételt vagy eltérő kereskedési feltételeket tehet elérhetővé. Az átsorolással ugyanakkor csökkenhet a lakossági ügyfelek számára biztosított egyes befektetővédelmi garanciák köre.
Ezért a magasabb elérhető tőkeáttétel önmagában nem megfelelő indok a szakmai ügyfélként történő besorolás kérésére. Az átsorolás előtt célszerű pontosan megvizsgálni, hogy milyen jogokról és védelmi mechanizmusokról mond le az ügyfél.
A tőkeáttételes kereskedés költségei
A tőkeáttételes pozíció eredményét nem kizárólag az alapul szolgáló eszköz árfolyamváltozása határozza meg. A kereskedéshez többféle költség kapcsolódhat.
- vételi és eladási jutalék;
- bid-ask spread;
- overnight vagy finanszírozási költség;
- devizakonverziós költség;
- egyes termékeknél további szolgáltatói díjak.
A finanszírozási költség hosszabb tartási idő esetén számottevővé válhat. Emiatt ugyanaz a tőkeáttételes pozíció eltérő eredményt adhat attól függően, hogy néhány órán keresztül vagy több héten keresztül tartjuk.
A tőkeáttételes kereskedés legfontosabb kockázatai
| Kockázat | Lehetséges következmény |
|---|---|
| Magas tőkeáttétel | Kis árfolyammozgás is nagy veszteséget okozhat a saját tőkéhez képest. |
| Fedezethiány | A szolgáltató automatikusan lezárhatja a pozíciókat. |
| Árfolyamrés | A pozíció a vártnál kedvezőtlenebb árfolyamon záródhat. |
| Likviditási kockázat | Nagyobb spread és kedvezőtlenebb végrehajtás jelentkezhet. |
| Finanszírozási költség | A hosszabb ideig tartott pozíció eredményét folyamatos költségek csökkenthetik. |
| Túlméretezett pozíció | Egyetlen kedvezőtlen ügylet a számla jelentős részét érintheti. |
Összefoglalás
A tőkeáttétel lehetővé teszi, hogy a befektető a saját tőkéjénél nagyobb piaci kitettséget vállaljon. Ez jelentősen felnagyíthatja az árfolyammozgások saját tőkére gyakorolt hatását. Már viszonylag kis piaci elmozdulás is számottevő nyereséget vagy veszteséget eredményezhet.
A tőkeáttétel értékelésekor ezért érdemes elkülöníteni a maximálisan elérhető tőkeáttételt és a ténylegesen alkalmazott tőkeáttételt. A bróker által engedélyezett maximális pozícióméret nem tekinthető kockázatkezelési szempontból megfelelő pozícióméretnek.
A kereskedő számára a pozícióméret, a vállalható veszteség, a fedezeti követelmény, a margin szint, a kényszerzárás szabályai és a kereskedési költségek együttes vizsgálata szükséges. Tőkeáttételes termék használata előtt célszerű pontosan megismerni az adott szolgáltató margin- és kényszerzárási szabályait is.
Az itt bemutatott példák egyszerűsített, oktatási célú számítások. A tényleges kereskedési feltételek szolgáltatónként, termékenként és piaci helyzetenként eltérhetnek.