Short-term reversal effect: Mit jelent? Milyen stratégiák épülnek rá?
A cikkben egy érdekes és régóta kutatott tőzsdei összefüggést, a short-term reversal hatást mutatjuk be. A jelenség lényege, hogy a részvények nagyon rövid távú múltbeli teljesítménye és következő időszaki hozama között bizonyos körülmények között negatív kapcsolat figyelhető meg. Az előző héten vagy hónapban gyengén teljesítő részvények átlagosan jobban, a korábbi nyertesek pedig gyengébben teljesíthetnek a következő rövid időszakban.
A short-term reversal azért érdekes, mert első látásra nehezen egyeztethető össze azzal az elképzeléssel, hogy a könnyen hozzáférhető múltbeli árfolyaminformációk alapján tartósan nem lehet rendkívüli többlethozamot elérni. Megnézzük, mit mutatnak a témában végzett kutatások, mekkora volt a múltban a megfigyelt hozamkülönbség, milyen magyarázatok állhatnak mögötte, és azt is, hogy a tranzakciós költségek figyelembevétele után marad-e belőle kereskedhető stratégia.
A következő témákat tárgyaljuk:
- Mit jelent a short-term reversal anomaly?
- Hogyan működik a tőzsdén a short-term reversal hatás?
- Milyen magyarázatok állhatnak a jelenség mögött?
- Mi a probléma a short-term reversal stratégiákkal?
- Létezhet működőképes kereskedési stratégia?
- Saját vizsgálatunk 1998-2026 között
Mielőtt rátérnénk a short-term reversal hatásra, érdemes röviden beszélni a hatékony piacok elméletéről. Az elmélet egyik legismertebb képviselője Eugene Fama, aki az 1970-es évek elején rendszerezte a hatékony piacok különböző formáit. A hatékony piacok elméletének lényege nem egyszerűen az, hogy az árfolyamok véletlenszerűen mozognak. A központi állítás az, hogy a piaci árak gyorsan beépítik a rendelkezésre álló információkat, ezért az ismert információk alapján tartósan nehéz kockázattal korrigált többlethozamot elérni. Burton G. Malkiel a Bolyongás a Wall Streeten című könyvében tette szélesebb körben ismertté ezt a gondolatot. Az elmélettel korábban itt is foglalkoztunk. Az elmúlt évtizedek kutatásai ugyanakkor számos olyan szabályszerűséget tártak fel, amelyek alapján a múltbeli árfolyamok, vállalati mutatók vagy egyéb információk kapcsolatban lehetnek a későbbi hozamokkal. Ilyen például a mean reversion, a befektetői hangulat, a január effektus, a Sell in May jelenség, az értékhatás vagy a momentum.
Mit jelent a short-term reversal anomaly?
A short-term reversal a részvénypiacokon megfigyelhető rövid távú hozamforduló. A jelenség lényege, hogy az előző nagyon rövid időszak nyertesei és vesztesei között a következő időszakban részleges fordulat következhet be. A kutatásokban ezt általában keresztmetszeti értelemben vizsgálják. Nem arról van szó, hogy minden emelkedés után törvényszerűen esés következik. A részvényeket a múltbeli rövid távú hozamuk alapján rangsorolják, majd azt vizsgálják, hogy a korábbi nyertes és vesztes csoportok átlagosan hogyan teljesítenek a következő héten vagy hónapban. A short-term reversal tehát például azt jelentheti, hogy az előző hónapban legrosszabbul teljesítő részvények csoportja a következő hónapban magasabb átlagos hozamot ér el, mint az előző hónap nyerteseinek csoportja.
Erre építhető egy egyszerű long-short stratégia is. Megvásároljuk az előző időszak leggyengébben teljesítő részvényeit, és ezzel párhuzamosan short pozíciót veszünk fel az előző időszak legjobban teljesítő részvényeiben. Ha a fordulós hatás érvényesül, a két oldal közötti hozamkülönbség pozitív lehet. Fontos azonban megkülönböztetni a short-term reversal jelenséget a momentumtól. A momentum szintén jól ismert tőkepiaci összefüggés, de ellenkező előjelű. A momentum esetében a múltbeli nyertesek később is átlagosan jobban, a vesztesek pedig gyengébben teljesítenek. A két hatás eltérő időtávokon jelenhet meg. A short-term reversal főként nagyon rövid időhorizonton figyelhető meg, míg a klasszikus momentum jellemzően több hónapos, például 3-12 hónapos időtávon válik erősebbé.
Hogyan működik a tőzsdén a short-term reversal?
Narasimhan Jegadeesh már 1990-ben részletesen dokumentálta a rövid távú hozamfordulók jelenlétét az amerikai részvénypiacon. Kutatását a The Journal of Finance folyóiratban publikálta Evidence of Predictable Behavior of Security Returns címmel. Jegadeesh munkája később a momentum- és reversal-kutatások egyik fontos kiindulópontjává vált. Az 1934 és 1987 közötti amerikai részvénypiaci adatokat vizsgálta, és több különböző stratégiát tesztelt.
Számunkra az egyik legegyszerűbben értelmezhető változat az, amikor a részvényeket az előző havi teljesítményük alapján növekvő sorrendbe rendezzük, majd tíz egyenlő csoportra, azaz decilisre osztjuk őket. A P1 portfólióba kerül az előző hónap leggyengébben teljesítő részvényeinek 10 százaléka, a P10 portfólióba pedig a legjobban teljesítő 10 százalék. Ha például 100 részvényt vizsgálnánk, akkor a P1 portfólióba kerülne az előző hónap 10 legrosszabb részvénye, a P10 portfólióba pedig a 10 legjobb. Jegadeesh természetesen ennél lényegesen nagyobb mintával dolgozott.
Az eredmények erős fordulós mintázatot mutattak. A korábbi vesztesek a következő hónapban átlagosan pozitív abnormális hozamot értek el, miközben a korábbi nyertesek negatív abnormális hozamot mutattak. A két szélső portfólió közötti különbség havi szinten jelentős volt. Az alábbi ábrán a kék görbe a P1-P10 portfóliók átlagos havi abnormális hozamát mutatja. A P1 portfólió, amely az előző hónap leggyengébben teljesítő részvényeit tartalmazza, megközelítőleg 0,96 százalékos havi abnormális hozamot ért el. Ahogy haladunk a korábbi nyerteseket tartalmazó portfóliók felé, az abnormális hozam fokozatosan csökken, majd negatívvá válik. A P10 portfólió esetében az érték körülbelül -1,02 százalék.

Megfigyelhető az is, hogy a hatás időben nem volt egyformán erős. Januárban a korábbi vesztes részvények teljesítménye jóval erősebb volt, ami összefügghet a korábban sokat kutatott január effektussal is. Emiatt a teljes short-term reversal prémium egy része szezonális hatásokhoz kapcsolódhatott.
Jegadeesh eredményei arra utaltak, hogy a nagyon rövid távú részvényhozamokban statisztikailag kimutatható előrejelezhetőség található. Ez fontos eredmény volt, mert nehezen egyeztethető össze a múltbeli árfolyamadatok teljes információs irrelevanciáját feltételező legerősebb állítással.
Milyen magyarázat állhat a short-term reversal mögött?
Jogosan merül fel a kérdés, hogy miért alakulhat ki ilyen fordulós hatás. A szakirodalomban több magyarázat is megjelent. A New York-i Fed egyik tanulmánya két fontos mechanizmust tárgyal. Az egyik a befektetői viselkedéshez kapcsolódik. A piaci szereplők rövid távon túlreagálhatnak bizonyos híreket vagy árfolyammozgásokat, majd az ár részben visszatérhet egy korábbi egyensúlyi szint felé.
A másik lehetséges magyarázat a likviditáshoz kapcsolódik. Ideiglenes vételi vagy eladási nyomás rövid időre eltérítheti az árat attól a szinttől, amelyen elegendő likviditás áll rendelkezésre. Amikor ez a nyomás megszűnik, az árfolyam részben visszafordulhat. A mai szakirodalomban ezért a short-term reversal hatást sok esetben nem egyszerű pszichológiai anomáliaként kezelik. A piaci mikrostruktúra, a likviditás, az ideiglenes árnyomás és a tranzakciós költségek egyaránt fontos szerepet játszhatnak.
Mi a probléma a short-term reversal stratégiával?
A short-term reversal egyik legnagyobb gyakorlati problémája a rendkívül magas portfólióforgás. Ha minden hónapban vagy akár minden héten újra kell rendezni a portfóliót, akkor a brókeri díjak, a bid-ask spread, a piaci árhatás és más kereskedési költségek gyorsan felemészthetik a kimutatott hozamot. Ez azért fontos, mert egy statisztikailag kimutatható anomália és egy ténylegesen kereskedhető stratégia között nagy különbség lehet. A backtestben megfigyelhető bruttó hozam önmagában még nem mondja meg, hogy a stratégia valós környezetben nyereséges-e.
A CRSP-adatbázis önmagában nem jelent automatikus felfelé torzítást. A visszatesztelésekben azonban több olyan probléma is felmerülhet, amely túl optimista eredményekhez vezethet. Ilyen lehet például a bid-ask bounce, a mikrostruktúrából eredő zaj, a nagyon kis kapitalizációjú részvények magas kereskedési költsége, illetve az, ha a modell nem megfelelően kezeli a ténylegesen végrehajtható árakat. Éppen ezért a short-term reversal esetében a tranzakciós költségek kezelése az egyik legfontosabb kérdés.
Az AQR Capital Management kutatói a Trading Costs of Asset Pricing Anomalies című tanulmányban több ismert faktort és anomáliát vizsgáltak. A short-term reversal esetében azt találták, hogy a bruttó hozam jelentős része eltűnhet a kereskedési költségek miatt, főleg nagyobb kezelt vagyon esetén.
|
|
Bruttó hozam |
Költség |
Nettó hozam |
Sharpe-ráta |
|
1926-2011, globális minta |
8,33 |
6,11 |
2,22 |
0,20 |
|
1926-2011, USA |
8,27 |
6,25 |
2,02 |
0,17 |
|
1998-2011, globális minta |
4,17 |
6,19 |
-2,02 |
-0,16 |
|
1998-2011, USA-n kívül |
3,16 |
5,61 |
-2,45 |
-0,18 |
|
1998-2011, USA |
4,65 |
6,75 |
-2,10 |
-0,14 |
A táblázat jól mutatja a problémát. A short-term reversal bruttó hozama több időszakban is pozitív, a kereskedési költségek levonása után azonban az eredmény lényegesen romlik, sőt egyes időszakokban negatívvá válik. Tegyük ehhez hozzá, hogy a stratégia kapacitása is korlátozott lehet. Minél nagyobb tőkét kell rövid idő alatt megmozgatni, annál nagyobb piaci árhatással és végrehajtási költséggel kell számolni. Ez a probléma a magas portfólióforgású stratégiáknál sokkal gyorsabban jelentkezik, mint egy ritkábban újrasúlyozott value vagy momentum stratégiánál.
Az eredeti vizsgálatokban például 1980 és 2011 között 100 millió dolláros induló tőkével a short-term reversal stratégia nettó vagyona mindössze körülbelül 112,77 millió dollárra nőtt. Nagyobb, 200 millió dolláros induló tőke mellett az eredmény még gyengébb volt. Ez jól mutatja, hogy a stratégia papíron kimutatható hozama nagy tőke mellett nehezen skálázható.
Megfigyelhető azonban, hogy a kereskedési költségek nem egyformák minden részvénynél. A kis kapitalizációjú és kevésbé likvid papíroknál a spread és a piaci árhatás jellemzően nagyobb, ezért a short-term reversal ott lehet a legerősebb éppen akkor, amikor a kihasználása a legdrágább. Ez az anomáliakutatás egyik visszatérő problémája. Egy faktor vagy kereskedési szabály ott mutathatja a legnagyobb bruttó hozamot, ahol a végrehajtási költség is a legnagyobb.
Újabb eredmények a short-term reversal és a momentum kapcsolatáról
Egy későbbi, Short-term Momentum című kutatás az amerikai részvénypiac mellett 22 további részvénypiacon vizsgálta a nagyon rövid távú momentum és a short-term reversal kapcsolatát. Az eredmények egyik legérdekesebb része az, hogy a rövid távú hozamforduló nem minden részvénynél egyformán jelenik meg. Bizonyos részvényeknél az előző havi jó teljesítményt további erős teljesítmény követi. Ezeknél tehát már egyhavi időtávon is momentum figyelhető meg.
Más részvényeknél ezzel szemben klasszikus short-term reversal látható. Az előző havi gyenge teljesítményt erősebb következő havi hozam, az előző havi jó teljesítményt pedig gyengébb hozam követi. A különbség egyik fontos magyarázó változója a részvényforgalom, pontosabban a turnover ráta.

Forrás: Short-term Momentum
Az eredmények alapján az alacsony turnover rátájú részvényeknél erősebb short-term reversal jelentkezett. A magas turnover rátájú részvényeknél ezzel szemben a nagyon rövid távú momentum vált hangsúlyosabbá. Fontos helyesen értelmezni a long-short portfólió előjelét. Ha a portfólió a korábbi nyertes részvényeket vásárolja és a korábbi veszteseket shortolja, akkor a negatív hozam éppen a reversal jelenlétére utal. Ebben az esetben ugyanis a vesztesek teljesítenek jobban a következő időszakban.
Az összes részvényre számolt winner-minus-loser portfólió esetében a kutatás negatív eredményt mutatott, ami összhangban áll a short-term reversal jelenséggel. A magas turnover rátájú részvényeknél azonban megfordult a kép. Az előző havi nyertesek továbbra is jobban teljesítettek, vagyis egy rövid távú momentumhatás jelent meg. A tanulmányban ennek évesített long-short hozama az amerikai mintán jelentős volt. Az alacsony turnover rátájú részvények esetében a korábbi vesztesek teljesítettek jobban. Ez erős short-term reversal hatásnak felel meg.
A következő ábra jól mutatja a rövid távú reversal és a momentum időbeli különbségét. A fekete görbe a magas turnover rátájú részvényekből képzett momentumstratégia kumulált teljesítményét mutatja. A hozam több hónapon keresztül tovább növekszik, ami összhangban áll a klasszikus középtávú momentumirodalom eredményeivel. A másik görbe az alacsony turnover rátájú részvényekhez kapcsolódó fordulós hatást mutatja. Itt a short-term reversal legnagyobb része már az első hónapban kialakul, ezt követően a hatás gyorsan gyengül.

Forrás: Short-term Momentum
Ez azért fontos, mert a short-term reversal kereskedési szempontból éppen azért nehéz anomália, mert nagyon gyorsan lejátszódik. Ha a hatás kihasználásához gyakran kell kereskedni, akkor a tranzakciós költségek szerepe is felértékelődik. A kutatás 22 fejlett ország részvénypiacát is megvizsgálta. A részvényeket múltbeli hozamuk és turnover rátájuk szerint csoportosították.

Forrás: Short-term Momentum
A nemzetközi eredmények hasonló mintázatot mutattak. Alacsony turnover mellett inkább short-term reversal jelentkezett, magas turnover mellett pedig a rövid távú momentum vált erősebbé. Ez arra utal, hogy a jelenség nem kizárólag az amerikai részvénypiac sajátossága. A turnover és a rövid távú hozamok kapcsolata több országban is megfigyelhető volt.
Fontos azonban óvatosan kezelni az "abnormális hozam" kifejezést. Egy hozam akkor tekinthető klasszikus értelemben abnormálisnak, ha valamilyen megfelelő eszközárazási modell, például piaci vagy többfaktoros modell által indokolt hozam felett jelentkezik. Egy egyszerű long-short portfólió nyers hozama önmagában még nem feltétlenül jelent abnormális hozamot.
A kutatások arra is utalnak, hogy a momentum erőssége több vállalati jellemzőtől függhet. A kisebb kapitalizációjú, kevésbé követett részvényeknél gyakran erősebb momentumot dokumentálnak, bár ennek mértéke mintától, időszaktól és alkalmazott módszertől is függ.
Saját vizsgálatunk 1998-2026 között
A klasszikus kutatások alapján a short-term reversal egyik legegyszerűbb tesztje az, ha a részvényeket az előző havi teljesítményük alapján sorba rendezzük, majd megvizsgáljuk, hogyan teljesítenek a következő hónapban. Ezt a vizsgálatot a saját adatbázisunkon is elvégeztük. A vizsgálat során minden hónap végén az adott időpontban a historikus Top1000 univerzumába tartozó részvényeket használtuk. Ez azért fontos, mert így az elemzés nem a ma ismert vállalatok múltbeli teljesítményére épül, hanem minden időpontban az akkor ténylegesen rendelkezésre álló részvényuniverzumot használja. A minta emiatt a survivorship bias problémáját is igyekszik elkerülni.
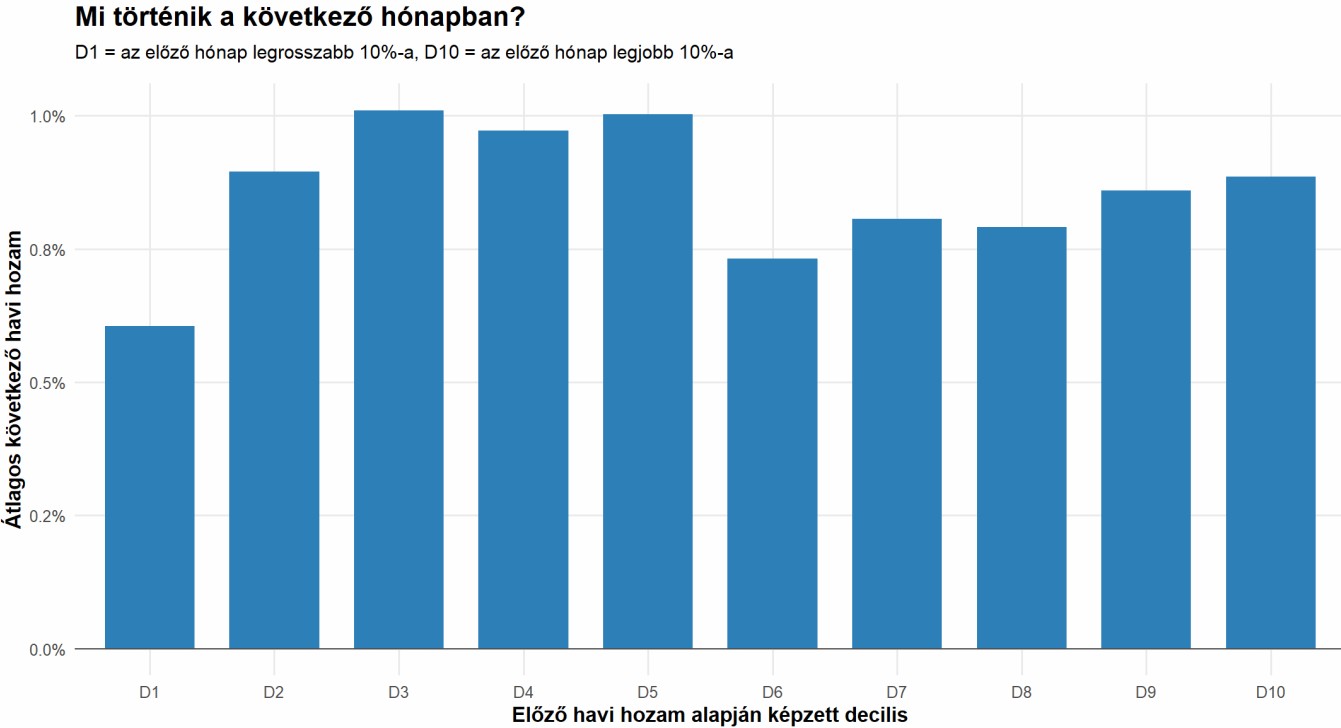
A részvényeket az előző havi hozamuk alapján tíz egyenlő csoportba, decilisbe rendeztük. A D1 csoportba került az előző hónap legrosszabbul teljesítő 10 százaléka, míg a D10 csoportba az előző hónap legjobban teljesítő 10 százaléka. Ezután minden csoportnál kiszámítottuk a következő havi átlagos hozamot. A short-term reversal klasszikus formája esetén azt várnánk, hogy a D1 csoport következő havi hozama magasabb legyen, mint a D10 csoporté. Ebben az esetben a korábbi vesztesek visszapattannának, a korábbi nyertesek pedig gyengébben teljesítenének. Sajnos azonban az első ábrán nem ezt látjuk. A D1 csoport, vagyis az előző hónap legrosszabbul teljesítő részvényei a következő hónapban átlagosan körülbelül 0,6 százalékos hozamot értek el. A D10 csoport átlagos következő havi hozama ezzel szemben közel 0,9 százalék volt.
forrás: saját szerkesztés
Megfigyelhető az is, hogy a kapcsolat nem mutat szabályos, monoton mintázatot. A D2-D5 csoportok következő havi hozama például magasabb volt, mint a D1 csoporté, miközben a D6-D10 csoportok között sincs egyenletes emelkedés vagy csökkenés. A legszembetűnőbb eredmény inkább az, hogy a legrosszabb előző havi teljesítményt mutató D1 csoport következő havi hozama volt a legalacsonyabb. Ez önmagában már arra utal, hogy a klasszikus short-term reversal a vizsgált részvények között nem jelenik meg egyértelműen.
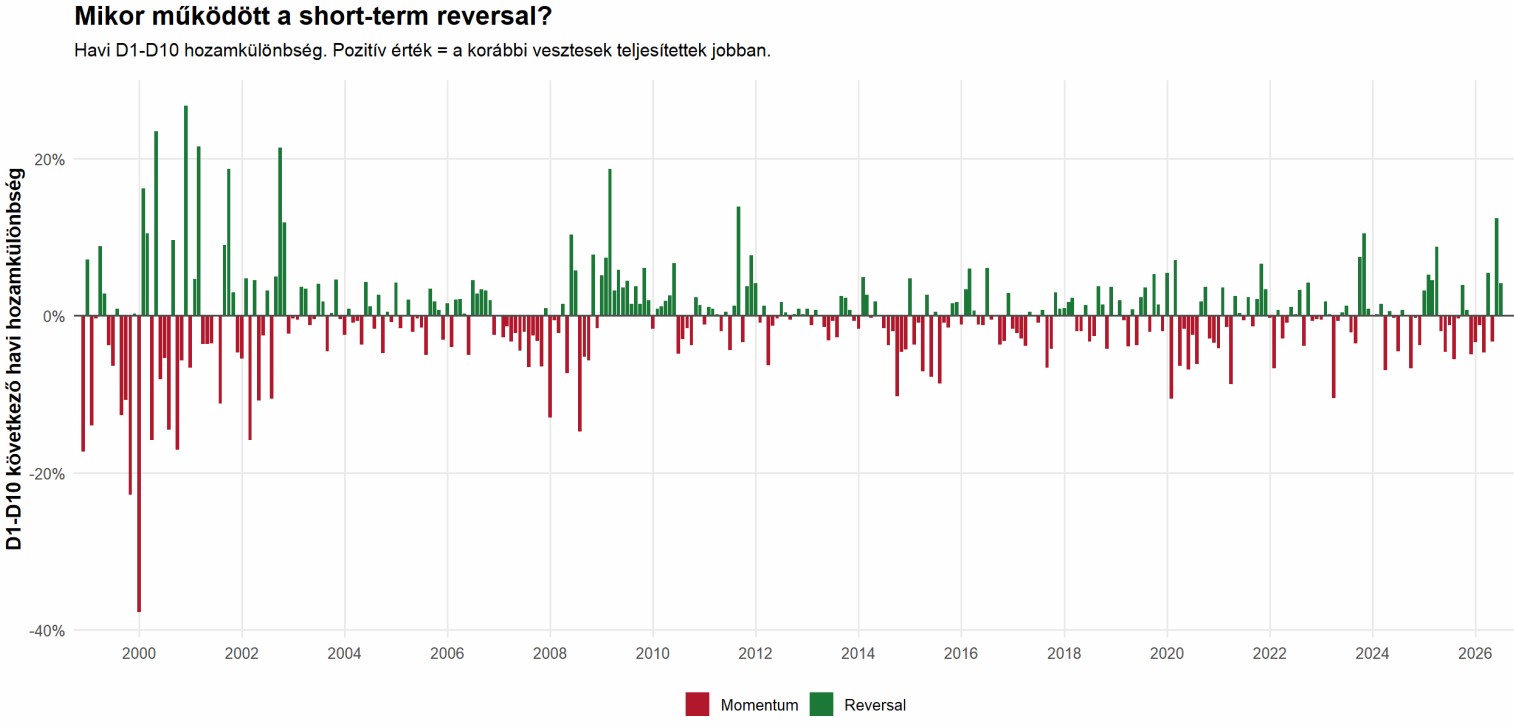
A következő lépésben minden hónapra kiszámítottuk a D1 és a D10 portfólió következő havi hozamának különbségét. A D1-D10 pozitív értéke short-term reversalt jelent. Ebben az esetben az előző havi vesztesek teljesítettek jobban a következő hónapban. A negatív érték ezzel szemben rövid távú momentumot jelez, vagyis az előző havi nyertesek a következő hónapban is jobban teljesítettek. Az alábbi ábra alapján jól látható, hogy a két jelenség folyamatosan váltja egymást. Vannak olyan hónapok, amikor erős visszapattanás figyelhető meg, és vannak olyan időszakok is, amikor éppen a korábbi nyertesek teljesítenek továbbra is jobban.
forrás: saját szerkesztés
A 2000 körüli időszakban rendkívül nagy különbségeket láthatunk. Egyes hónapokban a D1-D10 spread meghaladta a 20 százalékot, más hónapokban pedig -20 vagy akár -30 százalék alá is került. Ez jól mutatja, hogy a technológiai buborék körüli időszakban a keresztmetszeti részvényhozamok rendkívül szélsőségesen alakultak. A későbbi időszakokban a különbségek jóval kisebbek lettek. A pozitív és negatív hónapok ugyanakkor továbbra is váltakoztak, és hosszabb, stabil reversal periódus nem alakult ki. Tegyük a fentiekhez hozzá, hogy a statisztikai vizsgálatok sem mutattak szignifikáns short-term reversal hatást. A teljes mintában és az általunk külön vizsgált részidőszakokban sem kaptunk olyan D1-D10 átlagot, amely statisztikailag megbízhatóan eltért volna nullától.
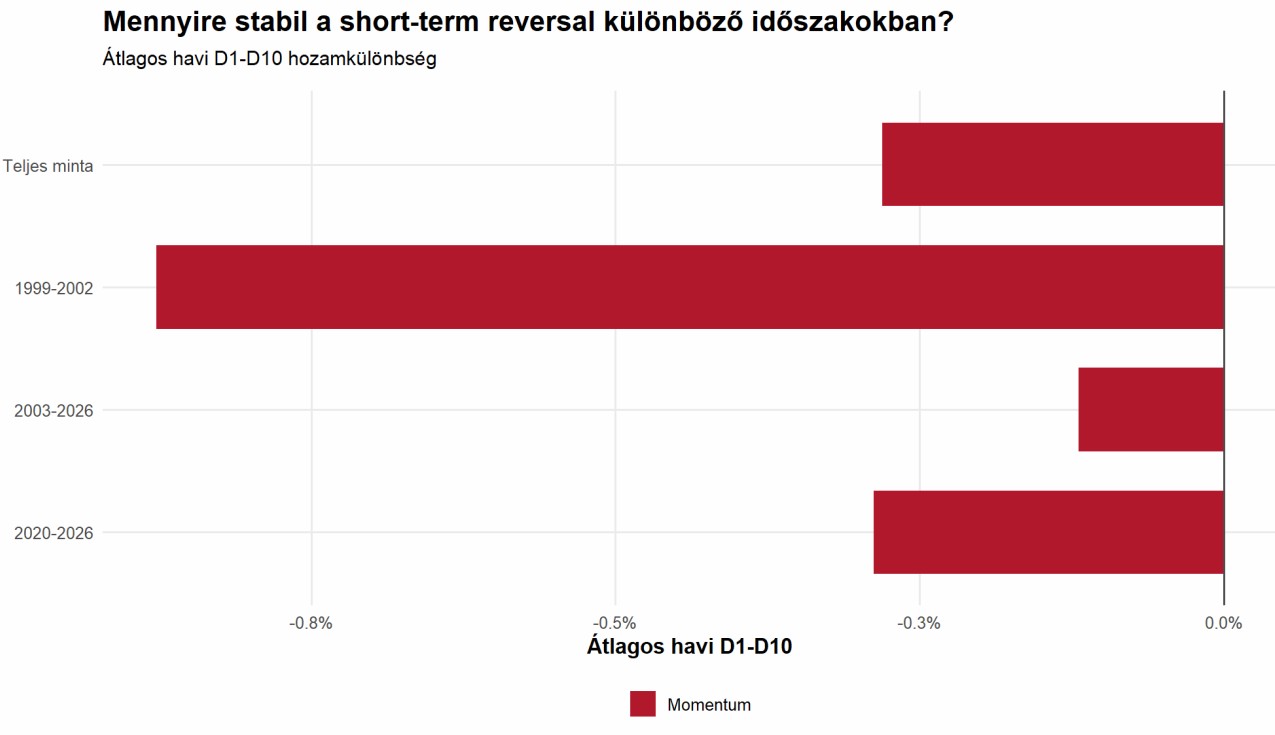
A teljes minta mellett külön is megvizsgáltuk az 1999-2002, a 2003-2026 és a 2020-2026 közötti időszakokat. Az alábbi ábra az egyes periódusok átlagos havi D1-D10 hozamkülönbségét mutatja.
forrás: saját szerkesztés
Ahogy a fenti képen látható, az eredmény minden vizsgált időszakban negatív lett. A teljes mintában a D1-D10 havi átlagos különbsége körülbelül -0,28 százalékpont volt. Az 1999 és 2002 közötti időszakban ez megközelítette a -0,9 százalékpontot, míg 2003 és 2026 között már csak körülbelül -0,1 százalékpont volt. A 2003 utáni eredmény azért érdekes, mert ekkor a D1-D10 különbség már gazdaságilag is nagyon kicsi. A korábbi vesztesek és nyertesek következő havi teljesítménye között ebben az időszakban lényegében nem alakult ki tartós különbség.
A negatív átlagok alapján a vizsgálat inkább enyhe rövid távú momentum irányába mutat, de ezt is óvatosan kell értelmezni, mert a különbségek statisztikailag nem voltak szignifikánsak. Tehát az eredmény alapján azt sem állíthatjuk, hogy stabil short-term momentum létezne.
Miért térhet el az eredmény a klasszikus kutatásoktól?
Első látásra meglepő lehet, hogy a több évtizedes szakirodalomban dokumentált short-term reversal hatást nem sikerült reprodukálnunk. A különbség egyik valószínű oka maga a vizsgált részvényuniverzum. A short-term reversal szakirodalmában a hatás jelentős része kisebb, kevésbé likvid és intenzívebb mikrostrukturális zajjal jellemezhető részvényekhez kapcsolódik. Ezeknél a papíroknál a bid-ask spread, az átmeneti vételi vagy eladási nyomás, illetve az alacsonyabb likviditás erősebb rövid távú árfolyam-visszarendeződést okozhat.
A mi vizsgálatunk ezzel szemben minden hónapban a legnagyobb amerikai részvényekből álló historikus Top1000 univerzumot használta. Ezek jellemzően nagyobb kapitalizációjú, likvidebb és szélesebb befektetői kör által követett vállalatok. A vizsgálati rendszer ráadásul kiszűri a nagyon alacsony árfolyamú részvények jelentős részét is. Ez lényeges eltérés. A klasszikus short-term reversal hatás ugyanis sok esetben éppen azokban a kisebb, illikvidebb részvényekben lehet erősebb, amelyek a mi Top1000 univerzumunkban kisebb súllyal vagy egyáltalán nem jelennek meg.
Éppen ezért az eredményeinkből nem következik az, hogy a short-term reversal általában megszűnt volna a részvénypiacokon. Azt viszont már elmondhatjuk, hogy az általunk vizsgált, nagyobb és befektethetőbb amerikai részvényekből álló univerzumban az előző havi vesztesek átlagosan nem teljesítettek jobban a következő hónapban.
Ahogy fentebb láthattuk, a Top1000 univerzumban a korábbi vesztesek és nyertesek közötti különbség hosszabb időszakon vizsgálva kicsi és statisztikailag bizonytalan. Egyes hónapokban nagyon erős reversal figyelhető meg, máskor ugyanolyan erős momentum jelentkezik. A teljes mintát tekintve egyik jelenség sem mutat stabil, tartós fölényt.
Ez a vizsgálat arra is jó példa, hogy egy széles körben ismert tőzsdei anomália eredménye erősen függhet attól, hogy milyen részvényeket, milyen időszakban és milyen befektetési univerzumban vizsgálunk. A short-term reversal létezése ezért önmagában még nem jelenti azt, hogy ugyanaz a hatás a nagy, likvid és könnyen kereskedhető részvények között is megjelenik.
Összegzés
A short-term reversal számos korábbi kutatásban dokumentált tőkepiaci jelenség. A korábbi rövid távú vesztes részvények bizonyos piacokon és időszakokban jobban, a nyertesek pedig gyengébben teljesítettek a következő rövid időszakban. A kép azonban jóval összetettebb annál, mint hogy egyszerűen megvesszük a leesett részvényeket, majd megvárjuk a visszapattanást. A hatás erőssége függ a vizsgált részvényektől, a turnovertől, a likviditástól, a választott időtávtól és a kereskedési költségektől.
Ezt jól mutatja a saját adatbázisunkon végzett saját vizsgálatunk is. A historikus amerikai Top1000 részvényuniverzumban minden hónapban az előző havi hozam alapján tíz csoportba rendeztük a részvényeket, majd megvizsgáltuk a decilisek következő havi teljesítményét. A D1 csoportba az előző hónap legrosszabbul, a D10 csoportba a legjobban teljesítő részvények kerültek. Ha a klasszikus short-term reversal ebben az univerzumban is stabilan jelen lenne, akkor azt várnánk, hogy a D1 következő havi hozama meghaladja a D10 hozamát.
Nem ezt kaptuk. A teljes mintában a D1 következő havi átlagos hozama körülbelül 0,6 százalék, míg a D10 csoporté közel 0,9 százalék volt. A D1-D10 havi átlagos különbsége körülbelül -0,28 százalékpont lett. Az 1999 és 2002 közötti időszakban ennél jóval nagyobb, közel -0,9 százalékpontos különbséget kaptunk, míg 2003 és 2026 között a különbség már mindössze körülbelül -0,1 százalékpont volt. A vizsgált időszakok egyikében sem találtunk statisztikailag szignifikáns short-term reversal hatást.
A havi adatokból az is látható, hogy a reversal ettől még időről időre megjelenik. Voltak olyan hónapok, amikor a korábbi vesztesek jelentősen felülteljesítették a korábbi nyerteseket, máskor viszont ennek éppen az ellenkezője történt. Hosszabb időszakon vizsgálva a pozitív és negatív D1-D10 értékek váltakoznak, így egyik irányban sem rajzolódik ki stabil kapcsolat. A 2000 körüli időszak szélsőséges értékei azt is jól mutatják, hogy a rövid távú részvényhozamok közötti kapcsolat időben jelentősen változhat.
A saját eredményünk eltérése a korábbi szakirodalomtól részben a vizsgált részvényuniverzummal magyarázható. Elemzésünk a historikus Top1000 amerikai részvényre koncentrált, vagyis jellemzően nagyobb és likvidebb vállalatokra. A short-term reversal ezzel szemben több korábbi vizsgálat szerint erősebben kapcsolódhat a kisebb és kevésbé likvid részvényekhez, ahol az átmeneti vételi és eladási nyomás, a nagyobb spread és más piaci mikrostrukturális hatások is jelentősebbek lehetnek. Eredményünk ezért nem azt jelenti, hogy a short-term reversal általában nem létezik. Azt mutatja, hogy a nagyobb amerikai részvényekből álló Top1000 univerzumban 1999 és 2026 között nem találtunk stabil, statisztikailag kimutatható fordulós hatást.
Tegyük a fentiekhez hozzá, hogy még egy kimutatható bruttó reversal hozam sem jelentene automatikusan könnyen kihasználható kereskedési lehetőséget. A stratégia magas portfólióforgással járhat, ezért a spread, a jutalék, a short pozíciók költsége és a piaci árhatás tovább ronthatja a tényleges eredményt. A short-term reversal ezért jó példája annak, hogy egy szakirodalomban dokumentált tőkepiaci anomália létezése és annak gyakorlati kihasználhatósága két külön kérdés. A mi vizsgálatunkban már az első feltétel sem teljesült egyértelműen a Top1000 részvényuniverzumban.