Dotcom lufi: Mit tanulhatunk a dotkom lufiból és válságból?
Az internetes buborék, vagyis a dotkomlufi az 1990-es évek végének egyik legnagyobb tőzsdei fellendülése volt, amelyet 2000-től súlyos árfolyamveszteségek követtek. A története jól mutatja, hogyan erősíthetik egymást az új technológiával kapcsolatos várakozások, a befektetői lelkesedés és a részvénypiaci túlértékeltség. Befektetőként érdemes megismerni a korábbi buborékok kialakulását és összeomlását, mert hasonló folyamatok a jövőben is előfordulhatnak, az időzítésük azonban rendkívül nehéz. Témáink:
- A dotkomlufi kialakulása
- Történelmi csúcsok a részvénykibocsátásokban
- Az IPO-k első kereskedési napján átlagosan 65%-os hozam
- Öt év alatt több mint 1000%-os Nasdaq-100-emelkedés
- A sikeres technológiai részvények árfolyamának sokszoros emelkedése
- A dotkomlufi kipukkadása és az összeomlás következményei
A dotkomlufi kialakulása
A dotkom elnevezés a .com domainvégződésre utal, amely az internetes vállalkozások egyik jelképévé vált. A buborékot az internetbe és az új technológiákba vetett hit, illetve az ezekhez kapcsolódó túlzott befektetői várakozások táplálták. Az 1990-es évek második felében sokan arra számítottak, hogy az internet gyors térhódítása alapvetően átalakítja az emberek életét, és az internethez kötődő vállalatok jelentős piaci részesedést szereznek a hagyományos társaságoktól. Az új termékek és szolgáltatások megjelenésétől óriási profitbővülést vártak. Hasonló logika alapján ma is sok befektető keres olyan iparágakat, amelyek a következő évtizedekben jelentős növekedést érhetnek el (bővebben Jó ötlet befektetni a jövő sikeres iparágaiba?).
Az internet térhódítása tehát megalapozta a dotkomcégekkel kapcsolatos túlzott profitvárakozásokat, a befektetők pedig egyre nagyobb összegeket fordítottak a technológiai szektor részvényeire. A hagyományos értékeltségi mutatók időközben egyre jelentősebb túlértékeltséget jeleztek, de sok befektető arra számított, hogy a későbbi profitnövekedés igazolja majd a magas részvényárakat.
Számos startup vállalkozás indult el ebben az időszakban, kihasználva a technológiai cégek iránti rendkívüli befektetői érdeklődést. A dotkomlufi kialakulását az is segítette, hogy sok fiatal, bizonytalan üzleti modellű vállalat tudott részvényt kibocsátani. Tömegével jelentek meg az internetes IPO-k, és a befektetők gyakran elkapkodták az új részvényeket. A vásárlások mögött ott húzódott a kimaradástól való félelem is, hiszen sokan úgy gondolták, hogy egy történelmi technológiai átalakulás nyerteseiből részesedhetnek. Az új részvénykibocsátások értéke az ezredfordulón korábbi rekordokat döntött meg, ahogy az alábbi grafikonon is látható. Azóta újabb IPO-hullámok következtek, és 2021-ben az amerikai részvénypiac ismét rekordösszegű tőkét vont be új kibocsátásokkal az EY adatai szerint.
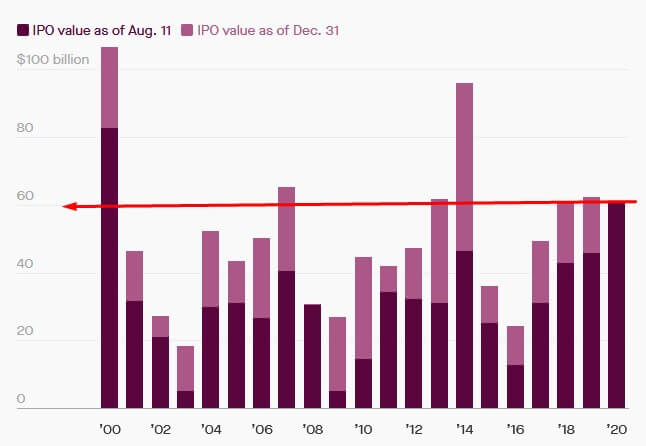
Az IPO-kibocsátások felfutása az ezredforduló környékén.
Forrás - qz.com
A részvénykibocsátások, vagyis az IPO-k 1999-2000-ben annyira népszerűvé váltak, hogy a kibocsátási árhoz képest az első tőzsdei kereskedési nap záróáráig átlagosan közel 65%-ot emelkedtek a részvények. Ez az átlag az első napi hozamot mutatja, és elsősorban azok számára volt elérhető, akik a kibocsátási áron jutottak részvényhez. Akik csak a tőzsdei kereskedés megindulása után vásároltak, már lényegesen magasabb árfolyamokkal találkozhattak. A részleteket az alábbi táblázat mutatja be (kapcsolódó írás 19 000 IPO-esemény elemzése).
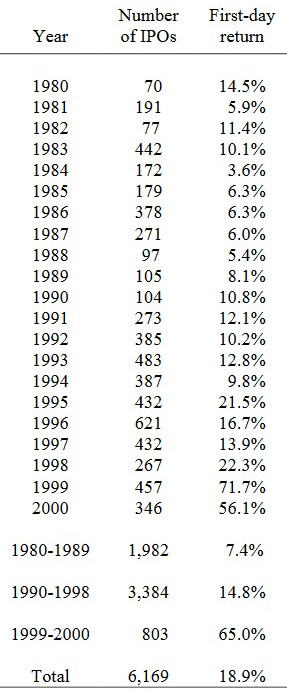
Az IPO-k átlagos első napi hozamai az egyes években.
A tömeges részvénykibocsátások oda vezettek, hogy olyan dotkomcégek is megjelentek a tőzsdén, amelyeknek nem volt életképes üzleti modelljük, és tartósan profitot sem tudtak termelni. Egyes esetekben már az internetre utaló cégnév is elegendő volt a befektetői érdeklődés felkeltéséhez. Sok vásárló kevés figyelmet fordított arra, hogy a társaság mikor és miből válhat nyereségessé. Ugyanakkor a dotkomlufi felfutásából más szektorok is részesedtek. Az internetes cégek óriási összegeket költöttek reklámokra, irodabérlésre és berendezésekre, így a fellendülés más iparágak vállalataira is hatással volt.
[block:views:banner-inline]
Árfolyammozgások a dotkomlufi idején
A technológiai részvények árfolyama szárnyalt. A Nasdaq Composite index 1995 júliusában lépte át először az 1000 pontos záróértéket, 2000. március 10-én pedig 5048,62 ponton érte el a dotkomlufi csúcsát. Az alábbi ábrán szereplő Nasdaq-100 ettől eltérő index, amely a Nasdaq tőzsdén jegyzett legnagyobb, nem pénzügyi vállalatok részvényeit tartalmazza. Az ábrán bemutatott 1995-2000 közötti időszakban a Nasdaq-100 értéke 1173%-kal emelkedett, ami közel 12,7-szeresére növekvő indexértéket jelent. Ez az adat önmagában nem jelenti azt, hogy az indexben szereplő vállalatok összesített piaci kapitalizációja ugyanilyen arányban emelkedett.

A Nasdaq-100 emelkedése a dotkomlufi időszakában.
Az alábbi grafikonon a dotkomlufit megelőző öt évben figyelhetjük meg az akkori sikeres technológiai részvények árfolyamának változását. Az Intel, a Cisco, az Oracle és a Microsoft részvényei hatalmas dráguláson mentek keresztül. Egyes papírok árfolyama néhány év alatt a korábbi értékének akár 10-30-szorosára is emelkedett.
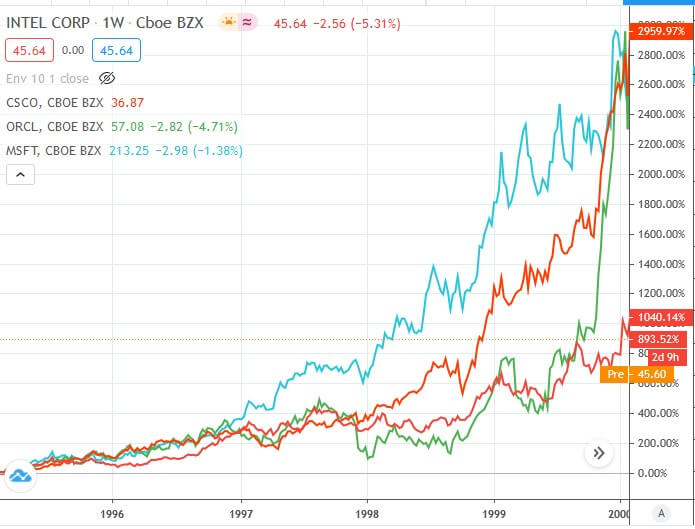
A korszak technológiai részvényeinek árfolyam-emelkedése.
Az amerikai tőzsde értékeltsége történelmi csúcsra került
A részvénypiac értékeltsége összefügg a későbbi hosszú távú hozamokkal. Történelmi adatok alapján a magas értékeltségi szinteket általában alacsonyabb következő 10-20 éves hozamok követték, bár ez az összefüggés nem alkalmas a rövid távú árfolyamok pontos előrejelzésére. Erről a CAPE mutató kapcsán részletesen beszéltünk. A CAPE a részvénypiac árfolyamszintjét az előző tíz év inflációval korrigált átlagos vállalati nyereségéhez viszonyítja. A mutató szerint az amerikai részvénypiac 2000 elején történelmi szempontból rendkívül drága volt, a CAPE értéke megközelítette a 44-et.
Az alábbi ábrán látható, hogy az S&P 500 indexre számított CAPE értéke 2000 januárjában 43,77, 2020 januárjában pedig 30,99 volt. A 44-es CAPE reciproka megközelítőleg 2,27%, míg a 31-es értéké 3,23%. Ezek a számok a ciklikusan kiigazított nyereséghozamot fejezik ki. A 2,27%-os értékből nem következik, hogy a részvénypiac a következő években évi 2,27%-os hozamot biztosít, és az sem, hogy a befektetés pontosan 44 év alatt térül meg. A tényleges részvényhozamot a jövőbeli vállalati eredmények, az osztalékok, a részvény-visszavásárlások és az értékeltségi szint változása is alakítja. Az értékeltségi mutatók használatának korlátairól ebben a cikkben is írtunk.
A dotkomlufi időszakában az amerikai állampapírok hozama jóval magasabb volt, mint 2020 elején. A magas részvényértékeltség és az emelkedő kamatok együtt csökkentették a kockázatos technológiai részvények vonzerejét. Ugyanakkor a CAPE reciproka és egy kötvény nominális hozama eltérő jelentésű mutató, ezért közvetlen összehasonlításuk csak megfelelő fenntartásokkal értelmezhető. A Fed 1999 közepétől 2000 májusáig 4,75%-ról 6,5%-ra emelte az irányadó kamatot. Ez a szigorítás is hozzájárult a piaci környezet változásához, de a buborék kipukkadását több tényező együttes hatása magyarázza.

Az amerikai részvénypiac értékeltsége a Shiller-féle CAPE alapján.
Forrás - https://www.multpl.com/
A dotkomlufi kipukkadása és az összeomlás
A dotkomlufi felfutásának időszakában folyamatosan érkezett a tőke az internetes vállalkozásokhoz. A 2000-es év elején azonban egyre több befektető kezdte megkérdőjelezni a magas árfolyamokat és a vállalatok növekedésével kapcsolatos várakozásokat. Az új vevők érdeklődése csökkent, a finanszírozási feltételek szigorodtak, és a technológiai részvények árfolyama esni kezdett. A monetáris szigorítás mellett a túlzott értékeltség, a nyereségesség hiánya és a meggyengülő befektetői bizalom is hozzájárult az összeomláshoz.
Vegyük hozzá azt is, hogy a dotkomcégek jelentős része az IPO során megszerzett pénzt gyors ütemben elköltötte, miközben tartós profitot, egyes vállalatok pedig érdemi árbevételt sem tudtak termelni. Sokan költséges marketingre, infrastruktúra-építésre és terjeszkedésre fordították a tőkét, gyakran úgy, hogy a termék vagy a szolgáltatás üzleti életképessége még nem bizonyosodott be. Több vállalkozás ingyenes szolgáltatásokkal próbált nagy ügyfélbázist kiépíteni, abban bízva, hogy később nyereségessé teheti a működését.
Dotkomcégek sora ment csődbe a következő években, részvényeik egy része teljesen elértéktelenedett, és sok befektető elveszítette a befektetett tőkéjét. A Nasdaq Composite 2000. március 10-i, 5048,62 pontos csúcsáról 2002. október 9-re 1114,11 pontra esett vissza, ami közel 78%-os veszteség. A dotkomösszeomlás hatása más iparágakban is megjelent, mivel a korábbi technológiai fellendülés számos beszállítónak és szolgáltatónak jelentett többletkeresletet. A vállalati kiadások visszafogása elbocsátásokhoz és a beruházások csökkenéséhez is hozzájárult. Az Egyesült Államok gazdasága 2001-ben recesszióba került, a Fed pedig a 2000-ben elért 6,5%-os kamatszintről 2003-ra 1%-ra csökkentette az irányadó kamatot.
Ugyanakkor a dotkomlufi idején felfutó vállalatok közül több hosszabb távon sikeres maradt. Az Amazon, a Cisco, a Qualcomm és az Oracle például átvészelte a válságot, bár részvényeik árfolyama jelentősen visszaesett. A Google is ebben az időszakban építette üzleti tevékenységét, de akkor még magántulajdonban működött, és csak 2004-ben lépett tőzsdére. Az internet gazdasági jelentőségével kapcsolatos várakozások sok tekintetben beigazolódtak, a befektetők által a kilencvenes évek végén fizetett részvényárak viszont számos vállalatnál túlzottak voltak. A Nasdaq Composite csak 2015-ben érte el ismét a 2000 márciusában látott szintet, ahogy az alábbi ábrán is látható.
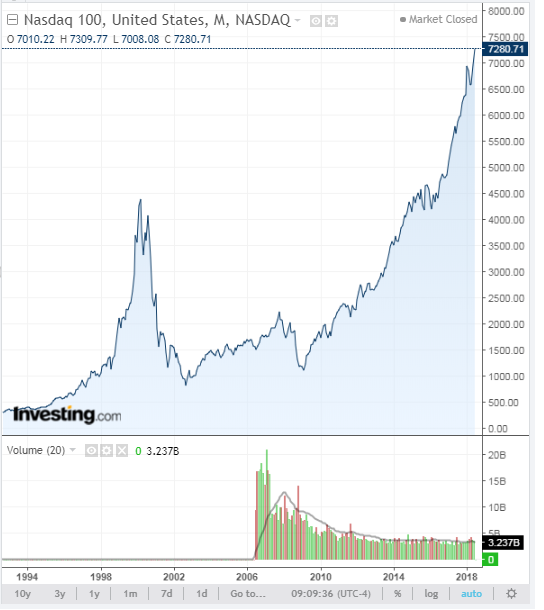
A Nasdaq Composite összeomlása és későbbi felépülése.
Képek forrása - investing.com
Sok befektető tisztában volt azzal, hogy a dotkomlufi idején a részvényárak elszakadtak a vállalatok reálisan becsülhető értékétől, mégis jelentős veszteségeket szenvedtek el. Hiába nyitottak shortpozíciókat, az árfolyamok egy ideig tovább emelkedtek, és sokan nem tudták tartani a pozíciójukat az összeomlásig. A magas értékeltség tehát önmagában nem jelzi, hogy a fordulat mikor következik be. A dotkomlufi mellett több múltbeli tőzsdeválság történetét is feldolgoztuk, megvizsgáltuk a következményeiket, és bemutattunk olyan mutatókat is, amelyek segíthetnek a kockázatok felismerésében. Többek között:
- 2008-as gazdasági válság és a gazdasági világválság hatásai, következménye
- Hogyan történt, mit tanulhatunk a Nagy Gazdasági világválság eseményeiből?
- Tulipánmánia, krach, azaz a tulipánláz története