IPO jelentése: Mire figyelj részvénykibocsátás, tőzsdei bevezetés során?
Bejegyzésünkben az IPO előnyeit, hátrányait beszéljük meg. Az alapvető fogalmak mellett arról is szó lesz, hogyan fektethetünk IPO részvénykibocsátások során részvényekbe. Az alábbi, 8 oldalas útmutatónkban a következő témákat járjuk körbe:
- Mi az az IPO?
- Hogyan zajlik részvénykibocsátás folyamata?
- IPO előnye és hátránya a befektető szempontjából
- IPO előnye és hátránya a társaság szempontjából
- BÉT IPO-k, részvénykibocsátások, múltbeli példák
- Mire figyeljünk az IPO során? Mit vizsgáljunk meg?
- Hasznos és ellenőrzendő mutatók, adatok IPO előtt
- IPO a külföldi tőzsdéken, IPO ETF-ek, és IPO befektetési alapok
- IPO hozamok, eredmények 1980-2014 közötti vizsgálat alapján
- Egy tanulmány, melyben 8061 IPO eredményeit összesítik
- Rövidtávon érdemes-e IPO során vásárolni?
- Befektetési időtáv és az IPO? Milyen termékkel, milyen kockázatokkal?
IPO, azaz Initial Public Offering jelentése, lényege
Az IPO az angol Initial Public Offering kifejezés rövidítése, amely a részvények első nyilvános értékesítését jelenti. A folyamat jellemzően együtt jár a részvények tőzsdei bevezetésével, de a kettő nem azonos. Egy társaság részvényeinek tőzsdei kereskedése más módon, például közvetlen bevezetéssel is megkezdődhet. Az IPO során új részvényeket is kibocsáthatnak, de a meglévő tulajdonosok is értékesíthetnek részvényeket. Az első esetben a bevétel a társasághoz, a másodikban az eladó részvényesekhez kerül. A nyilvános értékesítés mindkét formát tartalmazhatja.
Az IPO folyamatában első lépésként a társaság és a tulajdonosok meghatározzák, mekkora részvénycsomagot kívánnak nyilvánosan értékesíteni. A lebonyolításhoz rendszerint befektetési bankokat, brókercégeket vesznek igénybe. Ezek segítenek a kibocsátás előkészítésében, az ár meghatározásában és a befektetők elérésében. A társaság bemutatókkal, pénzügyi adatokkal és részvényértékesítési tájékoztatóval ismerteti a terveit. Az érdeklődő befektetők a kibocsátás feltételei szerint a tőzsdei kereskedés indulása előtt is juthatnak részvényekhez, de a jegyzésben való részvétel és az elérhető mennyiség korlátozott lehet.
Az elemzések természetesen kitérnek arra, hogy az ellenértékkel mi a szándéka a társaságnak, például a kockázatos külföldi terjeszkedést finanszírozzák belőle. A nagy hírverés, nagy érdeklődés gyakran oda vezet, hogy az IPO során a kibocsátási ár magas lesz, ráadásul a kockázatokat tovább növeli, ha esetleg nincs működési múltja még a társaságnak, vagy az IPO célja bizonytalan (például kockázatos a külföldi terjeszkedés, vagy marketing tevékenység, amire az IPO-ból befolyt pénzt fordítanák).
IPO előnye és hátránya a befektető szempontjából
Az IPO során történő részvény jegyzésnek vannak előnyei is természetesen, például hosszú távú befektetés esetén a legelső körben férhetünk a részvényekhez. Ugyanakkor ahogy fentebb is utaltam rá, számos kockázati tényezővel is számolnunk kell. Egyrészt IPO és IPO között óriási a különbség. Nincs két egyforma részvénykibocsátás és gyakran a részletekben rejlik a kockázat, amit esetleg nehéz feltárni. Az értékesítésben érdekelt brókercégek elemzései esetleg színesebben, szebben írják le a jövőt, de a független elemzők is tévedhetnek, mivel a kezdeti helyzetben nagyon nehéz a jövőre vonatkozó pontos megállapításokat tenni.
Önmagában a tőzsdei jelenlét azonban számos előnyt jelenthet a befektető számára. A szabályozott piacra bevezetett társaságoknak rendszeresen pénzügyi jelentéseket kell közzétenniük, és a lényeges, árfolyamot befolyásoló információkról is tájékoztatniuk kell a piacot. Az eredményvárakozások kedvezőtlen változására figyelmeztető közleményeket gyakran profit warningnak nevezik. A tőzsdei kereskedés megkönnyítheti a részvények eladását is, de a likviditás vállalatonként jelentősen eltér. Egy kisebb társaság papírjaival akár napokig is alacsony forgalom mellett kereskedhetnek.
IPO előnye és hátránya a társaság szempontjából
A tőzsdére készülő társaság szempontjából az IPO egyik fontos előnye a forrásbevonás lehetősége. Új részvények kibocsátásával a vállalat úgy juthat tőkéhez, hogy nem keletkezik a bankhitelekhez hasonló, előre meghatározott kamat- és tőketörlesztési kötelezettsége. A részvénykibocsátás ugyanakkor költségekkel jár, és a meglévő tulajdonosok részesedése is hígulhat. Az IPO további célja lehet a korábbi tulajdonosok részleges kiszállása, ha saját részvényeiket értékesítik.
A társaság tulajdonosai szempontjából további előny, hogy a cégüket, illetve üzletrészüket értékesíteni tudják az IPO folyamatában. Erre azonban már a befektetőnek is oda kell figyelnie, azaz a tulajdonos milyen mértékben tartja meg a befolyását, milyen mértékben száll ki az üzletből. Ha a tapasztalt vezető kiadja a kontrollt a kezéből, vagy üzletrészének jelentős részét eladja az sok kérdést vet fel, és nem éppen pozitívan befolyásolja egy IPO-ról alkotott véleményét a befektetőnek.
A tőzsdére lépés egy cég szempontjából további előnyökkel járhat, például pozitív marketing hatás, ismertebbé válik a cég, partnerei számára megbízhatóbbnak tűnik, erősödik az üzleti bizalom. A tőzsdei bevezetés a hitelfelvételi lehetőségeket is kibővíti a cég számára, így a jövőbeni további növekedés lehetőségei is bővülnek.
A Budapesti Értéktőzsdén az elmúlt évtizedekben több hazai társaság jelent meg a részvénypiacon. Ilyen volt például a Waberer's, az Alteo, a Duna House, a Masterplast vagy a CIG Pannónia. Az egyes cégek tőzsdére kerülésének körülményei és az esetleges nyilvános részvényértékesítés formái eltérhettek. Az IPO-val kapcsolatos ismeretek ezért a hazai piacon is hasznosak, de egy társaság tőzsdei bevezetését mindig az adott ügylet feltételei alapján érdemes vizsgálni.
BÉT-részvénykategóriák és bevezetési feltételek
A részvények kockázatának vizsgálatakor az is fontos, melyik piacra és kategóriába vezetik be őket. A BÉT szabályozott részvénypiacán Prémium és Standard kategória működik. A korábbi T kategória 2022. május 2-án megszűnt. Emellett a BÉT Xtend a kisebb és közepes vállalkozások számára kialakított, könnyített feltételekkel működő multilaterális kereskedési rendszer. Az egyes piacok eltérő követelményeket támasztanak, de a kategóriába tartozás önmagában nem határozza meg a befektetés várható hozamát vagy kockázatát.
A Prémium kategóriában a bevezetendő részvénysorozat árfolyamértékének legalább 5 milliárd forintot kell elérnie. A közkézhányadra is vonatkoznak előírások, amelyek több módon teljesíthetők:
- a bevezetésre kerülő sorozat legalább 25 százaléka közkézen van;
- vagy legalább kétmilliárd forint árfolyamértékű részvény közkézen van;
- vagy az értékpapír-sorozat bevezetéskor legalább 500 tulajdonos tulajdonában van.
A fentiek mellett a Prémium kategóriába csak törzsrészvények vezethetők be. A társaságnak főszabály szerint három teljes, lezárt és auditált üzleti évvel is rendelkeznie kell, bár a szabályozás lehetőséget ad bizonyos eltérések mérlegelésére. A magasabb bevezetési követelmények a nagyobb és régebb óta működő cégek számára kedveznek. Ettől még egy Prémium kategóriás részvény is lehet alacsony forgalmú, illetve jelentős árfolyamkockázatot hordozhat.
A Standard kategóriában enyhébb feltételek érvényesülnek. A bevezetendő részvénysorozat árfolyamértéke legalább 250 millió forint, és a közkézhányadra, valamint a működési múltra is vonatkoznak követelmények. Az Xtend piacon nincs előírt minimális részvénysorozat-érték vagy közkézhányad, ugyanakkor itt is teljesíteni kell a piacra lépés feltételeit. Befektetőként ezért a kategória mellett a társaság tényleges méretét, a közkézhányadot, a forgalmat és a hasonló részvények árfolyam-ingadozását is célszerű megvizsgálni. A BÉT bevezetési feltételei részletesen bemutatják az egyes piacokra vonatkozó szabályokat.
Mire figyeljünk az IPO során?
A fentieknek megfelelően az első ellenőrizendő szempont a tőzsdei kategória, majd a bevezetendő részvénysorozat mérete és a közkézhányad. Emellett nézzük meg a piaci kapitalizációt, amely a teljes részvényállomány piaci értékét fejezi ki. A részvénysorozat értéke és a teljes vállalat piaci kapitalizációja eltérhet egymástól. A közkézhányad magasabb szintje segítheti a likviditást, de önmagában nem garantál élénk kereskedést.
Fentebb már beszéltük róla, hogy fontos tényező a társaság vezetőjének, tulajdonosainak személye. Mennyire tartjuk megbízható személynek, mennyire tartjuk/tartják jó szakembernek, üzletembernek stb.. Az IPO után is változatlan marad a menedzsment? illetve a tulajdonosok mekkora tulajdonrészt adnak el. Felmerülhet az a gondolat, hogy a tőzsdei kibocsátásnak csak az a célja, hogy a tulajdonos jó áron kiszálljon az üzletből? Utalnak-e erre egyéb jelek.
További fontos kérdés, hogy kihez kerül az IPO során befolyó pénz, és milyen célra fordítják. Új részvények kibocsátása esetén a vállalat például terjeszkedésre, termékfejlesztésre vagy adósságcsökkentésre használhatja fel a forrást. Ha a meglévő tulajdonosok adnak el részvényeket, az ellenérték őket illeti. A pénzügyi beszámolókat is érdemes átnézni. A múltbeli eredményt összevethetjük a részvények értékeltségével, például P/E mutatóval, és azonos iparágban működő vállalatokhoz viszonyíthatjuk. Veszteséges cégeknél a P/E mutató nem használható a szokásos módon, ezért más értékeltségi és pénzügyi adatokat is vizsgálnunk kell.
A jegyzési időszak előtt a befektetők megismerhetik a társaság terveit, pénzügyi adatait és a kibocsátási tájékoztatót. A marketinganyagok mellett a kockázatokat és a korábbi pénzügyi beszámolókat is érdemes átnézni. Amerikai IPO esetében ezeknek a dokumentumoknak fontos forrása az amerikai értékpapír-felügyelet EDGAR adatbázisa. Például a 2020-as Snowflake-kibocsátás tájékoztatója részletesen foglalkozik a társaság addigi pénzügyi teljesítményével és kockázataival. Ha a befektető részt kíván venni egy IPO-ban, a jegyzési lehetőséget a brókercégénél kell ellenőriznie.
Mely brókercégeknél vehetünk részt IPO-eseményen?
Nem minden brókercégnél vehetünk részt nyilvános részvényjegyzésben. A CFD-kereskedésre szakosodott szolgáltatók kínálata például rendszerint nem azonos a részvények elsődleges kibocsátásában való részvétellel. A hagyományos részvénybrókerek sem biztosítanak hozzáférést minden IPO-hoz, és a jogosultság országonként, ügyféltípusonként, kibocsátásonként eltérhet. Az Interactive Brokers egyes ügyfeleinek az IPO Subscriptions szolgáltatáson keresztül biztosít jegyzési lehetőséget. A szolgáltatás eléréséről a brókercég aktuális útmutatója tájékoztat. Az alábbi régebbi képernyőkép csak szemléltető példa, a felület azóta változhatott.

Ha megtaláltuk a megfelelő brókercéget, nem árt, ha néhány alapvető információval tisztában vagyunk. Az alábbi, korábbi felületről készült képen néhány IPO-jegyzéshez kapcsolódó adatot láthatunk. A Company Name a társaság nevét, a Symbol a tőzsdei azonosítót, a Lead Underwriter pedig a kibocsátást szervező vezető befektetési bankot jelöli.

További fontos alapfogalmak:
- A „Min Quantity for conditional offers to buy” oszlopban találjuk a minimális jegyzési mennyiséget. Ennél kisebb részvénymennyiségre ajánlatot nem lehet megadni, és ez egyúttal be is határolja, hogy ki vehet részt az IPO eseményen.
- Target Price Range: Az ártartományt jelöli, melyben az ajánlatát megadhatja a befektető (a Book Built típusú részvénykibocsátások esetén, lásd lentebb..)
- Expected total offering size: az összes részvénymennyiség (db), melyet kínál a társaság. Ez azért fontos, mert ebből sejthető, hogy túljegyzés lesz-e, és az mennyire jelentős. A túljegyzés vizsgálat azért fontos, mert akkor a jegyzést beadó kevesebb mennyiséget tud csak lejegyezni az IPO során (lásd lentebb..).
A fenti adatok ismeretében tehát különböző mennyiségeket megadhatunk a rendszerben egy általunk kiválasztott áron.
IPO jegyzési típusok (book built, fixed priced, dutch auction)
Az IPO jegyzési folyamata során alapvetően három eljárási mód alakult ki a jegyzési ár megállapítására:
- Book Built
- Fixed Priced
- Dutch Auction
A „Book Built” jegyzési ár megállapítási folyamat lényege, hogy egy meghatározott ársávon belül lehetséges megadni a jegyzési árat, majd pedig a jegyzési ár aszerint (ún. cut-off price) lesz meghatározva, hogy a sávon belül milyen ajánlatok érkeztek be. Az ársávos rendszerben az is előfordulhat, hogy nem kapunk részvényeket, ha túljegyzés alakul ki, és alacsony árat adunk meg (erre hamarosan kitérünk).
A „Fixed Priced” jegyzési folyamat során a társaság egy fix árat határoz meg, és ezen az áron lehet jegyezni a részvényekből a kibocsátási folyamatban.
A „Dutch Auction” típusú aukcióban a befektetők ajánlatokat adnak meg, ezek alapján alakul ki az az ár, amelyen a rendelkezésre álló részvényeket elosztják. A részletes szabályok kibocsátásonként eltérhetnek, és a legmagasabb ajánlatot adók sem feltétlenül a saját ajánlati árukat fizetik. Ilyen aukciós eljárással került tőzsdére például a Google, az Interactive Brokers és a Morningstar.
Fontos azzal is tisztában lenni, hogy egy IPO során a jegyzési igények meghaladhatják az eladásra kínált részvények mennyiségét. Ezt nevezzük túljegyzésnek. Ilyenkor a részvényeket az adott kibocsátás allokációs szabályai szerint osztják el. A szabályok piaconként eltérnek. Az alábbi QIB, NII és RII kategóriák az indiai IPO-gyakorlatban használatosak, és a befektetői csoportoknak fenntartott kereteket jelölik:
- Intézményi befektetők: Institutional or qualified institutional buyers (QIB jelölés)
- Nem intézményi, nagyobb összeget jegyző befektetők: Non-Institutional Investors (NII), ezen belül például High Net Worth Investors (HNI)
- Kisbefektetők: Retail Individual Investors (RII)
Az indiai rendszerben a kisbefektetők számára fenntartott részvénykeretet az RII kategória mutatja. Ha például egy kibocsátás 1000 részvényének 40%-át elkülönítik a lakossági befektetők számára, akkor ebből a keretből 400 részvényt osztanak el az arra jogosult jelentkezők között. Az elosztásra az adott piac és kibocsátás részletes szabályai vonatkoznak. Az amerikai és európai IPO-k befektetői allokációja ettől jelentősen eltérhet.
Book built IPO sajátosságai, allotment process
Fentebb már beszéltünk róla, hogy a book built jegyzési folyamat során egy intervallumon belül teheti meg az ajánlatát a befektető, például 50-60 dollár közötti ársávban. Ha ebben az ársávban nagyon alacsony árat adunk meg, és a befektetők széles köre magasabb árat határoz meg, akkor gyakorlatilag kiesünk a jegyzésből, amennyiben túljegyzés van az adott részvényre. Ezenkívül pedig a jegyzés során arra is ügyelnek, hogy ha túljegyzés van az adott részvényen, akkor a lehető legszélesebb befektetői kör kapjon részvényeket. Például ha a fenti példa szerint 400 db részvényt kell szétosztani, és a legkisebb vásárolható mennyiség 2 db volt, akkor tulajdonképpen 200 befektető között lehet szétosztani a részvényeket (400/2).
Ha tehát pont 200 befektető adott be ajánlatot, akkor hiába adtunk meg a jegyzési ajánlatunkban 10 db-ot a jegyzési mennyiségre, ennél lényegesen kevesebb részvényt fogunk kapni (2db). Megjegyezném egyes, divatos iparágak, részvények esetében akár százszoros túljegyzésre is láthattunk példát.
Mi történik százszoros túljegyzés esetén?
Egyes lakossági IPO-allokációs rendszerekben jelentős túljegyzés esetén sorsolást is alkalmaznak. A fenti, kizárólag szemléltető példában, ha 400 részvényt legfeljebb 200 befektető között lehet kiosztani, de 1000 jogosult befektető jelentkezik, előfordulhat, hogy a jelentkezők egy része egyáltalán nem jut részvényhez. Ez a szabály nem általános. Amerikai kibocsátásoknál például a szervező bankoknak nagyobb mérlegelési lehetőségük lehet az allokációban. A lényeg, hogy az IPO-ban való részvétel önmagában nem garantálja a kívánt részvénymennyiség megszerzését.
Látható a fentiekből, hogy a részvényjegyzés során az allokáció szabályai is jelentős szerepet játszanak. A több brókercégnél vagy több számlán keresztül benyújtott jegyzés szabályai országonként eltérhetnek, és az ismételt kérelmeket egyes piacokon ki is zárhatják. A befektetőnek ezért minden esetben az adott kibocsátás feltételeiből kell kiindulnia.
Ársávos kibocsátás esetén egy magasabb ajánlati ár növelheti a részvényhez jutás esélyét, ha a jegyzés szabályai figyelembe veszik az ajánlati árat. Ettől azonban a részvény nem válik kedvező befektetéssé. Ha például az 50-60 dolláros ársávban a végleges kibocsátási ár 60 dollár lesz, az ennél alacsonyabb limitárat megadó ajánlatok kieshetnek. Hogy a többi befektető között miként osztják el a részvényeket, azt az adott IPO allokációs szabályai határozzák meg.
Rendkívüli hozamok az IPO első kereskedési napján
Több kutatás is kimutatta, hogy az IPO-kat követő első kereskedési napon gyakran magas, a szokásos részvénypiaci napi hozamokat meghaladó értékeket mérhetünk. Tim Loughran és Jay R. Ritter több mint 6000 részvénykibocsátást vizsgáló történeti adatai alapján az első napi átlaghozam 18,9% volt. Fontos azonban, hogyan számoljuk ezt a hozamot. Az IPO-kutatásokban az első napi hozam jellemzően a kibocsátási ár és az első kereskedési nap záróára közötti változást jelenti, tehát a jegyzési áron részvényhez jutók szempontjából értelmezhető.
Tegyük fel, hogy egy IPO részvényeit 20 dolláron lehetett lejegyezni, de a papír az első kereskedési napon már 30 dolláron nyit, majd 31 dolláron zár. A statisztikában 55%-os első napi IPO-hozam jelenik meg. Aki viszont csak a nyitáskor, 30 dollárért tudott vásárolni, annak a zárásig elért hozama mindössze 3,33%. Ezért a történeti IPO-hozamokat nem szabad automatikusan a tőzsdei kereskedés megkezdése után vásárló befektetők elérhető hozamaként értelmezni.
Az alábbi táblázatban két évtized adatait látjuk, és az adatokból jól kitűnik, hogy a 18,9%-os átlag nagyrészt azért ilyen magas, mert a dotkom lufit megelőző eufóriában más piaci hangulat mellett zajlott a kereskedés. Ugyanakkor, azokban az években is magas átlaghozamot látunk (7,4%-14,8), amikor az adatokat nem torzítja el a dotkom lufi.
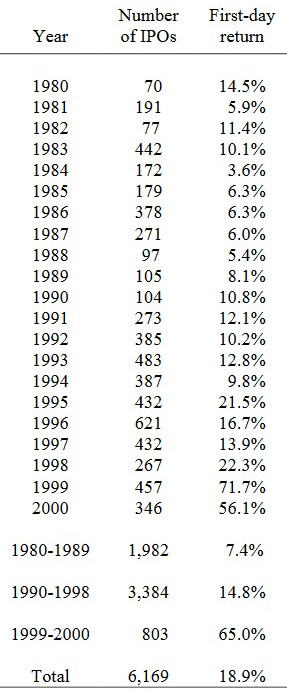
Az első napi magas hozam nem csak egy speciális részvénykörre (például small cap, vagy technológiai részvények), hanem a tőzsdei társaságok széles körén megfigyelhető, lásd alábbi táblázatban
|
Kategória |
Első napi átlaghozam |
||
|
|
1980-1989 |
1990-1998 |
1999-2000 |
| Kis kapitalizáció |
7,4% |
12,1% |
32,8% |
| Nagy kapitalizáció |
7,3% |
17% |
78,1% |
| Technológia részvény |
10,4% |
22,7% |
81,1% |
| Nem technológiai részvény |
6,3% |
11,3% |
23,9% |
| Fiatal társaság (0-7 év) |
9% |
17,1% |
74,8% |
| Régóta működő (>8 év) |
5,8% |
12,7% |
45,4% |
A magas átlaghozammal kapcsolatban további érdekesség, hogy az ismert közgazdaságtani módszerekkel nem magyarázható meg teljes mértékben a keletkezése. Például az 1980-1989 közötti időszakban az átlagos egy napos hozam az IPO után 7,4% volt, melyből 3,2 százaléknyi hozam megmagyarázható különböző tényezőkkel, de a keletkezett hozam több, mint felére nincs magyarázat. Az első napi magas átlaghozam nem csak a fenti időszakon mutatható ki, későbbi kutatásokban is vizsgálták (lásd itt és itt), más tőzsdéken is, és gyakorlatilag egy széles körben kimutatható jelenségről van szó.
37 ország, több mint 13 ezer IPO vizsgálata
Egy újabb nemzetközi kutatás is bemutatja az első napi magas átlaghozamok jelenségét. Duong és szerzőtársai Market Manipulation Rules and IPO Underpricing című, 2021-ben megjelent tanulmányának végleges változatában 37 ország 13 459 IPO-ja szerepel a 2000-2016 közötti időszakból. A kutatás a kibocsátási és az első napi záróár közötti hozamokat vizsgálta. A bemutatott országok között jelentős különbségek figyelhetők meg. A szerzők azt is kimutatták, hogy a szigorúbb piacmanipuláció-ellenes kereskedési szabályok alacsonyabb IPO-alulárazással járnak együtt. A kapcsolat gyengébbnek bizonyult ott, ahol a részvényesi jogok védelme vagy a pénzügyi beszámolók minősége eleve magasabb szintű.

A magas első napi átlaghozamok ellenére az IPO-részvények hosszú távú teljesítménye már jóval kevésbé kedvező képet mutat. Számos vizsgálatban az újonnan tőzsdére lépő cégek részvényei elmaradtak a választott referencia-portfólió hozamától, bár az eredmények időszakonként és módszertanonként eltérnek.
Mitől függ a rendellenesen magas egynapi hozam?
Az első napi rendkívüli hozam kialakulását sok kutatás vizsgálta. Ahogy fentebb beszéltünk róla, a szigorúbb piacmanipuláció-ellenes kereskedési szabályok mellett a nemzetközi mintában kisebb IPO-alulárazás jelentkezett. A befektetői hangulatnak is szerepe lehet a részvénykibocsátások árazásában. Erre utalnak például Cornelli, Goldreich és Ljungqvist (2006), valamint Derrien (2005) eredményei.
A befektetői hangulatot a közösségi médiában és a gazdasági sajtóban is vizsgálták. Liew és Wang (2016) a Twitteren megfigyelhető hangulat és az IPO-k első napi hozama között mutatott ki pozitív kapcsolatot. Bajo és Raimondo (2017) a hagyományos gazdasági média szerepét vizsgálták. A fogyasztói bizalom és az IPO-árazás kapcsolatával Boulton, Smart és Zutter (2020) foglalkoztak, míg Mazumder és Saha (2021) a járvány időszakának összefüggéseit elemezték. Megfigyelhető azonban, hogy ezekből a történeti kapcsolatokból önmagukban még nem következik egy jól működő, előre alkalmazható kereskedési szabály. A következő vizsgálat a terrorfenyegetettség és az első napi IPO-hozamok kapcsolatát mutatja be.
A Terror Threat and Investor Sentiment.. cím alatt elérhető tanulmányban 10.472 IPO-t vizsgáltak meg 29 országban 2002-2018 közötti időszakon. Az első napi hozamot az adott ország Global Terrorism Index (GTI) változásával vetették össze (az Institute for Economics and Peace oldalán találod). Az alábbi képen Egyesült Államok, Egyesült Királyság, Kína GTI indexe, azaz terrorfenyegetettsége követhető nyomon. Jól látszik, hogy egyes években jelentős változást mutat a fenyegetettség.

A 29 országra, 10 472 részvénykibocsátásra kiterjedő vizsgálatban negatív kapcsolatot találtak a terrorfenyegetettséget mérő GTI-index és az IPO-k első napi hozama között. A szerzők becslése szerint egy szórásnyi GTI-növekedéshez 6,4 százalékpontos alacsonyabb első napi hozam kapcsolódott. A vizsgált IPO-k 28,5%-os átlagos első napi hozamából kiindulva ez számtanilag 22,1%-nak felel meg. Az eredmény statisztikai összefüggést ír le, ezért nem értelmezhető úgy, hogy minden ilyen változás pontosan ekkora hozamcsökkenést okoz.
A fenti vizsgálat összhangban áll azzal a feltevéssel, hogy a nagyobb terrorfenyegetettség kedvezőtlenebb befektetői hangulattal járhat együtt. A kutatás azonban önmagában nem bizonyít közvetlen oksági kapcsolatot. Tegyük a fentiekhez hozzá, hogy az első napi IPO-hozamokra a vállalati jellemzők, a kibocsátási ár meghatározása és a befektetői kereslet is hatással lehetnek. A hosszabb távú eredmények elemzésekor a társaság mérete és pénzügyi helyzete is előtérbe kerül. Ezt jól mutatja Siev és Qadan 2009-2019 közötti amerikai IPO-kra vonatkozó vizsgálata.
A Siev és Qadan (2022) által vizsgált, kisebb piaci kapitalizációjú IPO-k S&P 500-hoz viszonyított kumulált átlagos abnormális hozama (CAAR) a következő volt:
- IPO után 250 kereskedési nappal -42,77%
- IPO után 550 kereskedési nappal -89,26%
- IPO után 750 kereskedési nappal -113,91%
A nagyobb piaci kapitalizációjú IPO-k ugyanezzel a módszerrel számított CAAR-értékei:
- IPO után 250 kereskedési nappal -14,59%
- IPO után 550 kereskedési nappal -27,74%
- IPO után 750 kereskedési nappal -25,57%
A CAAR a vizsgált időszak alatt számított átlagos abnormális hozamok összege. Emiatt -100% alá is csökkenhet. A fenti -113,91% tehát nem a részvény teljes befektetési hozama, és nem jelenti azt, hogy a befektető a tőkéjénél nagyobb összeget veszített. A kutatás 1611 IPO-t vizsgált, és a kisebb cégek erősebb relatív alulteljesítését mutatta ki.

A kutatás forrása - Call Me When You Grow Up..
IPO-részvények eredménye hosszú távon
Több kutatás is vizsgálta az elmúlt évtizedekben az IPO-részvények 1-5 éves teljesítményét. Jay Ritter professzor klasszikus vizsgálatában az újonnan tőzsdére lépő cégek átlagosan alulteljesítették a már korábban is tőzsdén kereskedett részvényekből képzett összehasonlító portfóliót. Az alábbi grafikon az IPO-részvények és a kontrollcsoport évesített hozamát mutatja különböző tartási időszakokon. Fontos hozzátenni, hogy a későbbi kutatásokban az alulteljesítés nagysága a választott referencia-portfóliótól és a kockázati tényezők figyelembevételétől is függött.

A fentieket egy másik vizsgálat is alátámasztja, melyet Liquidity risk, leverage and long-run IPO returns cím alatt érhetünk el. Ebben a vizsgálatban szintén több ezer részvény-kibocsátást vizsgáltak meg 30 éves időtávon, és azt tapasztalták, hogy az IPO-részvények átlagos havi hozama 0,18%-kal alacsonyabb, mint a részvénypiacon elérhető többi részvénynek, ami egy 5 éves időszakon 11,4%-os különbséget jelent.
Ahogy az alábbi képen is látható, ha a közel 30 éves időszak elején 1 dollárt fektetünk IPO részvényekbe, és mindig az újabb IPO részvényekből alakítjuk ki a portfóliót, akkor az időszak végére 21,6 dollárra növekszik az egyenlegünk (sárga színnel, EW Issuers név alatt). Az EW jelölés arra utal, hogy a részvényeket a portfólióba egyenlő arányban súlyozva válogattuk be. A grafikonon zöld színnel a Nasdaq részvényekkel elérhető hozamot látjuk, azaz összevethetjük a piaci hozammal az eredményeket.

IPO-részvények kockázatosak? Társaságok túlélési esélyei
Felmerül magyarázatként a fenti gyenge eredményekre, hogy a tőzsdére kerülő új cégek esetében nagyon sokról végül kiderül, hogy életképtelen vállalkozások, így ezek csődbe mennek, és emiatt lesz gyenge az IPO részvények 1-5 éves eredménye. Logikusnak tűnik ez a magyarázat, hiszen egy újonnan induló cég sokkal kockázatosabbnak tűnik, sokkal több probléma, hibalehetőség merülhet fel, és emellett ott van az a kérdés is, hogy mi van akkor, ha a termék/szolgáltatás nem váltja be a hozzá fűzött reményeket. Bár a fentiek logikusnak tűnnek, de a múltbeli adatokban nem találunk erre bizonyítékot. Ugyanis hasonló arányban listázzák ki a tőzsdékről az IPO-részvényeket, mint a korábban már tőzsdén levő társaságok részvényeit. Az alábbi grafikonon sárga színnel látjuk a kilistázott (kilistázás oka a csőd ebben az esetben), cégeket az összes IPO-részvény arányában. Kék színnel pedig a már tőzsdén levő cégek viszonyában látjuk a kilistázott cégeket.

Ahogy fentebb beszéltünk róla, a részvénypiacon sok vállalat csak korlátozott ideig marad jelen. Hendrik Bessembinder Do Stocks Outperform Treasury Bills? című tanulmánya az Egyesült Államokban 1926-2016 között tőzsdén szereplő 25 967 vállalat részvényeit vizsgálta. A mintában a tőzsdei szereplés medián időtartama 7,5 év volt, a kikerülések oka pedig gyakran felvásárlás, összeolvadás, tőzsdeváltás vagy csőd. A vizsgálat valamennyi elemzett tőzsdei részvényről szól, nem kizárólag IPO-részvényekről. A teljes megfigyelt élettartam alapján a következő történeti arányokat mérte a kutató:
- A részvények 42,6%-ának teljes vizsgált élettartamra számított hozama meghaladta az azonos időszakra számított egy hónapos amerikai kincstárjegy-befektetések hozamát.
- A részvények 57,4%-a nem érte el ezt a kincstárjegy-befektetéssel számított referenciahozamot.
- A részvények 30,8%-a teljesítette felül a kapitalizációval súlyozott részvénypiaci referencia hozamát, míg 69,2%-a elmaradt attól.
Látható tehát, hogy az egyedi részvények hozamai között jelentős eltérések lehetnek. A Bessembinder-féle arányok történeti gyakoriságok, ezért nem jelentenek előrejelzést egy ma megvásárolt IPO-részvény várható teljesítményére. Az IPO-kkal kapcsolatos külön vizsgálatok ugyanakkor szintén arra figyelmeztetnek, hogy a sikeres történetek mellett sok gyengén teljesítő társaság jelenik meg a tőzsdén. Ezeket előre megtalálni nehezebb, mint amit elsőre gondolnánk. A tematikus befektetések problémái és a növekedési részvények értékeltsége is fontos szempont lehet.
További IPO vizsgálatok
The Long-Term Performance of IPOs Revisited cím alatt elérhető kutatás 1975-től kezdődően 7487 tőzsdei bevezetést vizsgált meg. A vizsgálat fő megállapításai:
- IPO jellemzően magas bétájú részvények és negatív a value.
- A Carhart FF4 (beta, size, value, momentum) magyarázatot ad a 3-5 éves alulteljesítésre, 1 éves időtávon az alulteljesítésre nincs magyarázat.
- Az alulteljesítés negyedévente átlagosan 2,4%, első évben 10%.
Végül kiemelnék egy harmadik vizsgálatot is (Valuation of IPOs with Negative Earnings). Ennek a főbb megállapításai az alábbiak voltak:
- Az IPO-k magas értékeltségi szintje (értékalapon drágák) összefügg a marketing kampánnyal, és nem a pénzügyi adatokon alapul az értékeltség.
- A veszteséges társaságokat jobban értékelik, túlértékelik a nyereséges társaságokhoz képest.
- Az alacsony jövőbeni hozam oka, az előzetes nyereségnövekedés elmaradása (tévednek az elemzők, szakértők).
- Az IPO időszakában veszteséges társaságok alulteljesítenek 12-24-36 hónapos távon.
- A veszteséges társaságok alulteljesítése nagyobb, mint a nyereséges társaságoké.
- Az első hat hónapban szignifikáns hatása nincs a veszteséges működésnek (lockup időszak gyakran 6 hónap után ér véget).
Kihasználható-e az IPO-k első napi rendkívüli hozama?
Bejegyzésünk első felében megbeszéltük, hogy az IPO-k esetében a kibocsátási árhoz viszonyítva gyakran magas első napi átlaghozamot mérnek. A befektetők különböző módszerekkel próbálják kihasználni ezt a jelenséget. Sajnos azonban a statisztikai átlag önmagában kevés ahhoz, hogy egy végrehajtható kereskedési stratégia várható eredményét megbecsüljük.
Ahogy fentebb beszéltünk róla, a magas átlaghozam elsősorban a kibocsátási áron megszerzett részvényeknél jelentkezik. A nyitóár és a záróár közötti hozam ettől jelentősen eltérhet. Ezért az első napi IPO-statisztikákra építő befektetési szabályoknál meg kell vizsgálni, hogy az adott befektető ténylegesen milyen áron és milyen mennyiségben tudott volna vásárolni.
A magas első napi átlaghozam számos tényezővel összefügg, például a vállalati mérettel, az iparággal, a kibocsátás értékével és a piaci hangulattal. Hosszabb időtávon a kép már eltér. Több kutatásban az IPO-részvények 1-5 év alatt elmaradtak a választott összehasonlító portfólió teljesítményétől. Az eredményeket azonban itt is befolyásolja a választott referencia és a kockázati tényezők figyelembevétele.
További IPO-sajátosság a lock-up időszak, amikor a bennfentes részvényesek szerződésben vállalják, hogy egy ideig nem értékesítik a részvényeiket. Ennek lejárata növelheti az eladói kínálatot, bár nem szükségszerű, hogy az árfolyam ekkor csökkenjen. Egy ismert spekulatív elképzelés szerint a befektető a kibocsátásban vásárol, majd az első kereskedési napon vagy rövid időn belül eladja a részvényeket. Ha minden IPO-ban azonos feltételekkel részt lehetne venni, a magas történeti első napi átlaghozam vonzó lehetne. A tényleges részvényallokáció azonban ezt jelentősen korlátozza.
A stratégiával kapcsolatos problémák már sejthetők, ugyanis fentebb beszéltünk róla, hogy egyes IPO-k túljegyzettek, és ez inkább azt jelenti, hogy az alulárazott IPO-k túljegyzettek, azaz hiába akarunk X mennyiséget lejegyezni belőle, nem fogunk tudni. Ugyanakkor a kevésbé alulárazott IPO-k esetében nem lesz túljegyzés, megkapjuk az X mennyiséget. Azonban a fenti torzítás azt eredményezi, hogy az alulárazott IPO részvényekből folyamatosan kis mennyiséget tudunk szerezni, a kevésbé alulárazott részvényekből pedig nagyobbat. Márpedig a fentiekben bemutatott magas átlaghozam az alulárazott IPO-részvényeken keletkezik, azaz a valóságban lényegesen kisebb átlaghozamot tudunk majd elérni.
Az IPO-khoz kapcsolódó részvénypiaci kitettség ETF-eken keresztül is elérhető. Fontos azonban, hogy az IPO-ETF-ek általában már tőzsdére bevezetett társaságok részvényeit vásárolják, és jellemzően saját bekerülési, méret- és likviditási feltételeket alkalmaznak. A Renaissance IPO ETF például az elmúlt három évben tőzsdére került, kiválasztott amerikai részvényeket tartja, és negyedévente felülvizsgálja a portfólióját. Az ETF hozama ezért eltér a kibocsátási és az első napi záróár közötti IPO-hozamtól. Az alapok költségeit és kiválasztási szabályait minden esetben külön is érdemes ellenőrizni.
Egyes befektetők csak az erős piaci érdeklődést kiváltó iparágak részvénykibocsátásaira figyelnek. Az ilyen IPO-knál időnként valóban nagy első napi emelkedést láthatunk, de a túljegyzés és az elérhető részvénymennyiség korlátai itt is számítanak. Ha át szeretnéd tekinteni a korábbi és közelgő IPO-kat, érdemes lehet megismerkedned a finviz.com részvényszűrőjével. Az alábbi kép egy korábbi felületet mutat, ezért a mai elrendezés ettől eltérhet.

IPO-befektetések hosszú távon
Jay Ritter 1980-2014 közötti IPO-adatokat összesítő vizsgálatában 8061 amerikai részvénykibocsátás szerepel. A részvények hozamát az első kereskedési nap záróárától számították a hároméves évfordulóig, illetve a korábbi tőzsdei kivezetésig. A teljes minta átlagos hároméves kumulált buy-and-hold hozama 22,1% volt. Az IPO előtti éves árbevétel alapján kisebb vállalatoknál 12,7%-os, a nagyobbaknál 38,3%-os átlagos hároméves kumulált hozamot mutattak ki. Ezek nem évesített hozamok, és a csoportosítás az IPO előtti árbevétel alapján készült, nem a piaci kapitalizáció szerint. A teljes mintában az átlagos hároméves hozam 17,8 százalékponttal maradt el a részvénypiaci referenciahozamtól. A 22,1%-os pozitív abszolút átlag tehát önmagában nem jelenti azt, hogy az IPO-részvények felülteljesítették volna a piacot.
Megfigyelhető azonban, hogy az átlagos hároméves hozam önmagában keveset árul el az egyes IPO-részvények kockázatáról. Egy kisbefektető számára a történeti mintában szereplő több ezer kibocsátás mindegyikében való részvétel általában nem megoldható. Ha pedig csak néhány részvényt választunk, a végeredmény jelentősen eltérhet a teljes minta átlagától. A hozamok eloszlása, az időközi visszaesések és a kereskedési költségek szintén fontosak. A hosszabb távon mért alulteljesítés megállapítása ráadásul érzékeny lehet a referencia-portfólió összetételére és a kockázat kiigazításának módjára.
Mire figyeljünk IPO befektetések során, kockázatok?
Az alábbiakban még megbeszélnénk néhány olyan szempontot, amire érdemes lehet odafigyelni IPO befektetések, kereskedés során. A fentiek után hangsúlyoznám, hogy bár a múltbeli statisztikák szép eredményeket mutatnak, egyáltalán nem biztos, hogy néhány IPO kiválasztásával mi saját magunk képesek leszünk eltalálni a megfelelő IPO-kat. Ugyanis az IPO során gyakori, hogy egy cég a kezdeti fázisban van még, és nem jut el a tervezett célig, aminek a végén a csőd és a részvény kivezetése állhat. Érdemes tehát az IPO befektetések során is kockázatkezelést végeznünk, és különböző szempontok szerint szűréseket végezni, a kockázatos IPO-kat kerülni. Ha pedig egy alapkezelőre bízzuk a pénzünk kezelését, akkor vizsgáljuk meg az alapkezelő szabályait, milyen szempontok szerint választja ki az IPO-kat, lásd az FPX esetében is leírtam a fontosabb szabályokat.
A statisztikák is alátámasztják, hogy kis cég, nagyobb kockázatot jelent, azaz kisebb a szellemi tőke, nehezebb a forráshoz jutás stb.., így a megpróbáltatásokat nehezebben élik túl a kisebb cégek. Fontos, hogy IPO és IPO esetén tegyünk különbséget a már működő cégek IPO-ja, és a még nem működő, ötletszintjén álló cégek IPO-ja között. A működő cég alatt azt értem, hogy a cég már működik profitot termel, az IPO segítségével valósítaná meg a piacszerzést, növekedést, új termék bevezetést stb.. Ugyanakkor a Nasdaq-ra például előzetes múltbeli működés, eredmény nélkül is bevezethető egy cég. Tipikus példája a számtalan biotechnológiai részvény IPO, melyeknél maximum néhány 10 alkalmazottat találunk, árbevétel 0, profit negatív.
Általános piaci kockázatokról is érdemes szót ejteni. Ha a részvénypiacon korrekció vagy medvepiac alakul ki, az újonnan tőzsdére kerülő cégek részvényei is jelentős árfolyamesést szenvedhetnek el. Tovább növeli a kockázatot, amikor egy iparág körül túlzott várakozások és magas értékeltségi szintek alakulnak ki. Jó példa erre a dotkom lufi időszaka, amikor sok olyan társaság került tőzsdére, amelynek még kevés árbevétele vagy nyeresége volt. A lufi kipukkanása után számos részvény jelentős veszteséget szenvedett el, egyes társaságok csődbe mentek, és részvényeiket kivezették a tőzsdéről. Egy IPO-kra szakosodott alap befektetőit is jelentős veszteség érheti, ha a portfólió ezekre a cégekre koncentrál.
Kezdőként beugorjunk egy IPO-ba?
A címbeli kérdésre a válaszom röviden az, hogy ne. Tartsuk szem előtt, hogy a tőzsdei kereskedés, így az IPO alatti vétel is kockázatos, ha nincsenek megfelelő kockázatkezelési szabályaink, alapvető tőzsdei ismereteink. Akkor vállalod a legnagyobb kockázatot, ha alapvető ismeretek hiányában kereskedsz, például nem ismered a tőzsde és részvénypiac működését. Számos kockázatkezelési módszer létezik, mint például a diverzifikálás (befektetési időtávon), vagy a különböző stop megbízások (spekulatív ügyletekhez) használata. Ezek nélkül jelentős kockázatot vállalsz, és az is előfordulhat, hogy a teljes megtakarításodat elveszíted egy IPO-t követően.
Mit mutatnak összességében az IPO-kutatások?
Az IPO-kkal kapcsolatos kutatások két eltérő időszakról adnak képet. A kibocsátási ár és az első kereskedési napi záróár között sok történeti mintában magas pozitív átlaghozamot mértek. Ebből azonban elsősorban azok a befektetők részesülhettek, akik a kibocsátási áron kaptak részvényeket. A másodpiacon, magasabb nyitóáron vásárlók eredménye ettől eltérhetett.
A bevezetést követő években több vizsgálat átlagos relatív alulteljesítést mutatott ki, főként bizonyos kisebb, drágábban árazott vagy veszteséges vállalati csoportoknál. Ezek a kutatási eredmények időszakonként és a használt összehasonlító portfólió szerint változhatnak. Éppen ezért az IPO-k első napi történeti átlaghozamából nem következik, hogy a tőzsdére újonnan bevezetett részvények vásárlása önmagában kedvező befektetési stratégia lenne.