Opciós kereskedés: Milyen esélyed van a sikerre?
Cikkünkben több átfogó kutatás eredményeit mutatjuk be, amelyek az opciós kereskedők tényleges ügyleteit és számláinak teljesítményét vizsgálták. Megbeszéljük, milyen hibákat követnek el a kisbefektetők, miért jelenthetnek komoly hátrányt az opciós kereskedés költségei, és hogyan keresnek pénzt a brókercégek és az árjegyzők a megnövekedett forgalmon. Arra is választ keresünk, hogy a részvénypiacon vagy az opciós piacon értek-e el jobb eredményeket a vizsgált kisbefektetők. Végül az újabb kutatások alapján azt is megnézzük, változott-e a helyzet az opciós kereskedés további térnyerésével. Témáink:
- A bináris opciók betiltása
- Robinhood brókercég
- Az opciós kereskedés és az emberi természet
- Miért lehet veszteséges egy helyesen eltalált árfolyammozgás is?
- Az opciós kereskedők sikerei
- Hogyan keresnek pénzt a brókercégek és az árjegyzők?
- Mit mutatnak az újabb kutatások?
- A 0DTE opciók terjedése
- Miért nehéz tartósan nyereséget elérni az opciós piacon?
A bináris opciók betiltása
Az Európai Unióban 2018-tól kezdődően szigorú korlátozásokat vezettek be a bináris opciók lakossági ügyfeleknek történő értékesítésére. Az Európai Értékpapírpiaci Hatóság (ESMA) 2018 júliusától ideiglenesen megtiltotta a bináris opciók lakossági ügyfeleknek történő forgalmazását, értékesítését és marketingjét. Az uniós szintű ideiglenes intézkedés 2019 júliusában megszűnt, mivel a tagállami felügyeletek többsége addigra tartós, legalább ilyen szigorú korlátozásokat vezetett be.
Ennek oka, hogy a bináris opciók jelentős befektetővédelmi kockázatot hordoznak. A rövid lejáratú, gyakran mindent vagy semmit típusú kifizetések, valamint a kedvezőtlen árazás miatt a kisbefektetők számára rendkívül nehéz tartós nyereséget elérni. Az ilyen termékek sok tekintetben a szerencsejátékokhoz hasonlítanak. Ha egy ügylet kifizetési feltételei eleve a szolgáltatónak kedveznek, a kereskedő hosszú távú várható eredménye negatív lehet. Ilyen feltételek mellett a rendszeres kereskedés nem tekinthető megbízható pénzkereseti lehetőségnek.
A szabályozás kérdése az elmúlt időszakban ismét előtérbe került. Az ESMA 2026 júliusában arra figyelmeztetett, hogy az egyre népszerűbb előrejelzési piacokon (prediction markets) kínált egyes szerződésekre is vonatkozhatnak a bináris opciókra bevezetett korlátozások. Ezeknél a termékeknél a kifizetés gyakran egy jövőbeni esemény bekövetkezésétől függ. A szabályozási besorolás a szerződés pontos feltételeitől függ, de a mögöttes befektetővédelmi probléma hasonló lehet. További részletek az ESMA 2026-os tájékoztatójában olvashatók.
Ugyanakkor az opciós kereskedés széles választéka továbbra is elérhető a tőzsdéken. A hagyományos tőzsdei opciók fontos szerepet töltenek be a kockázatkezelésben, de spekulatív célokra is használhatók. A Robinhood brókercég ismertté válásával az opciós kereskedés a kisbefektetők körében is egyre népszerűbb lett. Ennek egyik oka, hogy a Robinhood a jutalékmentes kereskedést egyszerűen használható, játékos elemeket is alkalmazó mobilos platformmal kombinálta. A szolgáltatás üzleti modelljében jelentős szerepet kapott az ügyfélmegbízások végrehajtókhoz történő továbbításáért kapott díjazás, az úgynevezett payment for order flow (PFOF). Erről korábban itt írtunk részletesen.
Az egyszerű felhasználói felületnek köszönhetően olyan befektetők is könnyedén köthetnek opciós ügyleteket, akik nem rendelkeznek mélyreható ismeretekkel az opciók árazásáról és kockázatairól. A jutalékmentes kereskedés ugyanakkor nem jelenti azt, hogy az ügyleteknek ne lennének költségei. Ezekkel a későbbiekben részletesen foglalkozunk.
Robinhood brókercég
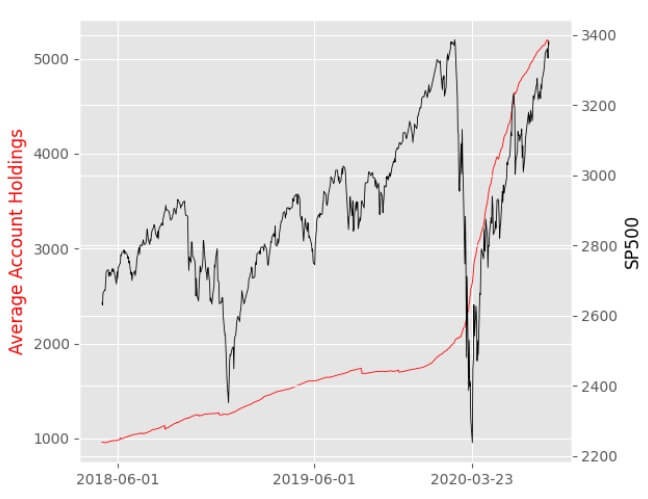
A 2013-ban alapított Robinhood Markets, Inc. az egyik leggyorsabban növekvő online brókercég volt a 2020 körüli időszakban. Ahogy az alábbi képen látható, a koronavírus-járvány kezdetén bekövetkező tőzsdei visszaeséssel párhuzamosan ugrásszerűen megnőtt a brókercég szolgáltatásai iránti érdeklődés. A Robinhood hivatalos beszámolói alapján a finanszírozott számlák száma 2019 végén 5,1 millió, 2020 végén 12,5 millió, 2021 júniusának végén pedig már 22,5 millió volt.
A részvénypiaci érdeklődés azonban nem egyenletesen oszlott meg a különböző vállalatok között. A kisbefektetők figyelme gyakran néhány népszerű részvényre koncentrálódott, miközben számos kevésbé ismert vállalat iránt jóval kisebb kereslet mutatkozott. Az alábbi ábra a 2020-as időszakban megfigyelhető koncentrációt szemlélteti. További részletek korábbi írásunkban olvashatók: Robinhood brókercég: Kisbefektetők új kategóriája jött létre a tőzsdéken?
Forrás: The Equity Market Implications of the Retail Investment Boom
A Robinhood megjelenésével a kisbefektetők olyan pénzügyi termékekhez is egyszerűbben hozzáférhettek, amelyekkel korábban jellemzően tapasztaltabb piaci szereplők kereskedtek. Az opciók esetében ez azért jelent fontos változást, mert egyetlen ügyletben viszonylag kis befektetett összeg mellett is jelentős százalékos nyereség vagy veszteség keletkezhet. A kisbefektetők fokozódó aktivitása így az opciós piacra is átterjedt.
Az opciós kereskedés és az emberi természet
Korábbi kutatások rámutattak arra, hogy a részvények hozameloszlásának ferdesége fontos szerepet játszhat a befektetők döntéseiben és a várható hozamok alakulásában. A ferdeséget skewnessnek nevezzük, és azt mutatja meg, hogy a hozamok eloszlása mennyire aszimmetrikus. Pozitív ferdeség esetén az eloszlás jobb oldali széle nyúlik el, vagyis a szokásosnál nagyobb pozitív hozamok lehetősége is megjelenhet. Negatív ferdeségnél ezzel szemben a szélsőséges veszteségek kockázata hangsúlyosabb. A múltbeli ferdeség például rolling skew indikátorral is mérhető. A témáról részletesebben itt olvashatsz: Lottó-effektus a tőzsdén.
Az egyes empirikus vizsgálatok negatív kapcsolatot találtak a részvények ferdesége és későbbi hozama között. A pozitív ferdeséggel rendelkező részvények egyik vonzereje, hogy a befektető kis valószínűséggel ugyan, de rendkívül nagy nyereséget is elérhet. Ez hasonló a lottójátékok logikájához. A befektetők egy része hajlandó lehet magasabb árat fizetni az ilyen lehetőségekért, ami a későbbi várható hozamot csökkentheti. A negatív ferdeségű eszközök ezzel szemben kevésbé vonzók lehetnek, és bizonyos esetekben magasabb várható hozammal kompenzálhatják a befektetőket a kedvezőtlen kifizetési szerkezetért.
Fontos ugyanakkor, hogy a múltbeli hozamokból számított ferdeség és a befektetők által előre várt ferdeség eltérhet egymástól. A hozameloszlás ferdesége önmagában nem elegendő egy részvény vagy opció várható hozamának megbecsléséhez. A kutatások inkább arra világítanak rá, hogy a kis valószínűségű, kiugró nyereségek lehetősége befolyásolhatja a befektetők fizetési hajlandóságát.
Ez az opciós kereskedésben is fontos szerepet kaphat. Egy rövid lejáratú call opció viszonylag alacsony áron biztosíthat lehetőséget arra, hogy a befektető egy nagyobb részvénypiaci emelkedésből jelentős százalékos nyereséget érjen el. Ha azonban az árfolyam nem emelkedik megfelelő mértékben és megfelelő időben, az opcióra kifizetett teljes prémium elveszhet. Az alacsony árú, nagy nyereséget ígérő opciók ezért vonzók lehetnek azok számára, akik a ritkán bekövetkező, kiemelkedő eredményeket túlértékelik.
A lottószerű kifizetések iránti vonzalom, a jutalékmentes kereskedés és a mobilalkalmazások egyszerű használata együtt olyan környezetet teremthet, amelyben a befektetők a kelleténél gyakrabban kereskednek. A megnövekedett forgalom pedig a megbízások végrehajtásában részt vevő piaci szereplők számára is jelentős bevételi lehetőséget teremt. A szerencsejáték iránti hajlam ugyanakkor csak az egyik lehetséges magyarázat az opciós kereskedők viselkedésére. Az újabb kutatások alapján a befektetők motivációi ennél változatosabbak lehetnek.
Miért lehet veszteséges egy helyesen eltalált árfolyammozgás is?
Az opciós kereskedés egyik legfontosabb sajátossága, hogy a befektető akkor is veszíthet, ha helyesen találja el a mögöttes részvény árfolyamának irányát. Egy részvény megvásárlásánál az árfolyam emelkedése általában növeli a befektetés értékét. Az opcióknál azonban az árfolyammozgás mellett a hátralévő futamidő és a piaci volatilitási várakozások is befolyásolják az árat.
Tegyük fel, hogy egy részvény árfolyama 100 dollár, és a befektető vásárol egy 100 dolláros kötési árfolyamú call opciót 5 dollárért. A call opció vásárlója jogot szerez arra, hogy a részvényt a megadott kötési árfolyamon megvásárolja. Ha a részvény árfolyama a lejáratkor 103 dollárra emelkedik, az opció belső értéke mindössze 3 dollár lesz. A befektető tehát helyesen számított az árfolyam emelkedésére, mégis elveszítette a kifizetett prémium 40 százalékát, a kereskedési költségek figyelembevétele előtt. A példában a veszteség egy részvényre vetített opciós értékre vonatkozik, az opciós kontraktus tényleges szorzójától függetlenül.
A probléma hátterében az áll, hogy az opció vásárlásakor a befektető rendszerint időértéket is fizet. A hátralévő futamidő csökkenésével ez az időérték fokozatosan eltűnhet. Ezt az árérzékenységet az opciós kereskedésben thétának nevezzük. Az időértékvesztés hatása a lejárat közeledtével sok esetben felgyorsul, így a rövid lejáratú opciók vásárlóinak egyre kevesebb idő áll rendelkezésükre a várt árfolyammozgás bekövetkezéséhez.
Az opciók árát az implikált volatilitás is befolyásolja. Ez azt fejezi ki, hogy az opciós piac milyen nagyságú jövőbeni árfolyam-ingadozást áraz. Ha az implikált volatilitás csökken, a megvásárolt opció értéke akkor is mérséklődhet, ha a mögöttes részvény árfolyama közben a várt irányba mozdul. Egy gyorsan emelkedő részvényre vásárolt call opció ezért akkor is okozhat veszteséget, ha a részvény később tovább emelkedik, de az emelkedés mértéke vagy időzítése elmarad a korábban beárazott várakozásoktól.
Ehhez társulnak a kereskedési költségek. Az opciók vételi és eladási árfolyama között gyakran jelentős különbség van, amit bid-ask spreadnek nevezünk. A befektető jellemzően magasabb áron vásárolhat, mint amennyiért ugyanabban a pillanatban eladhatná az opciót. Minél szélesebb a spread, annál nagyobb árfolyammozgásra lehet szükség ahhoz, hogy a pozíció a tényleges végrehajtási árak mellett nyereségessé váljon.
Az opciós kereskedőnek így egyszerre több tényezőt kell helyesen megítélnie. Fontos az árfolyammozgás iránya, nagysága, időzítése és az opció árazása is. Ez lényegesen összetettebbé teszi a döntést egy egyszerű részvényvásárláshoz képest.
Az opciós kereskedők sikerei
Az opciós kereskedők eredményeivel kapcsolatban az egyik legfontosabb vizsgálat Svetlana Bryzgalova, Anna Pavlova és Taisiya Sikorskaya nevéhez fűződik. A Retail Trading in Options and the Rise of the Big Three Wholesalers című tanulmány 2023-ban jelent meg a The Journal of Finance folyóiratban. A kutatók az amerikai opciós piacon végrehajtott ügyletek adatait elemezték, és a lakossági kereskedéshez kapcsolódó megbízások azonosításával vizsgálták a kisbefektetők aktivitását, költségeit és eredményeit.
A kutatás egyik fontos megállapítása, hogy az opciós kereskedés volumene jelentősen megnőtt a vizsgált időszakban. A szerzők által kialakított, lakossági kereskedést közelítő mutató 2020 januárja és 2021 júliusa között 101 százalékkal emelkedett. A lakossági opciós kereskedés térnyerésében a jutalékmentes brókercégek, az egyszerű kereskedési platformok és a részvénypiacok iránti fokozott érdeklődés egyaránt szerepet játszhattak.
A növekvő forgalom ellenére az opciós kereskedés továbbra is jelentős közvetett költségekkel járt. A kutatásban vizsgált, egy héten belül lejáró opcióknál az átlagos jegyzett bid-ask spread 12,6 százalék volt. A tényleges végrehajtási árak alapján számított effektív spread ennél alacsonyabb, 6,6 százalék volt, ami arra utal, hogy az ügyfelek bizonyos esetekben a jegyzett áraknál kedvezőbb végrehajtást kaptak. Ezek az értékek azonban még így is jelentősek a részvénykereskedésben megszokott költségekhez képest. A spread százalékos értéke itt az opció árához viszonyított különbséget jelenti, és nem azonos egyetlen ügylet teljes, ténylegesen megfizetett költségével.
A kisbefektetők opciós forgalma erős pozitív együttmozgást mutatott a részvénypiaci aktivitásukkal. A mémrészvények iránti érdeklődés például az opciós piacon is megjelent. A közösségi médiában, többek között a WallStreetBets fórumon népszerűvé váló részvényekhez kapcsolódóan is megfigyelhető volt a fokozott opciós aktivitás. Mindez arra utal, hogy a lakossági opciós kereskedésben jelentős szerepe volt a rövid távú spekulációnak, miközben az opciókat hagyományosan fedezeti és kockázatkezelési célokra is használják.
A vizsgált kereskedők körében népszerűek voltak az alacsony nominális árú, rövid lejáratú opciók. Ezek között jelentős arányt képviseltek a heti lejáratú kontraktusok, amelyeknél az időértékvesztés és a magas relatív spread komoly hátrányt jelenthet a vásárlóknak. A rövid futamidő miatt a befektetőnek kevés ideje marad arra, hogy a várt árfolyammozgás bekövetkezzen, miközben a pozíció megnyitásának és lezárásának költségei a befektetett prémiumhoz képest magasak lehetnek.
A kutatás szerint a lakossági opciós ügyletek összesített eredménye a vizsgált tartási időszakok mellett negatív volt. Tíznapos tartási időt feltételezve a szerzők 2019 novembere és 2021 júniusa között 2,1 milliárd dolláros aggregált veszteséget becsültek. Ez a kutatásban alkalmazott ügyletazonosítási eljárás és tartásiidő-feltételezés alapján számított eredmény, ezért nem tekinthető valamennyi amerikai kisbefektető tényleges, teljes opciós számlaveszteségének.
A szerzők a teljes mintára 6,4 milliárd dollárra becsülték az ügyletek végrehajtási árai és a vételi-eladási középárak közötti eltérésből számított kereskedési költséget. Ezzel szemben a közvetlen kereskedési költségek, például a jutalékok becsült összege mintegy 900 millió dollár volt. A két adat jól érzékelteti, hogy a jutalékmentes vagy alacsony jutalékú kereskedés mellett is jelentős költségek keletkezhetnek. A becsült költségek ugyanakkor különböző mutatók, ezért nem adhatók egyszerűen hozzá a 2,1 milliárd dolláros veszteséghez.
A veszteségek jelentős része a rövid lejáratú opciók kereskedéséhez kapcsolódott. A kutatás arra is rámutatott, hogy a rövid lejáratú opciók vásárlói és kiírói eltérő eredményeket érhetnek el. A vizsgált ügyletekben a rövid lejáratú opciókat vásárló befektetők átlagosan veszítettek, míg az ilyen opciókat kiíró szereplők bizonyos számítások mellett nyereségesek voltak. Ebből azonban nem következik, hogy az opciókiírás általánosan előnyös stratégia lenne. Az opció eladója más jellegű, egyes konstrukcióknál rendkívül nagy veszteségkockázatot vállalhat, és a nyereség kockázatvállalásért kapott kompenzációt is tartalmazhat.
A fentiekkel összhangban van egy másik, korábbi vizsgálat is. Rob Bauer, Mathijs Cosemans és Piet Eichholtz 2009-ben a Journal of Banking & Finance folyóiratban publikálták az Option Trading and Individual Investor Performance című tanulmányukat. A szerzők arra mutattak rá, hogy a vizsgált kisbefektetők jelentős veszteségeket értek el az opciós kereskedésben, és ezek a veszteségek lényegesen nagyobbak voltak, mint a részvényekkel kereskedő befektetők esetében. Az eredmények alapján az opciós kereskedés motivációi között a szerencsejáték és a szórakozás iránti hajlam is fontos szerepet játszott, míg a fedezeti célú ügyletek kevésbé voltak meghatározók.
Az alábbi táblázatban látható, hogy a vizsgált időszakokban a költségek levonása után (net oszlop) negatív volt az opciós kereskedők átlagos hozama (raw return), és az elért abnormális hozam (alpha) is kedvezőtlenül alakult. Bár a részvénypiaci kereskedők szintén gyenge eredményeket értek el, a veszteség mértéke kisebb volt. A kockázati és befektetési stílusbeli különbségeket figyelembe vevő számítások alapján az opciós kereskedők bruttó teljesítményhátránya meghaladta a havi 1 százalékpontot.

A kutatók szerint az opciós kereskedők gyenge eredményeit részben a hibás piaci időzítés magyarázta. A befektetők hajlamosak voltak túlzottan reagálni a korábbi részvénypiaci árfolyammozgásokra, és ezek alapján kedvezőtlen időpontban kötöttek ügyleteket. Ehhez adódtak hozzá a magas kereskedési költségek. A tanulmány egyik további érdekes eredménye, hogy a kereskedők teljesítményében bizonyos fokú tartósságot is megfigyeltek. Ez arra utal, hogy az egyes kereskedők eredményessége között viszonylag tartós különbségek lehetnek, bár ez önmagában nem bizonyítja a tartósan nyereséges kereskedési képesség meglétét.
A két kutatás összességében azt mutatja, hogy a lakossági opciós kereskedésben jelentős veszteségek keletkezhetnek, és a költségek számottevően rontják a teljesítményt. Az eredmények ugyanakkor a vizsgált kereskedőkre, időszakokra és ügylettípusokra vonatkoznak. Nem minden opciós stratégia működik ugyanazon elvek szerint, és a fedezeti célú opcióhasználat eredményességét sem lehet kizárólag az opciós pozíció önálló nyeresége vagy vesztesége alapján értékelni.
Hogyan keresnek pénzt a brókercégek és az árjegyzők?
Az opciós piac gyors növekedése a kereskedést kiszolgáló pénzügyi intézményeknek is jelentős bevételeket hozott. Az amerikai brókercégek egy részének üzleti modelljében fontos szerepet tölt be a payment for order flow, vagyis az ügyfélmegbízások végrehajtó piaci szereplőkhöz történő továbbításáért kapott díjazás. A brókercég ebben a rendszerben ellenértéket kaphat azért, hogy az ügyfél megbízását meghatározott árjegyzőhöz vagy végrehajtóhoz irányítja.
A Bryzgalova, Pavlova és Sikorskaya által vizsgált időszakban az opciós ügyletekből származó PFOF-bevételek jelentősen meghaladták a részvényügyletekhez kapcsolódó hasonló bevételeket. A tanulmány szerint 2021-ben az amerikai brókercégek mintegy 2,4 milliárd dollár PFOF-bevételt kaptak az opciós megbízásokból, míg a részvényügyletekből származó összeg körülbelül 1,3 milliárd dollár volt.
A kutatás arra is rámutatott, hogy az opciós megbízásokhoz kapcsolódó PFOF-kifizetések jelentős része néhány nagy végrehajtóhoz koncentrálódott. A három meghatározó szereplő a Citadel Securities, a Susquehanna és a Wolverine volt, amelyek együttesen a kifizetések közel 90 százalékát adták a vizsgált időszakban. A koncentráció azért érdekes, mert a lakossági megbízások végrehajtásában néhány nagy piaci szereplő kapott meghatározó szerepet.
A kereskedési költségek értelmezésénél azonban fontos megkülönböztetni a brókercégeket és az árjegyzőket. A bid-ask spreadhez kapcsolódó bevétel alapvetően a likviditást biztosító piaci szereplőknél keletkezhet, miközben az árjegyzők is viselnek készletezési, fedezési és kedvezőtlen árfolyammozgásokból eredő kockázatokat. Az ügyfélmegbízások végrehajtásáért kapott díjazás ebből a bevételből kerülhet a brókercégekhez. Emiatt a teljes spread nem tekinthető a brókercég nyereségének, és az árjegyző esetében sem azonos a tényleges profittal.
A rendszer felveti az ösztönzők kérdését is. A brókercég számára a nagyobb ügyfélforgalom magasabb bevételt eredményezhet, miközben a gyakori kereskedés az ügyfelek teljesítményét a költségeken keresztül ronthatja. A PFOF-rendszer önmagában nem bizonyítja, hogy az ügyfél kedvezőtlen végrehajtást kap, hiszen az árjavítás is fontos szerepet játszhat. A befektető szempontjából ezért a tényleges végrehajtási ár, a spread, a díjak és az ügylet teljes költsége számít.
Mit mutatnak az újabb kutatások az opciós kereskedőkről?
Az opciós kereskedésről az elmúlt években újabb empirikus vizsgálatok is megjelentek, amelyek lehetővé teszik a korábbi eredmények pontosabb értelmezését. Vincent Bogousslavsky és Dmitriy Muravyev An Anatomy of Retail Option Trading című, 2024-ben közzétett és 2025-ben átdolgozott tanulmányukban egy olyan adatbázist vizsgáltak, amely összesen 15 milliárd dollár értékű lakossági részvény- és opciós ügyletet tartalmazott.
A kutatás egyik előnye, hogy kereskedői szinten is lehetőséget adott a befektetői viselkedés vizsgálatára. Az adatok szerint az opciós ügyletek a teljes kereskedési aktivitás több mint egyharmadát tették ki. Az opciós forgalom néhány mögöttes termékre, főként az S&P 500 indexhez kapcsolódó kontraktusokra koncentrálódott. A befektetők körében a rövid lejáratú opciók vásárlása volt meghatározó, miközben a fedezett call-kiírás és a védelmi célú put-vásárlás ritkán fordult elő.
A szerzők ugyanakkor a korábbi vizsgálatokhoz képest eltérő eredményekre is jutottak. A mintájukban az opciós kereskedés veszteségei a széles bid-ask spreadekhez viszonyítva mérsékeltek voltak. A befektetők egy része azért használhatta az opciókat, hogy viszonylag alacsony befektetett összeggel részesedhessen a magas árfolyamú mögöttes termékek árfolyammozgásából. A kutatók a realizált kereskedési hozamokban nem találtak erős bizonyítékot arra, hogy a szerencsejátékra emlékeztető, pozitívan ferde kifizetések keresése minden vizsgált befektetőnél meghatározó lett volna.
Ez a megállapítás azért fontos, mert a korábbi kutatásokban az opciós kereskedést gyakran a túlzott magabiztossággal, a szerencsejáték iránti hajlammal és a nagy nyereségek keresésével kapcsolták össze. Az újabb eredmények szerint a befektetők motivációi és kereskedési szokásai jelentősen eltérhetnek egymástól. A kisbefektetők között megtalálhatók a spekulatív céllal kereskedők, a kisebb összeggel árfolyamkitettséget keresők és azok is, akik összetettebb stratégiákat alkalmaznak.
Az eltérő kutatási eredmények értelmezésénél az is fontos, hogy a tanulmányok nem ugyanazokat a kereskedőket, ügyleteket és időszakokat vizsgálták. Egyes adatbázisok a teljes opciós forgalom bizonyos részét fedik le, mások konkrét ügyfélszámlák kereskedési történetét tartalmazzák. Az eredmények függhetnek attól is, hogy a kutatók milyen tartási időt feltételeznek, hogyan számolják el a végrehajtási költségeket, és milyen kockázati mutatókkal korrigálják a hozamokat.
A kutatások alapján tehát az opciós kereskedőket nem célszerű teljesen egységes befektetői csoportként kezelni. Az átlagos eredmények továbbra is fontos figyelmeztetést jelentenek, de a különböző stratégiák és befektetői csoportok teljesítménye között számottevő különbségek lehetnek.
A 0DTE opciók terjedése
Az opciós piac egyik újabb fejleménye a lejárat napján kereskedett, úgynevezett 0DTE (zero days to expiration) opciók gyors terjedése. Ezeknek az opcióknak a lejáratáig már csak néhány óra, esetenként néhány perc van hátra. A kereskedők így rendkívül rövid idő alatt fogadhatnak az árfolyamok változására. A rövid futamidő miatt az opció értéke gyorsan változhat, és a megvásárolt opció a lejáratkor akár teljesen értéktelenné válhat.
A Cboe 2025 májusában közzétett elemzése szerint az S&P 500 indexre szóló, lejárat napján kereskedett opciók forgalma három év alatt több mint ötszörösére emelkedett, és megközelítette a napi kétmillió kontraktust. A tőzsde becslése alapján a lakossági kereskedők a 0DTE opciós forgalom mintegy 50-60 százalékát adhatták.
A 0DTE opciók népszerűségét részben az magyarázza, hogy a befektetők nagyon rövid idő alatt jelentős százalékos hozamot érhetnek el. A lejárat közelsége miatt azonban az opció értéke rendkívül érzékenyen reagálhat a mögöttes index kisebb elmozdulásaira is. A gyors árfolyamváltozások mellett a kereskedőnek a döntésre és a pozíció kezelésére is sokkal kevesebb ideje marad.
Érdekes ugyanakkor, hogy a Cboe elemzése szerint a 0DTE ügyletek több mint 95 százaléka olyan konstrukcióban történt, amelynél a maximális veszteség előre meghatározható volt. Ide tartozhatnak az egyszerű opcióvásárlások és a korlátozott veszteségű spreadstratégiák is. Ez azt jelenti, hogy a 0DTE opciók terjedése önmagában nem feltétlenül jár korlátlan veszteségkockázat vállalásával. Az előre meghatározott maximális veszteség azonban a teljes befektetett prémium elvesztését is jelentheti, és nem árulja el, hogy az ügyletek hosszú távon nyereségesek-e.
Arra is érdemes figyelni, hogy a Cboe elemzése a tőzsde saját piaci adataira és becsléseire támaszkodik. Az ismertetett forgalmi és pozicionálási adatokból önmagukban nem állapítható meg a lakossági kereskedők átlagos nettó hozama. A korábbi, számlaszintű teljesítményvizsgálatok eredményeit ezért nem lehet automatikusan kiterjeszteni a 0DTE opciókkal kereskedők teljes körére.
Miért nehéz tartósan nyereséget elérni az opciós piacon?
A bemutatott kutatások alapján az opciós kereskedés egyik legnagyobb kihívását a kereskedési költségek, az időzítési hibák és az opciók összetett árazása együttesen jelentik. Az opció megvásárlásakor a befektető rendszerint az árfolyam várható irányáról, az elmozdulás nagyságáról és időzítéséről is véleményt alkot. Ha ezek közül valamelyik várakozása nem teljesül megfelelő mértékben, az ügylet veszteségessé válhat.
A rövid lejáratú opciók esetében az időértékvesztés és a magas relatív kereskedési költségek további hátrányt jelenthetnek. A gyakori kereskedés növeli ezeknek a költségeknek az összesített hatását, miközben a gyorsan változó árfolyamok érzelmi döntésekre is ösztönözhetik a befektetőket. A kutatásokban megfigyelt rossz piaci időzítés, a korábbi árfolyammozgásokra adott túlzott reakció és a spekulatív kereskedés népszerűsége mind hozzájárulhatnak a kedvezőtlen teljesítményhez.
Ugyanakkor az opciók fontos szerepet töltenek be a pénzügyi piacokon. A befektetők használhatják őket meglévő pozíciók fedezésére, a portfólió kockázatának módosítására, vagy meghatározott kifizetési szerkezet kialakítására. Egy védelmi célból vásárolt put opció például önmagában veszteséget okozhat, miközben a teljes portfólió szintjén mérsékelheti egy jelentős részvénypiaci visszaesés következményeit. Az ilyen ügyletek sikerességét ezért a portfólió egészének kockázatával és teljesítményével együtt kell értékelni.
A bemutatott empirikus vizsgálatok elsősorban arra figyelmeztetnek, hogy a spekulatív célú, rövid távú opciós kereskedés során a kisbefektetők jelentős része kedvezőtlen eredményeket érhet el. A veszteségek egy részét a magas költségek, más részét a hibás időzítés és a kereskedési döntések magyarázhatják. A legújabb kutatások ugyanakkor azt is megmutatják, hogy a kereskedők motivációi és teljesítménye között jelentős különbségek lehetnek.
Az opciós kereskedés tehát összetett elméleti ismereteket és megfelelő kockázatkezelési gyakorlatot igényel. Ez a részvénypiaci kereskedésre is igaz, de az opciók esetében a rövid futamidő, a tőkeáttételes kitettség és a nemlineáris kifizetési szerkezet miatt a veszteségek sokkal gyorsabban jelentkezhetnek. Aki opciókkal kíván kereskedni, annak az árfolyamra vonatkozó várakozások mellett az ügylet teljes költségét, a lehetséges veszteség nagyságát és a pozíció időbeli viselkedését is figyelembe kell vennie.