MACD indikátor: Mit jelez? Hogyan használd? Stratégiák
Cikkünkben az MACD indikátor működését, részvénypiaci és devizapiaci használatát ismerheted meg. Bemutatjuk a rövid távú kereskedési tapasztalatokat, valamint azt, hogyan értelmezhetők az indikátor jelzései közép- és hosszú távon. Megvizsgáljuk azt a gyakran hangoztatott állítást is, hogy a havi MACD évtizedeken át megbízható vételi jelzéseket adott az amerikai részvénypiacon. Az eredményeket a passzív befektetéshez viszonyítjuk, és kitérünk a visszatesztelések korlátaira is. A témáink:
- Hogyan működik az MACD indikátor?
- MACD indikátor és a szignálvonal összefüggései
- MACD indikátor szerepe a rövid távú kereskedésben
- MACD indikátor közép, és hosszú távon: Tényleg tévedhetetlen?
- Gerald Appel és Marvin Appel javaslatai az MACD indikátor paramétereire
- Miért vezet félre az MACD indikátor?
- MACD indikátoron alapuló stratégiák találati aránya
- MACD indikátor hatékonysága, megbízhatósága
- MACD devizapiaci eredmények
- MACD visszatesztelések részvénypiacokon
Hogyan működik az MACD indikátor?
Az MACD (Moving Average Convergence-Divergence) indikátort Gerald Appel fejlesztette ki az 1970-es években, és később Gerald Appel és Marvin Appel munkái is hozzájárultak az elterjedéséhez. Az indikátor két exponenciális mozgóátlag különbségét követi, így a mozgóátlagok keresztezésének jelzéseit jól áttekinthető formában mutatja meg. Az exponenciális mozgóátlag a frissebb árfolyamadatoknak nagyobb súlyt ad, ezért az egyszerű mozgóátlagnál gyorsabban reagálhat az árfolyamváltozásokra. A mozgóátlagok használatát korábbi cikkünkben részletesen tárgyaltuk.
Az MACD az alapbeállítás szerint a 12 és 26 periódusú exponenciális mozgóátlag (EMA) különbsége. Képlete MACD = EMA(12) - EMA(26). A szignálvonal általában az MACD 9 periódusú exponenciális mozgóátlaga, a hisztogram pedig az MACD és a szignálvonal különbségét ábrázolja. Ha a rövidebb EMA metszi a hosszabbat, az MACD értéke nulla. Pozitív MACD esetén a rövidebb EMA a hosszabb fölött, negatív értéknél alatta helyezkedik el. Az indikátor távolodása a nulla vonaltól a két mozgóátlag különbségének növekedését jelzi, de önmagában még nem bizonyít tartós árfolyamtrendet. A jelzések lényegében ugyanarra a kapcsolatra épülnek, mint a mozgóátlagok keresztezése.
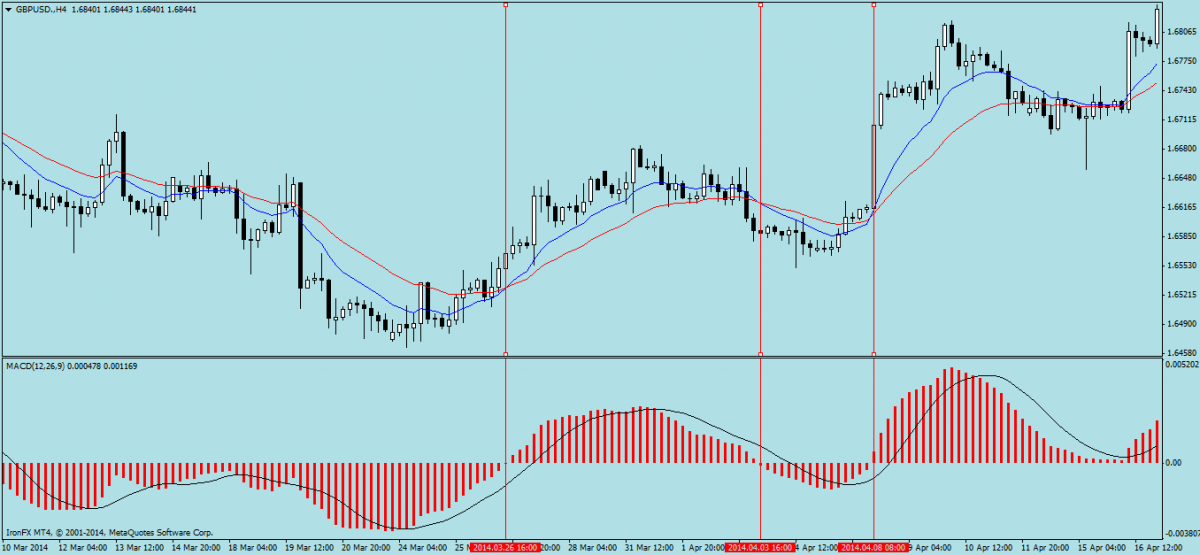
Az MACD is a technikai elemzés indikátorai közé sorolható, melynek egyetlen bemenő paramétere a termék ára. A technikai elemzés hatékonyságával az alábbi előadáson foglalkoztunk részletesen.
Az MACD jelzései
Az MACD használata során érdemes megvizsgálni, hogy az indikátor a nulla vonal fölött vagy alatt tartózkodik-e. Pozitív érték esetén a rövidebb periódusú EMA meghaladja a hosszabbat, ami összhangban állhat egy emelkedő árfolyamtrenddel. Egyes kereskedési rendszerek ezt a vételi pozíciók szűrésére használják. A nulla vonal átlépése azonban késleltetett jelzés, és oldalazó piacon gyakori irányváltásokkal járhat.
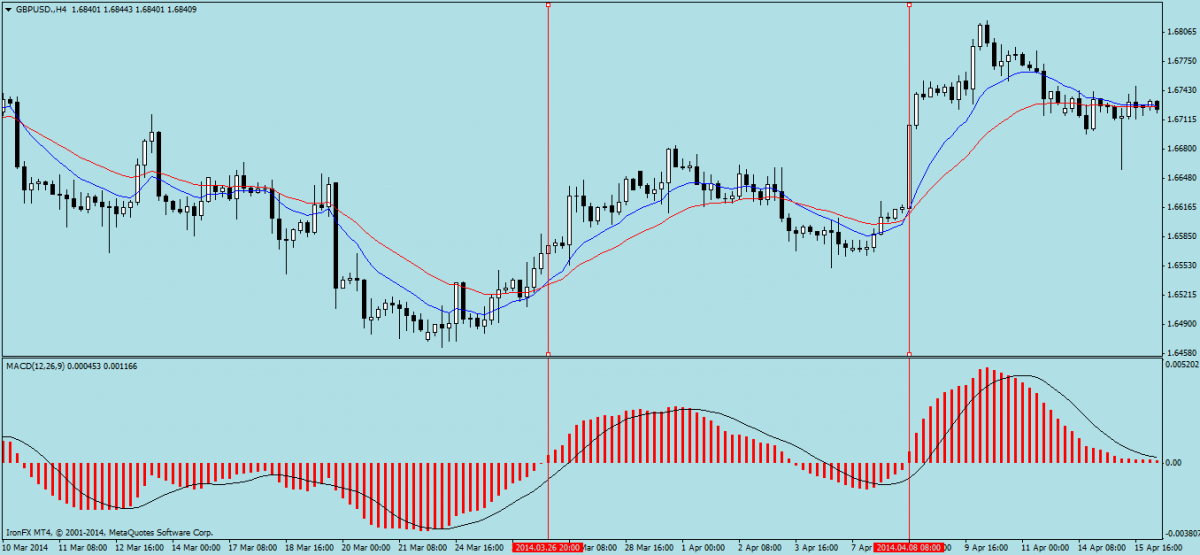
Ha az MACD a nulla vonal alatt található, akkor a rövidebb EMA a hosszabb alatt helyezkedik el. Ez csökkenő árfolyammozgásra utalhat, és egyes stratégiákban eladási vagy short jelzésként szolgál. Önmagában ugyanakkor nem elegendő annak eldöntésére, hogy érdemes-e short pozíciót nyitni.
MACD indikátor és a szignálvonal összefüggései
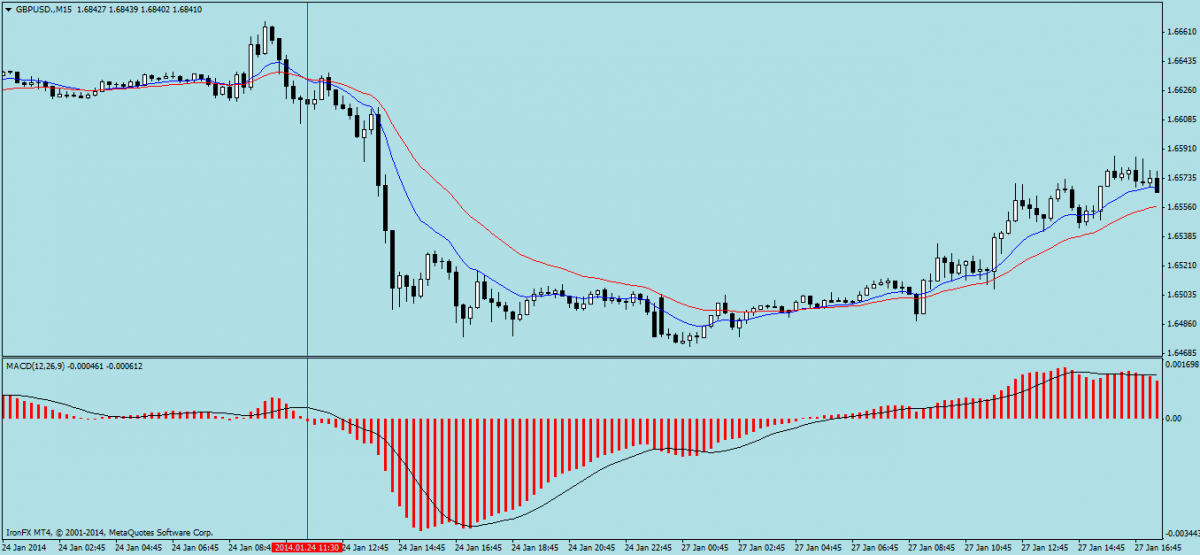
A másik gyakran figyelt jelzés az MACD és a szignálvonal keresztezése. Ha az MACD alulról metszi a szignálvonalat, az a két exponenciális mozgóátlag közötti különbség korábbi alakulásához képest erősödést jelezhet. Ez emelkedő piacon a lendület erősödésével, csökkenő piacon átmeneti korrekcióval is együtt járhat, de a későbbi árfolyammozgás iránya ebből nem határozható meg biztosan.
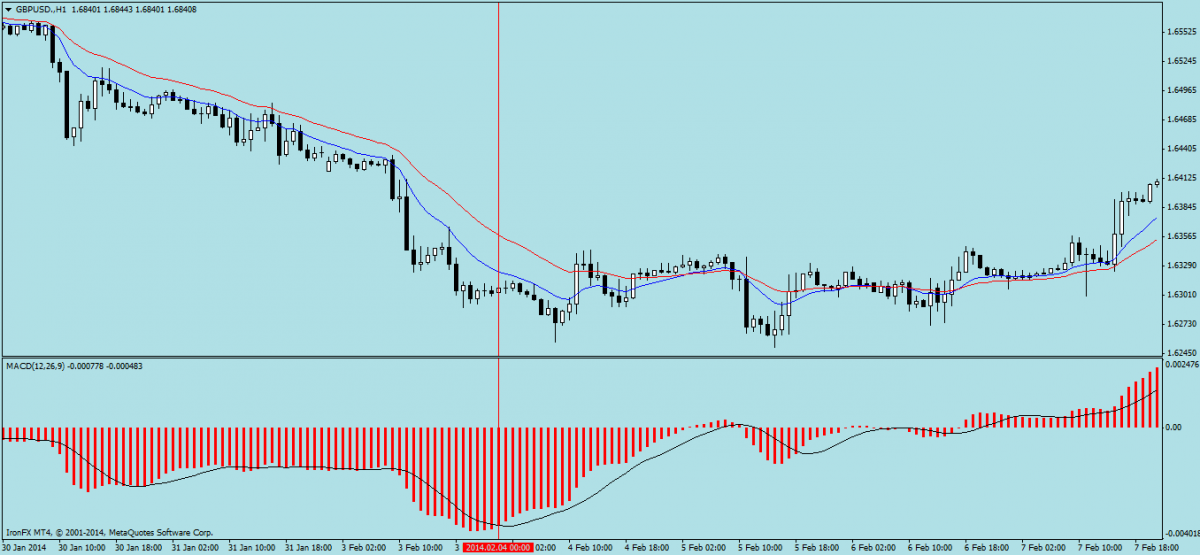
Ha az MACD felülről metszi a szignálvonalat, az a lendület gyengülésére utalhat. A jelzés emelkedő trendben korrekciót, csökkenő trendben további gyengülést kísérhet. Az ilyen keresztezések azonban önmagukban nem bizonyítanak trendfordulót, ezért a kereskedési stratégiákban többnyire további szabályokkal együtt használják őket.
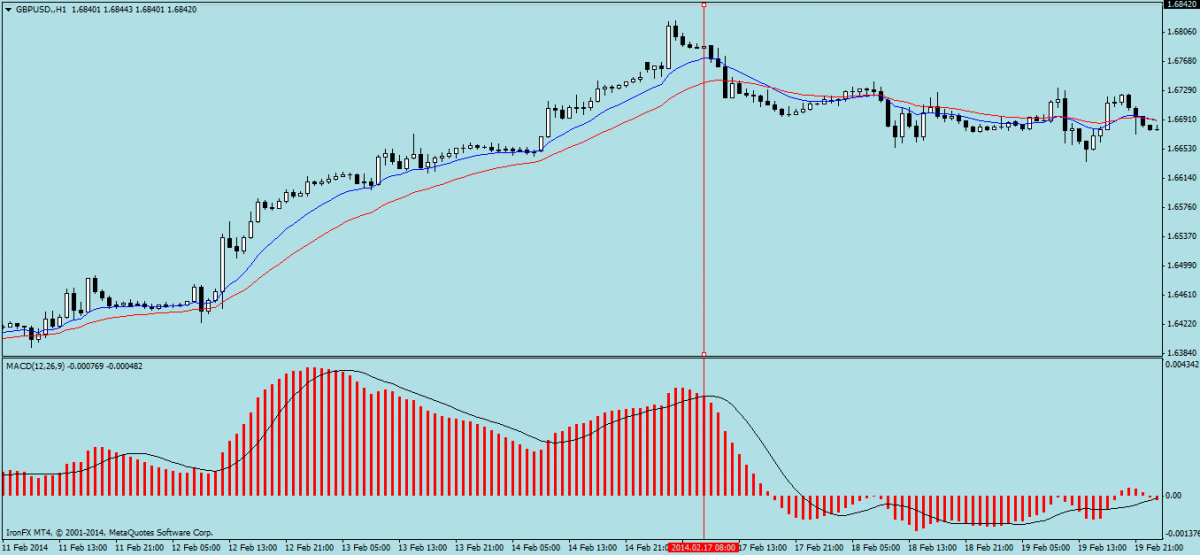
MACD indikátor szerepe a rövid távú kereskedésben
A fent leírtak az MACD indikátor általános tulajdonságairól szóltak. Az MACD indikátor tőzsdei, devizapiaci kereskedésben történő használatához mélyebb ismeretek szükségesek. Ezeket az átfogóbb ismereteket beszéljük meg az alábbiakban hivatkozott cikkünkben. Szó lesz arról, hogyan értelmezzük az MACD indikátor jelzéseit, hogyan tudjuk használni a kereskedés során az indikátort. Tudjuk azt, hogy az MACD indikátor segítségével a mozgóátlagok relatív, egymáshoz képesti helyzetükből és az egymástól való távolságukból lehet levonni következtetéseket. Az, hogy távolodnak, közelednek, vagy éppen se nem távolodnak, se nem közelednek az egy nagyon fontos jelzés lehet a rövid távú kereskedők számára. Ha fontos, akkor jó lenne azt valahogy számszerűsíteni, vagy jól láthatóan ki is jelezni.
MACD és a szignálvonal keresztezése a gyakorlatban
A részvénypiacokon a trendek ereje időben változhat. Az emelkedés vagy csökkenés gyorsulása során a rövidebb periódusú EMA jobban eltávolodhat a hosszabb EMA-tól, így az MACD abszolút értéke is növekedhet. Ha a két átlag közeledik egymáshoz, az MACD a nulla vonal felé mozdul. Ez a mozgás a trend lendületéről ad információt. Az átlaghoz való visszatérés és a rövid távú fordulós hatás ettől eltérő jelenség. A lendület gyengülése önmagában nem jelenti azt, hogy az árfolyam iránya megfordul. Ráadásul a hagyományos MACD az árfolyam mértékegységében fejezi ki a mozgóátlagok különbségét, ezért nincs minden részvényre és időszakra érvényes felső vagy alsó határértéke.
Az egyik széles körben alkalmazott módszer, hogy az MACD mellé szignálvonalat rajzolunk, amely a szokásos beállítás szerint az MACD 9 periódusú exponenciális mozgóátlaga. Az alábbi grafikonon sárga színnel ez a szignálvonal látható. Ha az MACD alulról metszi a szignálvonalat, egyes stratégiák vételi jelzésként értelmezik, míg a felülről lefelé történő keresztezés eladási jelzés lehet. A keresztezések azonban nem tekinthetők automatikusan a túlvett vagy túladott zónából való kilépésnek. A klasszikus MACD-nek az RSI-hez hasonló, általánosan rögzített túlvett és túladott határértékei nincsenek. A mozgóátlagokra épülő jelzésekről ebben a cikkben olvashatsz bővebben.
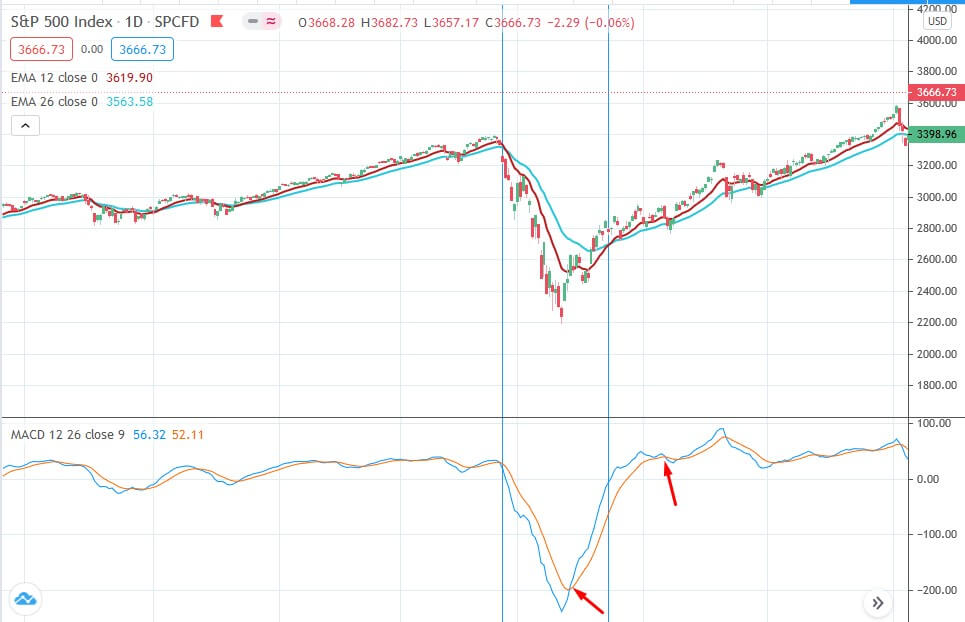
Összegezve tehát a fentieket, az MACD indikátor:
- Nulla érték felett emelkedő trendet azonosít, mely egyes stratégiákban vételi jel.
- Nulla vonal alatt csökkenő trendet azonosít, mely egyes stratégiákban eladási jel.
- Ha az MACD a 9 periódusú szignálvonala fölé kerül, egyes stratégiák ezt vételi jelzésként értelmezik.
- Ha az MACD a 9 periódusú szignálvonala alá kerül, egyes stratégiák ezt eladási jelzésként értelmezik.
Tulajdonképpen tehát kétfajta stratégiát különíthetünk el a fentiek szerint, nem számítva azokat a rendszereket, melyek az MACD meredek emelkedése, esése, vagy az MACD% túladott, túlvett zónáinak azonosítása alapján adnak jelet.
Gerald Appel és Marvin Appel javaslatai az MACD indikátor paraméterei
A ma elterjedt alapbeállítás 12 és 26 periódusú EMA-ból számított MACD, valamint 9 periódusú EMA-val képzett szignálvonal. A szakirodalomban és egyes kereskedési rendszerekben ettől eltérő paraméterek, illetve egyszerű mozgóátlaggal számított szignálvonal is előfordul. Az Appelhez kapcsolódó változatok között az alábbi beállításokat is bemutatják:
- 6-19 közötti EMA használata gyors, vételi jelzésekhez ideális piaci körülmények között.
- 12-16 közötti EMA használta vételi jelzésekre semleges piaci körülmények között, vagy negatív piaci körülmények között eladási jelzésekre.
- 19-39 közötti EMA általánosan eladási jelzésekre.
- 6-9 közötti periódusidejű egyszerű mozgóátlag az MACD indikátorra felvéve.
MACD indikátor Thomas Aspray szerinti bővítése
Az MACD indikátor fejlődésének következő állomása 1986-ban érkezett el. Ekkor Thomas Aspray az MACD-hisztogram alkalmazását népszerűsítette, amely az MACD és a szignálvonal közötti különbséget ábrázolja. A hisztogram nulla fölé kerülése az MACD szignálvonal fölé történő keresztezésének felel meg, nulla alá kerülése pedig az ellenkező irányú keresztezésnek. A hisztogram lehetővé teszi a két vonal közötti különbség változásának követését, de önmagában nem teszi megbízhatóvá a jelzéseket.
MACD jelzései Gunter, Albin és Kai munkája alapján
A fenti fejlesztések ellenére az MACD indikátor nem tudta kiküszöbölni a klasszikus hibáit a mozgóátlagoknak, azaz ha nincs trend, egyértelmű irány a piacon, akkor az MACD rendszer használhatatlan. A sok oldalazás kirázódást, téves jelzéseket eredményez.
A fenti hibák miatt 2001-ben Gunter, Albin és Kai kiegészítették az MACD indikátor jelzéseit. Ezek alapján az MACDR1 (R - Refinement, azaz finomítás) változatban kihagyjuk azokat a vételi és eladási jelzéseket, melyek rövid idő alatt túl gyors változások eredményeképpen kapjuk meg. Emiatt a vételi jelzést három napos késéssel kapjuk meg a keresztezési jelzés után, feltéve, ha idő közben nem következik be az újabb keresztezés. Például ha az MACD indikátor felfelé haladva metszi a szignálvonalat, akkor három nap múlva vételi jelet kapunk, de csak akkor, ha három nap múlva is igaz a fenti feltétel, azaz időközben nem esett vissza az MACD a szignálvonal alá. Ennek a rendszernek az is a része, hogy beállítunk egy take profit megbízást, mely a vizsgálatban 3% illetve 5%-os szintet jelent. Tehát 3-5%-os nyereség esetén kilépünk, vagy ha előbb keresztezési jelzés érkezik.
MACDR2 rendszer elemei
Az MACDR2 rendszer esetében a három napos késés mellett további szabályokat is alkalmazunk. Ebben az esetben is megpróbáljuk kizárni azokat az eseteket, melyeket az árfolyam oldalazása miatt kapunk erőtlen piacon. A cél tehát, hogy az erős jelzéseket kereskedjünk. Ehhez kiszámoljuk a keresztezési jelzést követő piaczárásban az MACD és a szignálvonal különbségét, melyet a záróár arányában fejezünk ki, majd ezt viszonyítjuk egy előzetesen megállapított értékhez (trigger). Vegyük példának az alábbi esetet. Vételi jelet akkor kapunk, ha az előre megállapított kilengés 1%-ot meghaladja, azaz a piac erőteljesen emelkedik, így az MACD erőteljesen átlépi a szignálvonalat.
Tegyük fel, a részvény ára 100 dollár, és az MACD értéke 3 dollár (ennyi a távolság a két exponenciális mozgóátlag között), a szignál értéke 1 dollár (az MACD 9 napos mozgóátlagának értéke), akkor a köztük levő távolság 2 dollár, melyet az árfolyam arányaiban mérjük (2/100), azaz 2%. A keresztezési jelzést tehát megkaptuk, a nap végére 2% lesz a szignál és az MACD közötti távolság, ami nagyobb, mint az előzetesen megállapított 1%-os érték, azaz érvényes a vételi jelzés.
Miért vezet félre az MACD indikátor?
Az MACD két mozgóátlag különbségét mutatja az árfolyam mértékegységében. Emiatt egy magasabb árszinten kereskedett részvény MACD-értéke azonos relatív piaci mozgás mellett is nagyobb lehet, mint egy alacsonyabb árszintű részvényé. Az Apple részvényének példája ezt a méretaránybeli problémát szemlélteti. Az összehasonlíthatóság javítására használható az MACD százalékos változata (MACD%), amely a mozgóátlagok közötti különbséget egy választott árszinthez vagy mozgóátlaghoz viszonyítja. A normalizálás előnye főként az eltérő árszintek összevetésénél jelentkezik. A hagyományos MACD nulla vonalának és szignálvonalának keresztezése az abszolút skálától még önmagában nem válik érvénytelenné. Az alábbi képen a kétféle ábrázolás közötti különbség látható.

Az alábbi képen már Gerald Appel és Marvin Appel MACD% indikátora látható a Dow Jones index hetes grafikonján. A kép azt szemlélteti, hogy a -3 százalékos vonal alatti tartományban hosszútávon túladott helyzetet mutat az MACD indikátor (lásd A, B és C pontokat).
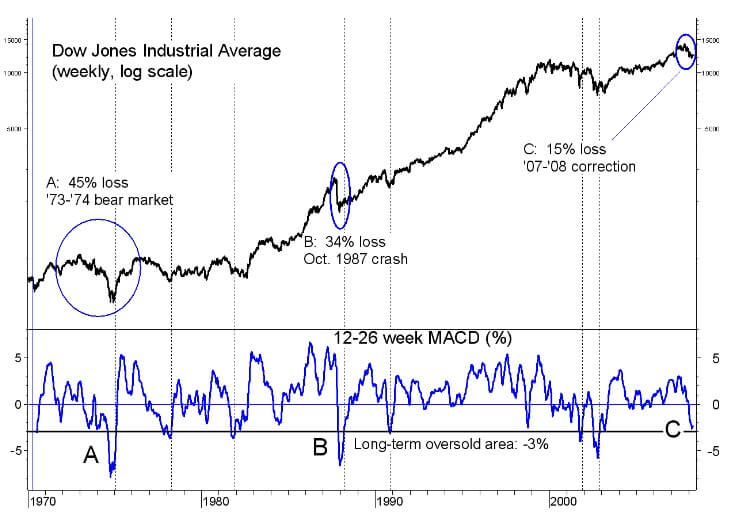
forrás: stockmarkettheory.com
MACD indikátoron alapuló stratégiák találati aránya
Egy hivatkozott vizsgálat kedvező eredményeket közölt az MACD különböző paraméterezéseivel. A bemutatott heti kereskedési szabályok egyes változatainál 70-84 százalék közötti találati arány szerepel. Ennek értelmezéséhez ismernünk kell a találati arány pontos definícióját, a vizsgált piacot és időszakot, valamint a kereskedési költségek kezelését. A magas találati arány önmagában nem igazolja a stratégia nyereségességét, mert a veszteséges ügyletek nagysága is meghatározza a végeredményt. A cikkben tárgyalt kereskedési szabályok:
- Vételi pozíció nyitás, ha a heti MACD (12,26) nagyobb, mint a 9 heti MACD mozgóátlag.
- Pozíció tartása az ellenkező jelzésig.
- Eladási pozíció nyitás, ha a heti MACD (12,26) kisebb mint a 9 heti MACD mozgóátlag
- Pozíció tartása az ellenkező jelzésig.
Ha a találati arányt a nyereséges ügyletek arányaként definiáljuk, a 84 százalék azt jelenti, hogy 100 ügyletből átlagosan 84 nyereséggel zárult. Ettől a stratégia összesített hozama még lehet kedvezőtlen is, ha a veszteséges ügyletek átlagos vesztesége nagyobb, mint a nyereséges ügyletekből származó eredmény. A hivatkozott vizsgálat mutatójának pontos definícióját ezért a közölt eredményekkel együtt kell értékelni.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
MACD indikátor hatékonysága, megbízhatósága
A mozgóátlagokon alapuló szabályokat sok kutatás vizsgálta, és az eredmények piaconként, időszakonként és tesztelési módszerenként eltérnek. Egyes visszatesztelésekben kedvező hozam-kockázat mutatók jelentek meg, más vizsgálatok nem találtak tartós, kereskedési költségek után is fennmaradó előnyt. A témáról itt írtunk részletesebben: 29 kutatás összegzése a mozgóátlag-stratégiákról.
A fentiekhez hozzá kell tenni, hogy ezekben a vizsgálatokban a mozgóátlagokat önmagában, és nem más kiegészítő szabályokkal együtt alkalmazták. Tehát a mozgóátlagok legegyszerűbb jelzéseit tesztelték vissza. Az MACD indikátorral kapcsolatos átfogó, módszertanilag kifogástalan vizsgálat sokkal kevesebb készült. Kifejezetten az MACD indikátorral foglalkozó kutatások:
- Optimal Trading Frequency for Active Asset Management: Evidence from Technical Trading Rules
- Volatility Filters for Asset Management: An application to managed futures
- Volatility Filters for Asset Management: The Impact of Alternative Volatility Models
- Trading Foreign Exchange Portfolios with Volatility Filters: The Carry Model Revisited
Mindegyik tanulmány 2005-2010 közötti időszakban jelent meg a Journal of Asset Management, és az Applied Financial Economics egyes számaiban, és 10-20 éves időszakon vizsgálták az MACD indikátort devizák, tőzsdeindexek, határidős termékek és kötvények piacán. Az alábbiakban az Optimal Trading Frequency for Active Asset Management: Evidence from Technical Trading Rules kutatás főbb megállapításairól számolok be. Ebben az MACD indikátor hagyományos jelzését vizsgálták, azaz long pozíciót nyitottak, amikor a rövid mozgó a hosszú időtávú mozgóátlag fölé került, amikor az MACD indikátor értéke pozitív volt. Ellenkező irányú jelzés esetén (negatív MACD érték) pedig short pozíciót nyitottak, illetve tartottak, amíg érvényes volt a jelzés. A vizsgálatban az alábbi paraméterekkel vizsgálták az MACD indikátort:
- 1 napos - 32 napos
- 1 napos - 61 napos
- 1 napos - 117 napos
- 1 napos - 150 napos
- 1 napos - 250 napos
A vizsgálatok általános eredménye az lett, hogy az MACD indikátor használata gyenge eredményt hoz magas volatilitású időszakokban, és jobbak az eredmények alacsony volatilitású időszakokban. Ezeket nemcsak a devizákon, de az S&P500 index határidős piacán is megfigyelték a kutatók, azaz a nagy volatilitású időszakok negatív hozammal jártak együtt. A fentiek miatt az MACD indikátort a volatilitás vizsgálatával együtt kombinálták, és ehhez igazított szűrőszabályokat vezettek be:
A „no trade” stratégia lényege, hogy ha a piaci volatilitás nagy, akkor nem kötjük az MACD jeleit.
A „reverse” stratégia esete: fentebb utaltam rá, hogy ha magas a volatilitás a piacon, akkor az MACD stratégia hozama negatív, mely részben magyarázható azzal, hogy a magas volatilitású időszakok együtt járnak az irányváltozás, a fordulatok időszakával a tőzsdéken, devizapiacokon. A fentiek miatt a „reverse” stratégia tulajdonképpen megfordítja az MACD jelzéseit, ha magas a piacon a volatilitás.
A „switch” stratégia lényege, hogy különböző paraméterű MACD indikátorokat használunk a volatilitás függvényében. Eszerint a tesztekben két MACD indikátor jelzéseit követjük:
- MACD 1, ha alacsony a volatilitás
- MACD 2, ha közepes és magas a volatilitás
A visszatesztelésben három különböző portfóliót vizsgáltak:
Portfolio 1 név alatt: 9 devizapárt tartalmazó portfólió, eltérő súlyozással, lásd alábbi képen

Portfolio 2 név alatt: tőzsdeindexek, árupiaci termékek, devizák, súlyozás az alábbi képen.

Portfolio 3 név alatti portfólió az alábbi elemekből tevődik össze.

MACD devizapiaci eredmények
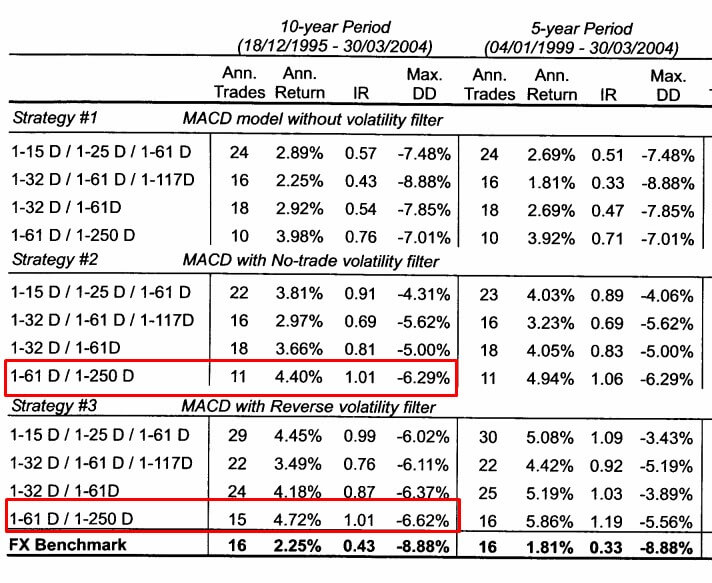
Az alábbi képen a devizapiacon elért eredmények (portfolio 1) láthatók. Az első részben az MACD indikátorral elért eredmény mindenféle további szabály nélkül követhető. A második részben a „no trade” szabály alkalmazása, a harmadik részben a „reverse” szabály. Alul az fx benchmark mutatja az időszak alatti passzívan, időzítés nélkül elérhető hozamot. A táblázatban a 10 éves és 5 éves visszatesztelés eredményei láthatók. Az Ann. trades az évenkénti kötésszámot mutatja. Az Ann. return oszlopban az évesített hozam, a Max. dd a stratégia maximális visszaesése, az IR az information ratio rövidítése. Szokásos definíciója a benchmarkhoz képesti aktív hozam és a tracking error hányadosa. Ez eltér a Sharpe-rátától, amely a kockázatmentes hozam fölötti többlethozamot a hozamok szórásához viszonyítja. A tanulmány eredményeinél az alkalmazott IR-definíciót szükséges követni.
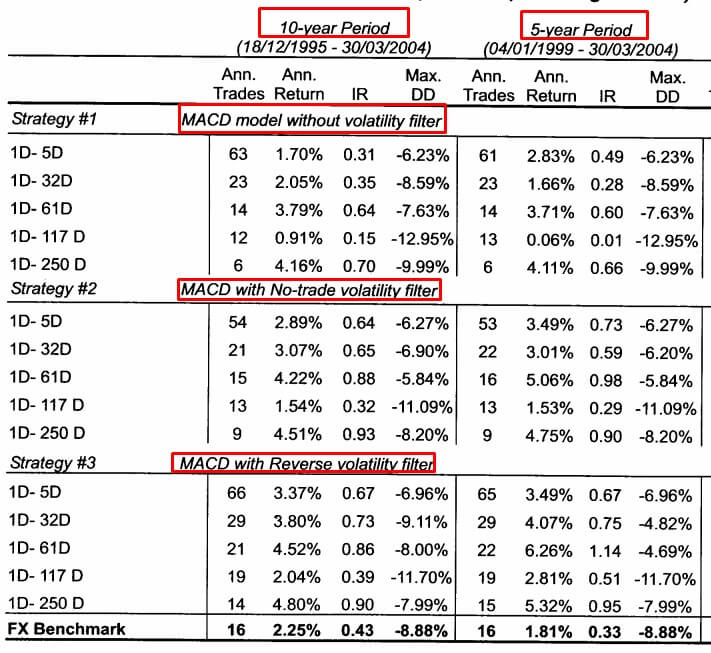
A következő táblázatban a volatilitás függvényében eltérő MACD indikátorok használatának eredménye látható. Az eredmények javulnak, a legjobb IR értéke az 1-61 és az 1-250 napos MACD indikátorok együttes jelzései eredményezték.
MACD visszatesztelések részvénypiacokon
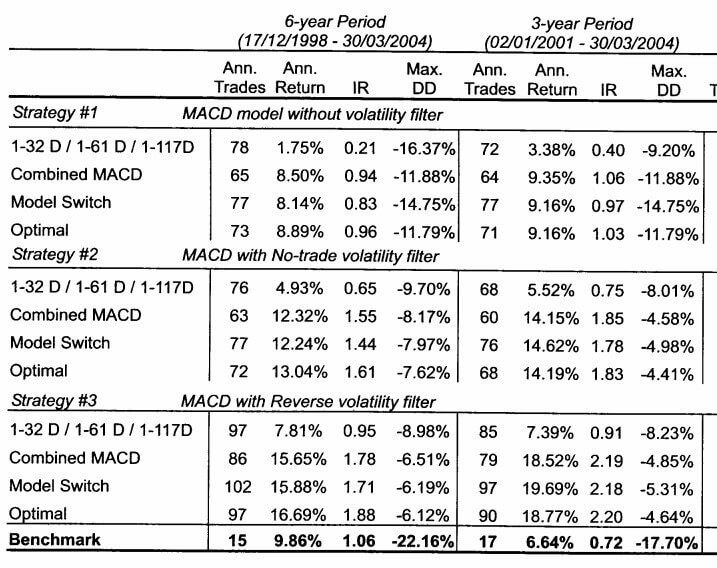
A részvénypiacon, határidős termékek piacán (portfolio 2 alatti termékek) az évesített hozamok magasabbak, de itt a benchmark is magasabb, évi 9,86 százalék, 1,06 egységnyi kockázatra eső hozammal és 22 százalékos visszaeséssel. Mindenesetre látható a táblázatból, hogy az MACD különböző változatai javítják a hozamot, abszolút értelemben és egységnyi kockázatra vetítve, és képesek a kockázatot is csökkenteni. Egyedül a volatilitás-szűrő nélküli MACD használat marad el az eredményekben.
MACD indikátor eredményei portfolio 3 termékek esetében
A következő táblázatban a portfolio 3 alatt részletezett termékkörön látjuk az MACD indikátor eredményeit.
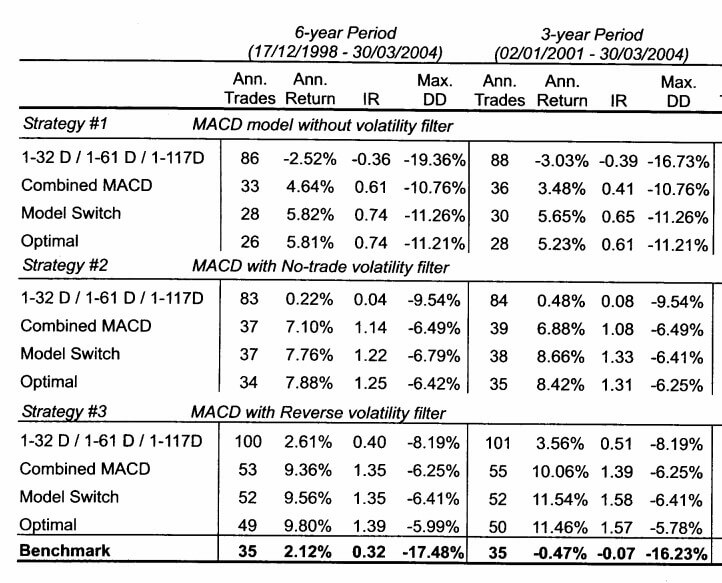
A bemutatott visszatesztelésekben az MACD egyes változatai és a volatilitási szűrőkkel kiegészített szabályok kedvezőbb hozam-kockázat mutatókat adtak a vizsgált portfóliókon. Ez arra utal, hogy bizonyos körülmények között hasznos lehet az ilyen jelzések figyelembevétele. Az eredmények azonban a kiválasztott termékekre, időszakokra és szabályokra vonatkoznak. Egy működő kereskedési rendszerhez a belépési jelzés mellett kilépési, pozícióméretezési és kockázatkezelési szabályok is szükségesek.
MACD indikátor hosszú távon: Tényleg tévedhetetlen?
Bár az MACD indikátort gyakran rövidebb időtávokon használják, az amerikai piacon a havi MACD-ről is találkozhatsz látványos állításokkal. Ezek szerint a havi vételi jelzések évtizedeken át szinte mindig pozitív későbbi hozamot jeleztek. A történeti példák vizsgálata azonban nem azonos a kereskedési stratégia eredményességének bizonyításával. Az alábbi régebbi grafikonon az S&P 500 index és az MACD-hisztogram látható. Vételi jelzésnek azt tekintjük, amikor a hisztogram negatív tartományból pozitívba lép. Ez az MACD és a szignálvonal keresztezésének felel meg. A jelzést a havi gyertya lezárását követően lehet véglegesnek tekinteni.
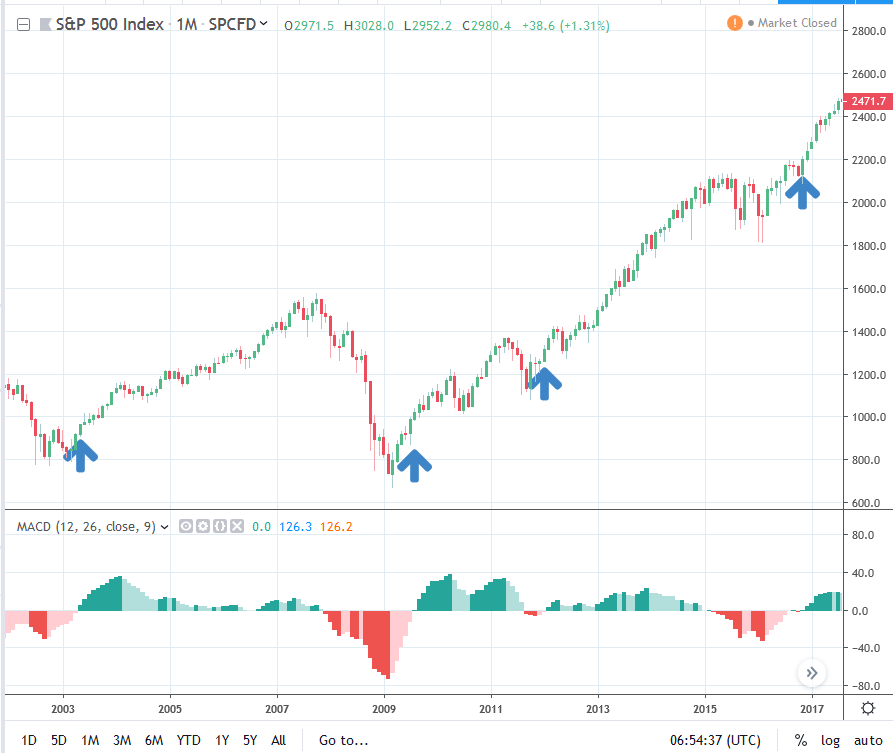
A fenti képen jelöltem neked az utóbbi négy esetet. Ez persze még semmit nem jelent, hiszen nem vizsgáltuk meg hosszútávon az adatokat, és nem néztük meg a téves jeleket sem. A körültekintő vizsgálat így nézne ki:
|
Év |
1 év után |
2 év után |
|
1954 |
30% |
80% |
|
1958 |
28% |
17% |
|
1961 |
10% |
1% |
|
1963 |
15% |
29% |
|
1965 |
-13% |
3% |
|
1967 |
3% |
10% |
|
1970 |
10% |
25% |
|
1975 |
15% |
10% |
|
1978 |
3% |
20% |
|
1982 |
20% |
22% |
|
1985 |
15% |
50% |
|
1989 |
15% |
25% |
|
1991 |
5% |
20% |
|
1993 |
9% |
5% |
|
1995 |
25% |
50% |
|
2003 |
15% |
20% |
|
2009 |
2% |
20% |
|
2012 |
10% |
35% |
|
2016 |
15% |
35% |
A fenti történeti táblázatban 1954 és 2016 között 19 havi MACD-vételi jelzéshez kapcsolódó, hozzávetőleges későbbi hozam szerepel. Egy évvel a jelzések után 18 esetben, két évvel később 19 esetben pozitív hozamot láthatunk. A számok nem pontos visszatesztelésből származó eredmények, ezért elsősorban szemléltetésre alkalmasak. Az eredeti összevetés szerint véletlenszerű befektetési időpontok esetén egyéves távon 73, kétéves távon 80 százalék volt a pozitív hozamok aránya, de ennek a referenciaértéknek a mintavételi és számítási módja itt nem ismert. Emiatt a különbség statisztikai jelentősége nem állapítható meg. A 19 jelzés kedvező utólagos találati aránya így nem bizonyítja, hogy az indikátor megbízhatóan előre jelzi a hozamokat.
A magas utólagos találati arány mellett több korlátot is figyelembe kell venni. A táblázatból nem derül ki, mekkora átmeneti visszaesést kellett volna elviselni a befektetési időszakban, és az is kérdés, hogy a 19 jelzésből mennyire általánosíthatunk. A jelzések utáni pozitív hozamokat a részvénypiac hosszú távú emelkedése is magyarázhatja. Az alábbi, korábban készített visszatesztben a 12 és 26 helyett 12 és 27 periódusú EMA-val vizsgáltam egy havi MACD-alapú időzítési szabályt. A piros görbe a vedd meg és tartsd befektetés, a kék az időzített stratégia történeti eredményét mutatja. A vizsgálat a grafikon készítésekor rendelkezésre álló adatokra vonatkozik, a mai napig nem frissített eredménysor.

(kép forrása: portfoliovisualizer.com)
A stratégia fontosabb paramétereit az alábbi táblázat tartalmazza.
|
Stratégia |
Induláskori tőke |
Végső tőke |
CAGR |
Max visszaesés |
Sharpe Ráta |
|
MACD |
10.000 |
72.477 |
8,76% |
-33% |
0,58 |
|
Vedd meg és tartsd |
10.000 |
73.922 |
8,85% |
-50% |
0,5 |
A vedd meg és tartsd stratégia a bemutatott időszakban valamivel nagyobb összetett éves hozamot ért el, 8,85 százalékot, szemben az MACD-stratégia 8,76 százalékával. A legnagyobb visszaesés ugyanakkor a táblázat szerint a passzív változatnál 50, az időzített stratégiánál 33 százalék volt, a Sharpe-ráta pedig 0,50-ről 0,58-ra emelkedett. Az eredmény arra utal, hogy ebben a visszatesztben az időzítés mérsékelte a kockázatot, miközben a hozam alig változott. A különbségben a kedvezőtlen időszakokban tartott készpénznek is szerepe lehetett. A havi vételi jelzések korábbi magas találati aránya ellenére a stratégia itt is számottevő, 33 százalékos maximális visszaesést szenvedett el.
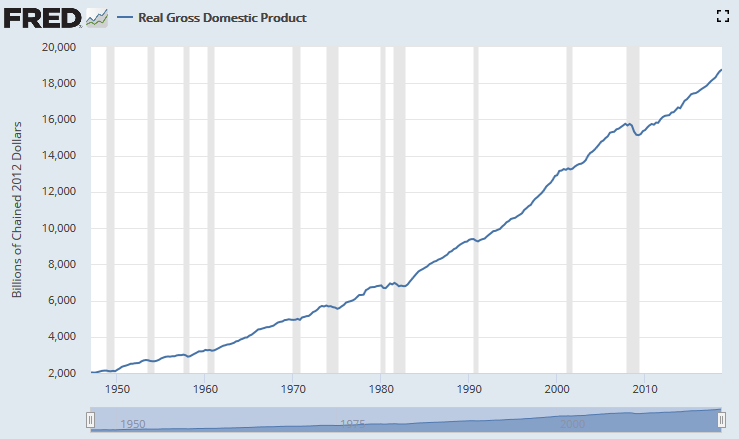
Az MACD- és a mozgóátlag-stratégiák eredménye érzékeny lehet a paraméterekre. A történeti adatokon több beállítás kedvezőnek mutatkozhat, de ez nem garantálja a későbbi felülteljesítést. A fenti példák egyik központi eleme az S&P 500 index, amely hosszú távon jelentősen emelkedett. Az amerikai gazdaság növekedése ehhez hátteret ad, de a részvényhozamokat a vállalati nyereségek, az értékeltség, az osztalékok és az index összetétele is befolyásolja. Az alábbi ábra a GDP hosszú távú változását mutatja.
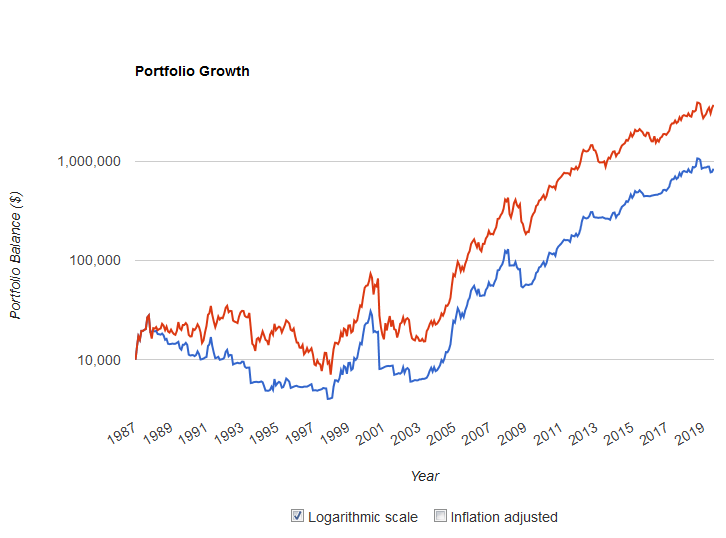
Az amerikai részvénypiac hosszú távú emelkedése a vedd meg és tartsd stratégia eredményét is segítette. Más országokban és egyedi részvényeken azonban eltérő árfolyampályák alakultak ki, ezért egyetlen indexen kapott eredményből nehéz általános szabályt megfogalmazni. Az alábbi Apple-példában a piros görbe a részvény folyamatos tartását, a kék egy 10 hónapos mozgóátlagon alapuló időzítést mutat. Ez kapcsolódó trendkövető teszt, de nem közvetlen MACD-visszateszt. A bemutatott időszakban a mozgóátlagos szabály alacsonyabb hozamot eredményezett, és a maximális visszaesést sem javította.
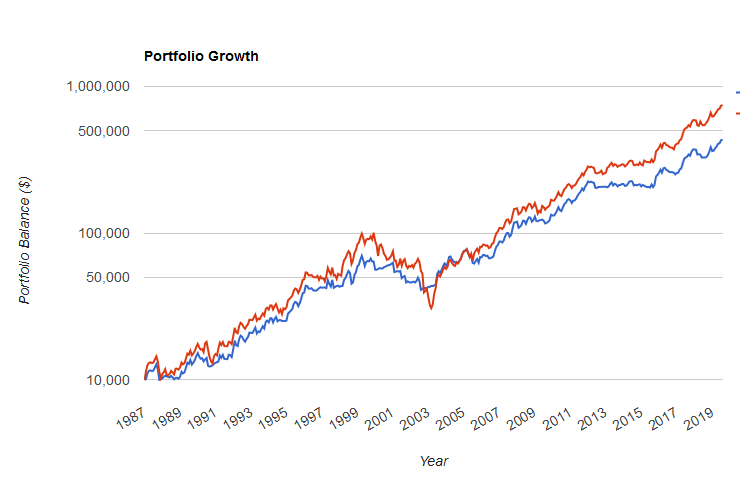
Itt például a Microsoft részvényekbe történő befektetés eredményét láthatod. A helyzet ugyanaz, a hozam csökken, a maximális visszaesés sem javul lényegesen a vedd meg és tartsd technikához képest.
Az alábbi képen a McDonalds részvénybe történő befektetés esetét látod. A vedd meg és tartsd technika itt is felülteljesít, de a visszaesés csökken a mozgóátlag stratégiában (69% helyett 41% lesz.)

A példák a trendkövető időzítés korlátaira hívják fel a figyelmet. A tartós, jól követhető trendek kedvezhetnek az MACD-hez és a mozgóátlagokhoz kapcsolódó szabályoknak, az oldalazó, gyakran irányt váltó piacokon viszont sok téves jelzés keletkezhet. A különböző indikátorok és eszközök eredményeit ezért a saját szabályrendszerükön belül érdemes megítélni.
MACD stratégiák újabb visszatesztelése
Az alábbiakban beszámolok egy átfogó munkáról (A Test of MACD Trading Strategy cím alatt érhető el), melyben a fentiek szerint ismertetett MACD jelzések kerültek visszatesztelésre, négy különböző stratégia (ebből hármat mutatok be itt) formájában a DJIA, a Nasdaq, az S&P500 index, a TSX, DAX, FTSE100, Hang Seng, Kospi, Nikkei 225, TWSE tőzsdeindexeken.
1. MACD stratégia: Csak vételi ügyletek kötése
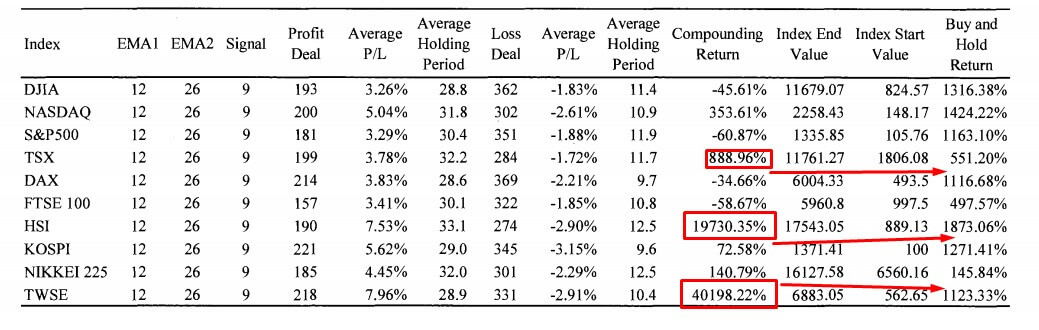
Az első esetben az MACD eredeti jelzéseit tesztelték vissza (MACD és a szignál keresztezés adja a vételi jelet). Az első esetben az MACD jelzéseit csak vételi irányba kötjük. Az első keresztezési jelzés esetében vételi jelzés, majd az ellenkező irányú keresztezés után, eladási jelzést kapunk. Ezt követően készpénzben várakozunk, és az MACD újabb vételi irányú jelzése esetén vásárolunk.
Az alábbi táblázatban az MACD eredeti paramétereivel (12, 26 EMA és 9 napos szignál) kötjük a stratégiát. Az S&P500 index esetében 103 nyereséges ügyletünk volt átlagosan 3,78% hozammal (költségek nélkül). Ezzel szemben 163 vesztő kötést állíthatunk -1,72% eredménnyel. Nagy csoda nincs az eredményekben, ahogy várható volt, ezekkel az egyszerű módszerekkel nem fogunk nagy eredményt elérni. A compounding return oszlopból jól látható, hogy egyes tőzsdéken működött a stratégia, másokon nem. Valószínűleg összefüggésbe hozható a trendek meredekségével, az oldalazások gyakoriságával az eredmény.
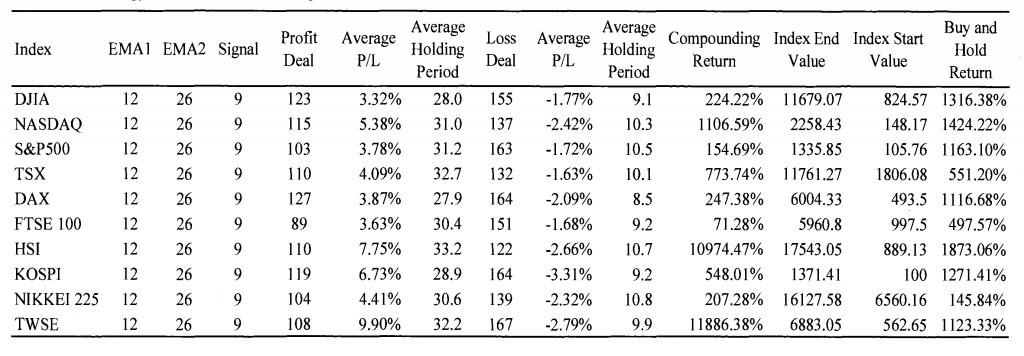
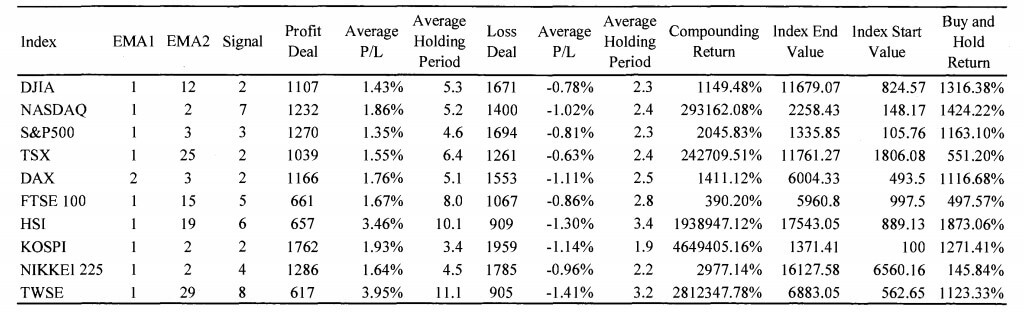
A következő táblázatban már ugyanezen stratégiát látjuk, de a legjobb MACD paraméterekkel. Ez tőzsdénként változott, és nyugodtan tekinthetjük ezt in sample tesztelésnek, azaz az adott időszakon ez a legjobb paraméter, de ez nem jelenti azt, hogy a jövőben is ez lesz a legjobb paraméter. Itt mindegyik esetben felülteljesítettük a vedd meg és tartsd technikát, de hangsúlyozom, hogy az in sample eredmények elfogadásával a data snooping bias hibáját követjük el.

Mindenesetre az elmondható, hogy elméletileg létezik olyan beállítás, mellyel az MACD felülteljesít, de az általános paraméterről ez nem mondható el.
2. MACD stratégia: Vételi és eladási jelek kötése
A második stratégiában az elsőhöz hasonlóan az MACD és a szignálvonal jelzése alapján kötünk, de az eladási jelzéseket short pozícióval követjük végig. Ellentétben az egyes változatnál, ahol az eladási jelzés alatt készpénzben várakoztunk. Az eredeti MACD beállításokkal nagyon rossz eredményeket kaptunk, a halmozott nyereség több helyen negatív, és csak három esetben beszélhetünk felülteljesítésről. Nem meglepő az eredmény annak tudatában, hogy a tőzsdéken alapvetően emelkedő trendeket követhetünk, így a short ügyleteken nagy veszteség képződött a tesztidőszak alatt.
A paraméterek utólagos optimalizálásával lényegesen jobbak az eredmények, de itt is igaz, amit fentebb írtam: ezek in sample tesztek.
3. MACDR2 stratégia
A harmadik stratégiában az MACDR2 bekezdésben leírt szabályok szerint kereskedünk. A pozíció lezárásának alapvetően három esete lehetséges ebben a stratégiában:
- A részvény ára elér egy előre meghatározott take profit szintet.
- A részvény ára a beállított stop megbízást éri el.
- Ellenkező irányú kereskedési jelzés érkezik.
Mivel az MACDR2 stratégia magában foglalja az MACDR1 jelzéseit, így az alábbi paraméterek kerültek tesztelésre:
- Keresztezés utáni csúsztatás: 0,1,2,3 nap
- Előre megállapított kilengés (trigger): 0, 0,1%, 0,2%, 0,3%
- Célárak: -5%, 0, 5%
Ha a fenti paraméterek változóit 0-ra vesszük, akkor a stratégia 2-es változata szerint történik a kereskedés. A változók száma sokszorozódott, és ez egyúttal azt is eredményezi, hogy a szimulációk száma is többszörösére bővült. Amíg például a stratégia első változatában 3915 szimulációt kellett lefuttatni a paraméterek optimalizálásához, addig a fenti esetben már 187.920 esetről beszélünk, és minden eset mögött 6800 napnyi adaton futott le a szimuláció (26 éves visszatesztelés).
Az alábbi grafikonon az optimalizált eredmények láthatók, 0,25%-os tranzakciós költséget figyelembe véve. A költségek nélküli optimalizálás eredményeit nem teszem ide be, azok értelemszerűen lényegesen jobbak.
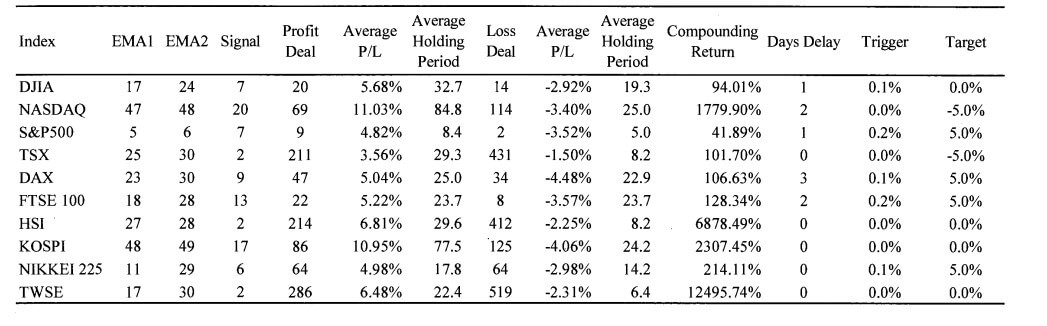
A jónak tűnő eredmények mögött azonban az in sample tesztelés húzódik meg, ugyanakkor a kutatásban megpróbáltak egy out of sample módszert is.
Out of sample MACD tesztek
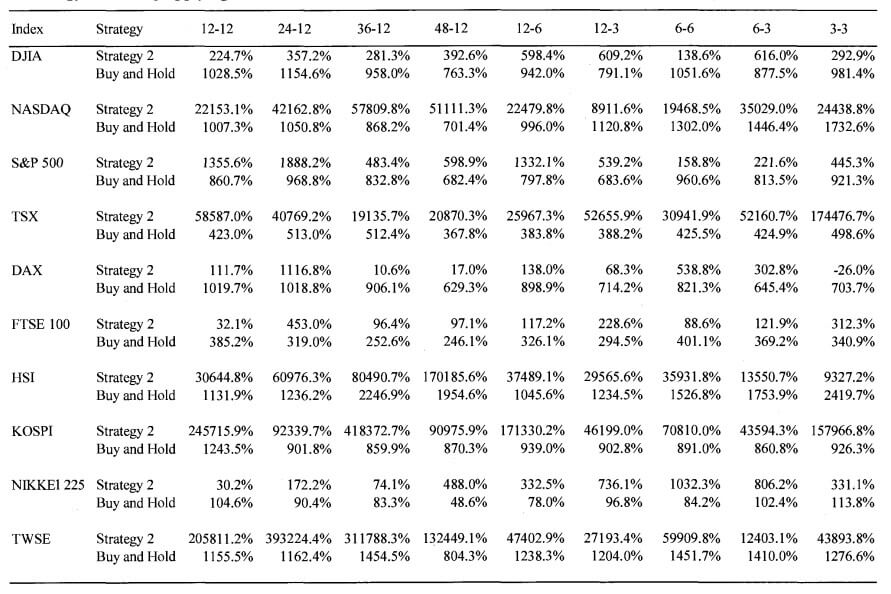
Az out of sample tesztelés lényege, hogy meghatározott múltbeli időszakon visszatesztelik az MACD indikátort, majd azokat a paramétereket a következő időszakon használják. Például megvizsgáljuk, hogy az elmúlt 6 hónapban melyik paraméter hozta a legjobb eredményt, és ezekkel a paraméterekkel futtatjuk a következő 6 hónapban a stratégiát. Az alábbi változatokat tesztelték vissza.

Az Abbreviation oszlopban látjuk a tanulás/alkalmazás időszakát. Például a 3-3 érték azt jelentené, hogy az előző három hónap adatain teszteljük a stratégiát, majd a legjobb változatot 3 hónapig használjuk, majd újraoptimalizáljuk az új adatokon a stratégiát, és ezzel az újabb változattal folytatjuk a kereskedést. Az alábbi táblázatban a 2-es stratégia eredményei láthatók a módszer szerint. Például a 3-3 változat (táblázat jobb felső sarka) a DJIA indexen 292,9 százalékos eredményt hozott szemben a vedd meg és tartsd módszer 981,4%-os eredményével.
Itt pedig már a hármas stratégia jelzéseivel is bővítjük az adatokat.
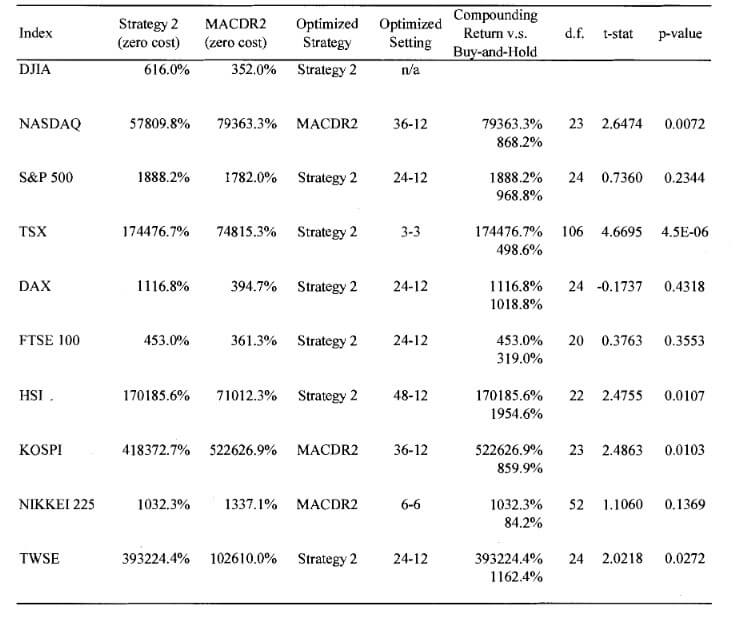
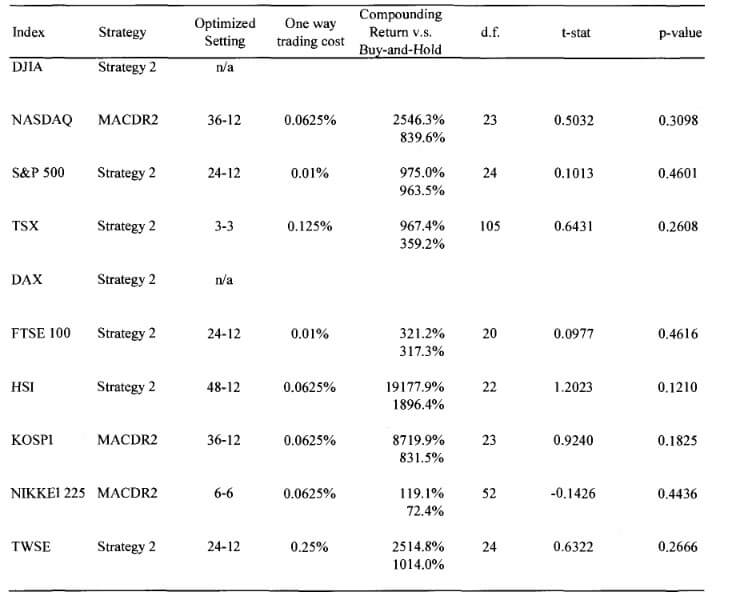
A legjobb változat a költségeket figyelembe véve is felülteljesít.
A bemutatott in-sample visszatesztelések szerint az MACD paraméterei utólag úgy választhatók meg, hogy egyes piacokon kedvező eredményeket kapjunk. A múltban legjobb beállításokról azonban a jövőbeli eredmények ismerete nélkül nem tudhatjuk, hogy később is működni fognak-e. Az is látható, hogy az indikátor elterjedt alapbeállításai önmagukban nem adtak minden piacon kedvező eredményt.
Az out-of-sample tesztekben egyes, korábbi időszakok adatai alapján optimalizált paraméterekkel sikerült javítani az eredményeket, és bizonyos esetekben a vedd meg és tartsd stratégiát is felülmúlták. Egyedi részvényeken is születtek kedvező bruttó eredmények, de a kereskedési költségek ezeket jelentősen rontották. Az eredményesség megítéléséhez ezért a nettó teljesítményt, az alkalmazott paramétereket és a tesztidőszakokat együtt kell figyelembe venni.
A kutatás statisztikai próbákkal is megvizsgálta, hogy az MACD-alapú szabályok felülteljesítése alátámasztható-e. A hipotézisvizsgálatok során nem sikerült elutasítani azt a nullhipotézist, hogy a stratégiák nem teljesítenek jobban a vedd meg és tartsd befektetésnél. Ez nem bizonyítja, hogy az MACD semmilyen körülmények között nem működhet, de a vizsgált adatok alapján a kereskedési költségekkel számított, statisztikailag megbízható többlethozamot nem sikerült igazolni. A gyakorlati alkalmazás szempontjából ezért a paraméterek stabilitása, a költségek és a különböző piacokon elért eredmények egyaránt fontosak.