Kötvény ETF alapok: Működésük, problémák, veszteségek
Az elmúlt években a kötvénypiaci hozamok emelkedése egyre több befektető figyelmét fordította a kötvénypiac felé. A hazai állampapírokon túli kötvénypiacok elérése azonban egy átlagos befektető számára nehezebb lehet, ezért a kötvénypiaci ETF-ek is vonzó lehetőséget jelentenek. Ezeknek az alapoknak számos sajátossága és kockázata van, amelyekre cikkünkben részletesen kitérünk. A cikk második felében a témához kapcsolódó kutatások eredményei is olvashatók. Témáink:
- Hogyan működik egy kötvénypiaci ETF alap?
- A kötvény ETF portfóliója változó
- A fix lejáratú kötvénypiac ETF alapok
- A likviditás problémái a kötvény ETF alapok esetében
- Mit érdemes ellenőrizni kötvény ETF alap vásárlás előtt?
- A vállalati kötvény ETF alapok hozamának előrejelzése (2024)
Hogyan működik egy kötvénypiaci ETF alap?
Az ETF alapok tőzsdén kereskedett befektetési alapok, melyet többsége a klasszikus indexkövető megoldást követi, azaz nem törekszik felülteljesítésre, az egyetlen cél egy meghatározott referencia-index lemásolása (bővebben az ETF alapokról itt és itt). Egy részvénypiaci ETF alap esetében ez viszonylag egyszerűen megoldható, hiszen az alapkezelő nem tesz mást, csak megvásárolja a tőzsdeindexben szereplő társaságok részvényeit az indexben található arányok szerint. Természetesen ma már léteznek olyan részvénypiaci ETF alapok is melyek, swap-ügyletekkel vagy ún. mintavételezéssel (sampling, lásd itt) alakítják ki a portfóliót, de a befektetőnek lehetősége van a full replication típusú alapok megkeresésére (például ETF szűrő programokkal lásd itt).
A részvénypiacba történő befektetés tehát leegyszerűsíthető részvénypiaci ETF-ek segítségével, azonban a kötvénypiaci befektetések során két fontos sajátossággal számolnunk kell. Az egyik, hogy a kötvény lejárattal rendelkező értékpapír. A másik, hogy a kötvényekkel jellemzően tőzsdén kívüli (OTC) piacokon kereskednek. A kötvény-ETF így olyan tőzsdén kereskedett befektetési alap, amelynek portfóliójában gyakran kevésbé likvid eszközök találhatók. Mindkét tényezővel érdemes foglalkoznunk.
A kötvény-ETF portfóliója változó
A kötvények árfolyamkockázatának egyik fontos mutatója a duráció, amelyet meg kell különböztetni a lejáratig hátralevő futamidőtől. A módosított duráció azt fejezi ki, hogy a kötvény árfolyama mennyire érzékeny a piaci hozamok változására. Az alábbi grafikon vízszintes tengelyén a duráció szerepel években, a nyilak pedig az 1 százalékpontos piaci hozamváltozás megközelítő árfolyamhatását jelölik. Látható, hogy egy 6 éves módosított durációval rendelkező kötvény esetében az 1 százalékpontos hozamemelkedés közelítőleg 6 százalékos árfolyamesést eredményez (bővebben itt).
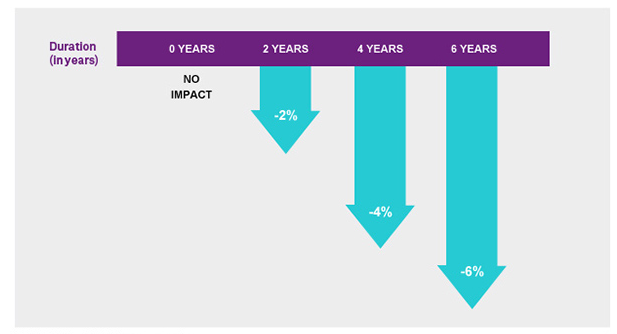
A fentiek szerint az alacsonyabb kamatkockázatot vállaló befektető jellemzően rövidebb, a nagyobb árfolyamingadozást is elfogadó befektető pedig hosszabb durációjú kötvényeket választhat. Emellett a befektetők egy része időzítésre is használja a kötvényeket. Ennek alapját szintén a fenti összefüggés adja, így
- ha a jövőben csökkenő kötvénypiaci hozamokra számítunk, akkor hosszú lejáratú kötvényeket vásárolunk,
- ha a jövőben emelkedő kötvénypiaci hozamokat várunk, akkor rövid lejáratú kötvényeket vásárolunk.
Könnyen érthető tehát, hogy magas hozamkörnyezetben miért szeretné a befektető minél hosszabb időre rögzíteni az elérhető hozamot. Egy megfelelő lejáratú egyedi, fix kamatozású kötvény lejáratig történő megtartásával ez sok esetben megoldható, feltéve, hogy a kibocsátó teljesíti a fizetési kötelezettségeit. A hagyományos kötvény-ETF-eknél más a helyzet, mert a portfólióban lévő kötvényeket a befektetési szabályoknak megfelelően folyamatosan cserélik.
A kötvény ETF alapok portfóliójában nagyon sok különböző lejáratú kötvény található, de jellemzően három meghatározó befektetési politika terjedt el:
- rövid kötvényeket (1-3 év) tartó ETF alapok,
- közepes lejáratú kötvényeket (3-7 év) tartó ETF alapok
- hosszú kötvényeket (10-20 év) tartó ETF alapok,
A fenti ETF alapok tehát úgy alakítják a portfóliót, hogy mindig a meghatározott lejáratú kötvények találhatók meg a portfólióban. Vessünk egy pillantást az egyik népszerű ETF alap portfóliójának legnagyobb részarányú kötvényeire.
|
Kötvény |
Súly |
Lejárat |
|
912810SU3 |
8,23% |
2051 |
|
912810SZ2 |
7,38% |
2051 |
|
912810SS8 |
6,51% |
2050 |
|
912810TB4 |
5,56% |
2051 |
|
912810SA7 |
4,86% |
2048 |
A fenti ETF befektetési politikájának része, hogy legalább 20 éves hátralevő futamidejű kötvényeket tart a portfólióban. Ha egy kötvény hátralevő futamideje 20 év alá csökken, az alap az indexszabályoknak megfelelően kivezeti, és másik kötvényt vásárolhat helyette. A táblázat egy korábbi portfólió-összetételt mutat, a feltüntetett súlyok tehát nem tekinthetők aktuális adatoknak. A 2048-ban lejáró kötvény hátralevő futamideje 2028-ban, a 2051-ben lejáróé pedig 2031-ben csökken 20 évre. A portfólió megújításakor az alap már az akkori piaci hozamkörnyezetben vásárol új értékpapírokat.
Hiába szeretnénk a jelenleg elérhető hozamot 20 évre rögzíteni egy ilyen kötvény-ETF-fel, a portfólióban lévő papírok folyamatos cseréje miatt ezt nem ugyanúgy érjük el, mint egy lejáratig tartott egyedi kötvénnyel. Hasonló sajátossággal találkozunk a rövidebb futamidejű kötvényeket tartó ETF-eknél is. Az alap hozamát hosszabb távon az időközben újonnan vásárolt kötvények hozama is befolyásolja.
A fix lejáratú kötvénypiaci ETF-ek
A fentiekre részleges megoldást jelenthetnek az ún. fix lejáratú, vagyis fixed maturity ETF-ek. Ezek jellemzően egy meghatározott évben lejáró kötvényeket tartanak, és az alapot a kitűzött év végén megszüntetik. Például egy 2037. decemberi lejáratú ETF portfóliójában alapvetően 2037-ben lejáró kötvények találhatók. A kötvények lejáratából befolyó összegeket a megszűnésig az alap szabályai szerint kezelik, majd a végelszámolás során a fennmaradó vagyont kifizetik a befektetőknek. Az európai piacon már hosszabb futamidejű fix lejáratú ETF-ek is elérhetők, például a 2037-ben megszűnő iShares iBonds Dec 2037 Term € Corp UCITS ETF. Ezek a termékek közelebb állhatnak az egyedi kötvények lejáratig tartásának logikájához, de a tőke visszafizetése és az elérhető hozam nem garantált. A kibocsátói nemteljesítés, az alap költségei és a lejáró kötvényekből befolyó összegek átmeneti újrabefektetése is hatással lehet a befektető eredményére.
A likviditás problémái a kötvény-ETF-ek esetében
Érdemes arra is odafigyelni, hogy az ETF-ekkel a tőzsdén lehet kereskedni, miközben a mögöttes kötvények nagy része tőzsdén kívüli, kevésbé likvid piacon forog. Ebből több kockázat is következik. A kötvény-ETF-ek működésének egyik fontos eleme a creation/redemption, vagyis az új ETF-jegyek létrehozásának és a meglévők visszaváltásának folyamata. Ebben az alapkezelővel szerződéses kapcsolatban álló, ún. Authorized Participant (AP) vesz részt. Az AP az új jegyek létrehozásakor meghatározott kötvénykosarat adhat át az alapnak ETF-jegyekért cserébe, visszaváltáskor pedig fordított irányú ügyletet hajthat végre. Az egyszerű tőzsdei vétel és eladás közben a befektetők egymással kereskednek, ezért nem történik minden tranzakció után új jegykibocsátás vagy visszaváltás. A folyamatot az alábbi, BIS-tanulmányból származó ábra szemlélteti.

A kép forrása The anatomy of bond ETF arbitrage
Az alábbi ábra az arbitrázs lehetőségét szemlélteti. Tegyük fel, hogy az A, B és C kötvényekből álló kosár 10 dollárt ér, miközben a hozzá tartozó ETF-jegyet 11 dollárért lehet eladni a tőzsdén. Az AP 10 dollárért megszerzi a kötvénykosarat, átadja az alapnak, cserébe új ETF-jegyet kap, amelyet 11 dollárért értékesít. Az árkülönbség a tranzakciós költségek levonása előtt 1 dolláros arbitrázsnyereséget jelent.

A kép forrása The anatomy of bond ETF arbitrage
A redemption, vagyis a visszaváltás az ellenkező irányú ügylet. Ha a 10 dollárt érő kötvénykosárhoz tartozó ETF-jegy tőzsdei ára 9 dollárra csökken, az AP megvásárolhatja az ETF-jegyet, visszaválthatja az alapnál, és cserébe 10 dollár értékű kötvénykosarat kaphat. Ebben a példában is 1 dollár a költségek előtti arbitrázsnyereség.

A kép forrása The anatomy of bond ETF arbitrage
A két példában az AP az ETF-jegy tőzsdei ára és a mögöttes kötvénykosár értéke közötti eltérésből kereshet. A BIS szerzői szemléltetés céljából nagy árkülönbséget használnak, a tényleges nyereséget azonban a tranzakciós költségek, a kötvénypiaci likviditás és az árfolyamkockázat is befolyásolja. Az arbitrázs csökkentheti az ETF piaci ára és az eszközérték közötti eltérést, de piaci stresszhelyzetben a folyamat kevésbé hatékony lehet. Az illikviditásból eredő problémát más kötvényalapoknál is kimutatták. Choi és szerzőtársai (2022) például a hagyományos, nyílt végű kötvénybefektetési alapok elavult eszközérték-árazása miatt évi mintegy 1,2 milliárd dolláros vagyonátrendeződést becsültek a hosszabb távon befektetők kárára. Ez az eredmény nem az ETF-ek AP-arbitrázsának költsége.
Az AP-k szerepe azért fontos, mert tevékenységük hozzájárulhat ahhoz, hogy az ETF tőzsdei árfolyama a mögöttes eszközök nettó eszközértéke (NAV) közelében maradjon. A tőzsdén az ETF árát a vevők és eladók ajánlatai alakítják. Amikor az ár eltávolodik a NAV-tól, az AP-k számára lehetőség nyílhat arbitrázsra. Diszkont és prémium egyaránt kialakulhat.
- Diszkontról beszélünk, ha a jegyek/részvények ára alacsonyabb, mint az egy részvényre jutó vagyonmennyiség.
- Prémiumról beszélünk, ha a jegyek/részvények ára magasabb, mint az egy részvényre jutó vagyonmennyiség
Ez olyan helyzetekben jelenthet kockázatot, amikor sok befektető egyszerre szeretné eladni a kötvény-ETF-jegyeit. A nagy eladói nyomás csökkentheti a tőzsdei árat, miközben a mögöttes kötvényekkel nehéz gyorsan, jelentős árelmozdulás nélkül kereskedni. Az AP-k arbitrázstevékenysége ilyenkor visszafogottabbá válhat, ezért nagyobb diszkont is kialakulhat. A diszkont értelmezésénél ugyanakkor figyelembe kell venni, hogy a kötvényekből számított NAV gyakran becsült vagy korábban megfigyelt árakon alapul. Előfordulhat, hogy az ETF tőzsdei ára gyorsabban követi az új piaci információkat, mint a kötvényportfólió közzétett eszközértéke. A 2020. márciusi piaci zavarok idején a kötvény-ETF-eknél jelentősen megnőttek ezek az eltérések, amint azt a BIS vizsgálata is bemutatta.
Az alábbi képen az S&P 500 indexet követő egyik nagy részvény-ETF diszkont- és prémiumértékei láthatók. Ez összehasonlításként szolgál, a kötvény-ETF-eknél a mögöttes kötvénypiac alacsonyabb likviditása miatt más jellegű és nagyobb eltérések is jelentkezhetnek.

Összegezve a fentieket, a kötvény-ETF-ek kiválasztásakor több szempontot is mérlegelni kell. A hagyományos, folyamatosan megújuló portfóliójú ETF-ek korlátozottan alkalmasak egy adott hozamszint hosszú távú rögzítésére. A mögöttes kötvények lejárata és piaci likviditása miatt a konstrukció másként működik, mint a részvénypiaci ETF-ek többsége. Ettől függetlenül a kötvény-ETF egyszerű eszköz lehet a külföldi kötvénypiacok elérésére. A fix lejáratú ETF-ek további választási lehetőséget kínálnak azoknak, akik meghatározott befektetési időtávban gondolkodnak.
Mit érdemes ellenőrizni kötvény-ETF vásárlása előtt?
Kötvények esetében fontos szempont, hogy jól diverzifikált legyen a portfólió az egyedi vállalati kockázatok tekintetében. Ennek pedig egyik módja, hogy számos, több száz vállalat kötvényeit vásárolja az ETF alapkezelője. Nem ritka az ezres vagy több ezres nagyságrendű vállalati, kormányzati kötvényszám, tehát valóban jól diverzifikált alapokkal is találkozhatunk.
Kötvénytípusok tekintetében is elkülöníthetünk különböző osztályokat. A government vagy treasury megnevezés rendszerint államkötvényeket jelöl, míg a federal, central vagy local government elnevezések az adott ország intézményrendszerétől függően központi, szövetségi vagy helyi állami kibocsátókra utalhatnak. A corporate debt vállalati kötvényeket jelent. A collateralized debt alatt fedezett adósságinstrumentumokat is érthetünk, de a CDO egy sajátos strukturált értékpapírtípus, ezért nem célszerű a két fogalmat azonosként használni. A mortgage-backed securities (MBS) jelzáloghitelekből képzett, értékpapírosított követelések, ezekkel már itt foglalkoztunk. Az alábbi képen olyan kötvény-ETF-et látunk, amelynek vagyona 35%-ban állampapírokban, 35%-ban vállalati kötvényekben, 25%-ban pedig jelzáloghitel-fedezetű értékpapírokban van.

Amennyiben nem egyetlen ország kötvénypiacába fektet az alapkezelő, érdemes a régiókat is áttekinteni. A következő megnevezések is segíthetnek abban, hogy az alap földrajzi kitettségét be tudjuk határolni:
- Emerging Markets: feltörekvő, fejlődő gazdaságok
- Developed Europe: fejlett európai gazdaságok
- Developed Markets: fejlett gazdaságok
- Global: teljes világgazdaság
- Global ex-U.S: teljes világgazdaság kivéve Egyesült Államok gazdasága
Ahogy fentebb már megbeszéltük, egy kötvény-ETF portfóliójában több száz, sokszor több ezer kötvény található. A hitelkockázat megítéléséhez ezért fontos áttekinteni a portfólióban szereplő kötvények hitelminősítési besorolását. Az ETF nevéből vagy befektetési politikájából gyakran már következtethetünk a hitelkockázatára. A következő megnevezésekkel találkozhatunk:
- Investment Grade: befektetésre ajánlott, jellemzően BBB-/Baa3 vagy annál jobb besorolású kötvények.
- High Yield: befektetésre nem ajánlott, általában magasabb hozamot kínáló kötvények.
- Junk: a befektetésre nem ajánlott kötvények másik elterjedt elnevezése.
A High Yield és Junk kötvényekkel itt foglalkoztunk. A pontosabb adatokért célszerű az alapkezelő által közzétett portfólióadatokat, illetve az ETF-eket összehasonlító adatbázisok Credit Quality kimutatásait megvizsgálni. Az alábbi képen látható kötvény-ETF vagyonának 44%-a AAA besorolású, vagyis a legmagasabb hitelminősítési kategóriába tartozó kötvényekben van. A BB besorolású kötvények az alap vagyonának 1%-át teszik ki. A hitelminősítők besorolásait itt tárgyaltuk.

Általánosságban elmondható, hogy az S&P és a Fitch besorolási rendszerében a BBB- alatti, a Moody's rendszerében a Baa3 alatti kategóriák már befektetésre nem ajánlottnak számítanak. A fenti példában tehát a kötvények 99%-a befektetésre ajánlott kategóriában van. Az alábbi ETF esetében viszont BB és B besorolású kötvények alkotják a portfólió nagy részét, vagyis high-yield kötvényeket vásároló ETF-et látunk. A B alatti hitelminősítésű értékpapírok részarányára is célszerű odafigyelni, mivel ezekhez még nagyobb nemteljesítési kockázat kapcsolódhat.

A duráció témakörét már korábban körbejártuk (részletek a durációról). Röviden annyit érdemes megjegyezni, hogy minél nagyobb a kötvény-ETF portfóliójának módosított durációja, annál érzékenyebb az árfolyama a piaci hozamok változására. A hosszabb hátralevő futamidő rendszerint magasabb durációval jár együtt, de a két mutató eltér egymástól. Az alábbi képen egy rövidebb futamidejű kötvényeket tartó ETF adatait látjuk. A vagyon nagy része 1-5 év közötti hátralevő futamidejű kötvényekben van.

Az ETF-ek nevében vagy befektetési politikájában a következő, futamidőhöz és kamatérzékenységhez kapcsolódó megnevezésekkel találkozhatunk:
- all-term: általában vegyesen találunk különböző lejáratú kötvényeket
- Intermediate-term: középtáv, azaz jellemzően 5-7, illetve 7-10 éves hátralevő futamidejű kötvények
- long-term: hosszú táv, nagyrészt 20-30 év közötti lejáratú kötvények
- short-term: rövid táv, 1-3 és 3-5 éves lejáratú kötvények
- Ultra-short term: nagyon alacsony kamatérzékenységű, rendszerint egy év alatti durációjú portfólió, amely rövid futamidejű vagy változó kamatozású eszközöket is tarthat.
- Zero-duration: az alap célja a közel nulla kamatérzékenység elérése, akár fedezeti ügyletek segítségével.
- Negative-duration: olyan konstrukció, amely a piaci hozamok emelkedésekor árfolyamnyereséget célozhat, hozamcsökkenés esetén viszont veszteséget szenvedhet el.
A fenti kifejezések az alap nevében vagy a tájékoztató dokumentumokban találhatók meg. A megnevezések pontos tartalma alapkezelőnként eltérhet, ezért a tényleges portfólióadatokat és a durációt is érdemes ellenőrizni.
A kiválasztás során a kötvények típusa, hitelminősítése és futamideje mellett az ETF portfóliójának lejáratig számított hozamát (Yield to Maturity, YTM), módosított vagy effektív durációját és költségeit is érdemes megvizsgálni. Az YTM a portfólióban lévő kötvények hozamáról ad tájékoztatást az aktuális árak mellett, de nem tekinthető az ETF által garantált jövőbeni hozamnak. A teljes költségmutató (TER) mellett a tőzsdei vételi és eladási ár közötti különbségre, vagyis a bid-ask spreadre is figyeljünk, mert kisebb forgalmú ETF-eknél ez számottevő költséget jelenthet.
A devizakitettséget sem érdemes figyelmen kívül hagyni. Attól, hogy egy ETF-et euróban vásárolunk meg, a mögöttes kötvények még lehetnek dollárban vagy más devizában denomináltak, így az árfolyamváltozás is hatással lehet a forintban mért hozamra. A devizafedezett (hedged) és fedezetlen változatok ezért eltérő eredményt mutathatnak. Végül azt is célszerű ellenőrizni, hogy az ETF kifizeti-e a kapott jövedelmet (distributing), vagy újrabefekteti azt (accumulating).
A vállalati kötvény-ETF-ek hozamának előrejelzése (2024)
Jiang és szerzőtársai (2024) arra mutattak rá, hogy a vállalatok részvénypiaci hozamai bizonyos fokig előrejelzik a következő napon a kötvény ETF alapok hozamának alakulását, azaz a két piac között van kapcsolat. Vizsgálatukhoz 71 amerikai vállalati kötvény ETF alapot használtak fel 2012-2020 közötti időszakon. Módszerük lényege az volt, hogy megnézték, a kötvényalapok, mely vállalatok kötvényeit tartják a portfóliójukban, és ezekből a vállalatokból összeállítottak az ETF alapokkal összhangban levő részvénypiac portfóliókat, melyeket a kötvényalapok következő napi hozamának előrejelzésére használtak fel. A Fama-MacBeth regresszión alapuló vizsgálat eredményét az alábbi táblázat foglalja össze. Ebből kiderül, hogy a részvényportfólió hozama és az ETF alapok következő napi hozama között pozitív a kapcsolat, a regresszió együttható azt mutatja, hogy a részvényportfólió előző napi hozamának 4,93 százaléka beépül a következő napon az ETF alap árfolyamába. A magyarázóerő (R2) nem jelentős (13,53%), de vegyük figyelembe, hogy napos időtávon végzett vizsgálatról van szó, és ilyen vizsgálatok esetében az ennél alacsonyabb magyarázóerő a jellemző.
A gazdasági jelentőséget a részvényportfólió hozamváltozásával szemléltethetjük. A részvényportfólió átlagos napi hozama 0,04 százalék volt, amelyhez 0,29 százalékos szórás társult. A becsült 0,0493-as regressziós együttható alapján az átlagos hozamot két szórással meghaladó elmozdulás körülbelül 0,0286 százalékpontos előre jelzett következő napi ETF-hozamhatással jár együtt (2 × 0,29% × 0,0493). Ennek 252 kereskedési nappal számított egyszerű évesített megfelelője 7,21 százalék lenne, ha ugyanekkora hatás minden kereskedési napon jelentkezne. Ez szemléltető számítás, egyetlen napi részvénypiaci elmozdulásból nem következik 7,21 százalékos éves tényleges többlethozam. Az retf negatív regressziós együtthatója rövid távú visszarendeződésre, vagyis short-term reversal hatásra utal.

A kép forrása Jiang és szerzőtársai (2024)
A szerzők egy hipotetikus stratégiát is készítettek a hatás szemléltetésére. Ennek lényege, hogy minden nap sorba rendezik az ETF alapokat (71 db) a részvényportfóliók hozama szerint, és a mintát öt részre osztva megvásárolták azokat az ETF alapokat, melyek részvényportfólióinak a legmagasabb volt a hozama és ugyanekkora értékben shortolják azokat az ETF alapokat, melyekhez tartozó részvényportfólióknak a legalacsonyabb volt a hozama. Az alábbi grafikonon látható a stratégia egyenlege. A fentiekhez hozzátartozik, hogy a stratégiában minden nap újrafuttatták a vizsgálatot, így valódi kereskedési körülmények között a kinyert többlethozam nagy részét eltüntetné a kereskedési költség.

A kép forrása Jiang és szerzőtársai (2024)
A Granger-féle oksági vizsgálatban a részvényportfóliók hozama statisztikailag szignifikáns előrejelzője volt az ETF-ek következő napi hozamának, 1 százalékos szignifikanciaszinten. Fordított irányú előrejelzési kapcsolatot a szerzők nem tudtak kimutatni. Ez az eredmény önmagában nem bizonyít oksági hatást. A véletlenszerűen generált részvényportfóliók sem voltak képesek hasonló előrejelzésre. Összességében a vizsgálat arra utal, hogy a vállalatok részvényárfolyamaiban megjelenő információk egy része késéssel jelenhet meg a hozzájuk kapcsolódó kötvény-ETF-ek árfolyamában.
Összegzés
A kötvénypiaci ETF-ek egyszerű és költséghatékony lehetőséget kínálnak a külföldi állam- és vállalati kötvénypiacok elérésére. Segítségükkel akár több száz vagy több ezer kötvényből álló portfólióba is befektethetünk. Ugyanakkor a kötvény-ETF-ek számos olyan kockázattal rendelkeznek, amelyekkel egyedi kötvények vásárlásakor kevésbé vagy más formában találkozunk. Az ETF árfolyamát a piaci hozamok változása, a kötvények hitelminősége, a devizaárfolyamok és a piaci likviditás egyaránt befolyásolja. Egy hosszú durációjú kötvény-ETF például jelentős árfolyamveszteséget szenvedhet el emelkedő hozamkörnyezetben, még akkor is, ha jó minőségű állampapírokat tart.
A befektető számára az egyik legfontosabb kérdés, hogy milyen céllal vásárol kötvényeket. A hagyományos kötvény-ETF-ek folyamatosan megújítják a portfóliójukat, így nem biztosítanak előre rögzített lejárati hozamot, mint egy lejáratig tartott, nemteljesítési eseménytől mentes egyedi kötvény. A fix lejáratú ETF-ek ebből a szempontból közelebb állnak az egyedi kötvényekhez, de a befektetett tőke visszafizetése ezeknél sem garantált. Vásárlás előtt ezért a várható hozam mellett érdemes ellenőrizni a durációt, a kötvények hitelminősítését, a devizakitettséget, az alap költségeit és a vételi-eladási ár közötti különbséget. A megfelelő kötvény-ETF kiválasztása végső soron attól függ, hogy milyen befektetési időtávval rendelkezünk, mekkora árfolyamkockázatot vagyunk hajlandók vállalni, és milyen szerepet szánunk a kötvényeknek a portfóliónkban.