Duráció, duration: Mit jelent? Hogyan értelmezd?
Az alábbiakban egy fontos kötvénypiaci fogalom, a duráció (angolul duration) jelentését, számítását és gyakorlati használhatóságát tekintjük át. A duráció segítségével megbecsülhetjük, hogyan változhat egy kötvény vagy kötvényalap árfolyama a piaci hozamok elmozdulásakor.
A duráció fogalma, jelentése, számítása
A duráció az angol duration szó magyarított változata, amelyet elsősorban a kötvényeknél használnak. A Macaulay-féle duráció azt mutatja meg, hogy a kötvényből származó jövőbeni pénzáramlások átlagosan mennyi idő múlva érkeznek meg, ha az egyes kifizetéseket jelenértékükkel súlyozzuk. Ez az érték általában eltér a kötvény hátralévő futamidejétől, hiszen a kamatfizetésekre már a lejárat előtt is sor kerülhet.
Éves kamatfizetést feltételezve a Macaulay-féle duráció az alábbi képlettel számítható ki.
DMac = [Σ(t × CFt / (1 + y)t)] / P
A képletben a CFt a t-edik év pénzáramlása, y a lejáratig számított éves hozam, P pedig a kötvény jelenlegi elméleti árfolyama. A Macaulay-féle durációt években fejezzük ki. Például egy 10 éves zérókupon-kötvény Macaulay-féle durációja pontosan 10 év, mert a befektető egyetlen kifizetést kap a lejáratkor. Egy ugyanilyen lejáratú, rendszeresen kamatot fizető kötvény durációja ennél alacsonyabb.
A kötvény árfolyamának hozamérzékenységét a módosított durációval becsülhetjük meg. Éves kamatfizetés és éves effektív hozam esetén a két mutató között az alábbi összefüggés áll fenn.
Dmod = DMac / (1 + y)
A két fogalom megkülönböztetése azért fontos, mert amikor egy kötvény várható százalékos árfolyamváltozásáról beszélünk, a módosított durációt használjuk. A duráció önmagában nem mondja meg a befektetés teljes kockázatát, hiszen a kibocsátó fizetőképessége és más piaci tényezők is befolyásolhatják a kötvény értékét.
A duráció a kötvények kamatérzékenységét fejezi ki
A kötvények kamatérzékenysége azt mutatja meg, hogy mennyire reagál a kötvény árfolyama a piaci hozamok változására. Általánosságban minél magasabb a módosított duráció, annál nagyobb lehet az árfolyam elmozdulása ugyanakkora hozamváltozás esetén. Emiatt egy rövidebb durációjú állampapír árfolyamkockázata rendszerint alacsonyabb, mint egy hosszabb durációjú, egyébként hasonló állampapíré.
A módosított duráció alapján közelítőleg kiszámítható az árfolyamváltozás nagysága. Ha például egy kötvény módosított durációja 3,5 év, akkor a piaci hozam 1 százalékpontos emelkedése megközelítőleg 3,5%-os árfolyamcsökkenést okoz. Fordított esetben, a hozamok csökkenésekor az árfolyam emelkedhet. Ez becslés, a tényleges változás a kötvény árfolyama és hozama közötti nem lineáris összefüggés miatt eltérhet tőle.
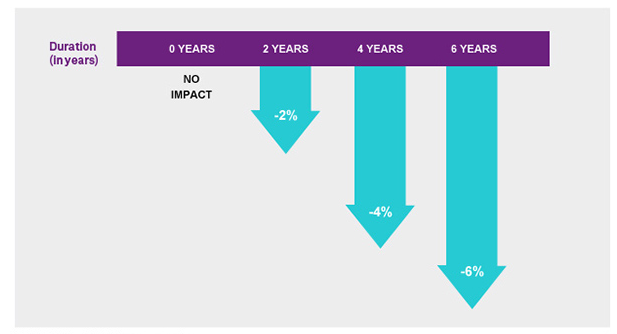
Fontos, hogy itt százalékpontos hozamváltozásról beszélünk. Ha a piaci hozam 4%-ról 5%-ra emelkedik, az 1 százalékpontos növekedés. Az alábbi ábra a duráció és az árfolyamérzékenység kapcsolatát szemlélteti. Egy 6 éves módosított durációjú kötvénynél az 1 százalékpontos hozamemelkedés alapján körülbelül 6%-os árfolyamesést becsülhetünk.
A duráció pontos kiszámítása
A kötvény olyan befektetési eszköz, amely meghatározott időközönként kamatot fizethet a névérték után, a lejáratkor pedig a névértéket is visszafizetik, feltéve, hogy a kibocsátó teljesíti kötelezettségeit. Ha a piaci hozamok emelkednek, a korábban kibocsátott, alacsonyabb kamatozású kötvények árfolyama jellemzően csökken. Ennek fordítottja történik a piaci hozamok csökkenésekor, amikor a korábban kibocsátott kötvények felértékelődhetnek.
Ha például egy 2%-os és egy 4%-os kupont fizető kötvényt hasonlítunk össze, a magasabb kamatfizetés önmagában még nem jelenti azt, hogy a 4%-os kötvény jobb befektetés. A vételárnak, a lejáratig számított hozamnak, a futamidőnek és a hitelkockázatnak is jelentősége van. Két egyébként azonos feltételekkel rendelkező kötvény közül a magasabb kupont fizető általában magasabb piaci árfolyamon forog. A kötvény elméleti árfolyama a jövőbeni pénzáramlások jelenértékének összege, amelyet az alábbi képlet mutat meg.

A képletben szereplő jelölések:
P0 - a kötvény elméleti árfolyama
Pn - a kötvény névértéke
Ct - a kamatfizetés összege az adott időszakban
r - a kötvény pénzáramlásainak diszkontálására használt piaci hozam
A fenti összefüggésből az is következik, hogy a távolabbi jövőben esedékes pénzáramlások jelenértéke érzékenyebb a hozamok változására. Emellett a kötvény kuponjának nagysága is számít. Azonos hátralévő futamidő és piaci hozam mellett az alacsonyabb kupont fizető kötvénynek jellemzően magasabb a durációja, mert a pénzáramlások nagyobb része érkezik meg a lejáratkor.
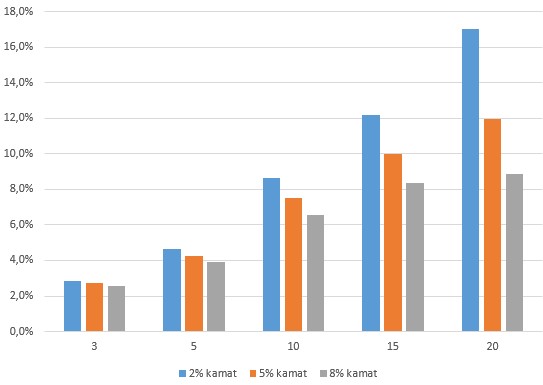
Az alábbi grafikonon 2%-os (kék), 5%-os (sárga) és 8%-os (szürke) kupont fizető kötvények árfolyamváltozását követhetjük különböző hátralévő futamidők mellett. A példában a piaci hozam mindhárom kötvénynél 1 százalékponttal csökken, így rendre 2%-ról 1%-ra, 5%-ról 4%-ra és 8%-ról 7%-ra mérséklődik. A grafikon jól szemlélteti, hogy hosszabb futamidő esetén a hozamok változása nagyobb árfolyammozgást okozhat. Mivel a három kötvénynél a kupon és a kiinduló piaci hozam is eltér, az ábra önmagában nem alkalmas a kuponok durációra gyakorolt hatásának elkülönítésére.
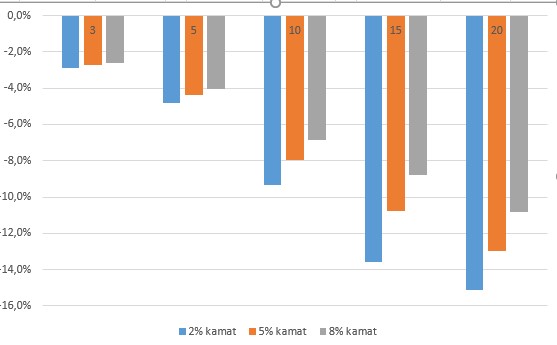
Az alábbi grafikonon a fenti eset fordítottja követhető nyomon, azaz a piaci hozamok emelkednek. A hosszabb lejáratú kötvények árfolyama erre általában nagyobb visszaeséssel reagál. Ugyanakkor a 20 éves hátralévő futamidőből nem következik automatikusan 20%-os árfolyamváltozás egy 1 százalékpontos hozammozgás esetén. A futamidő és a módosított duráció eltér egymástól, és a pontos árfolyamváltozást a konvexitás is befolyásolja.
Mennyit változik a kötvény árfolyama, ha emelkednek a hozamok?
Érdemes egy konkrét számpéldán keresztül is megvizsgálni a duráció szerepét. Tegyük fel, hogy három, egyenként 10 éves hátralévő futamidejű, 100 egység névértékű kötvény közül választunk. A kötvények évente fizetnek kamatot, kuponjuk 2%, 5% és 8%. A kezdeti piaci hozam mindhárom esetben 5%, majd 6%-ra emelkedik. A számításban minden más feltételt változatlannak tekintünk.
| Mutató | 2%-os kupon | 5%-os kupon | 8%-os kupon |
|---|---|---|---|
| Kezdeti árfolyam | 76,83 | 100,00 | 123,17 |
| Módosított duráció | 8,59 év | 7,72 év | 7,18 év |
| Árfolyam a hozamemelkedés után | 70,56 | 92,64 | 114,72 |
| Árfolyamváltozás | -8,17% | -7,36% | -6,86% |
A táblázatból látható, hogy azonos futamidő és kiinduló piaci hozam mellett a kisebb kupont fizető kötvény durációja magasabb. A 2%-os kuponú kötvény árfolyama 8,17%-kal esik, míg a 8%-os kupont fizetőé 6,86%-kal csökken. Ez azért történik, mert az alacsonyabb kuponú kötvény esetében a befektető pénzáramlásainak nagyobb része a távoli lejárathoz kapcsolódik. A táblázat kizárólag az azonnali hozamváltozás elméleti árfolyamhatását mutatja, kamatjövedelmet nem tartalmaz.
Miért nem pontos a durációval számított árfolyamváltozás? A konvexitás szerepe
A módosított duráció hasznos becslést ad, de a kötvény árfolyama és a piaci hozam között nem egyenes vonalú az összefüggés. Ezt a görbületet jellemzi a konvexitás. A hagyományos, fix kamatozású, opciómentes kötvények pozitív konvexitásúak, ezért azonos nagyságú hozamcsökkenés rendszerint nagyobb árfolyamnyereséget eredményez, mint amekkora veszteséget az ugyanekkora hozamemelkedés okoz.
Például a fenti, 10 éves, 5%-os kuponú kötvény árfolyama 100 egység, amikor a piaci hozam 5%. Ha a hozam 4%-ra csökken, az elméleti árfolyam körülbelül 108,11 egységre emelkedik. Ha viszont 6%-ra nő, az árfolyam 92,64 egységre esik. Az 1 százalékpontos hozamcsökkenés tehát körülbelül 8,11%-os nyereséget, az ugyanekkora hozamemelkedés 7,36%-os veszteséget jelent. A különbség a konvexitásból adódik.
Kisebb hozamváltozások esetén a módosított duráció általában megfelelő első becslés, nagyobb mozgásoknál viszont a tényleges árfolyamváltozás jobban eltérhet tőle. A konvexitás figyelembevételével pontosabb becslés készíthető. Egyes, beépített opciókat tartalmazó kötvényeknél a kapcsolat másként is alakulhat.
Mit jelent a duráció a kötvényalapok és kötvény-ETF-ek esetében?
A duráció nemcsak az egyedi kötvények értékelésében fontos. A kötvényalapok és a kötvény-ETF-ek adatlapján is gyakran szerepel duration, modified duration vagy effective duration néven. Ezek a mutatók segíthetnek felmérni, mennyire érzékeny az alap portfóliójának értéke a piaci hozamok változására. Az egyes mutatók számítási módja eltérhet, ezért érdemes ellenőrizni, hogy az alapkezelő pontosan melyiket közli.
Egy 7 éves effektív durációval rendelkező kötvény-ETF árfolyama például megközelítőleg 7%-kal csökkenhet, ha a releváns piaci hozamok 1 százalékponttal emelkednek, és minden más körülmény változatlan marad. A tényleges befektetői hozam ettől eltérhet, mert a kamatjövedelem, a hozamgörbe eltérő lejáratokon bekövetkező elmozdulása, a hitelkockázati felárak változása és az alap költségei is hatással vannak az eredményre.
Fontos eltérés az egyedi kötvények és a kötvény-ETF-ek között, hogy egy konkrét, fix kamatozású kötvény hátralévő futamideje idővel rövidül, és lejáratkor a kibocsátó teljesítése esetén visszafizetik a névértékét. Egy kötvény-ETF ezzel szemben rendszeresen cserélheti a portfóliójában tartott kötvényeket, így tartósan hasonló durációt tarthat fenn. A befektetőnek ezért akkor is számolnia kell az árfolyamkockázattal, ha az alapban tartott egyes kötvények időközben lejárnak.
Összefoglalás
A duráció a kötvénybefektetések egyik legfontosabb kockázati mutatója. A Macaulay-féle duráció a pénzáramlások jelenértékkel súlyozott átlagos időpontját mutatja meg, a módosított duráció pedig a piaci hozamok változásából eredő árfolyamérzékenységet segít megbecsülni. A hosszabb duráció nagyobb árfolyammozgással járhat, és azonos futamidő mellett az alacsonyabb kupon általában magasabb durációt eredményez.
A számítások használatakor ugyanakkor figyelembe kell venni, hogy a duráció csak közelítő becslést ad, és nem foglalja magában a kötvénybefektetés valamennyi kockázatát. A konvexitás, a kibocsátó hitelkockázata, a kamatjövedelem és a befektetés költségei egyaránt befolyásolhatják a végeredményt. A mutató ismerete ennek ellenére fontos segítséget jelenthet annak eldöntésében, hogy mekkora árfolyamkockázatot vállalunk egy egyedi kötvénnyel vagy kötvény-ETF-fel.
Kapcsolódó előadások
Az alábbi előadáson két különböző durációjú kötvény árfolyamkockázatát hasonlítjuk össze.
A kötvénypiaci alapismeretekről, köztük a duráció jelentőségéről, további négy előadásunkban is beszélünk. Az előadások itt érhetők el. első rész, második rész, harmadik rész, negyedik rész.