
Van hasonlóság az AI-boom és a dotkom lufi között?
Az amerikai technológiai szektor, az AI-ökoszisztéma vállalatai jelentős mértékben növekedtek az elmúlt években. Emiatt egyre többször merül fel a 2000-es évek dotkom lufijával történő összevetés. Az alábbiakban három dimenzió mentén próbáljuk meg a jelenlegi eseményeket a dotkom lufi időszakával összevetni. Témáink:
- A technológiai részvények hozamának összetevői
- IPO-k: a hangulatjelző, ami most mást mutat
- Az eszköz-növekedés különbségei: a nagyok dominanciája
A technológiai részvények hozamának összetevői
Az első ábra az amerikai technológiai iparágban vállalatainak éves árfolyamváltozását (szürke színnel) bontja szét két komponensre:
- EPS-hozzájárulás (profitnövekedés) – kék
- P/E-hozzájárulás (értékeltség, befektetői hangulat) – narancs
A kiegyensúlyozatlan mintában 340 vállalat szerepel, amelyek kapitalizációja meghaladja az 500 ezer dollárt; a súlyozás piaci kapitalizáció alapján történt.
Ahogy a grafikonból is kiderül, a dotkom-lufi éveiben (1998–1999) a technológiai szektor hozamának nagy részét nem a nyereség, hanem az értékeltség extrém megugrása magyarázta, azaz a befektetők magas részvényárakkal árazták a várható jövőbeli nyereségnövekedést, amiről végül kiderült, hogy a következő években elérhetetlen ezen vállalatok számára.
Ugyanakkor a jelenlegi helyzet abban tér el, hogy a legnagyobb technológiai vállalatok nyeresége jelentősen nőtt az elmúlt években. Tehát az árfolyamemelkedés jelentős része nem pusztán az értékeltség, hanem a nyereségnövekedéssel magyarázható meg.
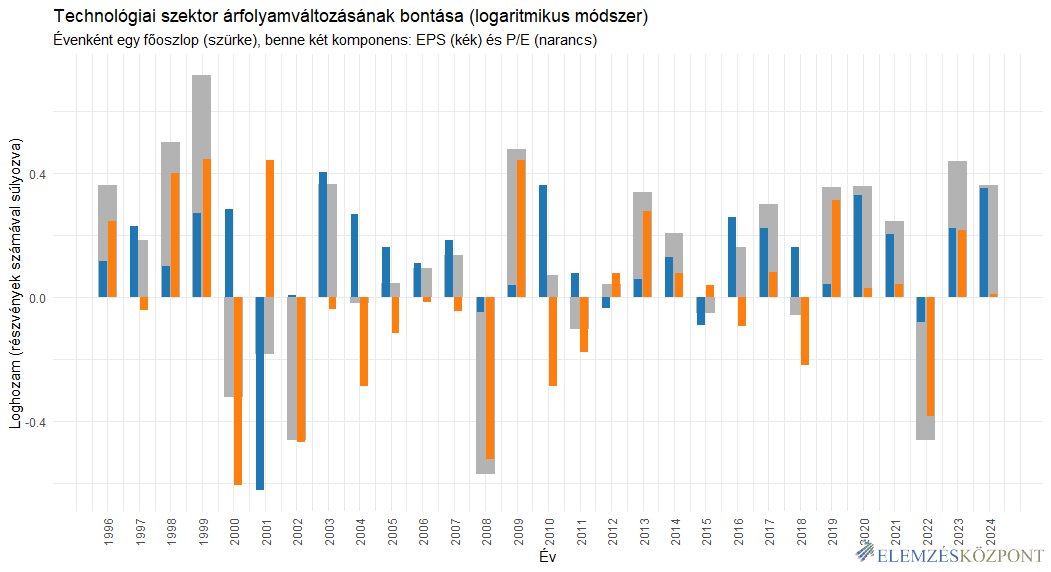
forrás: saját szerkesztés
A fenti eredményekhez hozzátartozik az is, hogy a 2025-ös év adatai nem szerepelnek az elemzésben, és a nyereségváltozás adatain torzít, hogy 2022-ben visszaesés volt a vállalati nyereségekbe. Továbbá a vállalati profitok ciklikussága és a jelenleg tapasztalható AI-beruházások számviteli sajátosságai miatt az earnings-alapú dekompozíció túlbecsüli a fundamentális erő jelentőségét. És bár szerencsésebb lenne a cashflowt vizsgálni, azonban ez technikailag nem kivitelezhető, mert a cashflow nagyon volatilis, zajos, beruházásfüggő, így nem lehet tiszta matematikai felbontást készíteni a „cash flow-változás” és az „értékeltség-változás” komponenseire.
Az alábbi képen az NVIDIA hozamának felbontása látható. Az ábrából az derül ki, hogy az árfolyam növekedését a nyereség növekedése jelentős részben magyarázza, tehát nemcsak az értékeltség változása miatt láttunk áremelkedést.
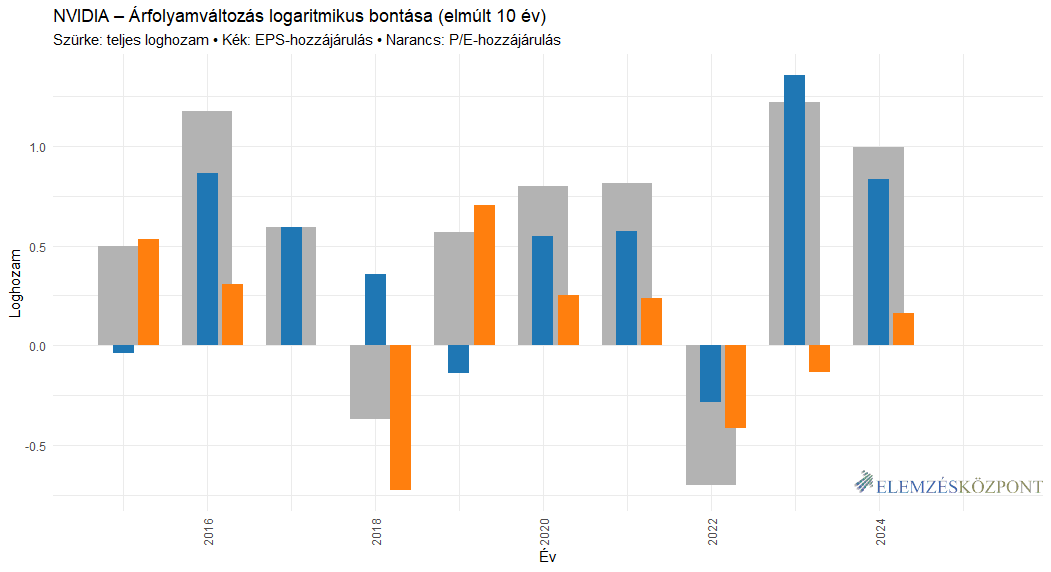
forrás: saját szerkesztés
IPO-k: a hangulatjelző, ami most mást mutat
A befektetők gyakran keresnek piaci párhuzamokat a jelenlegi helyzet értelmezéséhez (AI-boom), és ezek az összehasonlítások sok esetben az új részvénykibocsátásokra is kiterjednek, mivel az IPO-k száma és összetétele érzékeny mutatója lehet a befektetői optimizmusnak és piaci hangulatnak.
Ahogy az alábbi grafikon mutatja, a dotkom lufi időszakában a veszteséges IPO-k aránya elérte a 70 százalékot, vagyis az új kibocsátások döntő többsége az IPO előtt is veszteséges vállalat volt. Ehhez hasonló mintázat 2014 óta (már az AI-boom előtt is) tartósan megfigyelhető. Amíg a dotkom időszakban a technológiai IPO-k domináltak (arányuk megközelítette a 70 százalékot), addig napjainkban a technológiai vállalatok részaránya jóval alacsonyabb, 20 százalék alatti szinten mozog.
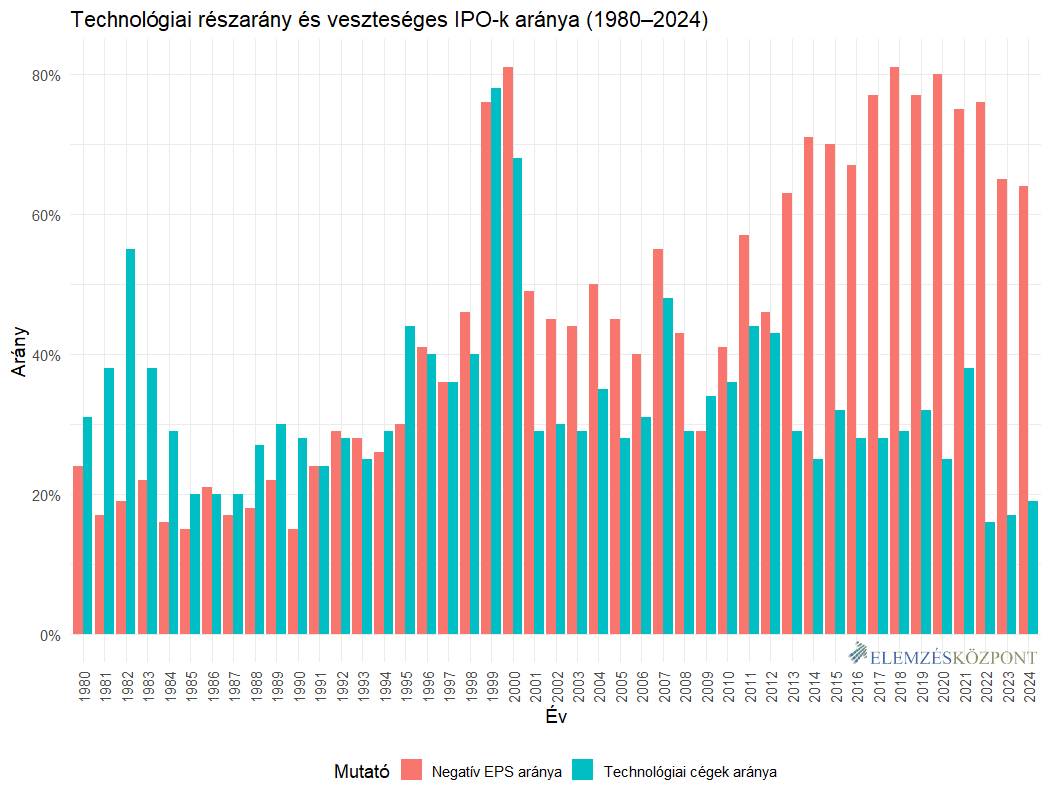
forrás: saját szerkesztés
Az alábbi táblázat a fenti időszak alatti IPO-k átlagos 3 éves teljesítményét mutatja. Az adatokból az derül ki, hogy a teljes mintára számított átlagos, halmozott hároméves IPO-hozzam mindössze 8 százalék, amely a piachoz viszonyítva 20 százalékpontos alulteljesítést jelent. Sajnos ez utóbbi adat arra utal, hogy az új kibocsátások hosszabb távon jellemzően gyengébben teljesítenek.
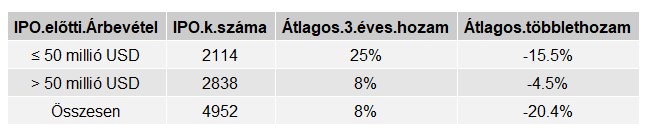
forrás: saját szerkesztés
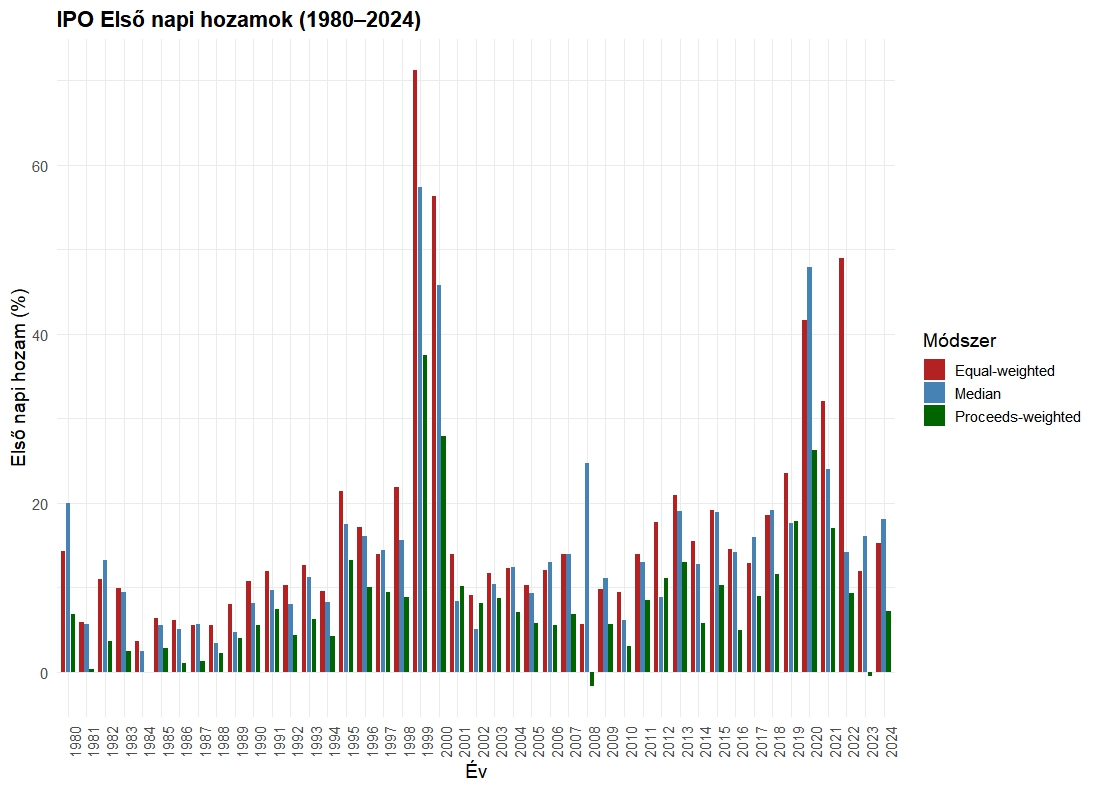
Az első napi hozamok hosszú távú alakulása jól mutatja a piaci hangulat ciklusait, hiszen a dotcom-lufi idején példátlan, 50–70 százalékos átlagos hozamok jelentek meg, majd 2020–2021-ben újra extrém szintekre ugrott az underpricing. Ezek a csúcsok általában nem a fundamentális értékeket, hanem a túlzott optimizmust és a csordaszerű befektetői viselkedést tükrözik. Ebben az értelemben underpricingnek azt nevezzük, amikor az IPO kibocsátási ára túl alacsonyan kerül meghatározásra a valós piaci kereslethez képest (a kibocsátó effektíve elveszíti). Ennek következtében az első kereskedési napon a részvény ára szinte mindig megugrik, gyakran 10–20%, buborékidőszakokban pedig akár 50–70%-kal is. Az underpricing tehát annak a jele, hogy a befektetők sokkal magasabb árat is hajlandók lettek volna fizetni, mint amit a cég a tőzsdei bevezetéskor kért.
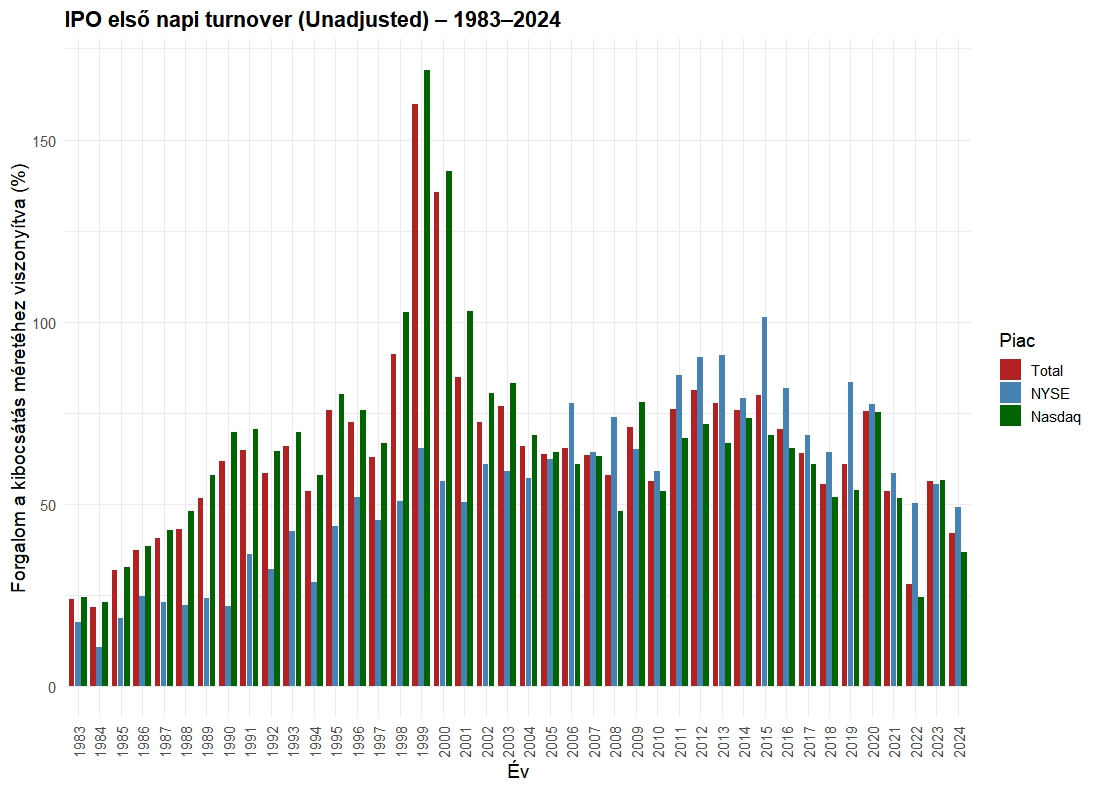
A fentiekkel összhangban azt láthatjuk, hogy az IPO-k első napi forgalma időről időre extrém szintekre emelkedik, különösen a dotcom-években, amikor a kibocsátások méretéhez viszonyított kereskedési aktivitás sokszor a 150–180 százalékot is elérte. Az ilyen kiugróan magas turnover tipikusan felfokozott befektetői szentimentet és spekulatív hangulatot jelez.
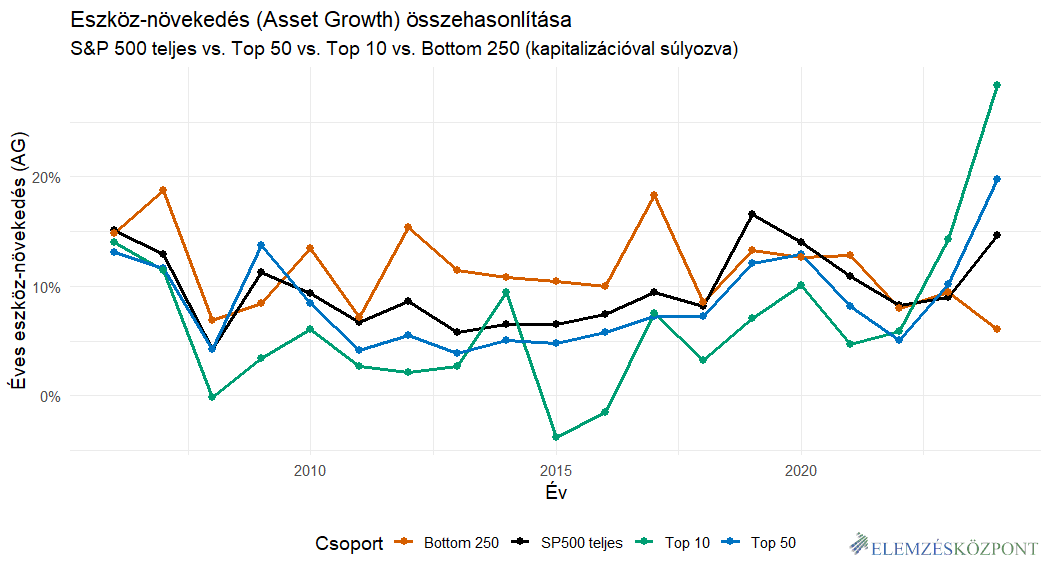
A következő ábra az S&P 500 vállalatainak éves eszköz-növekedését mutatja. Jól látható, hogy a Top 10 vállalat (a megatech cégek) eszközállománya az utóbbi években extrém mértékben nőtt, akár 20–25%-kal is. Ezzel szemben a teljes index, illetve a Bottom 250 vállalat növekedése visszafogottabb és sokkal hullámzóbb. Tehát az AI-boom idején a legnagyobb szereplők (a Microsoft, Alphabet, Meta, Amazon és NVIDIA) olyan beruházási hullámot indítottak el (adatközpontok, GPU-gyártás, AI-infrastruktúra), amelyet a kisebb vállalatok egyszerűen nem tudnak követni. Ez egy strukturális különbség az elmúlt két évtizedhez képest, mert akkor a kisebb társaságok eszközállományában is kimutatható volt a növekedés.
forrás: saját szerkesztés
A fenti ábrához tegyük hozzá, hogy a vállalatok éves eszköz-növekedése (Asset Growth) az empirikus pénzügyi kutatások szerint a jövőbeli hozam megbízható előrejelző faktora is. A Fama–French 5-faktoros (FF5) modellben külön szerepel a „investment” faktor, amely éppen ezt a jelenséget ragadja meg, azaz a magas eszköz-növekedésű vállalatok hosszú távon alacsonyabb jövőbeli részvénypiaci hozamot érnek el, míg az alacsony eszköz-növekedésűek (konzervatív befektetési politikát folytatók) felülteljesítenek (részletek itt). A jelenség hátterében az áll, hogy a túl gyors növekedés gyakran alacsonyabb megtérülésű beruházásokkal és túlzott optimizmussal jár, amit a későbbi években korrigál a piac. A technológiai cégek jövőjével kapcsolatban tehát elsődlegesen az a kérdés, hogy az eszköz-növekedés jelentős része valós kapacitásépítés (adatközpontok, GPU-szállítási láncok), vagy olyan nem megtérülő beruházások, melyeket a jövőben kénytelenek lesznek leírni a vállalatok.
Összegezve a fentieket, azt láthatjuk, hogy vannak hasonlóságok a dotkom-lufi és az AI-boom között. A veszteséges IPO-k aránya ma is extrém magas, és a legnagyobb technológiai vállalatok eszközállománya soha nem látott ütemben bővül. Ugyanakkor különbségek is láthatók, például a dotkom időszakkal ellentétben ma az árfolyamemelkedés egy részét tényleges nyereségnövekedés magyarázza, és az AI-ökoszisztéma beruházásai valós kapacitásépítést szolgálnak. A jövő szempontjából így elsősorban az a kérdés, hogy a jelenlegi eszköz-növekedés hosszú távon megtérülő fejlesztéseket takar-e, vagy a vállalatok később kénytelenek lesznek leírni a túlzott optimizmusból született beruházásokat. Ez pedig elsődlegesen azzal függhet össze, hogy az AI-alkalmazások milyen mértékben terjednek el, mennyire váltják be a várt gazdasági előnyöket. Ezekről bővebben egy korábbi cikkünkben beszéltünk: AI-forradalomból végül AI-lufi lesz?