Tőzsdehírek: Érdemes-e figyelni a híreket kereskedőként, befektetőként?
A pénzügyi piacokon a hírek értelmezése és az ezekre adott reakció a befektetők egyik alapvető kérdése. Egy vártnál jobb gyorsjelentés után miért emelkedik néha a részvény, máskor miért esik? Mit tudhatunk meg a hírekből a már bekövetkezett árfolyamváltozásokról, és felhasználhatók-e a következő napi hozam előrejelzésére? Témáink:
- A tőzsdehírek 3 fő problémája
- Egyszer bejön, máskor nem? Mi az oka ennek?
- A hírek nagy részének olvasása csak időpazarlás?
- A tőzsdehírek és a következő napi nyitóárak kapcsolata
A tőzsdehírek 3 fő problémája
A gazdasági hírek értelmezésénél három visszatérő problémára érdemes figyelni: a források ellenőrzésére, a figyelemfelkeltő címekre és a médiaszolgáltatók üzleti ösztönzőire. Robert McChesney médiakritikai munkái is felhívják a figyelmet arra, hogy a szerkesztőségi működést gazdasági érdekek és piaci nyomás alakíthatják. A pénzügyi médiában további nehézség, hogy a megszólaló szakértők állításai gyakran előrejelzések, melyek szükségszerűen bizonytalanok. Egy elemző célára vagy kamatpályára vonatkozó véleménye ezért nem kezelhető ellenőrzött tényként. A figyelemért folyó verseny másik következménye lehet a drámai megfogalmazás. Ezt néhány régebbi Time-címlap is szemlélteti:
- March 8, 1982: “Interest Rate Anguish. Kissinger Part 2. The Watergate Disaster.”
- March 5, 1984: “That Monster DEFICIT. America’s Economic Black Hole.”
- December 3, 1984: “America’s Banks. Awash in Troubles.”
- November2,1987:“THE CRASH. After a Wild Week on Wall Street, the World is Different.”
A felsorolt címekben a „gyötrelem”, „katasztrófa”, „óriási hiány” és „összeomlás” kifejezések erős érzelmi hatást keltenek. Ezek példák a negatív keretezésre, de önmagukban nem bizonyítják, hogy a gazdasági hírek többsége negatív vagy félrevezető. A látványos cím növelheti az olvasottságot, miközben a befektetőnek érdemes különválasztania az ellenőrizhető gazdasági tényt, az újságíró értelmezését és az elemző várakozását.
A harmadik probléma az ösztönzők kérdése. A hirdetési és előfizetési bevételekért versengő médiumok érdekeltek lehetnek a figyelem fenntartásában, az egyes szakértőknek és piaci szereplőknek pedig saját üzleti érdekeik is lehetnek. Ebből azonban nem következik, hogy minden pénzügyi cikk reklám vagy PR-anyag. Befektetőként célszerű ellenőrizni a hivatkozott adatokat, megkülönböztetni az elemzést a szponzorált tartalomtól, és óvakodni attól, hogy egyetlen drámai hír hatására változtassunk hosszú távú stratégiánkon.
A gazdasági hírforrások között jelentős különbségek vannak a szerkesztési elvek, a szakmai ellenőrzés és az üzleti modell tekintetében. A hazai portálokon gyakran nemzetközi lapok, hírügynökségek és elemzőházak információi jelennek meg. Ezért ugyanannak a történetnek több hazai feldolgozása sem feltétlenül jelent több, egymástól független forrást. Érdemes megkeresni az elsődleges adatközlést - például a vállalati jelentést, a jegybanki közleményt vagy a statisztikai hivatal publikációját -, és abból megítélni, hogy a hír állításai mennyire megalapozottak.
Egyszer bejön, máskor nem? Mi az oka ennek?
A kezdő kereskedőket gyakran meglepi, hogy hasonlóan kedvező híreket eltérő piaci reakció követhet. Egy vállalat például várakozáson felüli profitot jelenthet, a részvénye mégis eshet, ha a következő negyedévre adott előrejelzés csalódást okoz. A hír önmagában nem árulja el, hogy az információ mekkora része szerepelt már a korábbi árfolyamban, és a befektetők melyik részletet tekintik lényegesnek. Ráadásul az árfolyammozgás után születő újságcikkek gyakran kész értelmezést kínálnak, amely nem feltétlenül azonosítható a valódi oksági magyarázattal. Ez azonban nem jelenti azt, hogy a reakciók pusztán a véletlenen múlnának. Nézzük meg, hogyan függhet a fundamentális információk értelmezése a piaci hangulattól.
Frydman, Mangee és Stillwagon (2020) How Market Sentiment Drives Forecasts of Stock Returns című tanulmányukban azt vizsgálták, hogyan alakítja a befektetői hangulat a fundamentális információknak tulajdonított jelentőséget és a részvénypiaci hozamvárakozásokat. A Wall Street Journal „Abreast of the Market” rovatának szövegeiből hangulati mutatót alakítottak ki, majd az osztalékokkal és kamatlábakkal kapcsolatos információkkal együtt elemezték. A szerzők fő megállapításai a következők:
- Amikor a kedvező fundamentális hír - például az osztalékkal kapcsolatos pozitív fejlemény vagy a diszkontrátát mérséklő kamatinformáció - optimista hangulattal párosult, a fundamentális változók a várható irányban, statisztikailag szignifikánsan kapcsolódtak a hozamvárakozásokhoz.
- Amikor a kedvezőtlen fundamentális hír pesszimista hangulat mellett jelent meg, a fundamentális változók és a hozamvárakozások közötti kapcsolat szintén a várható irányban erősödött.
- Semleges hangulat vagy a hírrel ellentétes hangulati környezet mellett a vizsgált fundamentális hatások gyakran nem bizonyultak statisztikailag szignifikánsnak. Ez nem jelenti azt, hogy ilyen helyzetekben egyetlen hírnek sem lehet árfolyamhatása.
A kutatás arra utal, hogy ugyanannak a gazdasági információnak a megítélése változhat attól függően, milyen hangulat uralkodik a piacon. Az optimizmus és a pesszimizmus befolyásolhatja, mekkora súlyt tulajdonítanak a befektetők az osztalékokkal vagy a kamatlábakkal kapcsolatos híreknek. Fontos azonban, hogy az eredmények jelentős része a hozamvárakozások kialakulására vonatkozik, és nem ad egyszerű kereskedési szabályt az egyes hírek utáni napi árfolyamváltozásokra.
Felmerül a kérdés, hogy a piaci hangulat előre jelezhető-e pusztán a gazdaság állapotából. Frydman és szerzőtársai szerint a hírekből mért hangulat csak gyengén kapcsolódott a gazdasági aktivitáshoz. Recesszióban is lehetnek optimista napok, ahogy konjunktúra idején is megjelenhet pesszimizmus. A befektetői hangulat tehát nem tekinthető a GDP-növekedés vagy a konjunktúra egyszerű leképezésének.
A hangulat és a részvényhozamok közötti kapcsolat időben változhat, ezért egy korábbi összefüggésből nem következik, hogy minden későbbi időszakban ugyanúgy működik. A hangulatot ráadásul sokféle mutatóval mérhetjük, napi hírhangulati indexekkel éppúgy, mint ritkábban közzétett befektetői felmérésekkel. A különböző mutatók nem felcserélhetők; a hangulati indikátorokról itt írtunk részletesebben.
Összességében a befektetői hangulat fontos feltétele lehet annak, hogy a piac miként értelmez egy fundamentális hírt. A reakciót ugyanakkor a korábbi várakozások, a hír meglepetéstartalma és az értékeltség is alakítja. Ezek ismerete nélkül nehéz előre meghatározni a reakció irányát és nagyságát, ám ez nem egyenlő azzal, hogy minden árfolyammozgás véletlenszerű.
A hírek nagy részének olvasása csak időpazarlás?
Lachana és Schröder (2025) a hagyományos gazdasági média és a befektetői közösségi platformok hangulati mutatóinak előrejelző képességét hasonlították össze. A 2006 és 2020 közötti időszakban a Wall Street Journal (WSJ) piaci összefoglalóit, valamint a Seeking Alpha (SA) cikkeinek és olvasói hozzászólásainak szövegét dolgozták fel. A Seeking Alphán intézményi és magánbefektetők, elemzők és más szerzők is közzétesznek véleményeket. A vizsgálat alapjául szolgáló, még szűrés előtti adatbázis nagyságát az alábbi számok érzékeltetik:
- Seeking Alpha-cikkek: 85 116
- Seeking Alpha-kommentek: 1 566 690
- Wall Street Journal-cikkek: 3 776
A teljes szöveganyag manuális feldolgozása nehezen lenne megvalósítható. A szerzők előre meghatározott pénzügyi szókészlet alapján azonosították a pozitív és negatív kifejezéseket, majd ezek arányából hangulati mutatókat képeztek. A végső elemzési mintát további szűrések alakították ki: a piacra utaló tartalmakra szűrve 76 135 Seeking Alpha-cikk és 148 198 komment maradt. A szavak arányát mutató alábbi táblázat az eredeti adatközlés szemléltetésére szolgál; az arányok önmagukban nem azonosak a jövőbeli hozamokkal.
|
SA |
SA komentek |
WSJ |
|||
|
Pozitív |
Negatív |
Pozitív |
Negatív |
Pozitív |
Negatív |
|
1,817% |
3,646% |
2,062% |
4,077% |
1,126% |
2,386% |
A kutatás egyik központi kérdése az volt, hogy a cikkekből és kommentekből mért hangulat kapcsolatban áll-e a következő kereskedési nap, illetve az azt követő néhány nap részvénypiaci hozamával. A szerzők többváltozós regressziókkal vizsgálták a hangulati mutatók és az S&P 500 hozamainak kapcsolatát. A következő ábra az általunk korábban összefoglalt pozitív hangulati eredményeket szemlélteti.

Az eredmények szerint a Seeking Alpha szövegeiből kinyert hangulat rövid távon kimutatható kapcsolatban állt a későbbi részvénypiaci hozamokkal, míg a Wall Street Journal hangulati mutatóinak kapcsolata gyengébb volt. A becsült hatás azonban kicsi, és az időhorizont növekedésével gyorsan gyengül. Ebből nem következik, hogy minden pozitív hangulatú cikk után emelkedés következik, vagy hogy a kapcsolatból kereskedési költségek után biztos többlethozam érhető el. A szerzők a New York Times történeti szövegadataival azt is megvizsgálták, hogyan változott a sajtóhangulat és a következő napi hozam kapcsolata hosszabb időtávon.

A New York Times 1930-2005 közötti adatai szerint a szöveges hangulatmutatók és a későbbi részvénypiaci hozamok kapcsolata az idő előrehaladtával gyengült. Az 1930-1959-es időszakban erősebb volt a következő napi kapcsolat; 1960–1974 között egyes mutatók még szignifikánsak maradtak, a későbbi időszakokban viszont a kapcsolat jóval kevésbé következetes. A 2006–2020-as eredmények alapján a Seeking Alpha hangulati információja alkalmasabb volt a rövid távú hozamok statisztikai előrejelzésére, mint a vizsgált WSJ-rovaté.
Mindez óvatosságra int a hírekre épített egyszerű kereskedési stratégiákkal szemben. A naponta megjelenő cikkek olvasása önmagában nem jelent befektetési előnyt, mert a hangulati jelzés lehet gyenge, rövid életű, és a tranzakciós költségek felemészthetik a várható hasznot. Ettől még a vállalati gyorsjelentések, a gazdasági adatok vagy a jegybanki döntések érdemi információt hordozhatnak. A kezdő kereskedők számára a következő hibák jelenthetnek kockázatot:
- A tények és a szerzői vélemények összekeverése
- Utólagos magyarázatok és visszatekintési torzítás
- Az „amikor utoljára ilyen történt” típusú, kis mintára épített analógiák
- A megszólaló szakértők előrejelzési hibái
- A szakértők és piaci szereplők esetleges érdekkonfliktusai
- Hatásvadász címek és szenzációközpontú tálalás
A hírek gyenge rövid távú előrejelző képességéből azonban nem következik, hogy ne lehetne velük megmagyarázni a már bekövetkezett piaci mozgásokat. A következő kutatás éppen ezt a másik kérdést vizsgálja: mennyi információt nyerhetünk ki utólag a pénzügyi sajtó részletes szövegeiből?
A tőzsdehírek szerepe a tőzsdei ármozgásokban
Richard Roll egy 1988-as tanulmányában arra mutatott rá, hogy a részvényárfolyamok változásának jelentős része még utólag, a gazdasági események ismeretében is megmagyarázatlan marad. Ezt a problémát vizsgálta újra egy 2026 szeptemberében megjelent Explaining Realized Returns: Roll's R² 40 Years Later cím alatt elérhető tanulmány, melyben arra keresték a választ, hogy a hagyományos gazdasági adatokhoz képest mennyivel több információt tartalmaznak a pénzügyi hírek, és ezek segítségével mekkora részét lehet megmagyarázni az amerikai részvénypiac árfolyamváltozásainak.
A kutatás a 2002 és 2024 közötti időszakot ölelte fel, és az S&P 500 index napi, illetve havi hozamait vizsgálta. A szerzők kétféle megközelítést hasonlítottak össze. Az egyikben hagyományos, számszerű gazdasági változókat használtak, köztük 99 makrogazdasági mutatót, vállalati eredmény- és osztalékadatokat, elemzői várakozásokat, valamint a különböző befektetői csoportok részvénypiaci tőkeáramlásait.
A másik megközelítésben a Wall Street Journal napi tőzsdei összefoglalóit dolgozták fel mesterséges intelligenciával. Minden kereskedési naphoz egy újságcikket rendeltek, amelyből a nyelvi modell kigyűjtötte azokat a gazdasági eseményeket és fejleményeket, amelyeket az újságírók az árfolyammozgások magyarázataként említettek. Ezek között vállalati gyorsjelentések, inflációs adatok, jegybanki döntések, geopolitikai konfliktusok és a befektetői hangulat változásai is szerepeltek.
A módszer fontos eleme volt, hogy a szerzők eltávolították a szövegekből az árfolyamváltozásokra vonatkozó közvetlen információkat. Így a modellnek a gazdasági események tartalma alapján kellett rekonstruálnia a piaci mozgásokat.
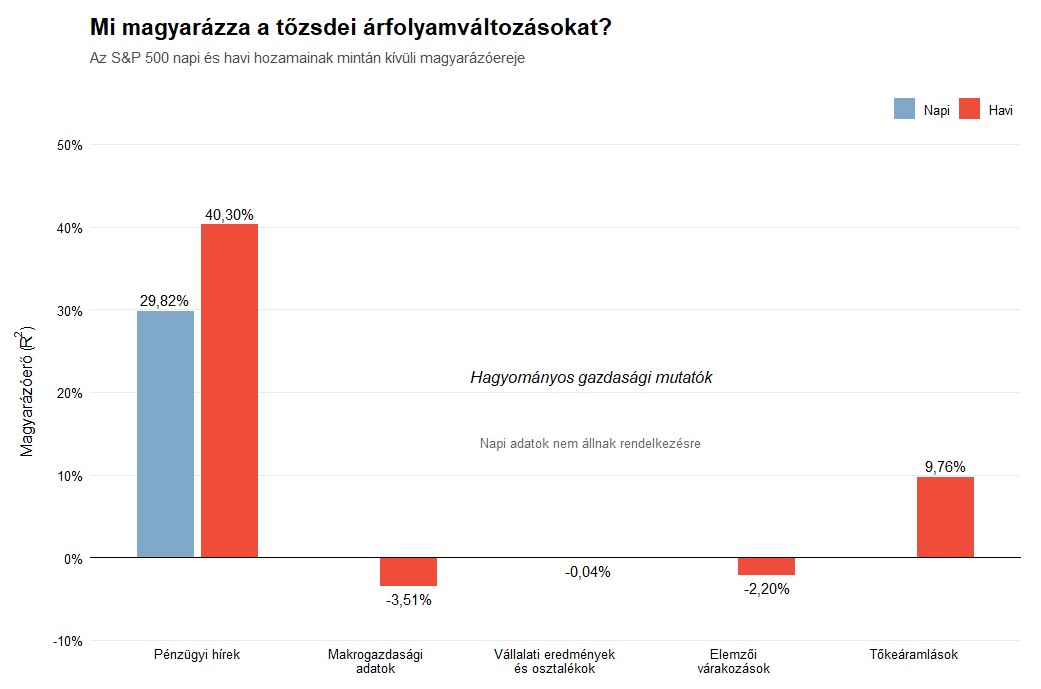
Az alábbi ábrán látható, hogy a makrogazdasági változókat használó modell havi magyarázóereje -3,51%, a vállalati eredmények és osztalékok esetében -0,04%, az elemzői várakozásoknál pedig -2,20% volt. A negatív R² azt jelenti, hogy ezek a modellek a vizsgált mintán kívüli megfigyelésekre még az egyszerű átlagon alapuló becslésnél is gyengébben teljesítettek. A hagyományos változók közül a részvénypiaci tőkeáramlások bizonyultak a leghasznosabbnak, de ezek is csupán a havi hozamingadozások 9,76%-át magyarázták. Ezzel szemben a pénzügyi hírek alapján kialakított modell a napi hozamváltozások 29,82%-át, a havi hozamváltozások 40,30%-át volt képes megmagyarázni mintán kívül.
forrás: saját szerkesztés
Ez a különbség arra utal, hogy a pénzügyi hírek jóval több, az árfolyamváltozások szempontjából releváns információt tartalmazhatnak, mint amit a hagyományos gazdasági idősorok önmagukban megragadnak.
Az eredmények értelmezésekor ugyanakkor fontos különbséget tenni a már bekövetkezett árfolyamváltozások magyarázata és a jövőbeli hozamok előrejelzése között. A kutatásban felhasznált újságcikkek a kereskedési nap eseményeit utólag foglalták össze, így a 30-40%-os magyarázóerő nem jelenti azt, hogy a hírek alapján hasonló pontossággal képesek vagyunk előre jelezni a következő napi vagy havi tőzsdei hozamokat.
A tőzsdehírek és a következő napi nyitóárak kapcsolata
A korábbi írásainkban arra hívtuk fel a figyelmet, hogy az általános napi hírfolyam követése önmagában ritkán kínál tartós befektetési előnyt. Ugyanakkor a vállalati gyorsjelentések, a váratlan gazdasági adatok és más lényeges bejelentések azonnal befolyásolhatják az árfolyamokat. A rövid távú árfolyamreakciókról korábban is írtunk; most azt nézzük meg, mi történik akkor, ha a hír tőzsdezárás után érkezik, és miként függ a reakció a megelőző napi mozgástól.
Boudoukh, Feldman, Kogan és Richardson (2019) Information, Trading, and Volatility: Evidence from Firm-Specific News című tanulmánya azt vizsgálta, mennyire kapcsolódik a vállalatspecifikus információk érkezése az egyedi részvények, általános piaci tényezőkkel nem magyarázott hozamingadozásához. A szerzők szerint a fundamentális hírek az éjszakai, tőzsdezárástól a következő nyitásig tartó időszak idioszinkratikus volatilitásának 49,6%-ával hozhatók összefüggésbe, míg a nyitvatartási időszakban ez az arány 12,4%. Ezek a számok nem azonosak az előző szakaszban bemutatott S&P 500-hozamok R²-értékeivel: itt egyedi részvények vállalatspecifikus volatilitásáról van szó.
A gyorsjelentések rendszerint a szokásos tőzsdei kereskedési időn kívül jelennek meg, ezért a befektetők gyakran a következő nyitóárban szembesülnek a jelentés és a korábbi várakozások eltérésével. Nemcsak az számít, hogy a vállalat nyeresége nőtt-e, hanem az is, hogy a tényleges EPS és az előrejelzések között mekkora a különbség, illetve mit közöl a vállalat a jövőbeli kilátásokról. A tőzsdenyitás körüli időszakban a forgalom, a volatilitás és a vételi-eladási árkülönbség is eltérhet a nap közepén megszokottól. A nyitás utáni likviditási helyzet ezért a hírekre épülő rövid távú kereskedés kockázatait is befolyásolja.
Dangl és Salbrechter Overnight Reversal and the Asymmetric Reaction to News című tanulmányukban az 1996–2020-as időszakot vizsgálták, az amerikai nagyvállalati részvények 1122 elemű mintáján. Arra voltak kíváncsiak, hogy a tőzsdezárás után érkező, pozitív vagy negatív hangulatú hírek milyen kapcsolatban állnak a következő napi nyitóárral és a nyitástól zárásig tartó hozammal. A következő szemléltető ábra a kereskedési idő és az éjszakai hírmegjelenés sorrendjét mutatja.

Ebben a kutatásban már az árfolyamreakció iránya és nagysága áll a középpontban. A híreket BERT-alapú szövegelemzéssel pozitív és negatív hangulatú csoportokra osztották. A következő ábra vízszintes tengelyén a hír megjelenését megelőző kereskedési nap standardizált hozama, azaz z-score értéke szerepel. A negatív z-score a megszokottnál gyengébb, a pozitív a megszokottnál erősebb előző napi árfolyamváltozást jelöli. A görbék azt mutatják, hogyan változik az éjszakai árfolyamreakció a hír hangulati besorolása és a megelőző napi hozam függvényében.

forrás: Overnight Reversal and the Asymmetric..
A fentiek a következőkkel foglalhatók össze:
- Az éjszakai vállalatspecifikus hír nélküli napok nyitáskori reakciója viszonyítási alapként szolgál; a megelőző napi hozam önmagában rendszerint csak gyengén magyarázza a következő nyitás eltérését.
- Hír nélküli időszakban a korábbi nagyobb negatív hozam után a nyitásban mérsékelt visszarendeződés jelenhet meg.
- Hír nélküli időszakban a korábbi pozitív hozamot követő nyitáskori változás is viszonylag kicsi.
- Az előző napi nagyobb esés után érkező negatív hír nyitáskori hatása eltérhet attól, amit egy előzőleg emelkedő piacon tapasztalnánk.
- A megelőző nap kiugróan nagy pozitív hozama (z-score > 2) mellett a pozitív hír nyitáskori hatása is módosulhat.
- A pozitív és a negatív hírek nyitáskori reakciója nem minden környezetben szimmetrikus; a megelőző napi árfolyamváltozás is számít.
- A z-score nulla körüli tartományában a pozitív és negatív hírekhez általában ellentétes előjelű becsült nyitáskori reakció társul.
A következő ábra az éjszakai, előző záróár és következő nyitóár közötti hozam helyett a nyitástól aznapi zárásig mért hozamot vizsgálja. Ez azért fontos, mert a nyitáskor már beárazott hírhatás egy része a kereskedési nap folyamán visszafordulhat.

forrás: Overnight Reversal and the Asymmetric..
Az ábra szerint a nyitás utáni hozam erősen függ a megelőző napi standardizált árfolyamváltozástól és az éjszakai hír hangulati besorolásától. Egy nagy előző napi emelkedés után a következő kereskedési napon visszafordulás jelenhet meg, még akkor is, ha éjszaka kedvező hír érkezett. Nagy előző napi esést követően a napközbeni hozam inkább pozitív irányba mozdulhat. Ezek a mintában becsült átlagos kapcsolatok, nem minden egyes kereskedési napra érvényes szabályok.
A szerzők egy szemléltető kereskedési stratégiát is bemutattak. Ebben a hír tartalmát és a megelőző napi z-score-t együtt használták a vételi és eladási jelzések kiválasztásához. Az alábbi grafikon a tanulmányban szereplő, 100 dolláros indulóértékre átszámított eredményeket ábrázolja; ezek a konkrét mintára és a közölt feltételezésekre vonatkoznak.

forrás: Overnight Reversal and the Asymmetric..
Milyen híreket érdemes figyelni?
A következő ábrák azt szemléltetik, hogy a hírtípusok között is lehetnek különbségek. Az első ábra az elemzői várakozásokat, ajánlásokat vagy előrejelzéseket érintő hírekhez kapcsolódó reakciókat mutatja.

forrás:Overnight Reversal and the Asymmetric..
A gyorsjelentéseket követő reakciók az alábbiak.

Ezen az ábrán az összes vizsgált hírtípus eredménye látható az elemzői hírek nélkül.

Itt pedig az összes vizsgált hírtípus eredménye szerepel a gyorsjelentési hírek nélkül.

A kutatók az empirikus összefüggések alapján egy példastratégiát is összeállítottak. Az alábbi szabályokban a z-score mindig az előző kereskedési nap standardizált hozamát jelenti. A bemutatott vételi feltételek:
- ha z-score > 1,5 és az elemzői előrejelzésekben pozitív hír érkezett, vagy
- ha z-score < -1, és pozitív gyorsjelentéssel kapcsolatos hír érkezett
Short:
- ha negatív elemzői előrejelzés érkezett, és z-score < -1,5, vagy
- negatív hír, ha z-score >1
A stratégiában a pozíciókat a nyitáskor vették fel, és aznapi záráskor lezárták; több részvényből álló portfóliót alkalmaztak. A bemutatott teljesítmény a kereskedési költségek levonása előtti eredmény. A gyakori ügyletkötések miatt a jutalékok, a bid-ask spread és az árhatás jelentősen ronthatják a realizálható hozamot. A cikk eredeti becslése szerint már 20 bázispontos költségfeltevés is lényegesen csökkentheti az előnyt. Az alábbi grafikonon a költségek előtti eredményt látjuk; a zöld görbe a tőzsdeindexet jelöli.

forrás: Overnight Reversal and the Asymmetric..
A kutatás arra utal, hogy a hírek hatása nem ér véget feltétlenül a következő nyitóáron: a napközbeni árfolyamváltozást a korábbi napi hozam és a hír tartalma együtt alakíthatja. Ettől azonban még nem következik, hogy egy ilyen összefüggés a jövőben is változatlanul működik, vagy hogy a kereskedési költségek után is kihasználható. A különböző hírtípusok más sebességgel épülhetnek be az árakba, ezért nem érdemes általánosan kijelenteni, hogy minden gazdasági adat lassabban árazódik, mint más hírek.
Összességében a bemutatott kutatások szerint a pénzügyi hírek és az árfolyamváltozások kapcsolata összetett. A reakciót a hír tartalma, a korábbi piaci várakozások, az előző napi árfolyammozgás és a befektetői hangulat egyaránt módosíthatja. Az egyszerű pozitív-negatív szószámláláson alapuló hangulati mutatók korlátozott előrejelző képességéből nem következik, hogy a hírek információtartalma csekély. Ahogy a fenti vizsgálatokból is kiderült, a részletes szövegértelmezés a már bekövetkezett tőzsdei mozgások utólagos magyarázatában sokkal többet nyújthat.
Vegyük azonban figyelembe, hogy a hírek magyarázóereje, a jövőbeli hozamok előrejelzése és egy kereskedési stratégia tényleges nyereségessége három külön kérdés. A hosszú távú befektetőnek ezért elsősorban az érdemi változások azonosítása lehet hasznos, míg a rövid távú kereskedőnek azt is mérlegelnie kell, hogy az információ milyen gyorsan épül be az árba, és mennyi marad a lehetséges előnyből a költségek levonása után. A gazdasági hírek előrejelzési szerepéről külön is írtunk: Gazdasági hírek: Előrejelzik, mi várható a tőzsdén?