
Adók hatása a gazdasági növekedésre és a vállalati profitokra
Az elmúlt években az Egyesült Államokban ismét középpontba került a vállalati adók csökkentése, kezdve Donald Trump 2017-ben aláírt Tax Cuts and Jobs Act (TCJA) törvényével, amely 35-ről 21 százalékra mérsékelte az adókulcsot, majd a 2025-ös Reconciliation Act újabb kedvezményeket vezetett be. Cikkünkben azt vizsgáljuk, hogy ezek az adócsökkentések hogyan hatottak a vállalati profitokra, a beruházásokra és a gazdasági növekedésre. Témáink:
- Az adók, adóemelés hatása a gazdasági növekedésre
- Alacsonyabb társasági adó nagyobb vállalati profit?
- Kalecki-Levy dekompozíció lényege
- A két legfontosabb tényező a vállalati profitokkal összefüggésben
Az adók, adóemelés hatása a gazdasági növekedésre
Az általános megközelítés szerint az adók negatív kapcsolatban állnak a gazdasági növekedéssel, azaz a növekvő adóteher visszafogja a gazdasági növekedést. A hatásmechanizmus több irányból megközelítve érthető meg, azaz a jövedelmet érintő adók növekedése kevesebb elkölthető jövedelmet jelent a háztartásoknál, mely csökkenő fogyasztással párosul, így az alacsonyabb kereslet miatt a gazdasági növekedés is alacsonyabb lesz. A vállalati adók emelése csökkenti a vállalatok nyereségét, ami a beruházások visszaesésével járhat együtt, és az alacsonyabb beruházásás alacsonyabb jövőbeli gazdasági növekedést eredményez. Ehhez hasonló logika mentén láthatjuk a munkát terhelő adók emelésének negatív hatásait, melyek csökkentik a bejelentett foglalkoztatottságot, és növelik a feketén dolgozók arányát. Ugyanígy a jövedéki adók, termékadók torzíthatják az árakat, zavart okozhatnak a piaci szereplők döntéseiben, melyek szintén negatívan hatnak a gazdasági növekedésre, ahogy a magasabb adóterhek a külföldi tőke számára is riasztólag hathatnak. A fenti általános megállapításokat az empirikus vizsgálatok részben megerősítik, és az alábbi táblázatban összefoglaltam a témával összefüggő legkiterjedtebb tanulmányokat.
|
Szerzők |
Országok |
Időszak |
Adózás hatása a növekedésre |
|
Hakim et al. (2022) |
137 ország |
2000–2020 |
A közvetlen adók kedvezően hatnak a fejlett országokra, de hátrányosan a fejlődőkre. Mindkét országcsoportban a közvetett adók negatív kapcsolatot mutatnak. |
|
Martinez-Vazquez et al. (2011) |
116 ország |
1972–2005 |
A magas közvetlen/közvetett adó negatívan hat a növekedésre. |
|
Alm & Rogers (2011) |
USA |
1947–1997 |
Az állami adópolitikák hatása jelentős, de az időszaktól függően erősen eltérő lehet. |
|
Stoilova (2017) |
EU tagállamok |
1996–2013 |
Az EU-28 tagállamaiban az adóbevételek kevésbé káros hatással vannak a növekedésre. |
|
Alfo et al. (2022) |
21 OECD ország |
1965–2010 |
Az adózás negatívan befolyásolja a gazdasági növekedést. |
|
Arnold (2008) |
21 OECD ország |
1971–2004 |
Az jövedelemadók kevésbé kedvezőek a növekedés szempontjából, mint a fogyasztási és vagyonadók. |
|
Hakim (2020) |
51 ország |
1992–2016 |
A közvetlen adók negatív, míg a közvetett adók pozitív, de nem szignifikáns hatással vannak a növekedésre. |
|
Stoilova & Patonov (2013) |
EU tagállamok |
1995–2010 |
Az EU országokban a közvetlen adók hatékonyabban támogatják a növekedést. |
A fenti táblázatból kiderül, hogy bár az általános hatás negatív, de különbséget lehet tenni különböző típusú adók között. Így például a közvetlen adók (az adóterhet az fizeti, akire kivetik, pl SZJA, társasági adók) és a közvetett adók (pl. ÁFA, jövedéi adó) hatásmechanizmusa is eltérő, mely országtípusonként (fejlett és fejlődő) is különböző hatásokat mutat. A témával kapcsolatos legújabb tanulmány a fenti kategóriákat még részletesebb elemekre bontva vizsgálta meg az adóváltozás hatását a GDP-növekedésre 10 fejlett országban 1995-2020 közötti időszakon. Az eredményeket az alábbi grafikonon foglaltam össze, melyben a piros hasábok annak a modellnek az eredményét szemléltetik, amelynél a GDP-növekedést magyarázták a különböző adótípusokkal, míg a kék színnel jelölt modell esetében az egy főre jutó GDP-növekedés magyarázóváltozóit láthatjuk. Az ábra tehát azt mutatja meg, hogy egy adott adónem 1 százalékpontos növekedése milyen irányban és mértékben befolyásolja a gazdasági növekedést.

Forrás: saját szerkesztés, Elshani et al. (2024)
A fentiekből jól látható, hogy a személyi jövedelemadó negatívan hat a gazdasági növekedésére (–0,16%, 1 százalékpontos adóemelés esetén). Ezzel szemben a társasági adó hatása pozitív (+0,15%), az ÁFA negatív és szignifikáns a hatása mindkét modellben (GDP és GDP/fő), ahogy a vagyonadó (például ingatlanadó) hatása is negatív. A speciális termékek és szolgáltatások adója (termékadó néven) pozitívan hat a növekedésre és a kimutatható hatás jelentős (+0,91–1,08% hatás, 1 százalékpontos növekedésnél).
A fentiek tehát elsődlegesen azzal összegezhetők, hogy nem minden adó hat negatívan a gazdasági növekedésre, és a társasági adók, termékspecifikus adók hatásai inkább pozitívak, míg a személyi jövedelemadó, ÁFA hatása negatív, vélhetően azért, mert visszafogják a fogyasztást.
Alacsonyabb társasági adó nagyobb vállalati profit?
Ahogy az alábbi grafikonon látható, a társasági adóban jelentő csökkenés következett be Donald Trump amerikai elnök által 2017-ben aláírt Tax Cuts and Jobs Act (TCJA) törvény nyomán, így a korábbi 35 százalékos adókulcs 21 százalékra csökkent. A 2024-es választásokat követően a befektetők újabb adókulcs csökkentésre számítanak, melyet összekapcsolhatunk a társasági profit további növekedésével, így érthető a piaci optimizmus. Ahogy az alábbi grafikonon látható, a társasági adóban jelentős csökkenés következett be Donald Trump amerikai elnök által 2017-ben aláírt Tax Cuts and Jobs Act (TCJA) törvény nyomán, így a korábbi 35 százalékos adókulcs 21 százalékra csökkent. A 2024-es választásokat követően a Trump-adminisztráció újabb adócsomagot fogadott el, a 2025-ös Reconciliation Actet, amely tovább erősítette a vállalati szektor támogatását.
Az új törvény nem változtatott az alacsony nominális adókulcson, viszont kiterjesztette a beruházási leírási lehetőségeket („bonus depreciation”), vagyis a cégek azonnal elszámolhatják a tőkeberuházásaik teljes értékét adóalap-csökkentésként. Ez rövid távon jelentős adóbevétel-kiesést okozott: a Congressional Budget Office (CBO) adatai szerint a vállalati adóbevételek 77 milliárd dollárral, mintegy 15 százalékkal csökkentek a 2025-ös fiskális évben.

forrás: saját szerkesztés
Ahogy azonban a bevezetőben utaltam rá, az "alacsonyabb adó nagyobb nyereséget eredményez" összefüggés csak akkor lenne kimutatható, ha a vállalatot kivesszük a környezetéből, azonban ha a makrogazdasági környezetében vizsgáljuk a vállalatot, akkor a helyzet nem ennyire nyilvánvaló. Az alábbi grafikonon az adókulcs mellett a vállalati profit alakulása is látható (felső képen). A két adatsor változása közötti korrelációs együttható -0,16 (p=0,16), 1 éves késleltetés esetén -0,09 (p=0,42), két éves késleltetés esetén -0,12 (p= 0,29). Eszerint tehát 1 egységnyi adócsökkentés 0,16 egységgel növelné a vállalati profitot a tárgyévben, a következő évben 0,09, két év múlva 0,12 egységgel növekedne a vállalati profit. A korrelációs együtthatók statisztikailag inszignifikánsak (lásd p-értékeket), azaz nincs kimutatható kapcsolat az adóváltozás és a következő évek vállalati profitjának változása között. Az erős lineáris kapcsolat hiányára a Kalecki-Levy dekompozíció adhat magyarázatot.

forrás: saját szerkesztés
Michal Kalecki és Jerome Levy által készített modell abból indul ki, hogy a profit keletkezése egy makrogazdasági jelenség, melyben fontos szerepe van a háztartások megtakarítási hajlandóságának, a kormányzatnak és a beruházásoknak. A modell az alábbi lépéseken keresztül érthető meg. Megtakarítás = beruházás. Egy gazdaságban a lakosság a jövedelemként megkeresett pénzt fogyasztásra költi vagy megtakarítja. A megtakarított pénz a bankokba kerül, és ezt a pénzt vehetik kölcsön a vállalkozások. A vállalkozások a hitelt arra használják, hogy eszközöket vásároljanak (azaz beruháznak). Ahhoz, hogy a gazdasági egyensúly kialakuljon, a lakosság megtakarításainak egyeznie kell a beruházásokkal. A megtakarítást elemekre lehet bontani az alábbiak szerint:
Megtakarítás = vállalati megtakarítás + háztartási megtakarítás + kormányzati megtakarítás + a világ többi részének megtakarítása.
A lakossági megtakarítást úgy definiáljuk, hogy a jövedelem és a fogyasztás különbsége, a vállalati megtakarítást hasonló módon definiálhatjuk, azaz:
Vállalati megtakarítás = vállalati nyereség – osztalék
Egy kis helyettesítéssel és átrendezéssel megkapjuk a Kalecki-Levy egyenletet:
Vállalati nyereség = beruházások + osztalékok – háztartások megtakarítása – kormányzati megtakarítás – a világ többi részének megtakarítása
A képlet komponensei:
- Beruházások: Az új tőke létrehozása, és a tőkeállomány-változása.
- Osztalékok: A részvényeseknek kifizetett pénz, amely a nyereség elosztását tükrözi.
- Háztartások megtakarítása: A háztartások jövedelme és fogyasztása közötti többlet.
- A kormányzati megtakarítás: A kormányzati költségvetés többlete vagy hiánya.
- A világ többi részének megtakarítása (RoW néven): A külföldi szereplők nettó megtakarításai, amelyeket a külkereskedelmi mérlegek és egyéb transzferek befolyásolnak.
A fenti képlet tehát azt mutatja, hogy a makrogazdasági szinten megjelenő teljes vállalati nyereség egyenlő a beruházások és az osztalékok összegével, levonva a megtakarításokat. A következő ábrán a fenti képlet szerint látható felbontva az amerikai társaságok profitja (fekete görbe) a GNP, azaz a bruttó nemzeti termék arányában. Piros függőleges vonalakkal jelöltem a társasági adó csökkentésének időpontjait, melyre legutóbb a 2017-ben aláírt törvény alapján 2018-ban került sor. A különböző színekkel jelölt sávok azt mutatják, hogy miből tevődött össze a profit az adott időszakban. Például látható, hogy a vállalati profitok jelentős részét a kormányzati deficit adta 2020-ban.
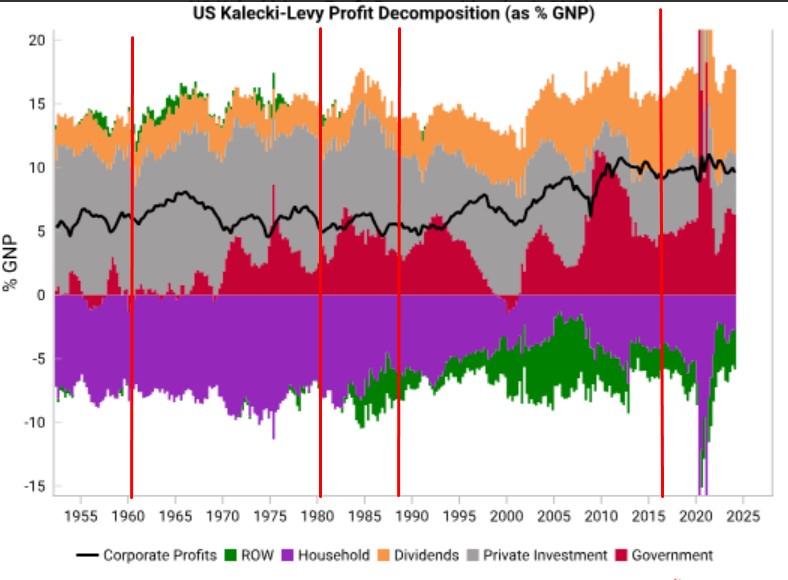
forrás: Kalecki, Levy (2000)
Az adócsökkentés elsődleges hatás az lenne, hogy növelné a vállalati nyereséget, de ez a kormányzati bevételek csökkenését idézné elő, amit valahonnan pótolni kell. Az egyik járható út ebben az esetben a növekvő deficit, növekvő adósság (a megtakarítás ellentéte), a másik elérhető út a költségvetési kiadások csökkentése, hogy a deficit változatlan szinten maradjon. Ez utóbbi esetben azonban a vállalati szektor bevételt veszít, mert a kormány a gazdaságban költötte volna el azt a pénzt, amit megtakarít a deficit változatlan szinten tartásáért. Ez tehát azt jelenti, hogy az adócsökkentésből származó nyereségnövekedést a következő időszakban semlegesíti a kormányzati bevételek csökkenése. Ez elméletileg azt jelenti, hogy a kormányzati megtakarítás és a háztartások megtakarításának változása a meghatározó mozgatóereje a vállalati profitoknak. Nézzük, hogy empirikus bizonyítékok is alátámasztják a fentieket. A következő két ábrán a nettó megtakarítások (a bruttó nemzeti jövedelem arányában) és a kormányzati megtakarítás (GDP arányában) látható. Az adatok forrásai itt és itt érhetők el.

forrás: saját szerkesztés
A folytatásban arra a kérdésre keressük a választ, hogy a kormányzat és a háztartások megtakarításának változása összefüggésbe hozható-e a vállalati profitok változásával. A pontos eredményekhez szükség van arra, hogy az eredeti idősorokat átalakítsuk, ezért a fenti három idősor negyedéves változásának százalékpontos eltéréseire fókuszálunk. Az elvégzett oksági vizsgálatok eredményei:
- A háztartások megtakarításának egy negyedévvel késleltetett változása és a vállalati profitok változása között nincs kimutatható oksági kapcsolat (p=0,896)
- A vállalati profitok egy negyedévvel késleltetett változása és a háztartások megtakarítása között statisztikailag szignifikáns kapcsolat van (p=0,0078, R2=0,046), a vállalati profitok változása okozója a megtakarítások változásának (p=0,0078)
- A kormányzati megtakarítások 1-3 negyedévvel késleltetett változásai és a vállalati profitok között negatív a kapcsolat (statisztikailag szignifikáns), megállapítható az oksági kapcsolat (p=0,0011)
- A vállalati profitok 1-3 negyedévvel késleltetett változásai és a kormányzati megtakarítás változása között is negatív a kapcsolat, és megállapítható az oksági kapcsolat (p<0,0001).
A fentiekből nagyrészt az derülne ki, hogy a kormányzati megtakarítás előző negyedéves változásai hozhatók összefüggésbe a vállalati profitok alakulásával. Az alábbi grafikon szemlélteti a kapcsolatot, azaz a kormányzati megtakarítások megugrása (eladósodás helyett megtakarít az állam) negatívan hat a következő néhány negyedévben a vállalati profitokra.

Összegezve a fentieket nincs arra bizonyíték, hogy a vállalati profitok változásának a fő mozgatórugója az adókulcs lenne. Sokkal erősebb hatása a kormányzati megtakarítás alakulásának. Ennek ellenére az adókulcs és a vállalati profitok között kapcsolat van, mivel a csökkenő adókulcs valóban növekvő vállalati profitot eredményezhet, ha adósságnövekedéssel ellensúlyozza a kormány a kieső bevételeket. A vizsgálat részleteit előadásunkon beszéljük meg, lásd itt.