Haranggörbe, normális eloszlás: Mit jelent a pénzügyek világában?
Cikkünkben a haranggörbe, a normális eloszlás fogalmával ismerkedünk meg. Az a tapasztalatom, hogy a pénzügyekben kevésbé jártas befektetők nehezen tudják értelmezni a valószínűségeket és a kockázatot, pedig ezek ismerete elengedhetetlen a tőzsdei kereskedésben és a befektetési portfólió tervezésében. A következőkben megbeszéljük, mit jelent a haranggörbe, hogyan használhatjuk a normális eloszlást a kockázatok becslésére, és milyen korlátai vannak a tőzsdei alkalmazásának. Témáink:
- Miért van szükség a haranggörbére, normális eloszlásra?
- Mi köze a szórásnak a normális eloszláshoz?
- Mit jelent az eloszlásgörbe?
- Mit jelent a haranggörbe, normális eloszlás?
- Milyen korlátai vannak a normális eloszlásnak a tőzsdén?
Miért van szükség a haranggörbére, normális eloszlásra?
A pénzügyek területén nagyon sokszor átlagokkal dolgozunk. Például egy befektetési eszköz hozamát több év átlaga alapján fejezzük ki. Egy tőzsdestratégia eredményét is sok száz kötés átlagával jellemezhetjük. A közgazdasági kutatásokban szintén gyakran vizsgálunk átlagokat és átlagos összefüggéseket. Az olyan tőzsdei jelenségeket, mint a value-prémium, ugyancsak átlagos hozamkülönbségek segítségével szoktuk bemutatni.
Az átlaggal kapcsolatban azonban van egy probléma. Nem biztos, hogy jól kifejezi a mögötte levő adatsort, így önmagában könnyen megtévesztő lehet. Erre számos példát mutattam egy korábbi bejegyzésben, érdemes ezeket is megnézned, lásd itt. Az átlag értelmezéséhez ezért az adatok szóródását és eloszlását is érdemes megvizsgálni.
Mi köze a szórásnak a normális eloszláshoz?
A szórás nagyon jól használható arra, hogy információt szerezzünk az átlag mögötti adatsorról. A szórással mérhetjük ugyanis, hogy az egyes értékek jellemzően mennyire térnek el az átlagtól. Ha nagy a szórás, akkor az adatsoron belül az értékek jelentősen eltérhetnek az átlagtól. Kisebb szórás esetén az eltérések általában mérsékeltebbek. A szórás kiszámítása valamivel összetettebb művelet, az alábbi képlet szerint végezhető el.

Jelmagyarázat:
- xi = az adatsor egy eleme
- x felülvonással = az adatsor átlaga
- n = az adatsor elemszáma
A számítás során először meghatározzuk, hogy az egyes értékek mennyire térnek el az átlagtól, majd ezeket az eltéréseket négyzetre emeljük. Nézzük meg az alábbi példát, amelyben a teljes adatsor szórását számítjuk ki.
- Adatsor: 1, 4, 5, 8, 10, 10
- Átlag: 6,33
Az átlagtól való eltérések sorban -5,33, -2,33, -1,33, 1,67, 3,67 és 3,67. Az eltérések négyzetét összeadva körülbelül 65,33-at kapunk. Ezt elosztjuk hattal, majd gyököt vonunk, így a szórás 3,30 lesz.
Ha ugyanezt elvégezzük egy módosított adatsoron (1, 10, 4, 8, 10, 50), akkor az átlag 13,83, a szórás pedig 16,50. A jelentős növekedést az 50-es érték okozza, amely sokkal távolabb esik a többi megfigyeléstől. A szórás mértékegysége megegyezik az adatok mértékegységével. Ha például a hozamokat százalékban adjuk meg, akkor a szórást százalékpontban értelmezhetjük.
Fontos látni azt is, hogy egy hat elemből álló adatsor könnyen áttekinthető, a legtöbb pénzügyi vizsgálatban azonban több száz vagy több ezer megfigyeléssel dolgozunk. Ilyenkor a szórás hasznos összefoglaló mutató. A kiszámítására táblázatkezelő programot is használhatunk. Excelben a teljes adatsor szórását a SZÓR.S, a korrigált mintaszórást pedig a SZÓR.M függvény számítja ki. Utóbbi a négyzetes eltérések összegét az elemszám helyett n-1-gyel osztja.
A szórás azonban önmagában még nem mutatja meg, hogyan oszlanak el az értékek. Két adatsornak lehet azonos átlaga és szórása úgy is, hogy az egyikben sokkal gyakoribbak a szélsőséges megfigyelések. Ehhez az adatok teljes eloszlását is érdemes megvizsgálni.
Mit jelent az eloszlásgörbe?
Az adatok eloszlását egy gyakorisági diagrammal, például hisztogrammal szemléltethetjük. Nézzük meg az alábbi grafikont, amely az S&P 500 index napi hozamainak gyakoriságát mutatja a vizsgált történeti időszakban. A grafikon függőleges tengelyén a gyakoriságot, a vízszintes tengelyen a napi hozamokat olvashatjuk le. Jól látszik, hogy a megfigyelések nagy része a nulla körüli hozamoknál összpontosul, és a szélsőséges napi elmozdulások ritkábban fordulnak elő.
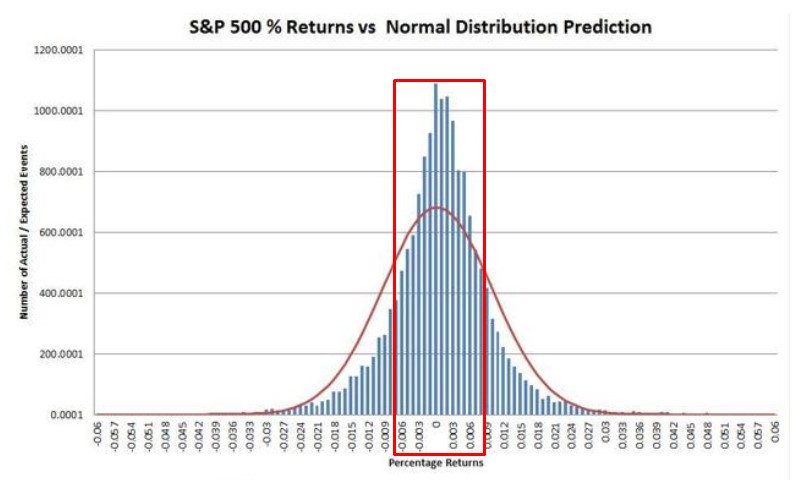
A grafikon a ténylegesen megfigyelt napi hozamok eloszlását mutatja, amelyet egy elméleti normális eloszlással is összehasonlíthatunk. A piros görbe ezt a haranggörbét jelöli. Az ábrán szereplő példában az átlagos napi hozam körülbelül 0,04%. A megfigyelt eloszlás és a ráillesztett normális eloszlás közötti eltérések a kockázatok becslése szempontjából is fontosak.
Mit jelent a haranggörbe, normális eloszlás?
A normális eloszlást gyakran haranggörbének vagy Gauss-féle eloszlásnak is nevezzük. Számos természeti és társadalmi jelenség megfigyelt értékei a haranggörbéhez hasonló eloszlást mutatnak. A normális eloszlás szimmetrikus, a középpontjában az átlag található, az értékek pedig az átlag körül sűrűsödnek. A szórás a görbe szélességét határozza meg. Nagyobb szórás mellett a görbe szélesebb és laposabb, kisebb szórás esetén keskenyebb és magasabb.
Ha feltételezzük, hogy az adatok normális eloszlásúak, akkor az átlag és a szórás ismeretében valószínűségeket is számíthatunk. A normális eloszlás egyik fontos tulajdonsága, hogy:
- Az értékek körülbelül 68,27%-a az átlag körüli egyszeres szórás tartományába esik.
- Az értékek körülbelül 95,45%-a az átlag körüli kétszeres szórás tartományába esik.
- Az értékek körülbelül 99,73%-a az átlag körüli háromszoros szórás tartományába esik.
Az eredeti példánál maradva az S&P 500 index átlagos napi hozama körülbelül 0,04%, a napi hozamok szórása pedig 0,973%. Ha feltételezzük, hogy a napi hozamok normális eloszlásúak, akkor az egyszeres szóráshoz tartozó tartomány -0,933% és +1,013% közé esik. A kétszeres szórás tartománya -1,906% és +1,986%, a háromszoros szórásé pedig -2,879% és +2,959% között húzódik.
A fenti adatokból már konkrét valószínűségeket is kiszámíthatunk. A feltételezett normális eloszlás alapján annak valószínűsége, hogy az S&P 500 index egyetlen napon 1,95%-nál nagyobb veszteséget szenved el, körülbelül 2,04%. Ez hosszú távon átlagosan 49 kereskedési naponta egy ilyen eseményt jelentene. Fontos azonban, hogy ez a normális eloszlásból számított elméleti gyakoriság, a tényleges tőzsdei adatokban ettől eltérő eredményt is kaphatunk.
A normális eloszlás, haranggörbe korlátai
A normális eloszlás segítségével tehát az átlag és a szórás alapján valószínűségeket becsülhetünk. Ehhez azonban azt is feltételeznünk kell, hogy az eloszlás valóban megfelelően írja le a vizsgált hozamokat. Nézzünk erre egy éves hozamokkal kapcsolatos szemléltető példát. Tegyük fel, hogy egy részvénypiaci adatsorban az átlagos éves hozam 10%, az éves hozamok szórása pedig 15%.
Normális eloszlás mellett az éves hozam körülbelül 68,27%-os valószínűséggel -5% és +25% közé, 95,45%-os valószínűséggel pedig -20% és +40% közé esne. A háromszoros szórás tartománya -35% és +55% között húzódna. Ezeket a tartományokat mindig az átlag körül kell meghatározni, így a 10%-os várható hozamot is figyelembe kell venni.
A fenti feltételezések mellett annak elméleti valószínűsége, hogy egy évben 15%-ot meghaladó veszteségünk lesz, körülbelül 4,78%. A 30%-ot meghaladó éves veszteség valószínűsége pedig 0,38%. Ezek az értékek kizárólag a megadott átlagú és szórású normális eloszlásból következnek, és nem tekinthetők a következő évre vonatkozó megbízható előrejelzésnek.
Ahogy a napi hozamokat tartalmazó grafikonon is látható, a tényleges tőzsdei hozamok eloszlása eltérhet a haranggörbétől. A részvénypiaci hozamokra gyakran jellemző, hogy az eloszlás szélein a normális eloszlás alapján vártnál több szélsőséges esemény fordul elő. Ezt vastag szélű eloszlásnak (fat tails) nevezzük. A hozamok eloszlása emellett aszimmetrikus is lehet, és a volatilitás időben változhat. Emiatt a normális eloszlásra épülő kockázatbecslés alulbecsülheti a nagy veszteségek valószínűségét.
A kockázatok vizsgálatakor ezért érdemes a tényleges historikus hozameloszlást is megnézni. Megvizsgálhatjuk például, mekkora veszteségek jellemezték a napi hozamok legrosszabb 1%-át, vagy mekkora az 5%-os alsó percentilishez tartozó veszteség. Az ilyen számítások a Value at Risk (VaR) mutató értelmezéséhez is segítséget nyújtanak. A historikus gyakoriságok ugyanakkor szintén nem garantálják, hogy a jövőben azonos valószínűséggel következnek be a szélsőséges események.
A haranggörbe tehát hasznos kiindulópont a hozamok és a kockázatok megértéséhez. A befektetési döntéseknél azonban fontos megvizsgálni, hogy a normális eloszlás feltételezése mennyire áll összhangban a tényleges adatokkal, mert a legnagyobb veszteségek éppen ott jelentkezhetnek, ahol az egyszerű modell a legpontatlanabb.