Részvény CFD kereskedés: Alapok, átverések, adózás és gyakori kérdések
Cikkünkben a manapság is népszerű CFD kereskedéssel, azon belül elsősorban a részvény CFD termékekkel foglalkozunk. Megbeszéljük a CFD kereskedés alapvető tudnivalóit, a részvény CFD és a valódi részvény közötti eltéréseket, valamint azt is, milyen költségekre és kockázatokra érdemes figyelni. Szó lesz a brókercégek árjegyzéséről, a spreadről, a finanszírozási költségekről, az osztalék kezeléséről, az adózásról és a tőkeáttétel veszélyeiről is. Témáink:
- Mi az a CFD kereskedés?
- Részvény CFD termékek sajátosságai
- Problémák a részvény CFD termékekkel kapcsolatban
- Részvény CFD árazás és a jutalékmentes kereskedés
- Érdekkonfliktusok és félrevezető értékesítési gyakorlatok
- Részvény CFD finanszírozási költségek és swap
- Részvény CFD kereskedés adózási szempontjai
- Részvény CFD és az osztalék
- Részvény CFD kereskedés és a tőkeáttétel
- Könnyű megtanulni a részvény CFD kereskedést?
Mi az a CFD kereskedés?
Kezdjük először az alapvető definícióval. A CFD, azaz contract for difference egy származtatott pénzügyi termék, melynek segítségével a mögöttes termék tényleges birtoklása nélkül köthetünk ügyletet annak árfolyamváltozására. A CFD értéke egy meghatározott mögöttes termékhez kapcsolódik, majd a pozíció zárásakor az árfolyamváltozásból származó különbözet kerül elszámolásra.
Fontos tehát, hogy CFD vásárlásakor nem vásároljuk meg a mögöttes részvényt, indexet, devizát vagy más eszközt. Egy származtatott szerződésünk lesz a szolgáltatóval, amelynek értéke a mögöttes termék árfolyamát követi. Ez jelentős különbség egy hagyományos részvényvásárláshoz képest.
A CFD termék mögötti eszköz gyakorlatilag bármi lehet. Léteznek deviza-, árupiaci-, részvényindex-, részvény- és egyes szolgáltatóknál kriptoeszközökhöz kapcsolódó CFD-k is.
Részvény CFD termékek sajátosságai
A részvény CFD egy olyan kereskedhető származtatott termék, amelynek értéke egy részvény árfolyamához kapcsolódik. A részvény árfolyamának emelkedésére vagy esésére köthetünk ügyletet úgy, hogy közben a részvény nem kerül a birtokunkba. Ebből több fontos sajátosság következik:
- A CFD árfolyama a mögöttes részvény árfolyamához kapcsolódik, a kereskedhető vételi és eladási árakat azonban a CFD-szolgáltató biztosítja.
- A CFD tőzsdén kívüli, azaz OTC szerződés, így a szolgáltató a szerződéses partnerünk.
- A szolgáltató üzleti modelljétől függően az ügyfél pozícióját fedezheti a piacon, részben fedezheti vagy saját könyvén belül is kezelheti.
- A szolgáltató és az ügyfél között bizonyos üzleti modellek esetén érdekkonfliktus alakulhat ki, ezért fontos a szabályozott és átlátható szolgáltató kiválasztása.
- A részvény CFD-k jellemzően tőkeáttételes termékek.
- Napon túli pozícióknál finanszírozási költség merülhet fel, ezért hosszabb tartási idő esetén ezek a költségek jelentőssé válhatnak.
- CFD vásárlásával nem válunk a vállalat részvényesévé, így részvényesi jogokat sem szerzünk.
- A részvényhez kapcsolódó osztalékot a CFD esetében jellemzően pénzügyi korrekcióval számolják el.
- A CFD adózási kezelése függhet a szolgáltatótól, az ügylet jellegétől és attól is, hogy teljesülnek-e az ellenőrzött tőkepiaci ügylet feltételei.
A CFD tehát önmagában egy szabályozott környezetben is széles körben használt pénzügyi derivatíva. A probléma általában abból származik, ha a kereskedő részvényként kezeli, miközben a két termék költségei, jogi tulajdonságai és kockázatai jelentősen eltérnek.
Problémák a részvény CFD termékekkel kapcsolatban
Sajnos azonban a fenti sajátosságok több olyan kockázat forrásai lehetnek, amelyek első látásra nem feltétlenül egyértelműek. A CFD-k esetében ezért nem elég kizárólag azt vizsgálni, hogy milyen irányba mozdulhat el a részvény árfolyama. A spread, a finanszírozási költség, a tőkeáttétel, az árjegyzés módja és a szolgáltató működési modellje egyaránt befolyásolhatja a kereskedés eredményét.
Megfigyelhető az is, hogy sok szolgáltató kifejezetten az egyszerű kereskedést, az alacsony induló tőkeigényt és a jutalékmentességet emeli ki reklámjaiban. Ezek önmagukban még nem jelentenek problémát, de érdemes mögéjük nézni, mert a kereskedés teljes költsége ennél jóval összetettebb.
Részvény CFD árazás és a jutalékmentes kereskedés
A CFD kereskedést kínáló szolgáltatók egy része úgy reklámozza termékeit, hogy jutalékmentesen lehet kereskedni. Ez valóban jelentheti azt, hogy nincs külön felszámított tranzakciós jutalék. Ettől azonban maga a kereskedés még nem lesz költségmentes.
A szolgáltató bevétele származhat többek között a vételi és eladási ár különbségéből, a spreadből, a napon túli finanszírozási díjakból, devizakonverzióból vagy egyéb díjakból. Egyes részvény CFD-knél külön jutalék is előfordulhat. Éppen ezért célszerű mindig a teljes költséget vizsgálni, és nem kizárólag a hirdetésben szereplő jutalékot.
Tegyük fel, hogy IBM CFD-vel kereskedünk, amelynek a szolgáltatónál jegyzett vételi és eladási ára 134,3 és 134,9 dollár. Ugyanebben az időpontban a mögöttes részvény piaci vételi és eladási árszintje például 134,5 és 134,6 dollár körül alakul. Ha a CFD-t szeretnénk megvásárolni, akkor 134,9 dolláros áron tudunk pozíciót nyitni, miközben a mögöttes részvény eladási ára 134,6 dollár.
A különbség ebben a példában részvényenként 30 cent. Ez első látásra kevésnek tűnik, de 100 részvénynek megfelelő pozíció esetén már 30 dolláros különbséget jelent. Természetesen a tényleges spread szolgáltatónként, részvényenként és piaci helyzetenként változik. Nagyobb volatilitás vagy alacsonyabb likviditás mellett a spread is kitágulhat.
Ahogy fentebb beszéltünk róla, ehhez még hozzáadódhat a napon túli pozíció finanszírozási költsége. Rövid ideig tartott ügyleteknél ennek szerepe kisebb lehet, több hetes vagy több hónapos pozíció esetén azonban már érdemes előre kiszámítani a várható költséget.
Érdekkonfliktusok és félrevezető értékesítési gyakorlatok
A CFD piac működésének megértéséhez érdemes tisztában lenni azzal, hogy ezek a termékek tőzsdén kívüli szerződések. A CFD-szolgáltató a szerződéses partnerünk, és ő biztosítja számunkra a kereskedhető árakat is. Ettől még az árjegyzés jellemzően a mögöttes piac áraihoz kapcsolódik, de a CFD kereskedési feltételeit maga a szolgáltató határozza meg.
Az egyes brókercégek üzleti modellje eltérő lehet. A szolgáltató az ügyfél pozícióját továbbfedezheti a piacon, több ügyfél egymással ellentétes pozícióit nettósíthatja, illetve bizonyos kitettséget saját könyvében is tarthat. Emiatt nem helyes automatikusan abból kiindulni, hogy minden ügyfél vesztesége közvetlenül a brókercég nyeresége lesz. Ugyanakkor egyes működési modellekben valódi érdekkonfliktus alakulhat ki, amelyet a szolgáltatónak megfelelően kezelnie kell.
A befektető számára ezért fontosabb kérdés, hogy a szolgáltató melyik országban működik, milyen pénzügyi felügyelet ellenőrzi, hogyan hajtja végre az ügyleteket, milyen árforrást használ, milyen spreadeket és finanszírozási költségeket számít fel, illetve milyen ügyfélvédelmi szabályok vonatkoznak rá.
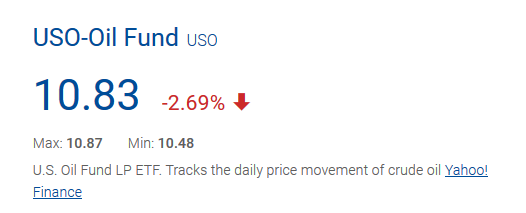
Érdemes arra is figyelni, hogy a szolgáltató pontosan milyen terméket kínál. Egy kereskedési platformon megjelenhet egy részvény vagy ETF neve és árfolyama úgy is, hogy az ügyfél valójában CFD-vel kereskedik. A termék nevéből és a felület megjelenéséből ez nem mindig látható első pillantásra. Az alábbi képen például egy brókercég kereskedési termékei között részvények és ETF-ek jelennek meg.

Itt pedig az egyik elérhető ETF szerepel a szolgáltató terméklistájában. Az USO valóban egy ismert, olajpiachoz kapcsolódó ETF.
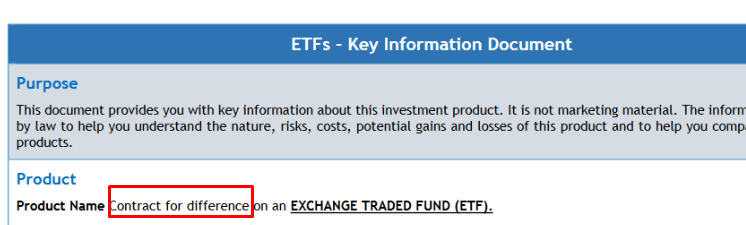
A következő információkból azonban már láthatóvá válhat, hogy a kereskedhető termék valójában ETF CFD.

Ha finanszírozási költséget, margin követelményt, fenntartási letétet és tőkeáttételt látunk feltüntetve, érdemes ellenőrizni, hogy valódi ETF-ről vagy ETF CFD-ről van-e szó. A szolgáltató KID dokumentuma és termékleírása általában egyértelműen meghatározza a pénzügyi eszköz típusát.
További példák a brókercégek értékesítési gyakorlatára és azokra a szempontokra, amelyekre érdemes odafigyelni: Brókercégek 6 értékesítési trükkje: Te is bedőlsz ennek?
Részvény CFD finanszírozási költségek és swap
A CFD kereskedés költségeit több részre bonthatjuk. A leggyakoribb költségtípusok:
- jutalék, ha a szolgáltató külön felszámítja,
- spread,
- napi vagy napon túli finanszírozási költség,
- devizakonverziós és egyéb szolgáltatói díjak.
A származtatott és tőkeáttételes termékek esetében a napon túl tartott pozícióhoz gyakran finanszírozási költség kapcsolódik. A gyakorlatban ezt swapnak, overnight financingnak vagy holding costnak is nevezhetik. A pontos elszámolási mód szolgáltatónként és termékenként eltérhet. Megfigyelhető azonban, hogy a kereskedők számlanyitás előtt gyakran elsősorban a spreadet hasonlítják össze. Egy hosszabb ideig tartott CFD pozíciónál a finanszírozási költség ennél jóval nagyobb jelentőségű lehet.
Az alábbi példa jól mutatja a problémát. Tegyük fel, hogy két szolgáltatónál azonos irányú és azonos méretű pozíciót nyitunk. Az egyik brókernél 1,8 egység a spread, a másiknál 1,7. Első pillantásra a második szolgáltató tűnik olcsóbbnak. Ha azonban az első szolgáltatónál lényegesen kisebb a napi finanszírozási költség, néhány nap alatt megfordulhat az összehasonlítás. A lenti képen egy long irányba megnyitott pozíció spreadjének és az idővel növekvő finanszírozási költségének egy korábbi példája látható.

A példában hiába alacsonyabb kezdetben a kötéshez kapcsolódó spread az egyik szolgáltatónál, a nagyobb napi finanszírozási költség rövid idő alatt eltünteti ezt az előnyt. Minél tovább marad nyitva a pozíció, annál nagyobb lehet a különbség.
Tegyük a fentiekhez hozzá, hogy a finanszírozási feltételek idővel is változhatnak. Emiatt hosszabb időre tervezett CFD pozíciónál érdemes a szolgáltató aktuális kondíciós listáját is ellenőrizni. További részletek: Swap és a brókerek költségei: Mire figyelj forex és CFD kereskedés során?
Részvény CFD kereskedés adózási szempontjai
A CFD kereskedés adózásánál nem célszerű kizárólag abból kiindulni, hogy milyen országban található a brókercég. Magyar magánszemély esetében fontos kérdés, hogy az adott ügylet megfelel-e a személyi jövedelemadóról szóló törvény ellenőrzött tőkepiaci ügyletre vonatkozó feltételeinek.
Az ellenőrzött tőkepiaci ügylet minősítésének több feltétele van. Számít többek között a pénzügyi eszköz jellege, a befektetési szolgáltató jogállása és felügyelete, valamint az is, hogy mely országban működik a szolgáltató. Az elmúlt években ezek a szabályok is változtak, ezért egy régebbi cikk vagy fórumhozzászólás alapján könnyen téves következtetésre juthatunk.
Ha az ügylet ellenőrzött tőkepiaci ügyletnek minősül, az adózás során az adott adóévben lezárt ügyletek nyereségei és veszteségei az erre vonatkozó szabályok szerint vehetők figyelembe. Az adókiegyenlítés szabályai miatt a korábbi évek eredményeinek is lehet jelentőségük.
Sajnos azonban nem minden külföldi szolgáltatónál kötött CFD ügylet kezelése egyforma. Számlanyitás előtt ezért érdemes ellenőrizni, hogy a szolgáltató megfelel-e az ellenőrzött tőkepiaci ügyletre vonatkozó követelményeknek, és milyen igazolást biztosít az éves adóbevallás elkészítéséhez.
Az adószabályok változhatnak, ezért az aktuális bevallás elkészítésekor mindig a hatályos SZJA-szabályokat és a NAV aktuális tájékoztatóit célszerű ellenőrizni. A témával korábban részletesebben is foglalkoztunk:
- Forex és CFD adózás, adóbevallás elkészítése
- Tőzsde adózás, tőzsdei nyereség, jövedelem utáni adóbevallás
Részvény CFD és az osztalék
A CFD kereskedés során nem válunk a társaság részvényesévé, ezért jogi értelemben nem ugyanúgy kapunk osztalékot, mint egy részvénytulajdonos. A szolgáltatók azonban a részvény osztalékfizetéséhez kapcsolódó árfolyamhatást jellemzően pénzügyi korrekcióval számolják el a CFD pozíción.
Ennek megértéséhez érdemes áttekinteni a részvények osztalékfizetéséhez kapcsolódó fontosabb időpontokat:
- Declaration date: a társaság ekkor jelenti be az osztalékot és az ahhoz kapcsolódó fontosabb időpontokat.
- Ex-dividend date: ettől a naptól az új részvényvásárló már nem jogosult a meghirdetett osztalékra.
- Record date: a társaság nyilvántartása alapján ehhez az időponthoz kapcsolódik az osztalékra jogosult részvényesek meghatározása.
- Payment date: az osztalék kifizetésének időpontja.
A CFD esetében a helyzet annyiban eltér, hogy nincs mögötte részvényesi tulajdonjogunk. Ha a megfelelő időpontban long CFD pozícióval rendelkezünk, a szolgáltató jellemzően az osztalékhoz kapcsolódó pénzügyi jóváírást végez. Short pozíciónál ennek ellenkezője történhet, és a számlán terhelés jelenhet meg.
A pontos jóváírás vagy terhelés mértéke, időpontja és adózási kezelése szolgáltatónként eltérhet. Emiatt célszerű a bróker vállalati eseményekre és dividend adjustmentre vonatkozó szabályait is elolvasni.
Ez azért lényeges, mert az osztalékszelvény levágásakor a részvény árfolyama elméletileg az osztalék összegével csökken. Első pillantásra ezért úgy tűnhet, hogy az ex-dividend nap környékén nyitott short pozícióval egyszerűen kihasználható ez az árfolyamesés. A CFD szolgáltató azonban a short pozícióhoz kapcsolódó osztalékkorrekciót is elszámolja, ezért ebből önmagában nem keletkezik kockázatmentes profit. A részvény CFD osztalékfizetésével és az adózási szempontokkal részletesebben itt foglalkoztunk: CFD kereskedés és az osztalék
Részvény CFD kereskedés és a tőkeáttétel
Ahogy fentebb beszéltünk róla, a CFD-k egyik legfontosabb sajátossága a tőkeáttétel. Ez azt jelenti, hogy a megnyitott pozíció teljes értékét nem szükséges saját tőkéből biztosítanunk. A kereskedő csak a pozíció értékének egy meghatározott részét helyezi el fedezetként, azaz marginként.
Nézzünk egy egyszerű példát. Tegyük fel, hogy egy Apple részvény árfolyama 180 dollár, és 10 darab részvényt szeretnénk vásárolni. Hagyományos részvényvásárlás esetén a pozíció értéke 1800 dollár, ezért ennek finanszírozásához 1800 dollárra van szükségünk.
Ha ugyanezt részvény CFD formájában kereskedjük, a lakossági ügyfelekre vonatkozó 5:1 maximális tőkeáttétel mellett a szükséges kezdeti fedezet a pozíció értékének 20 százaléka. Az 1800 dolláros kitettséghez így 360 dollár kezdeti margin szükséges.
Ez első látásra vonzó lehet, hiszen lényegesen kevesebb tőkét kell a pozícióhoz lekötni. A tőkeáttétel azonban a veszteséget ugyanúgy felnagyítja, mint a nyereséget. Ha valaki a kisebb marginigényt arra használja, hogy sokszorosára növelje a teljes piaci kitettségét, már egy viszonylag kisebb árfolyammozgás is jelentős veszteséget okozhat.
Tegyük fel például, hogy 1800 dollár rendelkezésre álló tőke mellett a befektető nem 10, hanem 50 darab részvénynek megfelelő CFD pozíciót vesz fel. A teljes kitettsége ebben az esetben már 9000 dollár. A részvény 5 százalékos esése körülbelül 450 dolláros veszteséget okozna, ami az eredeti 1800 dolláros számlaérték 25 százalékának felel meg.
Éppen ezért félrevezető kizárólag úgy tekinteni a tőkeáttételre, mint olyan eszközre, amelynek segítségével kevesebb pénzből nagyobb pozíciót nyithatunk. A valódi kockázatot a teljes piaci kitettség jelenti.
Az Európai Unióban a lakossági ügyfeleknek kínált CFD-kre évek óta tőkeáttételi korlátozások vonatkoznak. A maximális tőkeáttétel a mögöttes termék típusától függ:
- 30:1 a jelentős devizapárokra,
- 20:1 a nem jelentős devizapárokra, az aranyra és a jelentősebb részvényindexekre,
- 10:1 az aranyon kívüli árupiaci termékekre és a nem jelentős részvényindexekre,
- 5:1 az egyedi részvényekre és más referenciaértékekre,
- 2:1 a kriptoeszközökhöz kapcsolódó CFD-kre.
A szabályozás azonban nem áll meg a tőkeáttétel korlátozásánál. Lakossági ügyfelek esetében margin close-out szabály is működik. Ha a CFD számlán rendelkezésre álló fedezet az előírt szint alá csökken, a szolgáltatónak egy vagy több nyitott pozíciót le kell zárnia. Emellett negatív egyenleg elleni védelem is vonatkozik a lakossági CFD számlákra. Ennek célja, hogy szélsőséges piaci mozgás esetén a CFD kereskedésből eredő veszteség ne haladhassa meg a CFD számlán erre a kereskedésre rendelkezésre bocsátott összeget.
A szolgáltatóknak szabványosított kockázati figyelmeztetést is közzé kell tenniük, amelyben azt is feltüntetik, hogy az adott szolgáltatónál a lakossági CFD számlák mekkora része veszít pénzt. Ez egy fontos adat, mert jól mutatja, hogy a tőkeáttételes kereskedés a gyakorlatban jóval nehezebb annál, mint amit egy egyszerű kereskedési felület alapján gondolnánk. További részletek: Mi az a tőkeáttét, tőkeáttétel? Mire jó? Melyek a veszélyei, előnyei?
Könnyű megtanulni a részvény CFD kereskedést?
Gyakori kérdés a tőzsdei kereskedők körében, hogy érdemes-e részvény CFD termékekkel kereskedni. Erre nincs minden befektetőre érvényes egyszerű válasz. A CFD rövid távú kereskedésnél több praktikus előnnyel rendelkezhet. Könnyen nyitható long és short pozíció, viszonylag kis tőkével is létrehozható nagyobb kitettség, és számos piacon egyetlen kereskedési platformról lehet pozíciót felvenni.
Sajnos azonban ugyanezek a tulajdonságok jelentik a legnagyobb veszélyt is. A könnyen elérhető tőkeáttétel gyorsan túlzott pozíciómérethez vezethet, a gyakori kereskedés növeli a tranzakciós költségeket, a hosszabb tartási idő alatt pedig a finanszírozási költségek is halmozódhatnak.
A CFD-nél ezért nemcsak az a kérdés, hogy helyesen találjuk-e el a részvény következő árfolyammozgását. Ugyanilyen fontos a pozíció mérete, a tőkeáttétel, a spread, a finanszírozás, a stop szintje, valamint az is, hogy mekkora veszteséget vagyunk hajlandók egyetlen ügyleten vállalni.
Megfigyelhető az is, hogy a lakossági CFD kereskedők jelentős része veszteséges. Az uniós szabályozás éppen ezért írja elő, hogy a szolgáltatók saját kockázati figyelmeztetésükben közöljék a veszteséges lakossági számlák arányát. Már önmagában ezt az adatot is érdemes megnézni számlanyitás előtt.
A szolgáltató kiválasztása szintén fontos. Ellenőrizzük, hogy melyik pénzügyi felügyelet engedélyével működik, milyen befektetővédelmi rendszer vonatkozik rá, hogyan kezeli az ügyfélpénzeket, milyen végrehajtási politikát alkalmaz, illetve mennyibe kerül a kereskedés teljes költsége. Ebben az alábbi összefoglaló is segítséget nyújthat: 21 dolog, amit vizsgálj meg brókercég választás előtt
Rövid távú kereskedésben tehát lehet létjogosultsága a részvény CFD-knek. Közép- és hosszú távú részvénybefektetésnél viszont érdemes számításba venni, hogy a valódi részvény tartása általában nem jár folyamatos CFD finanszírozási költséggel, és részvényesként tulajdonosi jogokat is szerzünk. Minél hosszabb a tervezett tartási idő, annál fontosabbá válhat ez a különbség.