
Hogyan hatnak a háborúk a tőzsdére? – 100 év és 435 konfliktus adatai
Cikkünkben azt vizsgáljuk meg, hogyan hatnak a háborúk és a nemzetközi politikai krízisek a részvénypiacokra. Áttekintjük az elmúlt 100 év 435 nemzetközi krízisét, amelyek között számos fegyveres konfliktussá váló eseményt találunk. Megnézzük, hogyan reagáltak a globális és az érintett országok részvénypiacai ezekre az eseményekre, mely részvények és iparágak teljesítettek jobban a háborúk idején, valamint azt is, hogyan alakult a magyar részvénypiac teljesítménye a geopolitikai krízisek után.Témáink:
- Az elmúlt 100 évben átlagosan 2-3 havonta kezdődött egy nemzetközi krízis
- Mi történt a világ tőzsdéin a 435 nemzetközi krízis alatt?
- Mi történik a konfliktusban érintett ország részvénypiacával?
- Mire számíthatunk a tőzsdén háborúk és konfliktusok alatt, illetve után?
- Hogyan teljesítettek a hadiipari részvények háborúk alatt?
- Hogyan reagált ezekre az eseményekre a magyar részvénypiac?
Alapvetően két ellentétes véleménnyel találkozhatunk a téma kapcsán. Az egyik álláspont szerint háborúk és konfliktusok idején jobb távol maradni a tőzsdéktől, mert ilyenkor nő a befektetők félelme, romlik a hangulat és esnek a részvényárak. A másik oldalon az ismert tőzsdei mondást találjuk, az „All wars feed bulls” kifejezést, amely arra utal, hogy a háborús konfliktusok egyes vállalatoknak és iparágaknak kedvezhetnek. A növekvő állami kiadások és hadiipari megrendelések emelhetik bizonyos vállalatok bevételeit és profitját, ez azonban nem jelenti azt, hogy a teljes részvénypiac is kedvezően reagál a háborúkra.
A háború és a részvénypiac kapcsolata azért is aktuális kérdés, mert időről időre újabb geopolitikai konfliktusok jelennek meg. Az elmúlt évek példái között találjuk az észak-koreai rakétakísérleteket, az amerikai-iráni feszültség kiéleződését, illetve az orosz-ukrán háborút.
Az elmúlt 100 évben átlagosan 2-3 havonta kezdődött egy nemzetközi krízis
Az 1918-2020 közötti időszakot áttekintve összesen 435 nemzetközi krízist azonosítottak. Ez azt jelenti, hogy átlagosan 2-3 havonta kezdődött egy újabb nemzetközi krízis. Ezek jelentős része erőszakmentesen, háború nélkül ért véget, számos esetben azonban helyi fegyveres konfliktus alakult ki, máskor pedig több országot érintő háborúvá szélesedtek az események.
Bár a háborús eseményeket sok szempontból vizsgálták az elmúlt évtizedekben, részvénypiaci összefüggéseikkel kapcsolatban jóval kisebb szakirodalom áll rendelkezésre. A nagy mintás vizsgálatok alapján ugyanakkor a nemzetközi krízisekhez kapcsolódó kockázat a részvényárakban is megjelenik. A piacok tehát reagálnak a geopolitikai bizonytalanság növekedésére és a konfliktusok súlyosbodására.
Az alábbi ábra a nemzetközi krízisek időbeli alakulását szemlélteti. A vizsgált időszakban mindössze 118 olyan hónap volt, amikor egyetlen nemzetközi krízis sem volt folyamatban. A leghosszabb ilyen időszak 20 hónapig tartott 1929 és 1931 között. A 435 krízis földrajzi megoszlása:
- 110 Afrikához,
- 101 Ázsiához,
- 82 a Közel-Kelethez,
- 92 Európához,
- 50 az amerikai kontinenshez volt köthető.
A 435 konfliktusból 181 fegyveres összecsapásokkal járt, és 99 olyan krízis volt, amelyben valamely nagyhatalom is szerepet játszott.

forrás: saját szerkesztés
Mi történt a világ tőzsdéin a 435 krízis alatt?
A vizsgálatok szerint a nemzetközi krízisek kirobbanása kedvezőtlenül hatott a globális részvénypiacokra. A krízisek kezdetéhez kapcsolódó átlagos havi részvénypiaci hatás körülbelül -0,33 százalékpont volt. Viszonyításként a globális részvénypiac hosszú távú átlagos havi hozama körülbelül 0,5% volt.
A 435 eset alapján a legerősebb negatív reakció rendszerint a krízis kezdetén jelentkezett. A konfliktus fennállása alatt az átlagos hozamok alacsonyabbak maradtak, majd a lezárás közeledtével javult a részvénypiaci teljesítmény. Az alábbi táblázat a krízisek kezdetén, a konfliktusok alatt és azok lezárásakor megfigyelt átlagos havi hozamokat mutatja.

Forrás: War, Peace and Stock Markets
A konfliktusok a részvénypiac volatilitását is növelték. A vizsgálat szerint a volatilitás a krízisek kezdetekor átlagosan 1,4 százalékponttal emelkedett, majd a konfliktus lezárásakor körülbelül 1,2 százalékponttal csökkent. Ezeket az időszakokat tehát alacsonyabb hozamok és nagyobb árfolyamkilengések jellemezték.
A részletesebb eredmények azt is megmutatták, hogy a piac reakciója erősebb volt, amikor területi fenyegetés állt a konfliktus hátterében, nagy emberi és gazdasági veszteségek kockázata merült fel, vagy egy ország, illetve terület fennmaradása került veszélybe. Szintén nagyobb részvénypiaci reakciót figyeltek meg azokban az esetekben, amikor valamely nagyhatalom is részt vett a konfliktusban, illetve amikor a politikai krízis fegyveres összecsapássá alakult. Az adatok alapján a súlyosabb krízisek rendszerint nagyobb negatív részvénypiaci reakcióval jártak.
A konfliktusok időszakán belül jól elkülöníthető szakaszokat figyelhetünk meg. A negatív reakció általában a krízis kezdetén a legerősebb, míg a pozitív piaci reakciók a konfliktus végéhez közeledve gyakoribbá válnak. Eddig globálisan vizsgáltuk a részvénypiacokat, a következőkben azt nézzük meg, mi történik azoknak az országoknak a tőzsdéin, amelyek közvetlenül érintettek a konfliktusban.
Mi történik a konfliktusban érintett ország részvénypiacával?
A konfliktusban közvetlenül érintett országok tőzsdéin a globális átlagnál jóval erősebb negatív reakció figyelhető meg. A részvénypiac átlagosan közel 2%-os veszteséget szenvedett el a konfliktus kezdetekor, majd a krízis további időszakában is gyenge teljesítményt mutatott. Az árfolyam-visszaesésből a piac a krízis végére általában csak részben épült fel.
Az alábbi ábrák 16 ország részvénypiacának eredményeit mutatják, valamint az összes vizsgált eset átlagát. Az első ábra azokat az eseteket szemlélteti, amikor az adott ország közvetlenül nem vett részt a konfliktusban. Ebben a helyzetben a részvénypiaci reakció mérsékeltebb volt. A konfliktus kezdetekor az átlagos havi hozam -0,39%, a konfliktus időszakában gyakorlatilag nulla, 0,01%, a lezáráskor pedig enyhén pozitív, körülbelül 0,25%-os hozam figyelhető meg. Viszonyításként a globális részvénypiac átlagos havi hozama ebben az időszakban körülbelül 0,5% volt.

forrás: saját szerkesztés
A következő ábra azokat az eseteket mutatja, amikor az adott ország közvetlenül érintett volt a konfliktusban. Ilyenkor a részvénypiac reakciója lényegesen erősebb. A konfliktus kezdetén az átlagos havi hozam -1,96%, a konfliktus időszaka alatt -1,06%, míg a konfliktus lezárásakor már pozitív, átlagosan 0,5%-os hozam figyelhető meg.

forrás: saját szerkesztés
Azokban az országokban, amelyek közvetlenül nem érintettek a krízisben, jellemzően a konfliktus kezdetén figyelhető meg a legerősebb negatív hatás, míg a későbbi hónapokban jóval kisebb az eltérés. A közvetlenül érintett országok esetében ezzel szemben a gyenge teljesítmény a konfliktus további időszakában is fennmaradhat.
A tanulmány szerzőinek modellbecslése szerint egy-egy nemzetközi válság átlagosan mintegy 280 milliárd dollárral csökkentheti a globális részvénypiaci vagyont. Becslésük szerint a válságmentes években a részvénypiaci befektetők akár 1400 milliárd dollárral nagyobb vagyont is felhalmozhatnának. Ezek az összegek modellalapú becslések, ezért elsősorban a konfliktusok lehetséges gazdasági nagyságrendjét szemléltetik.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik és mi nem a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Mire számíthatunk a tőzsdén háborúk és konfliktusok alatt, illetve után?
Az eddigi eredmények alapján a nemzetközi krízisek kezdetén általában romlik a részvénypiaci teljesítmény, de az egyes konfliktusokra adott reakciók között nagy különbségek lehetnek. A piac szempontjából fontos, hogy egy esemény mennyire váratlan, milyen súlyos gazdasági következményekkel járhat, mely országokat érinti, és milyen gyorsan változnak a konfliktus lezárásával kapcsolatos várakozások.
Ezt jól szemlélteti Gerald Schneider és Vera E. Troeger War and the World Economy: Stock Market Reactions to International Conflicts című tanulmánya. A szerzők az 1990 és 2000 közötti időszak fegyveres konfliktusainak hatását vizsgálták a francia, a brit és az amerikai részvénypiacon. Ebben az időszakban több jelentős geopolitikai esemény történt, köztük az öbölháború és a jugoszláv háborúk. A vizsgálat a CAC, az FTSE és a Dow Jones index reakcióira terjedt ki. Az alábbi táblázatban a + és - jelek a részvénypiaci reakciók irányát mutatják.

A táblázat második fele:

forrás: Schneider, Troeger
A vizsgált 60 eset alapján a meglepetésszerű konfliktusok rövid távon többnyire negatív reakciót váltottak ki a tőzsdéken. Ezzel szemben a váratlan pozitív fejlemények, például a diplomáciai megállapodás esélyének növekedése, rendszerint kedvező piaci reakcióval jártak. A szerzők eredményei egybevágnak Li és Sacko 2002-es vizsgálatával, amely szerint a váratlan konfliktusok és az ezekhez kapcsolódó bizonytalanság erősebben zavarják meg a kereskedést, mint a széles körben előre látott események.
A részvénypiacok tehát gyakrabban reagálnak negatívan a fegyveres konfliktusok és háborúk kitörésére, ugyanakkor időnként jelentős árfolyam-emelkedés, úgynevezett „war rally” is megfigyelhető. A fegyveres konfliktusokhoz rendszerint nagyobb árfolyamkilengések társulnak, mint a diplomáciai rendezéshez kapcsolódó eseményekhez. Ez megnehezíti a rövid távú kereskedési döntéseket, hiszen a piac gyorsan reagálhat az újabb katonai és politikai fejleményekre.
A háborúhoz kapcsolódó jelentős árfolyam-emelkedés általában azokban az országokban és iparágakban jelenhet meg, amelyek gazdaságát kevésbé érinti közvetlenül a konfliktus, vagy amelyek vállalatai profitálhatnak a növekvő katonai és állami kiadásokból.
Kik járhatnak jól a háborúval?
A negatív átlaghozamok mögött természetesen találunk olyan tőzsdei társaságokat is, amelyek részvényei jól teljesítenek ezekben az időszakokban. A hadiipar az egyik leggyakrabban említett példa. Az iparág számos nagyvállalata az Egyesült Államokban működik, és az amerikai cégek meghatározó szerepet töltenek be a globális fegyverpiacon. Ezeket a társaságokat jellemzően az Aerospace & Defense iparágban találjuk. A vállalatok áttekintéséhez használható a finviz.com részvényszűrője.
Az amerikai hadiipar szerkezete az elmúlt évtizedekben jelentősen átalakult. Az 1950-es évektől kezdve több száz társaság dolgozott együtt az Egyesült Államok hadseregével, majd az iparág fokozatos koncentrációja következett. A nagyobb vállalatok száma 1993-ra 37-re csökkent, a következő évtizedekben pedig további felvásárlások és összeolvadások történtek. Az alábbi ábra ezt a koncentrációs folyamatot szemlélteti.

Hogyan teljesítettek a hadiipari részvények háborúk alatt?
Az alábbi táblázat öt nagy hadiipari vállalat részvényeinek hozamadatait mutatja az iraki háború, az Operation Iraqi Freedom, valamint az afganisztáni háború, az Operation Enduring Freedom időszakában. Az iraki háború alatt az amerikai tőzsdeindex évesített hozama körülbelül 4% volt. Ezzel szemben az öt vizsgált vállalat részvényeiből kialakított, egyenlő súlyozású portfólió évesített hozama 11,3%-ot ért el. Mind az öt részvény felülteljesítette az indexet.
A hozam-kockázat alapú összehasonlítás is hasonló képet mutatott. Az átlagos Sharpe-ráták alapján az öt részvény és az egyenlő súlyozású portfólió az alkalmazott kockázati mutatóval korrigálva is jobb teljesítményt mutatott, mint a szélesebb részvénypiaci index. Ez arra utal, hogy a megfigyelt felülteljesítés a kockázattal korrigált hozamok összehasonlításában is fennmaradt.

forrás: War Profiteering Comparing Military-Industry Stock
Az afganisztáni háború alatt hasonló eredményeket figyelhetünk meg. Az egyenlő súlyozású hadiipari portfólió évesített hozama 9,4% volt, míg az S&P 500 évesített hozama 2,9%-ot ért el. A portfólió Sharpe-rátája 0,244, az S&P 500 mutatója pedig 0,142 volt.
Érdemes volt a múltban részvényt vásárolni háborúk során?
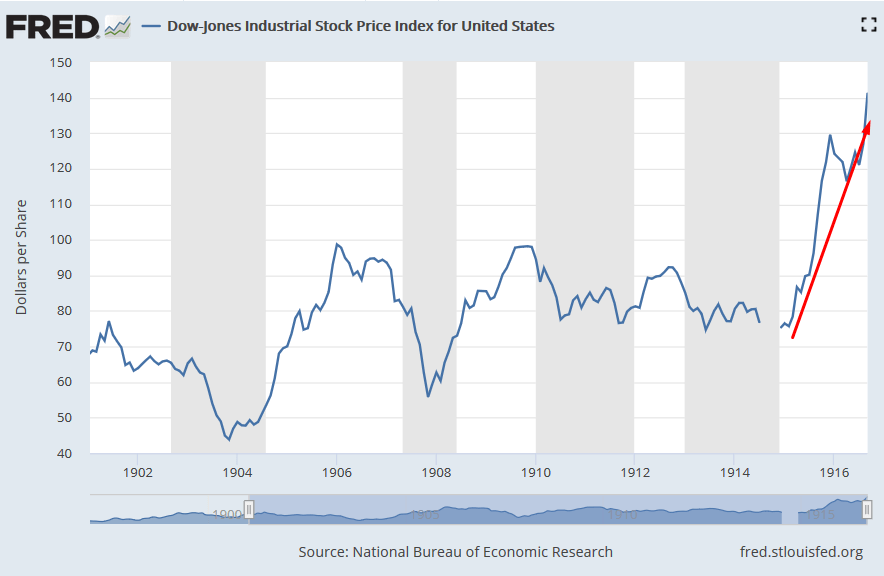
A hosszabb történelmi példák jól mutatják, mennyire eltérően reagálhatnak a részvénypiacok az egyes háborúkra. Az első világháború idején például az amerikai tőzsdét négy hónapra bezárták. Az újranyitás után a Dow Jones Industrial Stock Price index az akkori 75 pontos szintről mintegy másfél év alatt 141 pontra emelkedett, ami körülbelül 88%-os növekedést jelentett.
forrás: Fred
Ebben az időszakban az Egyesült Államok még nem vett részt közvetlenül a háborúban. Az ország 1917 tavaszán lépett hadba, miközben már az 1916 novemberében tartott elnökválasztás is növelte a piaci bizonytalanságot. 1916 novemberétől 1917 decemberéig az amerikai részvénypiac jelentősen visszaesett, a Dow Jones index mintegy 40%-ot veszített értékéből. Tartósabb emelkedés csak a háború lezárását követően kezdődött.
A második világháború kitörésekor szintén jelentős volatilitást tapasztalhattunk az amerikai tőzsdén. A Dow Jones index 127 és 157 pont közötti tartományban mozgott, ami körülbelül 20%-os kilengést jelentett. Bár a háború kitörését követően kezdetben emelkedett az amerikai piac, a következő hónapokban oldalazás, majd árfolyamesés következett. A Pearl Harbor elleni támadás már nem okozott akkora azonnali visszaesést, ezt követően azonban az amerikai részvényárak 1942-ig tovább csökkentek.

Érdemes a második világháborút a német részvénypiac szemszögéből is megvizsgálni. Barton Biggs Wealth, War and Wisdom című könyvének alábbi grafikonja a német részvénypiac háború alatti és háború utáni alakulását mutatja. A tőzsdét évekre bezárták, majd az újranyitáskor az index mintegy 80%-os visszaesést szenvedett el. A japán részvénypiacon hasonló folyamatok játszódtak le. A jelentős zuhanást a következő években fokozatos korrekció követte.

A vietnámi háború egy elhúzódó, két évtizedig tartó fegyveres konfliktus volt 1955 és 1975 között. Az Egyesült Államok közvetlen katonai részvétele főként az 1965-1973 közötti időszakra koncentrálódott. 1964 nyarán, a Tonkin-öbölben történt incidenseket követően jelentősen megnőtt az amerikai katonai szerepvállalás. A második, állítólagos támadás körülményei később vitatottá váltak.
A grafikonon jól látható, hogy ebben az időszakban jelentős volatilitás alakult ki, majd a részvényárak csökkenni kezdtek. Az elhúzódó háború alatt hosszabb oldalazó időszak következett, és éveken keresztül nem alakult ki tartós tőzsdei emelkedés. A háború finanszírozása egyre nagyobb költségeket emésztett fel, miközben az Egyesült Államok költségvetési hiánya is növekedett. Az amerikai gazdaság 1973 és 1975 között recesszióba került, amelynek hatása szintén megfigyelhető a grafikonon.

Hogyan reagált ezekre az eseményekre a magyar részvénypiac?
A magyar részvénypiac reakcióját a nemzetközi krízisekkel kapcsolatban 1991-től tudjuk vizsgálni, mivel a BUX index erre az időszakra áll rendelkezésre. A vizsgált időszakban összesen 108 nemzetközi krízist azonosítottunk. Ezeket használtuk fel az eseményablak-elemzésben a rövid távú piaci reakciók vizsgálatához.
Az elemzésben az eseményeket követő BUX-index alakulását az eseményt megelőző 120 kereskedési nap átlagos árfolyamszintjéhez viszonyítottuk. Az alábbi BUX-átlag görbe ezért azt mutatja, hogy a magyar részvénypiac a vizsgált geopolitikai krízisek után átlagosan milyen mértékben tért el a megelőző időszak jellemző árfolyamszintjétől.
Az eredmények alapján a rövid távú reakció átlagosan negatív volt. A geopolitikai események növelhetik a bizonytalanságot és a befektetők kockázatkerülését, ami lefelé irányuló nyomást gyakorolhat a részvényárakra. A magyar piacon az eseményeket követő negatív elmozdulás az alkalmazott nemzetközi összehasonlításokban is jól látható volt.
A BUX reakcióját az MSCI Emerging Markets, az S&P 500, a lengyel WIG20 és a cseh PX index alakulásával is összevetettük. A vizsgált események átlagában a magyar részvénypiac nagyobb és hosszabban fennmaradó negatív elmozdulást mutatott. Ez arra utal, hogy a magyar piac érzékenyebben reagálhat egyes külső geopolitikai sokkokra, bár az egyedi események között jelentős különbségek figyelhetők meg.

forrás: saját szerkesztés
Vizsgálatunk azt is megmutatta, hogy a háborús jellegű konfliktusokat erősebb és tartósabb negatív árfolyamreakció követte, mint a politikai, diplomáciai vagy alacsony intenzitású konfliktusokat. Az utóbbi események után a részvényárak jellemzően gyorsabban korrigáltak, és a kezdeti hatás néhány kereskedési napon belül mérséklődött.
A konfliktus földrajzi elhelyezkedése szintén kapcsolatban állt a piaci reakció nagyságával. Az európai eseményeket átlagosan nagyobb negatív BUX-elmozdulás követte, mint az Európán kívüli, földrajzilag távolabbi kríziseket. Az eredmények alapján a részvénypiaci reakció csúcspontja sok esetben nem közvetlenül az esemény napján következett be. A negatív hatás késleltetve is jelentkezhetett, és több kereskedési napon keresztül épült be az árfolyamokba.
Összegzés
A történelmi adatok alapján a háborúk és nemzetközi politikai krízisek nem adnak egyszerű szabályt arra, hogy egy befektetőnek mikor kell részvényt vásárolnia vagy eladnia. Az átlagos eredmények ugyanakkor jól mutatják, hogy a konfliktusok kirobbanását rövid távon gyakran gyengébb részvénypiaci teljesítmény és nagyobb volatilitás kíséri.
A piaci reakció nagysága jelentősen függ attól, mennyire váratlan és súlyos az adott esemény. Fontos az is, hogy mely országokat érinti közvetlenül a konfliktus, mekkora gazdasági következményekkel járhat, részt vesz-e benne valamely nagyhatalom, és mennyire válik valószínűvé a konfliktus további eszkalációja. A közvetlenül érintett országok részvénypiacain az átlagos veszteség jóval nagyobb volt, mint a konfliktusban részt nem vevő országokban.
Az időzítés szintén fontos. A legerősebb negatív reakció általában a krízis kezdetén figyelhető meg. A konfliktus fennállása alatt az átlagos hozamok gyengébbek maradhatnak, a lezáráshoz közeledve pedig gyakran javul a piaci teljesítmény. A váratlan katonai fejlemények rendszerint erősebb reakciót váltanak ki, míg a diplomáciai rendezés valószínűségének növekedésére a piac kedvezően reagálhat.
Az egyes ágazatok teljesítménye jelentősen eltérhet a teljes részvénypiacétól. A hadiipari vállalatok több történelmi háborús időszakban felülteljesítették a szélesebb piacot, ami összefügghet a katonai kiadások és állami megrendelések növekedésével. Ez azonban nem jelenti azt, hogy minden háborús időszak automatikusan kedvező lenne ezeknek a részvényeknek.
A magyar részvénypiac vizsgálata arra utal, hogy a geopolitikai kríziseket átlagosan negatív BUX-reakció követte, és a háborús jellegű, illetve földrajzilag közelebbi eseményekhez erősebb elmozdulások kapcsolódtak. Az eredmények azt is mutatják, hogy a piaci reakció több kereskedési napon keresztül épülhet be az árfolyamokba.
A hosszabb történelmi adatsorok alapján ezért a háború ténye önmagában kevés információt ad a következő hetek vagy hónapok részvénypiaci teljesítményéről. Sokkal fontosabb az esemény váratlansága, súlyossága, földrajzi elhelyezkedése, gazdasági következménye és az, hogy a piac mit árazott már be a konfliktus kirobbanása előtt.
A cikkben bemutatott elemzések történeti és tudományos célokat szolgálnak, és nem minősülnek befektetési tanácsadásnak vagy befektetési ajánlásnak.