
Szigorodó hitelkondíciók alacsony gazdasági növekedéshez és hozamokhoz vezet?
A szigorodó finanszírozási, hitelezési kondíciók megbízható előrejelzői a gazdasági folyamatoknak, a gazdasági növekedés alakulásának. A témával kapcsolatban áttekintjük a rendelkezésre álló vizsgálatokat, és kitérek egy néhány hónappal ezelőtt megjelent tanulmányra, mely a szigorodó hitelezési kondíciók és a részvénypiaci hozamok alakulása közötti kapcsolatot kutatta. Témáink:
- Mit jelent a szigorodó finanszírozás, hitelezési kondíció?
- A szigorodó hitelezési kondíciók és az alacsony gazdasági növekedés
- A hitelpiaci kondíciók és a részvénypiaci hozamok
- A legújabb részvénypiaci vizsgálatok
- A hitelpiaci kondíciók előrejelző képessége csökkent? (2025)
Mit jelent a szigorodó finanszírozás, hitelezési kondíció?
A szigorodó finanszírozás, hitelezési kondíció a gyakorlatban azt jelenti, hogy a bankok több, szigorúbb feltételhez kötve nyújtanak hitelt. Ennek következménye, hogy egyre nehezebb hitelhez jutni, és ez együtt a jövőre nézve kisebb hitelkihelyezést jelez előre a mutató. Múltbeli megfigyelések azt igazolják, hogy bizonytalan gazdasági időszakokban, a monetáris kondíciók változása (pl. kamatemelés), vagy esetenként különböző törvényi változások eredményezik a hitelkondíciók szigorodását.
Elméletileg tehát arra számítunk, hogy a szigorodó finanszírozási kondíciók előre jelzik a gazdaságban kihelyezett hitel mennyiségét, mely előre jelzi a jövőbeni gazdasági kibocsátást. A reálgazdasági folyamatok pedig hatást gyakorolnak a befektetési eszközök piacára, például az ingatlan- és részvénypiacra. A jelenlegi helyzetben pedig azért aktuális a téma, mert az elmúlt évben egyre inkább szigorodtak a hitelezési kondíciók szerte a világban. Az Egyesült Államok esetében a Fed negyedévente teszi közzé a bankok körében végzett felmérését Senior Loan Officer Opinion Survey on Bank Lending Practices cím alatt. A részletes jelentés mellett több különböző grafikont (itt találod) is láthatunk a hitelkondíciók változásáról, és ahogy az alábbi grafikonon megfigyelhető, 2021 óta szigorodó finanszírozási kondíciókat tapasztalunk, azaz egyre több bank számol be arról, hogy a hitelhez jutás feltételei nehezedtek.

A fent felvázolt elmélet logikus (szigorodó kondíciók – alacsony növekedés), és gyakran találkozhatunk ezekkel az összefüggésekkel a gazdasági médiában (például itt). A következő bekezdésben megnézzük, hogy a gyakorlati megfigyelések alátámasztják-e az elméletet.
A szigorodó hitelezési kondíciók és az alacsony gazdasági növekedés
A témával kapcsolatos első vizsgálatot Listening to Loan Officers: The Impact of Commercial Credit Standards on Lending and Output cím alatt találjuk. Az 1967-1998 közötti kutatás két időszakra bontva erősíti meg a fentieket, azaz a hitelezési kondíciók változása (standards t-1 sorokban) és a gazdasági növekedés (reál GDP-ben mérve) között negatív a kapcsolat. A növekvő korrelációs együtthatók (R2) pedig azt jelzik, hogy további tényezőkkel (Fed kamatok változása, kötvényspread) még jobban növekszik a megbízhatósága, a magyarázó ereje a vizsgált összefüggéseknek. Az alábbi táblázatban tehát 1 és 5 százalékos szignifikancia szint melletti statisztikailag szignifikáns bizonyítékot látunk arra, hogy a finanszírozási kondíciók romlása és a következő negyedév gazdasági növekedése között negatív a kapcsolat.

forrás: Listening to Loan Officers: The Impact of Commercial Credit..
A fentieket későbbi vizsgálat megerősítik, lásd:
- The Credit Cycle and the Business Cycle: New Findings Using the Loan Officer Opinion Survey
- The Predictive Power of the Senior Loan Officer Survey: Do Lending Officers Know Anything Special?
A fenti vizsgálatok a Fed Senior Loan Officer Opinion Survey on Bank Lending Practices felmérésén alapultak. Látható a fentiekből, hogy a gazdasági növekedés előrejelzésében hasznos mutató lehet a Fed Senior Loan Officer Opinion Survey, de a részvénypiaci hozamok előrejelzésében nem biztos, hogy ennyire hasznosnak bizonyulnak.
A hitelpiaci kondíciók és a részvénypiaci hozamok
A témával kapcsolatos első, átfogó vizsgálatot Credit Conditions and Stock Return Predictability cím alatt találjuk. A tanulmányban 1967-2013 közötti időszakot dolgozták fel, de az 1983-1990 közötti időszak itt is (előző vizsgálatokban is), hiányzik az adatokból, mert a felmérés nem készült ebben az időszakban, lásd alábbi képen.

forrás: Credit Conditions and Stock Return Predictability
Az alábbi táblázatban látható a regresszió eredménye 1990-2013 közötti időszakon. Ebből kiderül, hogy a hitelezési kondíciók és a részvénypiaci hozamok között negatív a kapcsolat. A t-statistic sor jelzi, hogy statisztikailag szignifikáns a vizsgálat, és az R2 mutatja, hogy kismértékű magyarázó ereje van a tényezőnek a részvénypiaci hozamok vonatkozásában.

forrás: Credit Conditions and Stock Return Predictability
A következő táblázat pedig azt mutatja, hogy maximum 1-2 negyedéves időtávon ad némi magyarázatot a tőzsdei hozamok alakulására a hitelezési kondíciók szigorodása.
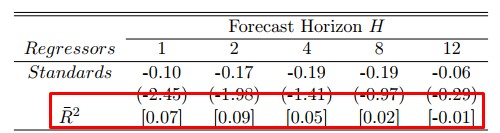
forrás: Credit Conditions and Stock Return Predictability
A legújabb részvénypiaci vizsgálatok
Végül megemlítenék egy 2023-as vizsgálatot, melynek eredményeit az alábbi táblázat foglalja össze. A teljes időszakon (model 1 oszlop 1990-2022) és különböző kisebb időszakokra bontva is negatív kapcsolatot látunk, viszont statisztikailag szignifikáns eredmény csak a model 1-2 és model 5 esetében van. Ebből a model 1 (teljes időszak) és a model 5 (2000-2010) időszakán vizsgálva csak 10 százalékos szignifikancia szint mellett beszélhetünk statisztikailag szignifikáns eredményről. Az utolsó időszakra az együttható 0 közeli ráadásul statisztikailag szignifikáns eredményt sem tudunk kimutatni, ami könnyel lehet, hogy a 2012-es, előzőekben részletezett vizsgálat következménye, azaz a piac szereplők 2013-ban megtudták, hogy a hitelpiaci kondíciók szigorodása előrejelzi a részvénypiaci hozamokat, beépítették kereskedési stratégiájukba, így az összefüggés előrejelző szerepe megszűnik, mert az új információ napok alatt beépül a részvények árfolyamába.

forrás: Profitable Timing of the Stock Market..
A regressziós vizsgálatok sikertelensége késztette arra a szerzőket, hogy egy másik irányból is megvizsgálják a kérdést. Ennek lényege, hogy egy hipotetikus long-only és egy long-short stratégiát is kialakítottak. Ezekben a stratégiákban a megjelenő Senior Loan Officer Opinion Survey változása alapján képeztek portfóliókat, és ahogy az alábbi grafikonon látható, felülteljesítést tudtak elérni.
Nemcsak abszolút hozamban, hanem egységnyi kockázatra vetítve is sikerült a passzív befektetést felülteljesíteni. Ez utóbbinak a sharpe-rátája 0,5, míg a fenti stratégiáknak 1,9 lett. A stratégiának az volt a célja, hogy elméletileg bizonyítsák a hitelkondíciók szigorodása továbbra is hasznos előrejelzője a részvénypiaci hozamok változásának.

forrás: Profitable Timing of the Stock Market..
Összegezve a fentieket, a hitelezési, finanszírozási kondíciók szigorodása alacsonyabb gazdasági aktivitást jelez előre, és arra is vannak bizonyítékok, hogy a következő 1-2 negyedév részvénypiaci hozamaira is hatást gyakorolnak. Hangsúlyoznám, hogy a gazdasági aktivitás csökkenése nem egyenlő a recesszióval, a recesszió nem egyenlő a gazdasági válsággal. Ráadásul a részvénypiaci hozamok és a recesszió kapcsolata is időtávfüggő. Az Egyesült Államok adatai 1947-2022 között azt mutatják, hogy amíg a recesszió bejelentését követő hónapokban valóban alacsonyabbak az átlaghozamok, de az 1 éves átlaghozam (recesszió kezdetétől számolva) már pozitív, a három éves részvénypiaci átlaghozam pedig már megegyezik egy véletlenszerűen megnyitott 3 éves részvénypiaci befektetés átlaghozamával.

Forrás: Dimensional
A hitelpiaci kondíciók előrejelző képessége csökkent? (2025)
A folytatásban saját vizsgálatom eredményeit mutatom be, melyben a hitelkondíciók változását mint előrejelző indikátort használjuk a részvénypiaci hozamok és gazdasági növekedés előrejelzésére. Az elemzésben1990-2024 közötti időszakon vizsgáljuk a Fed Net Percentage of Domestic Banks Tightening Standards név alatti indikátorát (lásd it ), melyet az alábbi grafikon szemléltet, továbbiakban “Hitelkond” néven.
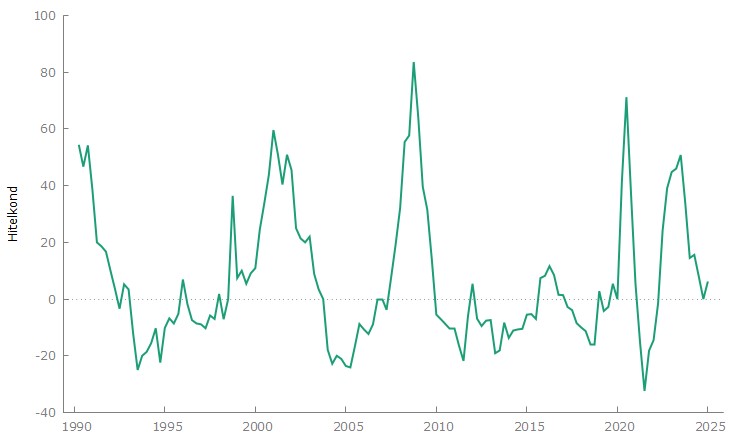
forrás: saját szerkesztés
Mivel a Hitelkond indikátor negyedévente jelenik meg, így ezzel összhangban az S&P500 index hozamait is negyedéves bontásban vizsgáljuk, lásd alábbi kép alapján.
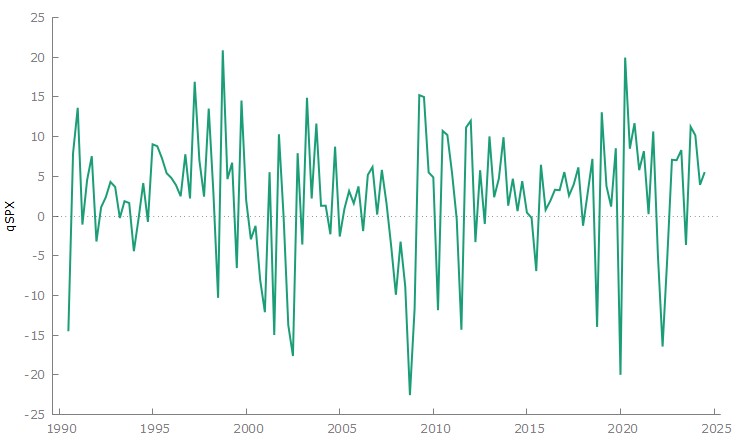
forrás: saját szerkesztés
A fentiekkel összhangban a reál GDP változás évesített mutatója szintén a vizsgálandó változók közé tartozik, lásd következő grafikonon.

forrás: saját szerkesztés
Mivel a koronavírus okozta válság jelentős kilengést okozott a GDP-ben és a részvénypiaci hozamokban, ezért először az 1990-2020 közötti időszakot tanulmányozzuk. Az alábbi képen látható keresztkorrelációs elemzés arról árulkodik, hogy a hitelkondíciók szigorodása (magas értéke) és a részvénypiaci hozamok között negatív a kapcsolat, és a hitelkondíciók 1-2 negyedévvel korábbi értékei és az aktuális részvénypiaci hozam között is kimutatható a negatív kapcsolat.

forrás: saját szerkesztés
Hasonlóan negatív irányt, de lényegesen erősebb hatást látunk, ha a reál GDP-változást vizsgáljuk, azaz a hitelkondíciók szigorodása 1-3 negyedévvel megelőzi a GPD változását.

forrás: saját szerkesztés
Az alábbi grafikon szemlélteti a statisztikailag szignifikáns negatív kapcsolatot az egy negyedévvel korábbi hitelkondíciók és a reál GDP között.

forrás: saját szerkesztés
A negatív kapcsolat kimutatható akkor is, ha nem a hitelkondíciók szintjét, hanem a negyedéves változást vizsgáljuk. A nagyobb pozitív irányú változás alacsonyabb GPD-vel és részvénypiaci hozamokkal jár együtt. A fentiek tehát arról árulkodnak, hogy a hitelkondíciók változása összefüggésbe van a jövőbeli gazdasági teljesítménnyel és a részvénypiaci hozamokkal. Ugyanakkor a 2020 utáni időszakon a kapcsolat eltűnik, és ha a teljes mintát vizsgáljuk (1990-2024), akkor a hitelkondíciók korábbi változásai és a részvénypiaci hozamok között bár van negatív kapcsolat, de nem szignifikáns.

forrás: saját szerkesztés
Ugyanez figyelhető meg a reál GDP változás esetén is lásd alábbi képen.

forrás: saját szerkesztés
A fentiek mellett ún. helyi projekcióval (módszertan Jordà, Òscar (2005)) kimutattam az impulzusválaszokat. Az alábbi grafikon a hitelkondíciók 1 százalékponttal történő növekedésének a részvénypiacra gyakorolt hatását mutatja. Itt a 2. negyedévnél a pontbecslés konfidenciaintervalluma nulla alá kerül, azaz statisztikailag szignifikáns negatív hatást látunk.

forrás: saját szerkesztés
A reál GDP esetén a változást követő 2-3 negyedévben figyelhető meg a negatív hatás statisztikailag szignifikánsan 1990-2019 közötti időszakon.

forrás: saját szerkesztés
Ha a vizsgálatot kibővítjük a 2020 utáni időszakkal, akkor a részvénypiaci vizsgálatnál a konfidencia intervallum tartalmazza a nullát, tehát statisztikailag nem igazolható a negatív kapcsolat, lásd alábbi képen.

forrás: saját szerkesztés
A reál GDP esetén a 2. negyedévnél továbbra is szignifikáns negatív kapcsolatot láthatunk.

forrás: saját szerkesztés
Összegezve a fentieket. Az elmúlt 5 év jelentősen csökkentette a hitelkondíciók változása és a jövőbeli reál GDP és a részvénypiaci hozamok közötti negatív kapcsolat erősségét. A fentiektől függetlenül a hitelkondíciók szigorodása a gyengülő gazdasági növekedéssel és az alacsonyabb részvénypiaci hozamokkal kapcsolható össze.