A recessziós kockázat (Anxious index) megbízható előrejelző a részvénypiacon?
A Federal Reserve negyedévente teszi közzé a Survey of Professional Forecasters (SPF) felmérését, amelyben gazdasági elemzők széles körét kérdezik meg a makrogazdasági kilátásokról. A válaszok alapján számítják ki az ún. Anxious Indexet, amely a recesszió bekövetkezésének valószínűségét mutatja a következő negyedévre vonatkozóan. Cikkünkben megvizsgáljuk, hogy ez az indikátor mennyire használható a jövőbeli gazdasági változások (GDP) és a részvénypiaci hozamok (S&P500 index) előrejelzésére. Témáink:
- Mit mutat az Anxious Index?
- Az Anxious index és a gazdasági növekedés, recesszió kapcsolata
- Az Anxious index és a részvénypiaci hozamok
Mit mutat az Anxious Index?
Az ún. anxious index, mely a Philadelphiai Fed SPF (Suvey os Professional Forecasters) felmérés része, az akadémikus közgazdászok és a legnagyobb társaságok pénzügyi vezetőinek anonim módon történő megkérdezésén alapul. A megkérdezett személyek köre megtalálható a Fed honlapján (lásd itt), és a gazdasági várakozásokkal kapcsolatban több kérdés mellett arra a kérdésre is válaszolnak a megkérdezettek, hogy mekkora a valószínűsége a jövőbeli recessziónak. Az anxious index a fenti kérdés során megadott recessziós valószínűség átlagát szemlélteti, így a recesszióra vonatkozó hangulatindikátorként értelmezhető. Az alábbi képen láthatjuk, a recesszió valószínűségének változását. Az adatok előretekintők, azaz a fenti grafikonon levő utolsó adat (36%) augusztus 15-én lett közzétéve, de a tárgyév negyedik negyedévére vonatkozik (az időszak vége december 31). Az ábrán a szürke sávok a recesszió bekövetkezését jelzik.

Forrás: Fed
Az Anxious index és a gazdasági növekedés, recesszió kapcsolata
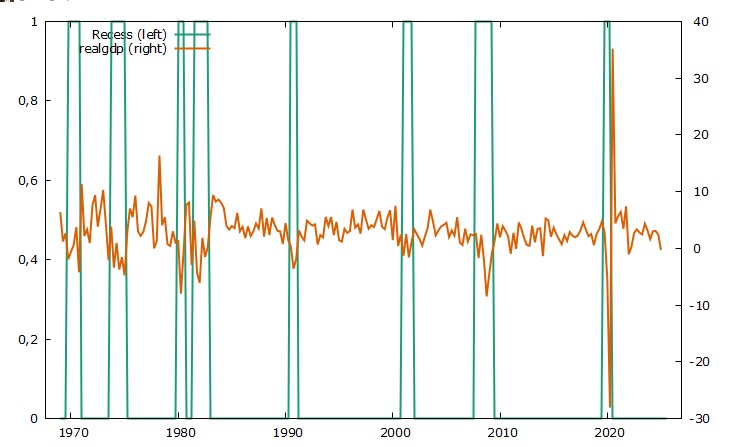
A vizsgálat ezen részében 1969-2025 közötti időszakon vetem össze az anxious index recessziós valószínűségét a ténylegesen bekövetkező recessziókkal, illetve a gazdasági teljesítménnyel, melyet a reál GDP negyedéve változásával mérek. Az alábbi grafikonon sárga színnel a reál GDP, zöld színnel a recessziók bekövetkezési idejét látjuk.
Forrás: saját szerkesztés
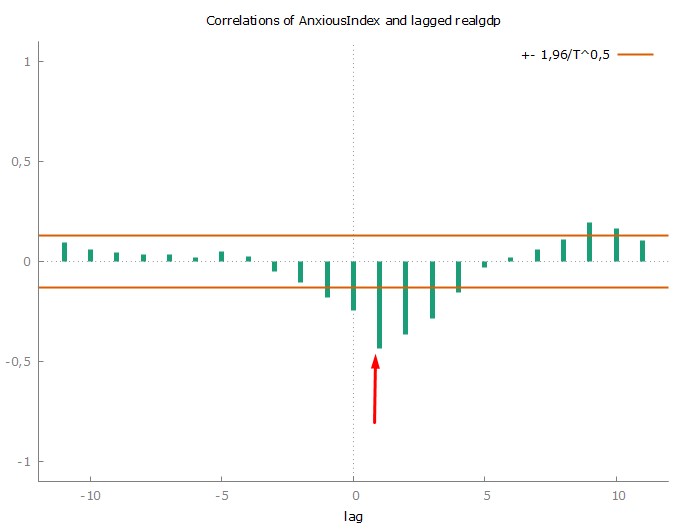
A GDP változásra vonatkozó keresztkorrelációs elemzés negatív kapcsolatról árulkodik, azaz a recessziós kockázatok növekedésével a következő negyedévi GDP alacsonyabb (nulla pontban). Mivel az indexet a jövőre vonatkozóan teszik közzé ezért a nulla pont tényleges előrejelzés, és az 1-es vezetett érték (augusztusban közzétett valószínűséget vetjük össze az októberben közzétett GDP adattal) tekinthető az egyidejű adatközlésnek, ahol még erősebb a negatív kapcsolat.
Forrás: saját szerkesztés
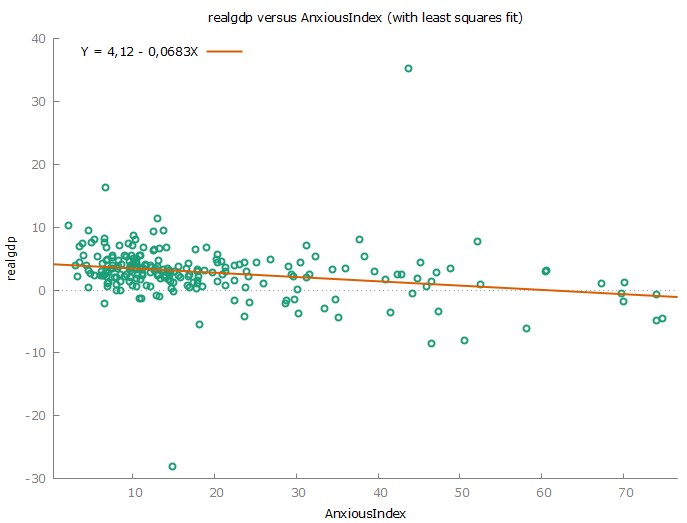
A következő kép a fenti grafikon 0 pontjában vizsgálja az eseteket. Itt azt láthatjuk, hogy a növekvő anxious index érték alacsonyabb következő negyedéves GDP változással jár együtt, de a lineáris regresszió nem tud jelentős magyarázatot adni a jövőbeli változásra (6% a magyarázóerő).
Forrás: saját szerkesztés
A következő képen az 1-es pontban vizsgált esetek láthatók. Ez azt jelenti, hogy az augusztusban közzétett valószínűségi adatot vetjük össze az októberben közzétett GDP adattal. Itt a negatív kapcsolat jobban megfigyelhető, a magyarázóerő 18 százalékra növekszik.

Forrás: saját szerkesztés
A vizsgálatot a recessziók előrejezésére fókuszálva folytatom, mivel elsődlegesen ez a célja a mutatónak. Az alábbi táblázat összefoglalja a vizsgálatok eredményét, melyet a recesszió tényleges bekövetkezése és az anxious index időbeli késleltetésével, vezetésével értünk el. A vizsgálatban az adatokat 1-3 negyedévvel késleltettem (-1, -2, -3). Ezek azt jelzik, hogy a korábbi negyedévek indikátorértékei összefüggésbe hozhatók a jövőbeli recesszióval. A nullás változó a közzététel időpontjára értendő, azaz augusztus 15-én megérkezik az előrejelzés, majd december 31-ig bezárólag megnézzük a recesszió bekövetkezett-e. Az 1-2 vezetett érték esetében az adatokat nem késleltetjük, hanem előre toljuk vezetjük.
|
Változó |
McFadden R² |
p-érték |
Pontosság |
Recesszió? |
|
AnxiousIndex(2) |
0,33 |
<0,0001 |
88% |
17/37=46% |
|
AnxiousIndex(1) |
0,44 |
<0,0001 |
90% |
21/37=56% |
|
AnxiousIndex (0) |
0,266 |
<0,0001 |
86% |
13/37 = 35% |
|
AnxiousIndex(-1) |
0,129 |
<0,0001 |
83% |
4/37=10.8% |
|
AnxiousIndex(-2) |
0,063 |
0,0003 |
82% |
2/37=5.4% |
|
AnxiousIndex(-3) |
0,019 |
0,0454 |
84% |
0/37= 0% |
A táblázat eredményei arról árulkodnak, hogy az anxious index és a recessziók között statisztikailag szignifikáns kapcsolat van, mely pozitív, azaz az anxious index értékének növekedése növeli a recesszió bekövetkezési valószínűségét.
A bináris modell úgy készült, hogy a valószínűségi küszöb 50%, azaz a modell által számított recessziós valószínűség értéke eléri az 50%-ot, akkor jelzést ad a recesszióra. Ha a változással egy időben vizsgáljuk (tehát augusztus 15-én közzéteszik, a negyedik negyedévre), akkor a pontosság az összes esetre 86%, de ebben benne vannak a “nincs recesszió” esetei is, ha pedig csak a recesszióra fókuszálunk, akkor a múltbeli 37 negyedévnyi recesszióból 13-at tudott előrejelezni a modell (35%). A következő kép mutatja az összefüggést az anxious index és a recesszió valószínűsége között. A modell azt mutatja, hogy az 50%-os valószínűség (y-tengelyen) már az anxious index 44%-os értékénél (x-tengely) bekövetkezik.

Forrás: saját szerkesztés
A következő két grafikon pedig a tényleges recessziókat (felső kép) és az előrejelzett recessziókat (alsó kép) mutatja. Ezen az alsó képen tehát minden jelzést figyelembe veszünk, ha a modell számított valószínűsége eléri az 50%-ot, ami hozzávetőlegesen az anxious index 45%-os értékénél következik be.

Forrás: saját szerkesztés
Az Anxious index és a részvénypiaci hozamok
A következő táblázat a fentiekhez hasonló, valószínűségi modell eredményeit mutatja, ahol azt vizsgáljuk, hogy az anxious index képes-e az alacsony jövőbeli részvénypiaci hozamokat előrejelezni. Az alacsony részvénypiaci hozam itt az S&P500 index negyedéves hozamainak alsó kvartilisét jelenti, melynek határértéke -2,14%. Tehát az anxious index értéke és a következő negyedév -2,14% alatti hozama között van-e kapcsolat?
Az eredményeket összefoglaló táblázat arról árulkodik, hogy a késleltetett értékek, és a változással egy időben mért eredmények nem adnak magyarázatot a jövőbeli alacsony hozamra (p-értékek alapján nincs szignifikáns kapcsolat). Tehát az augusztus 15-én közzétett Anxious index (AnxiousIndex(0) változó) nem árul el semmit a december 31-el bezáródó részvénypiaci negyedéves hozamról. Az AnxiousIndex(1) index például azt az esetet jelzi, amikor augusztusban közzéteszik a negyedik negyedévre vonatkozó recessziós valószínűséget. Tehát egy augusztusi adatot vetünk össze a részvénypiaci december 31-ei állapotával. Itt kimutatható statisztikailag szignifikáns kapcsolat, azaz a növekvő indexérték növeli annak a valószínűségét, hogy alacsonyabb (-2,14% alatti) hozam alakul ki. Ugyanakkor a múltban 55 ilyen alacsony hozamú negyedév volt, melyből ezzel a modellel 2 db-ot lehetett előrejelezeni.
|
Változó |
McFadden R² |
p-érték |
Pontosság |
Alacsony hozam? |
|
AnxiousIndex(3) |
0,091 |
<0,0001 |
78% |
12/55 = 22% |
|
AnxiousIndex(2) |
0,098 |
<0,0001 |
76% |
11/55 = 20% |
|
AnxiousIndex(1) |
0,021 |
0,0205 |
76% |
2/55 = 4% |
|
AnxiousIndex(0) |
0,006 |
0,1973 |
75% |
0% |
|
AnxiousIndex(-1) |
0,002 |
0,5082 |
75% |
0% |
|
AnxiousIndex(-2) |
0,001 |
0,5737 |
76% |
0% |
|
AnxiousIndex(-3) |
0,004 |
0,3258 |
76% |
0% |
Összegezve a fentieket. Azt láthatjuk, hogy az anxious indexben kifejeződő befektetői hangulat, recessziós félelem összefüggésbe hozható a jövőbeli gazdasági teljesítménnyel, a recessziók bekövetkezési valószínűségével, de a részvénypiaci hozamok előrejelzésére kevésbé alkalmas az indikátor.