Parabolic SAR indikátor: Mennyire megbízható? Érdemes használni?
A Parabolic SAR a technikai elemzés egyik ismert trendkövető indikátora. Az árfolyamgrafikonon megjelenő pontok a trend irányának és egy lehetséges követőstop-szintnek a követését segítik. A használata egyszerűnek tűnhet, de az indikátor gyakran vált irányt oldalazó piacon, és a jelzései önmagukban nem bizonyítják, hogy a következő ügylet nyereséges lesz.
Cikkünkben bemutatjuk a Parabolic SAR működését, a beállítások hatását, a belépési és kilépési jelzéseket, majd a témában közzétett visszatesztelések eredményeit is áttekintjük. Arra keressük a választ, milyen feladatokra lehet hasznos az indikátor, és milyen korlátokkal kell számolni.
- Mit mérnek a technikai indikátorok, és hová tartozik a Parabolic SAR?
- Hogyan számítjuk a SAR értékét?
- Mit változtat a gyorsítási tényező?
- Hogyan használható követőstopként és belépési jelzésként?
- Mit mutatnak a visszatesztelések?
- Mire érdemes figyelni a gyakorlati alkalmazáskor?
Hogyan igazodj el a technikai indikátorok között?
A kereskedési platformokon több száz indikátor érhető el, de sok közülük ugyanazokból az árfolyam- és forgalmi adatokból dolgozik. A trendkövető indikátorok, például a mozgóátlagok vagy az MACD, a tartós árfolyammozgásokat próbálják követni. Az RSI és a stochastic az árfolyammozgás lendületét vizsgálja, az ATR a mozgás nagyságát méri, a forgalmi indikátorok pedig a kereskedési volumenből számítanak mutatókat.
A csoportok nem teljesen különülnek el, és több indikátor egyidejű figyelése sem feltétlenül ad több független információt. Ha két mutató lényegében ugyanarra az árfolyammozgásra reagál, az egyező jelzésük önmagában nem jelent két független megerősítést. A Parabolic SAR elsősorban trendkövető, ugyanakkor az általa kijelölt pontokat sok kereskedő a kilépés és a stop elhelyezésének támogatására használja.
Hogyan működik a Parabolic SAR?
A Parabolic SAR J. Welles Wilder nevéhez fűződik, aki a New Concepts in Technical Trading Systems című, 1978-ban megjelent könyvében ismertette az indikátort. Wilder az RSI, az ATR és a Directional Movement System kidolgozásában is meghatározó szerepet játszott. A SAR rövidítés a Stop and Reverse kifejezésből származik. Az elnevezés olyan rendszerre utal, amelyben a jelzés a korábbi pozíció lezárását és akár az ellenkező irányú pozíció megnyitását is kiválthatja.
A grafikonon a SAR pontjai emelkedő trendben jellemzően az árfolyam alatt, csökkenő trendben az árfolyam felett helyezkednek el. A pontok folyamatosan közelíthetnek az árfolyamhoz, ezért a módszer egyre szorosabb kilépési szintet adhat egy tartós trend során.

A számítás fő elemei
A Parabolic SAR számításához három adat szükséges:
- Előző SAR: a megelőző időszakra kiszámított indikátorérték.
- Extreme Point (EP): emelkedő trendben az aktuális trend során elért legmagasabb ár, csökkenő trendben a legalacsonyabb ár.
- Acceleration Factor (AF): gyorsítási tényező, amely meghatározza, milyen ütemben közelítsen a SAR az extrém ponthoz.
Az alapvető rekurzív összefüggés mindkét trendirányban azonos:
SARt = SARt-1 + AFt-1 × (EPt-1 - SARt-1).
Emelkedő trendben az EP a legmagasabb elért ár, csökkenő trendben a legalacsonyabb ár. Ezért a zárójelben szereplő különbség iránya automatikusan változik. Csökkenő trendben nem kell külön mínuszjelet tenni a képletbe. Ez a korábbi leírás egyik fontos javítása.
A teljes algoritmus további szabályokat is alkalmaz. Emelkedő trendben a SAR általában nem kerülhet a két előző periódus minimuma fölé, csökkenő trendben pedig a két előző periódus maximuma alá. Ha az árfolyam átlépi a fordulóhoz tartozó SAR-szintet, az indikátor irányt vált, az EP és az AF pedig az új trendnek megfelelően újraindul. A pontos végrehajtás platformonként kisebb eltéréseket mutathat, például a fordulópontok kezelése miatt.
Mit jelent a gyorsítási tényező?
A gyakori alapbeállítás szerint az AF kezdőértéke 0,02, új extrém pont kialakulásakor 0,02-del növekszik, maximális értéke pedig 0,20. A gyorsítási tényező tehát csökkenő trendben is növekedhet, ha újabb mélypont alakul ki. Ha nem jön létre új csúcs vagy mélypont az aktuális trend irányában, az AF rendszerint változatlan marad.
Az alábbi grafikonon a gyorsítási tényező lépésköze 0,02 helyett 0,04. A SAR így gyorsabban közelíthet az árfolyamhoz, és korábban válthat irányt. Ez ugyan hamarabb jelezheti egy trend megtörését, de több rövid életű, téves fordulót is eredményezhet.

Hasonló hatása lehet a maximálisan megengedett AF emelésének. Nem lehet azonban általánosan kijelenteni, hogy az érzékenyebb beállítás jobb. Az eredmény függ az adott instrumentumtól, az időtávtól, a trendek hosszától és a tranzakciós költségektől is. Utólag mindig találhatunk vonzó beállításokat, ezek későbbi teljesítménye viszont bizonytalan.
A Parabolic SAR használata követőstopként
A Parabolic SAR egyik legkézenfekvőbb felhasználása a már megnyitott pozíció követése. Ha más szabály alapján vételi pozíciót nyitottunk, a SAR pontjai támpontot adhatnak a stop fokozatos emeléséhez. Short pozíciónál ugyanez fordított irányban működhet.


Fontos, hogy az indikátor grafikonon látható pontja nem azonos a brókernél ténylegesen elhelyezett stop megbízással. Ha követőstopként kívánjuk alkalmazni, a megbízást a kereskedési rendszer szabályai szerint kell kezelni. A stop megbízás ráadásul nem garantálja a pontos teljesülési árat, mert gyors mozgásnál vagy árfolyamrés esetén csúszás következhet be.
A SAR követőstopként való használata külön kérdés attól, hogy jó belépési jelzést ad-e. Egy kilépési szabály értékét az egész kereskedési stratégia eredményén, kockázatán és költségein keresztül érdemes vizsgálni.
Milyen belépési jelzéseket ad?
A Parabolic SAR irányváltását sokan belépési jelzésként értelmezik. Amikor a pontok az árfolyam fölül az árfolyam alá kerülnek, vételi jelzésként kezelhetik a váltást. Amikor a pontok az árfolyam alól az árfolyam fölé kerülnek, eladási vagy short jelzés keletkezhet.


A grafikonokon látványos, jól eltalált fordulók is megfigyelhetők, de ezek nem bizonyítják a stratégia nyereségességét. A SAR múltbeli árakból számított, késleltetve reagáló indikátor. Egy oldalazó, gyakran irányt váltó piacon rövid idő alatt több olyan jelzés is megjelenhet, amelyet hamar ellenkező irányú váltás követ. Ilyenkor a gyakori pozíciónyitás és -zárás a spread és a jutalék miatt még kedvezőtlenebb eredményt adhat.

Ezért a kiválasztott, sikeres példák helyett következetesen alkalmazott szabályokkal végzett, hosszabb időszakot és eltérő piaci környezeteket lefedő visszatesztelésekre van szükség.
Mennyire megbízható a Parabolic SAR? Mit mutatnak a kutatások?
A Parabolic SAR megbízhatóságát nem lehet egyetlen találati aránnyal jellemezni. A kérdés az, hogy pontosan milyen kereskedési szabályt vizsgálunk, melyik piacon, milyen időtávon, milyen költségek mellett, és mihez hasonlítjuk az eredményt. Egy magas nyerési arány mellett is lehet veszteséges a stratégia, és alacsonyabb találati arány mellett is elérhető nyereség, ha a nyereséges és veszteséges ügyletek mérete megfelelően alakul.
Az indikátorral kapcsolatban léteznek olyan vizsgálatok, amelyek a gyorsítási tényező módosításával próbálnak jobb eredményt elérni. Ilyen Seog Chae és Soo Young Shin A Study on the Automatic Adjustment of the Parabolic SAR by Using the Fuzzy Logic című munkája is. Az optimalizált paraméterek kedvezőbb mintabeli eredménye azonban önmagában még nem bizonyítja, hogy a módszer új adatokon is felülteljesít. Ehhez elkülönített tesztidőszakra, robusztussági vizsgálatokra és a kereskedési költségek figyelembevételére van szükség.
A korábbi cikkben szereplő rövid időtávú visszatesztelési ábra az alábbi hivatkozáson található. Az ábra pontos módszertana és a költségek kezelése nem állapítható meg belőle, ezért önálló bizonyítékként nem használható.
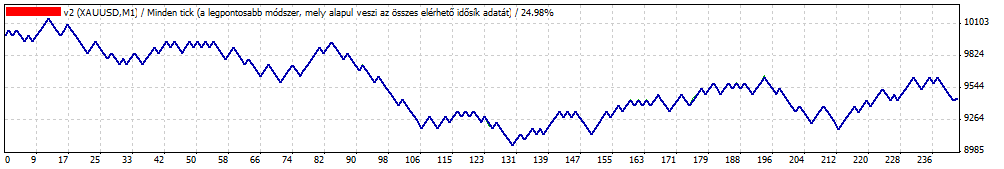
Devizapiaci visszatesztelés 2001 és 2010 között
A Technical Analysis of Forex by Parabolic SAR Indicator című vizsgálatban négy devizapáron, EUR/USD, GBP/USD, USD/CHF és USD/JPY instrumentumokon tesztelték a SAR-jelzésekre épülő szabályrendszert. A bemutatott rendszer 30 pipes stopot és 30 pipes célárat alkalmazott, a még nyitott ügyletet pedig tíz óra elteltével lezárta. A kezdeti számlaegyenleg 10 000 dollár volt.
A közzétett eredménytáblázat alapján a záró számlaegyenleg csak az EUR/USD esetében haladta meg a kezdeti 10 000 dollárt. A GBP/USD, az USD/CHF és az USD/JPY tesztelt változata ennél alacsonyabb egyenleggel zárt. Az eredményeket a kiválasztott kereskedési és kockázatkezelési szabályok együttes teljesítményeként kell kezelni, mert az indikátor önálló hatása ebből a vizsgálatból nem különíthető el.

Az EUR/USD éves eredményei is erősen eltértek. Voltak kifejezetten nyereséges és veszteséges évek. A következő táblázat a kutatás által közölt, pipben számolt éves eredményeket mutatja.

Az USD/JPY esetében a táblázat pozitív összesített piperedményt mutat, miközben a dollárban kifejezett záró számlaegyenleg jóval alacsonyabb. Ezt az eltérést önmagában a jen és a dollár árfolyamváltozásával nem lehet megbízhatóan megmagyarázni. A tranzakciók pontos méretezése, az elszámolási szabályok és a devizaátváltások ismerete nélkül nem állapítható meg, hogyan keletkezett a különbség. Ez az ellentmondás korlátozza a vizsgálat eredményeinek értelmezhetőségét.
A történeti vizsgálat alapján nem állítható, hogy a Parabolic SAR minden piacon vagy minden időszakban veszteséges. Azt viszont jól mutatja, hogy egy egyszerű, az indikátor irányváltásaira épített belépési rendszer teljesítménye jelentősen eltérhet a devizapárok és az évek között. Az indikátor alkalmazhatóságát ezért nem célszerű általánosítani egyetlen mintából.
Hogyan érdemes tesztelni és használni?
A Parabolic SAR akkor lehet érdemi része egy stratégiának, ha pontosan meghatározott szerepet kap. Lehet belépési feltétel, a trendirány egyik szűrője vagy kilépési szabály. Ezeket külön-külön is célszerű összevetni egy olyan alapstratégiával, amelyben az indikátor nem szerepel.
- A belépési és kilépési szabályokat a vizsgálat előtt rögzítsük, és ne csak a sikeres grafikonokat válogassuk ki.
- A tesztben szerepeljen a spread, a jutalék, valamint szükség esetén a finanszírozási költség és az árfolyamcsúszás.
- Vizsgáljunk trendelő és oldalazó időszakokat, valamint több instrumentumot és időtávot.
- Az AF paramétereinek kiválasztására használt mintát válasszuk el a későbbi teljesítmény értékelésére használt mintától.
- Ne csak a teljes hozamot nézzük, hanem a maximális visszaesést, az ügyletek számát, a kockázatot és az eredmények időbeli stabilitását is.
Ha az indikátor kizárólag követőstopként szerepel a rendszerben, akkor azt kell megvizsgálni, hogy ugyanazoknál a belépéseknél jobb kockázat-hozam arányt eredményez-e, mint egy egyszerűbb, például ATR-alapú vagy rögzített távolságú stop. Ha belépési jelzésként használjuk, megfelelő viszonyítási alap lehet egy egyszerű trendkövető szabály. A cél annak eldöntése, hogy a SAR valóban hozzáad-e mérhető értéket a teljes kereskedési rendszerhez.
Összegzés
A Parabolic SAR könnyen értelmezhető trendkövető indikátor, amely a grafikonon a trendhez igazodó pontokat és lehetséges fordulós szinteket jelenít meg. Követőstopként támogathatja a pozíció kezelését, és belépési jelzések kialakítására is használható. Oldalazó piacon azonban gyakran adhat egymást gyorsan követő, kedvezőtlen jelzéseket.
A bemutatott devizapiaci visszatesztelés nem támasztja alá, hogy egy egyszerű Parabolic SAR-stratégia általánosan megbízható többlethozamot biztosítana. A paraméterek módosítása sem jelent önmagában megoldást, mert könnyen a történeti adatokhoz igazított szabályrendszert eredményezhet. Az indikátort ezért érdemes egy előre meghatározott, költségekkel és kockázatkezeléssel együtt tesztelt stratégia részeként vizsgálni, és nem önálló vételi vagy eladási döntések alapjaként kezelni.
A cikk oktatási célú tájékoztatás, nem minősül személyre szabott befektetési tanácsadásnak.