Képes-e az AI legyőzni a hagyományos tőzsdei stratégiákat? Közel 5000 faktor alapján
A mesterséges intelligencia egyre nagyobb szerepet kap a pénzügyi piacokon. Ma már olyan AI-rendszerek is léteznek, amelyek emberi közreműködés nélkül képesek új befektetési stratégiákat kidolgozni, tesztelni és továbbfejleszteni. De vajon az újabb, bonyolultabb modellek valóban jobb befektetési döntéseket hoznak, mint a hagyományos módszerek? Cikkünkben kilenc különböző automatizált faktorkereső módszert hasonlítunk össze. Ezek összesen 4914 faktort állítottak elő. Témáink:
- Öt piacra kiterjedő vizsgálat
- Milyen AI-modelleket teszteltek?
- Mi az Alpha101?
- Valóban új összefüggéseket fedezett fel az AI?
- A bonyolultabb AI nem feltétlenül jobb befektető
Öt piacra kiterjedő vizsgálat
Az elemzésben az amerikai S&P 100, a brit FTSE 100, a japán Nikkei 225, a hongkongi Hang Seng és a kínai CSI 300 indexhez tartozó részvényeket kerültek vizsgálat alá. A módszerek lényege az volt, hogy napi részvényárfolyamokból és kereskedési forgalmi adatokból különböző matematikai összefüggéseket, úgynevezett faktorokat állítottak elő. A faktorok előrejelzési célt szolgáltak, mégpedig annak előrejelzése volt a cél, hogy melyik részvény érhet el magasabb vagy alacsonyabb hozamot a következő 20 kereskedési napon.
Egy faktor lehet például olyan képlet, amely az elmúlt hetek árfolyammozgását, a forgalom változását vagy a részvények egymáshoz viszonyított teljesítményét vizsgálja. A bonyolultabb modellek ezekből több műveletből álló, nehezen értelmezhető matematikai kifejezéseket is létrehozhatnak.
Fontos, hogy a vizsgált rendszerek közös bemeneti adatai között nem szerepeltek a vállalatok eredménykimutatásai, fundamentális értékeltségi mutatói vagy a makrogazdasági előrejelzések. A modellek alapvetően a részvények korábbi árfolyamából és kereskedési adataiból (technikai elemzés eszközeiből) próbáltak előrejelzéseket készíteni. A vizsgálat időszakát három részre osztották.
- 2017-2021: a modellek tanítása és az új faktorok keresése.
- 2022-2023: a modellek ellenőrzése, a faktorok kiválasztása és a paraméterek beállítása.
- 2024 januárjától 2025 októberéig: a végső, mintán kívüli tesztelés.
Ez az elkülönítés azért fontos, mert egy bonyolult modell a múltbeli adatokban könnyen találhat olyan összefüggéseket, amelyek valójában csak véletlenül alakultak ki. A valódi kérdés az, hogy ezek az összefüggések a korábban nem látott adatokon is működnek-e.
Milyen AI-modelleket teszteltek?
A vizsgálatba az alább AI-eljárások kerültek bevonásra.
A genetikus programozás (GP) az evolúció működését utánozza. Matematikai képletek sokaságát állítja elő, majd a jobban teljesítő változatokat továbbfejleszti, módosítja és kombinálja. Így generációról generációra próbál jobb előrejelzéseket készítő faktorokat találni.
A megerősítéses tanulást (reinforcement learning) alkalmazó AlphaGen és AlphaQCM más logikával működik. Ezek a rendszerek visszajelzést kapnak arról, hogy az általuk létrehozott képletek mennyire hasznosak az előrejelzésben. A tanulás során egyre jobb képletek kialakítására törekednek. Az AlphaQCM ráadásul a lehetséges eredmények eloszlását is figyelembe veszi, nem csupán az átlagos teljesítményt.
Az AlphaCFG matematikai szabályokkal korlátozott, irányított keresést alkalmaz. A Monte Carlo-fakeresés segítségével próbálja megtalálni az ígéretes faktorképleteket.
Az AlphaForge és AlphaSAGE generatív gépi tanulási módszerek. Ezek nemcsak jól teljesítő képleteket próbálnak létrehozni, hanem arra is törekednek, hogy a felfedezett faktorok különböző információkat hordozzanak. Ennek azért van jelentősége, mert hiába állít elő egy modell ezer faktort, ha azok lényegében ugyanazt az árfolyamjelenséget mérik.
A legújabb technológiát a nagy nyelvi modellekre (LLM) épülő rendszerek képviselik. A kutatásban három ilyen megoldás szerepelt:
- Az R&D-Agent önálló pénzügyi kutatási folyamatot próbál megvalósítani. Hipotéziseket állít fel, Python-programokat ír a faktorok kiszámításához, teszteli azokat, majd a kapott eredmények alapján módosítja az elképzeléseit.
- Az AlphaAgent több együttműködő AI-ügynököt használ. Külön egységek foglalkoznak a befektetési ötletekkel, a matematikai képletek létrehozásával és az eredmények értékelésével.
- A QuantaAlpha ezt a folyamatot evolúciós kereséssel egészíti ki, vagyis a korábban előállított megoldásokat kombinálja és fejleszti tovább.
A három LLM-alapú rendszer ugyanazt a Qwen nyelvi modellt használta, így a különbségek elsősorban a kutatási és visszacsatolási folyamatukból adódtak.
Mi az Alpha101?
A hagyományos módszerek viszonyítási alapjaként az Alpha101 faktorgyűjteményt használták. Ez Zura Kakushadze 2016-ban publikált, 101 Formulaic Alphas című munkájához kapcsolódik. Az Alpha101 tehát nem mesterséges intelligencia, és nem is egyetlen befektetési stratégia. Olyan, előre meghatározott matematikai képletek gyűjteménye, amelyek az árfolyam- és forgalmi adatokból próbálnak a részvények későbbi relatív teljesítményére utaló jelzéseket előállítani. Egyes képletek korábbi árfolyamváltozásokat, mások a részvényárak és a forgalom kapcsolatát, gördülő korrelációkat vagy a részvények közötti rangsorokat vizsgálják. Ezek a képletek minden részvényhez egy-egy számértéket rendelnek. A jelzések alapján a részvények rangsorolhatók aszerint, hogy melyek rendelkeznek kedvezőbb vagy kedvezőtlenebb kilátásokkal. Az Alpha101 tehát nem úgy működik, hogy előre meghatározza, melyik tíz részvényt kell megvenni. A képletek különálló jelzéseket állítanak elő, amelyeket később egy befektetési modell felhasználhat. A FactorBench kutatásban az eredeti 101 képletből 71-et tudtak alkalmazni, mert a többihez olyan iparági adatok is szükségesek lettek volna, amelyek nem szerepeltek a közös adatbázisban. A 71 képletből 70 felelt meg az értékelhetőségi feltételeknek.
Hogyan készíthető a faktorokból befektetési portfólió?
Az eljárás lényege, hogy minden módszer esetében először ki kell választani a használható faktorokat, és ki kell szűrni a túlságosan hasonló jelzéseket. Ezután a kiválasztott faktorokat egy közös előrejelző pontszámmá kell alakítani, majd a fő eredményekhez ridge regresszió rendel súlyokat. A kapott pontszám alapján minden részvény rangsorolható, amelyből kétféle portfólió készíthető:
- A long-only stratégia a legkedvezőbbnek ítélt részvények felső 20%-át vásárolta meg, egyenlő súlyozással. A befektető ebben az esetben csak vételi pozíciókat tart, ezért a részvénypiac általános emelkedése is növeli a portfólió értékét.
- A long-short stratégia ezzel szemben egyszerre tartalmaz vételi és shortpozíciókat. A legjobbnak rangsorolt részvények felső 20%-át megvásárolták, míg a legrosszabbnak rangsorolt 20%-ot shortolták. A két oldal induló piaci értéke megegyezett, 50%-os long és 50%-os short kitettséggel.
A long-short portfóliók tehát alkalmasabbak annak vizsgálatára, hogy a faktorok valóban képesek-e megkülönböztetni a jól és rosszul teljesítő részvényeket. A konstrukció ugyan csökkenti az általános piaci irány szerepét, de nem szüntet meg minden kockázati kitettséget. A portfóliókat 20 kereskedési naponként átsúlyozták. Az eredmények a kereskedési költségeket, a shortstratégiáknál pedig a feltételezett részvénykölcsönzési költségeket is figyelembe veszik.
Milyen hozamokat mutatnak a csak vételi stratégiák?
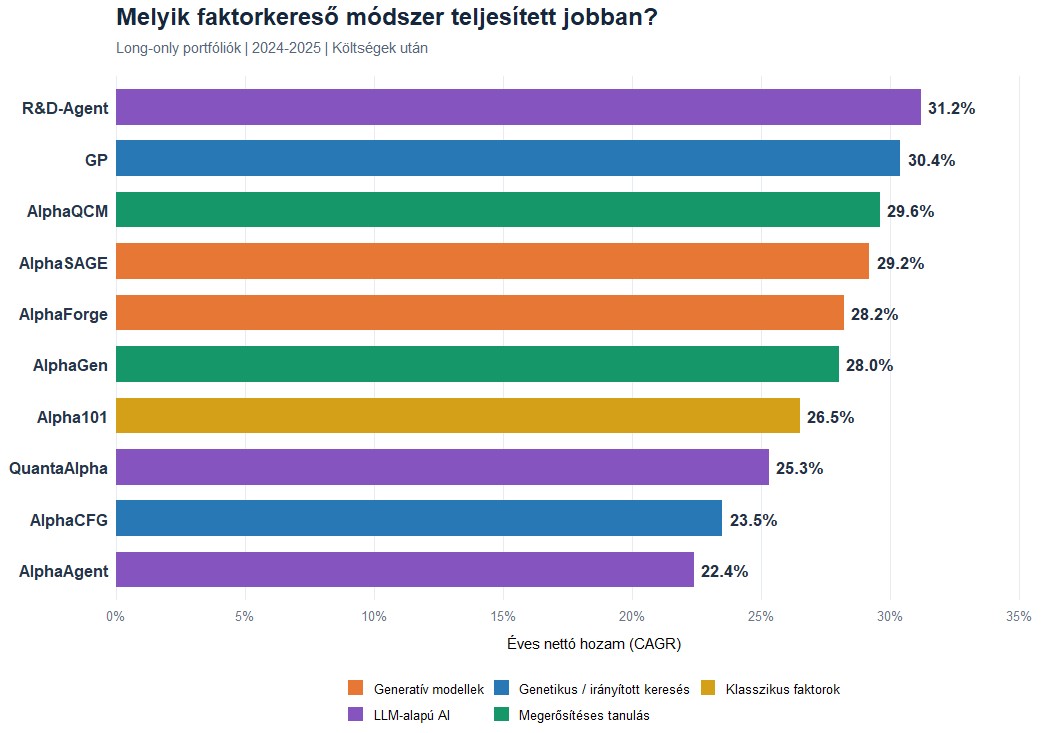
Az alábbi ábra alapján látható, hogy valamennyi módszer figyelemre méltó befektetési hozamot ért el. A legalacsonyabb évesített nettó hozam 22,4%, míg a legmagasabb 31,2% volt. A legjobb eredményt az LLM-alapú R&D-Agent érte el, amely 31,2%-os évesített hozamot produkált. Ezt a jóval egyszerűbb genetikus programozás követte 30,4%-kal, majd az AlphaQCM 29,6%-kal. A hagyományos Alpha101 faktorgyűjtemény 26,5%-os hozama a mezőny közepén helyezkedett el. A leggyengébben teljesítő AlphaAgent is 22,4%-ot ért el. Bár ezek első pillantásra ezek rendkívül magas eredmények, érdemes azonban néhány körülményt figyelembe venni.
A vizsgálat a 2024 januárjától 2025 októberéig tartó időszakot öleli fel, amelynek jelentős részében több nagy részvénypiac is emelkedett. A long-only stratégiák teljes egészében részvényekbe fektettek, így ebből az általános piaci teljesítményből is részesedtek. További korlát, hogy a részvények egy rögzített csoportjával dolgoztak a teljes vizsgálati időszakban. Ez túlélési torzításhoz vezethet, mert a későbbi indexösszetétel alapján összeállított részvényuniverzum nem feltétlenül tükrözi a korábban ténylegesen befektethető vállalatok körét.
A 22-31%-os hozamok tehát önmagukban nem bizonyítják, hogy a modellek ekkora többlethozamot tudtak elérni a részvénypiachoz képest. Ehhez a megfelelő piaci benchmarkokkal és az azonos részvényuniverzumot követő egyszerű portfólióval is össze kell hasonlítani a teljesítményüket. Éppen ezért érdemes megvizsgálni a long-short stratégiák eredményeit.
forrás: saját szerkesztés, Wang & Ventre (2026) alapján
Mi történik, ha a modelleknek a rossz részvényeket is fel kell ismerniük?
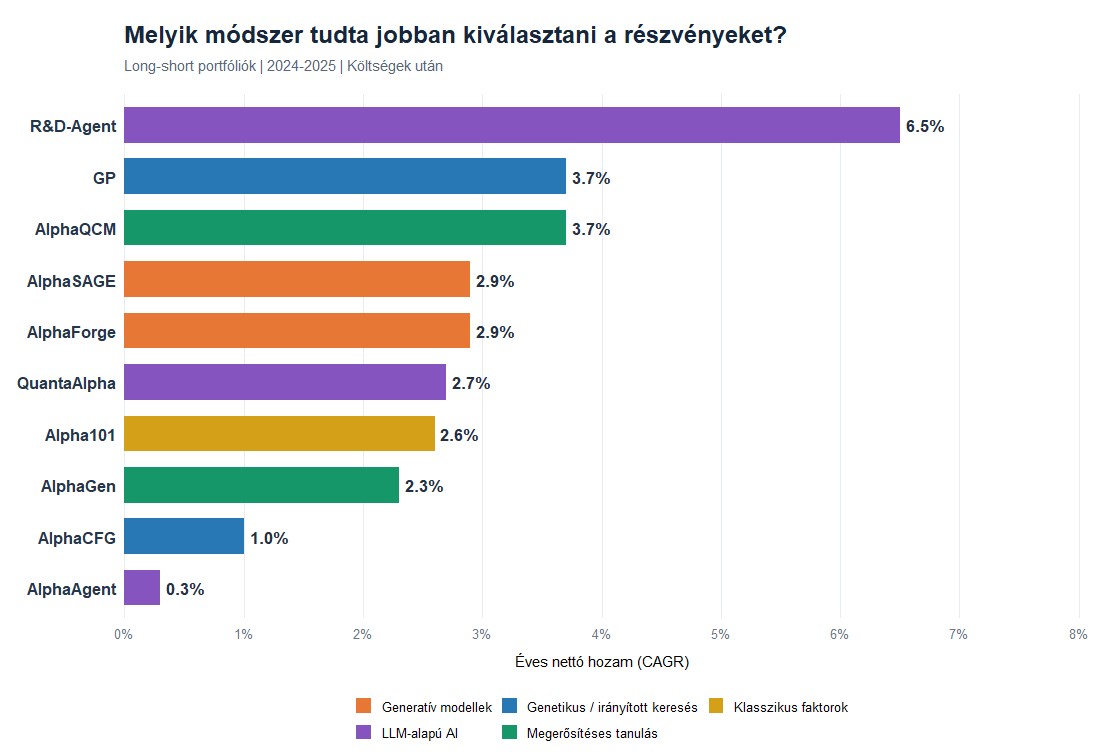
A második ábrán már egészen más kép rajzolódik ki. A long-short stratégiák évesített nettó hozama mindössze 0,3% és 6,5% között alakult. Ez lényegesen szerényebb eredmény, mint amit a csak vételi portfólióknál láthattunk.
Az R&D-Agent itt is az első helyen végzett, 6,5%-os évesített hozammal. Ezt a genetikus programozás és az AlphaQCM követte, egyaránt 3,7%-os eredménnyel. Az AlphaForge és AlphaSAGE generatív modellek 2,9%-ot, a QuantaAlpha 2,7%-ot értek el. A hagyományos Alpha101 2,6%-os hozama tehát ismét versenyképesnek bizonyult több jóval modernebb módszerrel szemben.Az AlphaAgent ugyanakkor mindössze 0,3%-os évesített eredményt produkált.
Az ábrán két fontos összefüggés figyelhető meg. Egyrészt az automatizált modellek által létrehozott, sok esetben több száz vagy ezer faktorból álló jelzéskészletek nem feltétlenül eredményeztek jobb befektetési teljesítményt. A genetikus programozás például mindkét portfóliótípusban a legjobbak között szerepelt, miközben lényegesen egyszerűbb technológiát alkalmaz, mint a nagy nyelvi modellekre épülő rendszerek.
Másrészt az AI-alapú eljárások között is jelentős különbségek mutatkoztak. Az R&D-Agent jóval magasabb hozamot ért el, mint a szintén LLM-alapú AlphaAgent vagy QuantaAlpha. Ez arra utal, hogy az alkalmazott nyelvi modell mellett a faktorok előállításának, tesztelésének és kiválasztásának folyamata is meghatározó.
Az eredmények ugyanakkor piaconként eltértek. Az amerikai S&P 100 esetében valamennyi módszer pozitív long-short Sharpe-mutatót produkált, míg más piacokon több modell gyengén vagy negatív kockázattal korrigált teljesítményt ért el. Emiatt az összesített rangsor nem feltétlenül érvényes minden részvénypiacra.
forrás: saját szerkesztés, Wang & Ventre (2026) alapján
Valóban új összefüggéseket fedezett fel az AI?
Vajon mi történik a portfóliók teljesítményével, ha kiszűrjük az olyan ismert kockázati és befektetési tényezők hatását, mint a piaci béta, a volatilitás, a momentum, a rövid távú árfolyamvisszafordulás és a likviditás? Ez azért fontos kérdés, mert egy automatizált modell akkor is mutathat jó eredményt, ha valójában egy régóta ismert összefüggést fedez fel újra.
Ha a fentieket figyelembe vesszük, akkor az R&D-Agent long-short portfóliójának 6,5%-os évesített hozama például -1,6%-ra változott. Az AlphaQCM esetében a hozam 3,7%-ról 1,3%-ra mérséklődött, de továbbra is pozitív maradt. Ez volt az egyetlen automatizált módszer, amely ebben a vizsgálatban is pozitív nettó long-short hozamot ért el. Érdekesség, hogy a klasszikus Alpha101 hozama 2,6%-ról 3,0%-ra emelkedett a faktorsemlegesítést követően.
Mindez azt mutatja, hogy a modellek által megtalált előrejelzési összefüggések jelentős része ismert befektetési tényezőkhöz kapcsolódhat. A kifinomultabb modellek tehát nem feltétlenül fedeznek fel valóban új piaci anomáliákat.
A bonyolultabb AI nem feltétlenül jobb befektető
A fenti eredmények alapján látható, hogy a mesterséges intelligencia képes használható részvénypiaci jelzéseket létrehozni, de a technológiai fejlődés egyelőre nem eredményezett egyértelmű és következetes fölényt a hagyományos faktorkereső módszerekkel szemben. A kilenc automatizált módszer közel 5000 faktort állított elő, amelyekből befektetési portfóliókat alakítottak ki. A csak vételi stratégiák kiemelkedő évesített hozamokat értek el, de ezek jelentős részében a részvénypiacok általános teljesítménye is szerepet játszhatott. A long-short stratégiákban már lényegesen szerényebb eredményeket láthattunk. Bár az R&D-Agent több mutató alapján is jól teljesített, nem alakult ki olyan rangsor, amely szerint az újabb generációs AI-rendszerek minden vizsgált piacon és minden szempont szerint jobbak lettek volna a korábbi megoldásoknál.
A másik fontos megállapítás, hogy az automatikusan felfedezett faktorok egy része az ismert befektetési összefüggéseket ismétli meg. Az új faktorok nagy száma ezért önagában nem jelent több, egymástól független információt vagy magasabb várható hozamot. A következtetésekhez ugyanakkor hozzátartozik a vizsgálat korlátozott, kevesebb mint kétéves tesztidőszaka, a rögzített részvényuniverzum és az egyszerűsített kereskedési feltételek. Az eredmények nem tekinthetők az AI hosszú távú befektetési képességeiről szóló végleges ítéletnek.
Forrás: Wang, Z. és Ventre, C. (2026): FactorBench: A Portfolio-Aware Benchmark for Automated Factor Mining.