Stablecoin: Mit jelent? Miért kockázatosak? 6 népszerű stablecoin
A mai témánk a stablecoinok lesznek, amelyek a kriptovaluta-piac nehezen kikerülhető eszközei. Számos kriptotőzsdén és blokkláncalapú szolgáltatásban dollárhoz vagy euróhoz kötött stablecoinokkal lehet kereskedni, fizetni, illetve pénzt átutalni. A kriptotőzsdére beutalt dollár vagy euró ugyanakkor nem alakul át automatikusan stablecoinná. Cikkünkben megnézzük, hogyan működnek ezek az eszközök, milyen fedezet állhat mögöttük, miként válthatók vissza, és milyen kockázatot jelentenek. Az írás második felében a stablecoinok és a hagyományos pénzügyi rendszer kapcsolatát vizsgáló kutatások eredményei olvashatók. Témáink:
- Mi az a stablecoin? Mit jelent?
- Milyen típusai és milyen fedezetei vannak?
- Melyek a legismertebb stablecoinok?
- Visszaválthatók a stablecoinok?
- Hol tartják a fedezetet, és mit ellenőriznek a könyvvizsgálók?
- Tényleg stabilak a stablecoinok?
- Mennyire szabályozott a stablecoinpiac?
- A stablecoinok a hagyományos pénzügyi rendszert is veszélyeztetik?
Mi az a stablecoin? Mit jelent?
A stablecoin olyan kriptoeszköz, amelynek célja, hogy értékét egy meghatározott eszközhöz, jellemzően az amerikai dollárhoz vagy az euróhoz viszonyítva stabilan tartsa. A legismertebb stablecoinokat magántársaságok bocsátják ki, így ezek a digitális magánpénz egyik formájának tekinthetők. Léteznek azonban olyan decentralizált rendszerek is, amelyeknél a fedezetet és a kibocsátást okosszerződések kezelik.
A hagyományos, dollárfedezetű stablecoinok működése viszonylag egyszerű. Ha egy erre jogosult ügyfél 100 dollárt fizet be egy kibocsátóhoz, akkor az ügylet feltételeitől függően 100 darab, egy dollárhoz kötött tokent kaphat. A Tether esetében ezek a tokenek az USDT jelölést viselik. A kibocsátó a tartalékot bankbetétekben, rövid lejáratú állampapírokban vagy más, az adott konstrukcióban engedélyezett eszközökben tarthatja. A megfelelő fedezet és a visszaváltási lehetőség segítheti az árfolyam stabilitását, de a piaci ár ettől még eltérhet az egy dollártól. Ráadásul a közvetlen kibocsátói visszaváltás nem minden stablecoin-tulajdonos számára érhető el.
A stablecoinoknak alapvetően három nagy csoportját különíthetjük el:
- Hagyományos pénzügyi eszközökkel, például bankbetéttel vagy rövid lejáratú állampapírral fedezett stablecoinok.
- Kriptoeszközökkel fedezett stablecoinok, amelyeknél gyakran a kibocsátott tokenek értékét meghaladó fedezetre van szükség.
- Algoritmikus stabilizációra épülő konstrukciók, amelyek különböző ösztönzőkkel vagy a kínálat változtatásával próbálják fenntartani az árfolyamot.
Az első kategóriába tartozik a Tether (USDT) és az USD Coin (USDC). A kriptofedezetű megoldások közismert példája a Dai (DAI). Az algoritmikus rendszerek sérülékenységét a TerraUSD 2022-es összeomlása is megmutatta (itt beszéltünk róla). A piacon összetettebb, például fedezeti ügyleteket is használó szintetikus dollárkonstrukciók is működnek. A különböző megoldások eltérő kockázatot hordoznak.
Milyen fedezet van a stablecoinok mögött?
A hagyományos stablecoinok mögött tartalékeszközök állnak, amelyeknek a kibocsátott tokenek visszaváltását kell fedezniük. A kibocsátók ezért időszakonként jelentéseket tesznek közzé a tartalék összetételéről és értékéről. A jelentések tartalma, az ellenőrzés mélysége és a jogi követelmények azonban eltérhetnek, így önmagában a 100 százalékos fedezetről szóló állítás még nem elegendő a kockázat megítéléséhez.
Például a Paxos és a Circle régóta tesz közzé külső szakértők által ellenőrzött tartalékjelentéseket. A Paxos jelentései és a Circle USDC-vel kapcsolatos tájékoztatása alapján megvizsgálható, milyen eszközök szolgálják a visszaváltás fedezetét. A Circle tartalékának nagyobb része 2026-ban a BlackRock által kezelt, rövid lejáratú amerikai állampapírokba és azokhoz kapcsolódó ügyletekbe fektető Circle Reserve Fundban található, a fennmaradó részt készpénzjellegű eszközök alkotják. A tartalékokról havi külső hitelesítési jelentéseket is közzétesznek.
Érdemes megkülönböztetni a tartalék egy adott időpontjára vonatkozó hitelesítést egy teljes pénzügyi beszámoló könyvvizsgálatától. Az előbbi a megjelölt fordulónapon fennálló állományról ad bizonyosságot, az utóbbi a társaság pénzügyi kimutatásait vizsgálja szélesebb körben. A két eljárás eltérő információt nyújt a befektetőknek.
A Tether (USDT) története jól mutatja, miért vált a fedezet átláthatósága a stablecoinpiac egyik központi kérdésévé. A Tether korábban is azt állította, hogy a kibocsátott tokeneket tartalékok fedezik, de ezek összetételéről sokáig kevés részletet tett közzé. A kibocsátó és a Bitfinex kapcsolatát, valamint a tartalékokra vonatkozó korábbi állításokat a New York-i főügyészség 2021-es eljárása is vizsgálta.
A 2021. március 31-i állapotot bemutató tartalékmegoszlás például két kördiagramon ismertette a fedezet összetételét. A kimutatás szerint jelentős rész kereskedelmi papírokban (commercial paper) volt elhelyezve. Ezek rövid lejáratú, jellemzően fedezetlen vállalati hitelviszonyt megtestesítő értékpapírok, amelyek kockázata és likviditása eltérhet az amerikai kincstárjegyekétől. Az alábbi ábra ezt a 2021-es történeti állapotot mutatja.
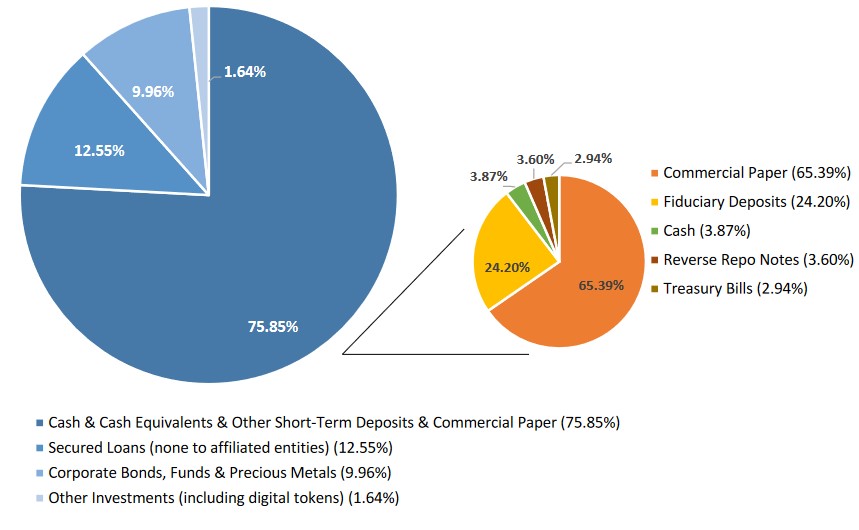
A korabeli dokumentum kevés részletet adott a kereskedelmi papírok kibocsátóiról és a tartalék tényleges kockázatáról. A hiányos közzététel jogosan vetett fel kérdéseket, ugyanakkor a 2021-es ábra alapján nem lehet megítélni a Tether jelenlegi fedezetét. A társaság azóta változtatott a tartalék összetételén, és rendszeres külső hitelesítési jelentéseket kezdett közzétenni. A 2026 második negyedévére vonatkozó jelentést például a BDO készítette, és a tartalékok meghatározó része rövid lejáratú, jó minőségű likvid eszközökből állt.
2026 augusztusában további változás történt. A Tether bejelentette, hogy a KPMG az USDT-t kibocsátó Tether International 2025-ös pénzügyi beszámolójáról korlátozás nélküli könyvvizsgálói véleményt adott. A KPMG a könyvvizsgálat tényét és a vélemény minősítését külön is megerősítette. A teljes auditált beszámolót ugyanakkor a nyilvánosság számára nem tették elérhetővé. A korábbi, ellenőrzés hiányáról szóló kritikát ezért 2026-ban már csak történeti összefüggésben lehet bemutatni.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Melyek a legismertebb stablecoinok?
Az alábbi táblázatban a legnagyobb stablecoinok közül láthatunk néhányat. A piaci kapitalizációk 2026. október 21-i, kerekített értékek, ezért a későbbiekben változhatnak. A stablecoinpiac teljes értéke ezen a napon megközelítette a 301 milliárd dollárt. Az adatok forrása a DefiLlama stablecoin-adatbázisa.
| Stablecoin | Referenciaérték | Piaci kapitalizáció (2026. október 21.) |
|---|---|---|
| Tether (USDT) | Amerikai dollár | Kb. 182,8 milliárd USD |
| USD Coin (USDC) | Amerikai dollár | Kb. 72,2 milliárd USD |
| Sky Dollar (USDS) | Amerikai dollár | Kb. 6,7 milliárd USD |
| Dai (DAI) | Amerikai dollár | Kb. 4,7 milliárd USD |
| Ethena USDe (USDe) | Amerikai dollár | Kb. 4,7 milliárd USD |
A Tether továbbra is a legnagyobb szereplő, bár a stablecoinpiac időközben jelentősen átalakult. A korábbi nagy nevek között szereplő Facebook Libra, később Diem projektjét 2022-ben megszüntették, a Binance USD (BUSD) új kibocsátása pedig 2023-ban leállt. A piaci kapitalizáció mellett ezért a kibocsátó, a fedezet típusa, a visszaváltási feltételek és a szabályozási státusz is fontos az összehasonlításnál.
Visszaválthatók a stablecoinok?
Gyakran felmerülő kérdés, hogy mi történik, ha a stablecoinunkért ismét dollárt vagy eurót szeretnénk kapni. Erre két lehetőség adódhat. Az egyik a közvetlen visszaváltás a kibocsátónál, amikor a jogosult ügyfél a tokeneket a kibocsátónak adja át, és a szerződési feltételek szerint fiat pénzt kap. A másik lehetőség a stablecoin eladása egy kriptotőzsdén vagy más szolgáltatón keresztül. Utóbbi esetben az árfolyamot a piaci kereslet és kínálat is befolyásolja.
A közvetlen visszaváltás feltételei stablecoinonként eltérnek. A Tether meghatározott ügyfél-azonosítási, minimumösszegre és díjakra vonatkozó szabályokat alkalmazhat. Az USDC kibocsátója, a Circle a Circle Mint rendszeren keresztül intézményi ügyfeleknek teszi lehetővé a közvetlen kibocsátást és visszaváltást, a szolgáltatás magánszemélyeknek nem érhető el. A lakossági ügyfelek jellemzően a másodlagos piacon, például kriptotőzsdén értékesítik az USDC-t.
Ez a különbség fontos, mert egy stablecoin piaci árfolyama átmenetileg egy dollár alá eshet akkor is, ha az arra jogosult ügyfelek számára továbbra is elérhető a névértéken történő visszaváltás. Ha viszont a kibocsátóval vagy a tartalékokkal kapcsolatban bizalomvesztés alakul ki, a visszaváltás lelassulhat, korlátozódhat, és a piaci árfolyam is jelentősen eltérhet a rögzített értéktől. A mindenkori díjakat és korlátozásokat a kibocsátó és az igénybe vett tőzsde aktuális feltételei alapján kell ellenőrizni.
Hol, milyen formában létezik a stablecoinok mögötti fedezet?
A fedezet megbízhatóságát a tartalékeszközök típusa, lejárata, likviditása, letétkezelése és az ügyfelek jogi helyzete együttesen határozza meg. A bankbetét, az amerikai kincstárjegy, a repóügylet és a vállalati követelés eltérő kockázatot jelent. A rövid lejáratú, jó minőségű értékpapírokat általában könnyebb pénzzé tenni, de a nagy tömegű visszaváltás ezeknél is költségeket okozhat.
Az USDC esetében a Circle 2026-os tájékoztatása szerint a fedezet nagyobb része a BlackRock által kezelt Circle Reserve Fundban, kisebb része szabályozott pénzügyi intézményeknél tartott készpénzben található. A Tether tartalékainak összetételét negyedéves jelentések ismertetik, az amerikai állampapír-jellegű eszközök mellett más eszközökkel is. A Paxos és más kibocsátók esetében ugyancsak a termékre vonatkozó aktuális tartalékjelentésből érdemes kiindulni. Egy több évvel korábbi banki partnerlista alapján már nem állapítható meg, hol tartják a mai fedezetet.
A bankbetétek biztosítását sem szabad összekeverni a stablecoinok védelmével. Attól, hogy a kibocsátó valamelyik bankbetéte az amerikai FDIC biztosítási rendszerének hatálya alá tartozhat, a stablecoin tulajdonosa még nem rendelkezik automatikusan biztosított bankbetéttel. A token tulajdonlásából származó igény, a kibocsátóval fennálló szerződéses jogviszony és az esetleges betétbiztosítás három külön kérdés.
Tényleg stabilak a stablecoinok?
A stablecoinok jellemzően arra törekszenek, hogy a referenciaeszközhöz képest egy az egyhez arányban tartsák az értéküket, ez azonban a piaci árfolyamra nem jelent garanciát. Alapvetően két okból távolodhatnak el a rögzített értéktől. Egyrészt a kereskedés során változhat a kereslet és a kínálat, így átmeneti prémium vagy diszkont alakulhat ki. Másrészt a fedezet minőségével, a kibocsátó fizetőképességével vagy a visszaváltás működésével kapcsolatban is felléphetnek problémák. Az alábbi, korábbi időszakot bemutató grafikonon a Tether és az amerikai dollár (USDT/USD) piacán kimutatható kisebb eltérések követhetők.

Forrás - What Keeps Stablecoins Stable?
Az ilyen elmozdulások egyik oka, hogy a stablecoinokat a kriptovaluták piacán gyakran átmeneti pénzparkolásra használják. A spekulatív céllal megvásárolt bitcoint és más kriptoeszközöket a befektetők eladják, és stablecoinra váltják. Hirtelen keresletnövekedés idején a stablecoin piaci ára átmenetileg egy dollár fölé emelkedhet. Ha viszont sokan egyszerre szeretnének megszabadulni tőle, a másodlagos piaci árfolyam egy dollár alá is csökkenhet. A közvetlen visszaváltás lehetősége mérsékelheti ezeket az eltéréseket, de a hozzáférési feltételek, a díjak és az elszámolási késedelmek miatt nem szünteti meg őket teljesen.
Nagyobb problémát okozhat a kibocsátó vagy a fedezet iránti bizalom megrendülése. Ha a befektetők attól tartanak, hogy a tartalék egy része hiányzik, nehezen értékesíthető, vagy a visszaváltás elakad, tömeges eladás és visszaváltási hullám indulhat el. A fedezet értékének és likviditásának rendszeres ellenőrzése ezért legalább olyan fontos, mint az egy dollár körüli pillanatnyi árfolyam figyelése.
Miért esett az USDC 2023-ban az egy dolláros értéke alá?
A 2023. márciusi amerikai bankcsődök idején az USD Coin (USDC) árfolyama átmenetileg 0,90 dollár alá esett, egyes árfolyam-adatsorok szerint 0,87 dollár közelébe. A Circle akkor közölte, hogy az USDC mögötti tartalékokból 3,3 milliárd dollár a fizetésképtelenné vált Silicon Valley Banknál volt elhelyezve. Ez a teljes USDC-tartalék mintegy 8 százalékát jelentette. Az esemény megmutatta, hogy egy hagyományos pénzügyi eszközökkel fedezett stablecoin is komoly árfolyamnyomás alá kerülhet, ha a tartalékokhoz való hozzáférés bizonytalanná válik.
Az amerikai hatóságok végül biztosították, hogy az érintett bank betétesei hozzáférjenek a pénzükhöz, és az USDC árfolyama visszatért az egy dollár körüli szintre. A válság tanulmányozásához részletes adatokat közöl a Federal Reserve 2025-ös elemzése. A TerraUSD 2022-es összeomlása ezzel szemben tartós értékvesztést okozott, ami jól mutatja, hogy a stablecoinok különböző típusainál más kockázati mechanizmusok érvényesülnek.
Mennyire szabályozottak a stablecoinok?
A stablecoinok szabályozása 2024 óta jelentősen megváltozott. Az Európai Unióban a MiCA rendelet eszközreferencia-tokenekre (ART) és elektronikuspénz-tokenekre (EMT) vonatkozó rendelkezései 2024. június 30-tól alkalmazandók. A követelmények többek között a kibocsátói jogosultságokra, a tartalék kezelésére, a közzétételre és egyes visszaváltási jogokra is kiterjednek. Az egyes stablecoinok uniós forgalmazhatósága ezért nem feltétlenül azonos.
Az Európai Értékpapír-piaci Hatóság (ESMA) 2026. október 8-i állásfoglalása azt is hangsúlyozta, hogy a MiCA-nak nem megfelelő stablecoinokhoz kapcsolódó szolgáltatásokat a MiCA alapján engedélyezett uniós szolgáltatóknak meg kell szüntetniük, a fennmaradó kitettségek rendezésére pedig átmeneti szabályok vonatkozhatnak.
Az Egyesült Államokban 2025 júliusában fogadták el a GENIUS Act törvényt. Az amerikai pénzügyi felügyelet 2026 októberében végleges végrehajtási szabályokat is közzétett, amelyek a törvénnyel együtt 2027. január 18-án lépnek hatályba. A szabályozási környezet tehát egyre részletesebb, de a felügyelet és a kötelező tartalék sem szünteti meg a stablecoinok valamennyi kockázatát.
A stablecoinok a pénzügyi rendszert is veszélyeztetik?
A kockázatos befektetési eszközök piacán időről időre bekövetkeznek olyan események, amelyek jelentős árfolyameséssel járnak. Ezt láthattuk a koronavírus-járvány kezdetén, amikor a tőzsdék meredek zuhanásba kezdtek, de a 2023-as amerikai bankcsődök időszakában is. Ilyenkor a befektetők gyakran a kockázatosabb eszközökből alacsonyabb kockázatúnak vélt eszközökbe csoportosítják át a vagyonukat. A hagyományos pénzügyi piacon ebben fontos szerepet töltenek be a pénzpiaci alapok (money market funds), míg a kriptopiacon a stablecoinok egy része lát el hasonló funkciót. Az egyes pénzpiaci alapok és stablecoinok biztonsága azonban jelentősen eltérhet. Ezt a kapcsolatot vizsgálta a New York-i Fed munkatársainak Runs and Flights to Safety: Are Stablecoins the New Money Market Funds? című, 2023-ban közzétett és 2024 áprilisában felülvizsgált tanulmánya.
A tanulmányban bemutatott történeti adatokból jól látható, milyen gyorsan növekedett a stablecoinokban tartott vagyon a vizsgált években. Az alábbi ábra a kutatás korábbi időszakára vonatkozik, és nem a 2026-os piaci állapotot mutatja.

A pénzpiaci alapok nyílt végű befektetési alapok, amelyek a befektetők számára rövid lejáratú, viszonylag likvid eszközökhöz biztosítanak hozzáférést. Az amerikai piacon három fontos kategóriát különíthetünk el. A government funds alapok amerikai állampapírokat, állami ügynökségek értékpapírjait és megfelelő fedezetű repóügyleteket is tarthatnak. A prime funds alapok vállalati rövid lejáratú értékpapírokba is fektethetnek, míg a tax-exempt alapok főként adómentes önkormányzati értékpapírokat vásárolnak. A tanulmányban szereplő történeti ábrán a pénzpiaci alapok állománya mintegy 5000 milliárd dollár, szemben az akkori, hozzávetőleg 150 milliárd dolláros stablecoinpiaccal. Ezek az értékek a vizsgálat időszakára vonatkoznak.

Fontos különbség, hogy az amerikai pénzpiaci alapok az Értékpapír- és Tőzsdefelügyelet (SEC) szabályai szerint működnek, míg a stablecoinok kibocsátói más, országonként eltérő előírások alá tartozhatnak. Az amerikai pénzpiaci alapok egy részénél cél az egy dolláros nettó eszközérték fenntartása, de ez nem jelent tőkegaranciát, és a pénzpiaci alapok befektetési jegyei nem FDIC-biztosított bankbetétek. A befektetői összetétel és a stresszhelyzetekben megfigyelhető pénzáramlás is eltér. Az alábbi történeti grafikonon például a 2008-2009-es válságot követően a government típusú pénzpiaci alapok felé irányuló tőkebeáramlás látható.

Hasonló helyzet alakult ki a koronavírus-járvány 2020-as kitörését követően. A következő grafikonon az első időszakban napi több tízmilliárd dolláros tőkebeáramlást láthatunk a government típusú pénzpiaci alapokba, miközben a prime alapokból kiáramlás figyelhető meg. A befektetők tehát a pénzpiaci alapokon belül is eltérőnek ítélték az egyes kategóriák kockázatát. Ez alátámasztja a government alapok biztonsági menedék szerepét a vizsgált időszakban, de önmagában nem jelent garanciát a jövőbeli értékállóságra.

A fent hivatkozott vizsgálatban 12 stablecoin viselkedését tanulmányozták kriptopiaci stresszhelyzetekben. Ezeket a helyzeteket többek között a bitcoin napi hozamainak legrosszabb 5 százalékába tartozó napok alapján azonosították. Az eseményeket a piros függőleges vonalak jelzik az alábbi ábrán.

A következő ábrából az derül ki, hogy a vizsgált időszakban elsősorban a hagyományos pénzügyi eszközökkel fedezett, azon belül a dolláralapú stablecoinokba áramlott tőke a kriptopiaci stressz napjain. Az összes esemény átlagos hatását a kék görbe, a becslés bizonytalanságát pedig a szaggatott vonalak jelzik. Utóbbiak 95 százalékos konfidenciaintervallumokat szemléltetnek, nem az egyedi események 95 százalékának tartományát.

A rendszerszintű problémákat sejtető események, például a Terra összeomlása során ugyanakkor számos stablecoinból kiáramlás figyelhető meg. A dolláralapú, hagyományos eszközökkel fedezett stablecoinok esetében az ábrán bemutatott hatás átmenetinek bizonyult. Ez jól mutatja, hogy a biztonsági menedék szerep a kriptopiaci sokk típusától is függ.

A következő grafikon a 2023-as amerikai bankcsődök idején megfigyelt pénzáramlásokat mutatja. A közvetlenül érintett, dolláralapú fedezetű stablecoinok egy részéből kiáramlás indult, míg más konstrukciókba beáramlás történt. A mintázat összhangban áll azzal, hogy a befektetők a bankoknál elhelyezett fedezet kockázatára reagáltak, de a grafikonból önmagában a befektetői döntések valamennyi oka nem azonosítható.

A hagyományos pénzpiaci alapoknál is ismert jelenség, hogy a befektetői pénzáramlás és az egy befektetési jegyre jutó nettó eszközérték (NAV) között stresszhelyzetben szoros kapcsolat alakulhat ki. Az amerikai pénzpiaci alapok egy részénél cél az egy dolláros árfolyam fenntartása, de ez nem minden alapra érvényes, és nem jelent tőkegaranciát. Ha az ilyen típusú alap eszközeinek értéke jelentősen csökken, a befektetők tömegesen kezdeményezhetnek visszaváltást. A szakirodalom ezt a jelenséget "breaking the buck" néven említi. Ilyen esemény történt a Reserve Primary Fundnál 2008 szeptemberében, a Lehman Brothers csődje után. Az alap egy jegyre jutó nettó eszközértéke mintegy 0,97 dollárra esett, ami jelentős tőkekivonással járt. A probléma más pénzpiaci alapokra is átterjedt, és az amerikai hatóságok rendkívüli stabilizációs intézkedéseket vezettek be.
A New York-i Fed tanulmánya szerint a stablecoinok is hasonló visszaváltási hullámnak lehetnek kitéve. Az eredeti vizsgálati eredmények 99 cent körüli küszöböt említettek, a 2024 áprilisában felülvizsgált tanulmány összefoglalója azonban már az egy dolláros küszöböt emeli ki, amely alá kerülve a visszaváltások felgyorsulhatnak. A pontos becsült határ ezért a tanulmányváltozattól függ, és nem általános piaci törvényszerűség. Az alábbi történeti grafikon a Tether árfolyamának elmozdulását szemlélteti a Terra 2022-es összeomlásának időszakában. A piaci árfolyam ekkor átmenetileg eltávolodott az egy dollártól.

Forrás - https://coinmarketcap.com/currencies/tether/
Összegezve a fentieket, a pénzpiaci alapok közül elsősorban a government típusú alapok mutattak biztonsági menedék funkciót a vizsgált piaci stresszhelyzetekben. Az alapok közötti tőkeáramlásokat ezért érdemes figyelni, ahogy az ICI-adatbázisról szóló cikkünkben is bemutattuk. A kriptopiacon a hagyományos pénzügyi eszközökkel fedezett stablecoinok egy része hasonló szerepet tölthet be, de a fedezet, a visszaválthatóság és a kibocsátói kockázat miatt ezek nem tekinthetők automatikusan biztonságos eszközöknek.
A tanulmány fontos megállapítása, hogy a rögzített árfolyamtól való eltérés bizalomvesztést és felgyorsuló visszaváltásokat válthat ki. Ezért a szerzők a stablecoinokat érzékenynek tartják a szélesebb kriptopiacot érintő stresszeseményekre. A kockázatok ugyanakkor már a hagyományos pénzügyi rendszert is érinthetik, hiszen a nagy kibocsátók bankbetéteket, rövid lejáratú amerikai állampapírokat és repóügyleteket is tartanak. A stablecoinpiac 2026. október 21-én mintegy 301 milliárd dolláros volt, így a korábbi, körülbelül 100 milliárdos nagyságrenddel szemben a szerepe tovább növekedett.
A kapcsolatot újabb kutatások is vizsgálják. A New York-i Fed 2026 júliusában közzétett elemzése például arra mutatott rá, hogy a Silicon Valley Bank 2023-as csődje után az USDC tartalékának összetétele is átalakult. A rövidülő átlagos futamidő mellett megnőtt a repóügyletek szerepe, ami részben a kamatkockázatról a partnerkockázatra helyezhette át a hangsúlyt. A pénzügyi rendszer két része között így a kockázatok oda-vissza terjedhetnek. A stablecoinok megbízhatóságának megítéléséhez ezért a tőzsdei árfolyam mellett a fedezeti portfólió és a pénzügyi közvetítők szerepét is vizsgálni kell.