
Tether (USDT): működése, kockázatai és a piaci hatások
Cikkünkben a kriptopiac egyik legnagyobb szereplőjét, az amerikai dollárhoz kötött Tether (USDT) stablecoint vesszük górcső alá. Bemutatjuk a Tether működési elvét, áttekintjük a használatával járó kockázatokat, valamint megvizsgáljuk a piacra gyakorolt hatásait és a témában született kutatási eredményeket. Témák:
- Hogyan működik, mire jó a Tether, USDT?
- Kriptopiaci pánikot okozhat, ha a Tether 1:1 átváltási aránya megbomlik? (2025)
- Milyen veszélye lehet az USDT használatának?
- Mi történik akkor, ha fedezetlen tether kibocsátás történt?
- Hogyan manipulálható a kriptovaluták árfolyama a tetherrel?
Hogyan működik, mire jó a Tether, USDT?
Ahogy a bevezetőben is utaltam rá, a Tether által kibocsátott USDT egy dollárhoz kötött kriptoeszköz, azaz stablecoin (magyarázat itt). A célja, hogy az USDT értéke egy amerikai dollár közelében maradjon. A Tether korábban euróhoz kötött tokent (EURT) is kibocsátott, ennek a közvetlen visszaváltását azonban 2025 novemberében megszüntette. Az USDT segítségével a kriptopiacon gyorsabban és sok esetben egyszerűbben lehet dollárban kifejezett értéket mozgatni, például két kereskedési platform között. Egyes kriptotőzsdék USDT-kereskedési párokat kínálnak, mások hagyományos dolláregyenleget is kezelnek. A kriptotőzsdére beutalt dollár tehát nem minden esetben alakul automatikusan USDT-vé. Az új USDT-k kibocsátását és közvetlen visszaváltását a Tether végzi, a token pedig több blokkláncon is elérhető, például az Ethereum és a Tron hálózatán. A kibocsátó azt vállalja, hogy a forgalomban lévő tokeneket megfelelő értékű tartalékeszközök fedezik. A közvetlen, kibocsátón keresztüli visszaváltás ugyanakkor csak az ellenőrzött ügyfelek számára, meghatározott feltételekkel érhető el. A Tether tájékoztatása szerint a minimális visszaváltási összeg 100 ezer dollár. A kisebb befektetők jellemzően a kriptotőzsdéken tudják eladni USDT-jüket, ahol az árfolyam átmenetileg eltérhet az egy dollártól. Az USDT forgalomban lévő állománya 2017 után jelentősen nőtt, és a 2026. szeptember végi vállalati jelentés szerint mintegy 184 milliárd dollárt ért el.
Az egyre nagyobb USDT-állomány azt mutatja, hogy a token széles körben használttá vált a kriptopiacon. A forgalomban lévő USDT értéke azonban nem azonos a kibocsátó vállalat részvénypiaci értékével. A kriptotőzsdék jelentős részén több devizát és kriptoeszközt is USDT ellenében jegyeznek, az USDT-t pedig a befektetők saját tárcájukban is tarthatják. A kibocsátó szerződési feltételei szerint az USDT nem hagyományos bankbetét, és nem áll mögötte állami betétbiztosítás.
Kriptopiaci pánikot okozhat, ha a Tether 1:1 átváltási aránya megbomlik?
Az elmúlt években a Tether piaci szerepe jelentősen nőtt. A kriptopiacon nagy a jelentősége, hiszen az Európai Központi Bank 2025-ös elemzése szerint a központosított kriptotőzsdéken kötött ügyletek mintegy 80 százalékában valamilyen stablecoin szerepel. Ez az arány a stablecoinok egészére vonatkozik, és nem kizárólag a Tetherre. A Tetherrel kapcsolatos hírek és az egydolláros árfolyamparitást érintő változások ezért nagy figyelmet kaphatnak, a korábbi kutatások pedig arra utalnak, hogy a piaci szereplők érzékenyen reagálnak az ilyen eseményekre.
A „depegging” kifejezés azt a jelenséget írja le, amikor egy stablecoin, például a Tether árfolyama eltér a megcélzott 1:1 átváltási aránytól. Ha az USDT/USD árfolyam 0,98-ra esik, az azt jelzi, hogy az USDT kevesebbet ér, mint az amerikai dollár (negatív depeg). Ezzel szemben egy 1,02-es árfolyam arra utal, hogy az USDT az adott piacon többet ér egy dollárnál (pozitív depeg).
A rövid távú, kisebb ingadozásokat a piac többnyire elfogadja. Ugyanakkor egy tartós vagy jelentősebb mértékű negatív depeg bizalomvesztéshez vezethet, és azt eredményezheti, hogy a befektetők nagyobb mennyiségben próbálják eladni vagy visszaváltani USDT-jüket. Ez likviditási zavarokat is okozhat, ha a kibocsátó a megnövekedett visszaváltási igényekkel nehezen tud lépést tartani. A kereskedők más stablecoinokra térhetnek át, és a bizalomvesztés a kriptopiac más szereplőit is érintheti. Az ilyen láncreakció pontos mértéke azonban előre nem ismerhető. A Foley, Lee és Milunovich (2026) tanulmány 2017 novembere és 2024 novembere közötti adatok alapján tíz nagy kriptoeszköz hozamát vetette össze a Tether árfolyameltéréseivel. A következőkben a cikkben szereplő saját ábrák eredményeit tárgyaljuk, és ezek mellett figyelembe vesszük a publikált kutatás megállapításait is.
Az alábbi grafikonon a vizsgált kétéves időszakban követhetjük nyomon, hogy a Tether árfolyama miként tért el az 1:1-es átváltási aránytól. A pontozott vonalak az egy- és kétszórásos küszöböket jelölik. Ezek a múltbeli árfolyameltérések szórásához viszonyított kilengéseket mutatják. A ritkaságuk a tényleges eloszlástól függ, ezért a normális eloszlásból számított valószínűségek nem alkalmazhatók automatikusan az USDT árfolyamára.

forrás: saját szerkesztés
A negatív depeg hatását nullaközéppontú vizsgálattal lehet elemezni. Ez azt jelenti, hogy a Tether árfolyamának 1 dollártól való eltérését szórásalapú küszöbökhöz mérjük, majd dummy változókkal megjelöljük a negatív (USDT < 1) és pozitív (USDT > 1) eltéréseket. Ezt követően a Bitcoin, az Ethereum és az XRP hozamait regressziós és eseményablak-módszerekkel vizsgáljuk. Az alábbi grafikon a Bitcoin árfolyamának reakcióját mutatja a depeg eseményeket követő napokban, azokban az esetekben, amelyeknél a kilengés átlépte az egyszórásos küszöböt. A negatív depeg után a következő napi átlaghozam a bemutatott mintában jellemzően alacsonyabb. Ebből önmagában még nem következik, hogy az USDT árfolyamának elmozdulása okozta a Bitcoin esését, hiszen a két jelenség mögött közös piaci stresszhatás is állhat. A pozitív eltérések mellett itt kisebb reakció figyelhető meg, de ez nem jelenti azt, hogy minden piaci időszakban hatástalanok lennének.

forrás: saját szerkesztés
Az Ethereum esetében is hasonló irányú átlagos hozamkülönbségeket láthatunk a vizsgált események körül.

forrás: saját szerkesztés
Az XRP esetében szintén megfigyelhető hasonló mintázat, de az összefüggés erősségét és statisztikai bizonytalanságát itt is figyelembe kell venni.

forrás: saját szerkesztés
Ha az elemzést napi adatok helyett heti idősíkon végezzük, a Bitcoin és az XRP esetében a negatív depeget követő héten is alacsonyabb átlaghozamokat láthatunk. Ezt szemlélteti az alábbi grafikon. A heti eredmények ugyanakkor önmagukban nem bizonyítják, hogy az USDT árfolyameltérése okozza a kriptoeszközök későbbi hozamváltozását.

forrás: saját szerkesztés
A fenti eredmények arra utalnak, hogy az elmúlt években a Tether negatív árfolyameltérései gyakran együtt jártak a nagyobb kriptoeszközök kedvezőtlenebb hozamaival. Az összefüggés napi és heti adatokon is megjelenik, noha a becslések nem minden esetben bizonyulnak statisztikailag szignifikánsnak. A 2026-ban megjelent tanulmány is negatív kapcsolatot talált a depeg események és a kriptoeszközök hozamai között, de eredményei szerint a pozitív eltéréseknek is lehet kedvezőtlen piaci kísérőhatásuk, a nagyobb negatív kilengéseket pedig másnap részleges korrekció követheti. Ennél messzemenőbb következtetések nem vonhatók le. Egy tartósabb, jelentősebb negatív depeg során kialakuló láncreakciók, illetve a kibocsátó válaszlépései továbbra is bizonytalanok.
Milyen veszélye lehet az USDT használatának?
Az USDT használata több szempontból előnyös lehet. Lehetővé teszi, hogy a befektetők a blokkláncon dollárban kifejezett értéket mozgassanak, és egyes tőzsdék között gyorsabban vagy olcsóbban utaljanak. Saját tárcában is tartható, így elkerülhető, hogy a tokeneket folyamatosan egy kriptotőzsdére bízzuk. Ettől azonban a kibocsátói és a blokklánc használatával járó kockázatok nem szűnnek meg. A Tether mögött magánvállalkozás áll, amely tartalékeszközökkel fedezi a forgalomban lévő tokeneket. A fedezet összetétele, a piaci likviditás és a visszaváltási feltételek ezért alapvető kérdések. A társaság tartalékaival kapcsolatban az elmúlt években több hatósági vizsgálat és vita is zajlott. A New York-i főügyészség 2021-es eljárása például a korábbi tartalékkezeléssel és a befektetők tájékoztatásával kapcsolatos kifogásokat tárta fel. A helyzet azóta változott. A társaság negyedévente tartalékigazolásokat tesz közzé, 2026 augusztusában pedig bejelentette, hogy a KPMG elvégezte a 2025. évi pénzügyi kimutatások teljes auditját. A Reuters beszámolója szerint a könyvvizsgáló korlátozás nélküli véleményt adott, az auditált pénzügyi kimutatásokat azonban nem hozták nyilvánosságra. Az új fejlemény érdemi előrelépés, de a befektetők számára továbbra is fontos a közzétett információk részletessége, a fedezet minősége és az, hogy szükség esetén milyen feltételekkel juthatnak dollárhoz.
A Tether tartalékkezeléséről szóló korábbi tájékoztatásban az alábbi megfogalmazás szerepelt.
“Every Tether token is always 100% backed by our reserves, which include traditional currency and cash equivalents and, from time to time, may include other assets and receivables from loans made by Tether to third parties, which may include affiliated entities (collectively, ‘reserves’). Every Tether token is also 1-to-1 pegged to the dollar, so 1 USD₮ Token is always valued by Tether at 1 USD.”
A korábbi tájékoztatás szerint a tartalékok között készpénz, készpénzzel egyenértékű eszközök, más követelések, valamint egyes időszakokban a társaság által nyújtott kölcsönök is szerepelhettek. Az egydolláros paritás a kibocsátó célja, a közvetlen visszaváltás azonban feltételekhez és díjakhoz kötött. A fedezet kérdése 2021-ben a New York-i főügyészség eljárása nyomán került ismét a figyelem középpontjába. A Tether akkor egy egyszerű, két diagramot tartalmazó tartalékösszesítést tett közzé a 2021. március 31-i állapotról.
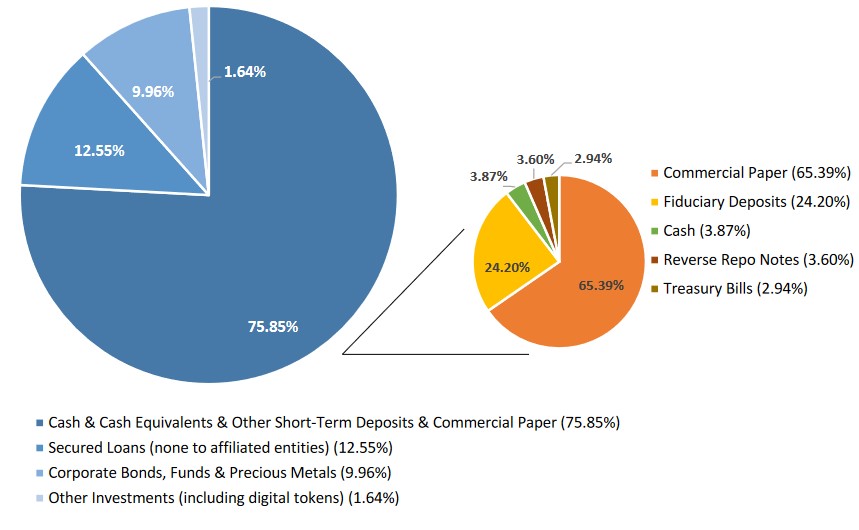
Érdemes megnézni ezt a 2021-es dokumentumot, mert jól érzékelteti, milyen kevés részlethez jutottak akkor a befektetők. Az összesítésben a commercial paper, vagyis a rövid lejáratú vállalati adósságpapírok nagy súlyt képviseltek. Ezek kibocsátói kockázatot hordozhatnak, és pénzzé tételük kedvezőtlen piaci helyzetben nehezebbé válhat. Ez a történeti példa azonban már nem írja le a Tether jelenlegi tartalékösszetételét. A 2026. szeptember 30-i állapotról a társaság azt közölte, hogy 191,5 milliárd dollárnyi tartalékeszközzel rendelkezik a mintegy 184 milliárd dollárnyi USDT-állomány mögött, és a fedezet nagy részét rövid lejáratú, likvid pénzügyi eszközök alkotják. A BDO által készített negyedéves tartalékigazolás és a pénzügyi kimutatások teljes auditja eltérő ellenőrzési feladatot jelent. A fedezet megléte önmagában sem zár ki minden kockázatot, mert a tartalékok gyors értékesíthetősége, az eszközök értékének változása és a visszaváltási igények nagysága egyaránt számít.
Milyen szabályozás vonatkozik az USDT-re Európában?
A szabályozási környezet is megváltozott. Az Európai Unió MiCA-rendelete a stablecoinok kibocsátására és a kriptoeszköz-szolgáltatók működésére is követelményeket állapít meg. A szabályok miatt több kereskedési platform korlátozta az USDT-hez kapcsolódó szolgáltatásokat az európai ügyfelek számára. Az ESMA 2026. októberi állásfoglalása szerint az uniós engedéllyel működő szolgáltatóknak meg kell szüntetniük a MiCA-követelményeknek nem megfelelő stablecoinokhoz kapcsolódó szolgáltatásaikat. Az USDT birtoklásának, tárolásának vagy értékesítésének lehetősége ezért attól is függhet, hogy melyik szolgáltatót és milyen piacot használjuk.
Az Egyesült Államokban 2025 júliusában elfogadták a stablecoinok szabályozását célzó GENIUS Actet. A törvény új követelményeket ír elő a szabályozás hatálya alá tartozó kibocsátók számára, de ebből nem következik automatikusan, hogy minden forgalomban lévő USDT megfelel az új amerikai keretrendszernek. Az USDT-t használó befektetőknek a kibocsátó helyzete mellett az adott ország és a választott kereskedési platform szabályait is figyelniük kell.
A tartalékfedezet és a visszaváltási képesség mellett további kockázatok is fennmaradnak. Ilyen lehet egy kriptotőzsde fizetésképtelensége, egy tárcához tartozó privát kulcs elvesztése, egy blokklánc átmeneti működési zavara vagy a tokenekkel kapcsolatos hatósági intézkedés. Ezeket a veszélyeket a Tether fedezetéről szóló pozitív jelentések sem szüntetik meg.
Mi történik akkor, ha fedezetlen tether kibocsátás történt?
Egy korábbi bejegyzésünkben már részletesen foglalkoztunk a stablecoinok körüli problémákkal. A fedezett stablecoinok lényege, hogy a kibocsátó tartalékeszközök segítségével igyekszik fenntartani egy hagyományos devizához kötött árfolyamot. Így a befektetőknek a kriptovaluták közötti ügyleteik során nem kell minden alkalommal visszaváltaniuk a teljes összeget hagyományos dollárra vagy euróra. A stablecoinok használata megkönnyítheti a kereskedést és az átutalásokat, de a token kibocsátása és visszaváltása a szolgáltató feltételeitől függ. Az adózási következmények országonként eltérnek, ezért az USDT-re történő átváltás önmagában nem tekinthető általános adóoptimalizálási lehetőségnek.
A fedezetlen kibocsátás a gyakorlatban azt jelentené, hogy a Tether által kibocsátott tokenek értékét nem fedezi megfelelő értékű tartalékeszköz. A fedezet hiánya tehát nem pusztán azt jelenti, hogy nincs minden USDT mögött egy-egy dollár bankbetétben, hiszen más eszközök is alkothatják a tartalékokat. Ha a piaci szereplők arra jutnának, hogy a tartalékok értéke nem elegendő a visszaváltási kötelezettségek teljesítéséhez, az USDT/USD árfolyam jelentősen a paritás alá süllyedhetne. Az USDT-t tartó befektetők ekkor kevesebb dollárt kaphatnának a tokenjeikért, és a visszaváltás lehetősége is korlátozottá válhatna.
A probléma a tágabb kriptopiacra is átterjedhetne, mivel a bizalomvesztés eladási hullámot és a kereskedési platformokról történő kiutalások növekedését válthatná ki. A fedezetlen kibocsátásra vagy a fedezet tartós hiányára utaló, minden kétséget kizáró bizonyítékot nem lehet pusztán az árfolyammozgásokból levezetni. A Tether legújabb tartalékjelentéseit és az audit eredményeiről szóló közléseket ezért a korábbi gyanúktól elkülönítve kell értelmezni. Az USDT hosszabb távú értékmegőrző eszközként való használata továbbra is a kibocsátóba és a visszaváltási rendszer működésébe vetett bizalomtól függ.
Hogyan manipulálható a kriptovaluták árfolyama a tetherrel?
2017-ben terjedtek el azok az elméletek, amelyek összefüggést láttak a kriptovaluták árfolyamának emelkedése és a stablecoinok, főként a Tether kibocsátása között. Akkoriban az USDT már meghatározó stablecoin volt, és a kibocsátó tulajdonosi köre szoros kapcsolatban állt a Bitfinex kriptotőzsdével.
Az egyik elmélet szerint a Bitcoin 2017-es árfolyam-emelkedését részben az segíthette, hogy a Tethert kibocsátó társaság fedezetlen USDT-t hozott létre, és ezt Bitcoin vásárlására használták fel. Ez az úgynevezett supply-driven elmélet, amely szerint a stablecoin kínálatának növelése a mögöttes befektetői kereslettől függetlenül is felfelé tolhatja az árakat. A feltételezett mechanizmusban egy nagy piaci szereplő az árfolyamcsökkenések idején USDT-vel vásárol Bitcoint, ezzel lassíthatja az esést, majd az emelkedő szakaszban fokozatosan eladhatja a korábban megszerzett állomány egy részét. Ez a piaci manipuláció lehetséges forgatókönyve, amelynek tényleges megvalósulását empirikus adatok alapján kell vizsgálni.
A kriptovaluták árfolyamának összeomlása emellett kiutalási hullámot is elindíthatna, ami a Tether visszaváltási rendszerét terhelné. A manipulációs elmélettel szemben létezik egy egyszerűbb magyarázat is. Eszerint az USDT kibocsátásának növekedése a befektetői kereslettel függ össze (demand-driven elmélet). A piacra érkező befektetők dollárjuk egy részét USDT-re váltják, majd ezzel vásárolnak Bitcoint vagy más kriptoeszközt. Ebben az esetben a Tether mennyiségének növekedése a már meglévő vagy növekvő piaci keresletet követi. A kérdés tehát az, hogy a két magyarázat közül melyiket támasztják alá jobban a megfigyelések.
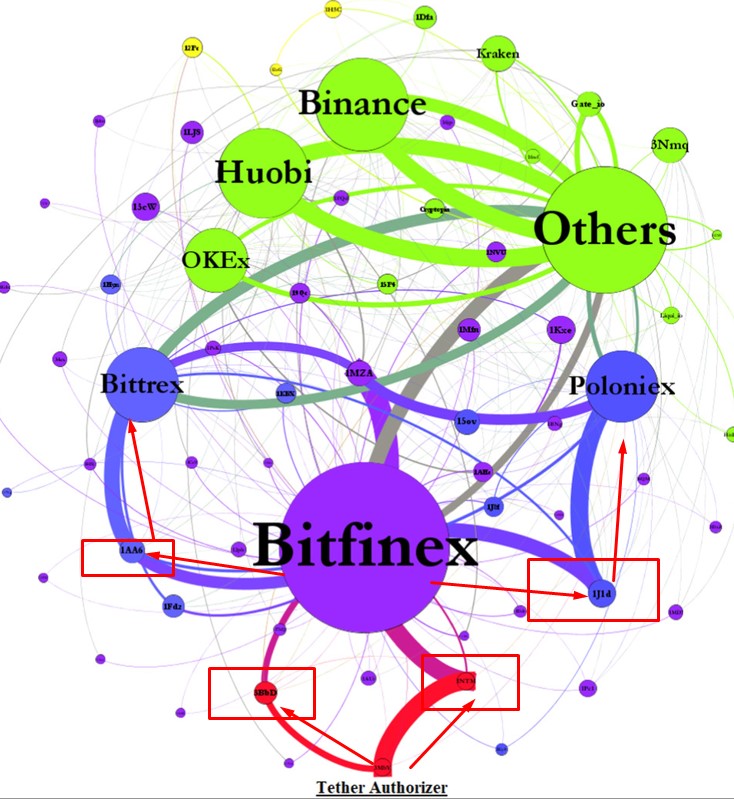
2020-ban jelent meg Griffin és Shams átfogó kutatása a témában, amely a Bitcoin 2017-es emelkedését és a 2018 elejéig tartó időszakot vizsgálta. Az alábbi ábrán az látható, hogyan jutott el az USDT az akkori piaci szereplőkhöz. A kutatók által azonosított 3BdD és 1NTM kezdetű címeken keresztül USDT áramlott a Bitfinexhez, majd az 1J1d és az 1AA6 címekhez köthető mozgások révén a Poloniex és a Bittrex tőzsdékre. A Bitfinex és a Tether tulajdonosi köre szoros kapcsolatban állt egymással, és a vizsgált időszakban ez a három tőzsde jelentős piaci szerepet töltött be.
forrás: Is Bitcoin Really Untethered?
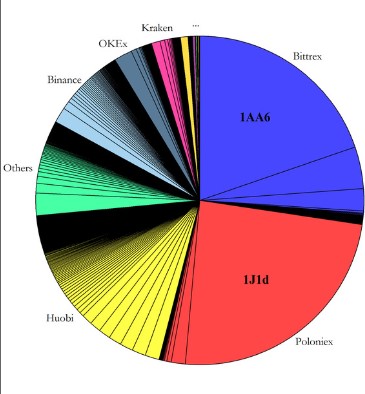
A vizsgálatban sikerült azonosítani több fontos számlát. A tether blokkláncán két nagyobb számla, az 1J1d és az 1AA6 kezdetűn bonyolódik a tetherhez köthető forgalom fele (lásd alábbi képen).
forrás: Is Bitcoin Really Untethered?
Ugyanígy a Bitcoin blokkláncán is azonosítottak egy nagy forgalmú címet, amely az első négy karaktere alapján az 1LSg megnevezést kapta. A kutatók szerint az általuk elemzett pénzmozgások egy nagy piaci szereplő tevékenységére utaltak, és nem sok, egymástól független befektető ügyletére. A megállapítás a vizsgált, 2017-2018-as tranzakciókra vonatkozott.

forrás: Is Bitcoin Really Untethered?
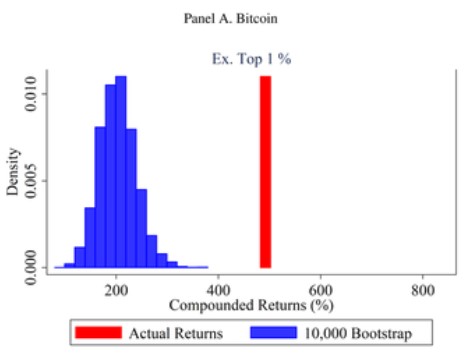
Ha megvizsgáljuk a Bitcoin piacán a negatív hozammal járó időszakokat, akkor a tanulmány szerint gyakran azt lehetett megfigyelni, hogy az árfolyamesést követően USDT áramlott a Bitfinexről a Poloniex és a Bittrex irányába, majd Bitcoin került vissza a Bitfinexhez. Az órás adatokon az is látható volt, hogy a nagyobb Tether-áramlásokat követő három órában a Bitcoin árfolyama gyakran emelkedett. A kutatók azonosították a legnagyobb Tether-pénzmozgásokkal járó órákat, amelyek a teljes vizsgált időszak mintegy 1 százalékát tették ki. A tanulmány számítása szerint ezekhez az órákhoz kapcsolódott a 2017. március és 2018. március közötti Bitcoin-vételi és tartási hozam 58,8 százaléka. Ez rendkívül erős statisztikai kapcsolat, de nem jelenti azt, hogy a teljes hozam ekkora részét bizonyítottan manipuláció idézte elő.

forrás: Is Bitcoin Really Untethered?
A fentiek után a kutatók 10 000 bootstrap szimulációt készítettek. Ezek alapján a nagy Tether-áramlásokhoz kapcsolódó hozamkoncentráció nehezen volt összeegyeztethető az általuk vizsgált véletlenszerű összehasonlítási eloszlással. Az eredmény a supply-driven elméletet erősítette a kutatók értelmezése szerint, de a statisztikai szignifikancia önmagában még nem azonos a szándékos piacmanipuláció jogi bizonyításával.
forrás: Is Bitcoin Really Untethered?
A tőzsdei kereskedők gyakran figyelik a támaszokat, az ellenállásokat és a kerek árfolyamszinteket, így ezek környékén a megbízások is koncentrálódhatnak. A támaszok és ellenállások piaci szerepéről korábbi cikkünkben is beszámoltunk. Griffin és Shams azt találták, hogy az általuk vizsgált nagy Tetherrel finanszírozott Bitcoin-vásárlások sokszor akkor jelentek meg, amikor az árfolyam egy kerek számhoz kötődő szint alá esett. Értelmezésük szerint ez arra utalhatott, hogy a nagy piaci szereplő az árfolyam visszaesése után próbálta támogatni a keresletet. A mintázat azonban önmagában nem igazolja, hogy a kerek szintek minden esetben mesterséges árfolyamtámaszként működnek.
A Griffin-Shams tanulmány számos olyan mintázatot azonosított, amely a supply-driven elmélettel volt összhangban. A szerzők szerint a 2017-2018-as időszakban egy nagy piaci szereplő USDT-vel finanszírozott Bitcoin-vásárlásai a piaci visszaesések és a kerek árfolyamszintek környékén koncentrálódtak. A kutatás fontos bizonyítékot szolgáltatott arra, hogy a Tetherhez kapcsolódó pénzmozgások befolyásolhatták a Bitcoin árfolyamát, de ebből nem következik, hogy minden USDT-kibocsátás fedezetlen volt, vagy hogy a mai piacon ugyanazok a folyamatok működnek. A manipulációra utaló statisztikai mintázatok nem azonosak a jogi értelemben bizonyított piacmanipulációval.
A kérdésben ugyanakkor nem minden kutatás jutott azonos eredményre. Kristoufek (2021) a stablecoinok és más kriptoeszközök kapcsolatát vizsgálva nem talált bizonyítékot arra, hogy a stablecoin-kibocsátások önmagukban emelnék a többi kriptoeszköz árát. Eredményei inkább arra utaltak, hogy a stablecoinok kibocsátása a korábbi árfolyamváltozásokra és a befektetői keresletre reagál. Lyons és Viswanath-Natraj szintén a keresleti oldal és az arbitrázs szerepét emelték ki az USDT árfolyamának stabilizálásában. A kutatások eltérő eredményei miatt a Tether-kibocsátás és a Bitcoin árfolyama között megfigyelhető kapcsolatot nem célszerű egyetlen, minden időszakra érvényes magyarázatra visszavezetni.
Összegzés
A Tether mára a kriptopiac egyik alapvető elszámolási és kereskedési eszközévé vált. Az USDT megkönnyíti a dollárban kifejezett érték mozgatását, de a használata a kibocsátó tartalékainak minőségétől, a visszaváltási feltételektől és a kriptopiaci infrastruktúra működésétől is függ. A 2026-os auditbejelentés és a rendszeresen közzétett tartalékadatok jelentős változást jelentenek a korábbi évekhez képest, de a fedezettség önmagában nem zárja ki a likviditási vagy partnerkockázatot.
A depeg eseményeket vizsgáló elemzések alapján az USDT egydolláros paritásának megbomlása együtt járhat a nagyobb kriptoeszközök kedvezőtlenebb hozamaival. Egy tartós bizalomvesztés következményeit ugyanakkor nehéz előre megítélni, és a statisztikai kapcsolatokból önmagukban nem következtethetünk egyértelmű ok-okozati viszonyra.
A Bitcoin 2017-2018-as emelkedése és a Tether kibocsátása között egyes kutatók piacmanipulációra utaló mintázatokat találtak, más tanulmányok viszont a befektetői kereslet szerepét hangsúlyozzák. A történeti vizsgálatokat ezért el kell választani a Tether jelenlegi működésének értékelésétől. Az USDT-t használó befektetők számára a tartalékjelentések, a közvetlen visszaváltás korlátai és az aktuális európai szabályozás egyaránt fontos információk.